
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 330.95 ギガワット |
| 市場取引高 (2026) | 370.94 ギガワット |
| 市場取引高 (2031) | 656.06 ギガワット |
| 成長率 (2026 - 2031) | 12.08 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ太陽光発電(PV)市場分析
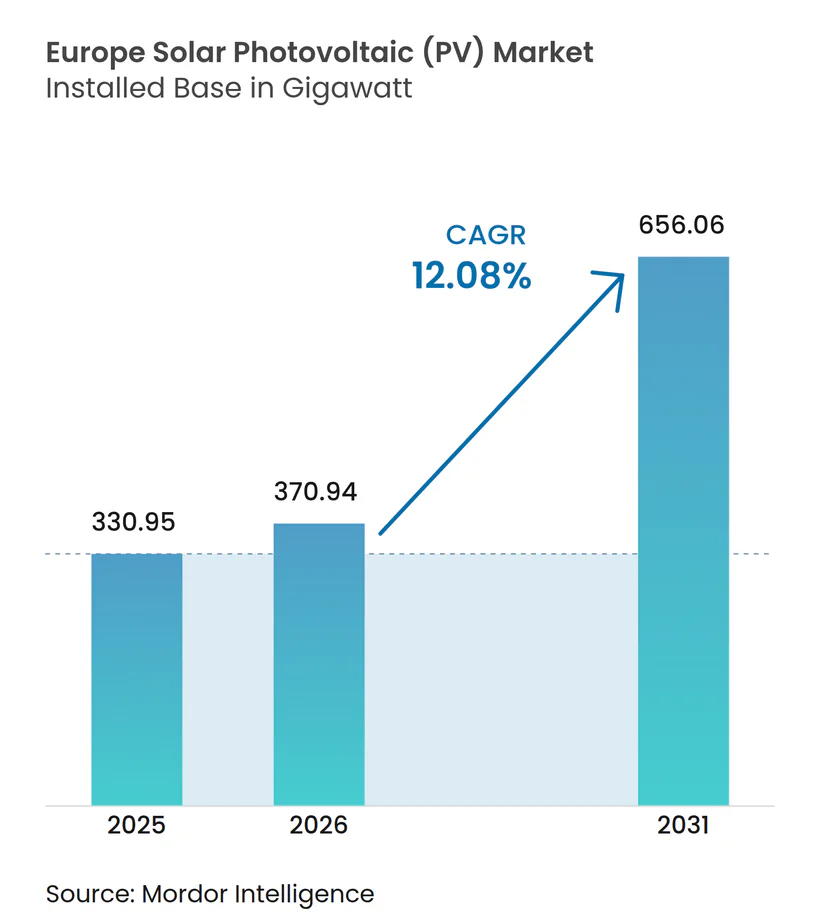
ヨーロッパ太陽光発電(PV)市場規模は2026年に370.94ギガワットと推定され、2025年の330.95ギガワットから成長し、2031年には656.06ギガワットが見込まれており、2026年から2031年にかけて12.08%のCAGRで成長しています。
- 中期的には、地域全体での電力需要の増大、太陽光エネルギープロジェクトへの投資拡大、および再生可能エネルギーによる電力供給比率の向上などの要因が市場成長を牽引しています。
- 一方、天然ガス発電への注目度の高まりと、発電用天然ガスの低価格での入手可能性がヨーロッパ地域における市場成長を抑制しています。
- しかしながら、太陽光PV設置を促進するために導入された野心的な太陽光エネルギー目標は、予測期間中に市場に有望な機会をもたらすと期待されています。
- 太陽光発電の設置容量が最大のドイツは、予測期間中にヨーロッパ太陽光発電(PV)市場を支配すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
屋根設置型セグメントが顕著な市場成長を見込む
- 屋根設置型セグメントは、予測期間中にヨーロッパで顕著な成長を示すと推定されます。ヨーロッパ地域の屋根設置型太陽光は、ヨーロッパの屋根面積の大半が未利用であることから大きな可能性を秘めています。ヨーロッパの複数の国々が報酬水準を評価するための政策改定に取り組んでいます。
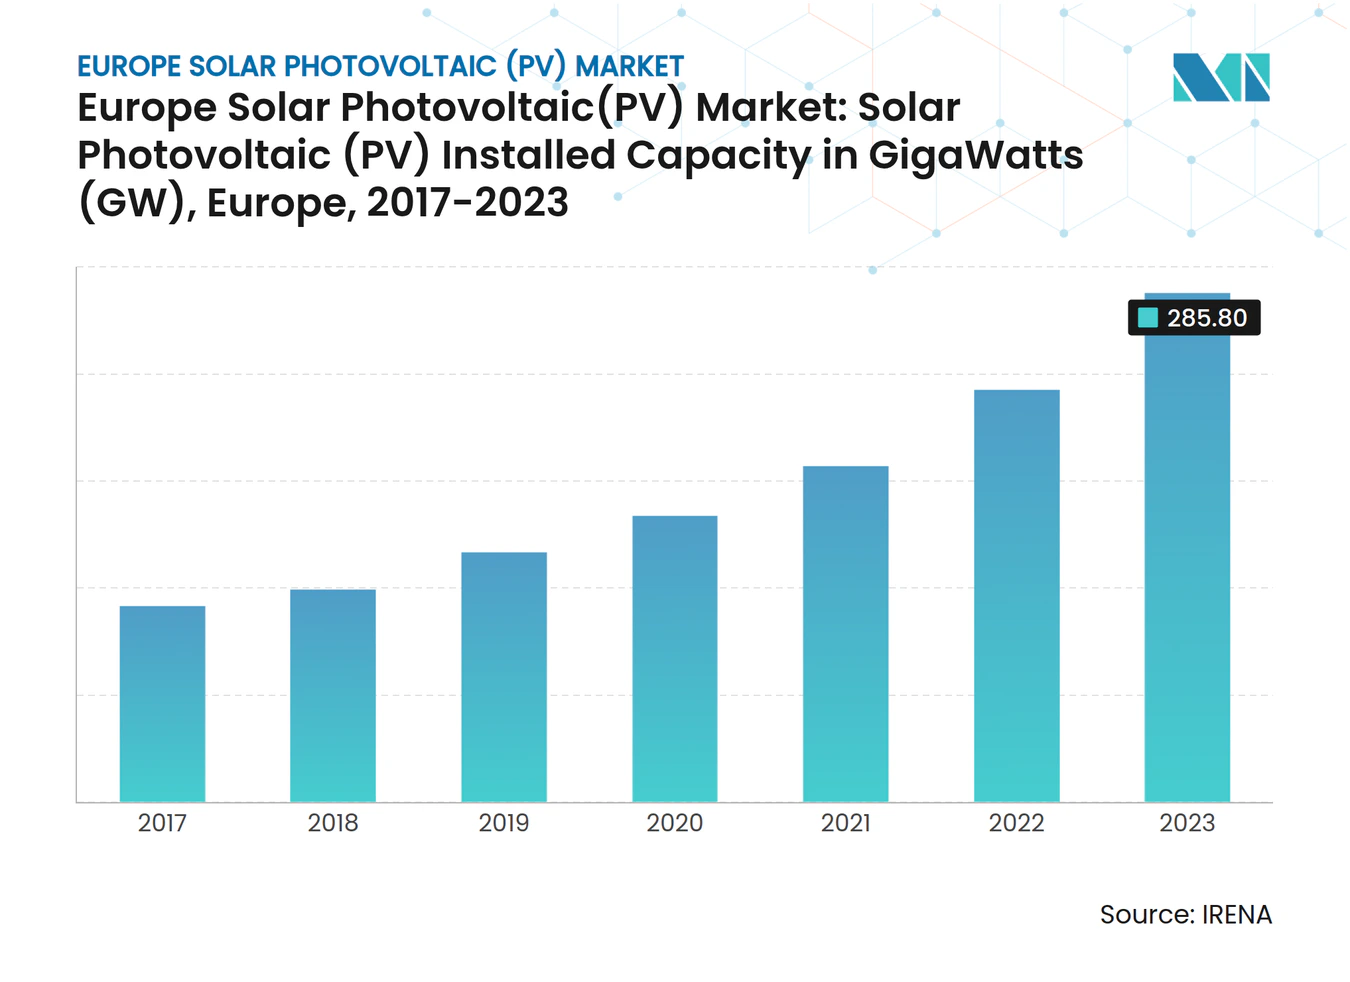
- ノルウェー、バルト地域、アイルランド、その他の地域は屋根設置型太陽光PV設置に有利な地理的条件を有しています。これにより予測期間中にヨーロッパでの屋根設置型太陽光PV設置が増加すると期待されています。また、複数の国々では住宅所有者が電気代削減のために屋根設置型PVモジュールの設置を希望しています。国際再生可能エネルギー機関(IRENA)によると、2023年にヨーロッパの太陽光PV設置容量は285.80GWに達し、前年比23.45%の成長率を記録しました。
- 2023年12月、欧州議会と欧州理事会は、建物のエネルギー性能を促進し、新築建物に太陽光対応を義務付けることを目指した、強化された建物エネルギー性能指令(EPBD)に関する暫定合意に達しました。EPBDはまた、EU加盟国が新築建物を屋根設置型太陽光PVまたは太陽熱設備のホストに適したものにすることを義務付けています。既存の公共・非住宅建物への太陽光設備は2027年以降に設置が義務付けられます。
- 複数の国々の政府が地域内での屋根設置型PVアレイの普及拡大を支援する政策を採用しています。例えば、2023年3月、ヨーロッパ政府は改訂された建物エネルギー性能指令を採択し、2028年までに全ての新築建物、2032年までに住宅建物の改修にも屋根設置型太陽光システムを義務付けました。
- 2023年、ドイツは記録的な14GWの太陽光エネルギー容量を設置するというマイルストーンを達成し、100万基以上の新規太陽光発電システムの追加により促進されました。その相当部分は住宅屋根設置型の設備でした。このサージはドイツ太陽光協会(BSW)が報告した通り、前年比で容量が85%増加するという印象的な成果を反映しています。容量の急増は主に住宅需要、特に屋根設置型太陽光発電システムへの需要によって促進されました。BWSは、2023年第1四半期に159,000基のPVシステムが稼働し、2022年同期の2倍以上であったことを指摘しました。
- したがって、上記の点から、屋根設置型太陽光発電セグメントは予測期間中にヨーロッパ太陽光発電市場において顕著な成長を示すと予想されます。

ドイツが市場を支配する見込み
- ドイツは太陽光を含む再生可能エネルギー生産においてヨーロッパ地域で最も有望な市場の一つです。同国は炭素排出削減目標により太陽光PV設置に大きな発展を遂げており、今後も太陽光設置の成長が続く可能性が高いです。
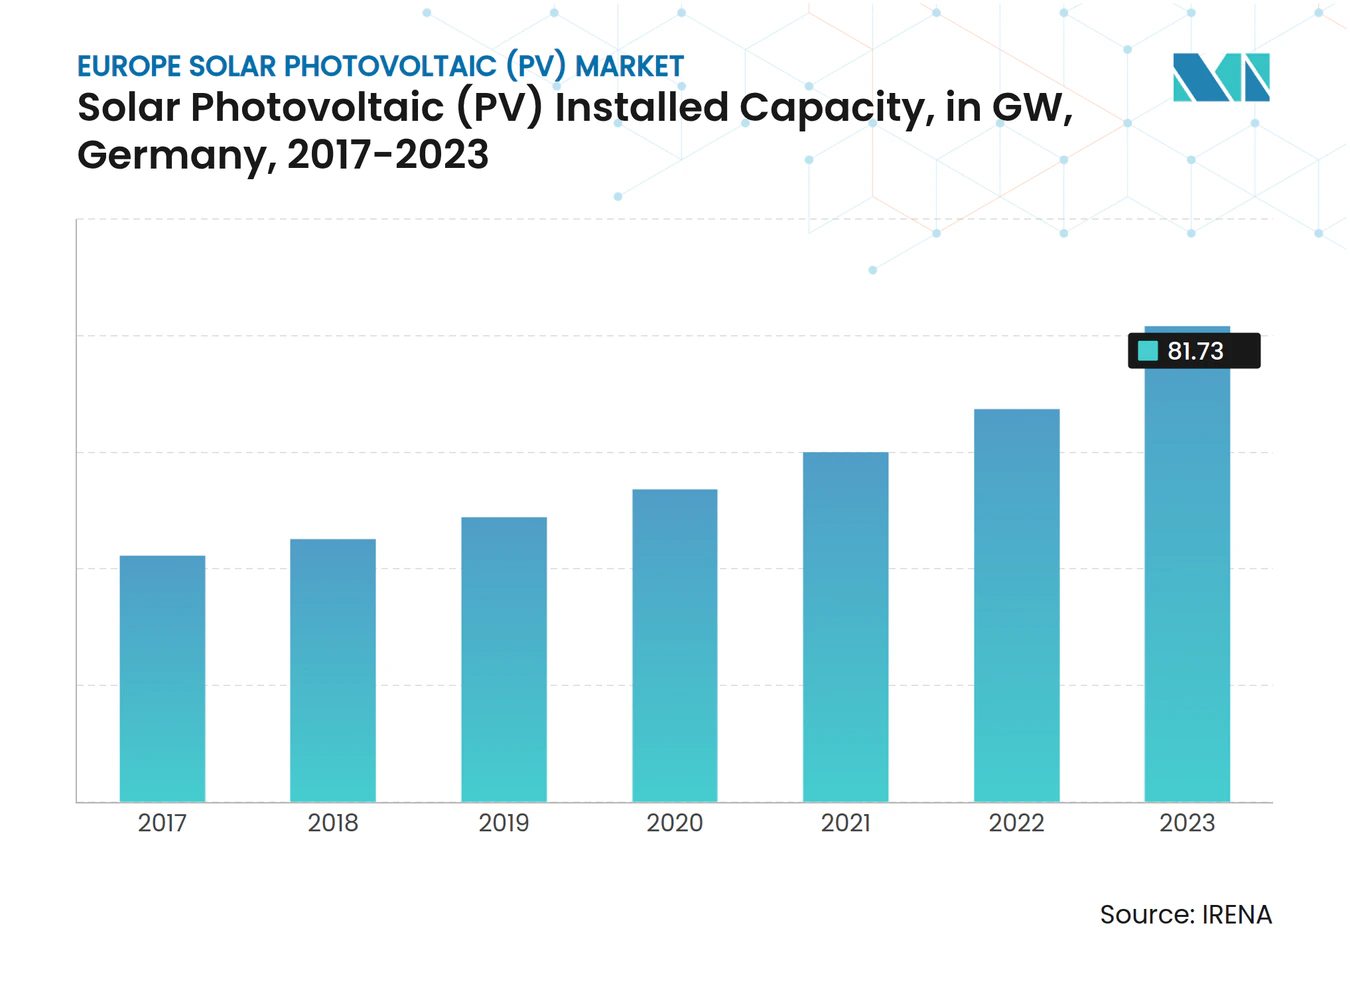
- 同国の太陽光PV設置容量は近年大幅な成長を遂げています。2023年の設置済み太陽光PVは約81.73GWで、2022年の67.47GWと比較し21%超のCAGRを記録し、太陽光PVシステムの普及拡大を示しています。
- 同国は都市部における太陽光モジュールの設置促進のためにいくつかの規制やインセンティブ制度を導入しています。2023年6月、ドイツ経済省は同国の太陽光産業を再建するための新たな政府資金を発表しました。経済省は近く新たな資金調達手段を提示する予定であり、将来的に新たなEU補助金フレームワークに沿った入札を準備しています。
- 一部のドイツの都市における新築建物への太陽光発電設置義務がドイツ市場の拡大に寄与しています。2022年12月、欧州連合はドイツの再生可能エネルギー計画に対し280億ユーロの支援を承認しました。この政策は太陽光発電を含む再生可能エネルギーの利用を急速に拡大することを目的としており、2030年までに電力の80%を再生可能エネルギーで賄うというドイツの目標達成のために設計されています。
- したがって、上記の点に基づき、ドイツにおける太陽光発電は予測期間中にヨーロッパ太陽光発電市場を支配するでしょう。
規制環境
EUレベルでは、太陽光発電の導入と製造は、拘束力のある法制や調達規則、および自主的な協調メカニズムによって、その形が徐々に定まりつつある。ネットゼロ産業法(規則(EU) 2024/1735)は、2030年までにEUの稼働中太陽光発電製造能力30GWという目標を設定しており、一方で欧州ソーラー憲章(2024年4月15日に23のEU加盟国が署名)は、国内の太陽光発電製造を支援するため、レジリエンスを重視した調達手法の早期導入を推進している。
需要側では、改訂版建築物energy性能指令(指令(EU) 2024/1275)が、屋上ソーラーに対する建築規制上の需要を生み出している。同指令は、加盟国に対し、2026年12月31日までに50m2を超えるすべての新規公共建築物および非住宅建築物に太陽光発電設備を設置することを義務付けている。大規模(ユーティリティスケール)の調達については、欧州委員会実施規則(EU) 2025/1176が、加盟国に対し、年間オークション対象となる再生可能エネルギー量の少なくとも30%に価格以外の基準を適用することを義務付けており、これによりレジリエンス、持続可能性、サイバーセキュリティの要素が太陽光発電のオークションおよび入札設計に組み込まれている。
バリューチェーン分析
欧州の太陽光発電バリューチェーンは、上流の材料・部材(ポリシリコン、インゴット・ウェーハ、セル、ガラス、封止材、バックシート)、モジュール組立、およびバランス・オブ・システム(インバーター、設置構造・トラッカー、ケーブル)を含む。下流では、開発、EPC、系統接続、O&Mが住宅用、商業・産業用(C&I)、ユーティリティスケールの各展開領域にわたって展開される。国内製造力は一部セグメントで明確であり、インバーター製造能力は年間およそ70GW、ポリシリコン能力は23GW超と報告されているが、セル、ウェーハ、モジュールについては設置需要に対して依然として供給が引き締まっている。
コストと供給の集中は、チェーン全体の調達判断を引き続き左右している。輸入された中国製部材は、主要な太陽光発電ハードウェアにおける欧州供給の約81〜93%を占めると報告されており、比較データでは、EU製太陽光セルを使用したユーティリティスケールシステムが約0.608米ドル/Wであるのに対し、中国製システムは約0.50米ドル/Wとなっており、国内生産品の競争力ギャップが拡大している。下流側の実行面では、ハードウェア以外の障害、特に系統接続容量の可用性と許認可のタイムラインの影響も受けており、これらは設備確保後でも通電を遅らせる可能性がある。
競合状況
市場集中度
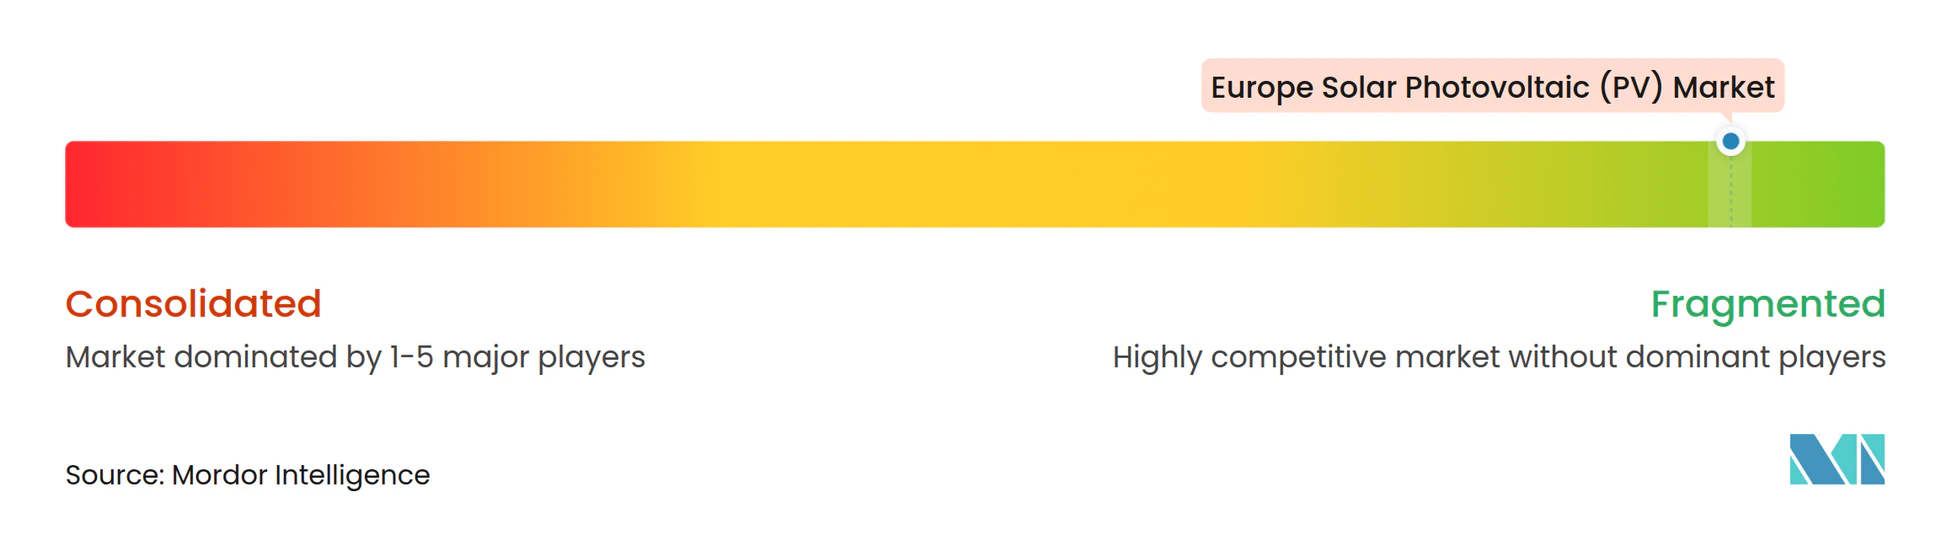
ヨーロッパ太陽光発電(PV)市場は断片化されています。市場における主要企業(順不同)には、Hanwha Q CELLS Technology Co. Ltd、Iberdrola SA、SunPower Corporation、JinkoSolar Holding Co. Ltd、Lightsource BP Renewable Energy Investments Limitedなどが含まれます。
ヨーロッパ太陽光発電(PV)産業リーダー
-
Lightsource BP Renewable Energy Investments Limited
-
Hanwha Q CELLS Technology Co., Ltd
-
SunPower Corporation
-
Iberdrola, S.A
-
JinkoSolar Holding Co., Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ太陽光発電(PV)市場 このレポートでカバーされる企業
- First Solar Inc.
- Électricité de France S.A. (EDF)
- Hanwha Q CELLS Technology Co. Ltd
- Iberdrola SA
- JinkoSolar Holding Co. Ltd
- SunPower Corporation
- Lightsource bp Renewable Energy Investments Limited
- Enel SpA
- Centrotherm International AG
市場機会と将来展望
EUの政策および遵守メカニズムは、屋上および公共・商業建築物向け太陽光発電にとってより明確な道筋を作っている。改訂版建築物energy性能指令(指令(EU) 2024/1275)は、加盟国に対し、2026年12月31日までに50m2を超えるすべての新規公共建築物および非住宅建築物に太陽光発電設備を設置することを義務付けている。これにより、太陽光発電需要の一部は純粋に経済性主導の導入から建築基準法の遵守へと移行し、屋上工事、許認可、設置サービス、建物一体型電気設備の改修にわたる活動を支えている。
大規模プロジェクトのパイプラインとハイブリッド化は、特にデベロッパーが太陽光発電と蓄電池を組み合わせる場合や、系統アクセス可能な拠点に注力する場合において、さらなる機会の層を加えている。2026年の例としては、Eneryがルーマニアで761MWpのOgrezeniハイブリッド太陽光・蓄電池プロジェクトの建設を開始したこと、およびPlenitudeがスペインで330MWのRenopoolプロジェクトを全面稼働させたこと(最終の200MWブロックは2026年6月に商業運転開始)が挙げられる。投資面では、ネットゼロ産業法の枠組みと欧州ソーラー憲章(2024年4月15日)が欧州製造とサプライチェーンの現地化を後押しする根拠となっており、また欧州委員会実施規則(EU) 2025/1176に基づき価格以外の基準を組み込んだオークションは、強靱で持続可能なサプライチェーンを利用するプロジェクトの資金調達可能性を改善する可能性がある。
最近の産業開発事情 ヨーロッパ太陽光発電(PV)市場
- 2026年7月:Lightsource bpは、アイルランドのカーロウ州において、60MWの蓄電池システムを含む102MWのStraboe太陽光・蓄電プロジェクトの計画承認を取得した。この承認は、系統の柔軟性ニーズに対応し、デベロッパーが単独の太陽光発電を超えて収益源と出力調整能力を多様化するのを支援する、太陽光発電と蓄電の組み合わせによる開発モデルを前進させるものである。
- 2025年11月:Lightsource bpは、スペイン・バリャドリード県ワンバにおいて、アグリボルタイクのパイロット施設を含む330MWpのValle 3・4太陽光発電クラスターの建設を開始した。同プロジェクトは、欧州の主要な太陽光発電市場において規模を拡大するとともに、大規模地上設置型ポートフォリオ全体で再現可能な土地利用および許認可に適した構成を試験するものである。
- 2025年1月:Lightsource bpは、ポルトガルの130MW建設準備完了済みのCibele太陽光発電所をExus Renewablesに売却する取引を完了した。この取引は、後期段階の太陽光発電資産に対する活発な二次市場の流動性を示しており、デベロッパーは新規プロジェクトのパイプラインへ資金を再投入でき、買い手は建設準備完了済み資産の獲得により容量追加を加速できる。
ヨーロッパ太陽光発電(PV)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、ヨーロッパ太陽光発電市場は、ヨーロッパ各国に設置・稼働している系統連系PV容量として定義され、ギガワット(GW)単位で計測され、新規追加分および累積設置ベースにわたって追跡される。
対象外の範囲:本規模算定はPVを収益市場として扱わず、非PV発電技術および国家系統統計に捕捉されない純粋なオフグリッドシステムを除外する。
セグメンテーション概要
- タイプ
- 薄膜
- 結晶シリコン
- エンドユーザー
- 住宅
- 商業・産業用(中小企業を含む)
- 導入形態
- 地上設置型
- 屋根設置型太陽光
- 地理的地域市場分析 {市場規模および需要予測(2029年まで)(地域のみ)}
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- オランダ
- ベルギー
- 北欧
- トルコ
- その他ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルの事実的基盤を構築し、国レベルの推計を一貫性のあるものに保つ。Eurostat、欧州委員会のエネルギー・気候関連刊行物、IEA PVPSプログラムの成果物、IRENAの再生可能エネルギー容量シリーズ、および利用可能な国家送電系統運用者のダッシュボードなど、公開エネルギー統計および政策トラッカーを活用する。
これらのシグナルを実用的な市場観に変換するため、規制当局からの系統接続・許認可の最新情報、設備フローが短期的な変動を説明する通関・貿易リリース、ならびにDCとACの報告を明確にする技術刊行物および査読済み論文もレビューする。企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い報道は、設置パイプラインおよびコミッショニングのタイミングをクロスチェックするために使用する。企業財務および特許データベースに特化した有料サブスクリプションは、供給および技術の方向性を検証するために選択的に使用する。ここに記載されたソースはあくまで例示であり、データ収集、クロスチェック、および明確化のために他の多くの公開文書も使用した。
一次インタビューおよびサーベイ
一次調査は、数値が実務においてどのような意味を持つかを確認し、公開データセットでは十分に説明されないギャップを埋めるために使用される。主要なヨーロッパ市場全体にわたり、設置業者およびEPC企業、開発業者および資産オーナー、コンポーネント販売代理店、なびに政策・系統関係者と対話する。これにより、コミッショニングの遅延、リパワリング、ならびに屋根設置型と地上設置型の比率に関する前提条件を整合させることができる。
回答者のインプットは、国別パイプライン、典型的なプロジェクト規模、および容量が受注から接続に移行する速度のサニティチェックにも使用される。これにより、提示する予測レンジが絞り込まれる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:14% |
| 中位層:52% | 機能・ユニットリーダー:32% |
| 中小規模プレイヤー:14% | マネージャー:54% |
市場規模算定と予測
規模算定は、公式容量シリーズおよび系統接続シグナルを使用して累積ベースと年間追加分を分離することにより、国別の設置PV容量のトップダウン再構築から始まる。次に、サンプリングされたプロジェクト数、典型的なシステム規模の範囲、および設置業者のスループットチェックを使用して報告の断絶が見られる年を調整する選択的なボトムアップ近似によって合計値を裏付ける。
モデルで使用されるインプットには、年間コミッション容量(GW)、累積設置ベース(GW)、屋根設置型と地上設置型の比率、需要牽引力を変化させる国レベルの政策マイルストーン、ならびにコミッショニングを後の四半期にシフトさせる系統・許認可の制約が含まれる。国の報告においてDCとACが異なる場合、単位の取り扱いは年度間で一貫性を保ち、技術的な換算ガイダンスおよびインタビューのフィードバックを使用して修正される。
予測はシナリオ分析を用いて構築される。ここでは、国の政策方向性、系統の準備状況、およびプロジェクトパイプラインの成熟度が現実的な年間追加分に変換され、その後ヨーロッパ全体に集計される。小規模市場においてボトムアップチェックが不完全な場合、ギャップは国固有の普及率および過去の分散バンドを適用することで対処され、その後地域合計に対して再テストされる。
データ検証と更新サイクル
モデルのアウトプットは、公式容量シリーズ、系統接続の最新情報、および公開確認可能なパイプラインアナウンスメントを含む独立したシグナルのトライアンギュレーションによって検証される。ある国が突然の急増または急減を示した場合、承認前にその要因が追跡される。原因が定義の変更または報告の遅延のように見える場合、フォローアップコールが実施される。
各推計は、インプット、数式、および単位の一貫性が再確認される多段階のアナリストレビューを経た後、前年パターンおよび同業国の動向に対する最終的な分散スキャンが行われる。レポートは年次で更新され、重要な政策変更または設置ショックが発生した場合には中間更新が行われる。納品前に最新の更新済みビューをクライアントが受け取れるよう、新たなパスを実施する。
Mordor Intelligenceのヨーロッパ太陽光発電市場規模算定と他の公表推計との比較
ヨーロッパ太陽光発電の公表推計はしばしば乖離するが、それは市場が設備販売のドル換算として扱われる場合と、設置容量のギガワットとして扱われる場合があるためである。これにより、予測を開始する前の段階でも異なる回答が生じる。また、数値がEUのみを対象とするか、より広いヨーロッパを対象とするか、ならびにDCとAC容量が混在しているかどうかによっても差異が生じる。
主なギャップはハードウェア収益と設置容量の混在から生じており、Mordor Intelligenceは市場を稼働中のPV容量のGWに厳密に限定し、公式容量シリーズおよび系統接続タイミングチェックを使用して国別合計を整合させている。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 330.95 GW(2025年) | |
| 業界団体A | 338.00 ビリオン 米ドル(2024年) | EUの設備容量のみを使用しGWdcで報告しているため、地理的範囲および単位の基準がより広いヨーロッパの集計とは異なる。 |
| 業界誌B | 65.50 ビリオン 米ドル(2024年) | 設置ベースではなく年間新規設置量を報告しており、数値が圧縮されてフロー指標にシフトしている。 |
表中の乖離は主に、数値が年間追加分を表すか設置ベースを表すか、ならびに対象範囲がEUのみかヨーロッパ全域かによって説明される。国をまたいで単位ロジックを一貫させ、観察可能なコミッショニングおよび報告動向に調整を紐付けることで、算定された市場規模は年度間で追跡可能かつ再現可能な状態を維持する。
レポートで回答されている主要な質問
ヨーロッパ太陽光発電市場の規模はどのくらいですか?
ヨーロッパ太陽光発電市場規模は2026年に370.94ギガワットに達し、12.08%のCAGRで成長し、2031年までに656.06ギガワットに達する見込みです。
ヨーロッパ太陽光発電市場の現在の規模はどのくらいですか?
2026年、ヨーロッパ太陽光発電市場規模は370.94ギガワットに達する見込みです。
ヨーロッパ太陽光発電市場の主要企業は誰ですか?
Lightsource BP Renewable Energy Investments Limited、Hanwha Q CELLS Technology Co., Ltd、SunPower Corporation、Iberdrola, S.A、JinkoSolar Holding Co., Ltdがヨーロッパ太陽光発電市場において事業を展開する主要企業です。
本ヨーロッパ太陽光発電市場レポートが対象とする期間はいつからいつまでですか?また、2025年の市場規模はどのくらいですか?
2025年、ヨーロッパ太陽光発電市場規模は330.95ギガワットと推定されました。本レポートはヨーロッパ太陽光発電市場の過去市場規模として2020年、2021年、2022年、2023年、2024年、2025年を対象としています。また、本レポートは2026年、2027年、2028年、2029年、2030年、2031年のヨーロッパ太陽光発電市場規模を予測しています。