
欧州太陽光インバーター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.98 十億米ドル |
| 市場規模 (2026) | 3.12 十億米ドル |
| 市場規模 (2031) | 4.18 十億米ドル |
| Growth Rate (2026 - 2031) | 6.01 % |
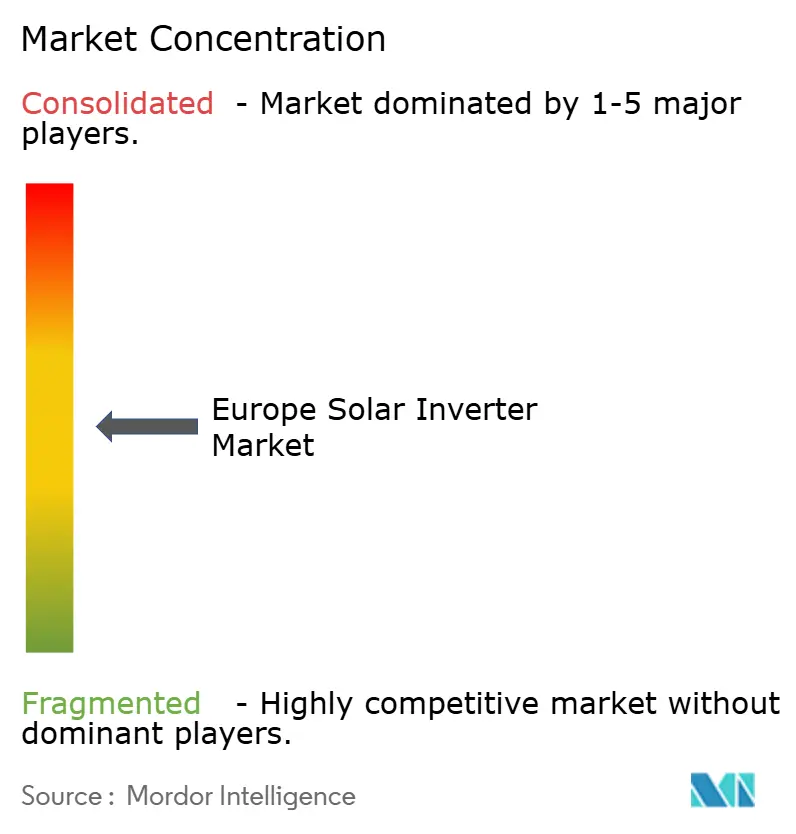
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州太陽光インバーター市場分析
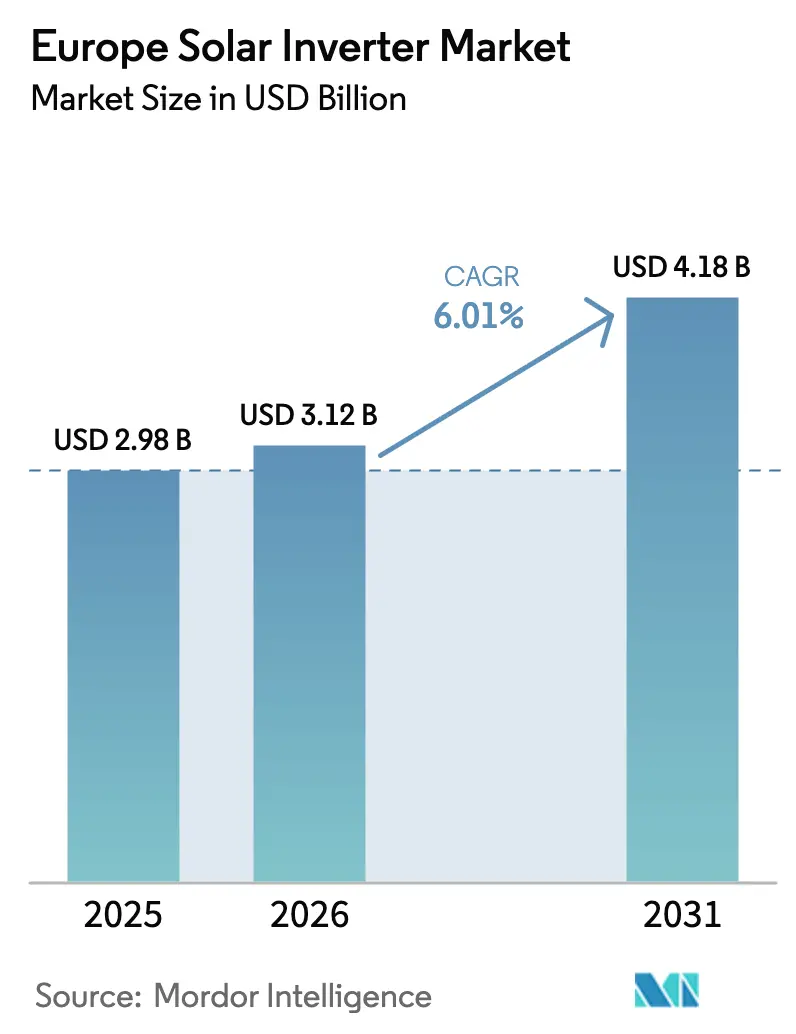
欧州太陽光インバーター市場規模は、2025年の29億8,000万米ドルから2026年には31億2,000万米ドルに増加し、2031年までに41億8,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 6.01%で成長します。
この急増は、REPowerEUの下での太陽光発電(PV)建設の加速、小売電力価格の高騰に支えられた屋根設置の継続的なブーム、そして製品設計とサプライヤー戦略を再形成しつつある系統形成機能への規制転換を反映しています。セントラルインバーターはスペインとポルトガルの大規模電力パイプラインにより優位性を維持した一方、マイクロインバーターは日陰の多い北部の屋根において勢いを増しました。半導体供給の制約により価格下落は緩和されましたが、需要を妨げることはなく、サプライヤーはENTSO-Eの2026年系統形成義務に準拠するためファームウェアを改修しました。競争の激しさは中程度にとどまり、上位5社が収益の約55〜60%を占め、コスト競争力のある中国系挑戦者やソフトウェア指向のニッチ専門企業が参入する余地が残されています。
レポートの主要ポイント
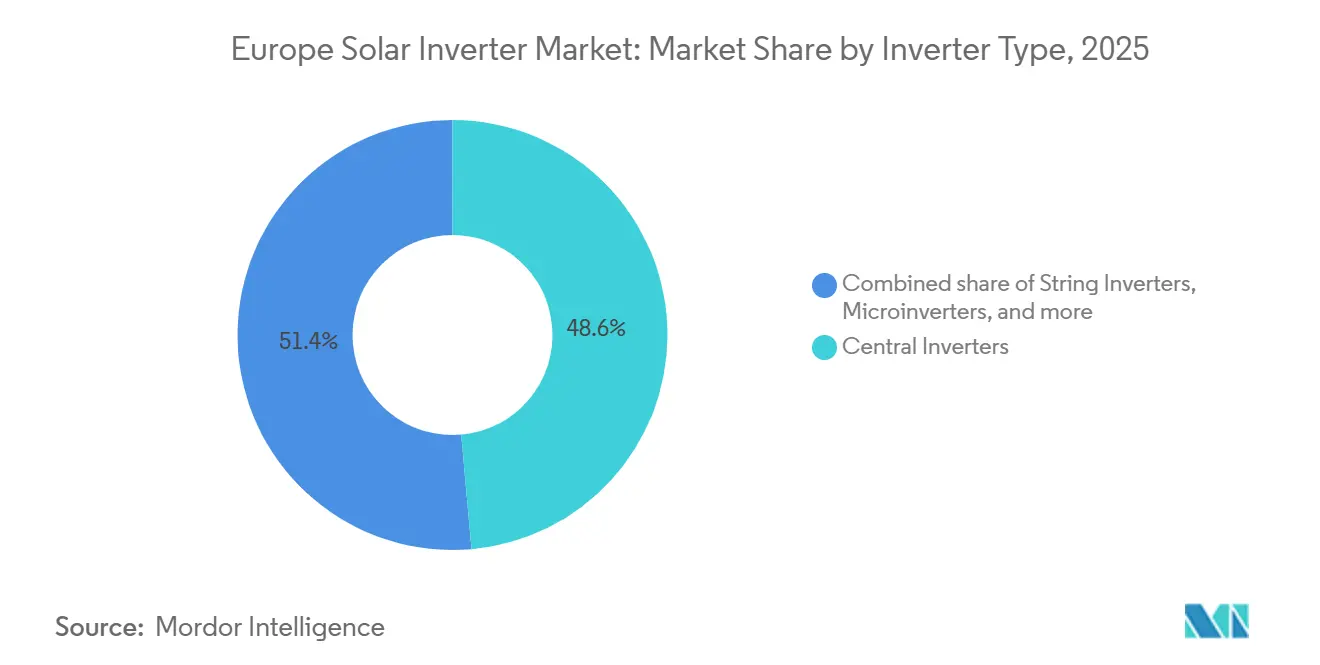
- インバータータイプ別では、セントラルインバーターが2025年に48.6%の収益シェアでトップとなり、マイクロインバーターは2031年にかけて7.3%のCAGRで拡大する見込みです。
- フェーズ別では、三相製品が2025年の需要の73.4%を占め、単相ユニットは屋根設置の急増を反映して6.4%のCAGRで増加する見込みです。
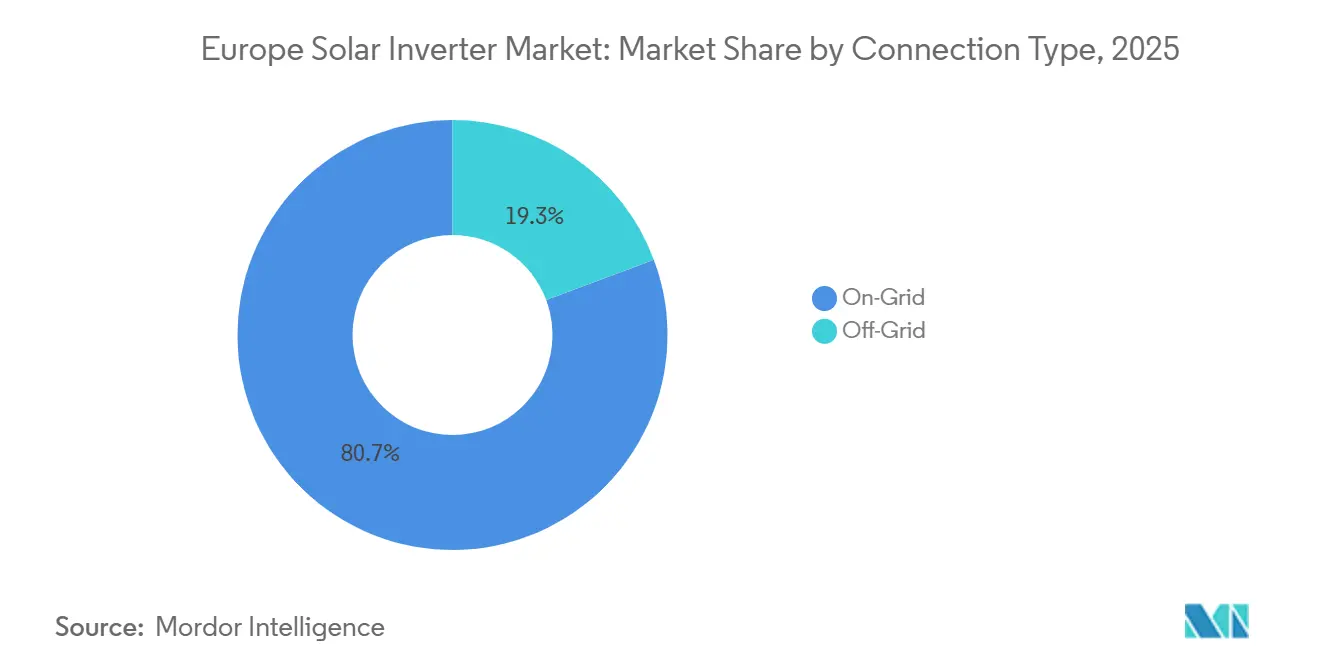
- 接続タイプ別では、系統連系設計が2025年に80.7%のシェアを保持し、独立型マイクログリッドの普及に伴い独立型インバーターは7.7%のCAGRで増加すると予測されています。
- 用途別では、大規模電力システムが2025年の欧州太陽光インバーター市場シェアの59.1%を占め、住宅用設置は予測期間中に6.8%のCAGRで成長する見込みです。
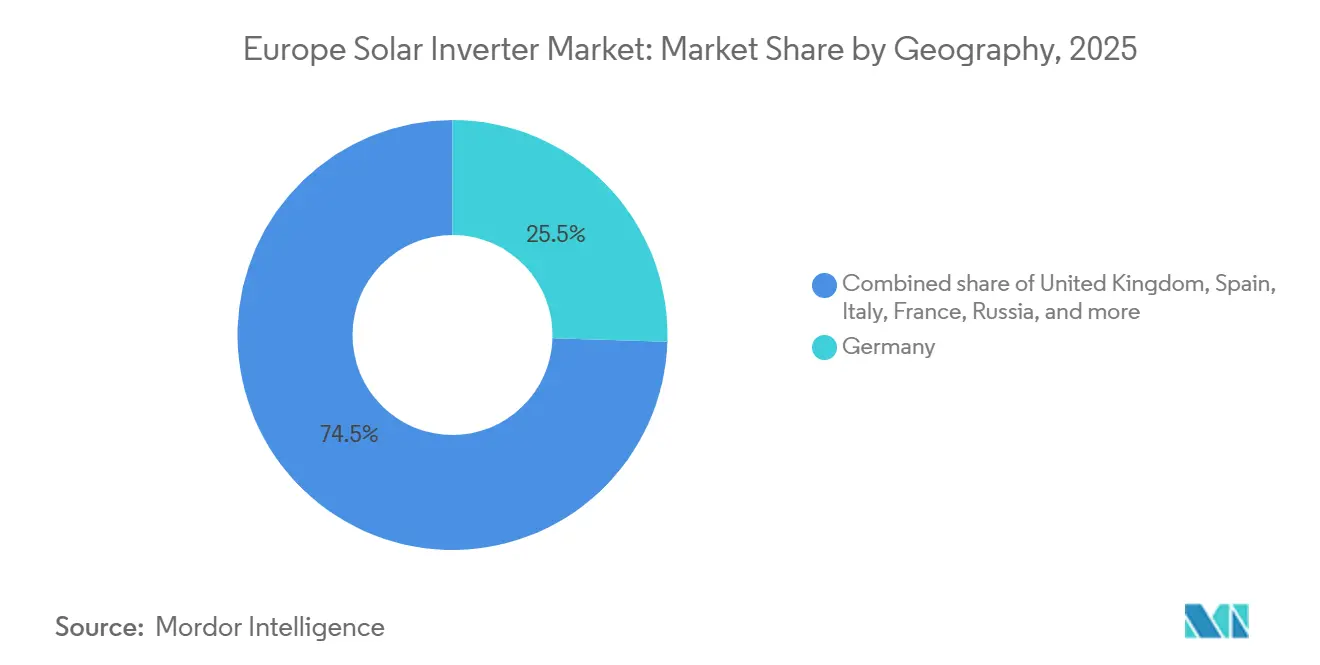
- 地域別では、ドイツが2025年に25.5%の収益を獲得し、イタリアは許認可の簡素化と2024年の記録的な新規設置を背景に最速の11.1%のCAGRが見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUフィット・フォー55およびREPowerEU展開目標 | 1.80% | EU全域、ドイツ、スペイン、イタリア、フランスが主導 | 中期(2〜4年) |
| 小売電力価格の高騰に伴う屋根設置による自家消費ブーム | 1.50% | ドイツ、オランダ、ベルギー、デンマーク | 短期(2年以内) |
| ストリングおよびハイブリッドインバーターの1ワット当たり価格の低下 | 1.20% | 南欧および東欧 | 中期(2〜4年) |
| スペイン、ポルトガル、ギリシャにおける大規模電力電力購入契約(PPA)パイプラインの加速 | 1.00% | イベリア半島、ギリシャ | 中期(2〜4年) |
| 系統形成「スマートインバーター」コードの義務化(NC RfG 2026年改定) | 0.60% | ドイツ、オランダ、フランス、イタリア | 長期(4年以上) |
| IPCEIを活用した欧州インバーター製造の国内回帰 | 0.40% | ドイツ、フランス、イタリア、スペイン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUフィット・フォー55およびREPowerEU展開目標
再生可能エネルギー42.5%という拘束力のある法律とEUソーラー戦略により、年間平均設置量は60〜70GWに引き上げられ、2019〜2023年のペースの2倍以上となります。[1]欧州委員会、「太陽エネルギー」、energy.ec.europa.eu 理事会規則2022/2577に基づく屋根設置の迅速な許認可により許可期間が3ヶ月に短縮され、ストリングインバーターおよびマイクロインバーターへの需要が誘導されました。ドイツは2024年に14.6GW、イタリアは5.3GWを追加し、政策の早期効果を裏付けています。[2]Clean Energy Wire、「グラフで見るドイツのエネルギー消費と電力構成」、cleanenergywire.org イベリア半島のパイプラインは、高い日射量とPPAが交差する地理的集中を示しています。これらの要因が総合的に、欧州太陽光インバーター市場に予測されるCAGR 6.01%を支えています。
小売電力価格の高騰に伴う屋根設置による自家消費ブーム
EU家庭用電力料金は2025年に平均1kWh当たり0.28ユーロとなり、2021年以前の水準を約40%上回り、太陽光発電+蓄電池の回収期間を7年未満に維持しています。[3]Eurostat、「電力価格統計」、ec.europa.eu ドイツの1kWh当たり0.32ユーロという小売価格が、バッテリーアービトラージ対応のハイブリッドインバーターを活用した屋根設置の波を牽引しました。オランダは2025年に余剰電力買取制度を段階的に廃止することでバッテリー導入を加速させました。[4]オランダ政府、「太陽エネルギー政策と余剰電力買取制度」、government.nl マイクロインバーターは密集した都市部の屋根における日陰対策の恩恵を受け、動的料金対応などのソフトウェア機能が主要な差別化要因となりました。住宅用の上昇トレンドは、欧州太陽光インバーター市場がプレミアムなソフトウェアリッチ製品へと傾斜している理由を説明しています。
ストリングおよびハイブリッドインバーターの1ワット当たり価格の低下
10〜50kWストリングユニットの平均販売価格は、中国の規模拡大による炭化ケイ素(SiC)歩留まりの改善により、2023年から2025年にかけて1ワット当たり0.12米ドルから0.10米ドルに低下しました。ハイブリッドモデルはさらに急激な価格下落を示し、基本的なストリング機器とのコスト差が縮小し、住宅用バッテリーの付帯率が向上しました。価格下落により、プロジェクトの内部収益率(IRR)が厳しい南欧および東欧でのアクセスが拡大しました。西欧の既存企業は、系統サービスと長期保証を強調することでマージン圧力に対抗しました。特に、系統形成対応モデルは依然として8〜12%のプレミアムを維持しており、より高い定格の電力エレクトロニクスを反映しています。
スペイン、ポルトガル、ギリシャにおける大規模電力PPAパイプラインの加速
スペインの62GWパイプラインとポルトガルの相次ぐオークションにより、2031年まで深い受注残が形成されています。セントラルインバーターは大規模でのバランス・オブ・システムコストの低さから恩恵を受けていますが、開発業者は両面型トラッカーアレイを最適化するために100〜250kWのストリングユニットをますます指定するようになっています。ギリシャの国家エネルギー・気候計画は、2030年までに太陽光発電の目標を7.7GWに引き上げています。部分的なマーチャントエクスポージャーを持つPPA構造は、キャプチャーレートを向上させる高度なインバーター制御を評価し、実績のある補助サービスファームウェアを持つサプライヤーを優遇します。したがって、欧州太陽光インバーター市場は、低コストのセントラルアーキテクチャと系統サービス収益を解放するプレミアムストリングソリューションの両方を評価します。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IGBTおよびSiC MOSFETの半導体供給ボトルネック | -0.9% | EU全域、特にドイツ、フランス、イタリア(大量需要市場)に深刻な影響 | 短期(2年以内) |
| ドイツ、オランダ、イタリアにおける系統接続の遅延とカーテールメントリスク | -0.7% | ドイツ、オランダ、イタリア(高普及率の系統) | 中期(2〜4年) |
| 輸入インバーターに対するサイバーセキュリティ審査(ENISA(欧州ネットワーク・情報セキュリティ機関)ガイドライン) | -0.4% | EU全域、特に非EU製造業者および輸入業者に影響 | 中期(2〜4年) |
| 主要市場における余剰電力買取制度インセンティブの廃止 | -0.5% | オランダ、ベルギー、オーストリア、デンマークおよびスウェーデンへの波及の可能性あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
IGBTおよびSiC MOSFETの半導体供給ボトルネック
1200V SiCデバイスのリードタイムは2025年に平均26〜32週となり、電気自動車の需要がウェーハを奪い合う中でパンデミック前の基準の2倍となりました。SMAは2024年の報告書で合計1.5GWの出荷遅延を報告しました。低スペックのIGBTへの代替は効率を低下させ熱損失を増大させ、プロジェクトマージンを圧迫します。InfineonおよびWolfspeedの新工場が2027年以降に不足を緩和する見込みですが、短期的な摩擦は続き、欧州太陽光インバーター市場の期待される成長を抑制しています。
ドイツ、オランダ、イタリアにおける系統接続の遅延とカーテールメントリスク
ドイツの接続待ち行列は2025年に40GWを超え、平均待機時間は18〜24ヶ月に達し、カーテールメントは2024年に8.2TWhに達しました。同様のボトルネックがオランダとイタリアにも存在し、送電網の整備が発電量の増加に遅れをとっています。カーテールメント率10%はプロジェクトのIRRを150ベーシスポイント削減し、短期的な調達を抑制します。開発業者はバッテリーの併設で対応しており、これはハイブリッドインバーターに有利ですが、接続の不確実性は混雑地域における欧州太陽光インバーター市場全体の拡大を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インバータータイプ別:
セントラルの優位性とマイクロインバーターの勢いセントラルユニットは2025年収益の48.6%を支配し、バランス・オブ・システム費用を最小化する単一の1〜5MWブロックが有利なスペインとポルトガルの大規模電力パイプラインに乗っています。ストリング設計は約35%のシェアで、より細かいMPPT(最大電力点追従)の粒度を必要とする商業用屋根や地形が複雑な太陽光発電所で伸びました。ハイブリッドタイプはプロシューマー向け蓄電需要の高まりの中でシェアを拡大しました。マイクロインバーターは10%弱にとどまりましたが、ドイツとオランダの屋根がモジュールレベルの最適化を好むため、2031年にかけて7.3%のCAGRで他のすべてを上回る成長が見込まれます。
規制が差別化を拡大しています。1MW超の系統形成義務は、仮想同期機能を欠く旧来のセントラル設計を脅かし、開発業者を準拠したストリング製品または次世代セントラルアーキテクチャへと誘導しています。マイクロインバーターはユニットサイズが小さいため免除されていますが、急速シャットダウンとアーク故障検出を要求する強化された安全コードから恩恵を受けています。その結果、欧州太陽光インバーター市場は、コスト競争力のあるセントラルユニットと高度なファームウェアを備えたプレミアムなマイクロまたはハイブリッドラインを両立できるサプライヤーを評価します。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


フェーズ別:
三相の優位性と単相の上昇三相機器は2025年の収益の73.4%を占め、バランスの取れた負荷フローが必須となる商業・産業用屋根および大規模電力アレイに広く普及しています。モジュール式の20〜100kW三相ストリングにより、工場は過剰設計なしに発電量を拡大できます。10kW未満のシステムに連動する単相デバイスは、住宅用の成長に沿って6.4%のCAGRが見込まれています。イタリアの2024年屋根設置5.3GWの実績は単相の勢いを裏付けています。
コンプライアンスが製品ロードマップを牽引しています。VDE-AR-N 4105などの国内規格はファームウェアの更新を要求しており、小規模サプライヤーが遅れをとることがあります。バッテリーポートと停電保護を備えたハイブリッド単相インバーターは家庭レベルでのサプライヤーロックインを強化し、欧州太陽光インバーター市場に粘着性を加えています。
接続タイプ別:
系統連系がコア、独立型ニッチが拡大系統連系製品は2025年の販売の80.7%を占め、成熟した欧州の系統と輸出指向のPPAモデルを反映しています。しかし、独立型ソリューションは2031年にかけて7.7%のCAGRで増加し、イタリアとギリシャの島嶼コミュニティがディーゼル発電を置き換えることで触媒となっています。VictronとSMAは、負荷サージと発電機同期に対応するインバーター・チャージャーで先行しています。
ハイブリッドユニットは境界を曖昧にし、系統連系の家庭が停電時に独立運転し、余剰電力買取制度が廃止される際に自家消費を最大化できるようにしています。したがって、系統連系と独立型の区別は薄れていますが、両モードが欧州太陽光インバーター市場規模予測内の全体的な需要を拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
大規模電力がリード、住宅用が急成長大規模電力システムは2025年の需要の59.1%を占め、イベリア半島のPPAとギリシャの入札スケジュールに支えられています。これらの発電所は低いLCOE(均等化発電コスト)のために大容量三相ブロックを好みます。しかし、住宅用需要は小売料金が高止まりし、理事会規則2022/2577の下で許認可が加速する中、6.8%のCAGRで拡大する見込みです。単相ハイブリッドインバーターがこのセグメントを支配し、バッテリーおよびEV充電器の付帯率を高めています。
商業・産業用屋根は約25〜30%のシェアで、より低い事業用料金が回収期間を延ばすため成長は緩やかです。しかし、デマンドチャージ管理とESG目標がこのセグメントの関連性を維持しており、特に動的料金がピークシェービングを評価する場所では顕著です。全体として、用途ミックスは緩やかながら意味のある変化を遂げており、欧州太陽光インバーター市場を複数の価値プールにわたって多様化させています。
地域分析
ドイツおよびイタリア太陽光インバーター市場
ドイは2025年に14.6 GWの新規導入と累積95 GWの設置容量を背景に25.5%のシェアを維持したが、40 GWの系統接続待ちキューと増大するカーテイルメントという課題に直面している。厳格なVDE規格およびサイバーセキュリティ審査は、深い技術サポートを持つ国内主要メーカーに有利に働いている。イタリアはDecretoSemplificazioni(許認可期間6ヶ月上限)および2024年の3.5 GW FER-Xオークションに支えられ、ブロック内で最速となる11.1%のCAGRを記録すると予測されている。屋根置き、アグリボルタイック、およびハイブリッドプロジェクトが大規模ユーティリティ発電所を超えた需要を多様化させ、柔軟なストリング型およびハイブリッド設計への購買傾向を強めている。
ヨーロッパのより広範な市場
スペインとポルトガルは2025年に合計で約18〜20%のシェアを占め、62 GWのスペインパイプラインおよびポルトガルの連続オークションによって牽引された。高日射量サイトとマーチャント型PPAの組み合わせがコスト規律を最前線に置き、価格競争力のある中国製セントラルインバーターへの扉を開いている。フランス、英国、およびオランダは15〜17%を占め、フランスのPPEは2028年までに40 GWを目標とし、英国は2030年までに50 GWを目指す一方、オランダのネットメータリング廃止がバッテリー対応製品の販売を加速させた。スカンジナビアおよび東ヨーロッパは残りのシェアを合わせて供給しており、寒冷気候および新興規格に対応した製品を提供できるサプライヤーにとって成長余地が大きい。全体的な地理的分散は、ヨーロッパ太陽光インバーター市場全体にわたってローカライズされた市場参入戦略を必要としている。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
規制環境
欧州の太陽光インバータ要件は、EUレベルの系統接続規則および製品安全コンプライアンスによってますます形成されている。発電機接続要件ネットワークコード(NC RfG、欧州委員会規則(EU)2016/631)は、TSO/DSOが国内グリッドコードに転換する技術的枠組みを提供している。ENTSO-Eは2025年11月にフェーズIIのグリッドフォーミング指針を発表し、より大規模な発電所向けにグリッドフォーミング機能へ移行する本レポートの2026年の見通しを支えている。同時に、EU市場に投入される機器の製品コンプライアンスは規則(EU)2026/1189の下で厳格化され、輸入インバータについては2026年7月15日からEN IEC 62109-3:2026への準拠が求められる。
産業政策とセキュリティ主導の調達制約もまた、ガイダンスから資金供与条件へと移行しつつある。2026年3月、欧州委員会は、公的資金を使用するプロジェクト(複数年の実施期間内)について、インバータを含む主要な太陽光部品に「EU製」要件を課すことを提案した。これは、サプライヤー戦略に既に反映されている現地化のテーマを強化するものである。また別途、「高リスク」インバータに対する公的資金制限が2026年4月に導入され、2026年5月から新規の公的支援プロジェクトに適用され、開発業者や輸入業者にとって調達審査と文書化の負担が増す一方で、既設ベースには影響を及ぼしていない。
競争環境
上位5社であるSMA Solar、Huawei、Sungrow、SolarEdge、FIMERは2025年に約55〜60%を支配し、中程度の集中度を反映しています。SMAは系統形成セントラルユニットと強力な運用・保守(O&M)サービスによりリーダーシップを維持しました。HuaweiとSungrowは積極的な価格設定、自社デバイス製造、AIを活用した監視プラットフォームにより台頭しました。SolarEdgeはDC最適化アーキテクチャにより屋根設置市場を支配しましたが、2024年の事業再編はマージン圧力を示唆しました。FIMERは2025年の資本再構成後に競争に復帰しました。
垂直統合とソフトウェア差別化が主要戦略として浮上しました。HuaweiとSungrowはチップを確保するためにSiCファブに投資し、SMAとFroniusは料金最適化とEV充電オーケストレーションを追加するためにソフトウェア企業を買収しました。独立型ニッチでは、VictronとSchneider Electricがインバーター・チャージャーの専門知識により通信タワーと島嶼マイクログリッドを獲得しました。
新興の破壊的企業としては、IQ8マイクロインバーターが系統形成運転のIEC 62109認証を取得したEnphaseと、保証リードタイムを短縮するためにロッテルダムにサービスハブを開設したGoodWeが挙げられます。市場はこのように低コスト層とプレミアム系統サービス層に二極化しており、ENTSO-Eのコードが厳格化するにつれてこの分裂は拡大する可能性が高いです。したがって、欧州太陽光インバーター市場は、ハードウェアコストと同様に継続的なファームウェア進化とローカルサービスの深さを評価します。
欧州太陽光インバーター産業リーダー
FIMER SpA
SMA Solar Technology AG
Huawei Technologies
Sungrow Power Supply
SolarEdge Technologies
- *免責事項:主要選手の並び順不同
ヨーロッパ太陽光インバーター市場
- SMA Solar Technology AG
- Huawei Technologies Co. Ltd.
- Sungrow Power Supply Co. Ltd.
- SolarEdge Technologies Inc.
- FIMER SpA
- Fronius International GmbH
- Schneider Electric SE
- Siemens AG
- Delta Energy Systems Inc.
- GoodWe Power Supply Co. Ltd.
- Growatt New Energy
- Enphase Energy Inc.
- KACO new energy GmbH
- Power Electronics España
- Ingeteam S.A.
- Omron Corporation
- General Electric Company
- Victron Energy B.V.
- Ginlong Technologies (Solis)
- Mitsubishi Electric Corporation

市場機会と将来展望
公的資金に関連した調達の変化は、信頼できるサプライチェーンを認証・支援できるサプライヤーにとっての空白領域を生み出している。欧州委員会が2026年3月に提案した太陽光インバータ向け(公的資金を使用するプロジェクトを対象とした)「EU製」要件、および2026年4月に決定され2026年5月に施行された「高リスク」インバータへの公的資金制限は、EPC業者や開発業者に承認ベンダーリスト、文書、保守性の見直しを迫っている。サプライヤーにとって、これは欧州拠点の製造・サービス網、そしてハードウェアとともに検証可能なサイバーセキュリティ体制やコンプライアンス文書を提供することに具体的な価値があることを示している。
グリッドフォーミング挙動へのグリッドコード転換と、より厳格な安全コンプライアンスもまた、コモディティのみの提供に対する高付加価値の制御・ソフトウェア層の重要性を高めている。ENTSO-Eのフェーズ IIグリッドフォーミング指針(2025年11月)と、輸入インバータに対するEN IEC 62109-3:2026の2026年7月15日発効は、特に1MWを超えるプロジェクトや蓄電併設型太陽光において、高度な制御、認証準備、ライフサイクルサポートを購買決定に持ち込んでいる。サプライヤーの動きもこの方向性を裏付けている。FIMERとEsmann Groupとの5年間の枠組み契約、およびGotionとの承認サプライヤー関係(いずれも2026年6月に正式化)は、蓄電と統合し、欧州全体で進化するグリッドサービスおよびコンプライアンス要件を満たす、バンカブルなインバータプラットフォームへの需要を示している。
Recent Industry Developments in ヨーロッパ太陽光インバーター市場
- 2026年6月:Huawei Digital Powerは、そのESSソリューションブランドをLUNAからLUTERRAへアップグレードし、次世代のSmart String Grid-Forming ESSプラットフォームを発表した。この更新は、グリッド支援機能やシステムレベルの制御をますます重視する欧州プロジェクト向けに、インバータと蓄電を組み合わせた提案を強化するものである。
- 2026年2月:Sungrowは、ポーランドのヴァウブジフ経済特区における2.30億ユーロの製造投資を発表した。65,400平方メートルの計画中の施設は、年間20GWのインバータ容量と年間12.5GWhのESS容量に対応する設計となっている。現地化された製造は、納期、アフターサービス物流、および欧州の一部地域でますます重視されている公共調達の現地化要件を支えるものである。
- 2025年12月:Schneider Electricは、Energy Teamの株式25%を取得し、そのEcoStruxureプラットフォームに動的料金応答機能を追加した。この取引は、欧州の消費者や産業・商業施設が自家消費と価格シグナルを最適化する中で、分散型PVおよびハイブリッドインバータを中心としたソフトウェア主導のエネルギー管理への移行を強化するものである。


ヨーロッパ太陽光インバーター市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、欧州全域での設置向けに販売される太陽光PVインバータから得られる収益を対象とし、これによりパネルからのDC電力が家庭、企業、ユーティリティ規模の発電所向けの系統または利用可能なAC電力に変換される。
範囲の除外:太陽電池パネル、設置構造物、単体のトランス、およびインバータの販売価格に組み込まれていない限り、より広範なEPCおよびO&Mサービスは除外される。
セグメンテーション概要
- インバータータイプ別
- セントラルインバーター
- ストリングインバーター
- マイクロインバーター
- ハイブリッド/バッテリー対応インバーター
- フェーズ別
- 単相
- 三相
- 接続タイプ別
- 系統連系
- 独立型
- 用途別
- 住宅用
- 商業・産業用
- 大規模電力用
- 地域
- ドイツ
- 英国
- スペイン
- イタリア
- フランス
- 北欧諸国
- オランダ
- ロシア
- その他欧州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは欧州の境界を設定し、定義をバリューチェーンが収益を報告する方法に合わせ、再現可能な公的信号でモデルを固定するために使用された。参照した情報源には、Eurostatのエネルギー統計、再生可能エネルギー目標や支援制度に関する欧州委員会および各国エネルギー機関、ENTSO-Eの系統関連公表資料、IEA PVPSの国別ノート、製造・展開の文脈に関するSolarPower Europeの最新情報などが含まれる。
これらの信号を実用的なサイジングシートに変換するため、輸出入貿易統計、製品認証・安全規格に関する注記、および関連する場合はユーティリティ規模プロジェクトの公共調達を確認した。企業の年次報告書や投資家向け説明資料は、製品構成の変化(ストリング、集中型、ハイブリッド、マイクロ)、販路、価格動向を把握するために使用された。企業財務や特許を追跡する一部の有料サブスクリプションは、製品発表を照合し、出荷タイミングにおける死角を減らすために使用された。上記の情報源は例示であり、収集、検証、明確化のために他の公開文書やデータ表も検討された。
一次インタビューおよび調査
一次調査は、メーカー、流通業者、設置業者、ユーティリティおよび産業・商業向け購買者を含む、インバータサプライチェーン参加者や太陽光プロジェクト関係者へのインタビューおよび短期調査に重点を置いた。得られた情報は、国別の需要要因、典型的なシステム構成(単相対三相)、および電力クラス別の現実的な価格帯を確認するため、さらに出荷や価格タイミングに関して弱かったデスクソースの前提を検証するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:35% | CXO:18% |
| 中堅層:44% | 機能/事業部門リーダー:38% |
| 小規模プレーヤー:21% | マネージャー:44% |
市場規模算定と予測
市場規模算定は、欧州の太陽光導入量と更新活動をインバータ需要に結びつけるトップダウン構築から開始し、その後、需要を用途および典型的なシステム設計によって分割した。最終市場が価値指標であるため、単位需要は国別の平均販売価格帯を通じて収益に変換され、その合計値が地域レベルに集計された。
モデルにおける主要な入力には、主要欧州各国の年間PV設置量、住宅用対商業・産業用対ユーティリティ規模プロジェクトの構成比、単相対三相システムの比率、オングリッド対オフグリッド構成の採用率、パワーエレクトロニクスのコスト動向および保証・サービスパッケージに連動した価格動向が含まれる。公表データの粒度が十分でない場合には、主要チャネルにおけるサンプリングされたASPタイミングと推定出荷量の比較、および流通業者からの受注パターンに関するフィードバックなど、選択的なボトムアップ確認を追加し、合計を調整した。予測については、許認可および系統接続の進捗ペース、インセンティブの継続性、更新サイクルに関するシナリオ分析を実施し、インタビューを行った専門家が最も可能性が高いケースとして述べた内容に最終的な経路を一致させた。
データ検証と更新サイクル
結果は、PV導入軌道との整合性、関連機器カテゴリーの貿易フロー、在庫水準や配送リードタイムに関するインタビューベースのチャネル信号など、複数の観点からのトライアンギュレーションによって検証された。モデルに急激な変化が見られた場合には、国ごとに要因を再検討し、その差異が業務上の観点から説明できるまで前提を再確認した。
承認前には、第二のアナリストが計算、範囲マッピング、主要な感度分析を確認し、誤りが見過ごされることのないようにした。レポートは年次で更新され、政策変更、供給の混乱、大幅な価格リセットなどの重大事象が発生した場合には臨時更新が実施される。提供直前には最終スキャンが行われ、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceの欧州太陽光インバータ市場推定値と他の公表推定値との比較
欧州の太陽光インバータに関する公表市場規模は、主に情報源によって計算規則が異なるため、常に一致するわけではなく、含まれる内容の小さな違いでも合計値が変動する可能性がある。通貨のタイミング、ハイブリッドユニットの扱い、更新需要を明示的にモデル化しているかどうかも、このばらつきの一般的な要因である。
ベンチマーク表は、その差異が主に範囲と価格設定ロジックによって説明できることを示している。Mordor Intelligenceのモデルでは、欧州全域の住宅用、商業・産業用、ユーティリティ規模の太陽光発電プロジェクトに販売されたインバータハードウェアの価値が計上され、蓄電池システムはPVインバータ出荷の一部として収益が計上されない限り、範囲外となる。
ベンチマーク比較
| 情報源 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.98 B (2025) | |
| 業界誌B | USD 4.80 B (2024) | 追加のパワーコンバージョンおよび付帯システム収益を含むより広い定義を使用しているとみられ、異なる通貨タイミングを適用しているため、インバータのみの計算に比べて報告値が高くなっている。 |
| 地域コンサルティング会社A | USD 4.10 B (2025) | 蓄電池インバータおよび改修用蓄電対応パワーコンバージョンを合計に含めている可能性が高く、また電力クラス別のASPについて異なる国別カバレッジと平均化手法を使用しているため、最終合計が変化する。 |
全体として、この比較は、範囲の整合性と再現可能な入力が使用可能な合計値の主要な決定要因であることを示している。価値構築を設置および更新の信号に結びつけ、その後チャネルからのフィードバックで価格帯を確認することにより、新たな国別データが入手可能になった際に再現できる明確な手順に追跡可能な推定値が維持される。


レポートで回答される主要な質問
2031年までに欧州太陽光インバーター市場はどのくらいの規模になりますか?
市場はCAGR 6.01%で2031年までに41億8,000万米ドルに達すると予測されています。
欧州で最も急速に成長しているインバータータイプはどれですか?
マイクロインバーターは、高価格電力市場における屋根設置を主導として、2031年にかけて7.3%のCAGRで増加する見込みです。
なぜ系統形成機能が義務化されつつあるのですか?
ENTSO-Eの2026年コード改定は、化石燃料発電機が退役するにつれて周波数を安定させるため、大規模プロジェクトに対して合成慣性と電圧サポートの供給を義務付けています。
2031年までに最も高い成長ポテンシャルを持つ国はどこですか?
イタリアは許認可の簡素化と積極的なFER-Xオークションに牽引され、11.1%のCAGRで最速の見通しを示しています。
半導体不足はインバーター価格にどのような影響を与えていますか?
IGBTおよびSiC MOSFETの供給制限によりリードタイムが長期化し、系統形成モデルに8〜12%のコストプレミアムが維持されており、広範な価格下落を部分的に相殺しています。
ハイブリッドインバーターは住宅用普及においてどのような役割を果たしていますか?
ハイブリッドユニットは余剰電力買取制度の廃止時にバッテリー統合と自家消費を可能にし、ドイツとオランダではデフォルトの選択肢となっています。
最終更新日:



