
ヨーロッパ eコマース ウォッチ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
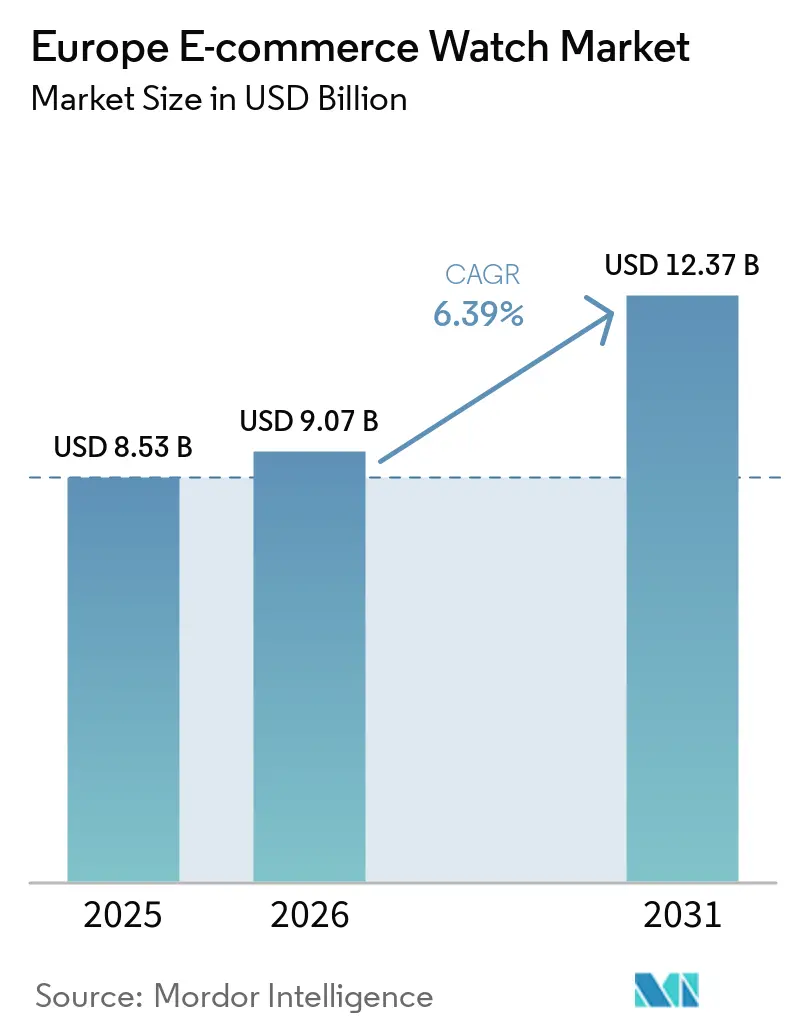
| 基準年の市場規模 (2025) | 8.53 十億米ドル |
| 市場規模 (2026) | 9.07 十億米ドル |
| 市場規模 (2031) | 12.37 十億米ドル |
| 成長率 (2026 - 2031) | 6.39 % |
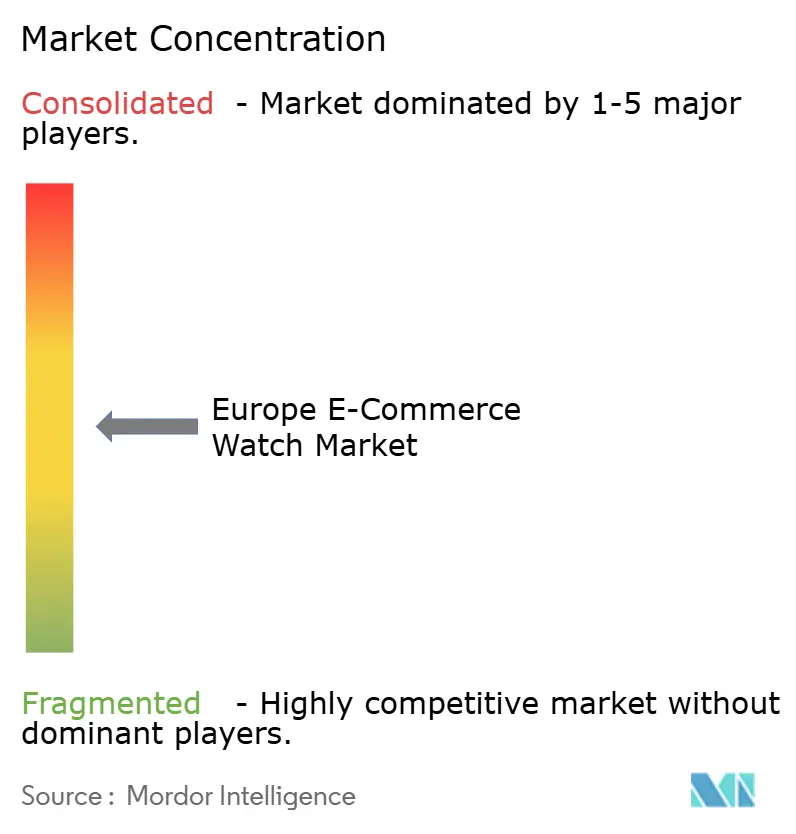
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ eコマース ウォッチ市場分析
ヨーロッパ eコマース ウォッチ市場規模は、2025年の85.3 ビリオン 米ドルから2026年には90.7 ビリオン 米ドルへと成長し、2026年〜2031年にかけてCAGR 6.39%で2031年までに123.7 ビリオン 米ドルに達すると予測されています。強固なブロードバンドインフラにより、デスクトップおよびモバイルプラットフォームにわたるシームレスなオンラインショッピング体験が実現されており、モバイルコマースの普及拡大は消費者の購買行動の進化とデジタル成熟度を反映しています。特に高級時計における高額オンライン取引に対する消費者の信頼が、伝統的な時計メーカーとデジタルファーストブランドの双方において市場成長を牽引し続けています。スマートウォッチにおける心拍数トラッキング、睡眠分析、ストレスモニタリング、血中酸素測定、詳細なフィットネス指標などの高度な健康モニタリング機能の統合が、消費者の継続的な関心を維持し、普及を促進しています。市場の成長は、さまざまな価格帯にわたるプレミアムポジショニング、伝統的・スマート時計の双方におけるジェンダーニュートラルなデザイントレンドの高まり、そして確立された高級ブランドの認証済み中古時計に対する持続的な需要によってさらに支えられており、コレクターとコスト意識の高い消費者の双方に訴求しています。
主要レポートポイント
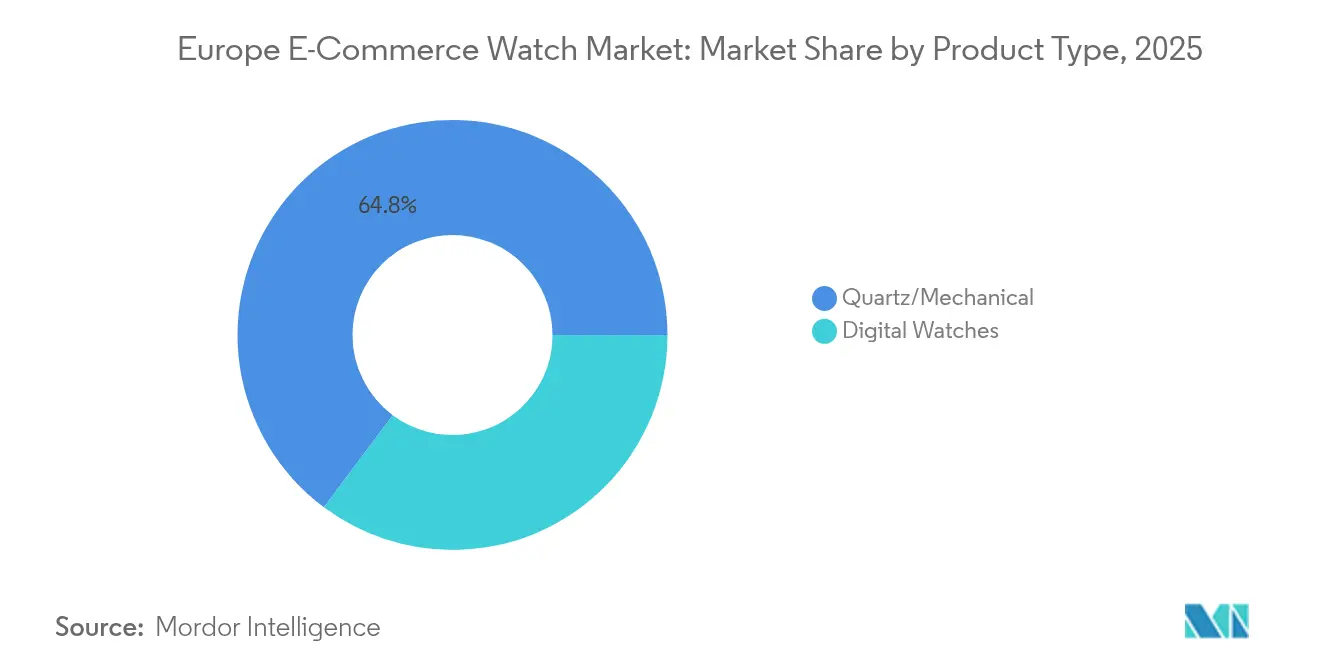
- 製品タイプ別では、クォーツ/機械式時計が2025年のヨーロッパ電子商取引時計市場シェアの64.80%を占め、デジタル時計は2031年に向けて6.75%のCAGRで拡大する見込みです。
- カテゴリー別では、マスセグメントが2025年のヨーロッパ電子商取引時計市場規模の67.96%のシェアを占め、プレミアムセグメントは2031年まで7.13%のCAGRで成長すると予測されています。
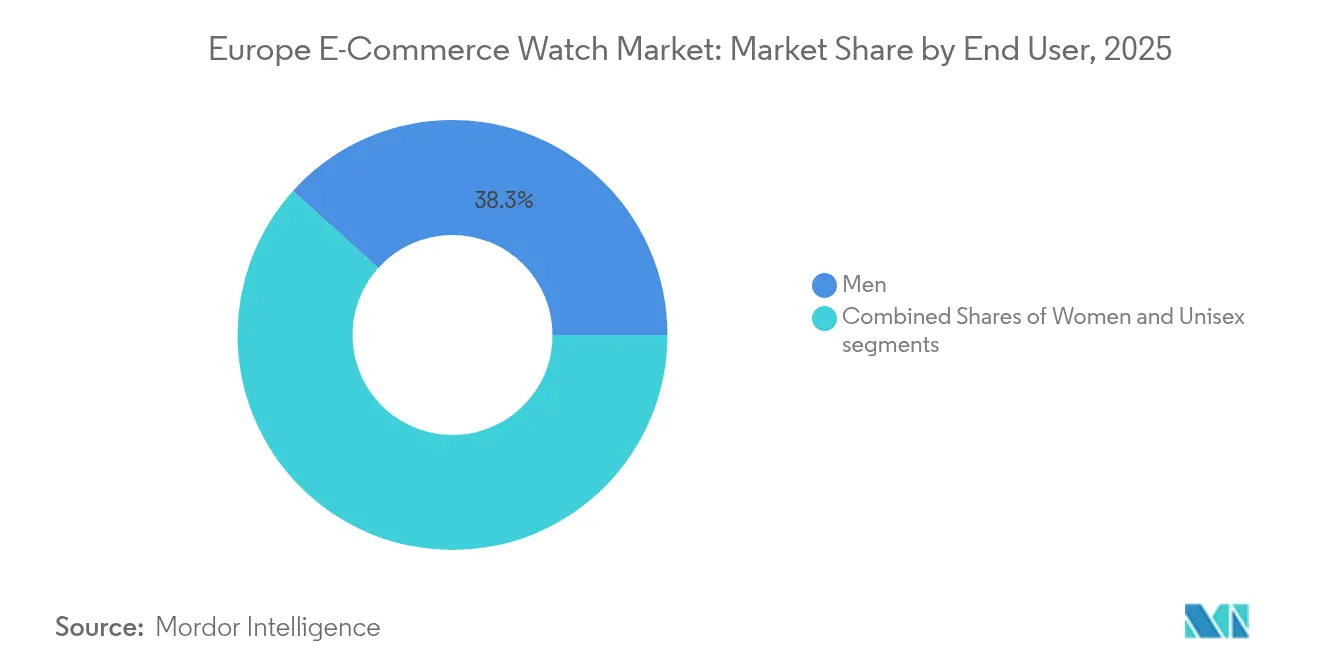
- エンドユーザー別では、男性が2025年に38.31%のシェアでリードしており、ユニセックスモデルは2026年から2031年にかけて7.48%のCAGRで拡大しています。
- プラットフォーム別では、サードパーティマーケットプレイスが2025年に81.04%の収益シェアで支配的であり、8.07%のCAGRで先行しています。
- 地域別では、イギリスが2025年に20.41%の市場シェアに貢献しており、スペインは2031年まで8.45%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響率(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 柔軟かつ多様な決済オプション | +1.2% | 西ヨーロッパ、北欧諸国 | 短期(2年以内) |
| 消費者の購買を促すプロモーションおよびディスカウント | +0.8% | 南ヨーロッパ、東ヨーロッパ | 短期(2年以内) |
| 技術的進歩 | +1.5% | ドイツ、イギリス、オランダ | 中期(2〜4年) |
| スマートフォンおよびインターネット普及率の向上 | +0.9% | 東ヨーロッパ、南ヨーロッパ | 中期(2〜4年) |
| ソーシャルメディアプラットフォームおよびセレブリティによる推薦の影響 | +1.1% | 西ヨーロッパ、イギリス | 短期(2年以内) |
| プレミアムおよびラグジュアリー時計に対する需要の高まり | +1.3% | 西ヨーロッパ、ドイツ、フランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
柔軟かつ多様な決済オプション
Payablが、ヨーロッパの消費者の43%が複雑なチェックアウトプロセス、限られた決済オプション、および不十分な決済認証方法を理由に購入を放棄していると報告しているように、決済の柔軟性は販売転換における重要な要素となっています [1]。PayPalはヨーロッパ全域で50%の利用率を誇り、強固な不正行為防止および購入者保護ポリシーを通じて、信頼性と安全性の高い決済手段を消費者に提供し、支配的な地位を維持しています。カード決済の増加と現金利用の減少に伴い、モバイル決済の嗜好がヨーロッパの小売業を変革しており、全年齢層においてデジタル取引の利便性、安全性、および迅速性、ならびにコンタクトレス決済技術の統合拡大が牽引しています。この変化は、取引額が消費者の一回払い上限を超えることが多いラグジュアリー時計の電子商取引に恩恵をもたらしており、分割払い、デジタルウォレット、後払いオプションなど高額購入に対応する柔軟な決済ソリューションが必要とされています。欧州決済イニシアチブによる統一決済システムの開発は、決済プロセス、規制、および決済メカニズムの標準化により国境を越えた取引障壁の削減を目指しており、小規模な時計小売業者が国際市場で確立されたマーケットプレイスプラットフォームと競争できるようにしつつ、地域の決済基準およびセキュリティプロトコルへの準拠を確保しています。
技術的進歩
スマートウォッチメーカーは、AIコーチング、高度なバイオセンサー、およびデジタル識別機能をデバイスに組み込んでいます。AIコーチング機能は、個人ユーザーデータおよびアクティビティパターンを活用して、パーソナライズされたフィットネス推奨、ワークアウトガイダンス、およびリアルタイムパフォーマンス分析を提供します。Samsungは2025年第1四半期に販売台数が74%増加し、コネクテッドウェルネスデバイスに対する強固な消費者需要を実証しました。スイスのメーカーは、真贋確認および二次市場取引のためのブロックチェーンベースの証明書を導入しています。これらの証明書は透明な所有権記録を確立し、ラグジュアリー時計セグメントにおける偽造品対策を行うとともに、サービス履歴およびメンテナンス記録を文書化します。非侵襲的グルコース測定や睡眠追跡などの高度な健康モニタリング機能の追加により、スマートウォッチはフィットネストラッカーから包括的な健康管理ツールへと変容しました。睡眠モニタリングには、睡眠段階の分析、呼吸パターン、心拍変動、および睡眠質改善のためのカスタマイズされた推奨事項が含まれます。これらの技術的発展は、消費者が包括的な健康インサイトと予防ケア機能を提供するデバイスを求めるにつれ、特にプレミアムおよびヘルスフォーカスセグメントにおいて市場の成長を牽引しています。
ソーシャルメディアプラットフォームおよびセレブリティによる推薦の影響
Instagram、TikTok、YouTubeなどのソーシャルメディアプラットフォームは、時計愛好家を影響力のあるコンテンツクリエイターへと変貌させており、製品の詳細なレビュー、技術仕様、歴史的背景、ムーブメント分析、ブランド比較、および実機デモンストレーションを提供することで消費者の購買決定を形成しています。コンテンツクリエイターとフォロワーとのコメントやライブQ&Aセッションを通じた定期的なエンゲージメントにより、ラグジュアリー時計における信頼性と専門性の認識が高まります。伝統的なブランドアンバサダーおよびセレブリティによる推薦は、新製品発売、特別版、および限定リリースの際に引き続き憧れの価値と市場への関心を生み出しています。詳細な製品開封動画、リスト着用ショット、ムーブメントデモンストレーション、マクロフォトグラフィー、ストラップ交換、リアルタイムオークションストリーム、および価格トレンド分析を特集する動画コンテンツが、消費者をオンラインマーケットプレイスへと誘導し、ヨーロッパのオンライン時計市場における取引の勢いと市場参加を高めています。
プレミアムおよびラグジュアリー時計に対する需要の高まり
ヨーロッパの消費者はラグジュアリー時計を家宝としての品であり、かつ投資資産として捉えています。スイス時計産業連合会によれば、2024年には特定の時計モデルが公認プラットフォームで小売価格の最大200%で取引されました [2]。安全な決済システム、デジタル認証証明書、および信頼性の高い仲介サービスによって強化された中古市場は、若い専門家がラグジュアリー時計市場に参入することを可能にしています。このアクセシビリティは、厳格な検証プロセスおよび安全な取引メカニズムと相まって、ヨーロッパ電子商取引時計セグメントにおける価値安定性と市場信頼性の維持に貢献しています。これらの取引を支えるデジタルインフラには、ブロックチェーンベースの所有権追跡、専門的な認証サービス、および保険付き配送オプションが含まれており、市場の信頼性をさらに強化しています。高度な検証技術と安全な決済ゲートウェイの統合により、偽造リスクや不正インシデントも低減されており、ヨーロッパの中古時計市場は買い手と売り手の双方にとってより信頼性の高いものとなっています。さらに、市場は正規ディーラー、オークションハウス、およびデジタルプラットフォーム間の確立されたパートナーシップから恩恵を受けており、ラグジュアリー時計取引のための強固なエコシステムを形成しています。
阻害要因影響分析*
| 阻害要因 | (〜)CAGRへの影響率(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 偽造品の流通 | -1.4% | 国内、特に東ヨーロッパ | 長期(4年以上) |
| フルフィルメントおよび配送における物流上の課題 | -0.9% | 国境を越えたヨーロッパ、遠隔地域 | 中期(2〜4年) |
| 実店舗および代替小売チャネルとの競争 | -1.1% | 西ヨーロッパ、確立されたラグジュアリー市場 | 中期(2〜4年) |
| 生産コストおよび運営コストの上昇 | -0.7% | 製造拠点、サプライチェーン依存地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造品の流通
偽造ウォッチの急増は、ウォッチ市場におけるブランドの信頼性と消費者の信頼を脅かしています。Eコマースプラットフォームは、偽造業者が高度なソーシャルメディアマーケティングおよび直接消費者向け流通チャネルを活用するなか、ブランドを保護ながらマーケットプレイスのアクセシビリティを維持することにますます困難を来しています。偽造品取引の増加は、正規のウォッチメーカーおよび小売業者に多大な収益損失をもたらすとともに、粗悪な素材および製造工程を通じて消費者の安全を損なっています。2024年、Chrono24は偽造品対策として真正性検証プログラムを導入し、高度なデジタル認証技術および専門家による検証プロセスを実装しました。しかしながら、高度な偽造技術は引き続き認証プロセスに課題をもたらしており、偽造業者は高品質な素材を採用しシリアルナンバーを複製しています。欧州連合のデジタルサービス法の施行により、オンラインプラットフォームに対する包括的な規制枠組みが確立され、義務的なデューデリジェンス要件およびプラットフォームと権利保有者間の協力強化を通じて、偽造品の特定および削除手続きが改善される可能性があります。
実店舗との競争
伝統的な小売チャネルは、特に顧客が製品の実物確認とパーソナライズされたサービスを好む高額購入において、ラグジュアリー時計販売を支配しています。正規ディーラーは、包括的なメーカー保証、充実したアフターセールスサポート、およびオンラインプラットフォームでは完全には再現できない本物のブランド体験を提供しています。これらのディーラーは専門的な知識、認証サービス、および詳細な製品知識を提供し、重要な購入のための信頼できる環境を創出しています。2023年12月、フランス当局がRolexに対してオンライン販売を制限したとして9,160万ユーロの罰金を科したことは、厳格なブランド管理の維持とデジタル流通チャネルの拡大との間の複雑な対立を示しています。実店舗は、インタラクティブなディスプレイ、パーソナライズされたコンサルテーション、没入型のブランドストーリーテリングを通じてブランドを展示しながら、オンライン販売チャネルもサポートする洗練された体験型スペースへと進化しています。ラグジュアリー時計の小売業者は、バーチャル試着、詳細な製品設定、シームレスな在庫アクセスを提供し、デジタルによる製品発見と店舗での購入を組み合わせた包括的なオムニチャネルアプローチを採用することで、プレミアムな市場ポジションを守りながら若い消費者を引き付けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
クォーツ/機械式セグメントが支配的地位を示す中、デジタルイノベーションが加速ヨーロッパ eコマース ウォッチ市場は、2025年においてクォーツ・機械式ウォッチが売上の64.80%を占めており、デジタルウォッチは2031年にかけてCAGR 6.75%が見込まれています。市場成長は、包括的な健康モニタリングシステム、統合型決済機能、高度なAI搭載機能を提供するコネクテッドウェアラブルによって牽引されており、特に35歳未満の消費者を引き付けています。機械式ウォッチは、その卓越した耐久性、精巧な職人技、および投資価値を重視するコレクターを通じて市場ポジションを維持しています。デジタルウォッチセグメントは2030年までに倍増すると予測されており、ヘリテージ時計は限定生産数、歴史的意義、および検証済みの真正性によってその価値を維持しています。
スマートウォッチセグメントは、継続的な製品アップデート、技術革新、および戦略的なモバイルキャリアとのパートナーシップを通じて拡大しています。ヨーロッパのモバイル通信事業者は、高度な決済アプリケーションを統合し、バンドルサービスパッケージを提供することで普及を促進しています。伝統的な時計メーカーは、高度なデジタル機能と古典的なデザイン要素および伝統的な時計製造の専門技術を組み合わせたハイブリッドモデルを開発することで対応しています。認定中古機械式ウォッチ市場は、確立されたオンラインプラットフォームと信頼性の高い認証プロセスを通じて安定性を示しており、ヨーロッパのオンラインウォッチ市場における持続的な需要と市場の成熟度を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
カテゴリー別:
プレミアムセグメントがマス市場の成長を上回るマスウォッチは、ヨーロッパ eコマース ウォッチ市場における2025年の売上高の67.96%を占めており、プレミアムウォッチはCAGR 7.13%という堅調な成長を示しています。消費者の嗜好は、低価格の時計を複数購入するよりも、単一の高品質な計に投資する方向へと移行しており、これにより市場全体の平均取引額が大幅に増加しています。このセグメントの持続的な成長は、慎重に管理された年間生産量、透明性が高く体系化されたウェイティングリストシステム、および美術館水準を満たす卓越した職人技によって牽引されています。
マスマーケットセグメントは、戦略的なプロモーション活動と季節的な割引イベントを通じて相当な販売量を維持し、市場に新規参入する顧客にとってアクセスしやすい価格帯を確保しています。認定中古市場は、プレミアム時計の重要な代替取得チャネルとして機能し、正規ブティックと比較して待ち時間を大幅に短縮しています。プレミアムウォッチのヨーロッパオンライン市場は、洗練されたクロスボーダー配送インフラとヨーロッパ全域で標準化された包括的な保証サービスの恩恵を受けながら拡大し続けています。
エンドユーザー別:
メンズ時計が最大市場シェアを維持する中、ユニセックスセグメントが世代的変化を捉えるメンズ時計は38.31%の市場シェアを維持しており、ユニセックス時計セグメントは、柔軟なサイズオプションに対するミレニアル世代とZ世代の嗜好に牽引され、2031年まで7.48%のCAGRで成長すると見込まれています。これらの世代は、伝統的な性別の境界を超えたタイムピースをますます求めています。交換可能なダイアル、ストラップ、およびモジュラーブレスレットを含むカスタマイズ機能により、従来の性別分類を超えたパーソナライゼーションが可能となっています。ヨーロッパのオンライン時計市場は、性別固有のカテゴリーよりもフィット感の寸法を優先する高度な検索機能を実装することでこのトレンドに対応しており、消費者はラグからラグまでの正確な計測値とケース寸法に基づいて時計をフィルタリングできるようになっています。
確立されたコレクターネットワーク、ヘリテージコレクション、および伝統的な製品ラインがメンズ時計セグメントの成長を支えています。レディースセグメントは、女性の管理職への登用拡大と購買力の向上と相関して堅調な成長を示しています。しかし、ユニセックス時計は最も成長の速いカテゴリーであり、メーカーは多様な手首のサイズに対応する汎用性の高い36〜40 mmケースサイズに注力しています。このデザイン哲学の転換は、ヨーロッパ電子商取引時計市場における性別固有の分類よりも個人のフィット感の嗜好を優先するサイズインクルーシブな提供へと向かう市場の進化を反映しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
プラットフォームタイプ別:
サードパーティマーケットプレイスがデジタルコマースを支配サードパーティポータルは2025年のオンライン時計販売の81.04%を占め、2031年まで8.07%のCAGRを維持すると見込まれています。これらのプラットフォームは、新品および中古タイムピースを含む価格帯全体にわたる包括的な製品選択、真贋保証と返品ポリシーを備えた強固な購入者保護プログラム、および分割払いによる統合型ファイナンスオプションを通じて市場をリードしています。デジタルサービス法の実施により、主要プラットフォームは文書化および定期監査を通じて事業者販売者を確認することが義務付けられ、ヨーロッパ市場のプレミアム時計購入者に対する透明性が向上しています。
ブランド所有のストアフロントは、管理された価格設定とブランドに特化したデジタル体験を通じて市場ポジションを維持しています。マーケットプレイスは広範なリーチを提供する一方で、ブランドはプラットフォーム手数料や複数の販売者からの直接的な価格競争に直面しています。これに対応するため、ブランドはまず自社ウェブサイトで製品を発売し、その後残りの在庫をマーケットプレイスに流通させています。Chrono24のようなプラットフォームは、認定専門家によるタイムピースの認証、所有権履歴を含むデジタル証明書の提供、およびエスクローサービスの提供により市場での存在感を確立しています。これらのサービス強化により顧客維持率が向上し、市場における取引額が増加しています。
地域分析
イギリス eコマース ウォッチ市場
イギリスはヨーロッパのeコマース ウォッチ市場における取引額の20.41%を占めており、確立された物流ネットワーク、高いクレジットカード普及率、および重要なラグジュアリー市場の存在によって支えられています。ロンドンの金融セクターは固な裁量的支出を維持し、免税ショッピングを求める国際観光客を引き付けており、越境販売に貢献しています。グローバルラグジュアリーブランドの優位性と、オンライン認証サービスに対する消費者の高い信頼が、イギリスのオンラインウォッチ取引をさらに促進しています。
スペイン eコマース ウォッチ市場
スペインは、中産階級の富の増大、高いスマートフォン普及率、およびデジタル企業に対する政府支援に牽引され、2031年までに8.45%のCAGRを見込んでいます。世界銀行のデータによると、スペインの一人当たりGDPは2020年の27,233.9米ドルから2024年には35,297米ドルに増加しました。スペインのeコマースプラットフォームへのバーチャル試着技術の統合は、フィット感への自信とコンバージョン率を向上させています。Z世代のステートメントアクセサリーへの嗜好が、市場におけるプレミアムウォッチ需要を牽引しています。さらに、ファッションインフルエンサーや地元セレブリティとのコラボレーションが、オンラインプラットフォームの若年層へのリーチを後押ししています。
よ広いヨーロッパ市場
ドイツ、フランス、イタリアは、強固なブランド認知度を持つ確立された市場を形成しています。フランスの消費者は、世界的に見ても一人当たりのラグジュアリー支出が最も高い水準にあります。ドイツの技術文化は精密時計への需要を支え、イタリアの小売業者は独立系時計メーカーの専門コレクションを提供しています。オランダとスウェーデンは完全なデジタル統合の恩恵を受けており、デビットカードの広範な利用と効率的な小包配送システムが高い平均注文額を生み出しています。ポーランドを含む東ヨーロッパ諸国は、小規模な基盤から二桁の数量成長を示しており、配送時間を短縮するヨーロッパの物流ネットワークの恩恵を受けています。これらの市場特性が、ヨーロッパのオンラインウォッチ市場における地域的成長を維持しています。
競合状況
ヨーロッパのオンライン時計市場は、断片化した構造を特徴とする中程度の競争強度を示しています。Rolexなどの伝統的なスイスメーカーは、限定生産とヘリテージを軸としたブランドナラティブを通じて価格決定力を維持しています。AppleやSamsungなどのテクノロジー企業は、高度なバイオメトリック機能と統合エコシステムを提供することで競争し、市場の消費者基盤を拡大しています。認証済みラグジュアリー再販セグメントを中心とするオンラインマーケットプレイスプラットフォームは、製品の発見と価格の透明性に影響を与える重要な仲介者として機能しています。伝統的な職人技術とテクノロジー主導のイノベーションの共存は、ヨーロッパの多様な時計購買層の嗜好の進化を浮き彫りにしています。
市場参加者はさまざまな戦略的アプローチを示しています。Rolexは希少性を維持するために2024年に生産量を2%削減し、Appleは2025年モデルに向けて血圧モニタリング機能の開発に注力しました。Chrono24は偽造品対策としてブロックチェーンベースの認証証明書を導入しました。Samsungはヨーロッパの主要通信事業者とパートナーシップを締結し、健康アプリケーションを統合しました。これらの取り組みは、ヨーロッパ電子商取引時計市場における市場プレゼンスと顧客維持をめぐる継続的な競争を反映しています。
市場にはいくつかの成長機会が存在します。ジェンダーニュートラルな時計コレクションが若い消費者の間で人気を集めており、リサイクル素材やカーボンニュートラルな配送オプションなど環境に配慮した機能がサステナビリティを重視する顧客を引き付けています。メンテナンスサブスクリプションや下取り保証プログラムなどのサービスベースの提供により、顧客関係の強化が図られています。柔軟な決済オプション、認証サービス、および効率的な国際配送を効果的に組み合わせた企業が市場シェアを拡大する立場にあります。変化するライフスタイルトレンドや倫理的消費の価値観に積極的に対応するブランドは、長期的成長に向けて優位な立場にあります。
ヨーロッパ eコマース ウォッチ産業のリーダー企業
-
Apple Inc.
-
Huawei Technologies Co. Ltd.
-
Fossil Group Inc.
-
Rolex SA
-
The Swatch Group Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ Eコマース ウォッチ市場 このレポートでカバーされる企業
- Apple Inc.
- Huawei Technologies Co. Ltd.
- Samsung Electronics Co. Ltd.
- Fossil Group Inc.
- Rolex SA
- The Swatch Group Ltd.
- Google LLC
- Garmin Ltd.
- Compagnie Financiere Richemont SA
- Citizen Watch Co. Ltd.
- Seiko Group
- Casio Computer Co. Ltd.
- Xiaomi Corp.
- Zepp Health Corp
- LVMH Moet Hennessy Louis Vuitton SE
- Chrono24 GmbH
- NOMOS Glashttue/SA
- UHRENFABRIK JUNGHANS GMBH & CO.KG.
- Maurice Lacroix SA
- Citychamp Watch & Jewellery Group Ltd.
最近の産業開発事情 ヨーロッパ Eコマース ウォッチ市場
- 2025年5月:Huaweiは、マルチセンシングX-TAP技術および分散センサーモジュールを搭載したHUAWEI TruSenseシステムを特徴とするHUAWEI WATCH 5を発売しました。同システムにより、指先の計測を通じた健康モニタリングが可能となり、正確かつ迅速な健康データを提供します。本時計には、ユーザーインタラクション用の「ダブルスライド」および「ダブルタップ」機能によるジェスチャーコントロールが搭載されています。
- 2025年4月:スイスの時計メーカーLuminoxは、ネイビーシールズ4230シリーズを発売しました。本時計は、ネイビーシールズおよび特殊部隊の運用要件を反映したデザイン要素を組み込んでいます。Luminoxネイビーシールズウォッチのこのアップデートバージョンは、過酷な条件下での耐久性と精度を重視しています。
- 2025年3月:エディンバラに拠点を置くUNA Watchは、モジュラーGPSスポーツウォッチの開発に向けてSFC Capitalから30万ポンドの投資を獲得しました。同社はこの資金を製品開発の強化、チームの拡充、および市場参入の加速に活用する計画です。モジュラー設計により、ユーザーは自身の特定のスポーツニーズと嗜好に合わせて時計の機能をカスタマイズできます。
- 2025年2月:AmazfitはActive 2スマートウォッチをヨーロッパに投入しました。本デバイスは、2.5D強化ガラスで保護された丸型ダイアルを備える1.32インチAMOLEDディスプレイを特徴とし、前モデルの四角形デザインとは異なります。アスリートやフィットネス愛好家をターゲットとするActive 2は、プレミアムスマートウォッチと比較して大幅に低い価格で包括的な機能を提供しています。
ヨーロッパ eコマース ウォッチ市場レポートのスコープ
時計とは、手首に装着する携帯型計時器であり、時刻を把握するために設計されており、日付表示、ストップウォッチ機能、アラーム、さらにはフィットネストラッキングやGPS機能などの高度な機能を含むことが多いです。電子商取引時計とは、ウェブサイトやモバイルアプリケーションなどの電子商取引プラットフォームを通じた時計のオンライン小売および購入を指します。
北米電子商取引時計市場は、製品タイプ、プラットフォームタイプ、および地域に基づいてセグメント化されています。製品タイプ別では、市場はクォーツ/機械式とスマートにセグメント化されています。プラットフォームタイプ別では、市場はサードパーティ小売業者と自社ウェブサイトにセグメント化されています。地域別では、イギリス、ドイツ、スペイン、フランス、イタリア、ロシア、およびその他のヨーロッパなど、地域の主要国の経済が分析されています。
市場規模の算出は、上記のすべてのセグメントについてUSD建ての金額ベースで行われています。
セグメンテーション概要
| クォーツ/機械式 | |
| デジタル時計 | スマートウォッチ |
| その他のデジタルタイプ |
| マス |
| プレミアム |
| 男性 |
| 女性 |
| ユニセックス |
| サードパーティマーケットプレイス |
| 自社所有プラットフォーム |
| ドイツ |
| イギリス |
| イタリア |
| フランス |
| スペイン |
| オランダ |
| ポーランド |
| ベルギー |
| スウェーデン |
| その他のヨーロッパ |
| 製品タイプ別 | クォーツ/機械式 | |
| デジタル時計 | スマートウォッチ | |
| その他のデジタルタイプ | ||
| カテゴリー別 | マス | |
| プレミアム | ||
| エンドユーザー別 | 男性 | |
| 女性 | ||
| ユニセックス | ||
| プラットフォームタイプ別 | サードパーティマーケットプレイス | |
| 自社所有プラットフォーム | ||
| 国別 | ドイツ | |
| イギリス | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他のヨーロッパ | ||
レポートで回答される主な質問
2026年のヨーロッパ電子商取引時計市場の規模はいくらですか?
市場は2026年に90億7,000万USDの規模です。
2031年までの市場成長率はどの程度と予測されていますか?
6.39%のCAGRで拡大し、2031年までに123億7,000万USDに達すると見込まれています。
最も高い成長勢いを示す製品セグメントはどれですか?
スマートウォッチを中心とするデジタル時計が、2031年まで6.75%のCAGRで拡大しています。
最も高い成長が予測されるヨーロッパの国はどこですか?
スペインが予測期間において8.45%のCAGRで首位となっています。