
ヨーロッパ ファッションアクセサリー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
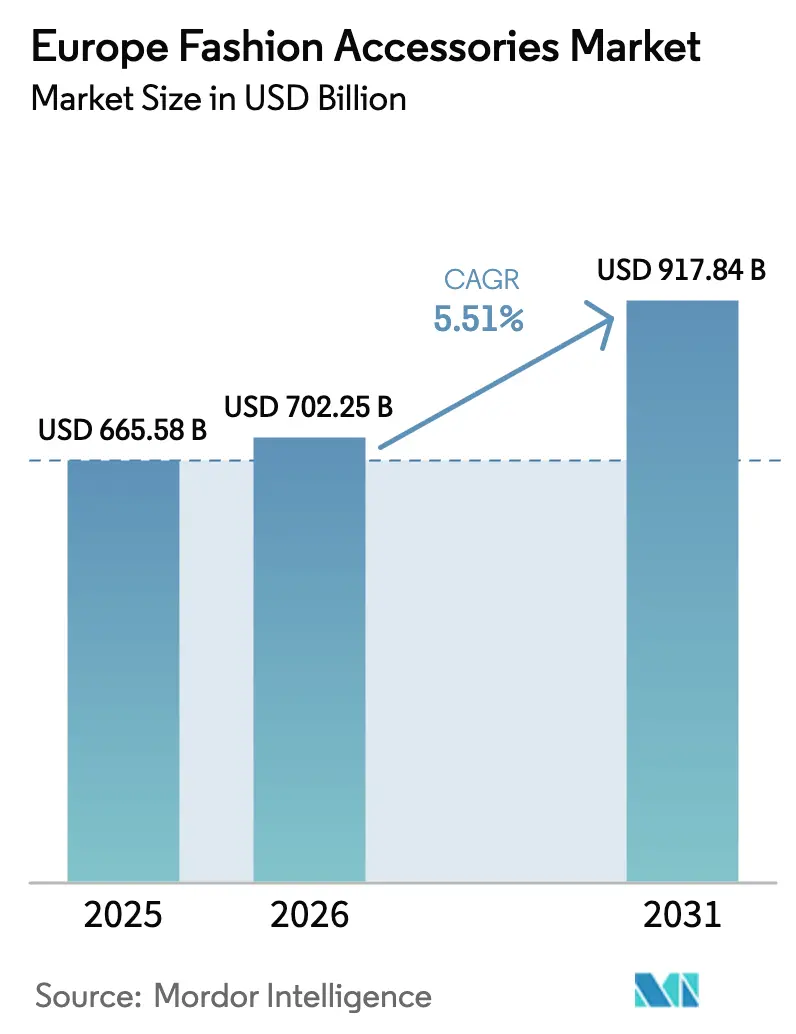
| 基準年の市場規模 (2025) | 665.58 十億米ドル |
| 市場規模 (2026) | 702.25 十億米ドル |
| 市場規模 (2031) | 917.84 十億米ドル |
| Growth Rate (2026 - 2031) | 5.51 % |
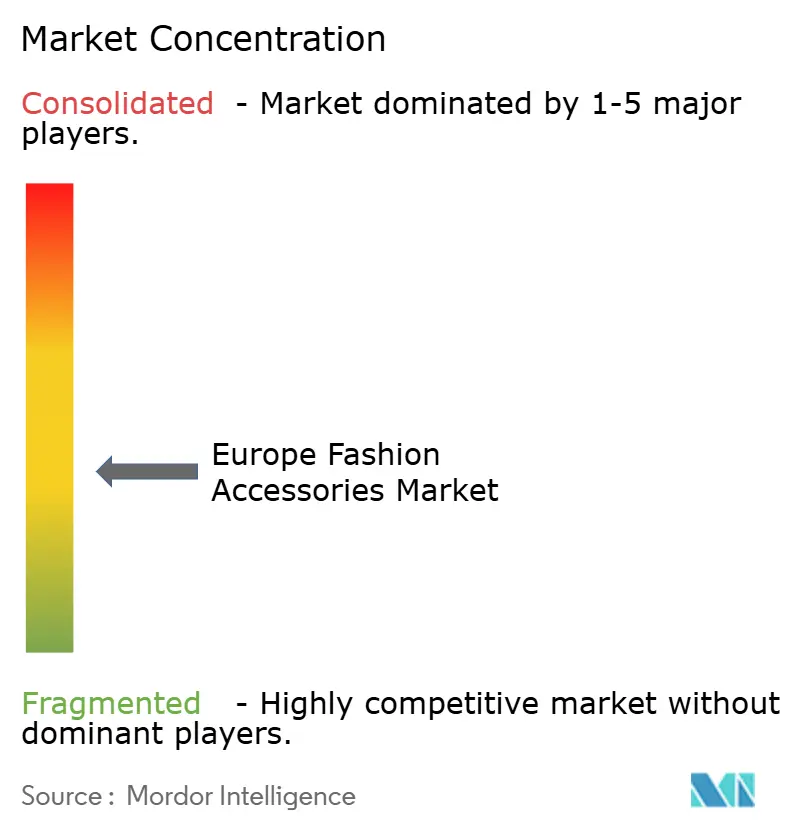
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ ファッションアクセサリー市場分析
ヨーロッパ ファッションアクセサリー市場規模は2026年に7,022億5,000万USDと推定され、2025年の6,655億8,000万USDから成長し、2031年には9,178億4,000万USDに達すると予測されており、2026年から2031年にかけて年平均成長率(CAGR)5.51%で成長します。市場の拡大は、消費者ライフスタイルの変化、家計支出の増加、良好な人口動態、ブランド品需要の高まりなど、複数の要因によって促進されています。ヨーロッパは世界的な経済的課題にもかかわらず、回復力のある高級品消費拠点としての地位を維持しており、技術革新とサステナビリティへの要請が市場にとって追い風となっています。このセクターは顕著な価格設定力とブランドロイヤルティを示しており、一般的な裁量的支出の削減から市場を守っています。エコファッションへの関心の高まりが市場成長をさらに後押しし、サステナブルで環境意識の高い製品への消費者嗜好の進化を反映しています。
主要レポートのポイント
- 製品タイプ別では、アパレルが2025年のヨーロッパ ファッションアクセサリー市場シェアの59.02%を占めてトップとなり、一方で時計は2031年までに年平均成長率(CAGR)5.78%で最も速い成長を遂げる見込みです。
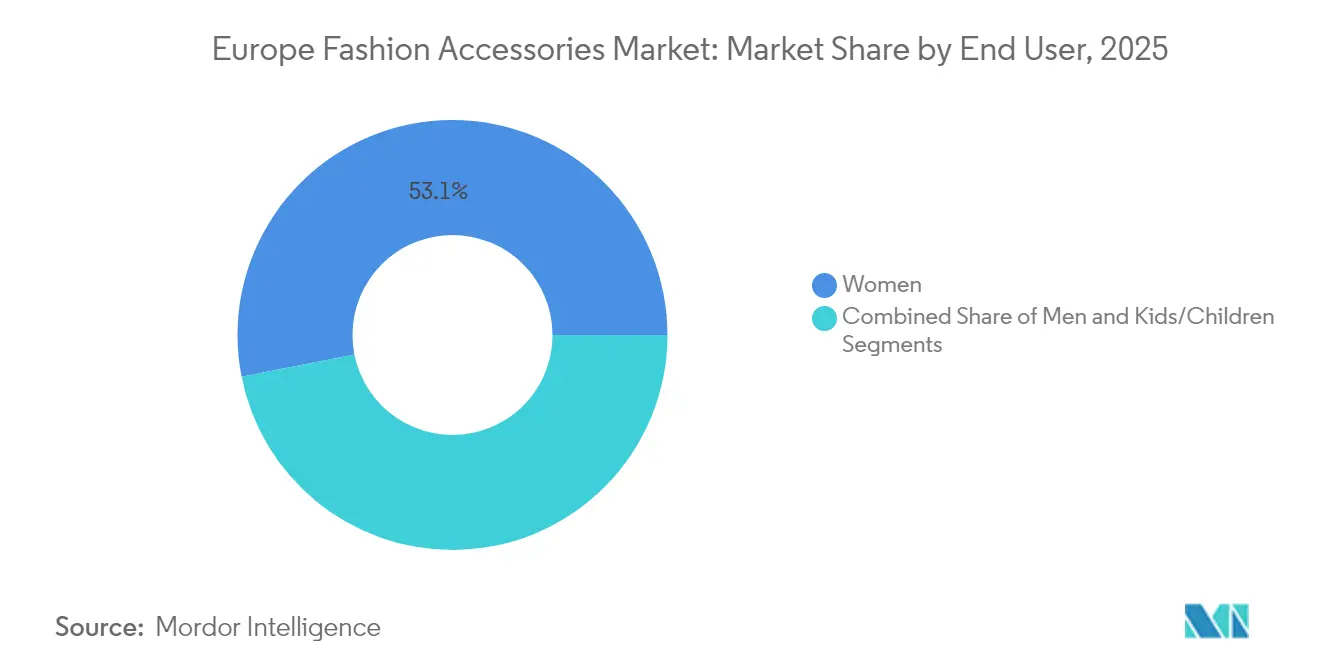
- エンドユーザー別では、女性が2025年のヨーロッパ ファッションアクセサリー市場の53.11%を占め、子供向けセグメントは2031年にかけて年平均成長率(CAGR)6.14%で拡大する見込みです。
- カテゴリー別では、マスアクセサリーが2025年のヨーロッパ ファッションアクセサリー市場規模の63.92%を占め、プレミアム製品は2031年にかけて年平均成長率(CAGR)6.45%で拡大しています。
- 流通チャネル別では、オフラインストアが2025年のヨーロッパ ファッションアクセサリー市場の65.98%のシェアを維持しているものの、オンラインプラットフォームは2031年にかけて年平均成長率(CAGR)6.86%を記録する見込みです。
- 地域別では、イギリスが2025年のヨーロッパ ファッションアクセサリー市場シェアの16.63%を獲得し、スペインは2031年までに最高の年平均成長率(CAGR)7.25%を達成すると見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ ファッションアクセサリー市場のトレンドとインサイト
促進要因のインパクト分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(概算%) | 地域的関連性 | インパクトの時間軸 |
|---|---|---|---|
| デザインおよび原材料における技術進歩 | 1.2% | ドイツおよびフランスに集中した地域的影響 | 中期(2〜4年) |
| インバウンド観光客からの強い需要 | 1.8% | イギリス、フランス、イタリア、スペインのリゾート市場 | 短期(2年以下) |
| 高級品需要の増大 | 1.5% | イギリス、ドイツ、フランスのコア市場 | 長期(4年以上) |
| フィットネス意識の高い消費者からのスポーツウェア需要の増加 | 0.9% | ドイツ、オランダ、北欧諸国 | 中期(2〜4年) |
| サステナビリティと倫理的生産 | 0.8% | EU全域、特にドイツとオランダで最も強い影響 | 長期(4年以上) |
| ソーシャルメディアおよびセレブリティ・エンドースメントの影響 | 1.1% | 地域的、特にイギリスとフランスで強い影響 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
デザインおよび原材料における技術進歩
人工知能(AI)と3Dプリンティング技術の融合は、製品開発サイクルを数ヶ月から数週間に短縮し、素材廃棄物を最小化することで、ヨーロッパのファッション市場を変革しています。3Dプリンティングにより、メーカーは複雑なデザインを作成し、迅速にプロトタイプを製作し、素材廃棄を削減しながらカスタマイズされたアクセサリーを生産することが可能になっています。この技術により、従来の製造方法では不可能であった複雑な形状や革新的な素材の組み合わせが実現します。技術とファッションの融合は、Dolce Vitaの2025年4月のHILOSとのオンデマンド3Dプリントフットウェアに関するパートナーシップにも引き続き見られ、市場がマスカスタマイゼーションへと進化していることを示しています。こうした技術的統合により、ファッションブランドはコネクテッドアクセサリーを通じてパーソナライズされた体験を提供しながら、伝統的な職人技ベースのセグメントで追加的な収益源を生み出すことが可能になっています。
インバウンド観光客からの強い需要
ヨーロッパにおける観光の回復は、高級品支出の乗数効果を生み出すことで、ファッションアクセサリー市場に大きな影響を与えています。体験型ラグジュアリーへの消費者嗜好のシフトにより、アクセサリーはポータブルなステータスシンボル兼トラベルメモリアルとして位置づけられ、様々な場面に適した軽量でバーサタイルなアイテムへの需要が高まっています。免税小売は進化を遂げており、ブランドは空港やリゾート地にフラッグシップストアを設け、観光客の消費が地元市場に分散する前に取り込む動きが見られます。国連世界観光機関(UN Tourism)によると、ヨーロッパは2024年に7億4,700万件の国際旅行者到着を記録し、域内需要の底堅さに支えられ2023年比で5%増加しました。[1]出典:国連世界観光機関、「2024年に国際観光がパンデミック前水準を回復」、unwto.org 。しかしながら、観光客消費の地理的集中により、ブランドは地政学的緊張や渡航制限のリスクにさらされており、ヨーロッパのファッションアクセサリーブランドにとって、観光客の供給市場の多様化が不可欠となっています。
高級品需要の増大
高級アクセサリー市場はヨーロッパで顕著な回復力を示しており、世代間の富の移転と若年層への普及拡大が背景にあります。同地域の可処分所得の増加と高級品への選好の高まりに加え、国際通貨基金(IMF)によれば2024年の一人当たりGDPが59,050USDに達していることが市場拡大を促進しています。[2]出典:国際通貨基金、「世界経済見通しデータベース」、imf.org 。ルイ・ヴィトン、グッチ、Prada SpAのような確立された高級ファッションハウスの強い存在感が消費者の購買行動に影響を与える一方、中間層の増加による欧州各国でのプレミアムファッションアクセサリーへの憧れが市場成長をさらに刺激しています。高級小売のデジタルトランスフォーメーション(拡張されたEコマースプラットフォームやバーチャル試着体験を含む)により、市場浸透と顧客エンゲージメントの追加チャネルが生まれています。さらに、サステナブルかつ倫理的に生産された高級アクセサリーへの関心の高まりは、ヨーロッパの消費者の環境意識と一致しており、責任ある製造によるプレミアム製品への需要を促進しています。
フィットネス意識の高い消費者からのスポーツウェア需要の増加
テクノロジーと融合したアクセサリーへの消費者嗜好は、ヨーロッパのファッションアクセサリー市場を再形成しています。市場の成長は、従来のアスレチックカテゴリーを超えた顕著なシフトを示しており、パフォーマンスウォッチやフィットネストラッキングジュエリーなどのアスレジャーアクセサリーがライフスタイルのシンボルとなっています。この進化により、機能性とファッション性を兼ね備えたスポーツ特化型アクセサリーへの需要が生まれています。ブランドがパフォーマンス要件を満たしながら環境意識にも対応した再生素材やバイオベース素材に注力する中、サステナビリティへの懸念が製品開発に影響を与えています。健康モニタリング機能とファッションの融合により、美的魅力を維持しながら生体情報フィードバックを提供するアクセサリーの機会が生まれ、ウェルネスをラグジュアリーライフスタイルカテゴリーとして位置づけています。このトレンドは2024年12月のGucciとŌuraのコラボレーションに象徴されており、18カラットゴールドのスマートリングが生まれました。このリングは、心拍数、呼吸数、体温、睡眠段階などの重要な健康指標を追跡する機能を持ちながらプレミアムな美観を維持しており、テクノロジーと融合したファッションアクセサリーへの市場の進化を示しています。
阻害要因のインパクト分析*
| 阻害要因 | 年平均成長率(CAGR)予測への影響(概算%) | 地域的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 偽造品の蔓延 | -0.8% | 地域的、特にオンラインチャネルに影響 | 短期(2年以下) |
| サプライチェーンの混乱 | -1.2% | 地域的、イタリアおよびドイツへの深刻な影響 | 中期(2〜4年) |
| 原材料価格の変動 | -0.6% | 地域的、特に皮革・テキスタイルセグメントに影響 | 短期(2年以下) |
| 貿易障壁および関税の上昇 | -1.1% | EU・米国貿易回廊、より広範なグローバルへの影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
偽造品の蔓延
偽造品はファッション産業に甚大な損害をもたらしており、欧州連合知的財産庁(EUIPO)の2024年1月のレポートでは、ヨーロッパの衣料品、化粧品、玩具セクター全体で年間160億ユーロの損失が生じており、これは総収益の5.2%に相当することが明らかになりました。[3]出典:欧州連合知的財産庁、「偽造品はEU産業に数十億ユーロの損失と数千の雇用喪失をもたらしている」、euipo.europa.eu 。低価格の偽造品の蔓延はコスト意識の高い消費者に訴求し、本物の高級ブランドの市場ポジションを弱め、長期的なブランドエクイティを損なっています。偽造業者がターゲット市場の近隣に生産拠点を設け、本物と偽物の区別を曖昧にする高度な製造方法を採用するにつれ、課題は深刻化し、市場成長を妨げています。Eコマースプラットフォームの台頭がこの問題をさらに複雑にし、偽造業者に製品を流通させる追加チャネルを提供するとともに、消費者が製品の真正性を確認することをますます困難にしています。さらに、財務的影響は直接的な販売損失にとどまらず、正規ブランドは知的財産権を保護するための偽造対策および法的措置に多大なリソースを割かなければなりません。
サプライチェーンの混乱
紅海における船舶輸送の混乱は、ヨーロッパのファッションサプライチェーン全体に大きなインフレ圧力をもたらしており、特に年間500億ユーロ以上のアジア産繊維・生地輸入に大きく依存するイタリアのファッションセクターに深刻な影響を与えています。経済協力開発機構(OECD)は、こうした混乱が消費者物価インフレに追加で0.4パーセントポイント寄与し、アクセサリーの価格設定や消費者需要に影響を与える可能性があると予測しています。[4]出典:経済協力開発機構、「OECD経済見通し2024」、oecd.org 。この状況は、異なるコンポーネントのために複数の国にまたがる複雑なサプライチェーンを持つアクセサリーセグメントにとって特に困難なものとなっています。ヨーロッパのブランドは消費市場に近い生産拠点を確保するためのニアショアリング戦略をますます採用しているものの、移行には確立されたアジアのサプライネットワークのコスト効率に匹敵する現地製造能力の開発に相当な投資と時間を要します。輸送時間の延長と増加した輸送コストにより、多くのファッションブランドはより高い在庫水準を維持せざるを得なくなっており、運転資本と業務効率に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:アパレルの優位性が時計のイノベーションに直面
アパレルは2025年に59.02%のシェアで市場を支配しており、アスレジャートレンドとシーズンごとのリフレッシュサイクルが価格帯をまたいで継続的な購買を生み出しています。フットウェアセグメントはスニーカーカルチャーとパフォーマンスファッションの融合から恩恵を受けており、時計は2031年にかけてCAGR5.78%という最高の成長ポテンシャルを示し、伝統的な職人技とスマートテクノロジーを組み合わせています。ハンドバッグは出荷量の伸びが鈍化しているにもかかわらずプレミアムポジショニングを維持しており、財布はマルチファンクションデザインによりデジタル決済トレンドに適応しています。
アクセサリー市場は消費者嗜好の変化とともに進化を続けており、ジュエリーはラボグロウンダイヤモンドやサステナブル素材の台頭を含む投資的魅力とパーソナライゼーショントレンドによって回復力を示しています。サングラスはサンローランとRay-Banの成功したコラボレーションに例示されるように、季節的な実用性を超えた通年の関連性を維持しています。この変革は、アクセサリーが機能的かつアイデンティティ表現の両方の目的を果たし、技術統合がすべてのカテゴリーにわたってプレミアム価格設定と差別化を可能にする、より広いライフスタイルの変化を反映しています。

注記: すべての個別セグメントのシェアはレポート購入時に入手可能


カテゴリー別:マス市場の安定性対プレミアムの成長
マスカテゴリーアクセサリーは2025年に63.92%の市場シェアで支配的であり、確立された小売ネットワークと価格感応度の高い消費者セグメントを活用して出荷量の安定を維持しています。しかし、プレミアムセグメントは2031年にかけてCAGR6.45%で成長しており、品質、サステナビリティ、ブランドプレステージへの消費者の投資意欲が背景にあります。この市場の二極化は、バリュー競合他社とアクセシブルラグジュアリーの代替品の双方からの増大するプレッシャーに直面するミッドマーケットブランドに戦略的課題をもたらしています。
プレミアムアクセサリーの成長は、消費者が高品質のアイテムを感情的満足を提供しながら価値を維持する長期的な投資として捉えていることによって支えられています。一方、マス市場プレーヤーは急速な製品サイクルとバリューエンジニアリングに注力し、アクセスしやすい価格帯でファッショントレンドを取り込んでいます。両セグメントはサステナビリティへのアプローチが異なり、プレミアムブランドは職人技と耐久性を重視し、マス市場メーカーは規制要件と消費者の期待を満たすためにリサイクル素材と循環型ビジネスモデルを取り入れています。
エンドユーザー別:女性がリードし子供が加速
女性は2025年に市場需要の53.11%を構成し、ハンドバッグ、ジュエリー、ファッションアクセサリー全体でより高い消費率を示しています。男性向けアクセサリーはファッション意識の拡大と進化する職場のドレスコードにより勢いを増している一方、子供向けセグメントは2031年にかけてCAGR6.14%という最も高い成長ポテンシャルを示しており、早期の高級品への露出と特別な機会への親の品質アクセサリーへの投資が背景にあります。
世代的な嗜好が製品開発に大きな影響を与えており、ジェネレーションZはラグジュアリーへの憧れを維持しながらもサステナブル素材と真正性のあるブランドナラティブを優先しています。このシフトは、子供セグメントでより少ない子供に支出を集中する裕福な消費者の間での晩婚化・少子化傾向など、より広い人口動態トレンドと一致しており、従来価値志向であったカテゴリーにおけるプレミアムポジショニングの機会を生み出しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
流通チャネル別:オフラインの回復力とデジタル成長の融合
オフラインストアは2025年に65.98%のシェアを持ち引き続きアクセサリー市場で支配的であり、消費者が製品に触れてパーソナライズされたサービスを受けることができるフィジカル小売体験への選好を示しています。オンラインチャネルは2031年にかけてCAGR6.86%で成長すると予測されているものの、これは代替ではなく補完的なシフトを表しており、成功するブランドはデジタル機能と従来型小売を統合してショッピング体験全体を向上させています。
小売ランドスケープは技術統合によって進化しており、Eコマースプラットフォームはバーチャル試着機能、拡張現実(AR)ツール、ソーシャルコマース機能を実装してオンラインエンゲージメントを向上させています。フィジカルストアは同時にブランドストーリーテリングと顧客インタラクションを優先する体験型スペースへと変貌を遂げています。パンデミック時のデジタル採用の加速にもかかわらず、アクセサリーの触覚的な性質とギフト贈答における重要性は実店舗の関連性を維持しており、パーソナライズされたサービスが購買プロセスの重要な要素であるラグジュアリーおよびプレミアムセグメントでは特にそうです。
地域分析
イギリスは2025年に16.63%の市場シェアでトップであり、ロンドンのグローバルファッション首都としてのポジションと堅固なラグジュアリー小売インフラを活用しています。イギリス市場は富裕層の消費者基盤と観光客支出を促進する確立されたショッピング地区を通じた回復力を示しており、修正されたサプライチェーンと価格戦略を通じてブレグジット後の貿易調整にうまく適応しています。
スペインは2031年にかけてCAGR7.25%という市場成長のトップを走っており、観光の回復と国内富裕層の増加が背景にあります。この成長は、強固な経済的ファンダメンタルズ、伝統的なラグジュアリーブランド、製造の卓越性がアクセサリーのランドスケープを形作り続けるドイツ、フランス、イタリアの確立した市場を補完しており、紅海の船舶輸送混乱がイタリアのサプライチェーンに影響を与えるといった課題があるにもかかわらずそうです。
市場はさらに、オランダ、ポーランド、ベルギー、スウェーデンにおける新興の機会を通じて多様化しています。ポーランドの皮革アクセサリー輸入の増加、オランダの高度なEコマース採用、ベルギーのラグジュアリー小売の専門性、スウェーデンのサステナビリティリーダーシップが、市場の進化と成長ポテンシャルに総合的に貢献しています。
規制環境
欧州のファッション雑貨業界は、素材や化学物質から製品ライフサイクル規則やデジタルトレーサビリティにまで拡大する、EUの持続可能性・製品コンプライアンス政策の強化のもとで運営されている。最近の重要な一歩として、欧州委員会は2026年7月20日にデジタルプロダクトパスポート(DPP)レジストリを稼働させ、企業がEU持続可能な製品のためのエコデザイン規則(ESPR、規則(EU)2024/1781)に基づく今後の要件を支えるデータシステムを準備するための実務的な出発点を提供している。
繊維・雑貨ブランドも、より厳格な製品・マーケティング上の制約に対応している。ESPRのもとでは、大企業に対し、未売却の繊維製品およびアパレル雑貨の廃棄が禁止される(2026年7月19日施行)一方、業界で用いられる枠組みや規格を通じて化学物質・安全性に関する要求も引き続き厳格化しており、REACH関連の規制(2026年8月6日から新たなホルムアルデヒド制限が適用)やOEKO-TEXの制限値(2026年6月1日から適用)が含まれる。これとは別に、フランスでは2026年1月1日から繊維製品に対するPFAS禁止が施行されており、同市場に販売するブランドやサプライヤーにとって国内レベルのコンプライアンスの複雑さが増している。
バリューチェーン分析
欧州のファッション雑貨における価値創造は、素材・部品(皮革、繊維、金属、宝石、トリム、レンズ)、デザイン・製品開発、製造・仕上げ(専門アトリエや受託製造業者を含む)、品質保証・コンプライアンス、そしてブランド直営店、百貨店、専門店、トラベルリテール、Eコマースを通じた流通にまで及ぶ。業界の動向は、性能、美観、コンプライアンス要件が交差する複数国にわたる調達をますます反映しており、グローバル物流の混乱は欧州全域で事業を行うブランドにとってリードタイムの長期化や在庫需要の増加につながる可能性がある。
LVMH、Kering、Richemontなどの大手グループは、グループ全体の持続可能性・報告枠組みを通じてバリューチェーンの管理とリスク管理を強化している。これらの枠組みは調達基準、サプライヤーオンボーディング、監査の深度を形成する。デューデリジェンスとトレーサビリティへの期待が高まるにつれ、ブランドは施設レベルの開示を含む、より粒度の高いサプライヤーデータや、構造化された報告の整合性を求めており、Richemontが2026年5月時点の非財務報告においてGRIスタンダード(2021年)およびスイス債務法(第964a-c条)を参照していることがその例である。この動きは、化学物質管理、原産地、排出報告のための検証可能なインプットを提供する上流パートナー、すなわちタナリー、繊維工場、部品サプライヤーへの業務上の負荷を高めている。
競争環境
ヨーロッパのファッションアクセサリー市場は適度な分散を示しており、LVMH、Kering SA、Richemont SAのような確立されたラグジュアリーコングロマリットがブランドポートフォリオの多様化と垂直統合を通じてプレミアムセグメントで支配的な地位を占めています。ミッドマーケットプレーヤーは従来の小売マークアップを迂回するダイレクト・トゥ・コンシューマーブランドからの競争激化に直面しており、新興の混乱者はサステナビリティポジショニングとデジタルネイティブ戦略によって市場シェアを獲得しており、特にブランド価値を伝統よりも優先する若年層の間でそうです。
技術採用は市場の重要な差別化要因となっており、企業はブロックチェーン認証、AIを活用したパーソナライゼーション、拡張現実(AR)体験に投資して顧客エンゲージメントと業務効率を向上させています。ファッションブランドとテクノロジー企業の戦略的パートナーシップは革新においてますます重要となっており、伝統的な職人技と現代的な機能を組み合わせて独自の価値提案を生み出しています。
市場は小売戦略と流通モデルにおける重大な変化を経験しています。レンタルおよびリセールプラットフォームの台頭は課題と機会の双方をもたらし、ブランドに対して循環経済の要求に対応しながら排他性とアクセシビリティのバランスを取ることを求めています。企業は物理的な小売プレゼンスの拡大を続けており、その例としてBirkenstockが2025年3月にロンドンのチェルシー、キングスロードに新店舗をオープンしたことが挙げられ、顧客に包括的な製品体験を提供することに重点を置いています。
ヨーロッパ ファッションアクセサリー業界のリーダー
Inditex SA
Kering SA
Richemont SA
Chanel SA
LVMH Moët Hennessy Louis Vuitton SE
- *免責事項:主要選手の並び順不同

市場機会と将来展望
運用上のコンプライアンスは、業界を持続可能性の公約から実装へと移行させ、雑貨カテゴリー全体でトレーサビリティと製品データ管理のコストと複雑さを軽減するソリューションやパートナーシップの余地を生み出している。欧州委員会が2026年7月20日にDPPレジストリを稼働させたことで、ブランド、小売業者、サプライヤーは製品レベルのデータフローの整理を始めるための具体的な仕組みを手にした。これにより、マス市場とプレミアム市場の双方に対応できる相互運用可能なラベリング、認証、サプライヤーデータプラットフォームに関する機会が生まれる。
大手ラグジュアリーグループがサプライヤーへの要求を強化する中、素材イノベーションと検証済みの調達も商業的な差別化要因となっている。LVMHやKeringなどの主要グループが公表する持続可能性の枠組みや目標は、トレーサブルなインプットと信頼できる環境訴求への需要を強化しており、一方でESPR関連要件やREACH関連の制限を含む製品廃棄・化学物質コンプライアンスに関する規則の厳格化は、サーキュラリティプログラムの価値を高めている。これには修理サービス、リセール対応の製品設計、在庫最適化が含まれる。DPP対応のためのデジタル透明性と、ニアショアリングやサプライヤー多様化の改善といったサプライチェーン強靭化の取り組みを組み合わせるブランドは、模倣品と高まるコンプライアンス精査の双方に直面する市場において、供給の確保とブランドエクイティの防衛に向けたより明確な道筋を持つ。
最近の業界動向
- 2026年7月:Gucciとロレアルが、Gucciのフレグランス・ビューティー製品に関して50年間の独占ビューティーライセンス契約を締結。このライセンス契約により、Gucciはフレグランス・ビューティー分野に進出し、高マージン製品の長期的な可能性を得る。この取り組みは欧州でのGucciのカテゴリー展開を広げ、ラグジュアリービューティーチャネル全体でのブランドエクイティを強固にする。
- 2026年7月:Chanelが、歴史あるフランスのシャツメーカーCharvetの完全所有権を取得。垂直統合により、Chanelは欧州全域における職人技と旗艦店舗展開への管理を強化する。この動きはChanelのヘリテージアパレル・雑貨事業のサプライチェーン資産を統合するものである。
- 2026年5月:LVMH Moet Hennessy Louis Vuitton(Marc Jacobsブランド)が、Marc JacobsブランドをWHP GlobalおよびG-III Apparel Groupに売却する最終契約を締結。この売却により、グループはコアとなるラグジュアリーメゾンに再注力し、ポートフォリオ内の流通・コスト構造が変化する可能性がある。この売却は、旗艦ラグジュアリーブランドへの戦略的注力を強化し、ポートフォリオのパフォーマンスを最適化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、欧州全域で消費者に販売されるファッション雑貨の価値をカバーし、主にスタイル、個人使用、日常的な着用のために購入される商品の店頭・オンライン販売を対象とする。
範囲の除外:コアとなるアパレルおよび履物、ならびにファッション製品として購入されない非ファッション系の保護具・産業用アクセサリーは除外する。
セグメンテーション概要
- 製品タイプ別
- フットウェア
- アパレル
- 財布
- ハンドバッグ
- 時計
- サングラス
- ジュエリー
- エンドユーザー別
- 男性
- 女性
- 子供
- カテゴリー別
- マス
- プレミアム
- 流通チャネル別
- オフラインストア
- オンラインストア
- 地域別
- ヨーロッパ
- ドイツ
- イギリス
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他のヨーロッパ
- ヨーロッパ
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、国別の需要背景を確立し、雑貨支出を変化させ得る年次変動を検証するために用いられた。関連製品がどこで製造され、どこで販売されているかを把握するために公的統計や貿易フローを用い、それを基に規模と成長パターンの整合性を確認した。
ソースには、Eurostat(小売取引および対外取引)、主要欧州諸国の国家統計局、欧州委員会(消費・マクロ指標)、家計消費に関するOECDデータセットなど、公的かつ有料登壁のない参照資料が含まれる。また、UN Comtrade、業界・貿易団体の刊行物(皮革製品や繊維製品など)、企業の年次報告書・投資家向け説明資料、信頼できる経済メディアも用いた。必要に応じて、企業財務・インテリジェンス、特許データベース、出荷レベルの輸出入データセットについては有料サブスクリプションを利用し、一か所で継続的には入手できないギャップを補った。ここに記載したソースは網羅的ではなく例示的なものである。
一次インタビューおよび調査
一次調査は、デスクリサーチの見解を検証し、幅広い指標をカテゴリー別区分、チャネルミックス、各国の典型的な価格帯といった規模算定の前提へと落とし込むために用いられた。主要な欧州市場全体のブランド、卸売業者、小売業者、および支援専門家など多様な関係者に取材を行い、モデルがプレミアムとマスの双方の購買行動を反映するようにし、国によって回答が異なる場合には入力値を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:27% | 経営幹部(CXO):19% |
| ミドルティア:52% | 機能・部門責任者:22% |
| 小規模プレイヤー:21% | マネージャー:59% |
市場規模算定と予測
規模算定は、家計消費指標と小売取引の動向を用いて国別に雑貨に対する消費者支出を再構築し、それを雑貨カテゴリーとチャネルに割り当てるトップダウン方式から始まる。合計値を現実的なものに保つため、これを小売業者からの標本価格・数量を用いた選択的なボトムアップ推計、雑貨比重の高いカテゴリーの輸入依存度チェック、および企業開示が入手可能な場合の可視収益の集計によって裏付けている。
特に重要であったインプットには、家計の自由裁量支出の動向、雑貨におけるオンライン普及率、カテゴリー別(プレミアム対マス)の平均販売価格の変動、祝祭日や観光の流れに紐づく季節的な購買ピーク、専門店と多ブランド小売間の流通ミックスの国別差異が含まれる。予測にはシナリオ分析を用い、消費者支出動向、価格上昇、Eコマースシェアの変化と成長を結びつける軽量な多変量回帰モデルを軸としたうえで、最終確定前に一次調査回答者と前提を確認した。国やカテゴリーのデータ点が薄い場合は、類似国の代替値でギャップを補い、その後チャネルチェックによって調整することで、モデルが小規模市場を過大評価しないようにした。
データ検証と更新サイクル
検証は独立した複数の指標間の三角測量によって行われ、単一のデータ系列だけで結果が決まらないようにしている。国・カテゴリーレベルでの分散チェックを実施し、貿易データや小売指標に対して異常値を検証し、想定される価格や数量が実際の購買パターンと整合しない場合には前提を再構築する。
最終承認の前に、モデルはマクロ動向やカテゴリー別需要指標との整合性チェックを伴う複数段階のアナリストレビューを経て、新たな情報が以前のインプットと矛盾する場合には再度関係者に確認を行う。レポートは年次で更新され、需要、価格、チャネル構造に影響を及ぼす重大な事象が発生した場合には中間更新が行われる。提供直前には最新のデータパスが完了し、公開版が入手可能な最新情報を反映するようにしている。
Mordor Intelligenceの欧州ファッション雑貨市場規模と他の公表推計値との比較
欧州ファッション雑貨に関して公表されている市場規模はしばしば異なる。これは、対象とする製品範囲が一致していないこと、年次・通貨のタイミングの扱いが異なること、価格前提が異なる時点で更新されていることによる。ある推計が貿易フローに重きを置き、別の推計が小売販売実績や消費者支出に重きを置く場合にも差異が現れる。
履物および完全なアパレル一式は、その差異を説明する最大の除外要素であり、これらのカテゴリーはMordor Intelligenceの本市場の範囲外にあり、雑貨と合算されると合計値を大きく膨らませる可能性がある。また、チャネルミックスの変化を検証せずにプレミアム製品全体に積極的な価格上昇を適用している調査や、主要欧州諸国におけるインフレ後の需要弾力性を再検証せずに古い基準年を引き継いでいる調査においても、ギャップが見られる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 665.58 B (2025) | |
| グローバルコンサルティング会社A | USD 214.22 B (2025) | 選定した雑貨タイプに近いより狭い製品バスケットを使用しており、欧州全域におけるマス市場カテゴリーや広範な小売チャネルを過小に計上する可能性がある。 |
| 貿易団体B | USD 5.20 B (2024) | 消費者市場全体の販売ではなく輸入市場価値を表しており、国内生産品や地域内で販売される商品を捉えられておらず、再輸出の影響も受けやすい。 |
表全体を見ると、より高い数値はカテゴリーとチャネル全体を対象とした消費者販売全体の視点と一致し、より小さい数値は雑貨の定義が狭いか、輸入のみの視点を反映している。含めるものと除外するものを明確にし、成長を観測可能な支出、価格、チャネルの指標に結びつけることで、最終的な数値は状況の変化に応じて再検証可能な明確なインプットに追跡可能な形で結びついている。


レポートで回答される主要な質問
ヨーロッパのファッションアクセサリー市場の現在の価値は?
市場は2026年に7,022億5,000万USDと評価されており、2031年にかけてCAGR5.51%で成長する見込みです。
最大のシェアを持つ製品カテゴリーはどれですか?
アパレルは継続的なワードローブのリフレッシュサイクルとアスレジャーの人気により2025年の収益の59.02%を占めてトップです。
最も速く成長すると予測されているセグメントはどれですか?
時計は2031年にかけて最高のCAGR5.78%を記録すると見込まれており、スマートアナログハイブリッドがその原動力となっています。
オンラインチャネルはアクセサリー販売においてどのような役割を果たしていますか?
オンラインは2025年の販売の34.02%を占め、実店舗を代替するのではなく補完する形でCAGR6.86%で増加する見込みです。
ヨーロッパ内で最大の市場はどの国ですか?
イギリスはロンドンのラグジュアリー小売の集積と回復力のある富裕層消費者基盤により16.63%のシェアを保有しています。
ブランドはサプライチェーンの混乱にどのように対応していますか?
企業は東ヨーロッパへのニアショアリングを加速し、デジタル在庫可視化に投資し、輸送コストの変動を緩和するためにサプライヤーを多様化しています。
最終更新日:



