
ヨーロッパデジタルトランザクション管理(DTM)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
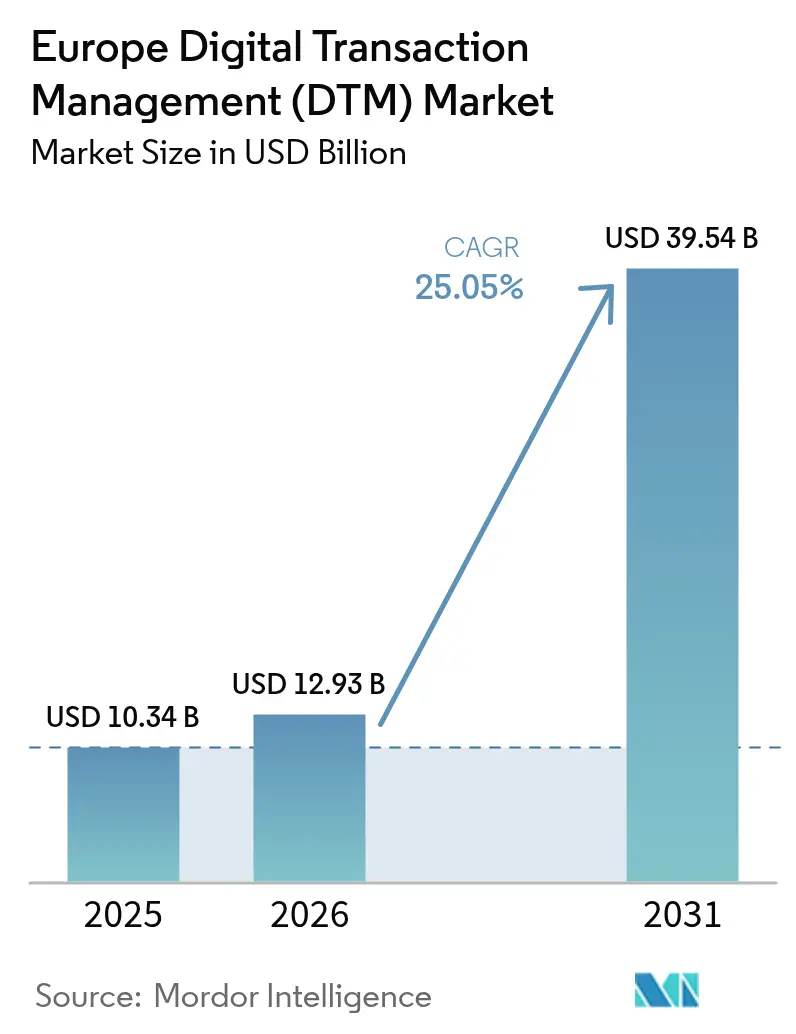
| 基準年の市場規模 (2025) | 10.34 十億米ドル |
| 市場規模 (2026) | 12.93 十億米ドル |
| 市場規模 (2031) | 39.54 十億米ドル |
| Growth Rate (2026 - 2031) | 25.05 % |
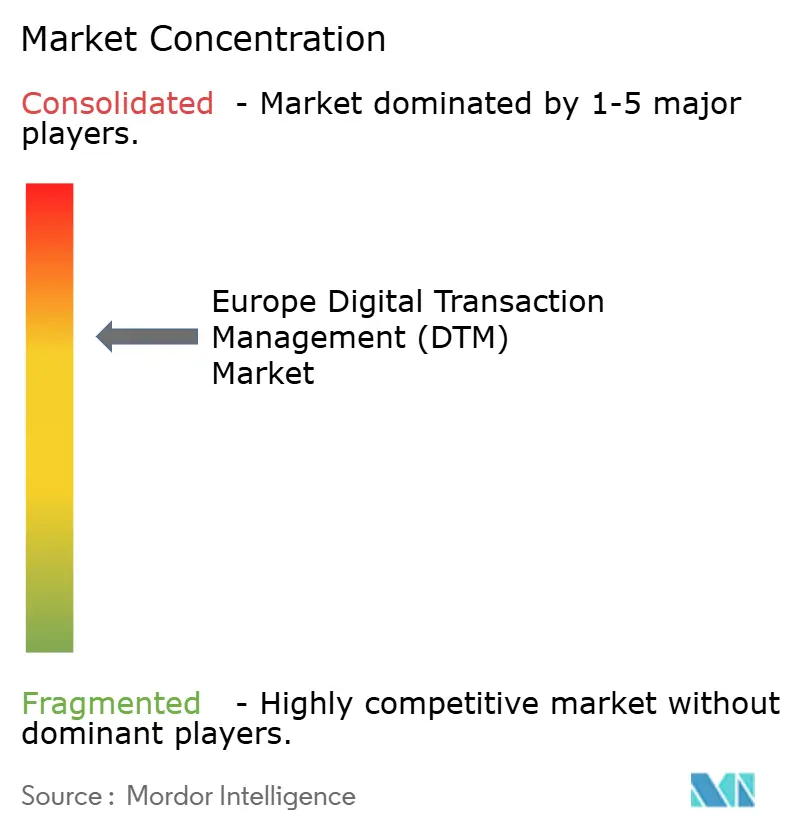
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパデジタルトランザクション管理(DTM)市場分析
ヨーロッパデジタルトランザクション管理市場規模は2026年にUSD 129.3億と推定され、2025年の USD 103.4億から成長し、2031年にはUSD 395.4億に達する見込みで、2026年から2031年にかけて年平均成長率25.05%で拡大しています。この成長は、EUレベルの厳格な法規制の義務化と、リモートかつペーパーレスのやり取りをデフォルトとする職場文化の相乗効果を反映しています。eIDAS 2.0、2025年1月の即時決済規則、そして段階的なB2B電子インボイス期限などの継続的な規制推進が、あらゆる企業のワークフローを完全なデジタルレールへと誘導しています。企業はコンプライアンス対応能力、リアルタイム処理速度、および汎欧州的なアイデンティティの相互運用性を戦略的必須事項と捉えており、プラットフォーム近代化への二桁台の支出勢いが持続しています。欧州の専門企業が地域の信頼サービスの専門知識を注入することで競争が激化しており、少数のグローバルプロバイダーが長らく支配してきた市場環境が変化しつつあります。一方、プライベートエクイティの関心は数十年にわたる構造的な普及への確信を示しています。サイバーリスク、中小企業間の資金格差、断片化した各国のeIDスキームが上昇軌道を鈍化させる可能性はあるものの、新たな法規制の多くが日常取引にデジタル要件を不可欠なものとして組み込んでいるため、軌道を大きく逸らすことは考えにくい状況です。
レポートの主要な示唆
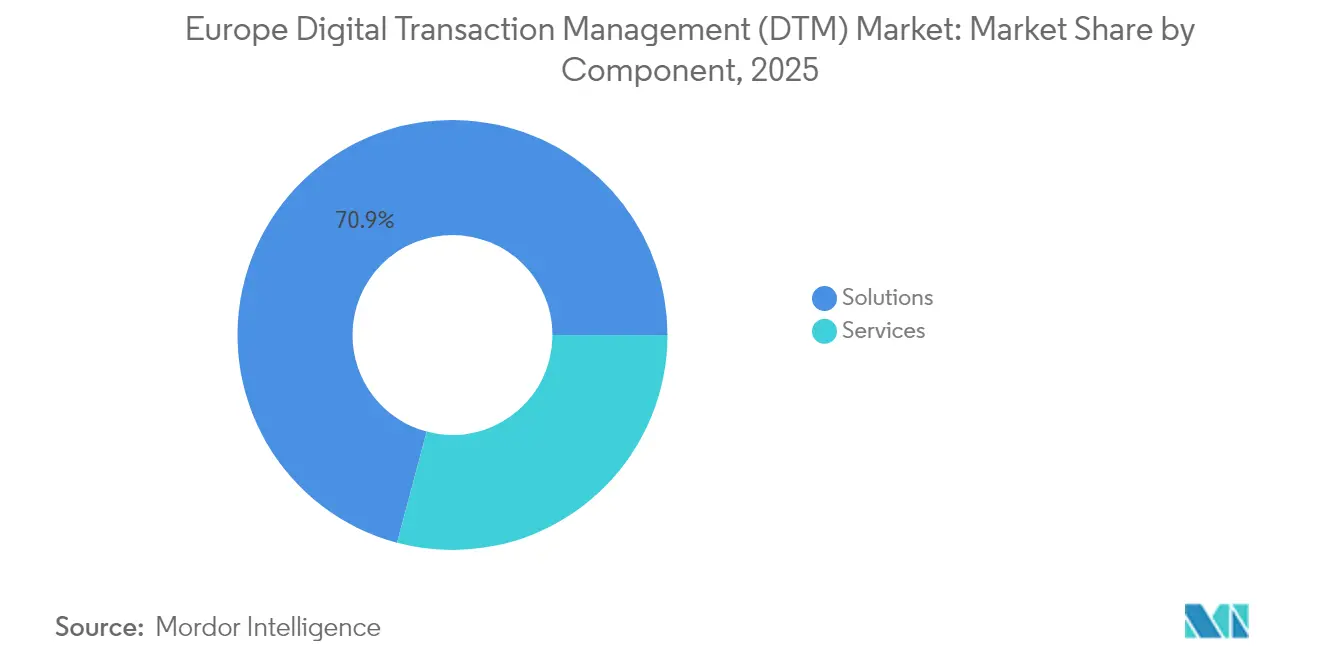
- コンポーネント別では、ソリューションが2025年のヨーロッパデジタルトランザクション管理市場シェアの70.85%を占めました。サービスは2031年までに年平均成長率23.15%で成長する見込みです。
- 展開モード別では、クラウドが2025年のヨーロッパデジタルトランザクション管理市場規模の78.15%のシェアを維持し、2031年まで年平均成長率27.95%で拡大しています。
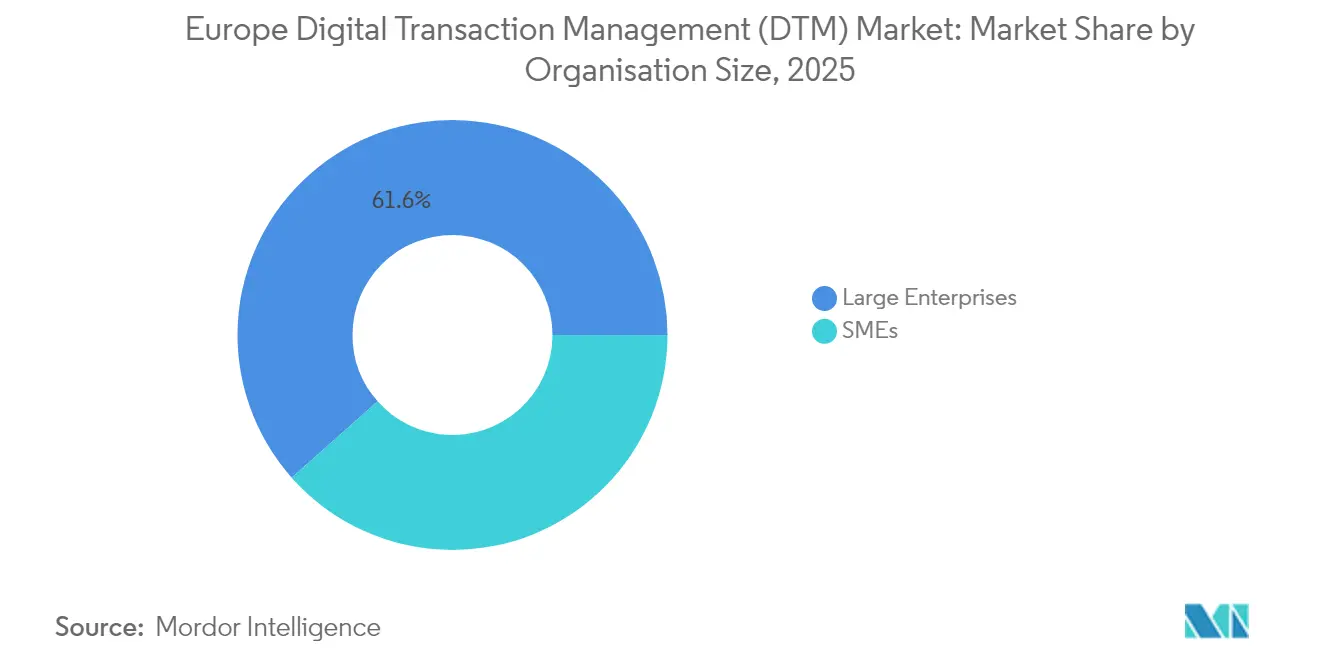
- 組織規模別では、大企業が2025年に収益シェアの61.55%を保有し、中小企業は2026年から2031年にかけて年平均成長率25.95%で拡大すると予測されています。
- エンドユーザー業界別では、BFSIが2025年のヨーロッパデジタルトランザクション管理市場規模の28.35%のシェアで首位を占め、自動車およびモビリティが2031年まで年平均成長率27.65%で最も急速な成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ヨーロッパデジタルトランザクション管理(DTM)市場のトレンドと示唆
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 電子署名および クラウド導入の増加 | +6.2% | 世界的、 北欧のリーダーシップを伴う | 短期 (≤ 2年) |
| 中小企業による エンドツーエンドのワークフロー自動化推進 | +5.8% | EUコア、 英国への波及 | 中期 (2〜4年) |
| EUのeIDAS 2.0およびPSD3による 信頼サービスの加速 | +4.9% | EU加盟国、 欧州経済領域諸国 | 長期 (≥ 4年) |
| COVID-19後の デジタルワークフローへの恒久的移行 | +3.7% | 世界的、 西欧を中心 | 短期 (≤ 2年) |
| EU全域での 義務的B2B電子インボイス展開 | +3.1% | EU 加盟国 | 中期 (2〜4年) |
| 即時決済レールが リアルタイムDTM需要を牽引 | +2.4% | ユーロ圏、 非ユーロEUへ拡大 | 短期 (≤ 2年) |
| 情報源: Mordor Intelligence | |||
電子署名とクラウド導入の増加
欧州の立法者は電子署名サービスの年間収益が安定して25%成長すると予測しており、すでに取引の77.70%を占め2030年まで最速のCAGRを記録するクラウドモデルを後押ししています。北欧諸国の政府はほぼペーパーレスの公共サービスを実現しており、デンマークはほとんどの市民手続きにおいて紙の書類による手続きを廃止し、スウェーデンはキャッシュレス経済に近づいています。eIDAS 2.0は、いかなる適格EU信頼サービスの下で発行されたリモート署名も認証することで、国境を越えた摩擦を取り除きます。また、BFSIの関係者は義務付けられた10秒以内の即時決済の認証にクラウドのスケーラビリティを活用しており、クラウドアーキテクチャが汎欧州信頼サービスのデファクトスタンダードとなっています[1]欧州議会、「電子署名」、europarl.europa.eu。
中小企業によるエンドツーエンドのワークフロー自動化推進
中小企業はヨーロッパの企業の99%以上を占めながら、EUR 530億のデジタルコンプライアンス負担を抱えています。EUデジタルヨーロッパ基金の支援がそのコストの一部を相殺し、中小企業の年平均成長率26.50%の普及を触媒しています。VismaなどのコンソリデーターはKYC、インボイス発行、署名機能をターンキーバンドルにパッケージ化したニッチプラットフォームを買収することで対応しています。中小企業の72%がデータ駆動型の意思決定ツールに依存している現在、サブスクリプションベースのノーコード自動化への需要は利便性から生存要件へと進化しています[2]OECD、「ショックおよびトランジションを管理するための中小企業のデジタル化」、oecd.org。
EUのeIDAS 2.0およびPSD3による信頼サービスの加速
2024年5月に採択されたeIDAS 2.0は、すべての加盟国に対して2026年12月までに3億6,000万人の市民をカバーする欧州デジタルアイデンティティウォレットの発行を義務付けています。並行するPSD3の本人確認規則は、2025年10月からリアルタイムの「支払人確認」チェックを義務付けており、銀行はサブセカンドのアイデンティティ解決が可能な認定信頼サービスプロバイダーを統合する必要があります。InfoCertなどの欧州企業は買収を活用してこれらの規制サービスを拡大し、個人データの主権を維持しながら非EU技術への依存を軽減しています。
COVID-19後のデジタルワークフローへの恒久的移行
ロックダウン中に導入されたリモートオペレーションはパンデミック終息後も継続しています。クラウドコラボレーションスイートは現在、ネイティブの署名オプションを組み込んでおり、文書の「印刷・スキャン・送信」のループを排除することで、プロバイダーに継続的な収益ストリームをもたらしています。欧州健康データスペースを通じたヘルスケアの変革により、患者記録システムへのデジタル認証がさらに組み込まれ、コネクテッドカーコマースは継続的なトランザクションチェックを必要としています。これらの恒久的な行動変容により、マクロ経済状況が変動する中でも二桁台の需要が持続しています。
制約の影響分析*
| 制約 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| データプライバシーおよびサイバーリスクに関する 根強い懸念 | -3.8% | 世界的、 GDPRコンプライアンスに焦点 | 長期 (≥ 4年) |
| 高い統合および 変更管理コスト | -4.2% | EU中小企業 セグメント、東欧 | 中期 (2〜4年) |
| 断片化した各国のeIDスキームが 相互運用性を阻害 | -2.1% | EU 加盟国、普及度は多様 | 長期 (≥ 4年) |
| 中小企業の資金調達の逼迫が 技術更新サイクルを遅延 | -1.9% | 南欧 および東欧 | 短期 (≤ 2年) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよびサイバーリスクに関する根強い懸念
即時決済には10秒以内の決済が求められる一方、国境内でのデータ所在地を要求することも多いGDPRのデータ最小化規則を遵守する必要があります。NIS2指令は違反通知義務を拡大して罰則を引き上げており、多くの銀行はプライバシー制約を侵害することなく増加する不正行為を処理できるAIベースの異常検知を導入しています。特に中小企業はセキュリティの専門スキルの資金調達に苦労しており、プラットフォームに組み込まれたベンダー提供のコンプライアンス機能の必要性が浮き彫りになっています。
高い統合および変更管理コスト
中小企業にとって、旧来のERPスタックを最新のDTMプラットフォームに接続するには最大12か月を要し、乏しい開発者予算を消費する可能性があります。eIDAS 2.0、PSD3、義務的電子インボイス、およびGDPRへの同時対応は並行プロジェクトを強いり、コンサルティングコストを膨張させます。この負担はEU補助金があるにもかかわらず資金が逼迫している南欧および東欧の加盟国で最も重く、これらの地域での紙からデジタルへの移行を遅らせています[3]欧州議会、「中小企業に対するEU法規制の影響」、europarl.europa.eu。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソリューションが規模の優位性を維持
ソリューションは、署名、アイデンティティ、ワークフロー、および監査機能を1つのライセンスにバンドルするプラットフォームを背景に、2025年のヨーロッパデジタルトランザクション管理市場シェアの70.85%を占めました。サービスのシェアは小さいものの、特にeIDASウォレット統合および即時決済義務に関して、組織が複雑な業務を管理プロバイダーにアウトソーシングするため、年平均成長率23.15%で上昇しています。ベンダーはAIを組み込んで文書を自動分類し、アイデンティティを確認してアラートを発動させることでスタッフのオーバーヘッドを削減し、サービスがより速く拡大する中でもソリューション収益が絶対的支出において引き続き優位を占めることを確実にしています。
コンサルティング需要は規制展開時にピークを迎え、その後は定期的なプラットフォーム使用料が継続的な収益を牽引します。欧州健康データスペースの下で資金提供されるヘルスケアプロジェクトは、適格信頼サービス統合に特定の予算を割り当てており、複数年にわたるプラットフォーム契約を確保しています。その結果、欧州の大手ソフトウェア企業はニッチなサービス会社を買収して実装人材を確保し、プラットフォームの優位性を守っています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に取得可能


展開モード別:クラウドの優位性がさらに深化
クラウドソリューションは2025年のヨーロッパデジタルトランザクション管理市場規模の78.15%を保有し、年平均成長率27.95%で成長しており、オンプレミスからの構造的転換を強化しています。プロバイダーはリアルタイムのコンプライアンス更新、地理的にフェンスされたデータセンター、およびオンプレミスインストールでは複製コストが高いレイテンシー保証を提供しています。即時決済の24時間365日稼働に関する規制要件は、ボリュームスパイク時に自動スケールできる弾力的なクラウドリソースへの採用をさらに促進しています。
ハイブリッドは、コア台帳データをローカルに保持しながら顧客向けの活動をクラウドに転送したい金融機関の移行パスとして残っています。とはいえ、これらの場合でも監査証跡と署名検証はしばしば管理環境に存在します。完全にクラウド上で構築された北欧の政府ポータルは、強力なプライバシー保護のもとで全国規模のデジタルサービスが大規模に運営できることの証明となっており、遅れている国々も追随するようになっています。
組織規模別:中小企業の勢いが増大
大企業は依然として収益の61.55%を占めていますが、中小企業の普及率は年平均成長率25.95%で拡大しており、収益ピラミッドが変化しています。デジタルヨーロッパおよび地域の税制優遇措置の補助金が初期コストを軽減し、ローコードのインターフェースが技術的なハードルを下げています。また、中小企業は財政当局から電子インボイス採用を義務付けられており、コンプライアンス違反はインボイスの拒否や支払い遅延ペナルティのリスクをもたらします。
サブスクリプション価格設定により参入障壁が低下し、中小企業は複数年にわたるライセンス契約を回避できます。地域のソフトウェアハウスはDTMマイクロサービスを会計スイートに統合し、中小企業に給与計算、インボイス発行、コンプライアンスのための一元管理画面を提供しています。これらの企業が国境を越えて拡大するにつれ、ウォレットベースのアイデンティティスキームがオンボーディングの摩擦を軽減し、中小企業の普及をさらに加速させるでしょう。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に取得可能
エンドユーザー業界別:BFSIがリードを維持、自動車が急成長
BFSIは2025年に28.35%のシェアを占め、同セクターの厳格なKYC、AML、および即時決済義務によって正当化されています。PSD3とリアルタイム清算は、検証済みのアイデンティティに紐付けられたトークン化された署名の必要性を強化しています。同時に、自動車およびモビリティ分野は充電支払いから使用量ベースの保険に至る車内コマースに支えられ、年平均成長率27.65%で成長しています。各ドライバーの行動はマイクロトランザクションを引き起こし、自動的に署名および監査される必要があります。
ヘルスケアの普及は欧州健康データスペースおよび電子処方箋の義務化から恩恵を受け、一方小売業はDTMを活用して国境を越えた電子商取引のチャージバックリスクを抑制しています。入札、補助金申請、給与証明書が物理的なスタンプではなく適格電子署名をますます要求するようになり、政府ポータルが追加の触媒を提供しています。
地理的分析
英国はEU加盟国でなくなったにもかかわらず、引き続き重要な位置を占めています。LloydsやSantanderなどの銀行は、エンドツーエンドのデジタルアイデンティティ証明を必要とするオープンバンキングAPIに多額の投資をしており、単一市場との国境を越えたフローがシームレスに維持されています。ロンドンのフィンテッククラスターは、EUのeIDASフレームワークに直接接続するリアルタイム認証サービスへのベンチャー資金を引き続き集めています。
ドイツは地域最大の単一市場です。2025年1月のB2B電子インボイス義務化は、中堅・中小企業(ミッテルスタント)に対して構造化されたインボイスおよび署名モジュールをレガシーERPシステムに組み込むことを強制し、製造サプライチェーンへのライセンス販売を促進しています。ドイツの自動車OEMはその後、DTM機能をコネクテッドカープラットフォームに拡張し、プロバイダーエコシステムに隣接した収益ストリームを創出しています。
イタリアは2019年にB2B電子インボイスを義務化した後、成熟した参照事例を提供しています。そのSistema di Interscambioプラットフォームは毎日数百万件のインボイスを処理しており、公共調達では現在、適格電子署名が標準として要求されています。スペインとフランスは段階的なスケジュールで追随していますが、イタリアの法規制を踏襲しています。北欧諸国は完全にデジタル化された公共サービスが効率性向上においてもたらすものを実証しています。デンマークの「デジタルデフォルト」モデルとスウェーデンのキャッシュレスへの軌跡は、他の加盟国が積極的に模倣したいと考える利用ベンチマークを示しています。
規制環境
欧州のDTM市場は、EUの電子識別および信頼サービスに関する枠組み(eIDAS)のもとで運営されており、2024年5月に施行された規則(EU)2024/1183によって更新され、各加盟国は2026年12月31日までに少なくとも1つの欧州デジタルアイデンティティ(EUDI)ウォレットを提供することが求められている。これに加え、一連の実施法が、署名、シール、証明書、検証サービスに関する高レベルの法的要件を具体的な技術的適合義務へと市場を移行させ、適格信頼サービス提供者(QTSP)および企業側の依拠当事者の製品ロードマップとコンプライアンス予算の両方を形作っている。
2025年から2026年にかけて採択されたいくつかの実施規則により、相互運用性と検証要件が強化されている。欧州委員会実施規則(EU)2025/1945(2025年9月29日)は、適格電子署名およびシールの検証に関する技術基準を規定している。実施規則(EU)2025/1943および2025/1942(2025年9月29日)は、適格証明書および適格検証サービスの参照基準を定義している。欧州委員会実施規則(EU)2026/248(2026年2月2日採択)は、高度電子署名およびシールの標準形式を導入し、国境を越えた受容性を支援している。欧州委員会はまた、署名ワークフローの実装および検証に使用されるデジタル署名サービス(DSS)などの補完的なビルディングブロックを維持している。
バリューチェーン分析
欧州のDTMバリューチェーンは、アイデンティティおよび信頼インフラから始まり、ソフトウェアのオーケストレーションを経てビジネスプロセスへの統合へと進む。上流の推進要因には、規則(EU)2024/1183のもとでの各国のeIDスキームおよびEUDIウォレットの枠組み、さらにウォレット、署名、シール、属性証明がどのように相互運用するかを定める標準化団体および参照フレームワークが含まれる。QTSPは、規制対象の本人確認(KYC/KYB)、適格電子署名(QES)およびシール、証明書発行、検証、長期保存サービスを提供することでエコシステムの中心に位置し、DTMプラットフォームはAPIを介してこれらを利用し、準拠したエンドツーエンドの取引を支援する。
ミッドストリームでは、DTMプラットフォームベンダーがワークフロー、署名、監査証跡、アーカイブをパッケージ化し、システムインテグレーター、マネージドサービスプロバイダー、ERP/会計エコシステムに依存して、これらの機能を請求書発行、オンボーディング、調達、銀行・支払いフローに組み込んでいる。ダウンストリームでは、依拠当事者(BFSI、通信、運輸、エネルギー、ヘルスケア、大規模オンラインプラットフォームを含む)が、ユーザー認証および取引承認のためにウォレットおよび信頼サービスに接続する。これには、各国登録簿へのウォレット依拠当事者としての登録やデータ要求範囲の宣言も含まれる場合がある。eIDAS 2.0実施法のもとで適合性評価要件が進化するにつれ、証明および再証明のキャパシティが繰り返しボトルネックとなり、リードタイムとコストの圧力が生じ、ベンダー選定と導入スケジュールに影響を与えている。
競争環境
DocuSignはグローバルなブランドリーダーであり続け、エンタープライズバイヤーの間で並外れたブランド認知度を享受していますが、Visma、Signicat、InfoCertなどの欧州の専門企業がeIDASおよび各国のeIDスキームへの深いコンプライアンス適合性を強調することでシェアを侵食しています。上位5社のサプライヤーは地域収益の約68%を共同管理しており、チャレンジャーの獲得が依然として既存企業のポジショニングに影響を与え得る中程度の集中市場を示しています。
M&Aが激化しています。InfoCertによるAscertia買収は適格信頼サービスの拠点を英国に拡大し、Vismaによる18か月間での4件の買収はKYC、経費、署名機能を200万の中小企業加入者向けにバンドル化しています。大手クラウドベンダーは主要な署名エンジンを生産性スイートに統合し、プラットフォームを日常のワークフローに組み込んで切り替えコストを引き上げています。
DocuSignをUSD 120億で評価するプライベートエクイティの買収候補者は、デジタルワークフローの構造的な普及がまだ成長の余地があるという確信を浮き彫りにしています。小規模な参入者は電子公証や不動産エスクローなど、セクター固有のギャップをターゲットとし、APIファーストの設計を活用してニッチアプリケーションに素早く組み込まれています。グローバルなハイパースケーラーとローカルな信頼サービスプロバイダーとの戦略的パートナーシップが、汎欧州的なカバレッジと国固有のルールのニュアンスを調和させるメカニズムとして浮上しています。
ヨーロッパデジタルトランザクション管理(DTM)業界リーダー
DocuSign Inc.
Adobe Inc.
ZorroSign Inc.
Nintex Group Pty Ltd
Namirial SpA
- *免責事項:主要選手の並び順不同

市場機会と将来展望
EUDIウォレットの準備は、銀行、通信、エネルギー、運輸、ヘルスケア、超大規模オンラインプラットフォームなど、認証にウォレットを受け入れる必要がある業界全体で、ウォレット依拠当事者のオンボーディング、オーケストレーション、コンプライアンスツールに明確な機会をもたらしている。規則(EU)2024/1183は、2026年12月31日までの加盟国ウォレット提供のマイルストーンを設定しており、市場は、依拠当事者登録、同意および属性要求管理、更新された標準(ETSI TS 119 461 v2(2025年2月)を含む)に整合した高保証の本人確認を工業化する製品へと移行している。これにより、DTMプラットフォームは、単独のe-signツールではなく、組み込みインフラとして適格署名、シール、検証が購入される規制対象の信頼サービスへとさらに深く関与するようになっている。
2025年3月に採択されたViDA(デジタル時代のVAT)は、DTMベンダーが構造化された電子請求書、適格電子シール、準拠アーカイブを財務およびERPワークフローに統合する機会を拡大しており、特に標準化された証拠と監査証跡が役立つ国境を越えた取引において有効である。この方向性は、EUで観測されているデジタル化の基準も反映している。2025年時点で、EU企業の72%が少なくとも基本的なレベルのデジタル集約度に達し、53%がクラウドサービスを購入した。この普及率は、既存アプリケーションにAPIを介して展開できるクラウド提供型DTMモジュールの拡大を支えている。ウォレット中心の認証と電子請求書主導の文書完全性が注目される中、複数の加盟国スキームにわたって運用でき、かつ2025-2026年の実施法に整合した相互運用可能な検証、属性証明、保存サービスへの需要が高まっている。
最近の業界動向
- 2026年2月:欧州委員会は、国境を越えた相互運用性を改善するため、高度電子署名およびシールの標準形式を導入する欧州委員会実施規則(EU)2026/248を採択した。この実装レベルの明確化により、加盟国および信頼サービススタック全体で一貫して検証できる署名・シールワークフローを構築するDTMベンダーの曖昧さが軽減される。
- 2025年9月:EUは、欧州委員会実施規則(EU)2025/1945を、実施規則(EU)2025/1943および2025/1942と併せて採択し、適格電子署名およびシールの検証に関する技術基準を設定し、適格証明書および適格検証サービスの参照基準を定義した。このパッケージにより、DTMプラットフォームに組み込まれた検証エンジン、証明書ライフサイクル管理、監査対応の検証サービスに対するコンプライアンスコストの上昇が生じている。
- 2024年4月:Microsoftは、AdobeおよびDocuSignのネイティブ署名機能をSharePointに追加し、一般的なMicrosoft 365文書ワークフローに署名実行を組み込んだ。この統合により、コラボレーションスイートを通じた配布が強化され、DTMの採用は、個別のポイントソリューションではなく、API駆動型でワークフロー内での署名へと移行した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、欧州におけるデジタルトランザクション管理を、事業文書をデジタルで作成、認証、署名、ルーティング、保存、追跡するために使用されるソフトウェアおよび関連サービスと定義し、これにより契約や承認を紙を使わずにエンドツーエンドで完了できるようにするものとする。
範囲の除外事項:非企業向け、消費者専用の署名ツールおよび一般的なITハードウェアは除外し、また無関係な決済処理収益もカウントしない。
セグメンテーション概要
- コンポーネント別
- ソリューション
- サービス
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー業界別
- BFSI
- ヘルスケアおよびライフサイエンス
- 小売および電子商取引
- ITおよび電気通信
- 政府および公共部門
- 不動産および建設
- 自動車およびモビリティ
- 国別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他のヨーロッパ
データソース、市場規模の算出、および検証
デスクリサーチ
デスクリサーチは、欧州の市場境界を設定し、出発点となるデータ層を構築するのに役立った。デジタルアイデンティティおよび署名に関連する公共政策および法的参照資料、欧州委員会によるeIDASおよび関連ガイダンスの更新情報などをレビューした。これらの要件が国ごとの導入タイミングに影響を与えるためである。
また、需要シグナルとして機能する公開データセットや出版物も使用した。例えば、企業のデジタル化を示すユーロスタット指標、欧州中央銀行の決済およびデジタル金融に関する出版物、企業数に関する各国統計局データ、OECDのデジタル経済統計などである。これらのシグナルを収益プールに結び付けるため、企業の年次報告書、投資家向け説明資料、信頼できる報道を照合して製品の焦点と地理的な露出を確認し、開示情報が限られている場合は有料データベースで企業財務やニュースを補完した。ここに記載されているソースは例示にすぎず、作業中の検証を支援し境界の決定を明確にするために、追加の公開資料にも依拠した。
一次インタビューおよび調査
一次インタビューおよび調査は、特にワークフロー種別ごとに公開データが十分に詳細でない部分において、欧州全体の採用に関する前提や価格設定の論理を検証するために使用された。規制対象および非規制対象の業界にわたるソリューションプロバイダー、チャネルパートナー、企業ユーザーの組み合わせに話を聞き、実際に何が購入されているか、契約がどのように価格設定されているか(サブスクリプション、使用量ベース、または企業ライセンス)、最初の導入後に利用がどのように拡大するかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:25% | CXO:15% |
| ミッドティア:58% | 機能/部門責任者:34% |
| 中小プレイヤー:17% | マネージャー:51% |
市場規模の算出と予測
市場規模は、トップダウンとボトムアップの両方の論理を用いて構築され、欧州全体の合計は需要プールから再構築された後、サプライヤー側の実態と照合された。トップダウン側では、国別の企業数、デジタル実行に移行可能なプロセスの割合、コンプライアンス要件とリモートワークの成熟度によって形成される導入レベルを用いて、対象プールをマッピングした。次に、市場で観測された価格帯を用いて、これらの量を支出に変換した。
モデルの基盤を確実にするため、企業のデジタル化率、(オンボーディングや契約署名などの)規制対象文書ワークフローの組み合わせ、クラウドとオンプレミスの選好、組織規模別の平均契約額、初年度以降の更新・拡大行動など、少数の再現可能な入力を(例示的に)使用した。ボトムアップの検証は選択的に使用され、欧州に事業を持つプロバイダーの収益ロールアップ、サンプリングされたユーザー当たりまたはエンベロープ当たりの価格前提、典型的な取引規模に関するチャネル検証が含まれた。ギャップが見られた場合は、類似する国や業界構成にわたる保守的な補間によって対処した。
予測については、年ごとに変化する主要な需要要因、主にデジタル導入指標、コンプライアンス主導のプログラム展開、IT支出センチメントに対する単純な多変量回帰に支えられたシナリオ分析に依拠した。専門家の意見が国によって異なる場合は、予測の経路を調整し、非現実的な段階的変化を避けるために、暗示される浸透率および導入企業当たりの支出と再照合した。
データ検証と更新サイクル
検証は、需要シグナル、価格設定と契約構造、欧州への事業露出という3つの層にわたる三角測量によって行われた。国および業界レベルで分散チェックを実施して異常値を特定し、企業当たりの暗示される支出または浸透率がインタビュー対象者が実際の導入で説明した内容と一致しない場合には、前提を再検討した。
承認前に、モデルは複数段階のアナリストレビューを経て、主要な変数、単位経済性、成長要因が検証され、大きな変動があれば規制のタイミング、購買サイクル、価格変動などの明確な理由に遡って調整される。本レポートは毎年更新され、重要な事象が発生した場合には中間更新が行われ、提供前には最終レビューが実施され、数値が最新の入手可能な情報を反映するようにしている。
Mordor Intelligenceの欧州デジタルトランザクション管理市場規模と他の公表推定値との比較
欧州のデジタルトランザクション管理に関する公表市場規模は、市場境界の設定方法が常に同じではないこと、また価格設定や導入に関する前提の扱いが異なることから、大きく異なって見える場合がある。基準年、サービス収益の扱い方、さらには欧州に含まれる国の範囲によっても、最終的な数値は変わり得る。
国レベルの企業導入指標、eIDAS主導の展開スケジュール、ベンダーの欧州収益露出に関する相互確認などの証拠は、Mordor Intelligenceがより広範なワークフローソフトウェアやアイデンティティ専用ツールといった隣接カテゴリーにモデルが流れることなく、現実的な支出プールに結び付けられるようにするのに役立っている。差異は通常、サービスが継続的なマネージド収益として計上されるか一回限りの導入として計上されるか、中小企業向け価格が大企業取引から外挿されているか、通貨換算のタイミングが平均レートか年末レートかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.34 B (2025) | |
| 業界誌A | USD 3.06 B (2021) | より古い基準年と、サブスクリプションおよび拡大収益を過小評価しているように見える、より狭い収益化範囲を使用しており、欧州の国別カバレッジは現在の企業導入レベルと明確に整合していない。 |
| プレスリリースB | USD 27.07 B (2030) | 将来の目標年のみを公表しており、想定される価格上昇や付帯サービス比率に関する透明性が限られている。これは、導入率とASPの成長がすべての国に一括で積極的に適用される場合、合計額を過大評価する可能性がある。 |
3つの数値を並べて見ると、その差は主に異なる基準年と、モデルにおけるサービスおよび価格成長の扱い方によって説明される。当社の推定値は、実際の購買パターンおよびサプライヤーの事業露出に照らして検証できる導入率、ワークフローの適合性、価格帯から構築されているため、追跡可能性を維持している。


レポートで回答される主要な質問
ヨーロッパデジタルトランザクション管理市場の2026年の価値はいくらですか?
ヨーロッパデジタルトランザクション管理市場は2026年にUSD 129.3億と評価されています。
市場は2031年まで何%の成長率で拡大しますか?
年平均成長率25.05%で拡大し、2031年までにUSD 395.4億に達すると予測されています。
欧州全域でどの展開モデルが普及をリードしていますか?
クラウド展開が利用の78.15%を占め、年平均成長率27.95%で最速の成長を記録しています。
なぜ中小企業はデジタルトランザクションツールの導入を加速させているのですか?
ドライバー CAGR予測への影響(%) 地理的関連性 影響期間 電子署名とクラウド導入の増加 +6.2% 世界的、北欧のリーダーシップを伴う 短期(≤ 2年) 中小企業によるエンドツーエンドのワークフロー自動化推進 +5.8% EUコア、英国への波及 中期(2〜4年) EUのeIDAS 2.0およびPSD3による信頼サービスの加速 +4.9% EU加盟国、欧州経済領域諸国 長期(≥ 4年) COVID-19後のデジタルワークフローへの恒久的移行 +3.7% 世界的、西欧を中心 短期(≤ 2年) EU全域での義務的B2B電子インボイス展開 +3.1% EU加盟国 中期(2〜4年) 即時決済レールがリアルタイムDTM需要を牽引 +2.4% ユーロ圏、非ユーロEUへ拡大 短期(≤ 2年)
最終更新日:



