
エステルガム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 348.78 百万米ドル |
| 市場規模 (2031) | 479.21 百万米ドル |
| 成長率 (2026 - 2031) | 6.56 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
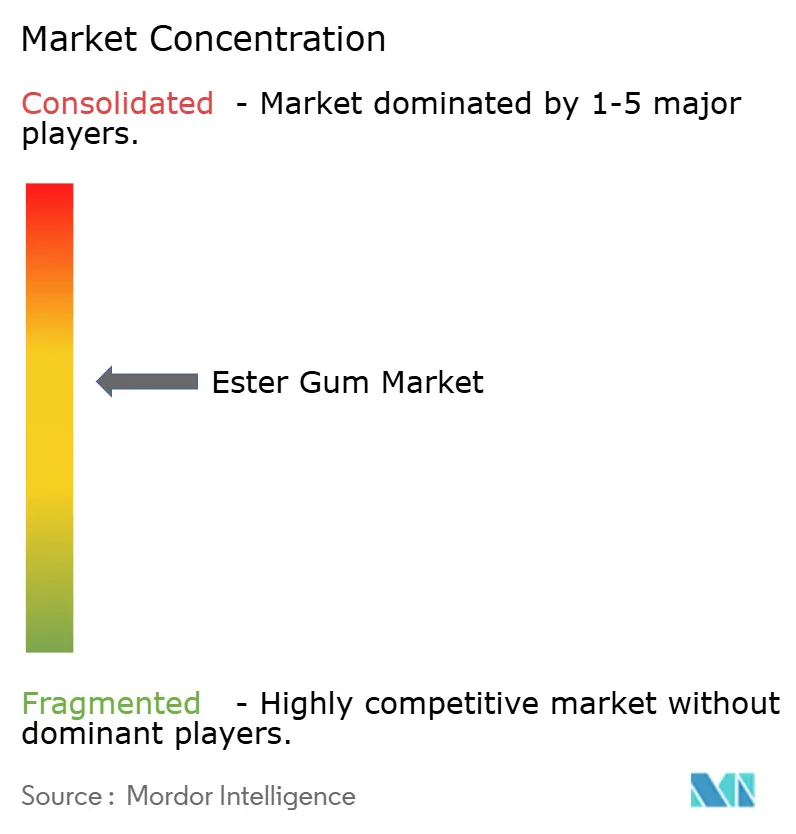
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエステルガム市場分析
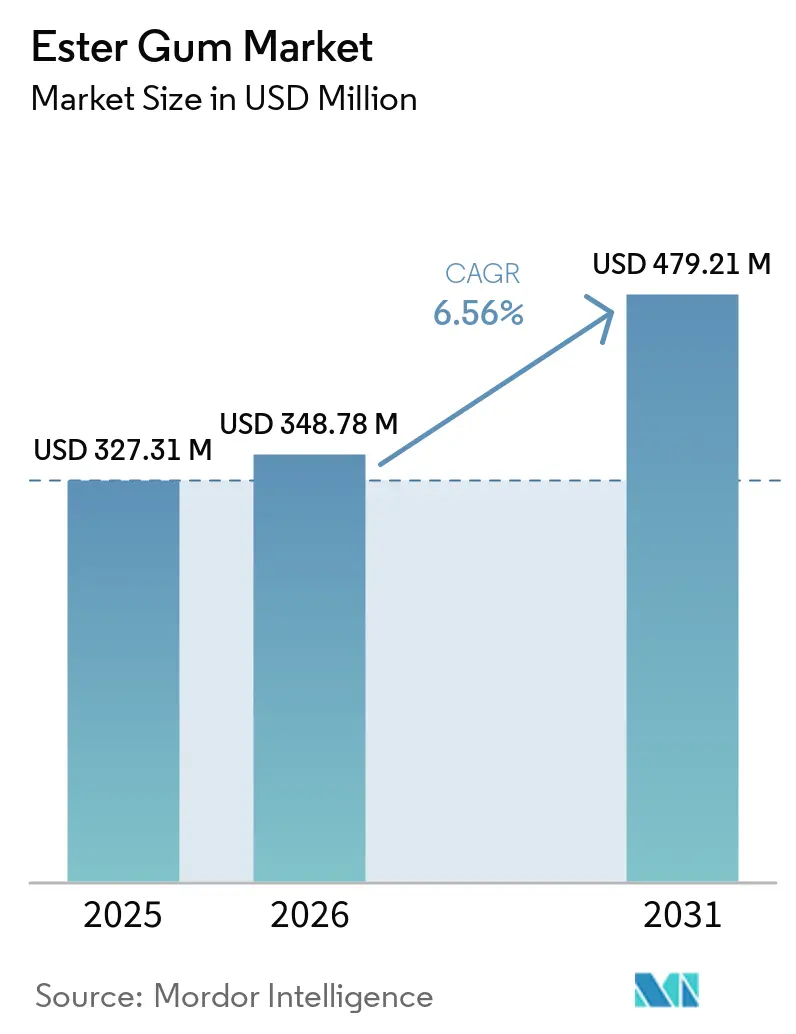
エステルガム市場規模は2025年に3億2,731万USDと評価され、2026年の3億4,878万USDから2031年には4億7,921万USDに達すると推定され、予測期間(2026年〜2031年)中のCAGRは6.56%となっています。成長は、FDAによる2024年の臭素化植物油の承認取り消し、接着剤セクターのバイオベースタッキファイアへの転換、および建築用コーティングを再編する厳格なVOC規制によって推進されています。柑橘系飲料におけるクラウドエマルジファイアの需要増加、バイオディーゼル由来グリセロールによるコスト優位性、およびガムロジン供給における中国の優位性が、主要地域全体でモメンタムを強化しています。競争の激しさは中程度であり、上位5社が世界売上高の約66%を占め、垂直統合、迅速な規制申請、および処方カスタマイズを展開してシェアを守っています。原料価格の周期的な変動にもかかわらず、エステルガム市場は天然原料へのシフト、低コストグリセロールの供給過剰、およびアジア太平洋における建設活動の拡大という構造的変化から引き続き恩恵を受けています。
主要レポートのポイント
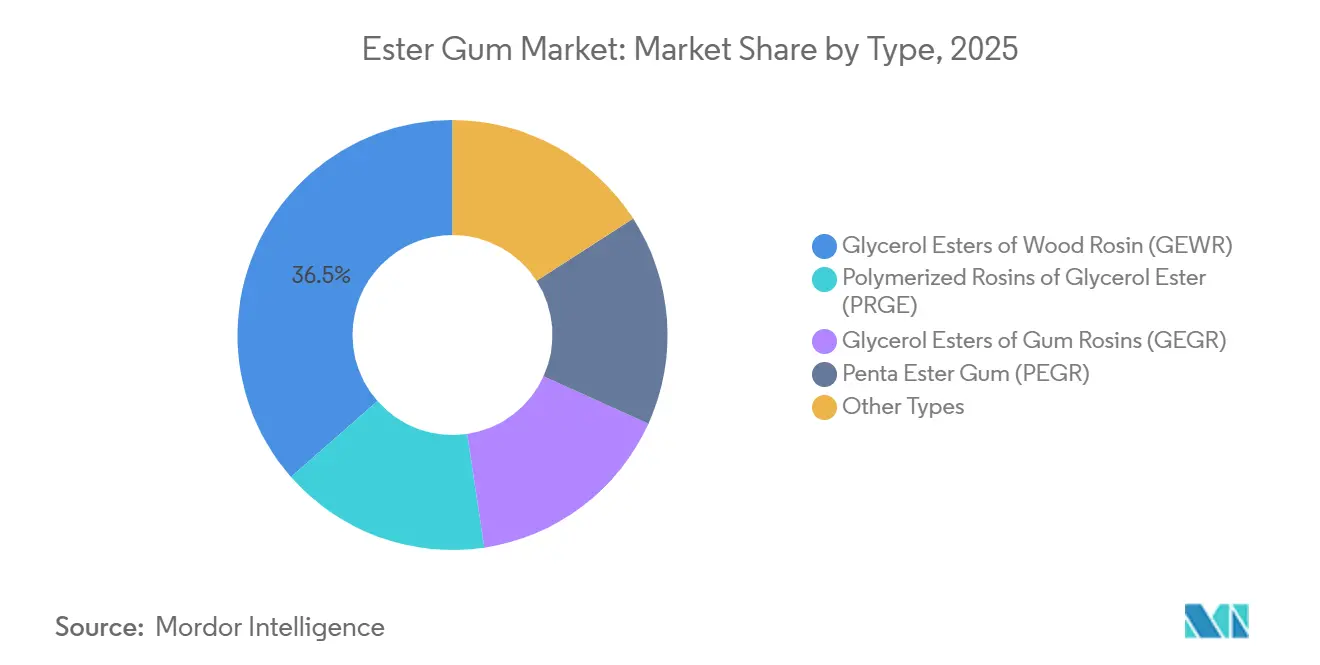
- タイプ別では、木材ロジンのグリセロールエステル(GEWR)が2025年のエステルガム市場シェアの36.47%を占め、ペンタエステルガム(PEGR)は2031年までに最速の6.74% CAGRを記録すると予測されています。
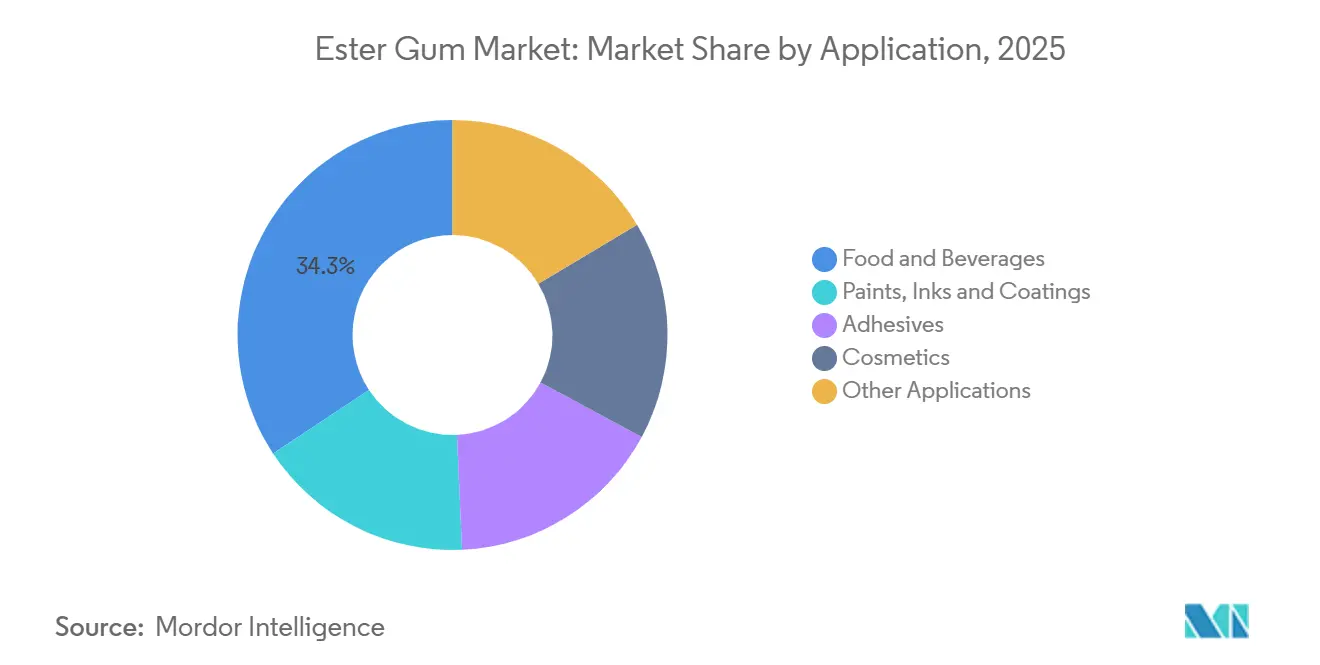
- 用途別では、食品・飲料が2025年のエステルガム市場規模の34.28%を占めましたが、塗料・インク・コーティングは2031年に向けて6.68% CAGRで拡大しています。
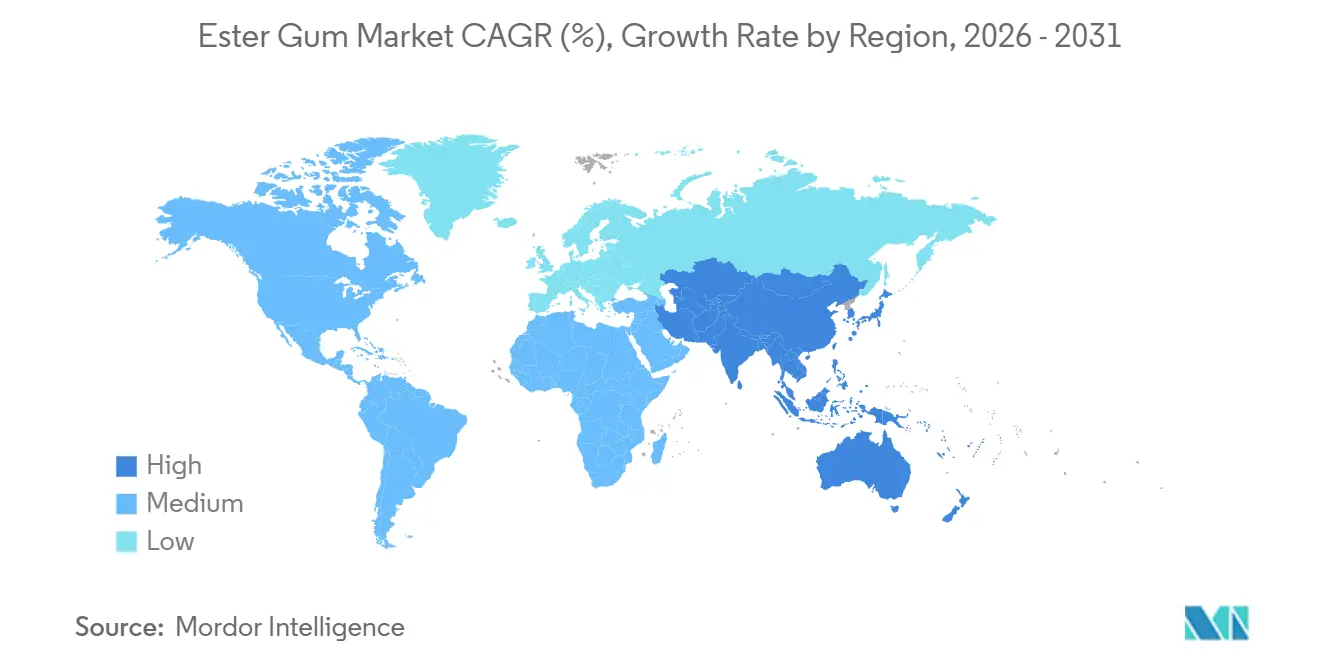
- 地域別では、アジア太平洋が2025年のエステルガム市場シェアの48.36%を占め、2031年までに6.74% CAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 接着剤におけるバイオベースタッキファイアの需要 | +1.2% | APACを中心に北米へ波及するグローバル市場 | 中期(2〜4年) |
| シュガーフリーおよび機能性チューインガムの成長 | +0.9% | 北米および欧州、APACの都市部へ拡大 | 中期(2〜4年) |
| 飲料における臭素化植物油の規制代替 | +1.5% | 北米(FDA義務)、欧州(EFSA準拠)、 ラテンアメリカが追随 | 短期(2年以内) |
| 環境配慮型塗料・インク・コーティングの拡大 | +1.1% | 欧州(VOC規制)、APAC(建設ブーム)、北米 (グリーンビルディング基準) | 長期(4年以上) |
| バイオディーゼルからの低コストグリセロールの供給過剰 | +0.6% | 米国、EU、ブラジル、アルゼンチンの バイオディーゼル拠点に集中するグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
接着剤におけるバイオベースタッキファイアの需要
包装材および感圧接着剤の処方業者は、ブランドオーナーのサステナビリティ要件を満たし、原油価格リスクを軽減するために、石油系炭化水素樹脂からロジンのグリセロールエステルへの転換を進めています。GEWRは同等の剥離強度を持ちながらVOC排出量を15〜20%削減でき、EUの産業排出指令が2028年までに接着剤用途の上限を50 g/Lに引き下げる中で重要な利点となっています。軟化点85 °C〜115 °CのArakawa ChemicalのSuper Ester Wシリーズは、迅速なセットと熱安定性を求めるアジア太平洋のeコマース包装ラインで採用が進んでいます。2025年にEastman Chemicalが出願したUSPTO特許は、ポリエチレンフィルムへの効果的な接着を実現する無水マレイン酸変性グリセロールロジンエステルを詳述しており、継続的なR&D投資を裏付けています。
シュガーフリーおよび機能性チューインガムの成長
シュガーフリーおよび機能性ガムベースは、フィルム形成と接着のためにエステルガムに依存しており、完成ベース中の配合量は50〜85%に達します。2025年には、北米および欧州のチューインガム売上高の62%をシュガーフリー品が占め、カフェイン・ビタミン・CBDを配合した機能性フォーマットが棚回転を加速させました。エステルガムの中立的な味と高甘味度甘味料との相性の良さにより、合成ポリ酢酸ビニルのようなワックス感のある口当たりなしに迅速なフレーバーリリースが可能です。21 CFR 172.735に基づくGRAS認定により、完成ガム中100 ppmまでの使用が認められており、米国における規制上の確実性を強化しています。
飲料における臭素化植物油の規制代替
FDAは2024年7月に臭素化植物油の承認を取り消し、柑橘系ソフトドリンクおよびスポーツ飲料メーカーは木材ロジンのグリセロールエステルへの処方変更を余儀なくされました。EFSAは同時に、ロジンがPinus palustrisまたはP. elliottiiに由来することを条件として、E 445に対して体重1 kgあたり10 mgのADIを確認し、追跡可能な北米および一部アジアのサプライヤーに有利な状況をもたらしました。飲料多国籍企業は複数年の供給契約を締結し、エステルガムのスポット価格は規制前の期間と比較して8〜12%上昇しました。
バイオディーゼルからの低コストグリセロールの供給過剰
再生可能燃料義務化により2025年には約120万tの余剰グリセロールが生成され、スポット価格はt当たり300〜350 USDに低下し、エステルガムの変動費を最大15%削減しました[1]米国農務省、「世界バイオディーゼル見通し2025」、usda.gov 。Ingevityは米国南東部のバイオディーゼル精製業者との契約を活用してこのマージン優位性を確保し、設備のボトルネック解消プロジェクトに資金を充てています。再生可能ディーゼルは従来のバイオディーゼルよりもリットル当たりのグリセロール生産量が少ないものの、現在の供給過剰は少なくともさらに2年間はマージンを支える見込みです。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ガムロジン原料価格の変動 | -0.8% | 中国(広西、雲南)およびインド (オディシャ、チャッティースガル)に集中するグローバル市場 | 短期(2年以内) |
| 厳格な環境・食品添加物規制 | -0.5% | 欧州(EFSA種制限)、北米(FDA トレーサビリティ)、APAC(FSSAI準拠) | 中期(2〜4年) |
| テルペン・炭化水素樹脂との競合 | -0.4% | 北米および欧州が合成樹脂代替に最も さらされているグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ガムロジン原料価格の変動
中国の広西省でのタッピング作業における労働力不足と、オディシャ州およびチャッティースガル州での不規則なモンスーンによる収量低下により、2024〜2025年のガムロジンのスポット価格は18〜22%変動しました。非垂直統合の生産者はコストを転嫁することが難しく、自社林業部門から半分以上のロジンを調達するArakawa Chemicalなどの垂直統合競合他社への契約喪失リスクにさらされています。
厳格な環境・食品添加物規制
EFSAの2023年規則によりE 445の原料が2種類の松に限定され、トレーサビリティおよび試験コストがt当たり50〜80 USD増加しました[2]欧州食品安全機関、「E 445意見書」、efsa.europa.eu 。以前は複数品種をブレンドしていた中小規模の生産者は、DNA検査および管理の連鎖監査への投資が必要となり、参入障壁が高まっています。米国食品安全近代化法およびコーデックス基準に合わせたインドのFSSAIによる同様の精査が準拠コストを増大させ、2029年までの予測CAGRを押し下げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
GEWRが優位、PEGRが特殊コーティングで台頭木材ロジンのグリセロールエステル(GEWR)は、食品および工業用途の両方で承認を受けており、グローバル調達を簡素化できることから、2025年のエスタガム市場シェアの36.47%を確保しました。GEWRは重合代替品に対してコスト面での優位性を持ち、その地位を確固たるものにしています。一方、ガムロジン誘導体は、ペンタエスターガム(PEGR)のエスターガム市場規模を引き続き支えており、水性システムにおけるたれ防止性を向上させる110℃〜130℃の軟化点をコーティング配合業者が求めていることから、6.74%のCAGRで拡大すると予測されています。重合ロジンのエスターガム市場規模は、重合工程の追加によりユニットコストが最大20%上昇するため、高温接着剤に限定されたままです。研究開発投資は、グリセロールエステルの粘着付与強度とUV耐性を融合させたハイブリッドロジン-テルペンエステルへと移行しており、この方向性は2024〜2025年のEastmanおよびKratonの特許出願によって強調されています。
PRGEおよびGEGRは、それぞれ自動車補修用コーティングおよびプレミアムガムベースに引き続き定着しています。マレイン酸変性樹脂やハイブリッド樹脂を含む実験的な「その他のタイプ」は、別途UV安定剤を不要とする樹脂に対してPSA配合業者がプレミアムを支払うことから、平均以上の成長が見込まれています。


用途別:
飲料が数量を牽引、コーティングが成長をリード食品・飲料は、北米での臭素化植物油禁止により年間8,000〜10,000 tの需要がGEWRに移行した後、2025年のエステルガム市場規模の34.28%を占めました。しかし、塗料・インク・コーティングはアジア太平洋の建設拡大と欧州の2028年VOC規制を背景に、2031年に向けて6.68% CAGRでエステルガム市場全体を上回るペースで成長する見込みです。接着剤はインド、インドネシア、ベトナムで年間11〜13%成長したeコマース包装量に支えられ、中程度の使用量を示しました。化粧品は、クリーンビューティーラベルがグリセリルロジネートを採用するにつれて拡大しており、FDAの食品接触承認とクリーンラベル適格性から恩恵を受けています。その他の用途は、バイオベース原料を優先する調達方針に支えられ、安定した低一桁台の成長を示しています。
地域分析
アジア太平洋エステルガム市場
アジア太平洋地域は2025年のエステルガム市場シェアの48.36%を占め、中国が世界のロジンの60%以上を供給し地エステル化設備を拡充していることから、2031年にかけて6.74%のCAGRで成長すると予測されている。インドでは飲料の処方見直しと、急成長するeコマース物流に伴う包装用接着剤の需要急増により、市場拡大が加速している。日本と韓国は特殊低色相グレードまたは高軟化点グレードに対してプレミアム価格を支払っており、Arakawa Chemicalなどの地域メーカーの利益率を下支えしている。東南アジアにおける合弁事業により、中国企業は関税リスクを回避しリードタイムを短縮することが可能となっている。
北米および欧州エステルガム市場
北米の需要は飲料の処方見直しおよびバイオベースのホットメルト接着剤によって支えられている。Eastman ChemicalとIngevityは垂直統合と確立された顧客関係を通じて市場を主導している。メキシコはUSMCA規則のもと再輸出プラットフォームとして機能しており、2023年には2,720万米ドルのエステルガムを米国、トルコ、ポーランドへ輸出した。欧州は輸入原料によるマージン圧迫とEFSAの厳格なコンプライアンス要件に直面しているが、グリーンビルディング認証を目指す低VOCコーティング分野でのリーダーシップにより恩恵を受けている。
南米および中東エステルガム市場
南米では、ブラジルのバイオディーゼル由来のグリセロール余剰が後方統合を可能にする可能性があるが、ロジン供給の制約により同地域は依然として純輸入地域にとどまっている。サウジアラビアおよびアラブ首長国連邦におけるビジョン2030インフラプロジェクトが接着剤およびコーティングの需要を促進しており、政府調達がバイオベース原料を優遇していることから、エステルガム市場は新たな分野への浸透を進めている。

規制環境
エステルガム(E445/INS445)に関する規制要件は、食品添加物規格、化学物質安全登録、および用途固有のラベリングを対象とする。米国では、ロジンのグリセロールエステルは21 CFR 172.615および21 CFR 172.735に基づき食品用途として規制されており、FDAの食品物質データベースへの収載が飲料およびチューインガム用途での規制適合を裏付けている。FSMAに基づくトレーサビリティ要求を含む米国の食品安全管理は、サプライヤー適格性審査およびバッチ文書化への重視を一層強めている。
欧州では、EFSAによる再評価とEUの化学物質管理が規制適合の方向性を形作っている。EFSAは、定義された木材ロジン供給源(本レポートの対象範囲ではPinus palustrisおよびPinus elliottii)に紐づいたE445のADI枠組みを維持しており、これにより管理連鎖(chain-of-custody)および試験の必要性が高まっている。欧州化学品庁(ECHA)は、REACH(EC 1907/2006)に基づきロジン誘導体物質の登録情報を管理し、接着剤、インキ、コーティングなどの工業用途全般における登録・分類・ラベリング義務を強化している。国際的には、FAO/WHOのJECFAがINS445をADI指針および組成規格とともに認定しており、これにより生産者は世界市場へのアクセスを確保するため、樹脂酸エステルプロファイルの分析検証をより厳格化するよう促されている。
バリューチェーン分析
エステルガムのバリューチェーンは、ロジン原料(ガムロジン、ウッドロジン、トール油ロジン)とグリセロール供給から始まり、エステル化、精製、そして食品用途および工業用途向けの下流適格性審査へと進む。ロジン調達は主要なコスト要因であり、典型的な構造において完成樹脂コストの約50~65%を占めるため、松化学製品・林業サプライへの統合(または長期的なロジン調達)が大規模サプライヤーの重要な優位性となる。バイオディーゼルに関連するグリセロール供給availabilityもまた、低コストグリセロールが入手可能な場合の転換経済性に影響を与える。
製造工程は高温でのエステル化を伴い、GEWR工程では一般的に260~280℃の範囲が挙げられる。続いて、チューインガムおよび飲料エマルジョン向けグレードの味、香り、組成上の目標を満たすために、スチームストリッピングやスチーム蒸留といった用途主導の精製工程が行われる。食品添加物規格、低色要件、およびEFSAとFDAの期待に沿ったトレーサビリティを含む品質管理と規制文書化は、リードタイムを延長させる。顧客適格性審査には数か月かかることがあり、原料供給が混乱した際の迅速なサプライヤー切り替えを制限する。流通は通常、生産者から地域倉庫、専門化学品または原料流通業者を経て、飲料、ガムベース、接着剤、インキ、コーティング、化粧品の配合業者へと至る。軟化点、酸価、色調などの性能調整は、顧客の配合に合わせるため、多くの場合生産者段階で完了する。
競合環境
上位5社のサプライヤー(Arakawa Chemical、Eastman Chemical、Ingevity、Kraton、DSM-Firmenich)は2025年の世界売上高の推定66%を占めており、中国とインドの地域専門業者が参入する余地を残しています。原料統合がマージンを守り、Arakawa Chemicalは自社ロジンの50%以上を内部調達し、Ingevityは米国南東部の松化学品事業を活用しています。EFSAまたはFDAの早期承認がプレミアム飲料契約を確保するため、規制対応力も同様に決定的な要素です。処方のカスタマイズが競争の第三の軸であり、サプライヤーは特定の接着剤またはコーティング化学に合わせて酸価、軟化点、ガードナー色を調整しています。
特許出願は、タック性とUV耐性を組み合わせたハイブリッドロジン・テルペンエステルへの業界シフトを示しています。Eastmanの2025年USPTO出願は、フレキシブル包装を対象としたポリエチレンへの接着を実現する無水マレイン酸変性GEWRを説明しています。Kratonの出願は、PSA処方における別途UV安定剤の必要性を排除するロジン・ポリテルペンブレンドをカバーしています。バイオディーゼル精製業者は余剰グリセロールを収益化するための後方統合を検討しており、非垂直統合プレーヤーのマージンを圧縮する可能性のある新たな競争層となっています。
エステルガム業界リーダー
Eastman Chemical Company
Arakawa Chemical Industries,Ltd.
dsm-firmenich
Kraton Corporation
Ingevity Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
エスターガム市場
- Arakawa Chemical Industries,Ltd.
- dsm-firmenich
- Eastman Chemical Company
- Finjetchemical Industries
- Florachem
- Foreverest Resources Ltd
- Foshan Baolin Chemical Industry Co. Ltd
- Grupo RB
- Guangdong Komo Group Co., Ltd.
- Ingevity Corporation
- Jubilant
- Kraton Corporation
- LAWTER
- Mangalam Organics Limited
- PT. INDOPICRI
- Shree Resins
- The Cary Company
- Uniform Synthetics
- Wuzhou Sun Shine Forestry & Chemicals

市場機会と将来展望
柑橘系飲料でのブロモ化植物油から木材ロジンのグリセロールエステルへの代替が進む中、規制適合型の飲料再配合とより広範なエマルジョン安定化需要には依然として機会が残されており、高純度・低臭・低色グレードの需要を強化している。これは、2024年7月のFDAによるBVO承認取り消しと、定義された松種に紐づくEFSAのE445に関する立場付けに直結しており、トレーサブルなサプライと強固な分析パッケージの価値を高めている。JECFA規格および地域固有の要件(FDAおよびEFSA)に沿った文書を提供できるサプライヤーは、特に適格性審査サイクルが長く切り替えコストが高い分野で、プレミアムプログラムを獲得する立場にある。
工業用途では、接着剤や建築用コーティングが低VOC配合およびバイオベースの粘着付与剤へ移行する中、より高い軟化点、改善された耐UV性、水性システムとの適合性など、特定の性能範囲に合わせて設計されたロジンエステルの余地が生まれている。レポートの文脈では、2028年までに接着剤用途で50g/Lを目指す方向性を含むEUのVOC規制強化、および既存プレーヤーによる改質ロジンエステルやハイブリッドロジン-テルペンアプローチに関する継続的な製品・IP開発が指摘されている。これは、単なるコモディティ価格ではなく配合性能を中心とした差別化パターンを支えている。供給面では、垂直統合型の松化学製品事業拠点や、東南アジアの原料アクセスモデルを含むロジン調達を安定化させる投資も、ロジン価格の変動の中で継続性を必要とする飲料およびPSA顧客との長期契約の余地を生み出している。
Recent Industry Developments in エスターガム市場
- 2026年6月:イーストマンは、北米およびラテンアメリカにおいて、複数のエステル製品(n-酢酸ブチル、n-酢酸プロピル、PM酢酸を含む)について2026年6月1日付で価格改定を発表した。エステルガムグレードに特化したものではないが、この動きはコーティングおよび接着剤顧客が利用するエステルバリューチェーンの一部において、条件の引き締まりと価格再設定を示すものとなった。この価格改定はまた、VOCおよび性能上の制約下で事業を行う配合サプライヤーにとって、コスト転嫁メカニズムの重要性を一層強めた。
- 2026年3月:荒川化学工業は、明和corporationとともにベトナムに合弁会社Arakawa Forest Technology Vietnamを設立し、樹脂開発用の生松脂の調達を安定化させた。上流の松脂アクセスを確保することは、ロジン誘導体生産の継続性を支え、原料供給の混乱への露出を低減する。ベトナムの事業基盤は、現地化されたリードタイムと関税リスク管理がますます重要となるアジア太平洋地域の顧客に対する地域供給の選択肢も強化する。
- 2024年3月:Grupo RBは、ガムロジン誘導体のポルトガル生産者であるPinopineを買収した。この買収により、RBのロジン誘導体供給における地位が強化され、粘着付与剤や関連する松化学中間体を調達する顧客向けの製品カバレッジが拡大した。誘導体生産能力とポートフォリオに対するより大きな管理力は、一貫した規格と文書を必要とする欧州および輸出志向の買い手のサプライヤー適格性審査の選択に影響を与える可能性がある。


エスターガム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、エスターガム市場は、粘着付与剤および安定剤として最終製品に使用するために販売されるロジン系エステル化樹脂の価値を対象とし、商業的販売時点で計上し、米ドルで報告しいます。
対象外の範囲:エステル化を伴わずに取引される未変性ロジン、および一部の配合において代替可能な非ロジン系合成粘着付与剤樹脂は除外しています。
セグメンテーション概要
- タイプ別
- 木材ロジンのグリセロールエステル(GEWR)
- グリセロールエステルの重合ロジン(PRGE)
- ガムロジンのグリセロールエステル(GEGR)
- ペンタエステルガム(PEGR)
- その他のタイプ
- 用途別
- 食品・飲料
- 塗料・インク・コーティング
- 接着剤
- 化粧品
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- ナイジェリア
- エジプト
- アラブ首長国連邦
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの骨格を構築し、エスターガムとして計上される範囲に現実的な境界を設定するために使用されました。米国FDA食品添加物更新情報、USITC貿易統計、国連コムトレード、世界銀行マクロ指標、各国関税スケジュールなどの公開情報源を活用し、貿易フロー、最終用途シグナル、および国レベルの需要コンテキストをマッピングしました。
また、メーカーの技術データシート、安全データシート、製品カタログ、投資家向けプレゼンテーション、監査済み申告書を精査し、典型的な製品形態、用途、および経時的な価格変動パターンを把握しました。企業財務・インテリジェンスの有料サブスクリプションおよび輸出入船積みレベルのデータベースを選択的に活用し、供給が集中している場所および地域別の数量動向を相互確認しました。ここ記載されているソースは例示であり、データ収集、検証、および作業中の明確化のために他の多くの公開情報源も使用されました。
一次インタビューおよびサーベイ
一次調査は、食品・飲料、接着剤、インクおよびーティング分野の生産者、流通業者、配合業者、および川下ユーザーとのインタビューおよび簡易サーベイに重点を置き、仮定を平易なビジネス用語で検証できるようにしました。これらの対話を通じて、ロジン原料の分割を検証し、典型的な価格帯の妥当性を確認し、規制主導の再配合が主要地域の発注パターンにすでに反映されているかどうかを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:14% | アジア太平洋:47% |
| 中位層:55% | 機能・ユニットリーダー:29% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:16% | マネージャー:57% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、生産、貿易、消費の指標を用いて主要地域別のエスターガムの対応可能な需要プールを再構築し、一貫したタイミング仮定を用いて米ドルで価値を表現するトップダウン構築から始まります。その構造が整った後、サンプリングされたサプライヤーおよび流通業者の収益手がかり、典型的な注文規模に関するチャネルチック、一部の高視認性レーンにおける平均販売価格×数量アプローチなどの選択的なボトムアップ近似を用いて結果を検証し、地域が過大または過小評価されている場合に合計を調整します。
モデルの主要インプットには、ロジン供給シグナル(木材ロジン対ガムロジン)、ロジン誘導体樹脂の輸出入動向、安定剤を使用する飲料・菓子類の需要指標、接着剤・シーラント活動、粘着付与剤が使用されるインクおよびコーティングの生産量が含まれます。価格変動が価値の結果を迅速に変化させる可能性があるため、原料ロジンの価格方向性、地域ミックス、インタビューで共有されたグレード選好などの一般的な価格ドライバーも追跡しています。予測は、代替リスク、規制主導の再配合ペース、および設備増強に関する専門家の見解に支えられたシナリオ分析を用いて構築され、成長が非現実的なスパイクとして示されないよう年次パスが平滑化されています。小規模国でボトムアップの視認性が低い場合、ギャップは貿易強度と川下生産量に紐付けられた地域プロキシを通じて処理され、最終確定前に一次インプットで再確認されます。
データ検証と更新サイクル
検証は、貿易合計、川下生産動向、主要消費産業からの需要シェアなど、同じ方向に動くはずの独立したシグナルとモデル合計を比較することで行われます。国レベルの数値が乖離して見える場合、ドライバーを再確認し、問題が価格、範囲、またはタイミングにあるかどうかを確認するために回答者に再連絡することがあります。
承認前に、モデルと仮定は複数ステップのアナリストレビューを経て、地域およびグローバルレベルでの分散チェックが行われ、エラーが見過ごされないようにしています。レポートは年次で更新され、需要や価格を迅速に変化させる可能性のある重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の確認作業が完了し、クライアントは古いスナップショットではなく最新の更新されたビューを受け取ります。
Mordor Intelligenceのエスターガム市場規模と他の公表推計との比較
エスターガムについて、トピック名が同じように見えても、公表されているソース間で市場規模異なることは通常のことです。そのギャップは通常、各出版社が製品境界内で何を計上するか、どの年を基準点として扱うか、そして価格と数量をどのように単一の米ドル価値に換算するかによって生じます。
価格インプットのタイミングと貿易連動需要シグナルを追跡することで、Mordor Intelligenceは2026年の価値をロジン誘導エスターガム販売のみに紐付けており、隣接する粘着付与剤樹脂を束ねたり異なる年度エンドポイントを使用する推計よりも小さく見える場合があります。第二のドライバーは予測スタイルであり、一部のソースは年末予測を現在の価値として提示し、業界回答者でペースを再確認せずに食品、接着剤、またはインクにおけるより速い採用を想定するものもあります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3億4,878万米ドル(2026年) | |
| グローバルコンサルタンシーA | 13.3億米ドル(2025年) | エスターガムを超える複数のロジン系粘着付与剤樹脂ファミリーを含む可能性のある広範な市場フレーミングを使用しており、より狭い製品のみの定義比較した場合に価値が膨らんでいます。基準年も早く、価格基準と通貨タイミングは公開サマリーで明確に説明されていません。 |
| 業界出版社B | 8,000万米ドル(2025年) | より広いグレード、形態、または流通レイヤーのセットを計上している可能性が高い高い2025年の数値を報告しており、二重計上を防ぐために地域貿易と最終用途需要チェックがどのように使用されたかについての詳細が限られています。その成長パスも異なる基準年から始まっており、最終需要が類似していても曲線がシフトします。 |
この比較は、スプレッドの大部分が範囲の選択と、報告年が真の市場価値であるか予測エンドポイントであるかによって説明できることを示しています。当社のアプローチは、価値が定義されたロジンエステル製品境界に固定され、最終合計が確定される前に貿易シグナル、最終用途活動、およびインタビューベースの現実確認に対して検証されるため、追跡可能な状態を維持しています。


レポートで回答される主要な質問
エステルガム市場の規模はどのくらいですか?
エステルガム市場規模は2026年に3億4,878万USDであり、CAGR 6.56%で2031年までに4億7,921万USDに達すると予測されています。
2026年にエステルガム市場規模が3億4,000万USDを超えた要因は何ですか?
臭素化植物油の規制代替、バイオベース接着剤の需要、およびコーティングにおける厳格なVOC規制が相まって、2026年の売上高を3億4,878万USDに押し上げました。
アジア太平洋は将来の需要にどのような影響を与えますか?
アジア太平洋は48.36%のシェアを持ち、中国が低コストのロジンを供給し、地域の建設・飲料市場が拡大する中、6.74% CAGRを維持する見込みです。
成長が遅いにもかかわらず飲料が主要用途である理由は何ですか?
2024年の臭素化植物油禁止により、柑橘系飲料においてほぼ全面的なGEWR採用が強制され、コーティングがより速く成長する中でも飲料が単一最大の数量消費者となっています。
最終更新日:



