
導電性コーティング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
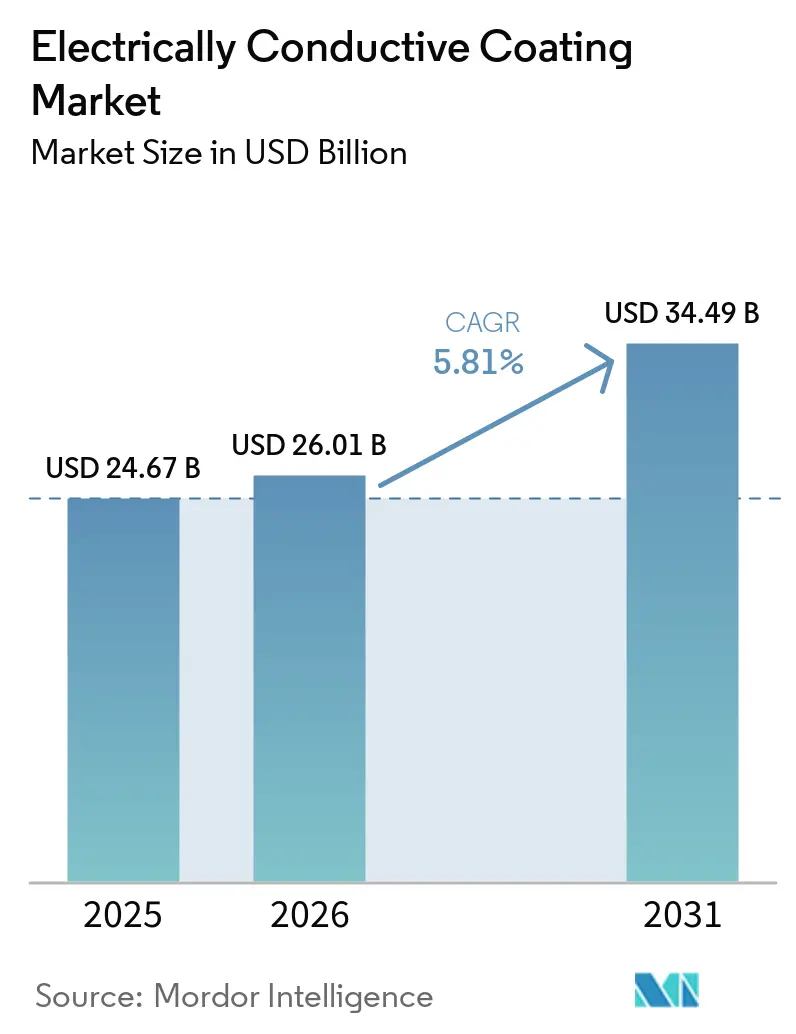
| 市場規模 (2026) | 26.01 十億米ドル |
| 市場規模 (2031) | 34.49 十億米ドル |
| 成長率 (2026 - 2031) | 5.81 % |
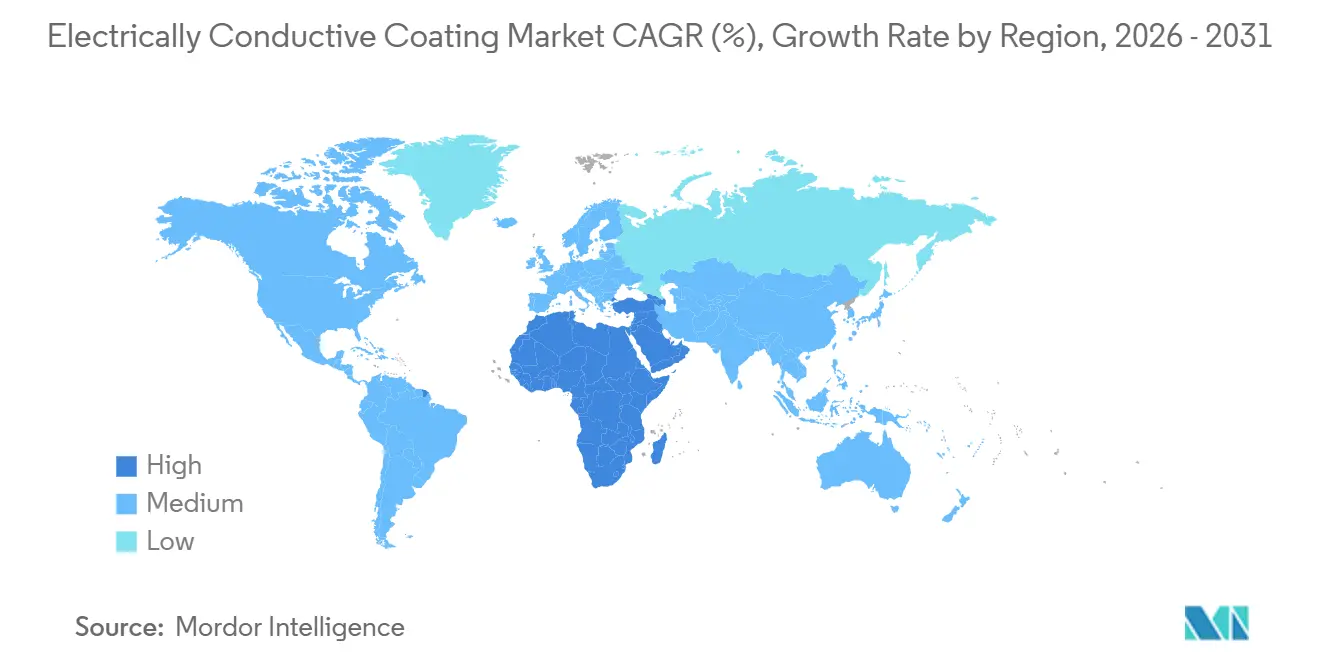
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
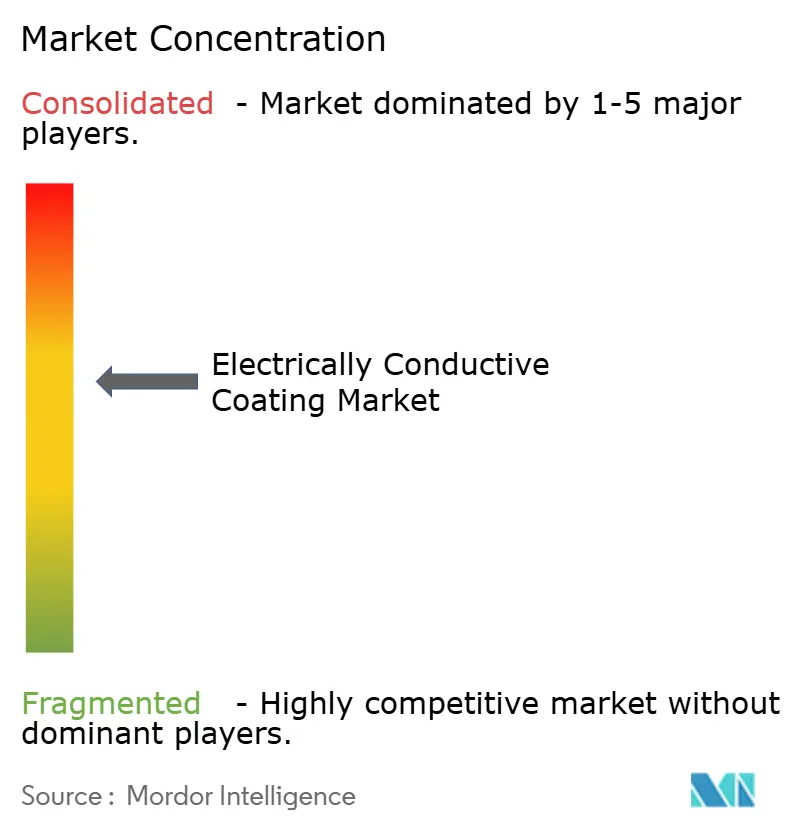
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる導電性コーティング市場分析
導電性コーティング市場規模は、2025年のUSD 246億7,000万から2026年にはUSD 260億1,000万へと成長し、2031年にはUSD 344億9,000万に達すると予測されており、2026年から2031年にかけてCAGR 5.81%で成長します。フォームファクターが縮小し、コンポーネント密度が上昇する中、エンドユーザーは電磁波障害(EMI)制御に対するパフォーマンス基準を引き上げており、スプレーまたはディップ塗布型の導電層が不可欠となっています。需要はさらに、エンクロージャー内部に40〜60 dBのシールドが必要な5Gマクロセルおよびスモールセルの展開、ならびに生体適合性と電気伝導性のバランスが求められるウェアラブル医療機器によっても増幅されています。原材料の代替が加速しており、銅フィラーは中級コンシューマーエレクトロニクスにおいて銀からシェアを奪いつつあります。これは70%の材料コスト差が導電率の差を上回るためであり、一方でポリウレタン化学品は、自動車メーカーやスマートウォッチブランドが100,000回のフレックスサイクルに耐えるコーティングを要求するため、アクリルを上回る成長を見せています。サプライチェーン戦略も変化しており、2025年に銀がトロイオンスあたりUSD 28〜34の間で変動した後、ティア1サプライヤーはフィラーメーカーを買収して価格を安定させています。
レポートの主要ポイント
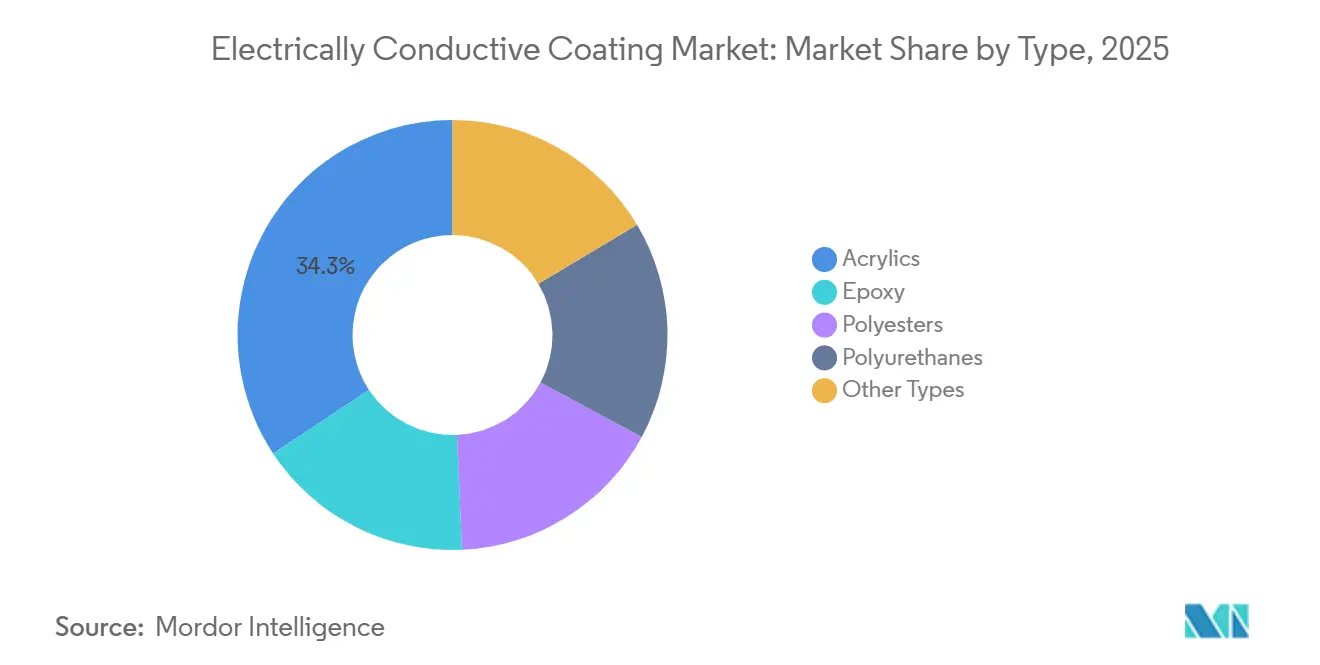
- タイプ別では、アクリルが2025年の導電性コーティング市場規模の34.28%を占めましたが、ポリウレタンは2031年に向けてCAGR 6.22%で成長しています。
- 導電性フィラー材料別では、銀が2025年の導電性コーティング市場シェアの46.41%をリードし、銅は2031年にかけてCAGR 6.34%で拡大すると予測されています。
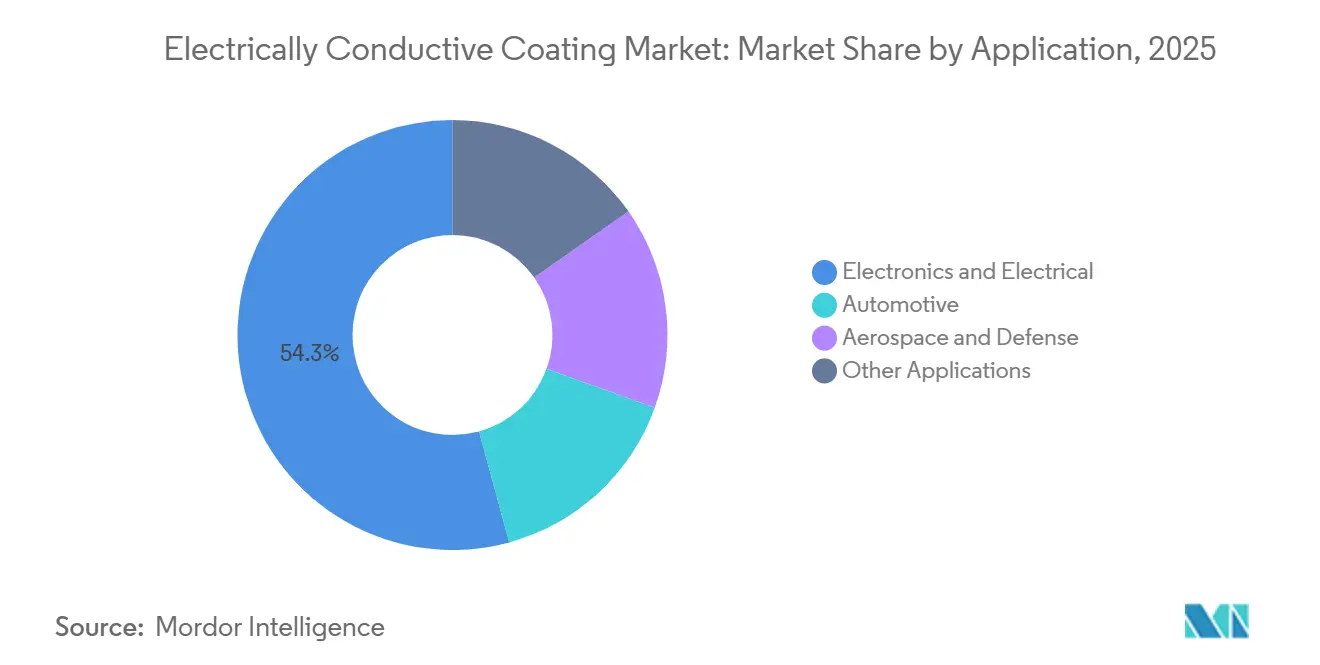
- 用途別では、電子・電気が2025年に54.25%の収益シェアを獲得し、自動車は2031年に向けて最速のCAGR 6.15%を記録する見込みです。
- 地域別では、アジア太平洋が2025年の収益の48.37%を占めてトップとなり、中東・アフリカは2031年にかけて最高のCAGR 5.98%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 帯電防止保護の用途拡大 | +0.9% | グローバル、APACの半導体ハブ(台湾、韓国、シンガポール)に集中 | 中期(2〜4年) |
| 電気・電子産業からの需要増加 | +1.3% | グローバル、APACの製造回廊と北米の設計センターが主導 | 長期(4年以上) |
| 5Gインフラにおける電磁波障害(EMI)/高周波妨害(RFI)シールドの採用急増 | +1.1% | APACコア(中国、インド、日本)、中東および北米への波及 | 短期(2年以内) |
| ウェアラブルエレクトロニクスの急速な小型化 | +0.8% | 研究開発は北米と欧州、量産はAPAC | 中期(2〜4年) |
| インプラント向け導電性生体適合コーティング | +0.5% | 北米と欧州(FDA、CEマーク経路)、APACで新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
帯電防止保護の用途拡大
半導体ファブは、ゲート酸化膜が3 nmに向けて縮小するにつれて静電放電(ESD)の閾値を10 V以下に厳格化しており、すべての新規クリーンルーム建設において導電性床材および作業台コーティングが必須となっています。台湾と韓国のクリーンルーム増設は2025年に22%増加し、各平方メートルは0.1秒以内に電荷を散逸させる速硬化アクリル層で仕上げられています。極端紫外線(EUV)リソグラフィーはリスクを増大させており、1回のESDイベントでUSD 150,000のレチクルが破壊される可能性があるため、ファブは現在、表面抵抗率を10⁵〜10⁹ Ω/スクエアの範囲で規定しています。マレーシアとベトナムの中小規模の受託製造業者は、揮発性有機化合物(VOC)のペナルティなしにISO 14644の微粒子制限を満たすために水性化学品を採用しており、この傾向は2028年まで中一桁台の数量成長を支えます。これらの力が総合的に、帯電防止コーティングをオプションのアップグレードではなく基本要件として定着させています。
電気・電子産業からの需要増加
プリント回路基板(PCB)の世界生産量は2025年に8億2,000万m²を超え、高速トレースのアース接続のために約35%の面積に導電性コーティングが施されています。フラッグシップスマートフォンは現在18層以上を統合しており、各層はビアフィルとEMI抑制のための選択的コーティングを必要とします。5G端末がアンテナ数を2倍にするにつれて、湾曲したはんだ接合部全体で導電性を維持するコンフォーマルコーティングが必須となり、中国、韓国、日本での需要が増加しました。ディスプレイメーカーはOLEDスタックにタッチセンサーを組み込み、脆性のある酸化インジウムスズ(ITO)を、フレキシブル性に優れた銀ナノワイヤー分散液に置き換えています。このアーキテクチャの転換により、2029年までに年間1億2,000万m²のコーティング需要が追加される見込みです。
5GインフラにおけるEMI/RFIシールドの採用急増
2025年、世界全体の5G基地局設置数は320 ミリオン基を超え、各基地局には内部シールドを施さなければ無線周波数干渉を発生させる電力増幅器およびビームフォーミングアレイが搭載されている。筐体内部に噴霧される導電性ポリマーコーティングは、3 GHz以上において40〜60 dBの減衰を実現し、ガスケット単体では達成不可能な水準である。インドは2025年中に450,000局を追加し、各局は国家電気通信エンジニアリングセンター仕様を満たすために約0.8 m²のコーティングを消費している。都市部のミリ波展開では、28 GHzにおける漏洩がスループットを20%低下させる可能性があるため、コーティングされたプラスチックレドームが必要とされる。中国の規制当局はすべてのスモールセル筐体に対してEMI適合を義務付けており、第二層ベンダー間での採用が加速している。
ウェアラブルエレクトロニクスの急速な小型化
ウェアラブルの平均回路基板面積は2025年まで前年比18%縮小し、金属缶のスペースがなくなり、厚さ50 µm未満のスプレーコーティング代替品が好まれるようになりました。スマートウォッチは、5 mm半径で10,000回の曲げに耐えるストレッチャブルな銀フレークインクに依存するフレキシブルポリイミド基板上に心電図センサーを統合しています。米国食品医薬品局(FDA)は2025年にPEDOT:PSS層を使用した持続血糖モニターを承認し、金属フィラーでは対応が難しい生体適合コーティングの実用性を実証しました。2億9,000万台のウェアラブル医療機器の設置ベースでは、1台あたりわずか2〜5グラムのコーティングでも数キロトン規模の需要に換算されます。新しいEU医療機器規則は、30日以上皮膚に接触するコーティングに対して生体適合性試験を義務付けており、汎用サプライヤーの参入障壁を高めています[1]。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 重金属フィラーの毒性と環境上の懸念 | -0.7% | 欧州および北米、APACへ拡大中 | 中期(2〜4年) |
| 銀および銅価格の変動 | -0.5% | グローバル、APACおよび南米で最も深刻 | 短期(2年以内) |
| 欠陥を引き起こすナノフィラーの分散問題 | -0.4% | グローバル、高せん断混合設備を欠く施設に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
重金属フィラーの毒性と環境上の懸念
RoHSはカドミウムを100 ppm、鉛を1,000 ppmに制限しており、腐食防止のためにかつて酸化カドミウムに依存していた従来のコーティングの再処方を強いています。適合性試験はSKUあたり約USD 50,000を追加し、航空宇宙または自動車プログラムの認定スケジュールを2倍にする可能性があります。ナノ銀のREACHドシエは現在、水生毒性データを必要としており、ミジンコ(Daphnia magna)に対するLC50値が10 µg/L未満であることが危険性分類とより厳格な輸送規則を引き起こしました。中国の重金属制限草案は、同様の規則が2027年までにAPACに適用されることを示唆しています。グラフェンとカーボンナノチューブは代替品となり得ますが、その製造コストは銀フレークより30〜40%高く、広範な採用を遅らせています。
銀および銅価格の変動
銀は2025年にUSD 28〜34/オンスの間で変動し、ヘッジを持たないサプライヤーの粗利益率を32%から26%に圧縮しました[2]。銅はUSD 8,200〜9,800/トンで取引され、銀より安価ではあるものの、酸化しやすい性質からコストを10〜15%引き上げるカプセル化が必要です。インドおよび東南アジアの多くのコーティング業者は先物市場へのアクセスを欠いており、スポット価格の変動が四半期の利益を消し去る可能性があります。自動車OEMは現在、3年間のモデルサイクルにわたってフィラー価格を固定する長期供給契約を優先しており、金属フレークミルを所有またはパートナーシップを持つ垂直統合型フォーミュレーターが有利となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ポリウレタンがフレキシビリティ需要で優位にアクリルは2025年の導電性コーティング市場において34.28%のシェアを維持しており、これは高速UV硬化とロールツーロールPCBラインとの適合性によるものです。しかし、ポリウレタンはCAGR 6.22%で成長すると予測されており、EVバッテリーパック、自動車内装、ヘルスウェアラブルが100,000回のフレックスサイクルに割れることなく耐えるコーティングを必要とするため、導電性コーティング市場全体の規模成長を上回っています。エポキシは150 °C以上の高熱環境にさらされる航空電子機器の選択肢として残り、ポリエステルは最終的な導電性よりも耐候性が重要な屋外通信のニッチを埋めています。
ポリウレタンの採用は、−40 °Cから85 °Cの間で変動するバッテリー管理システムで加速しており、この条件はアクリルを500サイクル以内に剥離させます。自動車メーカーは現在、室温硬化型2液型ウレタンを指定しており、オーブンのエネルギーコストを削減し、タクトタイムを短縮しています。アクリルベンダーはポリウレタンオリゴマーをアクリルバックボーンにグラフトしたハイブリッド化学品で対応していますが、これらのブレンドはかつてアクリルにスループット上の優位性をもたらしていた30秒のタックフリー硬化を犠牲にしています。
注記: セグメント別シェアはレポート購入後にすべて入手可能
導電性フィラー材料別:
銅が銀のプレミアムに挑戦銀は比類のない耐腐食性と63 MS/mの導電率により2025年の収益の46.41%を獲得しました。しかし、銅はUSD 18〜22/kgに対して銀がUSD 650〜750/kgという価格差から、中級スマートフォンの部品表コストを70%削減できるため、年率6.34%で成長しており、導電性コーティング市場シェアの方程式を変えています。アルミニウムは、最高の導電性よりも軽量性が優先される航空宇宙レドームでニッチなポジションを保持し、グラフェン、カーボンナノチューブ、PEDOT:PSSは合計で数量の8〜10%を占めますが、生体医療分野でのプレミアムを獲得しています。
コアシェルフィラー(銀またはニッケルの外皮を持つ銅コア)は銅のコスト優位性の90%を維持しながら酸化に抵抗し、2025年に中国のPCB製造業者の間で採用が急増しました。銀は10 GHz超の高周波アプリケーションや抗菌特性が求められるインプラントにおいて引き続き定着しています。アルミニウムの使用は、銅トレースと組み合わせた際のガルバニック腐食リスクによって制限されており、この問題は2024年に複数のレーダーモジュールのリコールを引き起こしました。グラフェンの生体適合性とフレキシビリティはウェアラブルに魅力的ですが、コストは銀の3〜4倍に達します。
用途別:
自動車の電動化がコーティング需要を加速電子・電気用途は2025年の導電性コーティング市場規模において54.25%という圧倒的なシェアを占め、PCBシールド、ディスプレイセンサー、半導体パッケージングをカバーしています。自動車は最も成長の速いエンドユースでCAGR 6.15%を記録しており、燃焼エンジン車より3〜5倍多くの電子制御ユニットを搭載し、それぞれがEMI抑制を必要とするバッテリー電気自動車によって牽引されています。航空宇宙・防衛の需要は安定していますが、複数年にわたる認定と予算サイクルによって制約されています。
自動車の採用は、改訂されたCISPR 25規則が許容放射エミッションを6 dB削減した中国、欧州、北米を中心としています。バッテリー管理エンクロージャーは現在、コーティングを2,000回以上の充電イベントにわたってサイクルさせており、従来のドライブトレインには存在しなかった交換市場を生み出しています。スマートフォンとPCの出荷量が横ばいになるにつれて電子機器の成長は緩やかになりますが、衛星メガコンステレーションが航空宇宙需要を押し上げる可能性があります。2030年までに15,000機の低軌道衛星が予定されており、それぞれが導電性熱管理層とEMI層を必要としています。
注記: セグメント別シェアはレポート購入後にすべて入手可能
地域分析
アジア太平洋地域の導電性コーティング市場
アジア太平洋地域は2025年世界収益の48.37%を占め、深圳、蘇州、ペナンにおける垂直統合型クラスターが支えとなっている。これらの地域では、コーティング製剤メーカー、プリント基板工場、最終組立業者が同日トラック輸送圏内で操業している。中国だけで2025年に900万台のEV生産と積極的な5Gの展開を背景に、導電性コーティングを18万トン消費した。インドの生産連動型インセンティブ制度により国内電子機器生産が28%増加し、地域生産能力が1万2,000トンから1万8,000トンに拡大するにつれてコーティングの輸入も増加した。日本と韓国は、生体適合性および高温エポキシなどの高付加価値ニッチ分野を支配しており、20〜30%の価格プレミアムを維持している。東南アジア諸国は中国から移転する組立工程を獲得しつつあるが、樹脂およびフィラーのエコシステムが遅れており、輸入依存が続いている。
北米の導電性コーティング市場
北米における導電性コーティングの需要は、自動車、航空宇宙、データセンターハードウェアに集中している。米国のインフレ抑制法は電池工場近隣で製造されたコーティングに対してインセティブを付与しており、ミシガン州およびジョージア州において合計年産2万5,000トン規模の3施設が2027年までに稼働予定である。カナダはケベック州で製造される航空電子機器向けの特殊エポキシ需要の中核を担い、メキシコではニアショアリングの拡大によりワイヤーハーネスおよび医療機器組立業者が拡張したことで電子機器生産が16%増加したが、依然として輸入コーティングへの依存が続いている。
EMEAおよび南米の導電性コーティング市場
欧州は2025年に大きな市場シェアを獲得し、ドイツ、フランス、英国が自動車および産業向け需要を牽引した。厳格なRoHSおよびREACH規制が銅およびグラフェンへの転換を加速させる一方、コンプライアンスコストの上昇により中小サプライヤーの市場撤退が進んでいる。EU電池規制は2kWhを超えるトラクションバッテリーへのEMIシールドを義務付けており、電気自動車ラインからの継続的な需要量を確保している。南米および中東・アフリカ地域は収益の9%を占め、後者はサウジアラビアおよびUAEにおけるデータセンター建設が高密度ラック向けに60dBシールド必要とすることから、5.98%のCAGRで最も高い成長率を示している。ブラジルのフレックス燃料車は2025年に約4,500トンのコーティングを消費したが、アルゼンチン市場は関税と通貨変動の影響により低迷した。
バリューチェーン分析
バリューチェーンは、導電性フィラー(銀フレークおよびナノワイヤー、コアシェル構造を含む銅粉末およびフレーク、アルミニウム、カーボンブラック、カーボンナノチューブ、グラフェン)とバインダーシステム(アクリル、エポキシ、ポリウレタン、ポリエステル、PEDOT:PSSなどの導電性ポリマー)の上流サプライヤーから始まる。フォーミュレーターは、高せん断分散、混合、ろ過を用いてフィラーをコーティングに配合し、インラインおよび実験室計測でシールディングと抵抗率を検証する。この能力は、エレクトロニクス、バッテリーパック、データセンター機器における欠陥許容度の厳格化に伴い、重要性が高まっている。
アプリケーション専門業者やコンバーターは、スプレー、ディップ、スクリーン印刷、インクジェット、ロールツーロールラインを通じてこれらの材料を展開し、厚みと均一性の目標を満たしつつ、シールディング性能を低下させるナノフィラー分散の問題を管理している。下流需要は、エレクトロニクスおよび電気機器製造、自動車の電動化(バッテリー管理システムおよび筐体)、そしてEMI/ESD制御が筐体・表面レベルで規定される5Gやデータセンターなどのインフラに集中している。流通は通常、大手OEMおよびティア1インテグレーターへの直接供給と、資格認定やライン試験を支援するアプリケーションラボによって支えられた地域チャネルを組み合わせている。耐久性と導電性のトレードオフをバランスさせるため、顧客との共同開発が一般的である(例えば、フレックスおよび熱サイクル向けにポリウレタン系を推進する自動車プログラムなど)。上流のイノベーションとサプライ確保の取り組みは、ESDおよび導電性コーティング向けのSparc Technologiesのグラフェンベースの新添加剤SparcES(2026年6月)の導入や、高コスト性を抑えつつ電気性能を維持できる代替フィラー構造(銅コア/銀シェル)への継続的な注力に見て取れる。
競合環境
導電性コーティング市場は中程度に集約されています。グローバルプレーヤーは大規模調達を活用して金属価格の変動をヘッジし、顧客の認定サイクルを短縮する地域別アプリケーションラボを維持しています。地域の専門業者はカスタムフォーミュレーションと2週間のリードタイムで競争し、ウェアラブルや医療インプラントのプロトタイプ製造で好まれることが多いです。技術は揮発性有機化合物(VOC)規制を満たしながら導電性を失わない水性システムへと移行しています。知的財産活動はストレッチャブルインクを中心に活発化しており、Henkelは2025年に熱可塑性ポリウレタンに埋め込まれた銀ナノワイヤーネットワークに関する14件の特許を出願し、ヘルスウェアラブルの標準インターフェースを予告しています。グラフェンに特化したスタートアップが高マージンのニッチを破壊しており、イタリアを拠点とするBeDimensionalは2025年にEUR 1,200万を調達し、面内導電率を2倍にしながら重量を20%削減する自動車バッテリー熱管理コーティングの量産化を進めています。
導電性コーティング業界のリーダー企業
-
Akzo Nobel NV
-
PPG Industries Inc.
-
The Sherwin-Williams Company
-
Henkel AG & Co. KGaA
-
Axalta Coating Systems
- 注:主要企業の掲載順は順位を示すものではありません。
電気伝導性コーティング市場 このレポートでカバーされる企業
- A & A Coatings
- Akzo Nobel NV
- Ameetuff Technical Paints Industries
- Axalta Coating Systems
- BeDimensional
- CAIG
- Creative Materials Inc.
- Cromas Paints
- Gelest Inc.
- Henkel AG & Co. KGaA
- Holland Shielding Systems BV
- MG Chemicals
- Parker-Hannifin Corporation
- PPG Industries Inc.
- RS Coatings
- Specialty Coating Systems Inc.
- The Sherwin-Williams Company
市場機会と将来展望
材料代替と多機能性能への要求は、耐熱性に敏感な基材上で導電性に加え耐食性、柔軟性、加工性を提供できるコーティングサプライヤーに対して未開拓の余地を生み出している。市場では導電性ポリマーおよびハイブリッドシステムの探索が活発化している。IOP Publishingが2026年6月に発表した2025年PEDOTロードマップは、エレクトロニクス、エネルギー、バイオエレクトロニクスプラットフォームにわたるPEDOTの方向性を強調し、拡張性と性能を向上させる気相重合、電解重合、積層造形などのプロセスへの関心を強めている。
同時に、重金属フィラーへの依存を減らし、銀価格の変動を管理する必要性から、銅ベースおよびコアシェルフィラーシステムの製品化が進められており、これはEV電子機器や筐体シールディング向けに銅コア/銀シェル構造を用いた商用フォーミュレーションと一致している。極限環境および高信頼性用途も、資格認定の壁が価格決定力を支える領域として機会を提供している。2026年に発表された研究では、高温環境を対象としたポリマー誘導セラミックコーティング(例えばSiHfBCN-Mo)における導電性制御が示され、従来の有機材料が熱的限界に達する産業・航空宇宙用途向けの導電性コーティングの道筋が示唆されている。航空宇宙構造物はもう一つの差別化された市場開拓分野であり、落雷保護用の銀ベース導電性ポリマーコーティングに関する技術的取り組みに支えられている。これは、カーボンファイバー複合材設計がより重い金属フォイルから移行する中で、重量と構造的完全性を重視するOEMの優先事項を反映している。インフラ分野では、サプライヤーが導電性および放散性システムをデータセンターや通信向けのより広範な提供物としてパッケージ化しており、単体製品販売ではなくエンドツーエンドのソリューションとアプリケーションサービスへのベンダーの注力によって強化されている。
最近の産業開発事情 電気伝導性コーティング市場
- 2026年5月:AkzoNobelは、Sparc Technologiesと共同開発した保護コーティングInterzone 954のグラフェン強化版であるecosparcの商用販売をオーストラリアで開始した。この動きは、グラフェン添加剤を確立された高膜厚コーティングプラットフォームに組み込み、添加剤サプライヤーから大規模なコーティング採用への明確な道筋を作り出している。また、保護性能と機能性添加剤がますます組み合わされる過酷環境資産向けの導電性・放散性材料の選択肢を拡大している。
- 2026年4月:PPGは、データセンター向けに保護コーティングソリューションとアプリケーションサービスのエンドツーエンドセットを導入し、インフラ需要向けの放散性・導電性コーティングシステムを強調した。製品をサービスおよびアプリケーション支援とバンドル化することで、PPGは大規模建設環境における資格認定速度と現場性能保証の競争基準を引き上げた。この注力は、データセンターが導電性およびESD制御コーティングの大量下流チャネルであることを再確認するものである。
- 2024年7月:AkzoNobelは、電気自動車バッテリーの電気保護を目的としたResicoatブランドのワンスプレー粉体コーティング技術を導入した。この単一工程アプローチは、電気保護と耐久性要件が厳密に規定されるバッテリー関連部品において、製造効率とより均一なカバレッジを目指している。この開発は、EVバッテリーシステムおよび関連電子機器に合わせた統合コーティングソリューションへのシフトを裏付けている。
電気伝導性コーティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主要エンドユーズ産業における部品およびアセンブリのEMIシールドおよび静電気放電制御を主な用途として電流を通すよう配合されたコーティングを対象とし、これらコーティングの販売から生じる総収益を米ドルで計測する。
調査範囲の除外事項:本市場規模の算定は、単独材料として販売される上流の原料金属およびフィラー、ならびに導電性能要件を満たさない非導電性保護コーティングを除外する。
セグメンテーション概要
- タイプ別
- アクリル
- エポキシ
- ポリエステル
- ポリウレタン
- その他のタイプ
- 導電性フィラー材料別
- 銅
- アルミニウム
- 銀
- その他の材料タイプ
- 用途別
- 電子・電気
- 自動車
- 航空宇宙・防衛
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場関係者へのヒアリング前に需要プールをマッピングし、前提条件を現実的に保つために活用される。主な参照先は、米国国勢調査局の製造業統計、ユーロスタットの産業生産シリーズ、関連する化学品およびコーティングカテゴリーに関する国連コムトレードの貿易フロー、ならびに電子機器およびモビリティ関連の需要シグナルの追跡に役立つ国際エネルギー機関の最新情報などの公開資料である。
また、IEEEおよび査読済み材料工学誌(銀、銅、アルミニウムなどのフィラー選択および性能トレードオフに関するもの)などの技術・採用シグナル、ならびに導電性配合における最近の出願動向を把握するための特許データベースも参照する。企業の年次報告書、投資家向けプレゼンテーション、および業界団体の刊行物は、設備能力の発表、エンドマーケットへのエクスポージャー、および地域別展開の検証に使用される。公開データの集計粒度が不十分な場合は、有料サブスクリプションを活用して企業財務データおよび出荷連動型貿易指標をクロスチェックする。上記の情報源は例示であり、データ収集、検証、および明確化のために他の多数の公開・有料資料も参照している。
一次インタビューおよびサーベイ
一次調査は、公開データのみでは把握が困難な実際の購買内容および価格帯を検証するために実施される。APAC、EMEA、およびアメリカ大陸にわたるコーティングメーカー、原材料関係、および川下ユーザーを対象にヒアリングを行った。得られた情報は、用途ミックス、標準的なコーティング充填量、および予測期間における現実的な価格変動に関する前提条件の確認に活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:19% | APAC:43% |
| 中位層:52% | 部門・ユニットリーダー:35% | EMEA:37% |
| 中小規模プレイヤー:20% | マネージャー:46% | アメリカ大陸:20% |
市場規模算定と予測
市場規模の算定はトップダウン方式から始まり、エンドユーズ産業の生産量と採用率からコーティング需要を再構築し、用途レベルの価格帯を用いて金額に換算する。実際には、電子機器の生産・組立動向、自動車生産台数(EV関連の電子部品含有量を含む)、航空宇宙・防衛支出の方向性、ならびに導電性配合に使用されるコーティングおよび化学品カテゴリーの貿易動向など、再現性の高い市場シグナルにモデルを紐付けている。
需要プールが確定した後は、サプライヤー収益の分割サンプリング、流通業者およびチャネルからの稼働量フィードバック、ならびに一部の一般的な用途における数量×平均販売単価の検証を含む選択的なボトムアップチェックによってストレステストを実施する。ボトムアップの検証で乖離が生じた場合は、保守的な普及率バンドを用いて対応し、地域別・用途別の合計値が整合するまでヒアリングフィードバックで再確認する。
予測においては、シナリオ分を活用することで、ベースケースが設備稼働率および原材料価格の転嫁に関する業界参加者の見通しと整合するよう維持する。その後、5Gインフラ展開ペース、EMI適合ニーズ、銀系と銅系の代替動向、および規制強化に伴う溶剤系から水系配合へのシフトなどの指標を用いて成長経路を調整する。
データ検証と更新サイクル
検証は複数回のパスを通じて実施され、異常な数値の跳ね上がりが最終数値に混入しないようにする。モデルの出力は、地域別製造業指数、貿易動向、および公表済みの拡張計画などの独立したシグナルと照合される。大きな乖離が生じた場合は、それが実際の需要変化を反映しているのか、修正が必要なモデリング上の前提条件によるものかを検討する。
最終承認前に、別のアナリストが算術的整合性、単位の一貫性、および最終合計値が地域別・用途別に論理的であるかを確認するレビューを実施する。レポートは年次で更新され、主要フィラーの大幅な価格ショックや電子機器生産の大きな変化など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最終チェックを完了し、クライアントがその時点で入手可能な最新の見解を受け取れるようにする。
Mordor Intelligenceの電気伝導性コーティング市場規模算定と他の公表推計値との比較
電気伝導性コーティングの公表市場数値が大きく乖離して見える場合があるのは、調査範囲の境界が必ずしも同一ではなく、数量シグナルから収益への変換方法が異なるためである。差異は通常、導電性コーティングと隣接製品の定義、基準年、および原材料変動時の価格の前進方法に起因する。
主な乖離要因は、フィラーおよび用途のカバレッジ、ならびに需要の基点の設定方法に関連することが多い。一部の推計は、より広範な機能性コーティングを含めるか、コーティング以外で使用される広義の導電性材料まで定義を拡大しており、これにより合計値が急速に増加する。また、低い基準年の収益値から出発し、エンドマーケットの生産量や貿易動向に対して含意される数量を再確認することなく高い成長率を適用するケースもある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 26.01 ビリオン 米ドル(2026年) | |
| 業界調査グループA | 13.44 ビリオン 米ドル(2024年) | より早い基準年と長い予測期間を使用しており、同一年ベースで比較した場合に高付加価値の電子機器および航空宇宙コーティングの用途を過小評価する可能性のある狭い収益プールから構築されているように見受けられる。 |
| グローバルコンサルタンシーB | 25.08 ビリオン 米ドル(2024年) | 2024年を基準年として出発しており、特に透明導電性および特殊EMIコーティングシステムを中心に導電性コーティングの定義範囲が異なる可能性があり、価格進行の前提条件がフィラーミックスの変化に明確に紐付けられていない。 |
電子機器生産動向および導電性フィラー価格変動のチェックが、Mordor Intelligenceを現実的な採用状況および用途あたりのコーティング価値に合致した2026年収益プールに結び付けるエビデンスポイントである。年と境界を揃えると乖離の大部分は縮小し、残差は主に各調査会社が導電性コーティングの定義に何を含めるか、および平均販売単価をどの速度で前進させるかに起因する。
レポートで回答される主要な質問
導電性コーティング市場は2031年までにどのくらいの速さで成長すると予測されていますか?
2026年のUSD 260億1,000万から2031年にはUSD 344億9,000万に増加し、CAGR 5.81%を記録すると予測されています。
銀に対して最も勢いを増しているフィラー材料はどれですか?
銅フレークはCAGR 6.34%で拡大しており、コンシューマーエレクトロニクスにおける材料コストを約70%削減します。
自動車エレクトロニクスでポリウレタンがアクリルより好まれる理由は何ですか?
ポリウレタンは100,000回のフレックスサイクルと広い熱変動に耐え、繰り返しの歪みで割れやすいアクリルを上回ります。
2031年まで最も急速な成長を記録する地域はどこですか?
中東・アフリカで、60 dBのEMIシールドを必要とするデータセンター建設によって支えられています。
コーティングにおけるナノフィラーに関連する主なリスクは何ですか?
凝集により、高せん断分散とインラインQCが採用されない限り、シールド効果が最大25 dB低下する可能性があります。
この分野のサプライヤーパワーはどの程度集中していますか?
中程度に集中しており、上位5社が世界収益の約37%を支配し、地域の専門業者の余地が残っています。