
Marktgröße und Marktanteil für elektrisch leitfähige Beschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
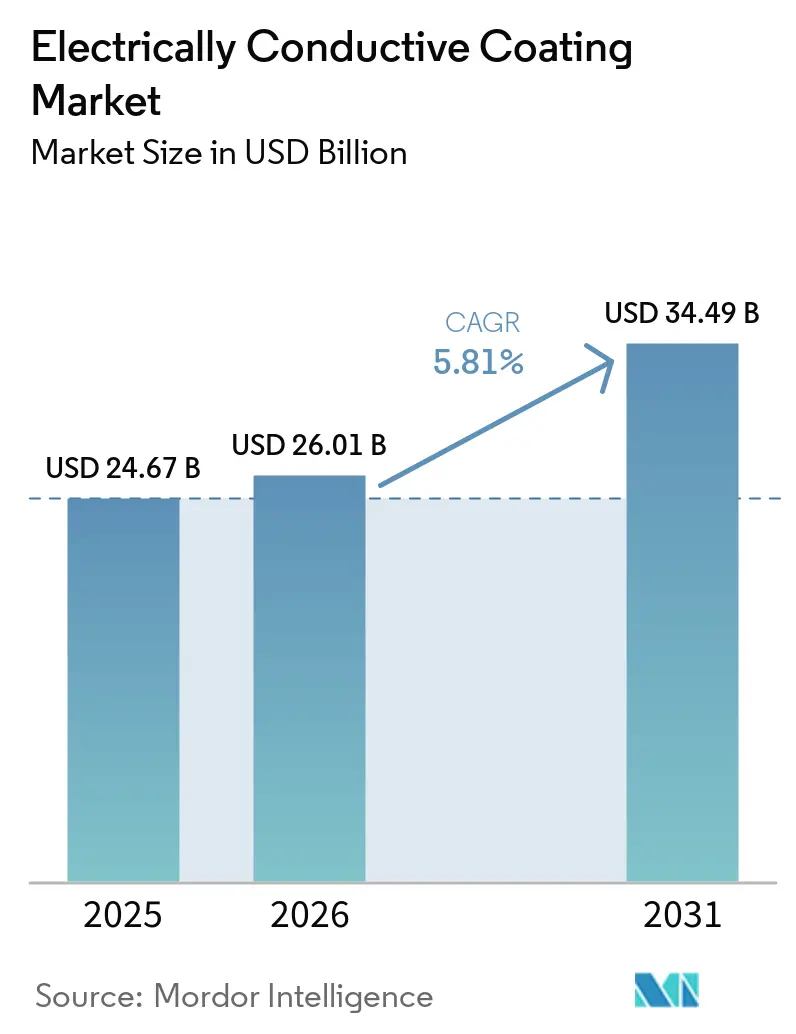
| Marktgröße (2026) | 26.01 Milliarden US-Dollar |
| Marktgröße (2031) | 34.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.81 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für elektrisch leitfähige Beschichtungen von Mordor Intelligence
Die Marktgröße für elektrisch leitfähige Beschichtungen wird voraussichtlich von 24,67 Milliarden USD im Jahr 2025 auf 26,01 Milliarden USD im Jahr 2026 wachsen und bis 2031 34,49 Milliarden USD erreichen, mit einer CAGR von 5,81 % von 2026 bis 2031. Endverbraucher erhöhen die Leistungsanforderungen an die elektromagnetische Verträglichkeit (EMV) auch dann, wenn Formfaktoren schrumpfen und die Komponentendichte steigt, was spray- oder tauchaufgetragene leitfähige Schichten unverzichtbar macht. Die Nachfrage wird zusätzlich durch den Ausbau von 5G-Makro- und Kleinzellen verstärkt, bei denen Gehäuseinnenräume eine Abschirmung von 40–60 dB benötigen, sowie durch tragbare Medizingeräte, die Biokompatibilität mit elektrischer Leitfähigkeit verbinden müssen. Die Substitution von Rohstoffen beschleunigt sich: Kupferfüller gewinnen Marktanteile von Silber in der mittleren Preisklasse der Unterhaltungselektronik, da ein Materialkostenvorteil von 70 % das Leitfähigkeitsgefälle überwiegt, während Polyurethanchemien Acrylate überholen, da Automobilhersteller und Smartwatch-Marken auf Beschichtungen bestehen, die 100.000 Biegezyklen standhalten. Auch die Lieferkettenstrategien verschieben sich: Erstrangige Zulieferer übernehmen Füllstoffproduzenten, um die Preise zu stabilisieren, nachdem Silber im Jahr 2025 zwischen 28 und 34 USD pro Feinunze schwankte.
Wichtigste Erkenntnisse des Berichts
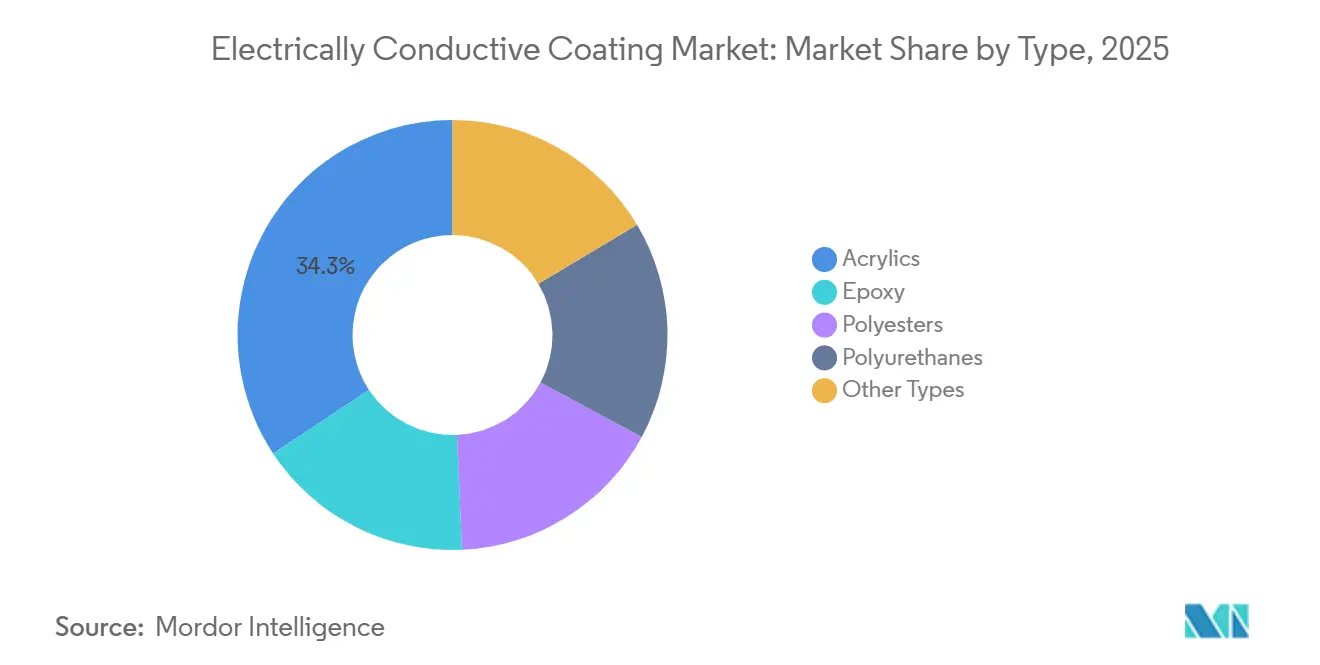
- Nach Typ entfielen 2025 34,28 % der Marktgröße für elektrisch leitfähige Beschichtungen auf Acrylate, während Polyurethane bis 2031 mit einer CAGR von 6,22 % wachsen.
- Nach leitfähigem Füllmaterial führte Silber 2025 mit einem Marktanteil von 46,41 % bei elektrisch leitfähigen Beschichtungen, während Kupfer bis 2031 voraussichtlich mit einer CAGR von 6,34 % wachsen wird.
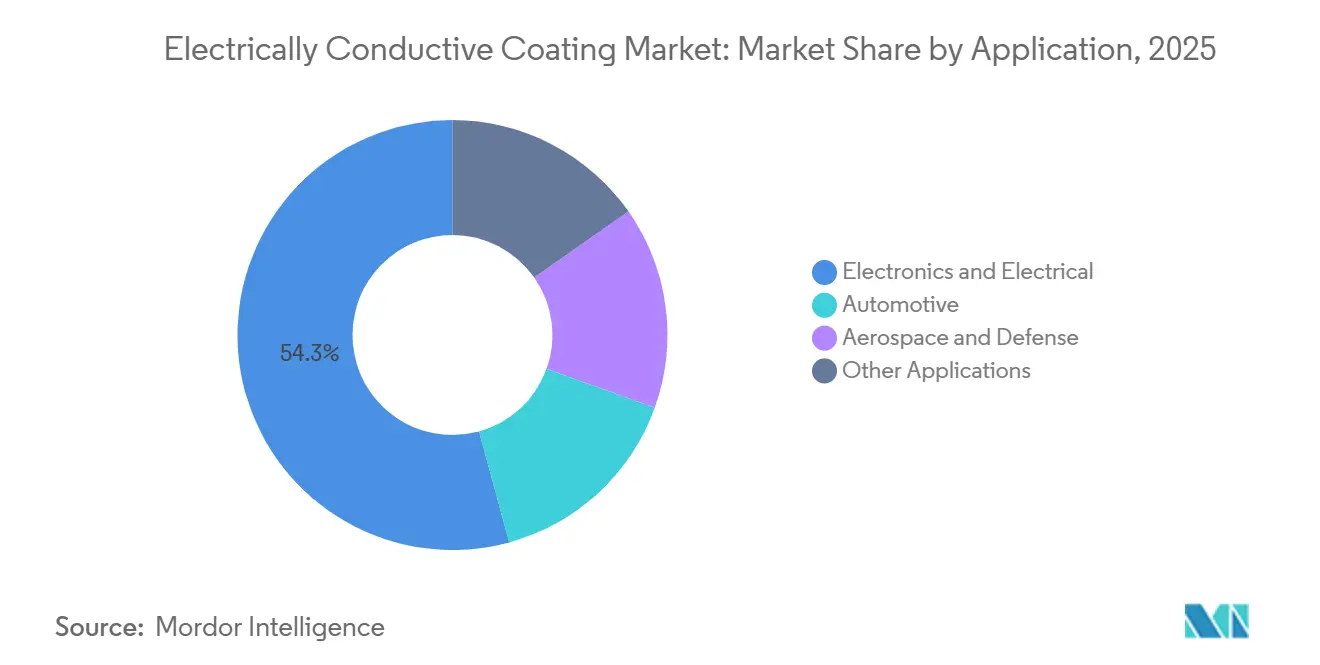
- Nach Anwendung entfielen 2025 54,25 % des Umsatzanteils auf Elektronik und Elektrotechnik, während der Automobilbereich die schnellste CAGR von 6,15 % bis 2031 verzeichnen wird.
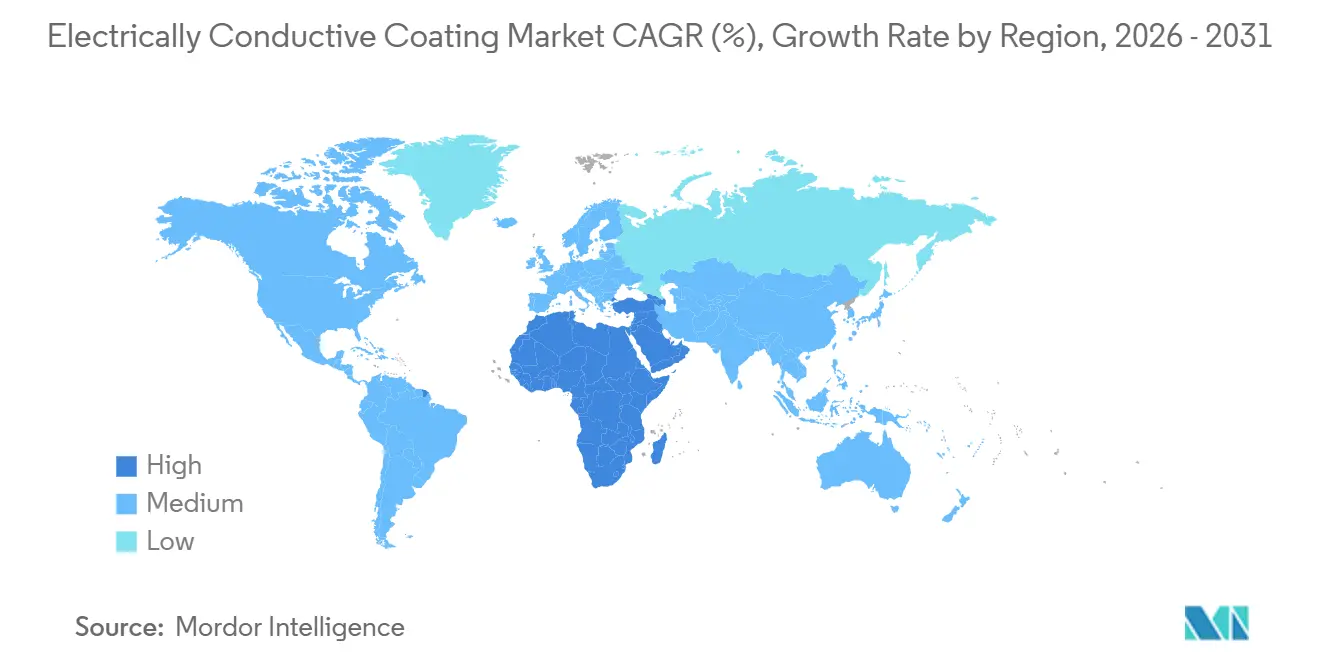
- Nach Geografie dominierte Asien-Pazifik 2025 mit 48,37 % des Umsatzes; der Nahe Osten und Afrika wird voraussichtlich die höchste CAGR von 5,98 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Anwendungen für antistatischen Schutz | +0.9% | Global, konzentriert in Halbleiter-Hubs in Asien-Pazifik (Taiwan, Südkorea, Singapur) | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage aus der Elektro- und Elektronikindustrie | +1.3% | Global, angeführt von Fertigungskorridoren in Asien-Pazifik und Designzentren in Nordamerika | Langfristig (≥ 4 Jahre) |
| Anstieg der Nutzung von EMV/HF-Abschirmung in der 5G-Infrastruktur | +1.1% | Kernregion Asien-Pazifik (China, Indien, Japan), Ausbreitung in den Nahen Osten und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Schnelle Miniaturisierung in der Wearable-Elektronik | +0.8% | Nordamerika und Europa für Forschung und Entwicklung, Asien-Pazifik für die Massenproduktion | Mittelfristig (2–4 Jahre) |
| Leitfähige biokompatible Beschichtungen für Implantate | +0.5% | Nordamerika und Europa (FDA-, CE-Kennzeichnungswege), aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Anwendungen für antistatischen Schutz
Halbleiterfabriken verschärfen die Schwellenwerte für elektrostatische Entladungen auf unter 10 V, da sich Gate-Oxide auf 3 nm verengen, was leitfähige Boden- und Werkbankbeschichtungen in allen neuen Reinraumneubauten unverzichtbar macht. Reinraumerweiterungen in Taiwan und Südkorea stiegen 2025 um 22 %, wobei jeder Quadratmeter mit schnell härtenden Acrylschichten fertiggestellt wurde, die Ladungen innerhalb von 0,1 Sekunden ableiten. Die Extrem-Ultraviolett-Lithografie erhöht das Risiko, da ein einziges ESD-Ereignis eine Maske im Wert von 150.000 USD zerstören kann; folglich legen Fabriken nun einen Oberflächenwiderstand zwischen 10⁵ und 10⁹ Ω/Quadrat fest. Kleinere Auftragsfertiger in Malaysia und Vietnam setzen auf wasserbasierte Chemien, um die Partikelgrenzwerte nach ISO 14644 ohne Strafen für flüchtige organische Verbindungen einzuhalten – eine Entwicklung, die bis 2028 ein mittleres einstelliges Volumenwachstum unterstützt. Insgesamt verankern diese Kräfte antistatische Beschichtungen als Basisanforderung und nicht als optionales Upgrade.
Wachsende Nachfrage aus der Elektro- und Elektronikindustrie
Gedruckte Leiterplatten (PCBs) übertrafen 2025 eine globale Produktion von 820 Millionen m², wobei leitfähige Beschichtungen auf etwa 35 % dieser Fläche aufgetragen wurden, um Hochgeschwindigkeitsleiterbahnen zu erden. Flaggschiff-Smartphones integrieren nun mehr als 18 Schichten, und jede Schicht benötigt selektive Beschichtungen für die Durchkontaktierungsfüllung und EMV-Unterdrückung. Da 5G-Handys die Antennenanzahl verdoppelten, wurden konforme Beschichtungen, die die Leitfähigkeit über gebogene Lötstellen hinweg aufrechterhalten, obligatorisch, was die Nachfrage in China, Südkorea und Japan steigerte. Displayhersteller integrieren Berührungssensoren in OLED-Stapel und ersetzen sprödes Indiumzinnoxid durch Silber-Nanodraht-Dispersionen, die Biegungen besser tolerieren. Diese Architekturverschiebung dürfte bis 2029 jährlich einen zusätzlichen Beschichtungsbedarf von 120 Millionen m² erzeugen.
Anstieg der Nutzung von EMV/HF-Abschirmung in der 5G-Infrastruktur
Weltweit wurden 2025 mehr als 3,2 Millionen 5G-Basisstationen installiert, die jeweils Leistungsverstärker und Beamforming-Arrays beherbergen, die Hochfrequenzstörungen aussenden, sofern sie nicht intern abgeschirmt sind. Leitfähige Polymerbeschichtungen, die auf die Innenseiten von Gehäusen gesprüht werden, erzielen eine Dämpfung von 40–60 dB oberhalb von 3 GHz – ein Wert, der mit Dichtungen allein nicht erreichbar ist. Indien hat im Jahr 2025 450.000 Stationen hinzugefügt, von denen jede etwa 0,8 m² Beschichtung benötigt, um die nationalen Spezifikationen des Telecom Engineering Centre zu erfüllen. Urbane Millimeterwellen-Installationen erfordern beschichtete Kunststoff-Radomkuppeln, da Leckagen bei 28 GHz den Durchsatz um 20 % verringern können. Chinas Regulierungsbehörde schreibt nun die EMI-Konformität für alle Small-Cell-Gehäuse vor, was die Akzeptanz bei Anbietern der zweiten Reihe beschleunigt.
Schnelle Miniaturisierung in der Wearable-Elektronik
Die durchschnittliche Leiterplattenfläche in Wearables schrumpfte bis 2025 um 18 % im Jahresvergleich, was den Platz für Metallgehäuse verringert und sprühbeschichtete Alternativen unter 50 µm Dicke begünstigt. Smartwatches integrieren Elektrokardiogrammsensoren auf flexiblen Polyimidsubstraten, die auf dehnbare Silberflitter-Tinten angewiesen sind, die 10.000 Biegungen bei einem Radius von 5 mm überstehen. Die FDA genehmigte 2025 kontinuierliche Glukosemonitore mit PEDOT:PSS-Schichten und demonstrierte damit biokompatible Beschichtungen, mit denen metallische Füller Schwierigkeiten haben. Bei einer installierten Basis von 290 Millionen tragbaren Medizingeräten entsprechen selbst 2–5 Gramm Beschichtung pro Einheit einer Nachfrage im Mehrkilotonnen-Bereich. Neue EU-Medizinprodukteregelungen verlangen nun Biokompatibilitätstests für jede Beschichtung, die länger als 30 Tage mit der Haut in Kontakt kommt, was die Eintrittsbarrieren für Standardlieferanten erhöht[1].
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Toxizität und Umweltbedenken bei Schwermetallfüllern | -0.7% | Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Volatilität der Silber- und Kupferpreise | -0.5% | Global, am stärksten in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Dispersionsprobleme von Nanofüllern, die Defekte verursachen | -0.4% | Global, konzentriert in Anlagen ohne Hochschermischung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Toxizität und Umweltbedenken bei Schwermetallfüllern
RoHS begrenzt Cadmium auf 100 ppm und Blei auf 1.000 ppm in Elektronikprodukten und zwingt zur Neuformulierung von Altbeschichtungen, die einst auf Cadmiumoxid für Korrosionsschutz angewiesen waren. Konformitätsprüfungen kosten etwa 50.000 USD pro SKU und können den Qualifizierungszeitplan für Luft- und Raumfahrt- oder Automobilprogramme verdoppeln. REACH-Dossiers für Nanosilber erfordern nun Aquatik-Toxizitätsdaten, da LC50-Werte unter 10 µg/L für Daphnia magna eine Gefahreneinstufung und strengere Transportvorschriften ausgelöst haben. Chinas Entwurf für Schwermetallgrenzwerte signalisiert, dass ähnliche Regeln bis 2027 in Asien-Pazifik eingeführt werden. Obwohl Graphen und Kohlenstoffnanoröhren substituieren können, liegen ihre Produktionskosten 30–40 % über Silberflittern, was eine breite Akzeptanz verlangsamt.
Volatilität der Silber- und Kupferpreise
Silber schwankte 2025 zwischen 28 und 34 USD/Unze und komprimierte die Bruttomargen von 32 % auf 26 % bei Lieferanten ohne Absicherung[2]. Kupfer wurde zwischen 8.200 und 9.800 USD/Tonne gehandelt, und obwohl es günstiger als Silber ist, erfordert seine Neigung zur Oxidation eine Verkapselung, die die Kosten um 10–15 % erhöht. Viele indische und südostasiatische Beschichter haben keinen Zugang zu Terminmärkten, sodass Spotpreisschwankungen den Quartalsgewinn zunichte machen können. Automobil-OEMs bevorzugen nun langfristige Lieferverträge, die die Füllstoffpreise für dreijährige Modellzyklen festschreiben, was vertikal integrierte Formulierer begünstigt, die Metallflitter-Mühlen besitzen oder mit ihnen kooperieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Polyurethane gewinnen aufgrund von FlexibilitätsanforderungenAcrylate behielten 2025 einen Anteil von 34,28 % am Markt für elektrisch leitfähige Beschichtungen, dank schneller UV-Härtung und Kompatibilität mit Rolle-zu-Rolle-Leiterplattenlinien. Polyurethane hingegen werden voraussichtlich mit einer CAGR von 6,22 % wachsen und damit das Gesamtmarktwachstum für elektrisch leitfähige Beschichtungen übertreffen, da Elektrofahrzeug-Batteriepakete, Fahrzeuginnenräume und Gesundheits-Wearables Beschichtungen benötigen, die 100.000 Biegezyklen ohne Rissbildung standhalten. Epoxide bleiben die Wahl für Hochtemperatur-Avionik mit ≥ 150 °C, während Polyester Außen-Telekommunikationsnischen füllen, wo Witterungsbeständigkeit wichtiger ist als maximale Leitfähigkeit.
Die Akzeptanz von Polyurethan beschleunigt sich in Batteriemanagementsystemen, die zwischen −40 °C und 85 °C schwingen – Bedingungen, unter denen Acrylate innerhalb von 500 Zyklen delaminieren. Automobilhersteller schreiben nun raumtemperaturhärtende Zweikomponenten-Urethane vor, was Ofenenergiekosten senkt und die Taktzeit verkürzt. Acrylat-Anbieter reagieren mit Hybridchemien, die Polyurethan-Oligomere auf Acrylat-Grundgerüste aufpfropfen, aber diese Mischungen opfern die 30-Sekunden-Klebefreizeit, die Acrylaten einst einen Durchsatzvorteil verschaffte.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach leitfähigem Füllmaterial:
Kupfer fordert Silbers Premiumstellung herausSilber erzielte 2025 46,41 % des Umsatzes dank unübertroffener Korrosionsbeständigkeit und einer Leitfähigkeit von 63 MS/m. Dennoch wächst Kupfer jährlich um 6,34 %, da Flitter mit einem Preis von 18–22 USD/kg gegenüber 650–750 USD/kg für Silber eine Materialkosteneinsparung von 70 % bei Mittelklasse-Smartphones ermöglichen und damit die Marktanteilsgleichung für elektrisch leitfähige Beschichtungen verschieben. Aluminium hält Nischenpositionen in Luft- und Raumfahrt-Radomkuppeln, wo geringes Gewicht die maximale Leitfähigkeit überwiegt, während Graphen, Kohlenstoffnanoröhren und PEDOT:PSS zusammen 8–10 % des Volumens ausmachen, aber biomedizinische Preisaufschläge erzielen.
Kern-Schale-Füller – Kupferkerne mit Silber- oder Nickelhüllen – behalten 90 % des Kostenvorteils von Kupfer bei und widerstehen gleichzeitig der Oxidation; die Akzeptanz stieg 2025 unter chinesischen Leiterplattenherstellern stark an. Silber wird in Hochfrequenzanwendungen über 10 GHz und in Implantaten, wo antimikrobielle Eigenschaften erwünscht sind, weiterhin fest verankert bleiben. Die Verwendung von Aluminium wird durch das Risiko galvanischer Korrosion in Verbindung mit Kupferleiterbahnen begrenzt – ein Problem, das 2024 zu mehreren Rückrufen von Radarmodulen führte. Graphens Biokompatibilität und Flexibilität sprechen Wearables an, obwohl die Kosten 3–4-mal höher als bei Silber liegen.
Nach Anwendung:
Elektrifizierung des Automobils beschleunigt die BeschichtungsnachfrageElektronik- und Elektrotechnikanwendungen hielten 2025 einen beherrschenden Anteil von 54,25 % an der Marktgröße für elektrisch leitfähige Beschichtungen, der Leiterplattenabschirmung, Displaysensoren und Halbleiterverpackungen umfasst. Der Automobilbereich ist der am schnellsten wachsende Endverbrauchsbereich mit einer CAGR von 6,15 %, angetrieben durch batterieelektrische Fahrzeuge, die 3–5-mal mehr elektronische Steuergeräte als Verbrennungsfahrzeuge enthalten, von denen jedes EMV-Unterdrückung benötigt. Die Nachfrage aus Luft- und Raumfahrt sowie Verteidigung ist stabil, aber durch mehrjährige Qualifizierungen und Budgetzyklen eingeschränkt.
Die Akzeptanz im Automobilbereich konzentriert sich auf China, Europa und Nordamerika, wo überarbeitete CISPR-25-Regeln die zulässigen Strahlungsemissionen um 6 dB reduzierten. Batteriemanagementsysteme durchlaufen nun Beschichtungen durch mehr als 2.000 Ladezyklen und schaffen damit einen Ersatzmarkt, der in herkömmlichen Antriebssträngen nicht existiert. Das Elektronikwachstum wird sich abschwächen, da Smartphone- und PC-Volumina stagnieren, aber Satelliten-Megakonstellationen könnten die Luft- und Raumfahrtnachfrage ankurbeln; 15.000 Raumfahrzeuge in niedrigen Erdumlaufbahnen sind vor 2030 geplant, jedes benötigt leitfähige Wärme- und EMV-Schichten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für elektrisch leitfähige Beschichtungen
Asien-Pazifik kontrollierte 2025 48,37 % des globalen Umsatzes, gestützt durch vertikal integrierte Cluster in Shenzhen, Suzhou und Penang, wo Beschichtungsformulierungsunternehmen, Leiterplattenwerke und Endmonteure innerhalb derselben Tages-Lkw-Routen operieren. China allein verbrauchte 2025 180.000 Tonnen leitfähiger Beschichtungen, getragen von 9 Millionen produzierten Elektrofahrzeugen und aggressiven 5G-Ausbauprogrammen. Indiens Production-Linked Incentive-Programm steigerte die inländische Elektronikproduktion um 28 % und weitete die Beschichtungsimporte aus, während die lokale Kapazität von 12.000 Tonnen auf 18.000 Tonnen anstieg. Japan und Südkorea dominieren hochwertige Nischen wie biokompatible und Hochtemperatur-Epoxidharze und erzielen Preisaufschläge von 20–30 %. Südostasiatische Länder gewinnen Montageaufträge, die aus China verlagert werden, doch die Harz- und Füllstoff-Ökosysteme hinken hinterher, was sie importabhängig hält.
Nordamerikanischer Markt für elektrisch leitfähige Beschichtungen
Die Nachfrage nach elektrisch leitfähigen Beschichtungen in Nordamerika konzentriert sich auf die Automobil-, Luft- und Raumfahrt- sowie Rechenzentrums-Hardware-Branche. Der U.S. Inflation Reduction Act schafft Anreize für Beschichtungen, die in der Nähe von Batteriewerken hergestellt werden; drei Anlagen mit einer Gesamtkapazität von 25.000 Tonnen pro Jahr werden bis 2027 in Michigan und Georgia eröffnet. Kanada sichert die Nachfrage nach Spezialepoxidharzen für in Quebec gefertigte Avionik, während der Nearshoring-Boom in Mexiko die Elektronikproduktion um 16 % steigerte, da Kabelbaumhersteller und Medizingerätemontagebetriebe expandierten, jedoch weiterhin auf importierte Beschichtungen angewiesen sind.
EMEA- und südamerikanischer Markt für elektrisch leitfähige Beschichtungen
Europa erzielte 2025 einen bedeutenden Marktanteil, wobei Deutschland, Frankreich und das Vereinigte Königreich die Automobil- und Industrienachfrage antrieben. Strenge RoHS- und REACH-Vorschriften beschleunigen den Wechsel zu Kupfer und Graphen, erhöhen jedoch gleichzeitig die Compliance-Kosten, was kleinere Anbieter zum Marktaustritt zwingt. Die EU-Batterieverordnung schreibt EMI-Abschirmung für Traktionsbatterien mit mehr als 2 kWh vor und sichert damit einen wiederkehrenden Mengenfluss aus Elektrofahrzeuglinien. Südamerika sowie der Nahe Osten und Afrika teilen sich 9 % des Umsatzes; Letztere ist die am schnellsten wachsende Region mit einem CAGR von 5,98 %, angetrieben durch Rechenzentrumsprojekte in Saudi-Arabien und den Vereinigten Arabischen Emiraten, die eine 60-dB-Abschirmung für hochdichte Racks erfordern. Brasiliens Flex-Fuel-Fahrzeuge absorbierten 2025 rund 4.500 Tonnen Beschichtungen, während der argentinische Markt aufgrund von Zöllen und Währungsvolatilität zurückblieb.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei vorgelagerten Lieferanten von leitfähigen Füllstoffen (Silberflocken und -nanodrähte, Kupferpulver und -flocken einschließlich Kern-Schale-Architekturen, Aluminium, Ruß, Kohlenstoffnanoröhren, Graphen) und Bindemittelsystemen (Acryl, Epoxid, Polyurethan, Polyester und leitfähige Polymere wie PEDOT:PSS). Formulierer verarbeiten Füllstoffe mittels Hochscherdispersion, Mischung und Filtration zu Beschichtungen und validieren anschließend Abschirmung und Widerstand mit In-line- und Labormesstechnik – eine Fähigkeit, die zunehmend an Bedeutung gewinnt, da Endanwender die Fehlertoleranz bei Elektronik, Batteriepacks und Rechenzentrumshardware verschärfen.
Anwendungsspezialisten und Verarbeiter setzen diese Materialien über Spray-, Tauch-, Siebdruck-, Inkjet- und Rolle-zu-Rolle-Linien ein, um Dicken- und Gleichmäßigkeitsvorgaben zu erfüllen, während sie Probleme bei der Dispersion von Nanofüllstoffen bewältigen, die die Abschirmleistung beeinträchtigen können. Die nachgelagerte Nachfrage konzentriert sich auf die Elektronik- und Elektrofertigung, die Elektrifizierung der Automobilindustrie (Batteriemanagementsysteme und Gehäuse) sowie Infrastruktur wie 5G und Rechenzentren, wo EMI-/ESD-Kontrolle auf Gehäuse- und Oberflächenebene spezifiziert ist. Der Vertrieb kombiniert typischerweise die Direktversorgung großer OEMs und Tier-1-Integratoren mit regionalen Kanälen, die durch Anwendungslabore für Qualifizierung und Linientests unterstützt werden, und die gemeinsame Entwicklung mit Kunden ist üblich, um Kompromisse zwischen Haltbarkeit und Leitfähigkeit auszugleichen (zum Beispiel treiben Automobilprogramme Polyurethansysteme für Flexibilität und thermische Zyklen voran). Jüngste Innovationen im vorgelagerten Bereich und Bemühungen um Versorgungssicherheit zeigen sich in neuen Additiveinführungen wie dem graphenbasierten SparcES von Sparc Technologies (Juni 2026) für ESD- und leitfähige Beschichtungen, zusammen mit anhaltendem Fokus auf alternative Füllstoffarchitekturen (Kupferkern/Silberhülle), die das Kostenrisiko reduzieren und dabei die elektrische Leistung für Großserienprogramme aufrechterhalten.
Wettbewerbslandschaft
Marktkonzentration
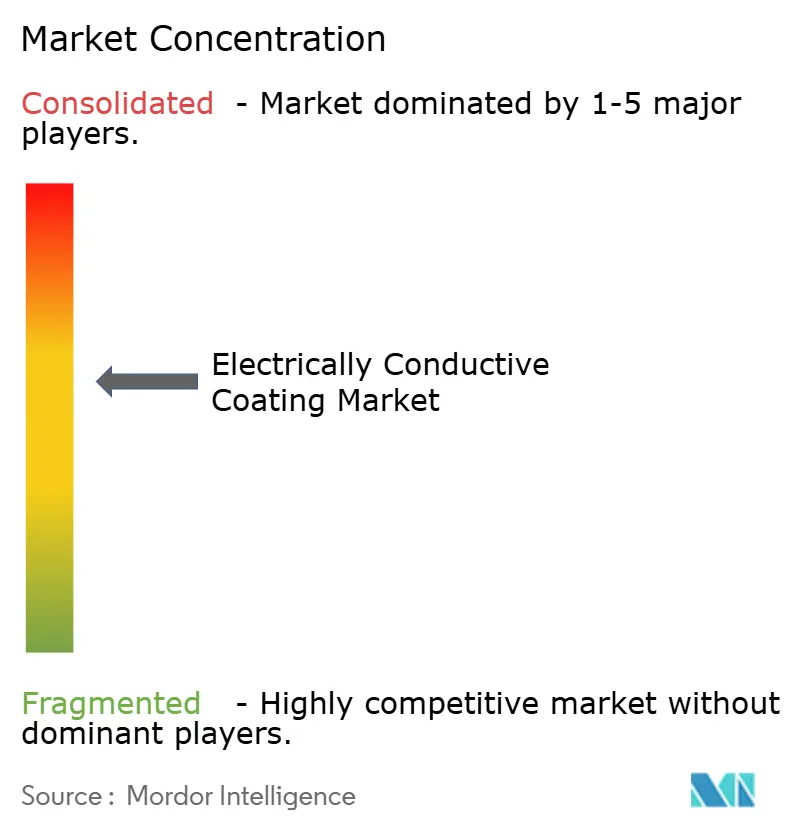
Der Markt für elektrisch leitfähige Beschichtungen ist mäßig konsolidiert. Globale Akteure nutzen Skalenbeschaffung, um Metallpreisschwankungen abzusichern, und unterhalten regionale Anwendungslabore, die die Kundenqualifizierungszyklen verkürzen. Regionale Spezialisten konkurrieren mit maßgeschneiderten Formulierungen und zweiwöchigen Lieferzeiten, die oft für Prototypenläufe in Wearables oder Medizinimplantaten bevorzugt werden. Die Technologie entwickelt sich in Richtung wasserbasierter Systeme, die Vorschriften für flüchtige organische Verbindungen erfüllen, ohne die Leitfähigkeit zu verlieren. Die IP-Aktivität intensiviert sich rund um dehnbare Tinten; Henkel meldete 2025 14 Patente an, die Silber-Nanodraht-Netzwerke in thermoplastischem Polyurethan abdecken, und kündigt damit Standardschnittstellen für Gesundheits-Wearables an. Graphen-fokussierte Startups stören hochmargige Nischen: Das in Italien ansässige Unternehmen BeDimensional sammelte 2025 12 Millionen EUR ein, um Beschichtungen für das thermische Management von Automobilbatterien zu skalieren, die die planare Leitfähigkeit verdoppeln und gleichzeitig das Gewicht um 20 % reduzieren.
Marktführer für elektrisch leitfähige Beschichtungen
-
Akzo Nobel NV
-
PPG Industries Inc.
-
The Sherwin-Williams Company
-
Henkel AG & Co. KGaA
-
Axalta Coating Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektrisch leitfähige Beschichtungen Unternehmen in diesem Bericht
- A & A Coatings
- Akzo Nobel NV
- Ameetuff Technical Paints Industries
- Axalta Coating Systems
- BeDimensional
- CAIG
- Creative Materials Inc.
- Cromas Paints
- Gelest Inc.
- Henkel AG & Co. KGaA
- Holland Shielding Systems BV
- MG Chemicals
- Parker-Hannifin Corporation
- PPG Industries Inc.
- RS Coatings
- Specialty Coating Systems Inc.
- The Sherwin-Williams Company
Lesen Sie die Analyse der elektrisch leitfähige Beschichtung-Unternehmen
Marktchancen und Zukunftsaussichten
Materialsubstitution und Anforderungen an multifunktionale Leistung schaffen Freiraum für Beschichtungslieferanten, die Leitfähigkeit zusammen mit Korrosionsbeständigkeit, Flexibilität und Verarbeitbarkeit auf wärmeempfindlichen Substraten liefern können. Der Markt untersucht aktiv leitfähige Polymere und Hybridsysteme: Die im Juni 2026 von IOP Publishing veröffentlichte PEDOT-Roadmap 2025 hob PEDOT-Richtungen in den Bereichen Elektronik, Energie und bioelektronische Plattformen hervor und verstärkte das Interesse an Verarbeitungsrouten wie Gasphasenpolymerisation, Elektropolymerisation und additiver Fertigung, um Skalierbarkeit und Leistung zu verbessern.
Gleichzeitig wird die Produktreife von kupferbasierten und Kern-Schale-Füllstoffsystemen durch die Notwendigkeit vorangetrieben, die Abhängigkeit von Schwermetallfüllstoffen zu reduzieren und die Volatilität der Silberpreise zu bewältigen, was mit kommerziellen Formulierungen unter Verwendung von Kupferkern/Silberhülle-Architekturen für EV-Elektronik und Gehäuseabschirmung übereinstimmt. Auch Anwendungen unter Extrembedingungen und mit hohen Zuverlässigkeitsanforderungen bieten Spielraum, da Qualifizierungshürden die Preissetzungsmacht unterstützen. Im Jahr 2026 veröffentlichte Forschung zeigte Leitfähigkeitskontrolle in polymerabgeleiteten Keramikbeschichtungen (zum Beispiel SiHfBCN-Mo), die auf Hochtemperaturumgebungen ausgerichtet sind, und weist auf Wege für leitfähige Beschichtungen für Industrie- und Luft- und Raumfahrtanwendungen hin, bei denen konventionelle organische Stoffe an thermische Grenzen stoßen. Luft- und Raumfahrtstrukturen sind eine weitere differenzierte Chance, unterstützt durch technische Arbeiten zu silberbasierten leitfähigen Polymerbeschichtungen zum Schutz vor Blitzschlag, was die Prioritäten der OEMs bei Gewicht und struktureller Integrität widerspiegelt, während Kohlefaser-Verbundwerkstoffdesigns sich von schwereren metallischen Folien abwenden. Im Infrastrukturbereich bündeln Lieferanten leitfähige und dissipative Systeme zu breiteren Angeboten für Rechenzentren und Telekommunikation, gestärkt durch den Fokus der Anbieter auf End-to-End-Lösungen und Anwendungsdienstleistungen statt auf eigenständige Produktverkäufe.
Neueste Industrielle Entwicklungen in Markt für elektrisch leitfähige Beschichtungen
- Mai 2026: AkzoNobel begann mit der kommerziellen Einführung einer graphenverstärkten ecosparc-Version seiner Schutzbeschichtung Interzone 954 in Australien, entwickelt gemeinsam mit Sparc Technologies. Dieser Schritt bringt Graphen-Additive in eine etablierte Hochbau-Beschichtungsplattform und schafft einen klareren Weg von Additivlieferanten zu einer breiteren Beschichtungsakzeptanz. Zudem erweitert er die Palette leitfähiger und dissipativer Materialoptionen für Anlagen in rauen Umgebungen, in denen Schutzleistung und funktionale Additive zunehmend kombiniert werden.
- April 2026: PPG stellte ein End-to-End-Set von Schutzbeschichtungslösungen und Anwendungsdienstleistungen für Rechenzentren vor und hob dabei dissipative und leitfähige Beschichtungssysteme für Infrastrukturanforderungen hervor. Durch die Bündelung von Produkten mit Dienstleistungen und Anwendungsunterstützung hob PPG die Wettbewerbsschwelle für Qualifizierungsgeschwindigkeit und Leistungssicherung im Feld in Großbauumgebungen an. Der Fokus unterstreicht Rechenzentren als volumenstarken nachgelagerten Kanal für leitfähige und ESD-kontrollierende Beschichtungen.
- Juli 2024: AkzoNobel führte unter der Marke Resicoat eine Ein-Spray-Pulverbeschichtungstechnologie für den elektrischen Schutz von Elektrofahrzeugbatterien ein. Der Einanwendungsansatz zielt auf Fertigungseffizienz und gleichmäßigere Abdeckung bei batteriebezogenen Komponenten ab, bei denen Anforderungen an elektrischen Schutz und Haltbarkeit eng spezifiziert sind. Diese Entwicklung unterstreicht den Trend zu integrierten Beschichtungslösungen, die auf EV-Batteriesysteme und zugehörige Elektronik zugeschnitten sind.
Markt für elektrisch leitfähige Beschichtungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Beschichtungen, die zur Leitung elektrischen Stroms formuliert wurden und hauptsächlich zur EMI-Abschirmung und zur Kontrolle elektrostatischer Entladungen an Teilen und Baugruppen in wichtigen Endverbrauchsindustrien eingesetzt werden. Die Messung erfolgt als Gesamtumsatz aus dem Verkauf dieser Beschichtungen in USD.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt vorgelagerte Rohmetalle und Füllstoffe, die als eigenständige Materialien verkauft werden, sowie nicht leitfähige Schutzlackierungen aus, die die Anforderungen an die Leitfähigkeit nicht erfüllen.
Segmentierungsübersicht
- Nach Typ
- Acrylate
- Epoxid
- Polyester
- Polyurethane
- Sonstige Typen
- Nach leitfähigem Füllmaterial
- Kupfer
- Aluminium
- Silber
- Sonstige Materialtypen
- Nach Anwendung
- Elektronik und Elektrotechnik
- Automobil
- Luft- und Raumfahrt sowie Verteidigung
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit dient dazu, den Nachfragepool abzubilden und Annahmen realistisch zu halten, bevor wir mit dem Markt sprechen. Wir stützen uns hauptsächlich auf öffentliche Quellen wie Fertigungsstatistiken des US Census Bureau, Industrieproduktionsreihen von Eurostat, UN-Comtrade-Handelsströme für relevante Chemikalien- und Beschichtungskategorien sowie Aktualisierungen der Internationalen Energieagentur, die dabei helfen, nachfrageseitige Signale aus den Bereichen Elektronik und Mobilität zu verfolgen.
Wir prüfen außerdem technische und Adoptionssignale aus Quellen wie IEEE und begutachteten Materialzeitschriften (für Füllstoffauswahl wie Silber, Kupfer und Aluminium sowie für Leistungskompromisse) sowie Patentdatenbanken, um die jüngste Anmeldeintensität bei leitfähigen Formulierungen zu beurteilen. Jahresberichte von Unternehmen, Investorenpräsentationen und Verbandspublikationen werden verwendet, um Kapazitätsankündigungen, Endmarktexposition und regionale Präsenz zu validieren. Wo öffentliche Daten zu aggregiert sind, nutzen wir kostenpflichtige Abonnements, um Unternehmensfinanzdaten und sendungsgebundene Handelsindikatoren gegenzuprüfen. Die oben genannten Quellen sind illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche werden genutzt, um zu validieren, was tatsächlich gekauft wird und zu welchen Preispunkten – was aus öffentlichen Daten allein schwer ersichtlich ist. Wir haben mit einer Mischung aus Beschichtungsherstellern, Rohstoffakteuren und nachgelagerten Anwendern in der Region Asien-Pazifik, EMEA und Amerika gesprochen. Die Erkenntnisse wurden verwendet, um Annahmen zum Anwendungsmix, typischen Beschichtungsbeladungsniveaus und realistischen Preisbewegungen über den Prognosezeitraum zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | Führungskräfte (CXOs): 19 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 35 % | EMEA: 37 % |
| Kleinere Anbieter: 20 % | Manager: 46 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Beschichtungsnachfrage aus dem Endverbrauchsausstoß und den Adoptionsraten rekonstruiert und anschließend mithilfe von anwendungsspezifischen Preisspannen in Wert umgerechnet wird. In der Praxis ist das Modell an die zuverlässigsten Marktsignale geknüpft, wie etwa Elektronikproduktions- und Montagetrends, Automobilproduktionsraten (einschließlich des Elektronikinhalts im Zusammenhang mit Elektrofahrzeugen), die Ausgabenentwicklung in der Luft- und Raumfahrt sowie im Verteidigungsbereich und Handelsbewegungen für Beschichtungs- und Chemikalienkategorien, die in leitfähigen Formulierungen verwendet werden.
Sobald der Nachfragepool festgelegt ist, wird er mithilfe selektiver Bottom-up-Prüfungen einem Stresstest unterzogen, darunter Stichproben von Umsatzaufteilungen der Lieferanten, Rückmeldungen von Distributoren und Vertriebskanälen zu laufenden Volumina sowie eine Volumen-mal-Durchschnittspreis-Betrachtung für eine begrenzte Anzahl gängiger Anwendungen. Wenn im Bottom-up-Bild Lücken auftreten, werden diese durch konservative Penetrationsbandbreiten behandelt und anschließend mit Interview-Rückmeldungen abgeglichen, bis die Gesamtwerte nach Region und Anwendung konsistent bleiben.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit der Basisfall mit den Erwartungen der Branchenteilnehmer hinsichtlich Kapazitätsauslastung und Weitergabe von Rohstoffpreisen übereinstimmt. Der Wachstumspfad wird dann anhand von Indikatoren wie dem Rollout-Tempo der 5G-Infrastruktur, dem EMI-Konformitätsbedarf, der Substitution zwischen Silber- und Kupfersystemen sowie dem Wechsel von lösungsmittelbasierten zu wasserbasierenden Formulierungen angepasst, wo Vorschriften verschärft werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchläufen, damit ungewöhnliche Sprünge nicht in die endgültigen Zahlen einfließen. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie regionalen Fertigungsindizes, Handelsrichtungen und öffentlich bekannt gegebenen Expansionsplänen. Wenn große Abweichungen auftreten, prüfen wir, ob diese eine tatsächliche Nachfrageänderung widerspiegeln oder eine Modellannahme, die einer Korrektur bedarf.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, um Rechenfehler, Einheitenkonsistenz und die logische Schlüssigkeit der Gesamtwerte über Regionen und Anwendungen hinweg zu kontrollieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten (beispielsweise starke Preisschocks bei wichtigen Füllstoffen oder eine erhebliche Verschiebung in der Elektronikproduktion). Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für elektrisch leitfähige Beschichtungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für elektrisch leitfähige Beschichtungen können weit auseinanderliegen, da die Umfangsgrenzen nicht immer identisch sind und der Weg von Volumensignalen zu Umsätzen unterschiedlich gehandhabt wird. Unterschiede zeigen sich in der Regel darin, was als leitfähige Beschichtung gegenüber angrenzenden Produkten gezählt wird, welches Jahr als Basisjahr verwendet wird und wie die Preisgestaltung bei Veränderungen der Rohstoffpreise fortgeschrieben wird.
Wesentliche Ursachen für Abweichungen sind typischerweise mit der Abdeckung von Füllstoffen und Anwendungen sowie mit der Verankerung der Nachfrage verknüpft. Einige Schätzungen beziehen eine breitere Gruppe funktionaler Beschichtungen ein oder erweitern die Definition auf leitfähigere Materialien, die außerhalb von Beschichtungen verwendet werden, was den Gesamtwert schnell erhöht. Andere beginnen mit einem niedrigen Basisjahresumsatz und wenden dann eine höhere Wachstumsrate an, ohne die impliziten Volumina mit dem Endmarktausstoß und den Handelsbewegungen gegenzuprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,01 Milliarden USD (2026) | |
| Industry Research Group A | 13,44 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont; der Wert scheint aus einem engeren Umsatzpool aufgebaut zu sein, der höherwertige Anwendungsfälle für Elektronik- und Luft- und Raumfahrtbeschichtungen im Vergleich auf gleicher Jahresbasis untererfassen kann. |
| Global Consultancy B | 25,08 Milliarden USD (2024) | Beginnt mit einem Basisjahr 2024 und kann sich darin unterscheiden, was unter leitfähigen Beschichtungen erfasst wird, insbesondere bei transparenten leitfähigen und speziellen EMI-Beschichtungssystemen; die Annahmen zur Preisentwicklung sind nicht klar an Veränderungen des Füllstoffmixes geknüpft. |
Prüfungen der Elektronikproduktionstrends und der Preisbewegungen leitfähiger Füllstoffe sind die Belege, die Mordor Intelligence an einen Umsatzpool für 2026 binden, der einer realistischen Adoption und dem Beschichtungswert je Anwendung entspricht. Wenn Jahr und Abgrenzung angeglichen werden, reduziert sich der Großteil der Abweichung, und die verbleibende Differenz ergibt sich hauptsächlich daraus, was jeder Herausgeber innerhalb der Definition leitfähiger Beschichtungen zählt und wie schnell die Durchschnittspreise fortgeschrieben werden.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für elektrisch leitfähige Beschichtungen bis 2031 voraussichtlich wachsen?
Es wird prognostiziert, dass er von 26,01 Milliarden USD im Jahr 2026 auf 34,49 Milliarden USD bis 2031 steigt und dabei eine CAGR von 5,81 % verzeichnet.
Welches Füllmaterial gewinnt am stärksten gegenüber Silber an Bedeutung?
Kupferflitter, die mit einer CAGR von 6,34 % wachsen, senken die Materialkosten in der Unterhaltungselektronik um rund 70 %.
Warum werden Polyurethane in der Automobil-Elektronik gegenüber Acrylaten bevorzugt?
Polyurethane halten 100.000 Biegezyklen und breite Temperaturschwankungen stand und übertreffen damit Acrylate, die unter wiederholter Belastung zum Reißen neigen.
Welche Region wird bis 2031 das schnellste Wachstum verzeichnen?
Der Nahe Osten und Afrika, unterstützt durch den Rechenzentrumsbau, der eine EMV-Abschirmung von 60 dB erfordert.
Was ist das Hauptrisiko im Zusammenhang mit Nanofüllern in Beschichtungen?
Agglomeration kann die Abschirmwirksamkeit um bis zu 25 dB verringern, sofern keine Hochschermischung und Inline-Qualitätskontrolle eingesetzt werden.
Wie konzentriert ist die Lieferantenmacht in diesem Bereich?
Mäßig konzentriert; die fünf größten Anbieter kontrollieren etwa 37 % des globalen Umsatzes, was Raum für regionale Spezialisten lässt.