
Taille et part du marché des revêtements électriquement conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 26.01 Milliards de dollars |
| Taille du Marché (2031) | 34.49 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.81 % |
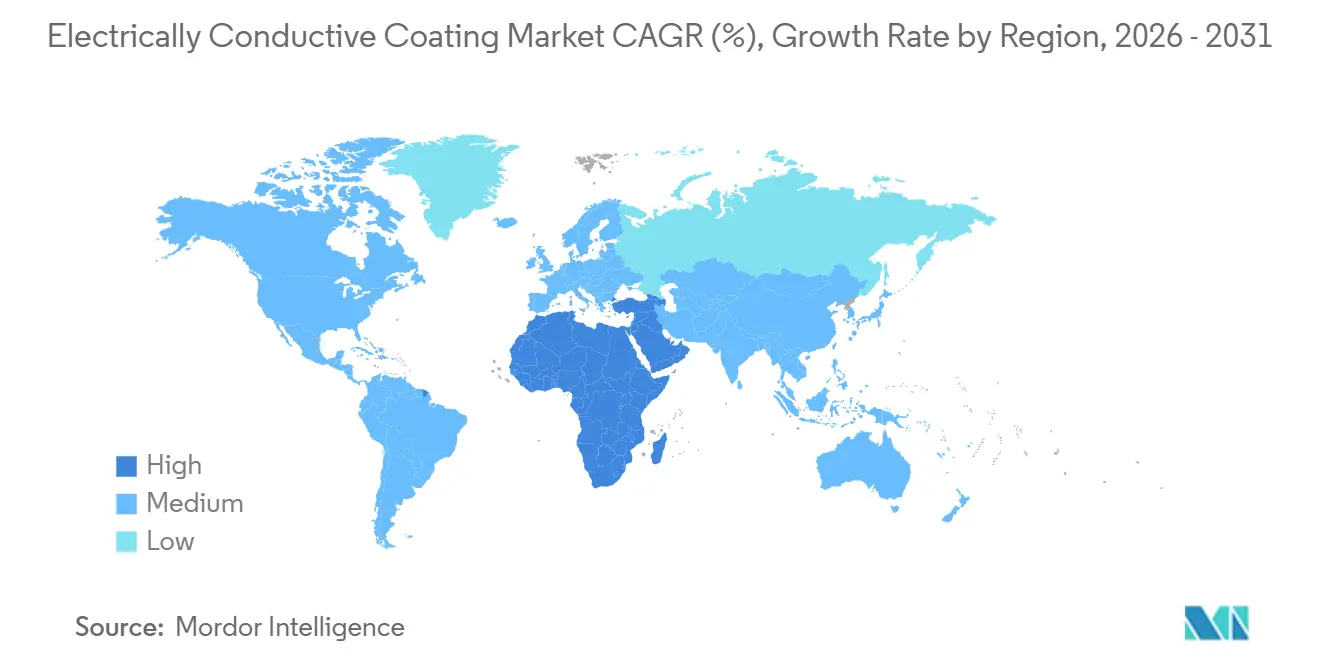
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
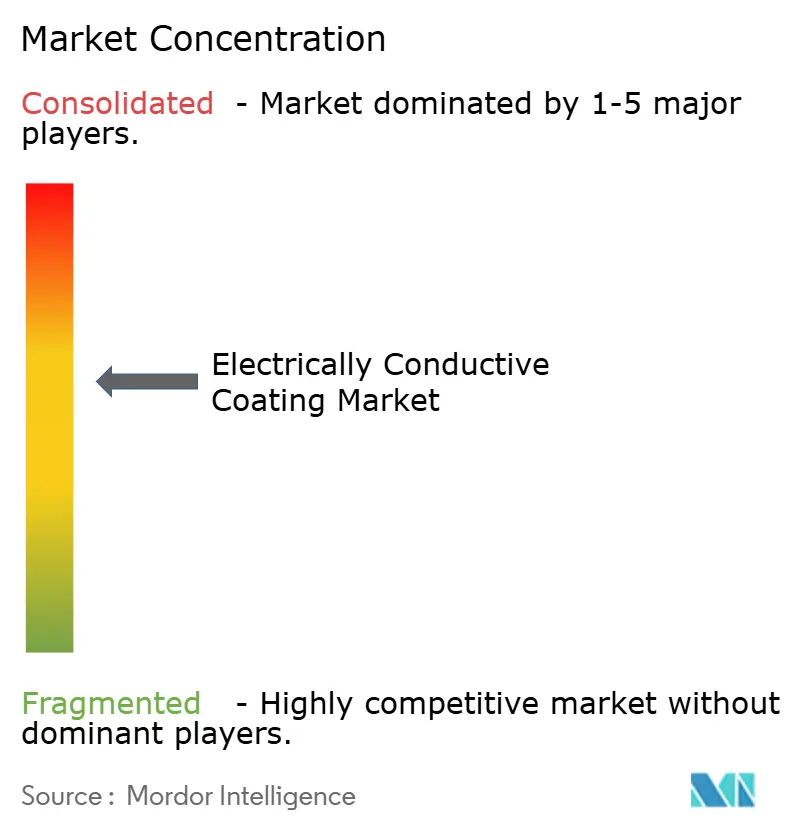
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements électriquement conducteurs par Mordor Intelligence
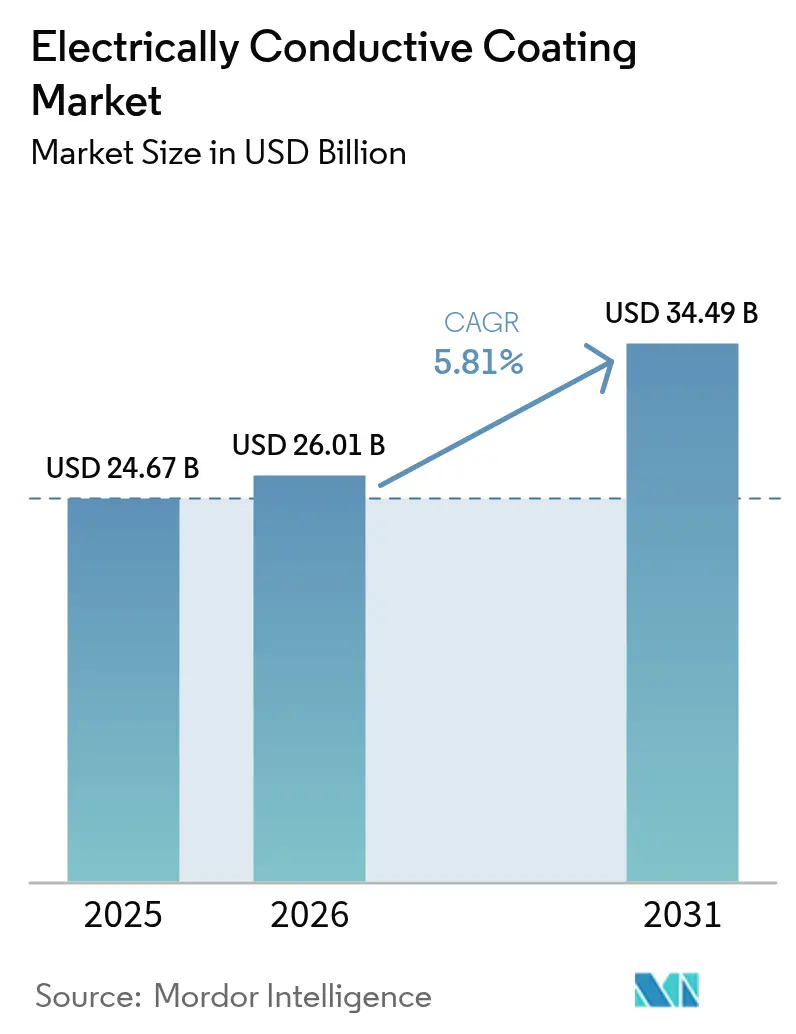
La taille du marché des revêtements électriquement conducteurs devrait croître de 24,67 milliards USD en 2025 à 26,01 milliards USD en 2026, pour atteindre 34,49 milliards USD d'ici 2031, avec un CAGR de 5,81 % de 2026 à 2031. Les utilisateurs finaux relèvent les seuils de performance pour le contrôle des interférences électromagnétiques (IEM) même à mesure que les facteurs de forme se réduisent et que la densité des composants augmente, rendant les couches conductrices appliquées par pulvérisation ou par immersion indispensables. La demande est encore amplifiée par les déploiements de macro-cellules et de petites cellules 5G, où les intérieurs des boîtiers nécessitent 40 à 60 dB de blindage, et par les dispositifs médicaux portables qui doivent concilier biocompatibilité et conductivité électrique. La substitution des matières premières s'accélère : les charges en cuivre gagnent des parts sur l'argent dans l'électronique grand public de milieu de gamme, car un écart de coût matière de 70 % compense la différence de conductivité, tandis que les chimies polyuréthane surpassent les acryliques à mesure que les constructeurs automobiles et les marques de montres connectées exigent des revêtements capables de résister à 100 000 cycles de flexion. Les stratégies de chaîne d'approvisionnement évoluent également, les fournisseurs de premier rang acquérant des producteurs de charges pour stabiliser les prix après que l'argent a oscillé entre 28 et 34 USD par once troy en 2025.
Principaux enseignements du rapport
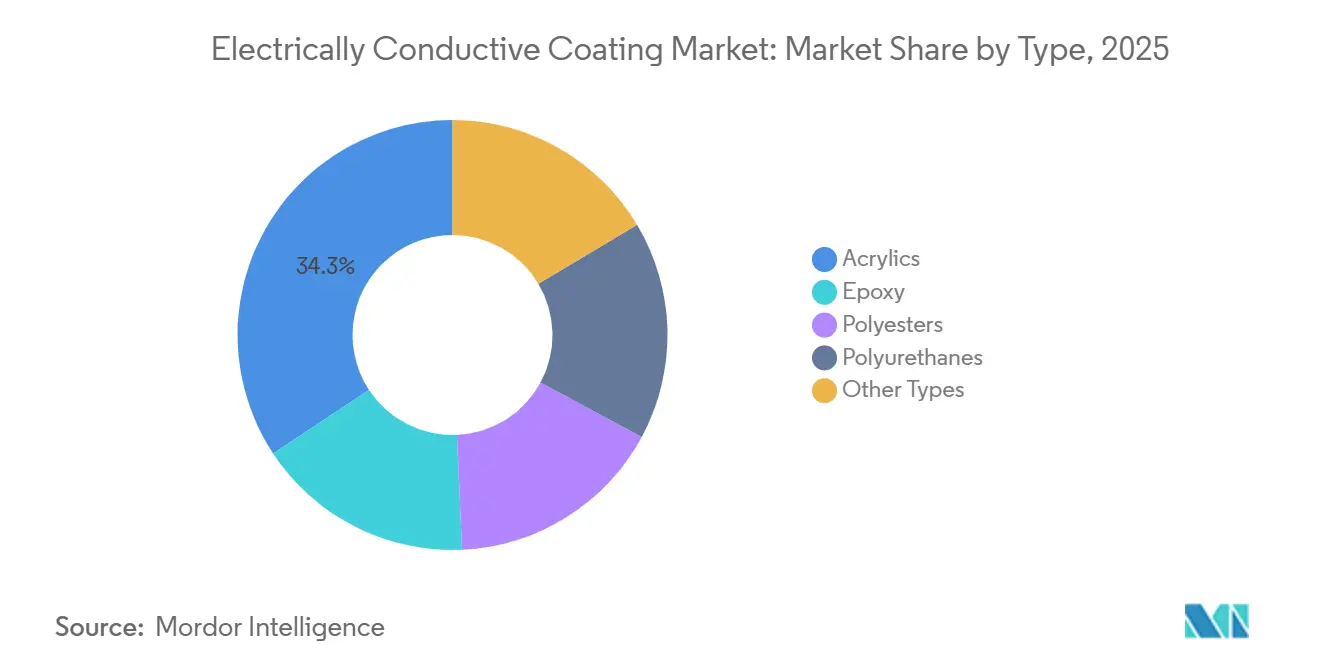
- Par type, les acryliques représentaient 34,28 % de la taille du marché des revêtements électriquement conducteurs en 2025, tandis que les polyuréthanes progressent à un CAGR de 6,22 % jusqu'en 2031.
- Par matériau de charge conductrice, l'argent était en tête avec 46,41 % de la part du marché des revêtements électriquement conducteurs en 2025, tandis que le cuivre devrait se développer à un CAGR de 6,34 % jusqu'en 2031.
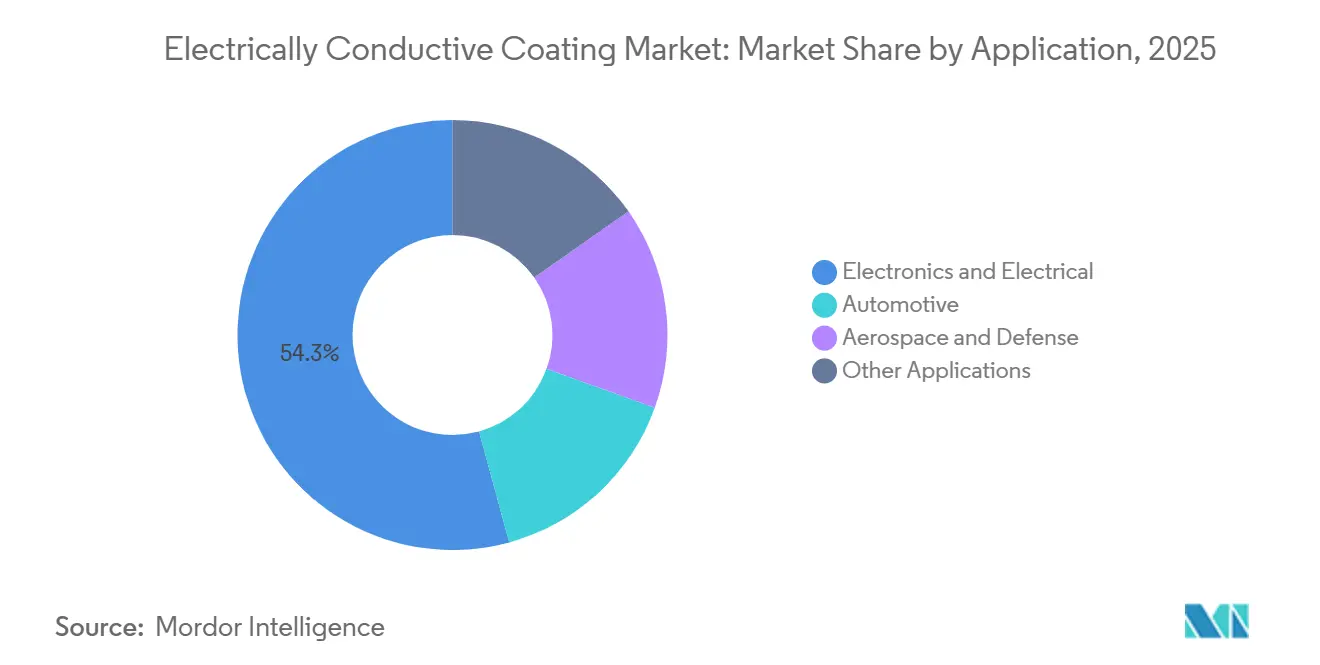
- Par application, l'électronique et l'électricité ont capturé 54,25 % de la part des revenus en 2025, tandis que l'automobile devrait enregistrer le CAGR le plus rapide de 6,15 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique dominait avec 48,37 % des revenus en 2025 ; le Moyen-Orient et l'Afrique devraient enregistrer le CAGR le plus élevé de 5,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Applications croissantes pour la protection antistatique | +0.9% | Mondial, concentré dans les pôles de semi-conducteurs de l'Asie-Pacifique (Taïwan, Corée du Sud, Singapour) | Moyen terme (2 à 4 ans) |
| Demande croissante de l'industrie électrique et électronique | +1.3% | Mondial, porté par les corridors de fabrication de l'Asie-Pacifique et les centres de conception d'Amérique du Nord | Long terme (≥ 4 ans) |
| Essor de l'adoption du blindage IEM/IHF dans l'infrastructure 5G | +1.1% | Cœur de l'Asie-Pacifique (Chine, Inde, Japon), débordement vers le Moyen-Orient et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Miniaturisation rapide dans l'électronique portable | +0.8% | Amérique du Nord et Europe pour la recherche et le développement, Asie-Pacifique pour la production en volume | Moyen terme (2 à 4 ans) |
| Revêtements biocompatibles conducteurs pour implants | +0.5% | Amérique du Nord et Europe (voies FDA, marquage CE), émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Applications croissantes pour la protection antistatique
Les usines de fabrication de semi-conducteurs resserrent les seuils de décharge électrostatique en dessous de 10 V à mesure que les oxydes de grille se réduisent vers 3 nm, imposant des revêtements conducteurs pour sols et établis dans toutes les nouvelles constructions de salles blanches. Les extensions de salles blanches à Taïwan et en Corée du Sud ont augmenté de 22 % en 2025, chaque mètre carré étant fini avec des couches acryliques à séchage rapide qui dissipent les charges en 0,1 seconde. La lithographie par ultraviolets extrêmes amplifie le risque, car un seul événement de décharge électrostatique peut détruire un réticule d'une valeur de 150 000 USD ; par conséquent, les usines spécifient désormais une résistivité de surface comprise entre 10⁵ et 10⁹ Ω/carré. Les petits sous-traitants en Malaisie et au Vietnam adoptent des chimies à base d'eau pour respecter les limites particulaires ISO 14644 sans pénalités liées aux composés organiques volatils, une trajectoire qui soutient une croissance volumique à un chiffre moyen jusqu'en 2028. Collectivement, ces forces ancrent les revêtements antistatiques comme une exigence de base plutôt qu'une mise à niveau optionnelle.
Demande croissante de l'industrie électrique et électronique
Les circuits imprimés (CI) ont dépassé 820 millions de m² de production mondiale en 2025, avec des revêtements conducteurs appliqués sur environ 35 % de cette surface pour mettre à la masse les pistes haute vitesse. Les smartphones phares intègrent désormais plus de 18 couches, et chaque couche nécessite des revêtements sélectifs pour le remplissage des vias et la suppression des IEM. Avec le doublement du nombre d'antennes dans les appareils 5G, les revêtements conformes maintenant la conductivité sur les joints de soudure courbés sont devenus obligatoires, stimulant la demande en Chine, en Corée du Sud et au Japon. Les fabricants d'écrans intègrent des capteurs tactiles dans les empilements OLED, remplaçant l'oxyde d'indium-étain fragile par des dispersions de nanofils d'argent qui tolèrent mieux la flexion. Ce changement d'architecture devrait ajouter 120 millions de m² supplémentaires de demande de revêtements annuellement d'ici 2029.
Essor de l'adoption du blindage IEM/IHF dans l'infrastructure 5G
Les installations mondiales de stations de base 5G ont dépassé 3,2 millions en 2025, chacune abritant des amplificateurs de puissance et des réseaux de formation de faisceaux qui émettent des interférences radiofréquences à moins d'être blindés en interne. Le polyuréthane conducteur pulvérisé sur les intérieurs des boîtiers atteint une atténuation de 40 à 60 dB au-dessus de 3 GHz, un niveau inaccessible avec des joints seuls. L'Inde a ajouté 450 000 stations en 2025, chacune consommant environ 0,8 m² de revêtement pour répondre aux spécifications du Centre national d'ingénierie des télécommunications. Les déploiements en ondes millimétriques urbaines nécessitent des radômes en plastique revêtus, car les fuites à 28 GHz peuvent dégrader le débit de 20 %. Le régulateur chinois impose désormais la conformité aux IEM pour tous les boîtiers de petites cellules, accélérant l'adoption parmi les fournisseurs de second rang.
Miniaturisation rapide dans l'électronique portable
La surface moyenne des circuits imprimés dans les appareils portables a diminué de 18 % d'une année sur l'autre jusqu'en 2025, supprimant l'espace pour les boîtiers métalliques et favorisant les alternatives revêtues par pulvérisation de moins de 50 µm d'épaisseur. Les montres connectées intègrent des capteurs d'électrocardiogramme sur des substrats en polyimide flexible qui reposent sur des encres à paillettes d'argent extensibles résistant à 10 000 flexions à un rayon de 5 mm. La FDA a approuvé en 2025 des moniteurs de glycémie en continu avec des couches PEDOT:PSS, démontrant des revêtements biocompatibles que les charges métalliques peinent à égaler. Avec une base installée de 290 millions de dispositifs médicaux portables, même 2 à 5 grammes de revêtement par unité se traduit par une demande de plusieurs kilotonnes. Les nouvelles règles européennes sur les dispositifs médicaux exigent désormais des tests de biocompatibilité pour tout revêtement en contact avec la peau pendant plus de 30 jours, élevant les barrières à l'entrée pour les fournisseurs de produits génériques[1]J. Doe et al., "Encres à paillettes d'argent flexibles pour l'électronique portable," Nature, nature.com .
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Toxicité et préoccupations environnementales liées aux charges en métaux lourds | -0.7% | Europe et Amérique du Nord, s'étendant à l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Volatilité des prix de l'argent et du cuivre | -0.5% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Problèmes de dispersion des nano-charges entraînant des défauts | -0.4% | Mondial, concentré dans les installations dépourvues de mélange à cisaillement élevé | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Toxicité et préoccupations environnementales liées aux charges en métaux lourds
La directive RoHS plafonne le cadmium à 100 ppm et le plomb à 1 000 ppm dans l'électronique, forçant la reformulation des revêtements existants qui reposaient autrefois sur l'oxyde de cadmium pour la résistance à la corrosion. Les tests de conformité ajoutent environ 50 000 USD par référence et peuvent doubler le calendrier de qualification pour les programmes aérospatiaux ou automobiles. Les dossiers REACH pour le nano-argent exigent désormais des données de toxicité aquatique, car des valeurs de CL50 inférieures à 10 µg/L pour Daphnia magna ont déclenché une classification de danger et des règles de transport plus strictes. Le projet de limites chinoises sur les métaux lourds signale que des règles similaires s'appliqueront en Asie-Pacifique d'ici 2027. Bien que le graphène et les nanotubes de carbone puissent se substituer, leurs coûts de production sont supérieurs de 30 à 40 % à ceux des paillettes d'argent, ralentissant l'adoption généralisée.
Volatilité des prix de l'argent et du cuivre
L'argent a fluctué entre 28 et 34 USD/oz en 2025, comprimant les marges brutes de 32 % à 26 % chez les fournisseurs sans couverture[2]Données sur les matières premières de la Banque mondiale, "Indice mensuel des prix des métaux," worldbank.org . Le cuivre s'est négocié entre 8 200 et 9 800 USD/tonne, et bien que moins cher que l'argent, sa propension à s'oxyder nécessite une encapsulation qui augmente le coût de 10 à 15 %. De nombreux enducteurs indiens et d'Asie du Sud-Est n'ont pas accès aux marchés à terme, de sorte que les fluctuations au comptant peuvent effacer les bénéfices d'un trimestre. Les constructeurs automobiles favorisent désormais des accords d'approvisionnement à long terme qui fixent le prix des charges pour des cycles de modèles de trois ans, avantageant les formulateurs intégrés verticalement qui possèdent ou s'associent avec des moulins à paillettes métalliques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les polyuréthanes progressent grâce aux exigences de flexibilitéLes acryliques ont conservé 34,28 % de part du marché des revêtements électriquement conducteurs en 2025, grâce à un durcissement UV rapide et à la compatibilité avec les lignes de circuits imprimés en rouleau à rouleau. Les polyuréthanes, cependant, devraient croître à un CAGR de 6,22 %, surpassant la croissance globale de la taille du marché des revêtements électriquement conducteurs, car les batteries de véhicules électriques, les intérieurs automobiles et les appareils de santé portables nécessitent des revêtements capables de résister à 100 000 cycles de flexion sans se fissurer. Les époxy restent le choix pour l'avionique à haute température qui atteint ≥ 150 °C, tandis que les polyesters occupent des niches de télécommunications extérieures où la résistance aux intempéries prime sur la conductivité ultime.
L'adoption des polyuréthanes s'accélère dans les systèmes de gestion de batteries qui oscillent entre −40 °C et 85 °C, des conditions qui provoquent le délaminage des acryliques en moins de 500 cycles. Les constructeurs automobiles spécifient désormais des uréthanes bicomposants à durcissement à température ambiante, réduisant les coûts énergétiques des fours et le temps de cycle. Les fournisseurs d'acryliques répondent avec des chimies hybrides qui greffent des oligomères de polyuréthane sur des squelettes acryliques, mais ces mélanges sacrifient le durcissement sans collant en 30 secondes qui donnait autrefois aux acryliques un avantage en termes de débit.


Par matériau de charge conductrice :
le cuivre défie la prime de l'argentL'argent a capturé 46,41 % des revenus de 2025 grâce à une résistance à la corrosion inégalée et une conductivité de 63 MS/m. Pourtant, le cuivre croît de 6,34 % par an, car des paillettes tarifées à 18–22 USD/kg contre 650–750 USD/kg pour l'argent permettent une économie de 70 % sur le coût des matériaux dans les smartphones de milieu de gamme, modifiant l'équation de la part du marché des revêtements électriquement conducteurs. L'aluminium occupe des positions de niche dans les radômes aérospatiaux où la légèreté prime sur la conductivité maximale, tandis que le graphène, les nanotubes de carbone et le PEDOT:PSS représentent collectivement 8 à 10 % du volume mais bénéficient de primes biomédicales.
Les charges à cœur-enveloppe — cœurs en cuivre avec revêtements en argent ou en nickel — conservent 90 % de l'avantage de coût du cuivre tout en résistant à l'oxydation, et leur adoption a fortement augmenté parmi les fabricants de circuits imprimés chinois en 2025. L'argent restera ancré dans les applications haute fréquence supérieures à 10 GHz et dans les implants où les propriétés antimicrobiennes sont souhaitées. L'utilisation de l'aluminium est limitée par le risque de corrosion galvanique lorsqu'il est associé à des pistes en cuivre, un problème qui a forcé plusieurs rappels de modules radar en 2024. La biocompatibilité et la flexibilité du graphène séduisent les appareils portables, même si le coût est 3 à 4 fois supérieur à celui de l'argent.
Par application :
l'électrification automobile accélère la demande de revêtementsLes applications électroniques et électriques détenaient une part dominante de 54,25 % de la taille du marché des revêtements électriquement conducteurs en 2025, couvrant le blindage des circuits imprimés, les capteurs d'affichage et l'emballage de semi-conducteurs. L'automobile est le secteur d'utilisation finale à la croissance la plus rapide avec un CAGR de 6,15 %, porté par les véhicules électriques à batterie qui intègrent 3 à 5 fois plus d'unités de contrôle électronique que les voitures à combustion, chacune nécessitant une suppression des IEM. La demande aérospatiale et de défense est stable mais entravée par des qualifications pluriannuelles et des cycles budgétaires.
L'adoption automobile se concentre en Chine, en Europe et en Amérique du Nord, où les règles CISPR 25 révisées réduisent les émissions rayonnées admissibles de 6 dB. Les boîtiers de gestion de batteries font désormais subir aux revêtements plus de 2 000 événements de charge, créant un marché de remplacement inexistant dans les groupes motopropulseurs traditionnels. La croissance de l'électronique se modérera à mesure que les volumes de smartphones et de PC se stabilisent, mais les méga-constellations de satellites pourraient stimuler la demande aérospatiale ; 15 000 engins en orbite basse terrestre sont prévus avant 2030, chacun nécessitant des couches thermiques et IEM conductrices.
Analyse géographique
Marché des revêtements électriquement conducteurs en Asie-Pacifique
L'Asie-Pacifique a contrôlé 48,37 % du chiffre d'affaires mondial en 2025, soutenue par des clusters à intégration verticale à Shenzhen, Suzhou et Penang, où les formulateurs de revêtements, les ateliers de circuits imprimés et les assembleurs finaux opèrent dans les mêmes couloirs de transport routier à la journée. La Chine à elle seule a consommé 180 000 tonnes de revêtements conducteurs en 2025, portée par 9 millions de véhicules électriques produits et des déploiements agressifs de la 5G. Le programme d'incitation lié à la production de l'Inde a augmenté la production électronique nationale de 28 %, élargissant les importations de revêtements tandis que la capacité locale passait de 12 000 tonnes à 18 000 tonnes. Le Japon et la Corée du Sud dominent les niches à haute valeur ajoutée telles que les époxy biocompatibles et haute température, affichant des primes de prix de 20 à 30 %. Les nations d'Asie du Sud-Est remportent des travaux d'assemblage relocalisés depuis la Chine, mais les écosystèmes de résines et de charges sont en retard, les maintenant dépendantes des importations.
Marché des revêtements électriquement conducteurs en Amérique du Nord
La demande nord-américaine de revêtements électriquement conducteurs est concentrée dans les secteurs automobile, aérospatial et du matériel pour centres de données. La loi américaine sur la réduction de l'inflation incite à la production de revêtements à proximité des usines de batteries ; trois installations totalisant 25 000 tonnes par an ouvriront d'ici 2027 dans le Michigan et en Géorgie. Le Canada ancre la demande en époxy de spécialité pour l'avionique fabriquée au Québec, tandis que l'essor de la délocalisation de proximité au Mexique a augmenté la production électronique de 16 % à mesure que les assembleurs de faisceaux de câbles et de dispositifs médicaux se développaient, tout en restant encore dépendants des revêtements importés.
Marché des revêtements électriquement conducteurs en EMEA et en Amérique du Sud
L'Europe a capturé une part de marché significative en 2025, l'Allemagne, la France et le Royaume-Uni stimulant la demande automobile et industrielle. Des réglementations RoHS et REACH strictes accélèrent le pivot vers le cuivre et le graphène tout en faisant augmenter les coûts de conformité qui poussent les fournisseurs plus petits à se retirer. Le règlement européen sur les batteries impose un blindage CEM sur les batteries de traction dépassant 2 kWh, garantissant un flux de volume récurrent provenant des lignes de véhicules électriques. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent 9 % du chiffre d'affaires ; cette dernière région est la plus dynamique avec un CAGR de 5,98 %, portée par les constructions de centres de données en Arabie saoudite et aux Émirats arabes unis qui exigent un blindage de 60 dB pour les baies haute densité. Les véhicules à carburant flexible du Brésil ont absorbé environ 4 500 tonnes de revêtements en 2025, mais le marché argentin a été freiné par les droits de douane et la volatilité monétaire.

Analyse de la chaîne de valeur
La chaîne de valeur commence par les fournisseurs amont de charges conductrices (paillettes et nanofils d'argent, poudres et paillettes de cuivre incluant des architectures cœur-coquille, aluminium, noir de carbone, nanotubes de carbone, graphène) et de systèmes liants (acrylique, époxy, polyuréthane, polyester et polymères conducteurs tels que le PEDOT:PSS). Les formulateurs incorporent les charges dans les revêtements par dispersion à haut cisaillement, mélange et filtration, puis valident le blindage et la résistivité à l'aide d'une métrologie en ligne et en laboratoire, une capacité qui a gagné en importance à mesure que les utilisateurs finaux renforcent leur tolérance aux défauts dans l'électronique, les blocs-batteries et le matériel des centres de données.
Les spécialistes des applications et les transformateurs déploient ces matériaux via des lignes de pulvérisation, trempage, sérigraphie, jet d'encre et rouleau à rouleau afin d'atteindre les objectifs d'épaisseur et d'uniformité, tout en gérant les problèmes de dispersion des nanocharges pouvant dégrader la performance de blindage. La demande aval se concentre dans l'électronique et la fabrication électrique, l'électrification automobile (systèmes de gestion de batterie et boîtiers) et les infrastructures telles que la 5G et les centres de données, où le contrôle CEM/ESD est spécifié au niveau du boîtier et de la surface. La distribution combine généralement l'approvisionnement direct des grands OEM et intégrateurs de premier rang avec des canaux régionaux soutenus par des laboratoires d'application pour la qualification et les essais en ligne, et la co-développement avec les clients est courant pour équilibrer les compromis entre durabilité et conductivité (par exemple, les programmes automobiles poussant les systèmes polyuréthane pour la flexibilité et le cyclage thermique). Les récents efforts d'innovation amont et de sécurisation de l'approvisionnement se traduisent par de nouvelles introductions d'additifs telles que le SparcES à base de graphène de Sparc Technologies (juin 2026) pour les revêtements ESD et conducteurs, ainsi que par une insistance continue sur des architectures de charges alternatives (cœur de cuivre/coquille d'argent) qui réduisent l'exposition aux coûts tout en maintenant la performance électrique pour les programmes à grand volume.
Paysage concurrentiel
Le marché des revêtements électriquement conducteurs est modérément consolidé. Les acteurs mondiaux tirent parti des achats à grande échelle pour couvrir les fluctuations des prix des métaux et maintiennent des laboratoires d'application régionaux qui raccourcissent les cycles de qualification des clients. Les spécialistes régionaux se distinguent par des formulations personnalisées et des délais de livraison de deux semaines, souvent privilégiés pour les séries de prototypes dans les appareils portables ou les implants médicaux. La technologie évolue vers des systèmes à base d'eau répondant aux exigences en matière de composés organiques volatils sans perdre en conductivité. L'activité en matière de propriété intellectuelle s'intensifie autour des encres extensibles ; Henkel a déposé 14 brevets en 2025 couvrant des réseaux de nanofils d'argent intégrés dans du polyuréthane thermoplastique, préfigurant des interfaces standard pour les appareils de santé portables. Des startups axées sur le graphène perturbent les niches à haute marge : BeDimensional, basée en Italie, a levé 12 millions EUR en 2025 pour développer des revêtements de gestion thermique de batteries automobiles qui doublent la conductivité dans le plan tout en réduisant le poids de 20 %.
Leaders du secteur des revêtements électriquement conducteurs
Akzo Nobel NV
PPG Industries Inc.
The Sherwin-Williams Company
Henkel AG & Co. KGaA
Axalta Coating Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des revêtements électriquement conducteurs
- A & A Coatings
- Akzo Nobel NV
- Ameetuff Technical Paints Industries
- Axalta Coating Systems
- BeDimensional
- CAIG
- Creative Materials Inc.
- Cromas Paints
- Gelest Inc.
- Henkel AG & Co. KGaA
- Holland Shielding Systems BV
- MG Chemicals
- Parker-Hannifin Corporation
- PPG Industries Inc.
- RS Coatings
- Specialty Coating Systems Inc.
- The Sherwin-Williams Company
Lire l’analyse des entreprises de revêtement électriquement conducteur

Opportunités de marché et perspectives d'avenir
Les exigences de substitution de matériaux et de performance multifonctionnelle créent un espace ouvert pour les fournisseurs de revêtements capables d'offrir conductivité, résistance à la corrosion, flexibilité et facilité de mise en œuvre sur des substrats sensibles à la chaleur. Le marché explore activement les polymères conducteurs et les systèmes hybrides : la feuille de route PEDOT 2025 publiée par IOP Publishing en juin 2026 a mis en lumière les orientations du PEDOT dans les plateformes électroniques, énergétiques et bioélectroniques, renforçant l'intérêt pour des voies de traitement telles que la polymérisation en phase vapeur, l'électropolymérisation et la fabrication additive afin d'améliorer l'évolutivité et la performance.
Parallèlement, la commercialisation des systèmes de charges à base de cuivre et à structure cœur-coquille est poussée par la nécessité de réduire la dépendance aux charges métalliques lourdes et de gérer la volatilité du prix de l'argent, ce qui s'aligne sur les formulations commerciales utilisant des architectures cœur de cuivre/coquille d'argent pour l'électronique des véhicules électriques et le blindage des boîtiers. Les applications en environnements extrêmes et à haute fiabilité offrent également des opportunités où les barrières de qualification soutiennent le pouvoir de fixation des prix. Des recherches publiées en 2026 ont démontré le contrôle de la conductivité dans les revêtements céramiques dérivés de polymères (par exemple, le SiHfBCN-Mo) destinés aux environnements à haute température, ouvrant des voies de revêtements conducteurs pour des cas d'usage industriels et aérospatiaux où les organiques conventionnels atteignent leurs limites thermiques. Les structures aérospatiales constituent une autre ouverture différenciée, soutenue par des travaux techniques sur les revêtements polymères conducteurs à base d'argent pour la protection contre la foudre, reflétant les priorités des OEM en matière de poids et d'intégrité structurelle alors que les conceptions en composite carbone s'éloignent des feuilles métalliques plus lourdes. Dans les infrastructures, les fournisseurs regroupent les systèmes conducteurs et dissipatifs sous forme d'offres plus larges pour les centres de données et les télécommunications, renforcées par un accent des fournisseurs sur les solutions de bout en bout et les services d'application plutôt que sur la vente de produits isolés.
Recent Industry Developments in Marché des revêtements électriquement conducteurs
- Mai 2026 : AkzoNobel a lancé la commercialisation d'une version ecosparc renforcée au graphène de son revêtement protecteur Interzone 954 en Australie, développée avec Sparc Technologies. Cette initiative intègre des additifs à base de graphène dans une plateforme de revêtement à film épais bien établie, créant une voie plus claire des fournisseurs d'additifs vers l'adoption à grande échelle des revêtements. Elle élargit également l'éventail des options de matériaux conducteurs et dissipatifs disponibles pour les actifs en environnement difficile, où performance protectrice et additifs fonctionnels sont de plus en plus combinés.
- Avril 2026 : PPG a introduit une gamme complète de solutions de revêtements protecteurs et de services d'application pour les centres de données, mettant en avant des systèmes de revêtement dissipatifs et conducteurs pour les besoins d'infrastructure. En associant produits et services d'accompagnement à l'application, PPG a relevé la barre concurrentielle en matière de rapidité de qualification et d'assurance de performance sur le terrain dans les environnements de grande construction. Cet accent renforce la position des centres de données comme canal aval à fort volume pour les revêtements conducteurs et de contrôle ESD.
- Juillet 2024 : AkzoNobel a introduit une technologie de revêtement en poudre à application unique sous la marque Resicoat, destinée à la protection électrique des batteries de véhicules électriques. Cette approche en une seule application vise l'efficacité de fabrication et une couverture plus homogène des composants liés aux batteries, où les exigences de protection électrique et de durabilité sont strictement spécifiées. Ce développement souligne le passage vers des solutions de revêtement intégrées adaptées aux systèmes de batteries de véhicules électriques et à leur électronique associée.


Marché des revêtements électriquement conducteurs Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revêtements formulés pour conduire le courant électrique, principalement utilisés pour le blindage CEM et le contrôle des décharges électrostatiques sur des pièces et assemblages dans les principaux secteurs d'utilisation finale, et mesuré en tant que chiffre d'affaires total généré par les ventes de ces revêtements en USD.
Exclusions de périmètre : ce dimensionnement exclut les métaux bruts et charges amont vendus en tant que matériaux autonomes, ainsi que les revêtements protecteurs non conducteurs qui ne répondent pas aux exigences de performance de conductivité.
Aperçu de la segmentation
- Par type
- Acryliques
- Époxy
- Polyesters
- Polyuréthanes
- Autres types
- Par matériau de charge conductrice
- Cuivre
- Aluminium
- Argent
- Autres types de matériaux
- Par application
- Électronique et électricité
- Automobile
- Aérospatiale et défense
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire est utilisé pour cartographier le bassin de demande et maintenir des hypothèses réalistes avant d'échanger avec le marché. Nous nous appuyons principalement sur des références publiques telles que les statistiques de fabrication du US Census Bureau, les séries de production industrielle d'Eurostat, les flux commerciaux UN Comtrade pour les catégories chimiques et de revêtements pertinentes, ainsi que les mises à jour de l'Agence internationale de l'énergie qui aident à suivre les signaux de demande liés à l'électronique et à la mobilité.
Nous examinons également les signaux techniques et d'adoption issus de sources telles que l'IEEE et des revues scientifiques évaluées par des pairs sur les matériaux (pour les choix de charges comme l'argent, le cuivre et l'aluminium, et pour les compromis de performance), ainsi que des bases de données de brevets pour évaluer l'intensité récente des dépôts dans les formulations conductrices. Les rapports annuels d'entreprises, les présentations aux investisseurs et les publications d'associations sont utilisés pour valider les annonces de capacité, l'exposition aux marchés finaux et l'empreinte régionale. Lorsque les données publiques sont trop agrégées, nous utilisons des abonnements payants pour recouper les données financières des entreprises et les indicateurs commerciaux liés aux expéditions. Les sources mentionnées ci-dessus sont illustratives, et de nombreuses autres références publiques et payantes ont également été vérifiées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens primaires sont utilisés pour valider ce qui est réellement acheté et à quels niveaux de prix, ce qui est difficile à percevoir à partir des seules données publiques. Nous avons échangé avec un ensemble de fabricants de revêtements, de parties prenantes des matières premières et d'utilisateurs aval en Asie-Pacifique, en EMEA et dans les Amériques. Ces apports ont permis de confirmer les hypothèses relatives au mix d'applications, aux niveaux de charge de revêtement typiques et à l'évolution réaliste des prix sur la période de prévision.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Cadres dirigeants (CXO) : 19 % | APAC : 43 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 37 % |
| Petits acteurs : 20 % | Managers : 46 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une construction descendante où la demande de revêtements est reconstituée à partir de la production des utilisations finales et des taux d'adoption, puis traduite en valeur à l'aide de fourchettes de prix par application. En pratique, le modèle est lié aux signaux de marché les plus reproductibles, tels que les tendances de production et d'assemblage électronique, les taux de construction automobile (y compris le contenu électronique lié aux véhicules électriques), l'orientation des dépenses aérospatiales et de défense, ainsi que les mouvements commerciaux pour les catégories de revêtements et de produits chimiques utilisées dans les formulations conductrices.
Une fois le bassin de demande établi, il est soumis à des tests de résistance à l'aide de vérifications ascendantes sélectives, notamment des répartitions échantillonnées du chiffre d'affaires des fournisseurs, des retours des distributeurs et canaux sur les volumes de rythme d'exécution, ainsi qu'une vue volume multiplié par le prix de vente moyen pour un ensemble limité d'applications courantes. Lorsque des écarts apparaissent dans la vue ascendante, nous les traitons en utilisant des fourchettes de pénétration prudentes, puis en recoupant avec les retours d'entretiens jusqu'à ce que les totaux restent cohérents par région et par application.
Pour les prévisions, une analyse de scénarios est utilisée afin que le scénario de base reste aligné sur ce que les acteurs du secteur attendent en matière d'utilisation des capacités et de répercussion des prix des matières premières. La trajectoire de croissance est ensuite ajustée à l'aide d'indicateurs tels que le rythme de déploiement des infrastructures 5G, les besoins de conformité CEM, la substitution entre systèmes à base d'argent et de cuivre, et le basculement entre formulations à base de solvants et à base d'eau là où la réglementation se durcit.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs passes afin que les écarts inhabituels ne se glissent pas dans les chiffres finaux. Les résultats du modèle sont comparés à des signaux indépendants tels que les indices de fabrication régionaux, l'orientation des échanges commerciaux et les plans d'expansion rendus publics. Lorsque des écarts importants apparaissent, nous examinons s'ils reflètent un véritable changement de la demande ou une hypothèse de modélisation nécessitant une correction.
Avant validation finale, le travail est revu par un autre analyste afin de vérifier l'arithmétique, la cohérence des unités, et si les totaux finaux restent logiques entre régions et applications. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent (par exemple, des chocs de prix importants sur les charges clés ou un changement majeur dans la production électronique). Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Comparaison du dimensionnement du marché des revêtements électroconducteurs de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour les revêtements électroconducteurs peuvent sembler très éloignés les uns des autres, car les limites de périmètre ne sont pas toujours les mêmes, et le passage des signaux de volume au chiffre d'affaires est traité différemment. Les écarts apparaissent généralement dans ce qui est compté comme revêtement conducteur par rapport aux produits adjacents, dans l'année utilisée comme référence, et dans la manière dont les prix sont projetés lorsque les matières premières évoluent.
Les principaux facteurs d'écart sont généralement liés à la couverture des charges et des applications, ainsi qu'à la manière dont la demande est ancrée. Certaines estimations intègrent un ensemble plus large de revêtements fonctionnels, ou élargissent la définition pour inclure des matériaux conducteurs plus vastes utilisés hors des revêtements, ce qui augmente rapidement le total. D'autres partent d'un chiffre d'affaires d'année de référence bas puis appliquent un taux de croissance plus élevé sans recouper les volumes implicites avec la production des marchés finaux et les mouvements commerciaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 26,01 milliards d'USD (2026) | |
| Groupe de recherche sectorielle A | 13,44 milliards d'USD (2024) | Utilise une année de référence antérieure et un horizon plus long, et la valeur semble être construite à partir d'un bassin de revenus plus restreint qui peut sous-compter les cas d'usage de revêtements électroniques et aérospatiaux à plus forte valeur lorsqu'on compare sur une base comparable. |
| Cabinet de conseil mondial B | 25,08 milliards d'USD (2024) | Part d'une base 2024 et peut différer sur ce qui est inclus dans les revêtements conducteurs, en particulier autour des systèmes de revêtements conducteurs transparents et spécialisés CEM, et les hypothèses de progression des prix ne sont pas clairement liées aux évolutions du mix de charges. |
Les tendances de production électronique et les vérifications des mouvements de prix des charges conductrices sont les éléments probants qui maintiennent Mordor Intelligence ancré à un bassin de revenus 2026 correspondant à une adoption réaliste et à la valeur des revêtements par application. Lorsque l'année et le périmètre sont alignés, la majeure partie de l'écart se réduit, et l'écart restant provient principalement de ce que chaque éditeur inclut dans la définition du revêtement conducteur et de la rapidité avec laquelle il fait évoluer les prix de vente moyens.


Questions clés auxquelles le rapport répond
À quelle vitesse le marché des revêtements électriquement conducteurs devrait-il croître d'ici 2031 ?
Il devrait augmenter de 26,01 milliards USD en 2026 à 34,49 milliards USD d'ici 2031, enregistrant un CAGR de 5,81 %.
Quel matériau de charge gagne le plus de terrain face à l'argent ?
Les paillettes de cuivre, progressant à un CAGR de 6,34 %, réduisent les coûts matières d'environ 70 % dans l'électronique grand public.
Pourquoi les polyuréthanes sont-ils préférés aux acryliques dans l'électronique automobile ?
Les polyuréthanes résistent à 100 000 cycles de flexion et à de larges variations thermiques, surpassant les acryliques qui ont tendance à se fissurer sous des contraintes répétées.
Quelle région enregistrera la croissance la plus rapide jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique, soutenus par la construction de centres de données nécessitant un blindage IEM de 60 dB.
Quel est le principal risque lié aux nano-charges dans les revêtements ?
L'agglomération peut réduire l'efficacité du blindage jusqu'à 25 dB, à moins qu'une dispersion à cisaillement élevé et un contrôle qualité en ligne ne soient employés.
Quelle est la concentration du pouvoir des fournisseurs dans ce secteur ?
Modérément concentré ; les cinq premiers fournisseurs contrôlent environ 37 % des revenus mondiaux, laissant de la place aux spécialistes régionaux.
Dernière mise à jour de la page le:



