
Tamaño y Participación del Mercado de Recubrimientos Eléctricamente Conductores
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
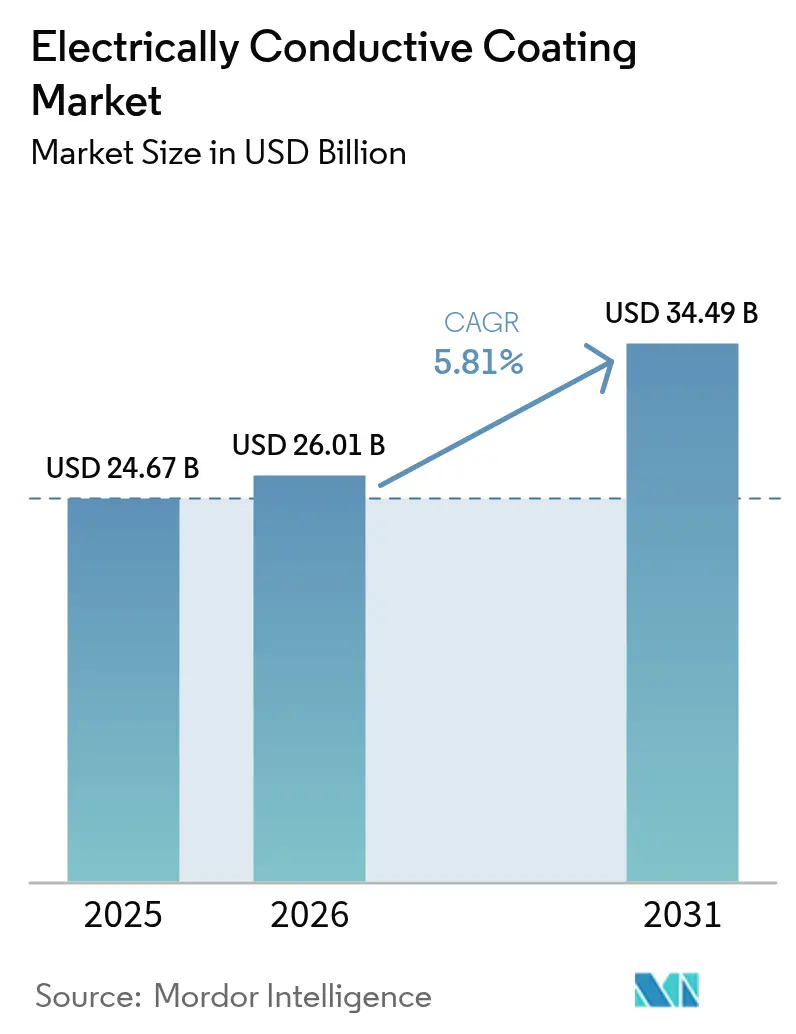
| Tamaño del Mercado (2026) | 26.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.49 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.81 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
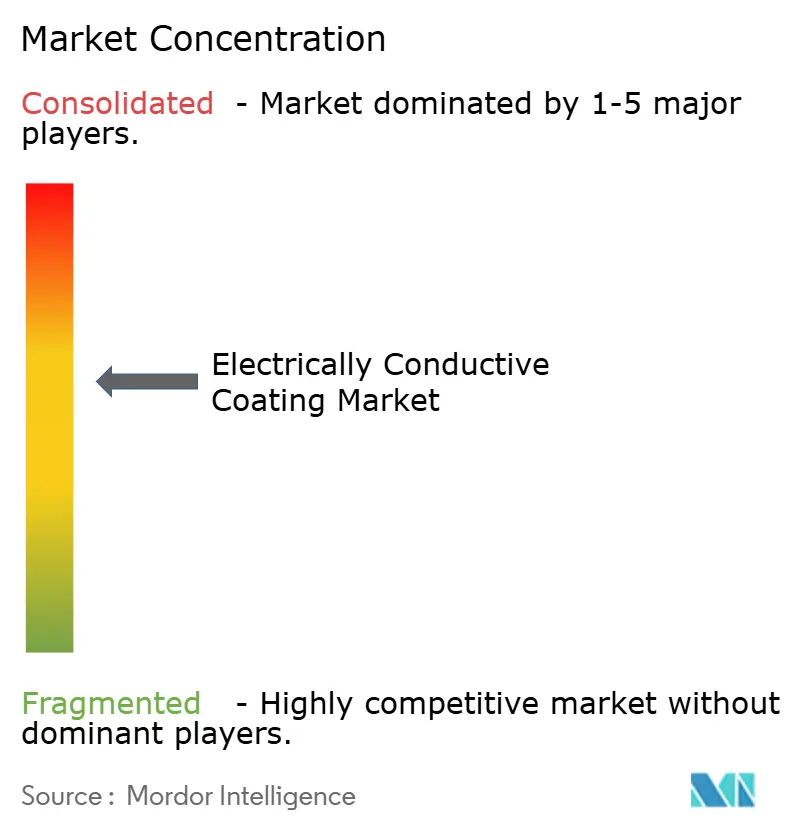
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recubrimientos Eléctricamente Conductores por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Recubrimientos Eléctricamente Conductores crezca de USD 24,67 mil millones en 2025 a USD 26,01 mil millones en 2026, y alcance USD 34,49 mil millones en 2031, con una CAGR del 5,81% entre 2026 y 2031. Los usuarios finales están elevando los umbrales de rendimiento para el control de interferencias electromagnéticas (EMI) incluso a medida que los factores de forma se reducen y la densidad de componentes aumenta, lo que hace indispensables las capas conductoras aplicadas por pulverización o inmersión. La demanda se amplifica aún más por los despliegues de macroceldas y pequeñas celdas 5G, donde los interiores de los recintos necesitan entre 40 y 60 dB de blindaje, y por los dispositivos médicos portátiles que deben equilibrar la biocompatibilidad con la conductividad eléctrica. La sustitución de materias primas se está acelerando: los rellenos de cobre están ganando cuota al plata en la electrónica de consumo de gama media porque una brecha del 70% en el costo de materiales supera la diferencia de conductividad, mientras que las formulaciones de poliuretano están superando a los acrílicos a medida que los fabricantes de automóviles y las marcas de relojes inteligentes insisten en recubrimientos que soporten 100.000 ciclos de flexión. Las estrategias de cadena de suministro también están cambiando, con proveedores de primer nivel adquiriendo productores de rellenos para estabilizar los precios después de que la plata oscilara entre USD 28 y USD 34 por onza troy en 2025.
Conclusiones Clave del Informe
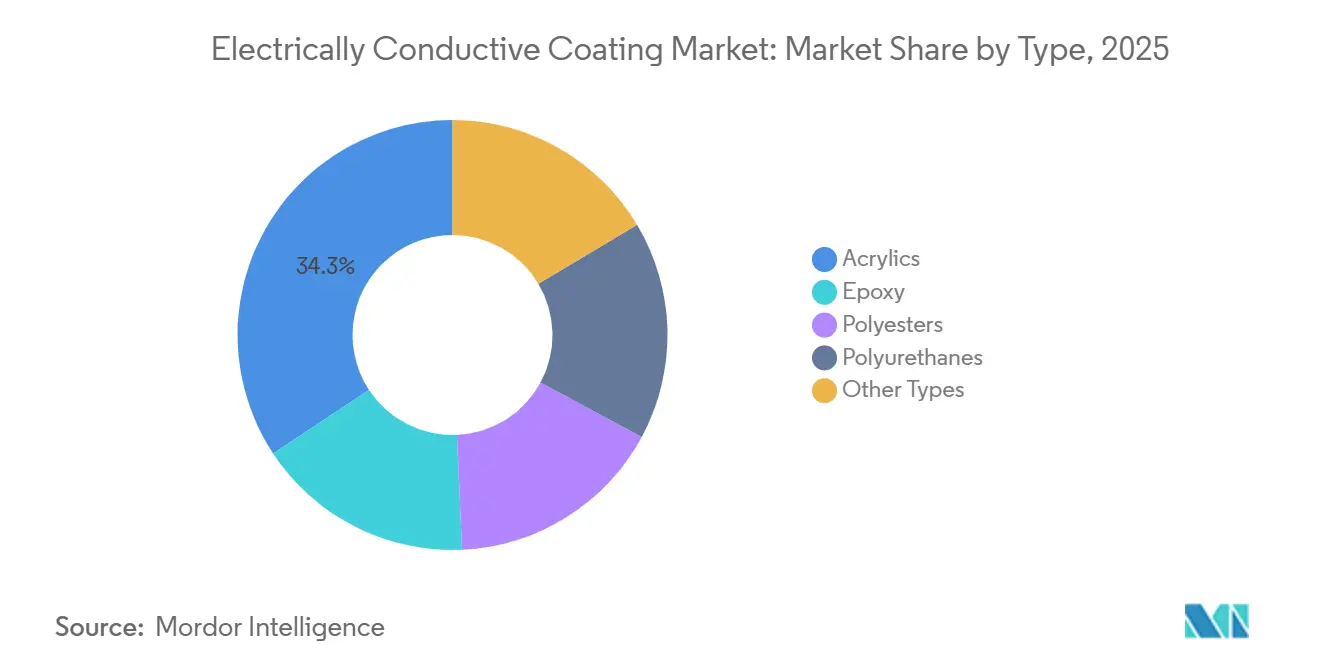
- Por tipo, los acrílicos representaron el 34,28% del tamaño del mercado de recubrimientos eléctricamente conductores en 2025, aunque los poliuretanos avanzan a una CAGR del 6,22% hasta 2031.
- Por material de relleno conductor, la plata lideró con el 46,41% de la participación del mercado de recubrimientos eléctricamente conductores en 2025, mientras que se prevé que el cobre se expanda a una CAGR del 6,34% hasta 2031.
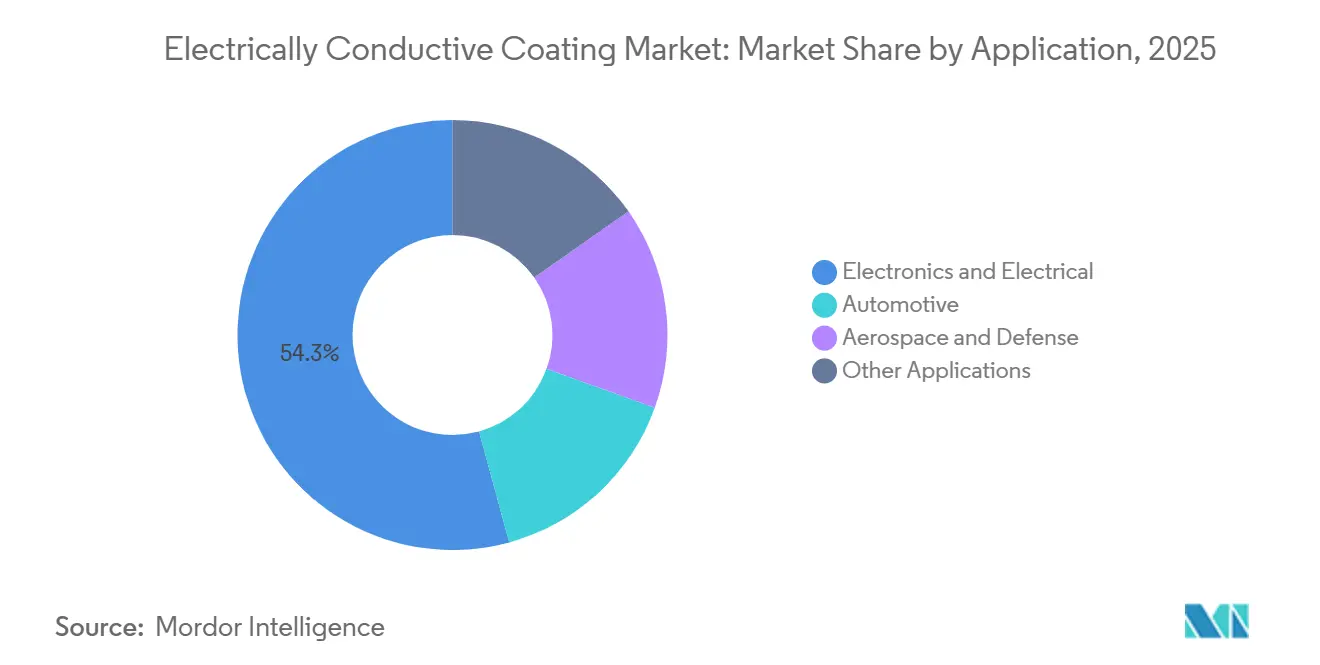
- Por aplicación, la electrónica y eléctrica capturó el 54,25% de la participación en ingresos en 2025, mientras que el sector automotriz registrará la CAGR más rápida del 6,15% hasta 2031.
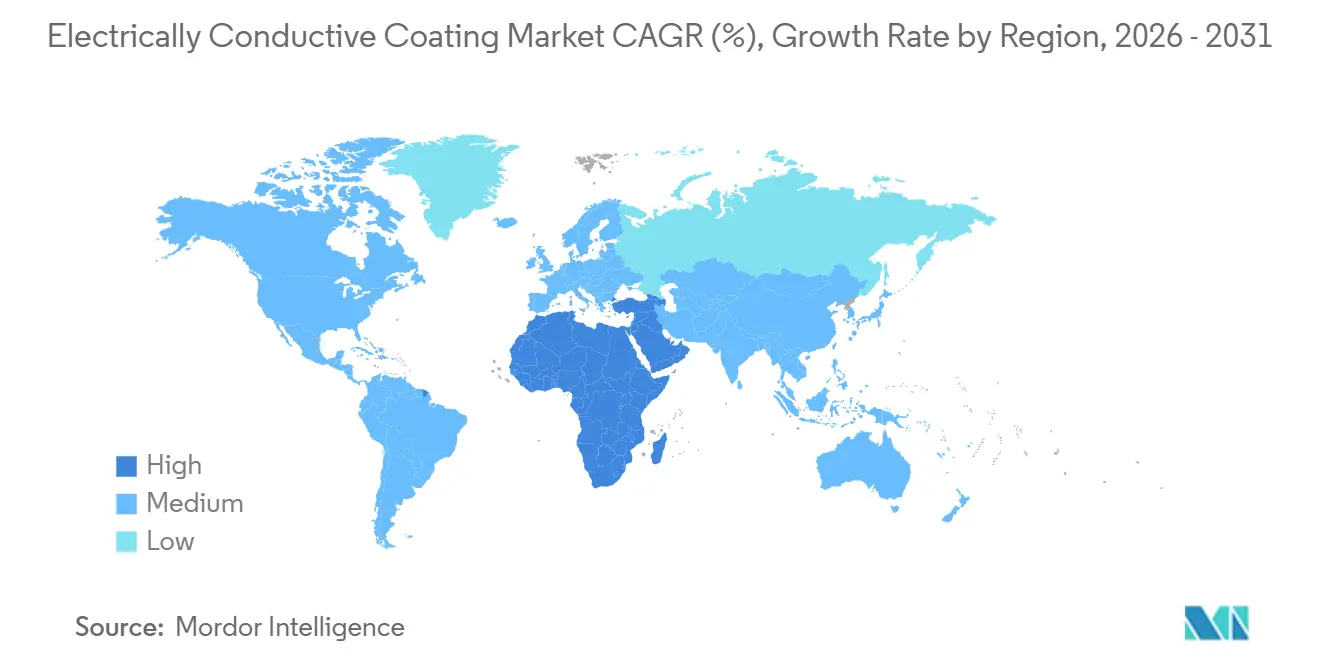
- Por geografía, Asia-Pacífico dominó con el 48,37% de los ingresos en 2025; se proyecta que Oriente Medio y África registre la CAGR más alta del 5,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de las aplicaciones para protección antiestática | +0.9% | Global, concentrado en los centros de semiconductores de Asia-Pacífico (Taiwán, Corea del Sur, Singapur) | Mediano plazo (2–4 años) |
| Creciente demanda de la industria eléctrica y electrónica | +1.3% | Global, liderado por los corredores de fabricación de Asia-Pacífico y los centros de diseño de América del Norte | Largo plazo (≥ 4 años) |
| Auge en la adopción de blindaje EMI/RFI en infraestructura 5G | +1.1% | Núcleo de Asia-Pacífico (China, India, Japón), con expansión hacia Oriente Medio y América del Norte | Corto plazo (≤ 2 años) |
| Rápida miniaturización en electrónica portátil | +0.8% | América del Norte y Europa para Investigación y Desarrollo, Asia-Pacífico para producción en volumen | Mediano plazo (2–4 años) |
| Recubrimientos conductores biocompatibles para implantes | +0.5% | América del Norte y Europa (vías FDA, Marca CE), emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Aplicaciones para Protección Antiestática
Las fábricas de semiconductores están reduciendo los umbrales de descarga electrostática por debajo de 10 V a medida que los óxidos de puerta se estrechan hacia los 3 nm, impulsando los recubrimientos conductores para suelos y bancos de trabajo en todas las nuevas construcciones de salas limpias. Las ampliaciones de salas limpias en Taiwán y Corea del Sur aumentaron un 22% en 2025, con cada metro cuadrado terminado en capas acrílicas de curado rápido que disipan la carga en 0,1 segundos. La litografía de ultravioleta extremo magnifica el riesgo porque un solo evento de descarga electrostática puede destruir una reticula valorada en USD 150.000; en consecuencia, las fábricas ahora especifican una resistividad superficial entre 10⁵ y 10⁹ Ω/cuadrado. Los fabricantes por contrato más pequeños en Malasia y Vietnam están adoptando formulaciones a base de agua para cumplir con los límites de partículas ISO 14644 sin penalizaciones por compuestos orgánicos volátiles, una trayectoria que respalda un crecimiento de volumen de un solo dígito medio hasta 2028. En conjunto, estas fuerzas están consolidando los recubrimientos antiestáticos como un requisito básico en lugar de una mejora opcional.
Creciente Demanda de la Industria Eléctrica y Electrónica
Las placas de circuito impreso (PCB) superaron los 820 millones de m² de producción global en 2025, con recubrimientos conductores aplicados en aproximadamente el 35% de esa área para conectar a tierra las trazas de alta velocidad. Los teléfonos inteligentes insignia ahora integran más de 18 capas, y cada capa necesita recubrimientos selectivos para el relleno de vías y la supresión de EMI. A medida que los teléfonos 5G duplicaron el número de antenas, los recubrimientos conformes que mantienen la conductividad a través de juntas de soldadura curvas se volvieron obligatorios, impulsando la demanda en China, Corea del Sur y Japón. Los fabricantes de pantallas están integrando sensores táctiles en pilas OLED, desplazando el frágil óxido de indio y estaño con dispersiones de nanohilos de plata que toleran mejor la flexión. Este cambio de arquitectura debería añadir un incremento de 120 millones de m² de demanda de recubrimientos anualmente para 2029.
Auge en la Adopción de Blindaje EMI/RFI en Infraestructura 5G
Las instalaciones globales de estaciones base 5G superaron los 3,2 millones en 2025, cada una albergando amplificadores de potencia y matrices de formación de haces que emiten interferencias de radiofrecuencia a menos que estén blindadas internamente. El poliuretano conductor pulverizado en los interiores de los recintos logra una atenuación de 40 a 60 dB por encima de 3 GHz, un nivel inalcanzable solo con juntas. India añadió 450.000 estaciones durante 2025, cada una consumiendo aproximadamente 0,8 m² de recubrimiento para cumplir con las especificaciones del Centro Nacional de Ingeniería de Telecomunicaciones. Los despliegues de ondas milimétricas urbanas requieren radomos de plástico recubiertos porque las fugas a 28 GHz pueden degradar el rendimiento en un 20%. El regulador de China ahora exige el cumplimiento de EMI para todos los recintos de pequeñas celdas, acelerando la adopción entre los proveedores de segundo nivel.
Rápida Miniaturización en Electrónica Portátil
El área promedio de la placa de circuito en dispositivos portátiles se redujo un 18% interanual hasta 2025, eliminando espacio para carcasas metálicas y favoreciendo alternativas aplicadas por pulverización de menos de 50 µm de espesor. Los relojes inteligentes integran sensores de electrocardiograma en sustratos de poliimida flexible que dependen de tintas de escamas de plata elásticas que sobreviven a 10.000 dobleces a un radio de 5 mm. La FDA aprobó monitores continuos de glucosa con capas de PEDOT:PSS en 2025, demostrando recubrimientos biocompatibles que los rellenos metálicos tienen dificultades para igualar. Con una base instalada de 290 millones de dispositivos médicos portátiles, incluso 2 a 5 gramos de recubrimiento por unidad se traduce en una demanda de varias kilotoneladas. Las nuevas normas de la UE sobre dispositivos médicos ahora requieren pruebas de biocompatibilidad para cualquier recubrimiento que esté en contacto con la piel durante más de 30 días, elevando las barreras de entrada para los proveedores de productos básicos[1]J. Doe et al., "Tintas Flexibles de Escamas de Plata para Electrónica Portátil," Nature, nature.com .
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Toxicidad y preocupaciones medioambientales de los rellenos de metales pesados | -0.7% | Europa y América del Norte, extendiéndose a Asia-Pacífico | Mediano plazo (2–4 años) |
| Volatilidad en los precios de la plata y el cobre | -0.5% | Global, más aguda en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Problemas de dispersión de nanopartículas que causan defectos | -0.4% | Global, concentrado en instalaciones sin mezcla de alta cizalladura | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Toxicidad y Preocupaciones Medioambientales de los Rellenos de Metales Pesados
RoHS limita el cadmio a 100 ppm y el plomo a 1.000 ppm en electrónica, lo que obliga a reformular los recubrimientos heredados que antes dependían del óxido de cadmio para la resistencia a la corrosión. Las pruebas de cumplimiento añaden aproximadamente USD 50.000 por referencia y pueden duplicar el calendario de calificación para programas aeroespaciales o automotrices. Los expedientes REACH para la nanopartícula de plata ahora requieren datos de toxicidad acuática, ya que los valores de CL50 por debajo de 10 µg/L para Daphnia magna desencadenaron la clasificación de peligro y normas de transporte más estrictas. El borrador de China sobre límites de metales pesados indica que normas similares llegarán a Asia-Pacífico para 2027. Aunque el grafeno y los nanotubos de carbono pueden sustituirlos, sus costos de producción son entre un 30% y un 40% superiores a los de las escamas de plata, lo que ralentiza la adopción generalizada.
Volatilidad en los Precios de la Plata y el Cobre
La plata fluctuó entre USD 28 y USD 34/oz en 2025, comprimiendo los márgenes brutos del 32% al 26% en los proveedores sin coberturas[2]Datos de Materias Primas del Banco Mundial, "Índice Mensual de Precios de Metales," worldbank.org . El cobre se negoció entre USD 8.200 y USD 9.800/tonelada, y aunque es más barato que la plata, su propensión a oxidarse requiere encapsulación que eleva el costo entre un 10% y un 15%. Muchos recubridores indios y del Sudeste Asiático carecen de acceso a los mercados de futuros, por lo que las oscilaciones al contado pueden eliminar las ganancias de un trimestre. Los fabricantes de equipos originales automotrices ahora favorecen los acuerdos de suministro a largo plazo que fijan el precio del relleno durante ciclos de modelo de tres años, lo que beneficia a los formuladores verticalmente integrados que poseen o se asocian con molinos de escamas metálicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Poliuretanos Ganan Terreno por las Exigencias de FlexibilidadLos acrílicos mantuvieron el 34,28% de la participación del mercado de recubrimientos eléctricamente conductores en 2025, gracias al curado UV rápido y la compatibilidad con las líneas de PCB de rollo a rollo. Sin embargo, se proyecta que los poliuretanos crezcan a una CAGR del 6,22%, superando el crecimiento general del tamaño del mercado de recubrimientos eléctricamente conductores porque los paquetes de baterías de vehículos eléctricos, los interiores automotrices y los dispositivos de salud portátiles necesitan recubrimientos que soporten 100.000 ciclos de flexión sin agrietarse. Los epoxis siguen siendo la opción para la aviónica de alta temperatura que alcanza ≥150 °C, mientras que los poliésteres cubren nichos de telecomunicaciones al aire libre donde la resistencia a la intemperie importa más que la conductividad máxima.
La adopción de poliuretano se está acelerando en los sistemas de gestión de baterías que oscilan entre −40 °C y 85 °C, condiciones que delaminan los acrílicos en 500 ciclos. Los fabricantes de automóviles ahora especifican uretanos de dos componentes de curado a temperatura ambiente, reduciendo los costos de energía del horno y el tiempo de ciclo. Los proveedores de acrílicos están respondiendo con formulaciones híbridas que injertan oligómeros de poliuretano en cadenas principales acrílicas, pero estas mezclas sacrifican el curado sin pegajosidad en 30 segundos que antes daba a los acrílicos una ventaja en rendimiento.


Por Material de Relleno Conductor:
El Cobre Desafía la Supremacía de la PlataLa plata capturó el 46,41% de los ingresos de 2025 gracias a su incomparable resistencia a la corrosión y una conductividad de 63 MS/m. Sin embargo, el cobre crece un 6,34% anual porque las escamas con un precio de USD 18–22/kg frente a USD 650–750/kg para la plata desbloquean un ahorro del 70% en la lista de materiales en teléfonos inteligentes de gama media, modificando la ecuación de participación del mercado de recubrimientos eléctricamente conductores. El aluminio ocupa posiciones de nicho en radomos aeroespaciales donde el peso ligero supera la conductividad máxima, mientras que el grafeno, los nanotubos de carbono y el PEDOT:PSS representan colectivamente entre el 8% y el 10% del volumen, pero obtienen primas biomédicas.
Los rellenos de núcleo-cubierta —núcleos de cobre con recubrimientos de plata o níquel— conservan el 90% de la ventaja de costo del cobre mientras resisten la oxidación, y su adopción aumentó entre los fabricantes de PCB chinos en 2025. La plata seguirá siendo predominante en aplicaciones de alta frecuencia superiores a 10 GHz y en implantes donde se desean propiedades antimicrobianas. El uso del aluminio está limitado por el riesgo de corrosión galvánica cuando se combina con trazas de cobre, un problema que obligó a varios retiros de módulos de radar en 2024. La biocompatibilidad y flexibilidad del grafeno atraen a los dispositivos portátiles, aunque el costo es entre 3 y 4 veces superior al de la plata.
Por Aplicación:
La Electrificación Automotriz Acelera la Demanda de RecubrimientosLas aplicaciones de electrónica y eléctrica mantuvieron una participación dominante del 54,25% del tamaño del mercado de recubrimientos eléctricamente conductores en 2025, abarcando el blindaje de PCB, los sensores de pantalla y el empaquetado de semiconductores. El sector automotriz es el uso final de más rápido crecimiento con una CAGR del 6,15%, impulsado por los vehículos eléctricos de batería que incorporan entre 3 y 5 veces más unidades de control electrónico que los automóviles de combustión, cada una necesitando supresión de EMI. La demanda aeroespacial y de defensa es estable, pero está limitada por calificaciones de varios años y ciclos presupuestarios.
La adopción automotriz se centra en China, Europa y América del Norte, donde las normas CISPR 25 revisadas redujeron las emisiones radiadas permitidas en 6 dB. Los recintos de gestión de baterías ahora someten los recubrimientos a más de 2.000 eventos de carga, creando un mercado de reemplazo inexistente en los trenes de potencia heredados. El crecimiento de la electrónica se moderará a medida que los volúmenes de teléfonos inteligentes y PC se estabilicen, pero las megaconstelaciones de satélites podrían impulsar la demanda aeroespacial; 15.000 naves en órbita terrestre baja están programadas antes de 2030, cada una necesita capas conductoras térmicas y de EMI.
Análisis Geográfico
Mercado de Recubrimientos Eléctricamente Conductores en Asia-Pacífico
Asia-Pacífico controló el 48,37% de los ingresos globales en 2025, respaldado por clústeres verticalmente integrados en Shenzhen, Suzhou y Penang, donde los formuladores de recubrimientos, los talleres de PCB y los ensambladores finales operan dentro de los mismos corredores de transporte por carretera de un día. Solo China consumió 180.000 toneladas de recubrimientos conductores en 2025, impulsada por 9 millones de vehículos eléctricos producidos y agresivos despliegues de 5G. El esquema de Incentivos Vinculados a la Producción de India elevó la producción electrónica doméstica un 28%, ampliando las importaciones de recubrimientos a medida que la capacidad local aumentó de 12.000 toneladas a 18.000 toneladas. Japón y Corea del Sur dominan los nichos de alto valor, como los epóxidos biocompatibles y de alta temperatura, con primas de precio del 20 al 30%. Las naciones del Sudeste Asiático están ganando trabajos de ensamblaje que se reubican desde China, pero los ecosistemas de resinas y cargas están rezagados, manteniéndolas dependientes de las importaciones.
Mercado de Recubrimientos Eléctricamente Conductores en América del Norte
La demanda de recubrimientos eléctricamente conductores en América del Norte se concentra en los sectores automotriz, aeroespacial y de hardware para centros de datos. La Ley de Reducción de la Inflación de los Estados Unidos incentiva los recubrimientos fabricados cerca de las plantas de baterías; tres instalaciones con una capacidad total de 25.000 toneladas por año abrirán antes de 2027 en Míchigan y Georgia. Canadá ancla la demanda de epóxidos especiales para aviónica fabricada en Quebec, mientras que el auge del nearshoring en México elevó la producción electrónica un 16% a medida que los ensambladores de arneses de cables y dispositivos médicos se expandieron, aunque siguen siendo dependientes de recubrimientos importados.
Mercado de Recubrimientos Eléctricamente Conductores en EMEA y América del Sur
Europa capturó una participación de mercado significativa en 2025, con Alemania, Francia y el Reino Unido impulsando la demanda automotriz e industrial. Las estrictas normativas RoHS y REACH están acelerando el giro hacia el cobre y el grafeno, al tiempo que elevan los costos de cumplimiento que empujan a los proveedores más pequeños a salir del mercado. El Reglamento de Baterías de la UE exige blindaje EMI en baterías de tracción que superen los 2 kWh, asegurando un flujo de volumen recurrente proveniente de las líneas de vehículos eléctricos. América del Sur y Oriente Medio y África comparten el 9% de los ingresos; esta última es la región de más rápido crecimiento con una CAGR del 5,98%, impulsada por la construcción de centros de datos en Arabia Saudita y los Emiratos Árabes Unidos que exigen un blindaje de 60 dB para racks de alta densidad. Los vehículos de combustible flexible de Brasil absorbieron alrededor de 4.500 toneladas de recubrimientos en 2025, pero el mercado de Argentina se vio afectado negativamente debido a los aranceles y la volatilidad cambiaria.

Análisis de la cadena de valor
La cadena de valor comienza con los proveedores upstream de cargas conductoras (escamas y nanoalambres de plata, polvos y escamas de cobre, incluidas las arquitecturas núcleo-cáscara, aluminio, negro de carbono, nanotubos de carbono, grafeno) y sistemas aglutinantes (acrílico, epoxi, poliuretano, poliéster y polímeros conductores como el PEDOT:PSS). Los formuladores incorporan las cargas a los recubrimientos mediante dispersión de alto cizallamiento, mezcla y filtración, y luego validan el apantallamiento y la resistividad con metrología en línea y de laboratorio, una capacidad que ha ganado relevancia a medida que los usuarios finales endurecen la tolerancia a defectos en electrónica, paquetes de baterías y hardware de centros de datos.
Los especialistas en aplicación y los conversores despliegan estos materiales mediante líneas de pulverización, inmersión, serigrafía, inyección de tinta y rollo a rollo para cumplir con los objetivos de espesor y uniformidad, gestionando al mismo tiempo los problemas de dispersión de nanocargas que pueden degradar el rendimiento del apantallamiento. La demanda downstream se concentra en la fabricación electrónica y eléctrica, la electrificación automotriz (sistemas de gestión de baterías y carcasas) e infraestructura como 5G y centros de datos, donde el control de EMI/ESD se especifica a nivel de carcasa y superficie. La distribución generalmente combina el suministro directo a grandes OEM e integradores de primer nivel con canales regionales respaldados por laboratorios de aplicación para la calificación y las pruebas de línea, y el codesarrollo con los clientes es habitual para equilibrar las compensaciones entre durabilidad y conductividad (por ejemplo, programas automotrices que impulsan sistemas de poliuretano para flexibilidad y ciclado térmico). La innovación upstream reciente y los esfuerzos de seguridad de suministro son visibles en nuevas introducciones de aditivos como el SparcES basado en grafeno de Sparc Technologies (junio de 2026) para recubrimientos ESD y conductores, junto con un énfasis continuo en arquitecturas de carga alternativas (núcleo de cobre/cáscara de plata) que reducen la exposición al costo mientras mantienen el rendimiento eléctrico para programas de alto volumen.
Panorama Competitivo
El mercado de recubrimientos eléctricamente conductores está moderadamente consolidado. Los actores globales aprovechan la adquisición a escala para cubrir las oscilaciones de precios de los metales y mantienen laboratorios de aplicación regionales que acortan los ciclos de calificación de los clientes. Los especialistas regionales compiten con formulaciones personalizadas y plazos de entrega de dos semanas, a menudo preferidos para series de prototipos en dispositivos portátiles o implantes médicos. La tecnología pivota hacia sistemas a base de agua que cumplen con los mandatos de compuestos orgánicos volátiles sin perder conductividad. La actividad de propiedad intelectual se intensifica en torno a las tintas elásticas; Henkel presentó 14 patentes en 2025 que cubren redes de nanohilos de plata integradas en poliuretano termoplástico, anticipando interfaces estándar para dispositivos de salud portátiles. Las empresas emergentes centradas en el grafeno están disrumpiendo los nichos de alto margen: BeDimensional, con sede en Italia, recaudó EUR 12 millones en 2025 para escalar recubrimientos de gestión térmica de baterías automotrices que duplican la conductividad en el plano mientras reducen el peso en un 20%.
Líderes de la Industria de Recubrimientos Eléctricamente Conductores
Akzo Nobel NV
PPG Industries Inc.
The Sherwin-Williams Company
Henkel AG & Co. KGaA
Axalta Coating Systems
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recubrimientos Eléctricamente Conductores
- A & A Coatings
- Akzo Nobel NV
- Ameetuff Technical Paints Industries
- Axalta Coating Systems
- BeDimensional
- CAIG
- Creative Materials Inc.
- Cromas Paints
- Gelest Inc.
- Henkel AG & Co. KGaA
- Holland Shielding Systems BV
- MG Chemicals
- Parker-Hannifin Corporation
- PPG Industries Inc.
- RS Coatings
- Specialty Coating Systems Inc.
- The Sherwin-Williams Company
Lea el análisis de las empresas de recubrimiento eléctricamente conductor

Oportunidades de mercado y perspectivas futuras
La sustitución de materiales y los requisitos de rendimiento multifuncional generan espacio en blanco para los proveedores de recubrimientos que pueden ofrecer conductividad junto con resistencia a la corrosión, flexibilidad y procesabilidad en sustratos sensibles al calor. El mercado está explorando activamente polímeros conductores y sistemas híbridos: la hoja de ruta de PEDOT de 2025 publicada por IOP Publishing en junio de 2026 destacó las direcciones de PEDOT en plataformas de electrónica, energía y bioelectrónica, reforzando el interés en rutas de procesamiento como la polimerización en fase de vapor, la electropolimerización y la fabricación aditiva para mejorar la escalabilidad y el rendimiento.
Al mismo tiempo, la comercialización de sistemas de carga a base de cobre y de núcleo-cáscara está impulsada por la necesidad de reducir la dependencia de cargas de metales pesados y gestionar la volatilidad del precio de la plata, lo que se alinea con las formulaciones comerciales que utilizan arquitecturas de núcleo de cobre/cáscara de plata para electrónica de vehículos eléctricos y apantallamiento de carcasas. Las aplicaciones en entornos extremos y de alta fiabilidad también ofrecen margen donde las barreras de calificación respaldan el poder de fijación de precios. Una investigación publicada en 2026 demostró control de conductividad en recubrimientos cerámicos derivados de polímeros (por ejemplo, SiHfBCN-Mo) orientados a entornos de alta temperatura, lo que apunta a vías de recubrimientos conductores para casos de uso industrial y aeroespacial donde los orgánicos convencionales enfrentan límites térmicos. Las estructuras aeroespaciales son otra apertura diferenciada, respaldada por trabajos técnicos sobre recubrimientos poliméricos conductores a base de plata para la protección contra impactos de rayos, lo que refleja las prioridades de los OEM en cuanto a peso e integridad estructural a medida que los diseños de composites de fibra de carbono se alejan de las láminas metálicas más pesadas. En infraestructura, los proveedores están empaquetando sistemas conductores y disipativos como ofertas más amplias para centros de datos y telecomunicaciones, reforzado por el enfoque de los proveedores en soluciones integrales y servicios de aplicación en lugar de ventas de productos independientes.
Recent Industry Developments in Mercado de Recubrimientos Eléctricamente Conductores
- Mayo de 2026: AkzoNobel inició el lanzamiento comercial de una versión mejorada con grafeno ecosparc de su recubrimiento protector Interzone 954 en Australia, desarrollada con Sparc Technologies. Este movimiento incorpora aditivos de grafeno a una plataforma de recubrimiento de alto espesor ya establecida, creando una vía más clara desde los proveedores de aditivos hasta la adopción a escala de recubrimientos. También amplía el conjunto de opciones de materiales conductores y disipativos disponibles para activos en entornos hostiles, donde el rendimiento protector y los aditivos funcionales se combinan cada vez más.
- Abril de 2026: PPG presentó un conjunto integral de soluciones de recubrimientos protectores y servicios de aplicación para centros de datos, destacando sistemas de recubrimiento disipativos y conductores para necesidades de infraestructura. Al combinar productos con servicios y soporte de aplicación, PPG elevó el nivel competitivo en velocidad de calificación y garantía de rendimiento en campo en entornos de gran envergadura. Este enfoque refuerza a los centros de datos como un canal downstream de alto volumen para recubrimientos conductores y de control ESD.
- Julio de 2024: AkzoNobel presentó una tecnología de recubrimiento en polvo de una sola pulverización bajo la marca Resicoat orientada a la protección eléctrica de baterías de vehículos eléctricos. El enfoque de aplicación única apunta a la eficiencia de fabricación y una cobertura más uniforme en componentes relacionados con baterías, donde los requisitos de protección eléctrica y durabilidad están estrictamente especificados. Este desarrollo subraya el cambio hacia soluciones de recubrimiento integradas adaptadas a los sistemas de baterías de vehículos eléctricos y la electrónica asociada.


Mercado de Recubrimientos Eléctricamente Conductores Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los recubrimientos formulados para conducir corriente eléctrica, utilizados principalmente para el apantallamiento de EMI y el control de descargas electrostáticas en piezas y conjuntos en las principales industrias de uso final, y medido como los ingresos totales generados por las ventas de estos recubrimientos en USD.
Exclusiones de alcance: Este dimensionamiento excluye los metales y cargas en bruto upstream vendidos como materiales independientes, y también excluye los recubrimientos protectores no conductores que no cumplen con los requisitos de rendimiento de conductividad.
Descripción general de la segmentación
- Por Tipo
- Acrílicos
- Epoxi
- Poliésteres
- Poliuretanos
- Otros Tipos
- Por Material de Relleno Conductor
- Cobre
- Aluminio
- Plata
- Otros Tipos de Materiales
- Por Aplicación
- Electrónica y Eléctrica
- Automotriz
- Aeroespacial y Defensa
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utiliza para mapear el conjunto de demanda y mantener supuestos realistas antes de conversar con el mercado. Nos basamos principalmente en referencias públicas como las estadísticas de manufactura de la Oficina del Censo de EE. UU., las series de producción industrial de Eurostat, los flujos comerciales de UN Comtrade para las categorías químicas y de recubrimientos relevantes, y las actualizaciones de la Agencia Internacional de Energía que ayudan a rastrear las señales de demanda relacionadas con la electrónica y la movilidad.
También revisamos señales técnicas y de adopción de fuentes como IEEE y revistas de materiales revisadas por pares (para opciones de carga como plata, cobre y aluminio, y para las compensaciones de rendimiento), además de bases de datos de patentes para evaluar la intensidad reciente de las solicitudes en formulaciones conductoras. Los informes anuales de las empresas, las presentaciones a inversores y las publicaciones de asociaciones se utilizan para validar los anuncios de capacidad, la exposición al mercado final y la presencia regional. Cuando los datos públicos están demasiado agregados, utilizamos suscripciones pagas para verificar los datos financieros de las empresas y los indicadores comerciales vinculados a los envíos. Las fuentes mencionadas anteriormente son ilustrativas, y también se consultaron muchas otras referencias públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las conversaciones primarias se utilizan para validar lo que realmente se compra y a qué precios, algo difícil de ver solo a partir de datos públicos. Hablamos con una combinación de fabricantes de recubrimientos, partes interesadas de materias primas y usuarios downstream en APAC, EMEA y las Américas. Los aportes se utilizaron para confirmar supuestos sobre la combinación de aplicaciones, los niveles típicos de carga de recubrimiento y la evolución realista de precios durante el período de pronóstico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 19% | APAC: 43% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 35% | EMEA: 37% |
| Actores más pequeños: 20% | Gerentes: 46% | Américas: 20% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda de recubrimientos se reconstruye a partir de la producción de uso final y las tasas de adopción, y luego se traduce en valor utilizando rangos de precios a nivel de aplicación. En la práctica, el modelo está vinculado a las señales de mercado más repetibles, como las tendencias de producción y ensamblaje electrónico, las tasas de construcción automotriz (incluido el contenido electrónico relacionado con VE), la dirección del gasto en aeroespacial y defensa, y el movimiento comercial de las categorías de recubrimientos y productos químicos utilizados en formulaciones conductoras.
Una vez establecido el conjunto de demanda, se somete a pruebas de estrés mediante verificaciones selectivas de abajo hacia arriba, incluidas divisiones muestreadas de ingresos de proveedores, comentarios de distribuidores y canales sobre volúmenes de tasa de ejecución, y una vista de volumen por ASP para un conjunto limitado de aplicaciones comunes. Cuando aparecen brechas en la vista de abajo hacia arriba, las manejamos utilizando bandas de penetración conservadoras, y luego volvemos a verificar con los comentarios de las entrevistas hasta que los totales se mantengan consistentes por región y por aplicación.
Para el pronóstico, se utiliza el análisis de escenarios de modo que el caso base se mantenga alineado con lo que los participantes de la industria esperan en cuanto a la utilización de la capacidad y el traspaso del precio de las materias primas. La trayectoria de crecimiento se ajusta luego utilizando indicadores como el ritmo de implementación de la infraestructura 5G, las necesidades de cumplimiento de EMI, la sustitución entre sistemas de plata y cobre, y el cambio entre formulaciones a base de solventes y a base de agua donde las regulaciones se endurecen.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples pasadas para que los saltos inusuales no se filtren en las cifras finales. Los resultados del modelo se comparan con señales independientes, como índices de manufactura regionales, dirección comercial y planes de expansión declarados públicamente. Cuando aparecen grandes variaciones, revisamos si reflejan un cambio real de la demanda o un supuesto de modelado que necesita corrección.
Antes de la aprobación final, el trabajo es revisado por otro analista para comprobar la aritmética, la coherencia de las unidades y si los totales finales se mantienen lógicos entre regiones y aplicaciones. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales (por ejemplo, grandes shocks de precios en cargas clave o un cambio importante en la producción electrónica). Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible en ese momento.
Comparación del dimensionamiento del mercado de recubrimientos eléctricamente conductores de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para recubrimientos eléctricamente conductores pueden parecer muy distantes entre sí porque los límites de alcance no siempre son los mismos, y el camino desde las señales de volumen hasta los ingresos se maneja de manera diferente. Las diferencias suelen aparecer en qué se cuenta como recubrimiento conductor frente a productos adyacentes, el año utilizado como base y cómo se proyecta el precio cuando cambian las materias primas.
Los principales impulsores de las brechas suelen estar vinculados a la cobertura de cargas y aplicaciones, y a cómo se ancla la demanda. Algunas estimaciones incorporan un conjunto más amplio de recubrimientos funcionales, o amplían la definición para incluir materiales conductores más amplios utilizados fuera de los recubrimientos, lo que eleva rápidamente el total. Otras parten de una cifra de ingresos de año base baja y luego aplican una tasa de crecimiento más alta sin volver a verificar los volúmenes implícitos frente a la producción del mercado final y el movimiento comercial.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 26,01 mil millones de USD (2026) | |
| Grupo de Investigación del Sector A | 13,44 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más largo, y el valor parece estar construido a partir de un conjunto de ingresos más reducido que puede subestimar los casos de uso de recubrimientos electrónicos y aeroespaciales de mayor valor cuando se comparan en un año equivalente. |
| Consultora Global B | 25,08 mil millones de USD (2024) | Parte de una base de 2024 y puede diferir en lo que se incluye dentro de los recubrimientos conductores, especialmente en torno a los sistemas de recubrimiento conductor transparente y de EMI especializado, y los supuestos de progresión de precios no están claramente vinculados a los cambios en la combinación de cargas. |
Las tendencias de producción electrónica y las verificaciones del movimiento de precios de las cargas conductoras son los puntos de evidencia que mantienen a Mordor Intelligence vinculado a un conjunto de ingresos de 2026 que coincide con una adopción realista y el valor de recubrimiento por aplicación. Cuando el año y el límite están alineados, la mayor parte de la dispersión se reduce, y la brecha restante proviene principalmente de lo que cada editor cuenta dentro de la definición de recubrimiento conductor y de la rapidez con que proyectan los ASP hacia adelante.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de recubrimientos eléctricamente conductores para 2031?
Se proyecta que aumente de USD 26,01 mil millones en 2026 a USD 34,49 mil millones en 2031, registrando una CAGR del 5,81%.
¿Qué material de relleno está ganando más terreno frente a la plata?
Las escamas de cobre, que se expanden a una CAGR del 6,34%, reducen los costos de materiales en aproximadamente un 70% en la electrónica de consumo.
¿Por qué se prefieren los poliuretanos sobre los acrílicos en la electrónica automotriz?
Los poliuretanos soportan 100.000 ciclos de flexión y amplias oscilaciones térmicas, superando a los acrílicos que tienden a agrietarse bajo tensión repetida.
¿Qué región registrará el crecimiento más rápido hasta 2031?
Oriente Medio y África, respaldado por la construcción de centros de datos que necesitan 60 dB de blindaje EMI.
¿Cuál es el principal riesgo asociado a las nanopartículas en los recubrimientos?
La aglomeración puede reducir la eficacia del blindaje hasta en 25 dB a menos que se emplee dispersión de alta cizalladura y control de calidad en línea.
¿Qué tan concentrado está el poder de los proveedores en este espacio?
Moderadamente concentrado; los cinco principales proveedores controlan aproximadamente el 37% de los ingresos globales, dejando espacio para especialistas regionales.
Última actualización de la página el:



