
エジプト糖尿病治療薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
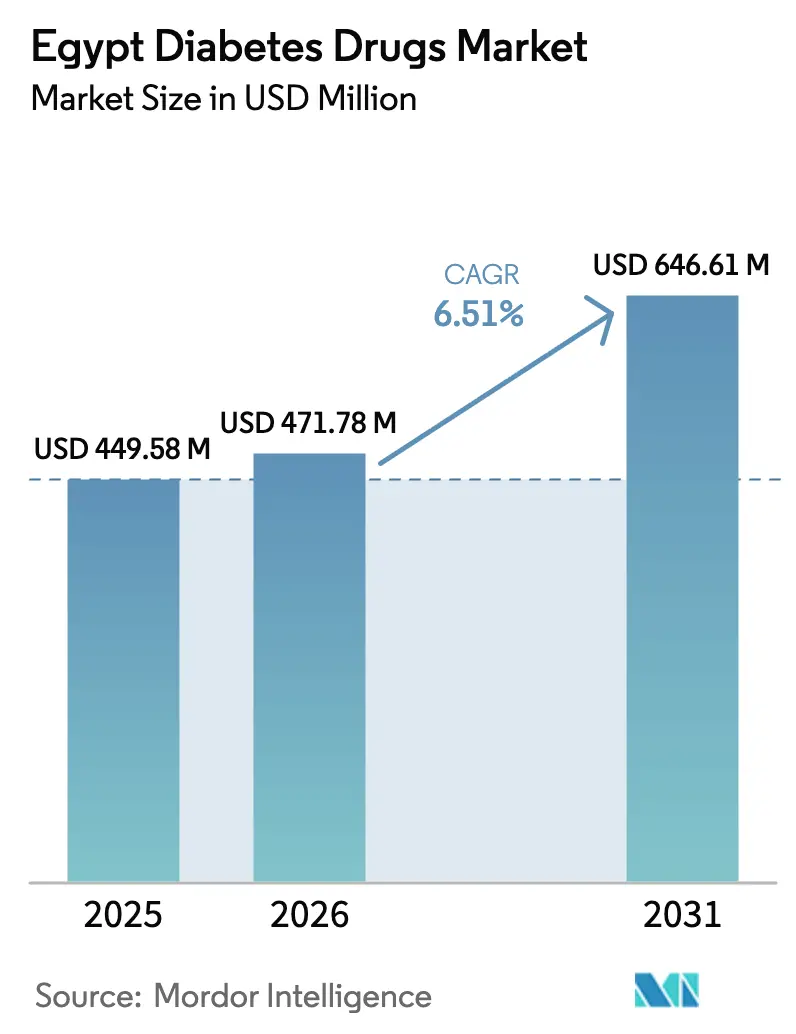
| 基準年の市場規模 (2025) | 449.58 百万米ドル |
| 市場規模 (2026) | 471.78 百万米ドル |
| 市場規模 (2031) | 646.61 百万米ドル |
| Growth Rate (2026 - 2031) | 6.51 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエジプト糖尿病治療薬市場分析
エジプト糖尿病治療薬市場規模は2026年に4億7,178万USDと評価されており、2031年までに6億4,661万USDに達すると予測され、予測期間を通じてCAGR 6.51%を記録する見込みです。成人の22.4%に達する持続的な二桁台の有病率、国内バイオシミラーインスリン生産の拡大、および国民皆健康保険(UHI)制度の段階的な展開が、エジプト糖尿病治療薬市場全体の成長を共同で支えています。2024年3月の通貨切り下げにより輸入コストが40%~50%上昇しましたが、同時に国内製造基盤を強化し、Eva Pharmaのインスリングラルギン増産を加速させ、HikmaおよびPharcoにおける新たなバイオシミラーパイプラインを促進しました。経口療法も勢いを増しており、カスル・アル・アイニー病院およびザガジグ大学病院で生成された心血管アウトカムデータが全国的なSGLT-2阻害薬の普及を促進し、DPP-4阻害薬の配合剤は注射を避けたいプライマリケア処方医を引き付けています。[1]カスル・アル・アイニー病院およびザガジグ大学、「エジプト2型患者におけるエンパグリフロジンのアウトカム」、PLOS ONE、journals.plos.org シェファエの全国電子処方ネットワークからチェファアの1,000薬局マーケットプレイスに至るデジタルヘルス介入が、到達可能な患者プールをさらに拡大し、エジプト糖尿病治療薬市場の対応可能な機会を増幅させています。
主要レポートの要点
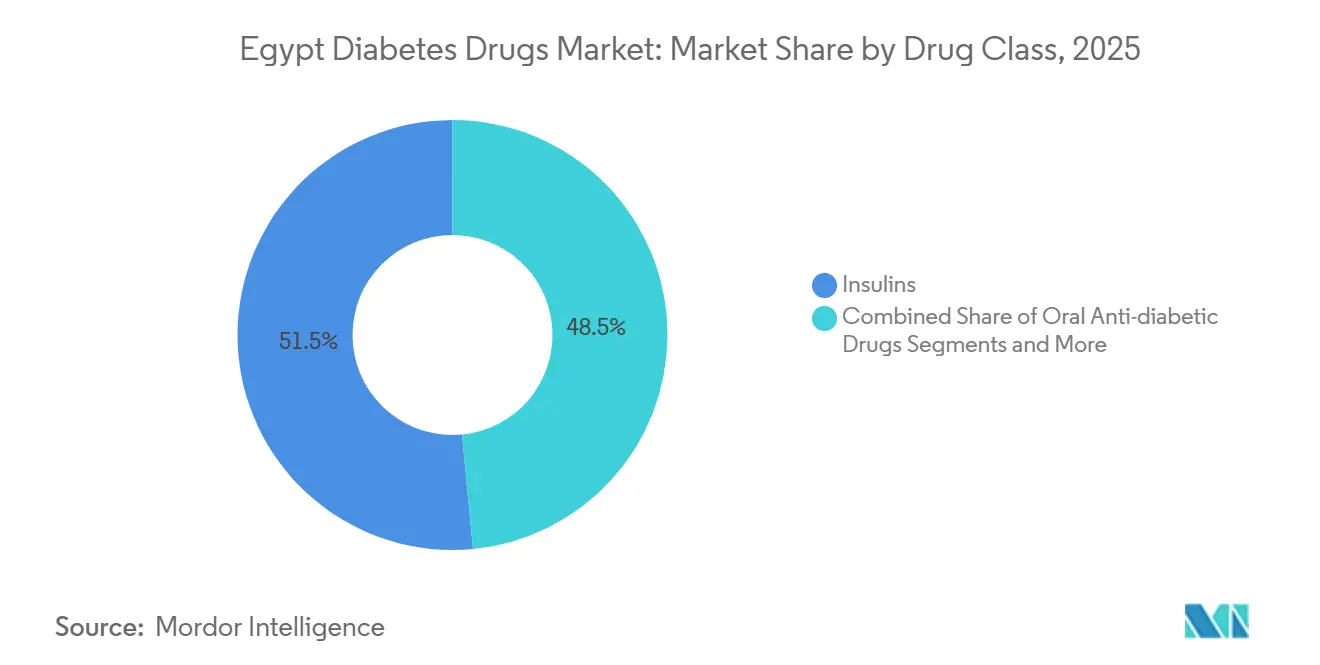
- 薬剤クラス別では、インスリン類が2025年のエジプト糖尿病治療薬市場シェアの51.52%をリードし、経口抗糖尿病薬は2031年までに最速の9.35% CAGRを記録すると予測されています。
- 投与経路別では、皮下投与が2025年のエジプト糖尿病治療薬市場規模の78.24%のシェアを占め、経口製剤はCAGR 8.46%で拡大しています。
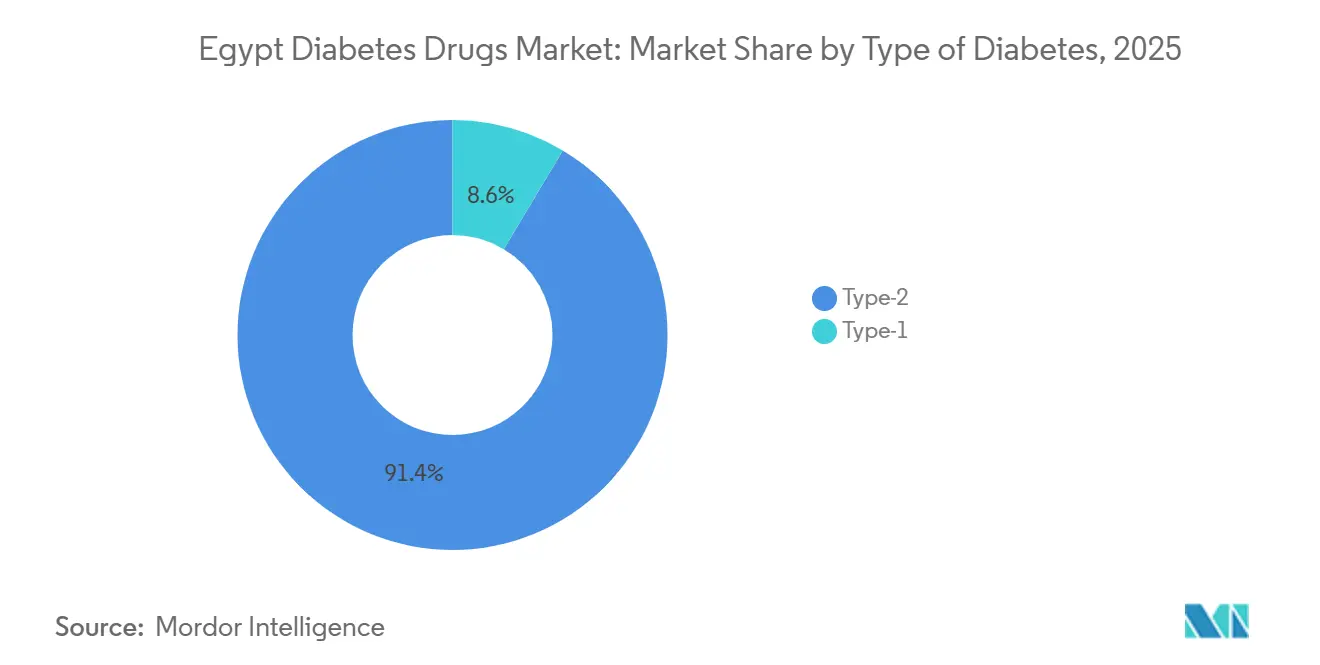
- 糖尿病の種類別では、2型が2025年のエジプト糖尿病治療薬市場の91.42%を占め、小児1型セグメントはCAGR 9.01%で成長すると予測されています。
- 流通チャネル別では、小売薬局が2025年に58.36%のシェアを保有し、電子商取引プラットフォームは2031年までに最高の10.78% CAGRを記録すると予想されています。
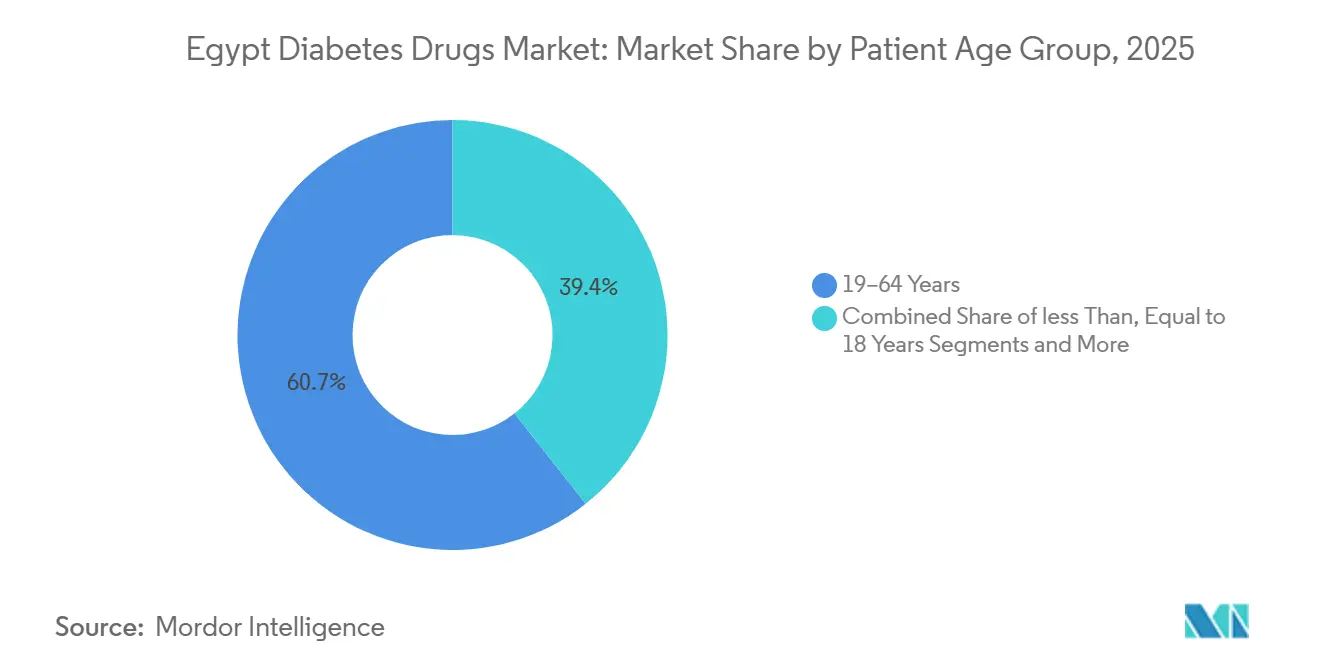
- 患者年齢層別では、19~64歳のコホートが2025年のエジプト糖尿病治療薬市場規模の60.65%を占めましたが、18歳以下は最も急速に拡大するブラケットとしてCAGR 9.01%を維持しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
エジプト糖尿病治療薬市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 糖尿病有病率の増加 | +1.2% | 都市部県(カイロ、ギザ、アレクサンドリア) | 長期(4年以上) |
| 治療選択肢の進歩とUHI | +1.0% | UHI第II段階の12県 | 中期(2~4年) |
| 低価格バイオシミラーインスリンの発売 | +0.9% | ラマダン10日市の製造拠点 | 短期(2年以下) |
| 心血管データに基づくSGLT-2阻害薬の急速な普及 | +0.8% | 全国の三次病院 | 中期(2~4年) |
| 民間医療保険の適用拡大 | +0.7% | 主要都市部および工業地帯 | 中期(2~4年) |
| 電子処方・デジタルプラットフォームの成長 | +0.6% | カイロ、アレクサンドリア、ギザでの初期普及、デルタ県への展開中 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
糖尿病有病率の増加
エジプトの成人有病率は2024年に22.4%に達し、世界トップ10にランクインし、インスリンおよび経口薬の両方に対する長期的な需要を確保しています。「1億人の健康な生活」キャンペーンは5,000万人以上の市民をスクリーニングし、治療開始の準備が整った大規模な未診断プールを明らかにしました。[2]エジプト保健人口省、「国民皆健康保険プログラム最新情報」、保健省、mohp.gov.eg 急速な都市化がカロリー密度の高い食事と座りがちな習慣を助長し、カイロ、ギザ、アレクサンドリアの有病率を全国平均より3~5パーセントポイント高めています。中年成人は最も急速に成長するコホートを代表しており、CAPMASは45~64歳の層が2030年まで年率2.1%増加すると予測しています。小児1型の発症率も上昇しており、2015年から2023年の間に10万人の子供あたり8.9から12.3に増加し、インスリン依存患者の将来的なパイプラインを形成しています。
治療選択肢の進歩と積極的な政府の取り組み
UHIは2025年までに12県の1,280万人の市民に必須医薬品を補助するために1,150億エジプトポンドを配分し、自己負担患者と比較して被保険患者のアドヒアランスを34%向上させました。エジプト医薬品局による2024年5月の薬局ガイドラインは薬剤師主導の薬物療法管理を義務付け、パイロットサイトでの投薬エラーを18%削減しました。[3]エジプト医薬品局、「規制承認および国家処方集2024年」、エジプト医薬品局、eda.mohp.gov.eg 国家デジタルヘルス戦略は2027年までに500施設にわたる完全な電子健康記録の相互運用性を目標とし、Vodafone Egyptはすでに314の病院を接続し、初期パイロットでHbA1cを22%低下させています。これらの措置は総合的にケアパスウェイを体系化し、エジプト糖尿病治療薬市場全体の数量を持続させています。
低価格バイオシミラーインスリンの発売
Eva Pharmaの2024年12月のインスリングラルギン承認は年間9,000万バイアルおよび5,000万カートリッジの供給能力を提供し、ランタスより30%割引で最大100万人の患者をカバーします。国内供給は、2024年に輸入インスリン価格を40%~50%上昇させた50%のポンド切り下げから支払者を保護します。HikmaおよびPharcoはインスリンアスパルト、リスプロ、ヒトインスリンバイオシミラーで追随し、競争と手頃な価格を深化させています。急速な普及により、バイオシミラーは発売から3ヶ月以内に基礎インスリン数量の11%を確保し、エジプト糖尿病治療薬市場への実質的な影響を示しています。
心血管エビデンスに基づくSGLT-2阻害薬の急速な普及
エジプトの多施設リアルワールド研究では、エンパグリフロジンが24ヶ月間にわたり心不全入院を28%、心血管死亡率を19%低下させ、局所的な高HbA1c集団においてグローバル試験を検証しました。エジプト心臓病学会のガイドラインは現在、ASCVD(アテローム性動脈硬化性心血管疾患)またはCKD(慢性腎臓病)を有する患者に対してメトホルミンの直後にSGLT-2療法を位置付けており、この集団は2型症例の35%を占めています。DiacurimapやGlimpacareなどのジェネリックブランドがオリジネーター価格より40%低い価格で参入し、2025年初頭までにSGLT-2セグメントの12%のシェアをすでに保有しています。これらの触媒は経口療法の強度を高め、エジプト糖尿病治療薬市場の成長見通しを強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い治療費と限られた償還 | -0.9% | 上エジプト農村部(アシュート、ソハーグ、ケナ) | 長期(4年以上) |
| 医療インフラのギャップ | -0.7% | 農村・辺境県(マトルーフ、新バレー、紅海) | 長期(4年以上) |
| 通貨に起因するサプライチェーンの混乱 | -0.6% | 全国、特に輸入に依存する民間薬局 | 短期(2年以下) |
| 長期的アドヒアランスの低さ | -0.5% | エジプト全土のインフォーマルセクター人口 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い治療費と限られた償還
自己負担支出は国家医療費の62%を占めており、多くの患者がアナログレジメンの臨床的優位性にもかかわらず、より安価なヒトインスリンまたはジェネリックメトホルミンを選択せざるを得ない状況です。50%のポンド切り下げにより、オゼンピックの小売価格は4,000エジプトポンド(81USD)に上昇し、月収5,000エジプトポンド未満の世帯(エジプト人の73%を占める)には手が届かない価格となっています。UHIはヒトインスリンおよびスルホニル尿素系薬剤をカバーしていますが、GLP-1またはSGLT-2薬剤はカバーしておらず、エジプト糖尿病治療薬市場全体でプレミアム製品の採用を制限し、償還範囲を縮小しています。
主要都市以外の医療インフラのギャップ
医師密度は全国平均で10,000人あたり8.5人ですが、上エジプトでは3.2人に低下し、早期診断と継続的なフォローアップを妨げています。農村部のプライマリケアユニットのうち、完全な糖尿病管理設備を備えているのはわずか5%であり、患者は適切なサービスを受けるために平均47kmを移動することを余儀なくされています。コールドチェーンの不備により、ファイユームおよびベニスエフの薬局でインスリン在庫の23%が劣化し、治療効果が損なわれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:バイオシミラーがインスリン経済を再構築
インスリン類は2025年のエジプト糖尿病治療薬市場シェアの51.52%を占めましたが、経口抗糖尿病薬は低コストのSGLT-2阻害薬およびDPP-4阻害薬製剤の国内発売に後押しされ、2026年から2031年にかけてCAGR 9.35%で拡大する軌道にあります。Eva Pharma-Eli Lillyのバイオシミラーグラルギンは3ヶ月以内に基礎インスリン数量の11%を獲得し、手頃な価格の論拠を検証し、インスリン療法のエジプト糖尿病治療薬市場規模全体を押し上げました。ヒトインスリンは、アナログのコールドチェーン信頼性と高価格が依然として障壁となっている農村県で引き続き優位を占めており、コールドチェーン監査ではファイユームおよびベニスエフで23%の劣化発生率が示されました。
SGLT-2阻害薬は最も急速に成長する経口サブクラスであり、心不全入院を28%削減したことを示したエジプトの心血管アウトカムデータによって支えられています。DPP-4阻害薬は2025年までに経口セグメントの16%を獲得し、低血糖リスクのないレジメンを求める患者を引き付けるビルダグリプチンおよびシタグリプチンが主導しています。配合薬は投薬を簡素化し、2024年のコホート研究でアドヒアランス80%以上の割合を47%から61%に引き上げており、このトレンドはエジプト糖尿病治療薬業界を堅調な拡大モードに維持し続ける可能性が高いです。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能


投与経路別:経口製剤が地位を確立
皮下投与は2025年のエジプト糖尿病治療薬市場規模の78.24%を占め、インスリンが1型および進行した2型患者に不可欠であり続けています。それにもかかわらず、経口薬は注射エスカレーション前の二重経口療法の早期使用を支持するガイドラインに乗り、2031年までにCAGR 8.46%でギャップを縮める見込みです。注射への忌避感は依然として根強く、2型患者の42%がインスリン開始を2年以上遅らせており、経口薬の数量成長を支えています。
コネクテッドインスリンペンはデバイスコストと限られた償還により普及率が5%未満にとどまっていますが、大学のパイロット研究では青少年の目標範囲内時間が19%改善されています。静脈内投与は急性危機に対する病院環境に限定されており、エジプト糖尿病治療薬市場シェアに実質的な影響を与えるには小さすぎるセグメントですが、三次医療の準備態勢には不可欠です。
糖尿病の種類別:2型が数量を牽引し、1型がイノベーションを要求
2型糖尿病は2025年のエジプト糖尿病治療薬市場シェアの91.42%を占め、都市部のライフスタイル変化と中年人口の高齢化に支えられてCAGR 8.27%で複利成長すると予測されています。2型療法のエジプト糖尿病治療薬市場規模は、インスリン開始を遅らせ経口療法サイクルを延長するガイドライン承認のSGLT-2阻害薬およびDPP-4阻害薬の位置付けからさらに恩恵を受けています。
1型の数量は小さいものの、小児発症率の増加とエジプト小児内分泌学会による診断拡大イニシアチブに牽引されてCAGR 9.01%で上昇しています。血糖コントロール不良は依然として広範であり、2024年の研究では子供の83.2%がHbA1c 9%超を記録しており、血糖モニタリングと介護者教育における未充足ニーズを浮き彫りにしています。
流通チャネル別:電子商取引が従来の小売を破壊
小売薬局は2025年のエジプト糖尿病治療薬市場規模の58.36%を占め、セイフ薬局の220店舗ネットワークに後押しされましたが、規制された価格上限が通貨急騰の中で収益性を圧迫しています。月間50万件の処方箋を処理するオンラインチャネルは、2031年までにCAGR 10.78%で拡大し、他のすべての販売チャネルを上回ると予測されています。病院薬局はUHIプログラムの下でインスリン開始において引き続き重要な役割を果たし、2024年に償還された糖尿病薬の38%を調剤しています。
偽造リスクがエジプト医薬品局のブロックチェーンパイロットを促進し、不正調剤を3分の1削減し、規制された電子商取引サプライチェーンへの消費者信頼を強化しました。コールドチェーンの規律は農村部の電子薬局によるインスリン配送の制限要因であり続けています。
患者年齢層別:小児セグメントが標的化されたソリューションを要求
19~64歳の成人は2025年のエジプト糖尿病治療薬市場の60.65%を占め、労働年齢のエジプト人における2型有病率の優位性を反映しています。しかし、小児(18歳以下)セグメントは1型発症率の上昇と検出の改善により、CAGR 9.01%で最も急速に成長する見込みです。持続血糖モニタリングの普及率は2025年初頭までに1型患者の8%に達しましたが、センサーが14日ごとに1,200エジプトポンド(USD)という価格設定で手頃な価格の制約が続いています。
高齢者(65歳以上)患者はインスリンへの依存度が高く、ベータ細胞疲弊と高い併存疾患負荷のために68%が基礎ボーラスレジメンを必要としており、エジプト糖尿病治療薬業界内での持続的なインスリン数量貢献を示しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
大カイロ、アレクサンドリア、ギザは2025年のエジプト糖尿病治療薬市場価値の64%を生み出し、優れた医師密度、堅固な薬局インフラ、および民間保険契約の71%によって牽引されています。UHI第II段階はデルタ県(ダカフリア、シャルキア、ガルビア)のアクセスを改善し、2024年にインスリン調剤が前年比18%増加しました。上エジプトでは、内分泌専門医と完全装備のクリニックの不足が一人当たり消費を制限しており、アシュートの患者の60.5%がコスト関連のアドヒアランス不足を挙げたのに対し、カイロでは38%でした。
マトルーフや新バレーなどの辺境県では10万人あたり平均2薬局未満であり、病院供給または定期的な移動ユニットへの依存を余儀なくされています。切り下げによる価格上昇は全国的に感じられましたが、都市部の患者はバイオシミラーインスリングラルギンに30%割引で乗り換えることができた一方、農村部は高価格の輸入品に依存し続けました。
デジタルの混乱がギャップを縮めており、チェファアは現在二次都市で48時間配送を提供し、VodafoneのテレメディシンプラットフォームはダカフリアおよびシャルキアのパイロットでHbA1cを22%改善しました。それにもかかわらず、小児ケトアシドーシスのエピソードは上エジプトで依然として不均衡に高く、子供の42%が年間少なくとも1回のエピソードを経験したのに対し、下エジプトでは18%であり、持続する地域格差を浮き彫りにしています。
規制環境
エジプトの糖尿病治療薬の承認とライフサイクル管理は、2019年法律第151号に基づいて設立されたエジプト医薬品庁(EDA)の枠組みの下で行われている。製品登録はICH M4に整合したコモンテクニカルドキュメント(CTD)形式に基づいて構成されており、2023年のEDA長官令450号は、輸入医薬品および国内製造医薬品の両方について、通常ルート、リライアンスルート、迅速審査ルートを含む提出経路とプロセスフローチャートを規定している。
アクセスと価格設定に関しては、統一調達機構(UPA)を通じた中央集権的な公共調達が、公的機関に供給される糖尿病治療薬の採用およびコスト圧力に影響を与えており、2025-2026年サイクル向けに制限付き医薬品入札が公表されている。EDAの登録要件とUPAの購買メカニズムが組み合わさることで、先発品メーカーおよびバイオシミラー参入企業にとって、現地化された供給体制とコンプライアンス対応済みの提出書類への移行が強化されている。
バリューチェーン分析
エジプトにおける糖尿病治療薬のバリューチェーンは、原薬(API)および添加剤の調達から始まり、輸入依存度は依然として大きい。その後、選定された分子に関して国内での最終剤形製造および包装工程に進む。EDAに関連する品質リリース要件がバッチの出荷可否を規定しており、通貨変動に起因する輸入コストの上昇により、インスリンおよび経口固形製剤における国内生産および国内バッチ供給の実質的価値が高まっている。一方で、CTDに基づく提出書類およびGMP文書は引き続き供給の関門として機能している。
下流では、流通は全国規模の卸売業者および大手薬局ネットワークに依存している。公共部門向けの数量は、UPAの中央集権的調達およびその戦略的倉庫インフラを通じてますます振り分けられる傾向にある一方、民間需要は小売チャネルおよび成長が加速しているeプレスクリプションやオンライン薬局モデルを通じて対応されている。コールドチェーン管理およびラストマイル配送の信頼性はインスリンの品質保持において引き続き中心的な役割を果たしており、物流能力および温度管理された保管がサプライチェーン全体における差別化要因となっている。
競合環境
エジプト糖尿病治療薬市場は中程度の集中度を維持しており、Novo Nordisk、Sanofi、Eli Lilly/Eva Pharmaが合わせて治療価値の主要シェアを保有しています。Eva Pharmaの2024年グラルギン発売は、輸入品より30%低い価格設定とラマダン10日市のサイトからの安定供給保証により、四半期以内に基礎数量の11%を獲得しました。Hikmaは2026年後半にアスパルトおよびリスプロバイオシミラーの導入を計画しており、Pharcoのジェネリックインスリンリスプロは発売6ヶ月後に8%のシェアを確保しました。
戦略的焦点はデジタルセーフティネットへとシフトしており、Eva Pharmaの2025年4月のホットラインは偽造GLP-1製品の報告を受けてすべてのチルゼパチド処方箋を認証しており、サプライチェーンの完全性が今や競争上の差別化要因となっていることを示しています。チェファアは月間50万件の糖尿病処方箋を処理し、データ分析とラストマイル物流を収益化して都市周辺地域の従来の卸売業者を凌駕しています。
新興の挑戦者にはSun Pharmaが含まれており、シタグリプチンおよびビルダグリプチンジェネリックを供給するためにラマダン10日市に製造子会社を設立し、Julpharはデルタ地域の流通フットプリントを拡大しています。予想されるホワイトスペースには、コネクテッドインスリンペン(普及率5%未満)、GLP-1バイオシミラー(オゼンピックは依然として4,000エジプトポンドの価格)、および経口セマグルチド(未登録だが注射忌避セグメントを破壊すると予想される)が含まれ、エジプト糖尿病治療薬市場に影響を与えると見込まれています。
エジプト糖尿病治療薬業界のリーダー
AstraZeneca
Novo Nordisk A/S
Eli Lilly and Company
Sanofi
Merck & Co.
- *免責事項:主要選手の並び順不同


市場機会と将来展望
主要都市部以外では、手ごろな価格による市場拡大が最も明確な未開拓領域として残っており、高い自己負担支出(国民保健支出の62%)がGLP-1やSGLT-2療法などのプレミアム選択肢の普及を制約している。市場には公共調達および保険適用範囲の拡大を通じた具体的なアクセス経路が存在する:国民皆保険(UHI)プログラムは、2025年までに12県にわたる1,280万人の市民向けに必須医薬品を補助するため1,150億エジプトポンドを配分しており、UPAは2025-2026年サイクル向けに制限付き医薬品入札を引き続き実施している。これにより、入札経済性とEDAコンプライアンスを両立できるメーカーにとって、実行可能な参入環境が生まれている。
現地化とハブ主導の流通も、慢性疾患ポートフォリオのより強靭な供給に向けた機会を後押ししている。2025年11月、UPAとアストラゼネカは国家戦略倉庫を通じてエジプトを中東・アフリカ地域の流通拠点とすることについて協議し、2026年7月にはEDAとアストラゼネカが国内製造拡大に向けた医薬品現地化とインセンティブについて検討した。これらの協議は、経口血糖降下薬および隣接する慢性疾患治療薬の入手可能性を改善しうる、国内生産および地域物流拠点としての役割に向けた継続的な機運の高まりを示している。
最近の業界動向
- 2026年7月:EDAがアストラゼネカと会合を開き、医薬品の現地化および国内製造能力の拡大について検討。この取り組みは国内製造および規制整合を推進する。エジプトを地域の製薬製造・流通拠点として位置づける。
- 2026年5月:エジプト医療庁(EHA)とノボ ノルディスクによる高官級会合が開催され、UHIS(国民皆保険制度)の下での慢性疾患管理(糖尿病/肥満)拡大を検討。この協力は糖尿病治療薬に対するUHISの適用範囲拡大を目指す。糖尿病治療薬に対するUHISの統合を深化させ、需要増加の可能性を高める。
- 2025年11月:UPAがエジプトを中東・アフリカ地域の流通拠点とすることを検討する協議を実施。この協議はエジプトを地域流通拠点として位置づけることを模索している。エジプトを地域における主要な物流・サプライチェーン拠点として位置づける。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、エジプトにおける糖尿病治療に用いられる処方薬の市場規模を、メーカーレベルで算定し、米ドルで表示している。主要な薬局チャネルを通じて供給されるインスリン療法および非インスリン系抗糖尿病薬を含む。
対象範囲外:糖尿病治療機器、検査用品、および純粋な病院処置費用は市場規模から除外されている。
セグメンテーション概要
- 薬剤クラス別
- インスリン類
- 基礎/長時間作用型
- ボーラス/速効型
- 従来型ヒトインスリン
- バイオシミラーインスリン
- 経口抗糖尿病薬
- ビグアナイド系
- アルファグルコシダーゼ阻害薬
- ドーパミンD2受容体作動薬
- SGLT-2阻害薬
- DPP-4阻害薬
- スルホニル尿素系
- メグリチニド系
- 非インスリン注射薬
- GLP-1受容体作動薬
- アミリンアナログ
- 配合薬
- インスリン配合薬
- 経口配合薬
- インスリン類
- 投与経路別
- 皮下投与
- 経口投与
- 静脈内投与
- 糖尿病の種類別
- 1型
- 2型
- 流通チャネル別
- 病院薬局
- 小売薬局
- 電子商取引/オンライン薬局
- 患者年齢層別
- 18歳以下
- 19~64歳
- 65歳以上
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を設定し、想定がエジプトにおける糖尿病治療の実施方法と一致することを確認するために用いられた。診断済み患者層、治療の進行、およびインスリンと経口薬の一般的な使用状況を理解するため、公衆衛生統計および治療ガイダンスを検討した。
使用した情報源には、WHOの糖尿病プロファイル、国際糖尿病連合の国別指標、世界銀行の人口・マクロ経済統計、利用可能な場合は国民健康保険および省庁の公表資料、ならびに登録・価格規則に関するエジプト医薬品庁の発表など、公的および公式な資料が含まれる。また、糖尿病の有病率および処方パターンに関する非有料の学術論文、ならびに製品構成および収益動向の裏付けとして企業の開示資料や投資家向け資料も確認した。必要に応じて、企業財務データおよび特許データベースの有料サブスクリプションを用いて、製品動向やパイプライン情報を照合した。これらの例は網羅的ではなく、データ収集、検証、および明確化のために他の公開情報源も使用された。
一次インタビューおよび調査
一次調査は、公開データでは把握しにくい部分、主に実際の治療薬構成、チャネル別の比率、および小売・病院それぞれにおける価格設定の実態を検証することに重点を置いた。臨床医、薬剤師、流通業者、その他の現地市場参加者と意見交換を行い、その意見を踏まえてエジプトにおける新規薬剤クラスの採用状況およびレジメン間の切り替え速度を確認した。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:34% | 経営幹部(CXO):16% |
| ミドルティア:46% | 機能/部門責任者:26% |
| 中小プレイヤー:20% | マネージャー:58% |
市場規模算定と予測
市場規模算定は、有病率、診断率、および治療カバー率から治療対象となる糖尿病患者層を推定するトップダウン方式から始まり、それをレジメン構成に基づいて医薬品需要に変換する。その需要層は、薬剤クラスおよびチャネル別の一般的な価格帯を適用することで価値換算され、その後、時間の経過に伴う使用状況の予想される変化に応じて調整される。
モデルの妥当性を維持するため、主要クラスに関する価格×数量の抽出調査、流通業者・薬局チャネルの確認、公開情報が許す範囲でのサプライヤー収益の方向性など、選択的なボトムアップ検証が用いられている。エジプトにとって最も重要であった入力要素には、治療対象となる2型糖尿病患者数の傾向、インスリンの普及率と切り替え動向、新規経口薬クラスの普及状況、病院薬局と小売薬局間のチャネル構成、および国内の規制慣行とインフレの下での価格改定の想定される推移が含まれる。
予測は、専門家のコンセンサスに支えられたシナリオベースのトレンド構築に依拠し、その後、人口増加、診断の拡大、およびクラス別の普及速度に対する単純な回帰確認が行われた。クラス別データが不足している場合には、比較可能な治療カテゴリーからのプロキシ按分によって対応し、合計が治療患者数のロジックと整合するよう再調整された。
データ検証と更新サイクル
検証は複数の段階を経て行われ、まず患者層、レジメン構成、および患者1人あたりの支出推定値の内部整合性の確認から始まる。また、糖尿病有病率の推移、インタビューで述べられたチャネルの動向、および観察された処方パターンの変化と比較してクラス別成長率が現実的かどうかといった独立したシグナルとも出力を照合している。
大きな乖離が見つかった場合には、前提条件が見直され、関連する専門家に再度連絡を取り、何が変化したのか、その変化が一時的なものか構造的なものかを確認する。レポートは年次で更新され、重要な価格決定やアクセス政策の変更など、重大な事象が発生した場合には中間更新が行われる。納品前には、アナリストが最新のレビューを実施し、クライアントに最新の見解が提供されるようにしている。
Mordor Intelligenceによるエジプト糖尿病治療薬市場規模と他の公表推計値との比較
公表機関によって対象とする医薬品の範囲、価格基準、またはチャネルの境界が必ずしも一致しないため、エジプトにおける糖尿病治療薬の市場規模に差異が生じるのは通常のことである。通貨換算に使用する年、および定価と実勢価格のいずれを想定するかによっても、合計値に無視できない差が生じうる。
この市場における主なギャップの要因は、通常、アナログインスリンとヒトインスリンを区別しているかどうか、配合経口薬をどのように扱うか、およびオンライン薬局での販売が完全に把握されているかどうかに起因する。治療患者数の積み上げ、価格帯の更新、およびクラス構成の変化を追跡することで、Mordor Intelligenceは、広範な地域平均値ではなく、エジプトの医薬品消費パターンに即した推計値を維持している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 471.78 M (2026) | |
| 地域コンサルティング会社A | USD 1.40 B (2026) | より広範な治療薬バスケットを使用しており、隣接する糖尿病関連医療支出を組み込んでいるとみられ、より高い平均価格の想定を適用しているため、処方薬のみの需要を上回る合計値となっている。 |
| 貿易チャネルノートB | USD 0.26 B (2025) | 短期間の売上スナップショットおよび現地通貨での報告に基づいており、季節性およびチャネルカバー範囲に対する調整が限定的であるため、米ドル建てでの通年・全チャネル価値を過小評価する可能性がある。 |
総合的に見ると、この差異は主に対象範囲の境界と、価格および期間の正規化方法によって説明される。治療対象患者層から出発し、クラス構成を確認し、透明性のある価格ロジックを適用するモデルは、新たなシグナルが得られるたびに再現・更新可能な、より安定した結果を生み出す傾向がある。


レポートで回答される主要な質問
エジプト糖尿病治療薬市場の2026年における規模はどのくらいですか?
エジプト糖尿病治療薬市場規模は2026年に4億7,178万USDであり、2031年までに6億4,661万USDに成長すると予測されています。
エジプトにおけるSGLT-2阻害薬の急速な成長を牽引しているものは何ですか?
心不全入院を28%削減したことを示す国内心血管アウトカム研究と、40%低価格のジェネリック薬の参入が、SGLT-2療法の全国的な採用を加速させています。
バイオシミラーインスリンがエジプトの患者にとって重要な理由は何ですか?
Eva Pharmaなどが製造するバイオシミラーは輸入アナログより約30%低い価格設定であり、通貨関連の価格急騰を緩和し、コストに敏感なユーザーへのアクセスを拡大しています。
最も急速に拡大している流通チャネルはどれですか?
電子商取引およびオンライン薬局は、チェファアの1,000薬局ネットワークと全国宅配に支えられ、2031年までにCAGR 10.78%を記録すると予測されています。
糖尿病薬への長期的なアドヒアランスを制限する課題は何ですか?
高い自己負担コスト、漢方薬への文化的依存、およびインフォーマルセクター労働者の収入の不安定さが、全国的なアドヒアランス率を50%未満に抑えています。
最も急速に成長している患者グループはどれですか?
小児1型コホート(18歳以下)は、発症率の増加と診断カバレッジの改善により、CAGR 9.01%で上昇すると予想されています。
最終更新日:



