
ドリルビット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.5 十億米ドル |
| 市場規模 (2031) | 8.64 十億米ドル |
| Growth Rate (2026 - 2031) | 5.86 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドリルビット市場分析
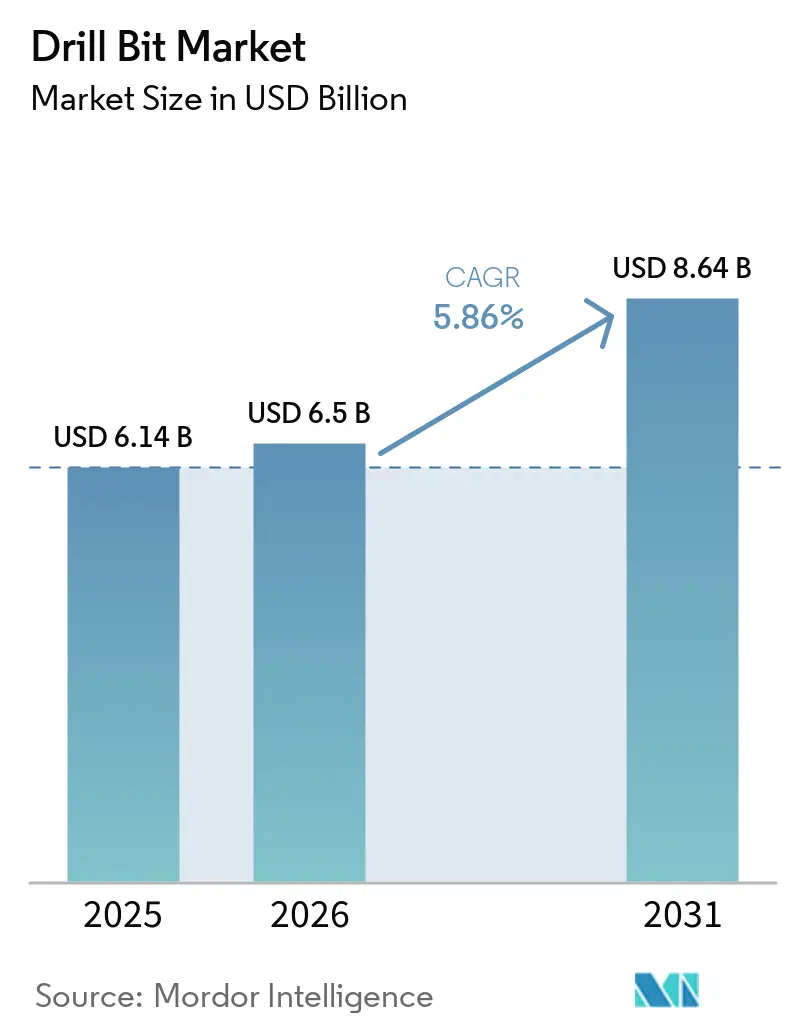
ドリルビット市場規模は2026年に65億米ドルと推計され、2025年の61億4,000万米ドルから成長し、2031年の予測値は86億4,000万米ドルで、2026年から2031年にかけて年平均成長率5.86%で拡大します。
シェール活動の活発化、深海探鉱・生産設備投資、およびポリクリスタリンダイヤモンドコンパクト(PDC)技術の急速な普及が、世界のドリルビット市場を引き続き牽引しています。AI強化型掘削自動化とデジタルツインビットモデリングを中心とした技術的マイルストーンが、坑井サイクルを短縮しフィートあたりのコストを低減しています。また、オペレーターは極限の坑底環境に耐えられるビットを優先しており、この傾向は地熱井および天然水素井の増加に伴い世界のドリルビット市場を後押ししています。合成ダイヤモンドおよびクリティカルメタルに関するサプライチェーンの警戒は依然として重要ですが、陸上および海洋における持続的な需要が安定した成長見通しを支えています。
主要レポートポイント
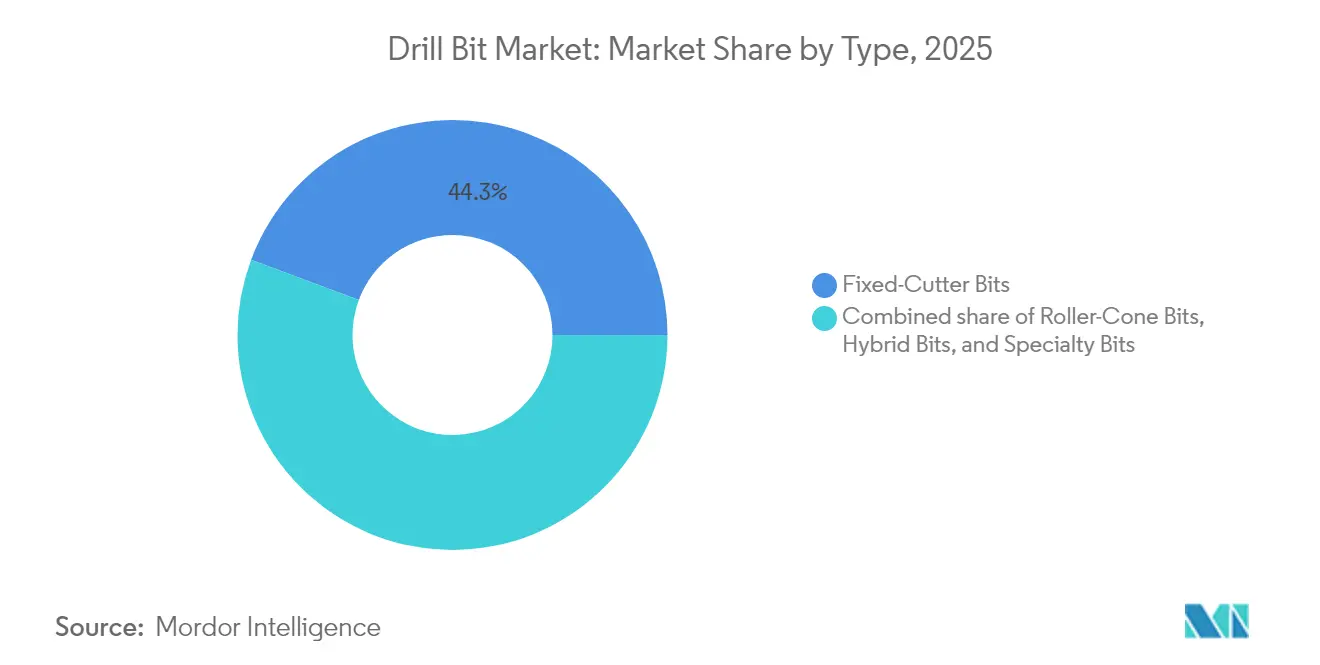
- タイプ別では、固定カッタービットが2025年の世界ドリルビット市場において44.30%のシェアを占め、一方ハイブリッドビットは2031年にかけて年平均成長率8.25%で拡大すると予測されています。
- 設置場所別では、陸上掘削が2025年の世界ドリルビット市場規模の71.80%を占め、一方海洋部門は2031年にかけて年平均成長率7.55%で成長する見込みです。
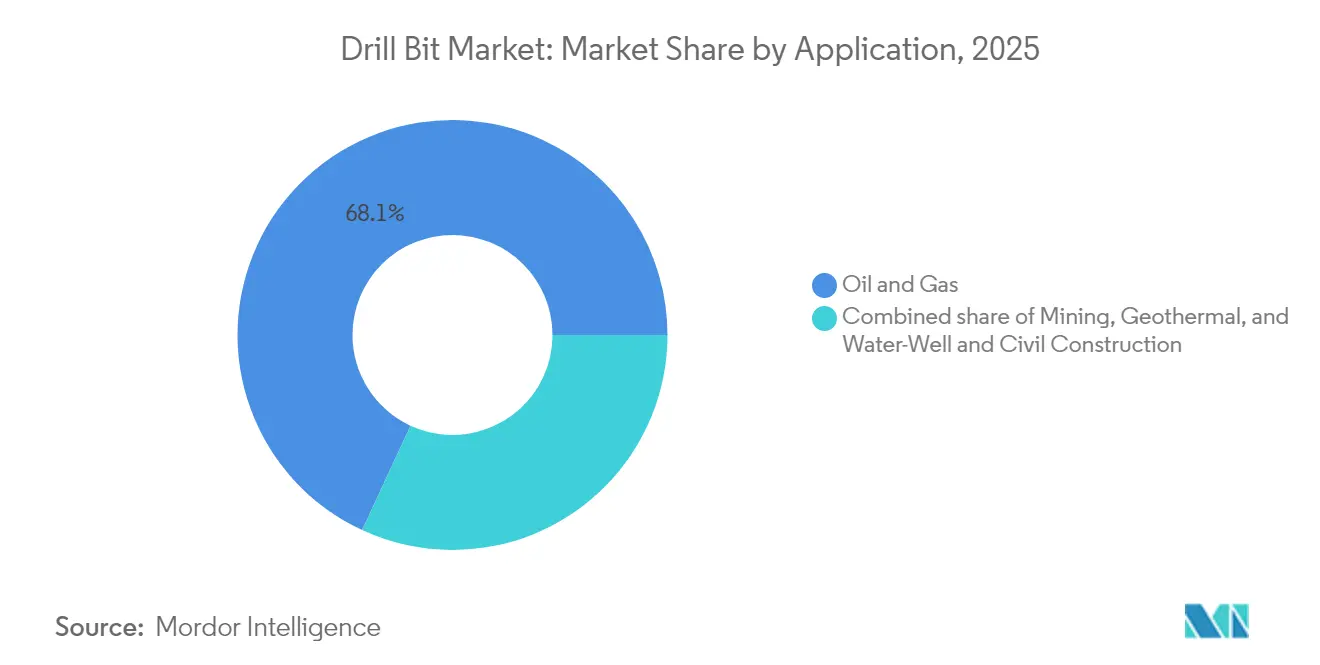
- 用途別では、石油・ガスが2025年の世界ドリルビット市場シェアの68.10%を占め、地熱掘削は2031年にかけて年平均成長率8.95%で拡大する見通しです。
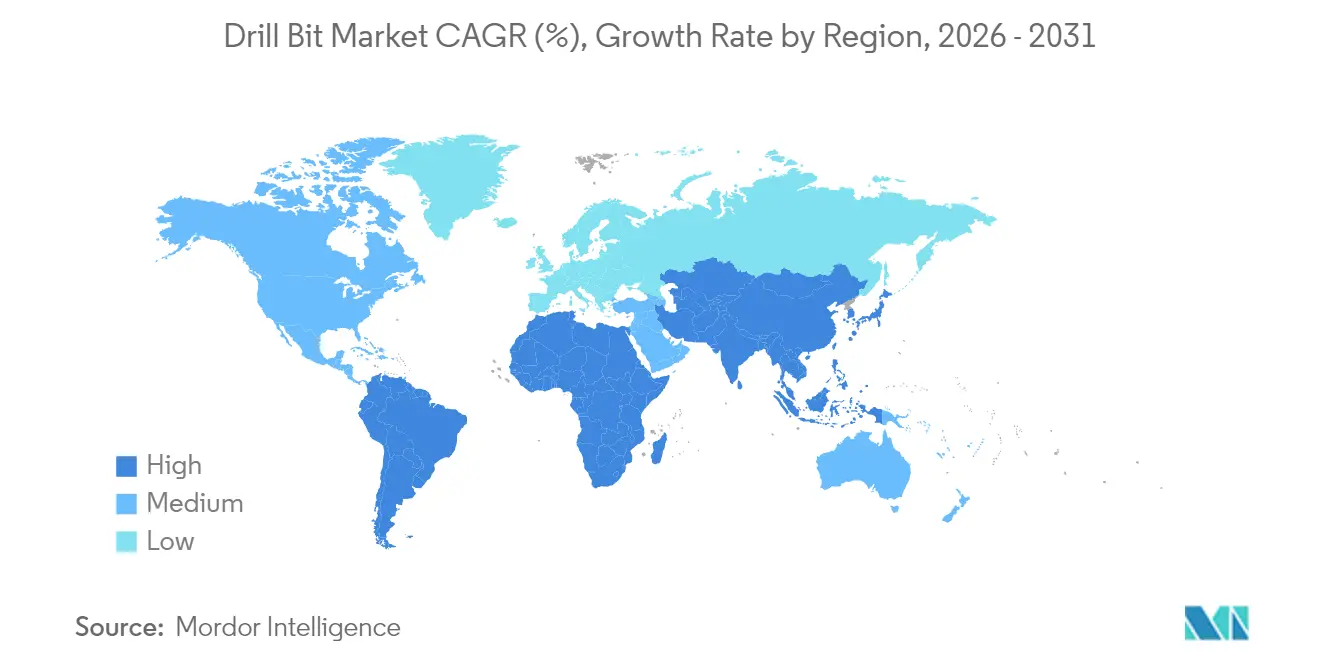
- 地域別では、北米が2025年に36.40%の売上シェアでトップとなり、アジア太平洋地域は2031年にかけて年平均成長率7.65%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のドリルビット市場のトレンドとインサイト
ドライバーのインパクト分析*
| ドライバー | (~)CAGR予測への影響率(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 北米におけるシェールガスの復活 | 1.20% | 北米(アルゼンチンへの波及を含む) | 中期(2〜4年) |
| 深海探鉱・生産設備投資の増加 | 0.90% | 世界全体(ブラジル、メキシコ湾、西アフリカに集中) | 長期(4年以上) |
| 高いROP(掘進速度)のためのPDCビットへの急速な移行 | 1.50% | 世界全体(北米および中東が主導) | 短期(2年以内) |
| 地熱坑井掘削インセンティブ | 0.80% | 世界全体(米国、アイスランド、フィリピンで早期成果) | 長期(4年以上) |
| 天然水素探査の新興需要 | 0.30% | 世界全体(オーストラリア、フランス、コロンビアに集中) | 長期(4年以上) |
| デジタルツイン最適化ビット設計の採用 | 0.70% | 世界全体(北米および欧州が主導) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
北米におけるシェールガスの復活
米国の天然ガス生産量が2025年の7兆2,000億立方フィートから2050年までに8兆8,000億立方フィートに増加する見通しであり、シェール生産量の勢いが世界のドリルビット市場を押し上げています。[1]米国エネルギー情報局、「年次エネルギー見通し2025」、eia.gov 積極的なLNG輸出計画がリグ需要を高水準に維持しており、パーミアン盆地が米国陸上リグの60%を占めています。単一の掘削で2万フィートを超える長尺の横坑掘削が、高度なPDC設計への需要を促進しています。アルゼンチンのバカ・ムエルタ鉱区は機会の幅を広げており、2030年までに1日100万バレルを目標とし、特殊ビット調達に10億米ドル以上を配分しています。AI対応掘削プラットフォームによる生産性向上が、シェール領域における世界のドリルビット市場の見通しをさらに強化しています。
深海探鉱・生産設備投資の増加
深海向けの設備投資コミットメントは、1日当たり40万米ドルを超えるデイレートを要求するリグの稼働率を改善し、世界のドリルビット市場を拡大しています。Petrobrasは、ブラジルのプレソルト鉱区における100坑以上をカバーする8億米ドルの統合契約をSLBに発注しており、強いビット需要を裏付けています。ChevronのAnchorプロジェクトおよびWoodsideのTrionプログラムは、カッターの耐久性に高度な要求を課す2万psiの海底システムに依存しています。アンゴラのKaminhoFPSOを含む西アフリカの深海プロジェクトは、高性能ビットを必要とする低排出掘削システムを採用しています。このような技術的に複雑な坑井の継続的なパイプラインが、超高圧条件に耐えられる熱安定型PDCカッターの革新をメーカーに促しています。
高いROP(掘進速度)のためのPDCビットへの急速な移行
最新のPDCビットは従来品と比較して1.5倍の掘削速度を実現し、坑井時間を短縮して顕著なコスト削減をもたらします。[2]オイル・アンド・ガス・ジャーナル、業界がPDCビットの使用を推進し掘削を加速・コスト削減、
ogj.com 触媒不要のダイヤモンド合成プロセスが硬度と熱安定性を向上させ、研磨性の高い岩石でのツール寿命を延長しています。PDCセグメントの年間規模はすでに45億米ドルを超えており、世界のドリルビット市場のほぼ3分の1を占めています。地熱プロジェクトでは、PDCビットがローラーコーンに代わることで掘削コストが最大70%低減します。AIを活用したビット掘削分析が数週間以内に設計の反復を改良し、炭化水素および再生可能エネルギー全般でPDC技術を業界標準として強固に定着させています。
地熱坑井掘削インセンティブ
政府の政策は2050年までに地熱容量を90ギガワットに拡大することを目指しており、世界のドリルビット市場を活性化しています。[3]米国エネルギー省、「GeoVisionレポート」、energy.gov 高度地熱システム(EGS)は坑井コストを480万米ドルに削減し、掘削時間を70%短縮しました。欧州では専用の資金が投入されており、フランスだけで地熱エネルギーの普及加速に1億5,000万米ドルを提案しています。合成ダイヤモンドマトリックスを搭載したPDCビットは、硬岩の熱貯留層において従来設計を凌駕する性能を発揮します。炭素排出目標が厳しくなるにつれて、プロジェクトスポンサーは高温坑井を有利な投資手段として捉え、極限作業用ドリルビットへの持続的な需要を牽引しています。
制約要因のインパクト分析*
| 制約要因 | (~)CAGR予測への影響率(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 石油価格の変動によるリグ数の抑制 | -1.80% | 世界全体(北米シェール鉱区で最も顕著) | 短期(2年以内) |
| 環境・フレアリング規制の強化 | -0.90% | 世界全体(北米および欧州が主導) | 中期(2〜4年) |
| 合成ダイヤモンドのサプライチェーンリスク | -0.60% | 世界全体(中国依存のサプライチェーンに集中) | 中期(2〜4年) |
| 再製造ビットによる需要の食い合い | -0.40% | 世界全体(コスト重視市場への影響が最大) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油価格の変動によるリグ数の抑制
ブレント原油1バレルあたり65〜74米ドルのレンジが探鉱予算を抑制し、世界のドリルビット市場に影響を与えています。Baker Hughesのリグデータは、価格が下落トリガーを下回るたびに新規坑井プログラムが停滞することを示しています。Saudi Aramcoが2024年に20基以上のジャックアップリグを一時停止したことは、国営石油会社が低価格環境において生産能力を調整する様子を示しています。独立系生産者は特に価格感応度が高く、限界鉱区向けビットの発注を抑制しています。資本規律により価格とリグ稼働の直接的な連動は緩和されつつあるものの、商品価格の変動は依然として高仕様ツールの調達サイクルを停滞させます。
環境・フレアリング規制の強化
生産地域全体で排出基準が厳しくなっています。米国環境保護庁(EPA)はメタン排出量を80%削減することを義務付けており、掘削経済を再構築するコンプライアンスコストを課しています。[4]米国環境保護庁、「最終メタン規則2024年」、epa.gov 土地掘削許可の承認は今や廃棄ガスの削減対策に左右されており、オペレーターは電動リグと低排出ビットへの移行を促されています。中小企業は増大する報告義務への対応に苦慮しており、これが市場シェアをグリーン技術採用に必要な財務資源を持つ大手請負業者へとシフトさせています。こうした政策は、油圧最適化を排出削減ハードウェアと整合させることが求められるため、ビット選定基準に影響を与え、設計および調達の意思決定に複雑さを加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:PDCのリーダーシップが性能優位性を強化
固定カッター技術は2025年の世界ドリルビット市場において44.30%を占めました。世界の掘削距離の75〜80%をすでにPDCカッターが担っており、このクラスの世界ドリルビット市場規模を下支えしています。ローラーコーンの耐久性とダイヤモンドの速度を兼ね備えたハイブリッドビットは、単一掘削ランによるソリューションへのオペレーター需要を反映し、2031年にかけて年平均成長率8.25%で成長すると予測されています。
触媒不要のダイヤモンドボンディングにおける継続的な研究室での進展が熱耐性の限界を拡張し、かつてローラーコーンに限定されていた地層でもPDC製品の適用が可能になっています。NOVなどのメーカーはPDCイノベーションの半世紀を刻んでおり、現在はAI駆動の応力マッピングを組み込んだ設計ライフサイクルを指し示しています。その結果、世界のドリルビット市場は、カッター寿命の向上が非生産時間を削減するという好循環を享受しており、効率性と安全性を優先するオペレーターの方針を反映しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能


設置場所別:陸上の広範な需要と海洋の加速
陸上活動は2025年の世界ドリルビット市場規模の71.80%を占めました。パーミアン盆地および拡大するアジアシェール鉱区の陸上リグが、ビット需要の安定した基盤を下支えしています。世界の陸上リグ需要は2029年までに4,704基に拡大するとの予測があり、ビットサプライヤーにとっての相当規模のベースラインが維持されます。
海洋掘削は年平均成長率7.55%でより速く成長しており、ブラジル、メキシコ湾、および西アフリカの深海案件が成長を牽引しています。第6世代の多くのユニットのデイレートが40万米ドルを超えており、2万psiの圧力環境に耐えられる高性能ビットへの予算が拡大しています。中東での最近のジャックアップキャンセルにより近期需要の一部は縮小するものの、世界のドリルビット市場は長サイクルの深海油田からの恩恵を引き続き受けており、プレミアムビット技術が支持されています。
用途別:エネルギートランジションが消費構成を変える
石油・ガス用途が2025年のグローバルドリルビット市場シェアの68.10%を占めた。上流部門の設備投資(CAPEX)は、坑井経済性の最適化が可能なビットの安定的な交換需要を引き続き支えている。一方、地熱坑井に関連するグローバルドリルビット市場規模は、各国政府が気候変動対応型エネルギー源の拡大を進める中、8.95%のCAGRで拡大している。
EGS(高度地熱システム)の技術的突破により、合成ダイヤモンドPDCビットや地熱ドリルビットが優れた性能を発揮する硬岩・高温貯留層への関心が再燃している。並行して、天然水素探査や炭素回収注入坑井が新たな坑井条件を生み出しており、特殊なゲージおよびカッティング構造が求められている。こうした新興エンドユーズがグローバルドリルビット市場を多様化させ、原油価格変動への歴史的な依存度を低下させている。
注記: 個別セグメントのシェアはレポート購入時に入手可能
地域分析
北米は、先進的なシェール設計およびメキシコ湾における継続的な開発により、2025年の世界ドリルビット市場の36.40%を維持しました。AIガイド掘削により平均掘進速度が30%向上し、プレミアムビットへの投資回収が早まっています。カナダのオイルサンド活動およびメキシコのTrion超深海掘削計画が段階的な需要を加え、この地域の規模優位性を強化しています。
アジア太平洋地域は世界のドリルビット市場において最も速く成長している市場であり、2031年にかけて年平均成長率7.65%を記録する見込みです。中国が陸上リグ数をリードする一方、インドは2024年の111基から2028年までに142基へとリグ数を増やす計画があり、ビット調達パイプラインを拡大しています。2025年の海洋設備投資は、特に中国海域において3,000億米ドルを超えており、クリティカルメタルおよび合成ダイヤモンドの地域サプライチェーンを逼迫させています。
中東・アフリカは混在しつつも重要な需要をもたらしています。ADNOC Drillingは二桁の収益成長を記録していますが、サウジアラビアのリグ停止が稼働率指標を抑制しています。西アフリカの深海プロジェクトが超高圧ビットへの需要を牽引する一方、欧州の地熱イニシアチブが北海の一部の落ち込みを相殺する助けとなっています。南米のバカ・ムエルタプログラムは今十年間で最大の非在来型案件の一つを提供しており、世界のドリルビット市場のフットプリントを南米全域で拡大しています。

規制環境
オフショア石油・ガス分野において、ドリルビットおよびドリルストリングの調達は、坑井制御および機器の完全性に関する参照業界規格を組み込んだ、30 CFR Part 250に基づく米国安全環境執行局(BSEE)の要件と密接に関連している。近年の重要な基準点は、2024年10月29日に発効したBSEEの高圧高温(HPHT)機器規則であり、新たなコンプライアンス要件を導入した。アウターコンチネンタルシェルフ(OCS)での操業で使用される特定の機器および新規技術については、同規則は独立第三者(I3P)による強制的なレビューを含んでおり、HPHTドリリングプログラムのビット選定にまで及ぶ文書化および品質管理要件を強化している。
製造および品質保証の段階では、米国石油協会(API)規格が、APIモノグラムプログラムのもとでのAPI Specification 7-1を含め、ロータリードリルステム部材の主要なコンプライアンス基準として維持されている。APIは2025年3月にAPI Spec 7-1(第2版)の追補1を発行し、モノグラムプログラムの発効日は2025年9月3日となっており、サプライヤーおよびOEMは許容差、材料、QA手順を更新要件に合わせる必要がある。2026年にはBSEEもOCS操業に関する規則制定を進め、2026年2月23日に発表された提案改訂により2023年ブローアウトプリベンターシステムおよび坑井制御規則の一部を再検討するとともに、生産計測および安全関連業界規格に関する別の最終規則が2026年8月10日に発効する。これらの取り組みは、米国オフショア坑井で使用されるドリリングシステム全体にわたる許可対応標準化の必要性を一層強めるものである。
競合状況
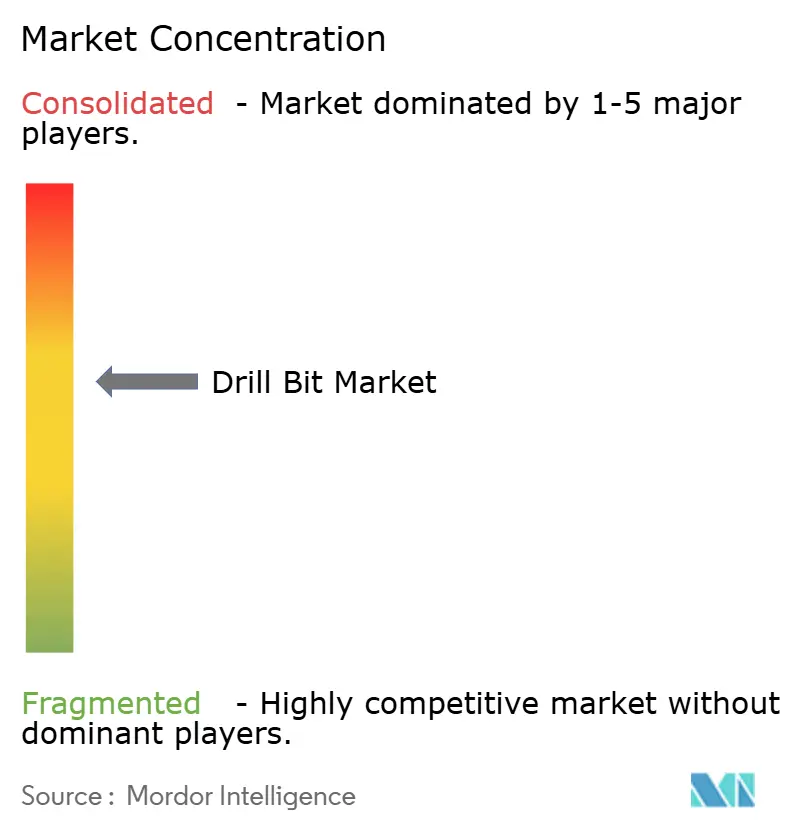
統合サービス大手と専門メーカーが世界のドリルビット市場のシェアを争っており、市場集中度は中程度です。SLBによるChampionXの78億米ドルでの買収は、地表から坑底までのポートフォリオを強化するとともに、MegaDiamondのカッター供給能力を維持します。Helmerich & PaineとKCA Deutagの合併は、フリート全体でビット仕様を標準化する陸上掘削の大型事業体を形成します。
技術差別化が依然として中心的な競争力の源泉です。デジタルツイン設計ループおよび自律ステアリングツールが製品サイクルを短縮し、強固な研究開発予算を持つ企業を優位に立てています。SLB-Nabors自動化アライアンスなどのパートナーシップは、データ分析がハードウェアと融合して坑井生産性を高める様子を示しています。
新興の競合他社はAI駆動掘削プラットフォームを活用して坑井時間を30%削減し、既存プレーヤーのコスト対価値の方程式に挑戦しています。同時に、ビットリサイクラーはコスト重視市場で注目を集めていますが、新品ビット需要を食い合うリスクを伴います。総じて、世界のドリルビット市場は材料科学の進歩と統合デジタルサービスを組み合わせたプレーヤーに報いる構造となっています。
ドリルビット業界リーダー
Schlumberger Ltd
Halliburton Co.
Baker Hughes Co.
National Oilwell Varco Inc.
Varel Energy Solutions
- *免責事項:主要選手の並び順不同

市場機会と将来展望
プレミアムかつ高耐久性のビット製品およびサービス統合型ワークフローは、性能と信頼性が総坑井コストを左右する深海および過酷環境オフショアプログラムにとって明確な機会であり続けている。2026年の契約活動はこの長期サイクルのオフショア作業への継続的なコミットメントを反映しており、TransoceanはノルウェーコンチネンタルシェルフにおいてEquinorとの間で過酷環境用セミサブマーシブルリグを用いたリグ・イヤー7年分の契約により10億米ドルを超える受注残を確保した。Halliburtonが2026年に受注したTotalEnergies運営のスリナム沖GranMorguプロジェクト向け統合ドリリング・コンプリーション契約は、新たなコンプリーション・ドリリング工場の整備を含む現地インフラ計画の予定とともに、ビット供給がデジタル、オートメーション、現地サポートを組み合わせた、より広範な坑井構築実行モデルにますます組み込まれつつあることを示している。
第二の機会分野は、コスト変動性とサプライチェーンの回復力によって推進される材料および設計の代替であり、特にタングステンへの依存度が高い場合に顕著である。2026年には米国メーカーが、2025年10月以降のタングステン価格の急騰を受けてスチールボディビットへの製品ミフト転換を報告しており、Varel Energy Solutionsは生産量の15%から20%をスチールボディ設計に移行し、Ulterra Drilling Technologiesはスチールボディ比率65%から70%へと移行している。これにより、限られた投入資源への依存を減らしながらROPと耐久性を維持できるサプライヤーにとって成長余地が生まれている。技術面では、2026年に注目されたフィールドおよびラボでの研究が、PDCカッターの耐久性向上と振動管理の改善余地を示しており、マルチリッジ3Dカッター形状や、硬質・遷移層におけるスポーリング低減とドリリング指標の改善を目的としたグレーデッドSiC-ナノダイヤモンド表面処理などが、コモディティ的なビット供給を超えた差別化を後押ししている。
最近の業界動向
- 2026年5月:Baker Hughesは、ブラジルにおける事業のためにPetrobrasとの統合坑井構築契約を延長・拡大し、Dynamus長寿命ドリルビットを含むサービスおよび実現技術を統合した。この更新は、ツール寿命と一貫性が非生産時間および総坑井コストを削減する深海型プログラムにおける、プレミアムビット性能への需要を強化するものである。
- 2026年4月:Halliburtonはドリリング自動化ポートフォリオを強化するためSekal ASを買収し、SekalのDrillTronics自動化をHalliburton LOGIXの自動化および遠隔操業と統合した。これにより、より緊密なビット運用最適化と、複雑な坑井において特に有効な、設計から現場への迅速な学習サイクルを支援する自動化実行能力が拡大する。
- 2025年5月:SLBは、掘削中に地層特性を識別しリアルタイムのドリリング判断を支援するRetina at-bitイメージング技術を発表した。ビット位置での計測および解析は、坑内条件とビット選定の間のフィードバックループを強化し、長いラテラルや不均質な地層における性能の一貫性を向上させる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、ドリルビット市場は、陸上・海上の両設定を考慮した上で、石油・ガス、鉱業、地熱、水井戸、および土木建設における掘削活動向けに販売されたドリルビットの収益を対象とし、すべての値は米ドルで報告される。
対象外の範囲:ドリルビット以外のダウンホールツール(モーター、MWD/LWDシステム、ドリルパイプなど)は除外され、ドリルビットコンポーネントのみが計上される。
セグメンテーション概要
- タイプ別
- ローラーコーンビット
- 固定カッタービット
- ハイブリッドビット
- 特殊ビット(コア、リーミング)
- 設置場所別
- 陸上
- 海洋
- 用途別
- 石油・ガス
- 鉱業
- 地熱
- 水井戸・土木建設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ノルウェー
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- エジプト
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まずデスクリサーチを実施し、市場の境界を設定し、定義を整合させ、インタビュー中に再確認できる需給指標の精査されたリストを構築する。コアとなる背景情報には、米国エネルギー情報局(EIA)の掘削活動シグナル、米国地質調査所(USGS)の鉱業統計、国際エネルギー機関(IEA)のエネルギー・地熱に関する最新情報、Baker Hughesのリグカウントリリース、および入手可能な国家地質調査機関・エネルギー省のデータなど、公情報を活用する。
その後、メーカーおよびディストリビューターのウェブサイト、年次報告書、投資家向け資料を精査し、製品ポジショニングと典型的な交換パターンを把握する。企業財務情報およびニュースの有料サブスクリプションを活用して収益の参照値と企業行動を確認し、カッター材料およびビット設計の方向性の変化についてはパテントデータベースを確認する。言及されたデスクソースは例示であり、データ収集、数値の相互確認、および前提条件の明確化のために追加の公開・有料情報源も活用する。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提条件、特にビット寿命、ローラーコーンと固定カッター設計間のミックスシフト、および地層硬度と操業強度に依存する価格推移に関するストレステストに活用される。石油・ガス、鉱業、建設分野のドリルビットサプライヤー、チャネルパートナー、エンドユーザーと対話し、単一の地域から地域別掘削サイクルを過大評価しないよう、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカ全体でインプットのバランスを取る。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):17% | アジア太平洋(APAC):44% |
| 中位層:43% | 機能・ユニットリーダー:25% | 欧州・中東・アフリカ(EMEA):37% |
| 中小規模プレイヤー:21% | マネージャー:58% | 南北アメリカ19% |
市場規模算定と予測
規模算定は、掘削・掘削活動をユースケース別のドリルビット需要プールに変換し、典型的な交換強度と平均販売価格を用いて金額に換算するトップダウンモデルを用いて構築される。掘削パターンはエンドユーズによって異なるため、石油・ガスにおける稼働リグカウントと掘削フィート数、鉱業における掘削メートル数とブラストホール活動、地熱坑井数と深度トレンド、陸上・海上の比率、ローラーコーンと固定カッター消費間の観察されたシフトなど、市場固有のインプットに依拠する。
需要プールが構築された後、サプライヤーの収益確認、出荷方向に関するチャネルフィードバック、主要ビットカテゴリーのサンプリングされた平均販売価格×数量ロジックなど、選択的なボトムアップ近似値を用いて合計を裏付ける。国またはエンドユーズの把握が困難な場合は、近隣の比較可能な市場を用いて前提条件を補完し、フォローアップコールで精緻化することで、合計値が観察可能な掘削シグナルから乖離しないようにする。予測においては、掘削設備投資の方性、コモディティ連動の活動水準、および経時的な交換率と価格に影響を与える製品ミックスの変化に関する専門家コンセンサスに裏付けられたシナリオ分析を活用する。
データ検証と更新サイクル
検証は段階的に実施され、最終値が単一のデータセットに依存しないようにする。掘削活動リリース、鉱業生産の方向性、および意味のある場合は貿易・出荷の手がかりなど、独立したシグナルと出力を比較し、それらの指標と一致しない急激な前年比の変動を確認する。
承認前に、別のアナリストが計算の整合性、単位の一貫性、および対象範囲の整合性についてモデルをレビューし、既知の事象では説明できない大きな差異が生じた場合は回答者に再連絡する。レポートは年次で更新され、掘削活動や価格に重大な変化が生じた場合は中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前確認が完了する。
Mordor Intelligenceのドリルビット市場推計と他の公表推計との比較
ドリルビットの公表市場規模は、タイトルが類似していても計上ルールがなるため、しばしば一致しない。最大の要因は通常、ドリルビットとして何が含まれるか、どのエンドユーズが計上されるか、選択された基準年、および価格が米ドルに換算される方法である。
一部の公表数値は、より広範なカッティングツールファミリーや隣接する掘削機器を同一の数値に組み込んでおり、合計を押し上げる。Mordor Intelligenceは、石油・ガス、鉱業、地熱、水井戸、および土木建設で使用されるドリルビットのみを計上し、その他のダウンホールツールおよび掘削システムは対象外とし、前提条件は活動シグナルとインタビューフィードバックに基づいて再確認される。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.50 ビリオン 米ドル(2026年) | |
| 産業データパブリッシャーA | 8.64 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、ドリルビットを超えた広範なエンドユーズおよびツールセットを反映している可能性があり、予測の選択が適用される前から合計を上方にシフトさせる。 |
| 産業調査ポータルB | 12.80 ビリオン 米ドル(2024年) | り広範な産業用ドリルビットカテゴリーおよび汎用掘削用途を含んでいると見られ、価格の構築が掘削強度および交換率の確認と結びつきが薄い可能性がある。 |
表中の差異は主に、単純な計算上の違いではなく、対象範囲とタイミングに起因する。計上対象をドリルビットのみに限定し、交換強度と平均販売価格の動向を掘削・掘削活動と一貫して保つことで、得られた値は年をまたいで追跡・再現しやすくなる。


レポートで回答される主要な質問
世界のドリルビット市場の現在の規模はどのくらいですか?
世界のドリルビット市場規模は2026年に65億米ドルと評価されています。
世界のドリルビット市場の予測成長率はどのくらいですか?
当市場は年平均成長率5.86%で拡大し、2031年までに86億4,000万米ドルに達すると予測されています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は、中国およびインドにおける掘削活動の増加に牽引され、2031年にかけて年平均成長率7.65%で成長する見込みです。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は、中国およびインドにおける掘削活動の増加に牽引され、2031年にかけて年平均成長率7.65%で成長する見込みです。
地熱掘削は将来の需要にどのような影響を与えていますか?
各種インセンティブおよび高度地熱システムが地熱坑井数を増加させており、このセグメントのドリルビット需要を年平均成長率8.95%で押し上げています。
市場拡大を抑制する可能性のある主なリスクは何ですか?
石油価格の変動、メタン排出に関するより厳しい規制、および合成ダイヤモンドのサプライチェーン制約が、サプライヤーにとっての主要な課題として残っています。
最終更新日:



