
食器洗い機市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 35.68 十億米ドル |
| 市場規模 (2031) | 42.86 十億米ドル |
| Growth Rate (2026 - 2031) | 3.74 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食器洗い機市場分析
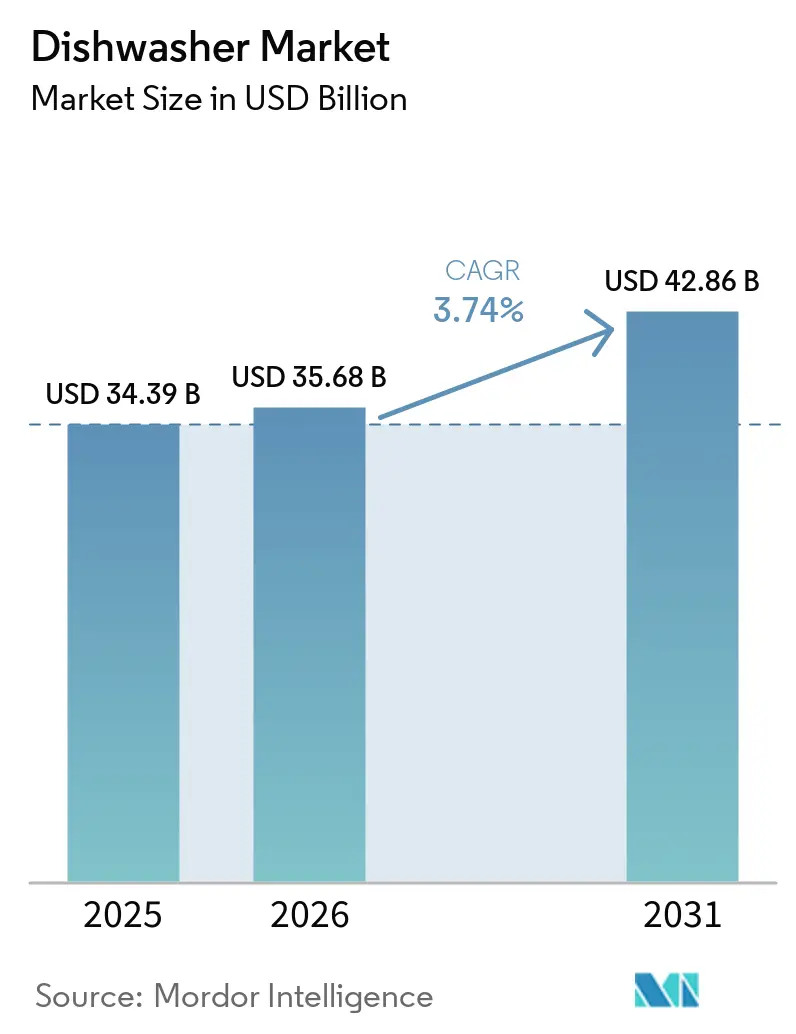
食器洗い機市場規模は2025年に340.39億米ドルであり、2026年には356.8億米ドルに達し、2031年までに428.6億米ドルに成長すると予測されており、2026年から2031年にかけて3.74%のCAGRを反映しています。主要市場におけるエネルギー効率規制とラベル制度は、エネルギーおよび水消費量の削減に向けた設計を促進し続けており、これらの規制は強化されつつあり、油圧、モーター、乾燥方式に関するR&Dを方向転換させています。スマートホームエコシステムの普及は、リモート診断、予知保全、音声制御による利便性を提供することで、食器洗い機市場をさらに後押ししています。これらの機能は家電製品の知覚価値を高め、買い替え決定を加速させます。メーカーは電子部品のスケールメリットを活用して、マージンを損なうことなく平均販売価格を段階的に引き下げ、新興地域における顧客基盤を拡大しています。
主要レポートのポイント
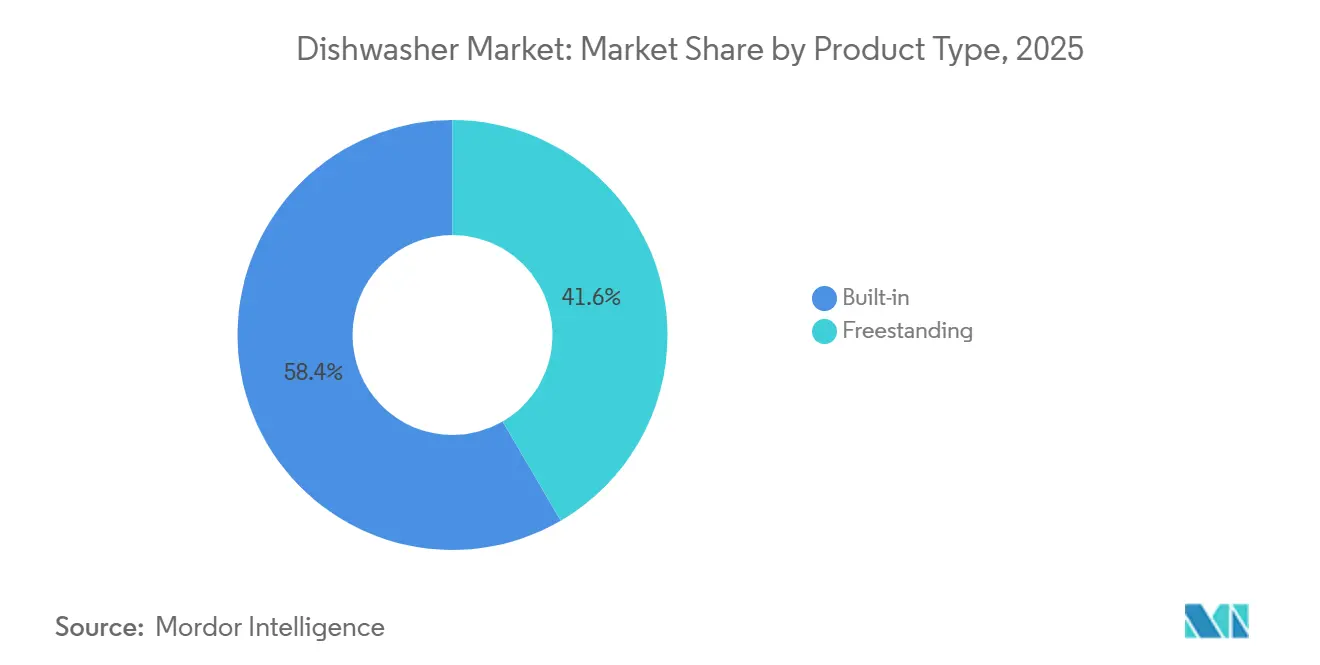
- 製品タイプ別では、ビルトイン食器洗い機が2025年の食器洗い機市場シェアの58.40%を占めてトップとなり、同セグメントは2031年にかけて5.09%のCAGRで拡大すると予測されています。
- 用途別では、住宅用セグメントが2025年の食器洗い機市場シェアの82.15%を占め、業務用セグメントは2031年にかけて6.76%のCAGRで成長すると予測されています。
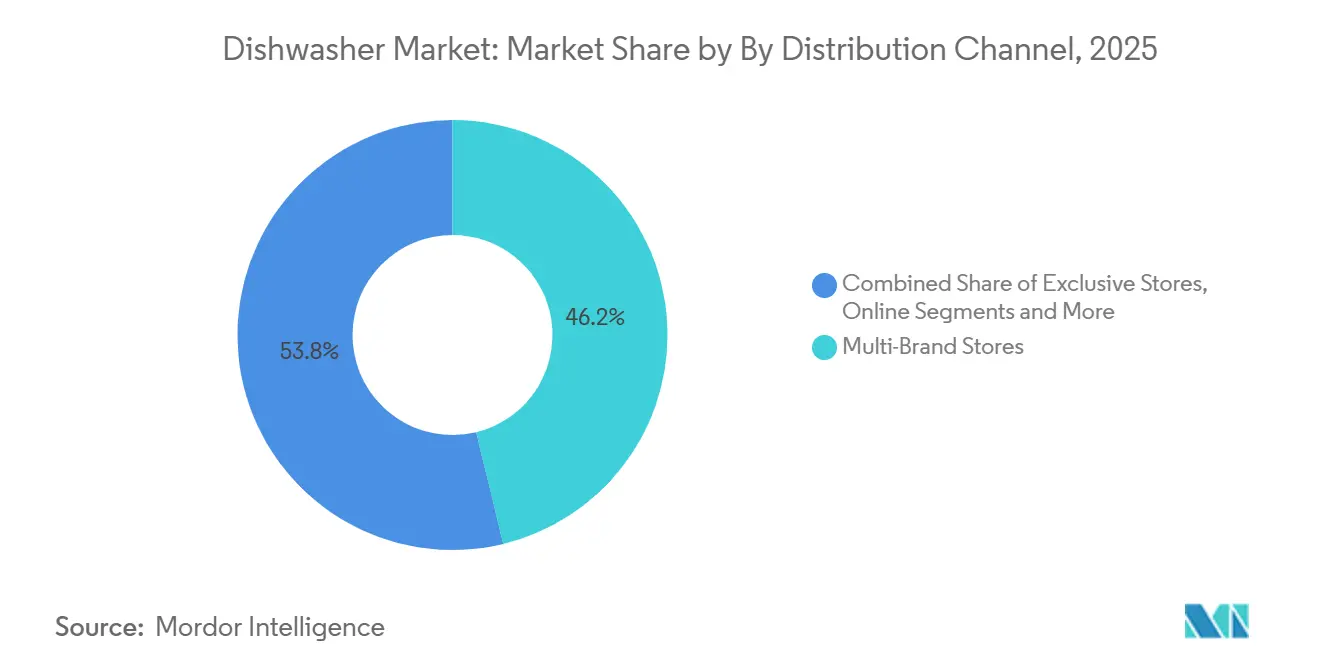
- 流通チャネル別では、マルチブランドストアが2025年のグローバル食器洗い機市場シェアの46.25%を占め、オンラインチャネルは2031年にかけて6.94%のCAGRで拡大すると予測されていす。
- 地域別では、アジア太平洋が2025年の食器洗い機市場シェアの36.20%を占め、中東・アフリカが2031年にかけて6.86%のCAGRで最も高い地域成長を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル食器洗い機市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より高いエネルギー・水効率基準に向けた規制の推進 | +0.6% | 欧州連合、北米、中国でより厳格な施行が行われるグローバル規模 | 中期(2~4年) |
| 成熟市場におけるキッチンリモデリングとビルトイン普及 | +0.5% | 北米、欧州、オーストラリア | 短期(2年以内) |
| 普及率の低い都市市場における世帯普及率の上昇 | +1.2% | アジア太平洋中核(中国、インド)、中東・アフリカへの波及 | 長期(4年以上) |
| Eコマースの活性化とオムニチャネル小売の実行 | +0.7% | 北米、欧州、都市部アジア太平洋が牽引するグローバル規模 | 短期(2年以内) |
| マイクロキッチンにおける初回購入を可能にするシンク内蔵・コンパクト形式 | +0.4% | アジア太平洋都市部(中国、日本、韓国、シンガポール) | 中期(2~4年) |
| プレミアム買い替えを促進するスマート機能 | +0.5% | 北米、西欧、都市部アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より高いエネルギー・水効率基準に向けた規制の推進
欧州連合、米国、その他の大規模市場の政策立案者はエネルギーおよび水の閾値を厳格化しており、これにより食器洗い機のエンジニアリングはより効率的な油圧、熱管理、モーターへと向かっています [1]欧州委員会、「食器洗い機のエネルギーラベルに関する委員会委任規則(EU)2019/2017」、EUR-Lex、eur-lex.europa.eu 。欧州連合エネルギーラベルや米国ENERGY STAR バージョン8.0仕様などの明確なラベル要件は、販売時点において運用コストの差異を可視化し、グローバル食器洗い機市場における多くの購買をライフサイクルパフォーマンスに優れたモデルへと誘導しています。地域ごとに異なる試験方法とコンプライアス確認への対応は、多くの場合、再設計または少なくとも再試験を必要とし、プラットフォームスケールを持たない中小ブランドのユニットあたりコストを引き上げます。今後の閾値を超えるR&Dを実施する企業は、再設計の間隔を長く保ち、規制変更の節目におけるアクセスリスクを回避できます。この規制サイクルは、コンポーネントの共通化とグローバルプラットフォームの戦略的重要性を高める一方で、食器洗い機市場における地域ルールへの適応柔軟性を維持します。
成熟市場におけるキッチンリモデリングとビルトイン普及
北米および西欧では、キッチンリノベーションにおいて統合型家電スイートが指定されることが多く、リモデル時にビルトイン食器洗い機が検討リストの上位に位置し続けています。ビルダーおよびコントラクターのエコシステムはブランド選定と価格設定に影響を与え、中高級プロジェクトで一般的なキャビネットや換気計画に適合した製品を優遇します。これらのチャネルは安定した販売量をもたらしますが、食器洗い機市場において予測可能なサプライヤーを優遇するボリュームプライシングと協調的な設置スケジュールによりマージンが圧縮される可能性があります。パネルレディユニットのリードタイムは、キャビネット調整と工事スケジュールのため、フリースタンディングユニットよりも長くなる傾向があり、計画外プロジェクト以外での初回採用を遅らせる可能性があります。多くのビルダーが食器洗い機を事前設置するため、新築住宅の建設動向も重要であり、意思決定が上流に集中し、市場においてスケールで交渉する大手ビルダーへの交渉力が集中します。
普及率の低い都市市場における世帯普及率の上昇
中国、インド、その他のアジア経済圏における都市化の追い風と可処分所得の増加は、先進地域と比較して普及率がまだ低い地域での初回購入を後押ししています。共働き世帯が増加するにつれ、食器洗い機は食器洗い機市場において、特に一線・二線都市のアーリーアダプターの間で、任意購入品から必需品へとシフトしています。古いアパートでは、標準的な家電設置に対応した専用電気回路、給湯ライン、排水基準が整備されていないため、インフラの不備が普及の妨げとなっています。デベロッパーは新築タワーマンションに食器洗い機の設置スペースを追加しており、設置の複雑さを軽減し、入居即使用可能なキッチンを求める購入者の採用率を高めています。コンパクト型や蛇口接続型のフォーマットは初期世帯の参入障壁を下げますが、その小さな容量は大家族にとってはエンドポイントではなく、ブリッジカテゴリーとなっています。
Eコマースの活性化とオムニチャネル小売の実行
より多くの消費者が大型家電をオンラインで調査・購入するようになっており、機能、エネルギーラベル、価格を比較し、チェックアウト時に配送・設置のスケジュールを追加できます。このシフトはショールームへの依存を減らし、食器洗い機市場においてホワイトグローブサービスの基準に匹敵するデジタルコンテンツ、ビジュアライゼーションツール、直販物流への投資をメーカーに促しています。マーケットプレイスはスケールを提供しますが価格を圧迫するため、スポンサードプレースメントとマージン保護のバランスを取れるブランドが有利です。フルフィルメントコストを吸収し、保証・修理のための密なサービスネットワークを維持できる大手企業が経済的に有利であり、中小ブランドはオンラインでの配送時間とサービスカバレッジのギャップに直面します。最終的な効果は、食器洗い機市場において、発見から購入までのループの短縮と、店舗から検索・メディアへのマーケティング予算の再配分です。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビルトインモデルの高い初期費用と設置の複雑さ | -0.3% | 価格に敏感なアジア太平洋、中東・アフリカ、ラテンアメリカで深刻なグローバル規模 | 短期(2年以内) |
| 文化的習慣と低い認知度がアジア太平洋・アフリカの一部での普及を制限 | -0.5% | インド、インドネシア、サハラ以南アフリカ、中東の一部 | 長期(4年以上) |
| 新興市場におけるスペース・配管・電気の改修制約 | -0.4% | 都市部アジア太平洋、中東・アフリカ、ラテンアメリカ | 中期(2~4年) |
| 飲食・宿泊・ケータリング業界におけるリース・レンタルモデルが直接購入を遅延 | -0.2% | 北米、欧州で顕著なグローバル商業セグメント | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ビルトインモデルの高い初期費用と設置の複雑さ
ビルトインモデルは通常、同等のフリースタンディングユニットよりも購入価格が高く、電気、配管、キャビネット調整のための有償設置も必要です。複数の工事を調整する必要があるため、食器洗い機市場において初回購入者にとって摩擦が生じ、タイムラインが延長される可能性があります。価格に敏感な地域や賃貸が多い市場では、製品コストと設置工事費の組み合わせにより、フリースタンディングユニットがより魅力的となります [2]世界銀行データチーム、「都市人口(総人口に占める割合)」、世界銀行、worldbank.org 。一部の国では熟練工の不足が人件費を押し上げ、待機時間を増加させています。これらのハードルは衝動買いを減らし、食器洗い機市場において多くの購買者をよりシンプルなフォーマットへと向かわせます。
アジア太平洋・アフリカの一部での普及を制限する文化的習慣と低い認知度
南アジアやアフリカの多くの家庭では手洗いが依然として主流であり、これが機械の水・エネルギー使用量に関する誤解を生んでいます。査読済み研究では、効率的な食器洗い機は一般的な手洗いよりも水とエネルギーの使用量が少ないことが示されていますが、多くの市場では認知度が限られています。食器洗い機非対応の調理器具は、多くのアイテムを依然として手洗いする必要があるため、食器洗い機市場における知覚メリットをさらに低下させます。店頭やインフルエンサーによるデモンストレーションは知識のギャップを埋めるのに役立ちますが、習慣の変化は段階的です。ラック、スプレーパターン、洗浄サイクルの地域化は、地域の食器に対する洗浄結果を改善し、グローバル食器洗い機市場における普及を加速させることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ビルトインモデルがシェアをリード、フリースタンディングユニットが市場参入を可能に
ビルトイン食器洗い機は2025年の食器洗い機市場規模の58.40%を占め、成熟市場においてリモデリングおよび新築設置が需要を支えることから、2031年にかけて5.09%のCAGRで成長すると予測されています。これらの製品は統合型キッチンデザインに適合し、食器洗い機市場において平均販売価格を引き上げるプレミアム機能を提供します。設置の複雑さは賃貸が多い価格敏感な環境での採用を制限しており、フリースタンディングフォーマットが初回購入者にとって引き続き重要な選択肢となっています。ビルダープログラムは販売量を集中させ、グローバル食器洗い機市場全体で価格とサービスレベル契約に関する交渉力を高めます。
フリースタンディングユニットは標準コンセントと給水接続のみを必要とし、当日配送とシンプルな設置を可能にするため、重要な入口として引き続き機能します。コンパクト型およびカウンタートップ型は、マイクロキッチンの制約に対応し、蛇口に接続できるため、食器洗い機市場においてキャビネット変更の必要性を低減します。パネルレディビルトインは最高価格帯を形成し、デザイナーやキャビネットメーカーとの緊密な連携を必要とします。ポータブルモデルは一時的または空間制約のある用途に対応し、食器洗い機業界においてチャネルの幅を支える安定したニッチを提供します。


用途別:住宅用が支配的、商業用セグメントのリースシフトが収益モデルを変革
住宅用は2025年の食器洗い機市場規模の82.15%を占め、主要地域の一戸建て住宅、コンドミニアム、アパートにおける大規模な設置基盤を反映しています。成熟市場における10年から12年の買い替えサイクルと省エネアップグレードの魅力が、食器洗い機市場において安定した販売量を維持しています [3]世界銀行データチーム、「都市人口(総人口に占める割合)」、世界銀行、worldbank.org 。アジアの都市部における初回購入が増分需要を加えていますが、インフラと認知度が依然として制約となっています。集合住宅デベロッパーは入居者の期待に応えるために食器洗い機を仕様に含めることが増えており、食器洗い機市場においてより多くの販売量が一括調達を通じて流れています。
業務用は、ホスピタリティおよびフードサービスにおける人手不足の状況と衛生基準への準拠を背景に、2031年にかけて6.76%のCAGRで成長すると予測されています。リースおよびサービスとしての機器パッケージはアクセスを拡大し、支払いを分散させ、メンテナンスをバンドルしますが、グローバル食器洗い機市場においてOEMまたはファイナンスパートナーに資産リスクをシフトします。高温殺菌とスループット要件がフードサービスにおける仕様を左右し、コンプライアンスが重要な場合は認定機器が価格プレミアムを持つことができます。モデルに接続監視と予知保全が追加されるにつれ、食器洗い機業界において設置基盤とともにサービス収益の機会が拡大します。
流通チャネル別:マルチブランドストアがマージン圧力に直面する中、オンラインの年平均成長率が加速
マチブランドストアは2025年の食器洗い機市場規模の46.25%を占め、専門的な販売サポート、実機展示、配送・設置のバンドルサービスによって支えられています。これらの小売業者はショールームにおける隣接カテゴリーの恩恵を受けていますが、グローバル食器洗い機市場においてコスト構造と価格マッチング行動がマージンを圧迫しています。独占SKU戦略は直接的な価格比較を減らし、より大きなサプライチェーンの複雑さを代償として店舗の経済性を維持するのに役立ちます。ビルダーおよびデザイナーチャネルは、食器洗い機市場において特にビルトインの仕様主導型販売のために販売量を集約します。
オンラインは、消費者がウェブ上での大型家電購入を信頼するようになるにつれ、透明な価格設定と設置スケジューリングに支えられ、2031年にかけて6.94%のCAGRで成長すると予測されています。直販プラットフォームはブランドがマージンを回収し販売後の体験をコントロールすることを可能にし、一方でマーケットプレイスは食器洗い機市場においてリーチのためにマージンを犠牲にします。拡張現実、エネルギーコスト計算機、配送スロット選択への投資は、店頭相談とのギャップを縮小します。フルフィルメントとアフターサポートにおけるスケールメリットはオンラインで大手企業を有利にし、食器洗い機業界において配送・サービスネットワークが密な地域でシェアを強化します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
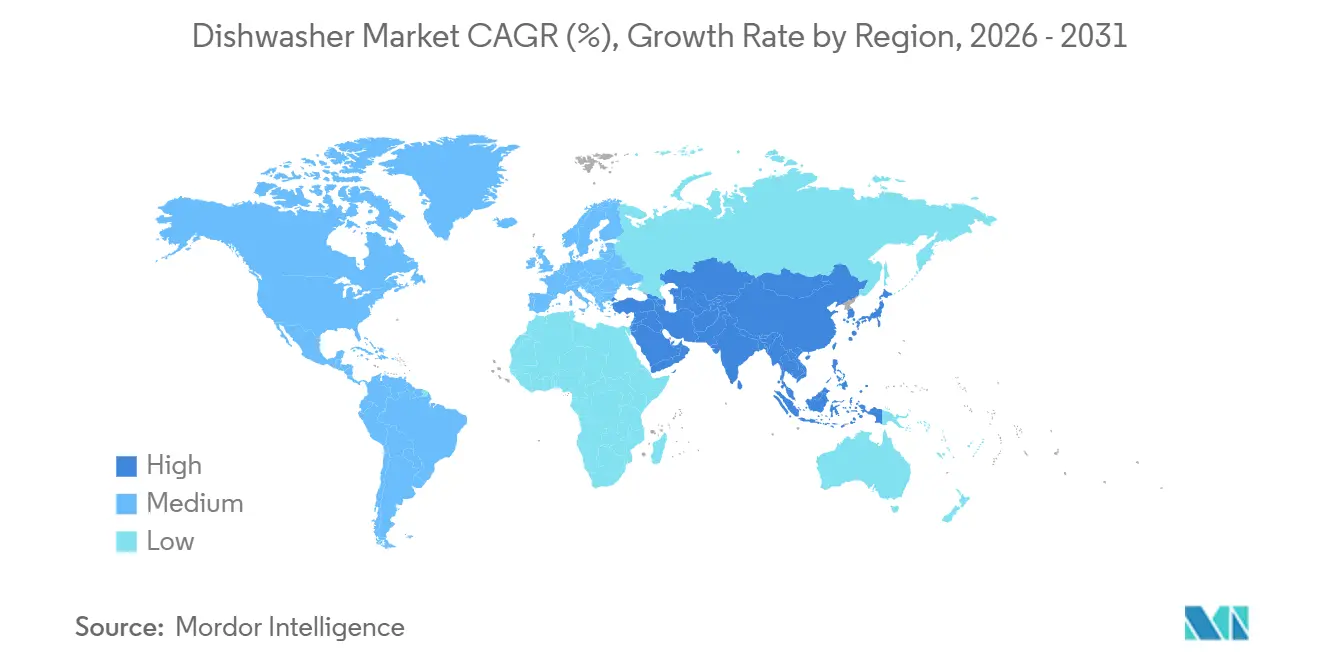
アジア太平洋は2025年の食器洗い機市場の36.20%を占め、所得の向上と小規模世帯の増加が普及を後押しする中国、日本、韓国が牽引しています。先進地域と比較して普及率は依然として低く、古い建物のインフラ不足がグローバル食器洗い機市場においてビルトインへの転換を遅らせています。地元ブランドはマイクロキッチンに適したコンパクト型やシンク一体型フォーマットをリードし、グローバルブランドは一線都市においてプレミアム機能を前面に出しています。インドのカテゴリーは認知度の低さと家事手伝いの文化的背景から初期段階にりますが、共働き世帯が食器洗い機市場において意識を変え始めています。
北米は成熟した市場動向を示しており、成長は買い替えと新築住宅建設に依存しており、最近の調査では一戸建て住宅での普及率が70%を超えています [4]米国エネルギー情報局調査チーム、「住宅エネルギー消費調査」、米国エネルギー情報局、eia.gov 。欧州はドイツ、フランス、英国などの国でビルトインが標準となっており、南欧・東欧の一部に成長余地を残して同様の軌跡をたどっています。中東・アフリカは、湾岸地域のインフラ投資、一部のアフリカ市場における中間層の拡大、家電を事前設置する都市型タワープロジェクトに支えられ、食器洗い機市場において2031年にかけて6.86%で最も速い地域成長を記録すると予測されています。南米の進展はマクロ経済の不安定性と通貨下落により変動が大きく、グローバル食器洗い機市においてメーカーの家電の手頃さと長期計画に重くのしかかっています。オセアニアはリノベーション主導のビルトイン採用と国家プログラムによる省エネへの継続的な注力を伴う成熟した買い替えパターンを示しています。

競合環境
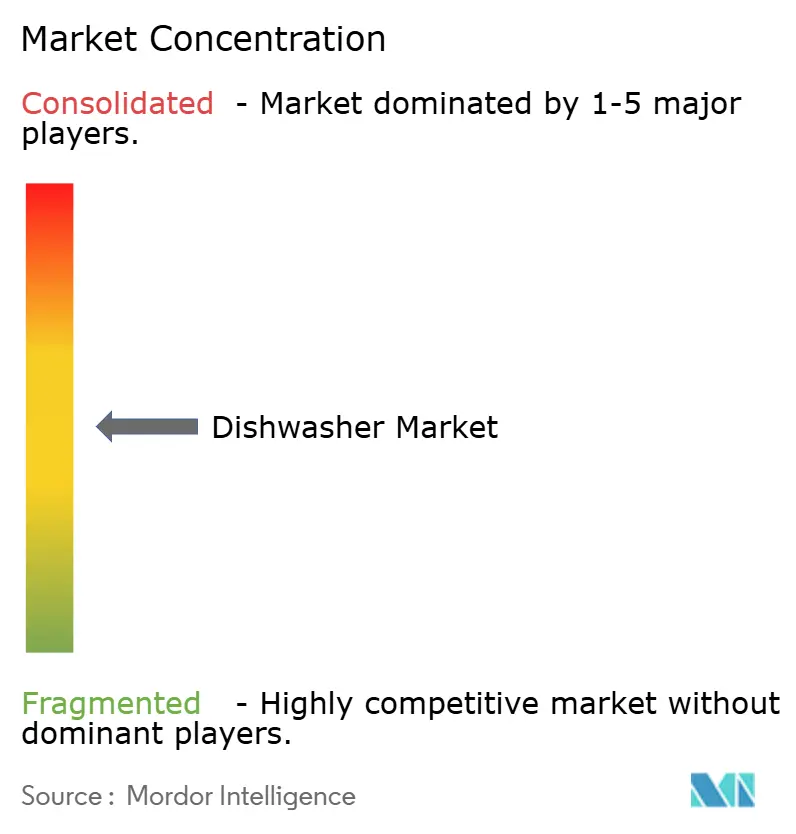
グローバル食器洗い機市場は中程度の集中度を示しており、上位5ブランドが2025年の売上の56.4%を占め、地域プレーヤーやプライベートラベルサプライヤーに相当の余地を残しています。競争は、静音性の向上、サイクルの高速化、接続機能などの機能アップグレードと、食器洗い機市場における地域生産やサプライヤー多様化などの運営上のレバーを組み合わせることでマージンを維持することに重点を置いています。大手企業はスケールメリットを得るために実現可能な範囲でコンポーネントを標準化しながら、地域の好みに合わせてコントロールパネル、ラック、洗浄サイクルをカスタマイズしています。接続診断をサービス業務に連携させる企業は、食器洗機市場において保証コストを削減し顧客満足度を向上させることができます。
コンパクトフォーマット専門企業と直販チャレンジャーは、空間を意識したデザインとソーシャルファーストマーケティングで密集した都市市場をターゲットにしていますが、サービスカバレッジと流通の深さは依然として限られています。グローバルリーダーは、食器洗い機市場においてコア販売量のビルトインに注力しながらコンパクトラインを拡充することで対応しています。2025年以降の戦略的動向には、価格のみに依存しない堅固な競争優位性の構築を目指した生産能力の拡大、サプライチェーンの垂直統合、ソフトウェア主導の製品差別化が含まれます。家電メーカーと洗剤ブランドが自動投入システムを共同開発するコラボレーションは継続的な収益創出を目指していますが、グローバル食器洗い機市場において購買者が独自カートリッジモデルに抵抗する場合があります。
最近の製品ニュースは、プレミアム層におけるスピードと接続性の役割、ならびにシェア防衛のための地域的な生産能力強を強調しています。ビルダーおよびホスピタリティ購買者は引き続き仕様に影響を与えており、メーカーが食器洗い機市場においてロードマップをコンプライアンス基準と設置要件に合わせることを促しています。今後の方向性は、オンライン販売の拡大に伴うチャネルコンフリクトを管理しながら、ハードウェアの改善とデジタルツールおよびサービスモデルを組み合わせるブランドを優遇する傾向にあります。
食器洗い機産業のリーダー企業
BSH Hausgeräte GmbH(ボッシュ・シーメンス)
Whirlpool Corporation
Electrolux AB
Haier Smart Home Co.
Midea Group
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2025年1月:BSH Hausgeräteは、ドイツのナウエンにある製造施設に1億5,000万ユーロ(USD 1億6,500万)を投資し、ヒートポンプ乾燥技術を搭載したビルトイン食器洗い機の生産を拡大し、2026年第4四半期までに生産能力を20%増加させることを発表しました。この拡張は、2027年に発効する欧州連合の更新されたエコデザイン規制に準拠したエネルギー効率の高いモデルへの需要の高まりに対応するものであり、競合他社に先駆けてより厳格な水・電力消費閾値を満たすBSHのポジションを確立します。
- 2025年12月:Whirlpool Corporationは、スプレーアームアセンブリとポンプモーターへのアクセスを確保するため、トルコの家電部品サプライヤーの35%株式をUSD 4,800万で取得する買収を完了しました。この投資はウォールプールの欧州におけるサプライチェーンを垂直統合し、関税の変動にさらされるアジアからの輸入への依存を低減する、貿易政策の不確実性に対する戦略的ヘッジです。
- 2025年11月:LGエレクトロニクスは、AI搭載サイクル最適化、スマートフォンアプリによるリモート診断、LGスマートホームプラットフォームとの統合を特徴とするThinQ対応食器洗い機ラインを韓国と日本で発売しました。プレミアムモデルはベースラインユニットより18~22%高い価格設定で、接続性を求める買い替え購入者をターゲットとしており、同社のデータによると、予知保全アラートにより早期採用者のサービスコール数が15%減少しています。
- 2025年10月:Haier Smart Homeは中国の合肥に年間生産能力250万台の12万平方メートルの食器洗い機製造工場を開設しました。この施設は自動組立ラインとIoT対応品質管理システムを組み込み、単位生産コストを推定8~10%削減し、ミデアおよび地元競合他社に対して中国の急成長する中間層セグメントでのシェアを守るハイアールの戦略を支援します。


グローバル食器洗い機市場レポートの調査範囲
食器洗い機は、食器に熱水を噴射して汚れを除去することで食器類やカトラリーを洗浄する機能を果たす機械装置です。手動洗浄者を雇用するための費用の増加が、住宅および商業の様々なセクターにわたって自動食器洗い機の設置に向けた消費者の傾向を促進する主要な要因です。
グローバル食器洗い機市場レポートは、製品タイプ(フリースタンディングおよびビルトイン)、用途(住宅用および商業用)、流通チャネル(マルチブランドストア、専売店、オンライン、その他の流通チャネル)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)によって区分されています。市場予測はUSD建ての金額ベースで提供されています。
| フリースタンディング |
| ビルトイン |
| 住宅用 |
| 商業用 |
| マルチブランドストア |
| 専売店 |
| オンライン |
| その他の流通チャネル |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | フリースタンディング | |
| ビルトイン | ||
| 用途別 | 住宅用 | |
| 商業用 | ||
| 流通チャネル別 | マルチブランドストア | |
| 専売店 | ||
| オンライン | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
グローバル食器洗い機市場の規模はどのくらいで、2031年に向けてどのくらいの速さで成長していますか?
グローバル食器洗い機市場規模は、2025年のUSD 343億9,000万から2026年にはUSD 356億8,000万に増加し、2031年までにUSD 428億6,000万に達する見込みで、2026年から2031年にかけて年平均成長率3.74%となっています。
どの製品タイプがリードし、どのチャネルが最も速く成長していますか?
ビルトインモデルが2025年に58.40%のシェアでトップとなり、オンラインチャネルは2031年まで年平均成長率6.94%で成長すると予測されています。
2031年まで最も拡大する用途はどれですか?
住宅用が2025年に82.15%で支配的でしたが、商業用は事業者が人手不足と衛生要件に対応するため、年平均成長率6.76%でより速く成長すると予測されています。
今後5年間の成長とスケールにとって最も重要な地域はどこですか?
アジア太平洋が2025年に36.20%を占め最大の基盤を提供しており、中東・アフリカは2031年まで年平均成長率6.86%で成長すると予測されています。
現在、製品開発を形成している機能と基準は何ですか?
欧州連合エコデザインやENERGYSTARバージョン8.0などの効率規制とラベル、さらに接続型診断と自動投入がデザインと買い替えサイクルを形成しています。
主要ブランド間の競争はどの程度集中していますか?
上位5社が2025年のグローバル売上高の56.4%を支配しており、これは中程度に集中した競合環境を示しています。
最終更新日:


