
バーレーン建設市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
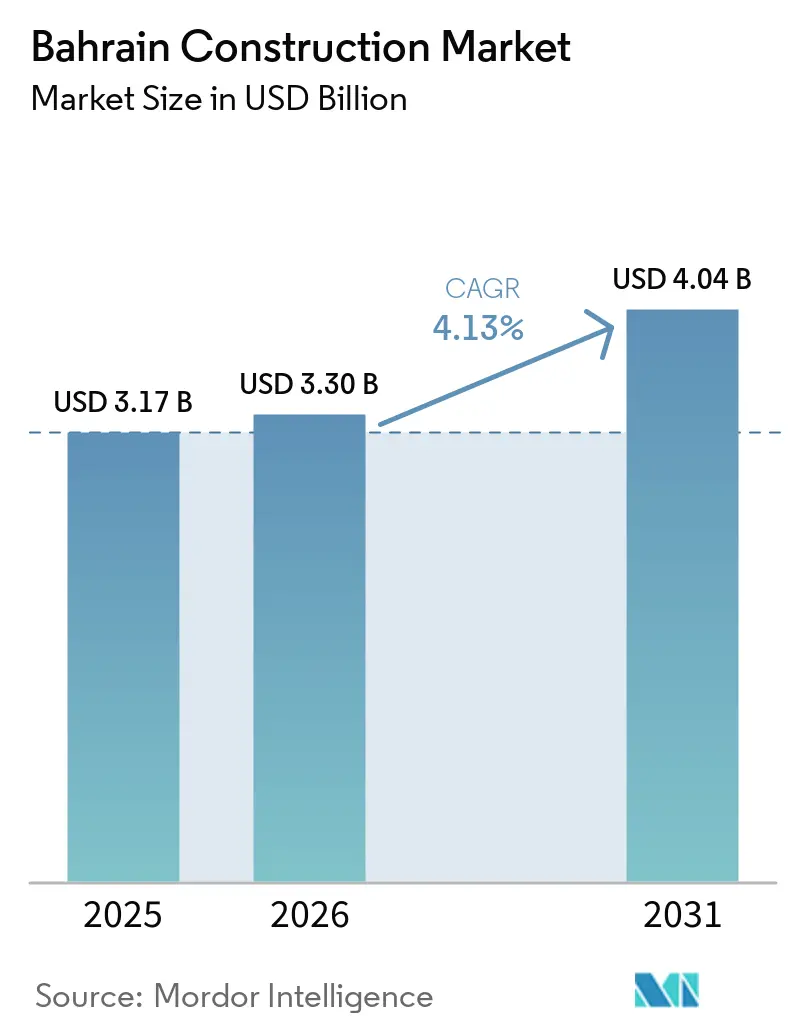
| 基準年の市場規模 (2025) | 3.17 十億米ドル |
| 市場規模 (2026) | 3.30 十億米ドル |
| 市場規模 (2031) | 4.04 十億米ドル |
| 成長率 (2026 - 2031) | 4.13 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバーレーン建設市場分析
バーレーン建設市場規模は、2025年の31億7,000万米ドルから2026年には33億米ドルへ成長し、2026年~2031年のCAGR 4.13%で2031年までに40億4,000万米ドルに達すると予測される。この安定した拡大は、財政規律を維持しながら大型インフラ回廊に官民資本を投入するビジョン2030に支えられている。20億米ドル規模の地下鉄システム、35億米ドル規模のキング・ハマド・コーズウェー、および総額300億米ドルの複数年インフラパイプラインに向けた政府支出が、資材コストおよび熟練労働者不足が請負業者の利益率を圧迫する中においても受注残を健全に維持している。グリーンビルディング義務化、モジュラー建設のパイロット事業、デジタルツインの展開は、技術導入が概念実証から主流への適用段階へ移行しつつあることを示している。こうした変化は、バーレーン建設市場を高度なプロジェクト納入手法の地域的試験の場として位置づけ、海外の請負業者にGCC全域への参入機会を提供している。
レポートの主要な知見
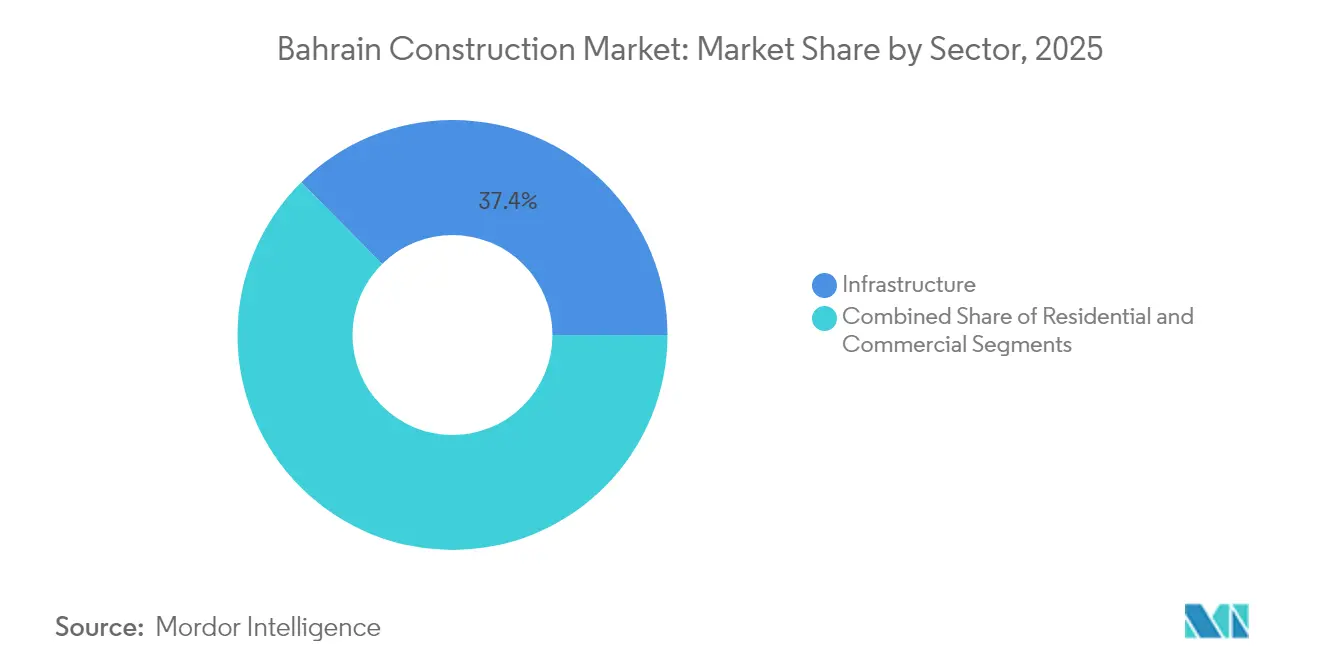
- セクター別では、インフラが2025年のバーレーン建設市場シェアの37.42%を占めてリードし、住宅プロジェクトは2031年にかけてCAGR 5.98%と最も高い成長率を記録すると予測される。
- 建設タイプ別では、新築工事が2025年のバーレーン建設市場の59.88%を占め、リノベーションは同期間においてCAGR 5.12%で拡大すると予測される。
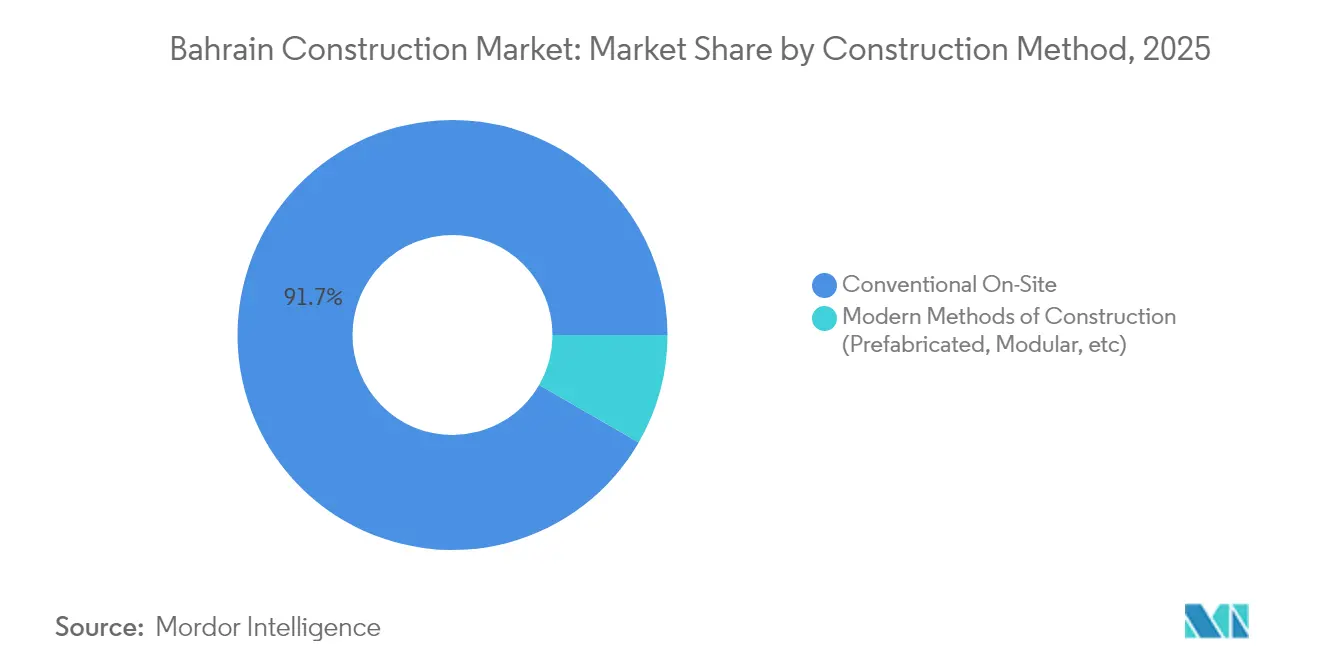
- 建設工法別では、従来型現場施工技術が2025年の収益の91.67%を占め、プレファブリケーションおよびモジュラー工法は2031年にかけてCAGR 6.52%で拡大している。
- 投資源別では、公共資金が2025年の支出の67.05%を確保したが、PPP規制の成熟化に伴い民間部門の資金流入はCAGR 5.79%で増加している。
- 地域別では、マナーマが2025年の活動の34.10%を占め、ムハッラクはCAGR 5.72%で2031年にかけて最も急速な拡大が見込まれる。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
バーレーン建設市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| インフラへの投資増加 | +1.2% | 全国規模、マナーマおよびムハッラクに集中 | 長期(4年以上) |
| ビジョン2030における住宅需要 | +1.0% | 全国規模、北部県に重点 | 長期(4年以上) |
| グリーンビルディングへの注力 | +0.8% | 全国規模、商業地区での早期導入 | 中期(2年~4年) |
| バーレーン地下鉄PPPパイプライン | +0.6% | マナーマ・ムハッラク回廊 | 中期(2年~4年) |
| 外国人向け自由保有法の自由化 | +0.4% | 指定投資ゾーン | 短期(2年以内) |
| デジタルツイン導入によるプロジェクト遅延削減 | +0.2% | 全国の主要インフラプロジェクト | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
インフラへの投資増加
2030年までに充当される300 ビリオン 米ドル規模のポートフォリオが、バーレーンをメンテナンス中心の建設国からネットワーク中心型経済へと変革しつつあります。20 ビリオン 米ドル規模の地下鉄および70 ビリオン 米ドル規模のBAPCO製油所アップグレードといった旗艦プロジェクトは、長期PPP(官民連携)コンセッションがいかにグローバルな建設業者を動員しつつ財政を保護できるかを示しています。建設補助金、ソブリン保証、および簡素化された入札規則により、ファイナンシャルクローズが短縮され、入札量が高水準に維持されています。流では、この急増が鉄鋼製造、鉄道システム、および専門エンジニアリングへの需要を押し上げ、バーレーン建設市場全体に乗数効果をもたらしています。交通、エネルギー、デジタルグリッドが連動して進展する中、インフラ投資はバーレーン交通インフラ建設業界を強化しており、今後10年間にわたり新規契約受注の根幹であり続けるでしょう。
ビジョン2030における住宅需要
政府は人口が230万人に向けて増加し、補助住宅の待機リストが慢性的な問題となっている状況に対応すべく、2030年までに4万戸の新規住宅を供給する計画である。計画中の地下鉄駅周辺の混合所得型マスタープランは、土地利用効率を向上させ、交通指向型成長を促進する。Al Madina Al ShamaliyaのようなPPP資金を活用したコミュニティは、予算を圧迫せずに民間資本が社会的目標を達成できることを示している。自由化された外国人所有規制は長期在住の外国人への需要を拡大し、購入者層を広げている。これらの要因がバーレーン建設市場における住宅セクターの比率を高め、景気循環に左右される商業ビル依存から収益を多様化させている。
グリーンビルディングへの注力
LEEDに準拠した義務的ガイドラインが全ての公共プロジェクトに適用されるようになり、持続可能性はニッチな付加要素から基本仕様へと変わった。デベロッパーは、特に環境・社会・ガバナンス(ESG)義務を持つ多国籍企業からの高いテナント需要と低いライフサイクルエネルギーコストに対して、高い初期費用を比較検討している。太陽光発電(PV)の統合、節水器具、およびリサイクル骨材は設計仕様書の標準条項となりつつある。ファストトラック許可や水道光熱費の減額といった財政的優遇措置がさらに導入を加速させている。その結果、バーレーン建設市場は、低炭素設計を専門とする設備機器サプライヤーやコンサルタントを引き付けるグリーン認証セグメントを形成しつつある[1]地方自治体省、「国家グリーンビルディングガイドライン」、municipality.gov.bh。
バーレーン地下鉄PPPパイプライン
設計・建設・資金調達・運営・維持管理を網羅する35年間の譲渡契約は、GCCにおけるリスク配分の新たな基準を打ち立てた。自動運転列車、高架橋、および統合発券システムは専門的な知見を必要とし、土木工事と鉄道車両技術を組み合わせたコンソーシアムが優位となる。円滑な納入は道路渋滞を緩和し、駅ノード周辺に新たな不動産クラスターを形成する。車両基地、公益施設、および交通指向型開発向けのスピンオフ契約が請負業者にさらなる収益機会を提供する。したがって、地下鉄はモビリティ向上と建設成長を結びつけ、バーレーン建設市場の勢いを強化している。
制約要因影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 建設資材コストの高騰 | -0.9% | 全国規模、大型プロジェクトへの深刻な影響 | 短期(2年以内) |
| 熟練労働者不足 | -0.7% | 全国規模、特に専門技術職に影響 | 中期(2年~4年) |
| 公的債務増大による資本支出の制限 | -0.5% | 全国規模の政府プロジェクト | 長期(4年以上) |
| 中小企業(SME)請負業者におけるBIM(ビルディング・インフォメーション・モデリング)導入の遅れ | -0.3% | 全国規模、中小規模の請負業者に集中 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
建設資材コストの高騰
世界的な鉄鋼およびセメント価格の変動が入札価格を最大20%押し上げ、請負業者の利益率を侵食し、固定価格契約の再交渉を促している。バーレーンが輸入に大きく依存していることは、国内アルミニウム製錬能力があるにもかかわらず、為替変動および輸送費の変動を増幅させている。リスクをヘッジするため、建設業者はエスカレーション条項、一括購買プール、および早期調達戦略を採用している。当局は主要資材の通関手続きを緩和したが、価格の不確実性は依然として中小企業が大型案件への入札を敬遠させている。価格変動が続けば、バーレーン建設市場ではコスト曲線が安定するまでプロジェクトが延期される可能性がある。
熟練労働者不足
バーレーン人雇用優先化(バーレーン化)割当制度が外国人労働者を70%に制限しており、大型プロジェクトが本格化する中で経験豊富な技術者へのアクセスが厳しくなっている。国内の訓練制度はクレーンオペレーター、溶接工、および機械・電気・配管(MEP)技術者を十分に輩出できておらず、請負業者は海外からより高コストの専門家を採用せざるを得ない。強制的な退職一時金制度が給与費用を増加させ、予算をさらに圧迫している。企業はサイトワークフローのデジタル化とモジュラー工法のパイロット導入で労働集約度を削減することで対応している。建設技能に向けた職業訓練プログラムへの転換が進まなければ、バーレーン建設市場は工期遅延と納入リスクの増大に直面する可能性がある[2]労働市場規制機関、「外国人労働力統計2024」、lmra.bh。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:インフラが首位を維持する中、住宅が加速
インフラは2025年のバーレーン建設市場収益の37.42%を占め、同王国の主要成長エンジンとしての地位を確固たるものにした。住宅セグメントは規模が小さいものの、社会住宅割当と外国人需要に支えられ、2031年にかけてCAGR 5.98%を記録すると予測される。地下鉄やキング・ハマド・コーズウェーなどの大型連結プロジェクトが受注残を支配し、重土木専門業者への調達を牽引している。一方、商業・産業プロジェクトは金融地区や自由貿易ゾーン周辺に集積し、石油依存からの多様化を支えている。ビジョン2030の混合融資モデルは財政上限の下でも旺盛なパイプラインを維持している。
マナーマ湾のデベロッパーはプレミアムリース確保のため複合用途タワーとグリーンビルディング認証を組み合わせており、産業系プレイヤーは物流連携を活用するためハリーファ・ビン・サルマン港周辺に集積している。住宅フロントでは、バンドル型PPPがオフバランスシートのソリューションを提供し、予算規則に適合している。こうしたダイナミクスにより、コア土木工事と垂直建設の双方がバーレーン建設市場に有意義に貢献することが確保されている。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


建設タイプ別:新築の優位性と高まるリノベーション需要
新規開発が2025年の売上高の59.88%を占め、同王国の拡張フェーズを反映している。しかし、老朽化したストックが法規制の更新やエネルギー効率改修に直面する中、リノベーションはCAGR 5.12%で成長している。建設許可データによれば、2025年第1四半期に2,600件超の承認が発行され、持続的な勢いが示されている。低金利改修ローンや迅速なグリーン認証経路を提供する政府スキームが所有者の近代化を促している。請負業者にとって、改修工事は大型グリーンフィールド受注の間のキャッシュフロー平準化を提供する。
デジタルツインモデルは改修パッケージの調査サイクルを短縮しコスト予測を改善する能力であり、現在メガプロジェクトから中層集合住宅へと移行している。この混合型作業量はバーレーン建設市場全体の収益源を広げ、MEPアップグレード、外壁再被覆、および構造補強に特化した専門下請け業者の成長を支えている。
建設工法別:従来型技術が依然主流だがモジュラー工法が台頭
従来型現場施工が2025年の価値の91.67%を占め、根付いた請負業者慣行と規制上の親しみやすさを反映している。しかし、プレファブリケーションおよびモジュラーシステムは労働力不足と工期短縮に牽引され、CAGR 6.52%を記録している。手頃な価格の住宅PPPにおける早期採用者は15%の納入迅速化と手直し削減を報告しており、ビジネスケースを強化している。高架地下鉄回廊や空港拡張もスピードと安全性の優位性からモジュラー鉄骨組立を活用している。
政府機関は社会住宅パイロット向けに工場検査済みコンポーネントを試験導入しており、工業化建設への公式支持を示している。サプライチェーンが成熟し設計基準が適応するにつれて、モジュラー工法の普及が拡大し、バーレーン建設市場内の納入オプションが多様化すると見込まれる。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
投資源別:公共資金がリードするが民間資本が追い上げ
政府支出が2025年の契約の67.05%を占め、輸送、住宅、エネルギーインフラへの政府支援を反映している。100%外国人所有規制と簡素化されたライセンスにより可能となった民間資金流入は、CAGR 5.79%で拡大している。米国パートナーと発表された170億米ドルの投資パッケージは、バーレーンのプロジェクトへの海外からの旺盛な関心を示している。商業的地主も地域最高水準の7%グロス賃貸利回りを活用してオフィスおよびホスピタリティ建設に資金を投じている。
PPPフレームワークは建設リスクを民間コンソーシアムに配分しつつ、利用可能性に基づくリターンを提供する。この仕組みはLNG端末でその有効性が実証済みであり、地下鉄にも複製されている。これらのモデルは資金調達チャンネルを多様化し、財政依存を低減することで、機関投資家へのバーレーン建設市場の魅力を高めている。
地域分析
マナーマは2025年の支出の34.10%を維持し、金融の中枢としての役割および幹線道路と公共空間の継続的なアップグレードに支えられた。1億742万米ドル規模のアル・ファテフ・ハイウェイ拡張や世界水泳センターなどのプロジェクトは、同都市が多様なセクターの資本を引き付ける能力を示している。バーレーン湾周辺での高層建築承認は、プライム土地の希少性が需要を縦型複合用途フォーマットへと誘導していることを示している。規制機関は地下鉄駅エリアに関連する開発の許可をファストトラック処理しており、交通回廊と不動産価値向上を連動させ、首都のバーレーン建設市場を維持している。
ムハッラクは規模は小さいものの、空港隣接の物流パークと第1フェーズの地下鉄駅に牽引され、2031年にかけてCAGR 5.72%を記録すると予測される。住宅スキームは航空・観光業従事者の未充足需要の取り込みを目指し、ウォーターフロント沿いの商業用地は中小企業テナントに対応している。高い容積率を定めた交通指向型地区を指定する市議会のゾーニング改正が土地取引を促進し、マスターデベロッパーを引き付けている。この勢いはムハッラクをバーレーン建設市場の中で最も成長が速い地域として位置づけている。
北部回廊の外側では、南部および中部の各県が産業団地、石油化学拡張、および新規社会住宅クラスターを擁している。都市計画・開発局(UPDA)の土地利用マップは住宅用地面積を11.92%、自然保護区を33.14%と示しており、成長と保全のバランスという課題を浮き彫りにしている。Al Madina Al Shamaliyaにおける官民住宅は人口拡大を過密な北部から分散させ、インフラ負荷を軽減している。これらの地域戦略が全国にわたり建設機会を分散させ、バーレーン建設市場が単一の都市中枢への過度な依存から脱却することを確実にしている。
規制環境
バーレーンの建設活動は、集中型の許可制度と複数機関による技術審査のもとで運営されており、Benayat建築許可ポータルが住宅、商業、産業、投資プロジェクト全般にわたる許可発行の必須ルートと位置付けられている。ゾーニングおよび建設規制は都市計画開発庁(UPDA)が管理しており、開発の場所と方法を規定する2023年閣僚決定第93号などの規定が含まれる。
品質・コンプライアンスの枠組みは、国家基準とセクター別規制当局によって支えられている。労働省(Ministry of Works)は建設工事標準仕様書(2019年版)を発行しており、インフラおよび土木工事の調達全般で使用されている。不動産規制庁(RERA)は、開発業者に対するエスクロー口座義務や未完成物件販売活動に対する追加規制を含むライセンス要件を通じて、開発業者および仲介業者の行動を規制している。2026年2月、測量・土地登記局は、空間情報ガバナンスおよび不動産登記に関連する改正を反映するため、公式法令データベース(2026年2月4日更新)を更新し、許可・計画と並ぶコンプライアンス層を強化した。
バリューチェーン分析
バーレーンの建設バリューチェーンは、政府主導のプロジェクト創出と集中調達、それに続く元請業者および専門下請業者を通じた民間による施工実施によって形成されている。公共側では、各省庁が大規模な交通、住宅、産業プロジェクトを取りまとめ、バーレーン入札委員会を通じて入札を実施する一方、許可および技術承認はBenayatを通じて調整され、建築許可規制統一ガイドブックのもとで統合されている。これは労働省や電力水道庁(EWA)などの機関との連携にも及ぶ。
特に住宅分野では、設計、資金調達、施工を組み合わせた提供モデルが増加している。政府用地開発プログラム(GLDP)は、設計・資金調達・建設・販売・売却(DFBMS)構造を採用しており、開発業者、施工業者、資金提供者を単一のチェーンに統合している。これは、2026年6月に住宅都市計画省(MoHUP)が2,500戸のマディナト・ハリファプロジェクトについて商業提案を受領したことに表れている。上流の投入要素には、輸入建設資材および国際調達される設備・ユーティリティ部品(高圧変電所やケーブルなど)が含まれ、プロジェクトスケジュールは物流やサプライヤーのリードタイムに左右される。下流の引き渡しは、区画利用とインフラ整備状況を連動させるUPDAの仕組みに沿った、支援インフラの完成に依存している。
競合状況
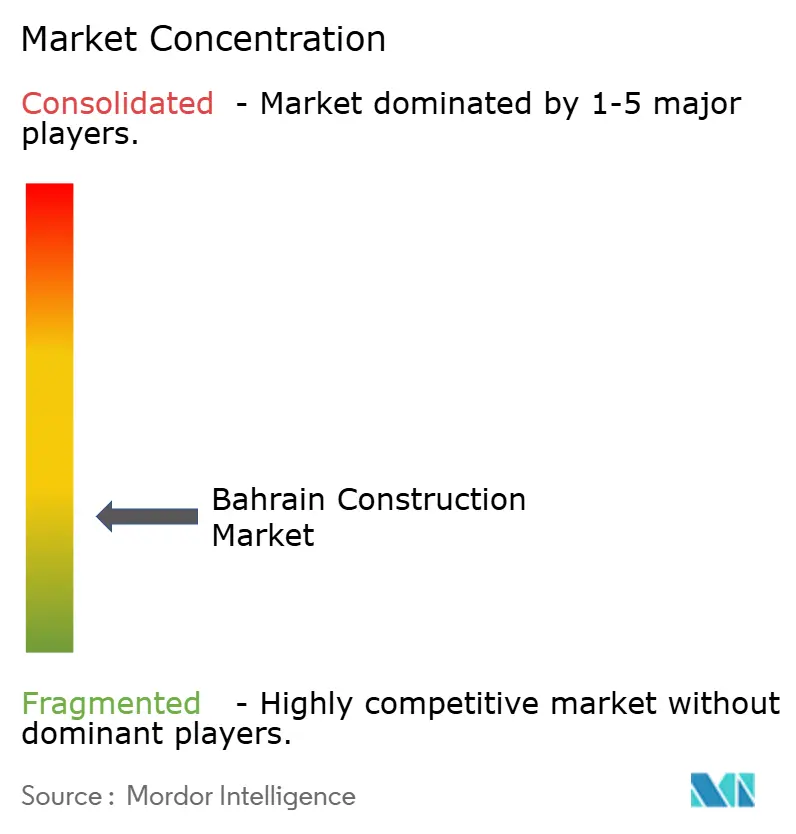
バーレーン建設市場は中程度の集中度を特徴とし、Nass CorporationやHaji Hassan Groupといった地元有力企業が政府との関係を活かして土木工事を受注する一方、Larsen & ToubroやParsonsのようなグローバル大手は技術集約型のメガプロジェクトを標的としている。入札フレームワークはPPP納入の実績、持続可能性コンプライアンス、およびデジタル能力を重視し、統合型設計・建設・運営の提供能力を持つ企業に受注を誘導している。ジョイントベンチャーは国内知識と国際的なベストプラクティスを融合させ、複雑な建設における実行リスクを軽減している。
技術が重要な競争領域となっている。大手請負業者はAIを活用したスケジューリング、ドローンによる現場調査、およびIoT安全機器を活用して間接費を削減し、オプション延長を獲得している。中小企業(SME)はBIM(ビルディング・インフォメーション・モデリング)導入において遅れをとっているが、これは一部に資本制約によるものであり、政府の電子入札ポータルがデジタル成果物を要求するようになったことで導入が促進されている。持続可能性の認証も入札評価に影響を与え、リサイクル骨材割当や太陽光対応屋根材が仕様書にますます組み込まれている。これらの基準が参入障壁を高め、バーレーン建設市場内の競争を激化させている。
2024年~2025年の戦略的動向としては、Larsen & Toubroが地域内での足跡を広げる越境ガスパイプラインEPC(設計・調達・建設)を受注したこと、アルバが国内のカーテンウォール製造業者向けにアルミニウムを確保するサプライ契約を締結したことが挙げられる。同時に、バーレーンを拠点とするデベロッパーがガルフ年金基金と提携し、将来の地下鉄駅周辺に複合用途地区を造成した。こうした連携が専門スキルと厚い資金力を集中させており、コンソーシアム型モデルが次の受注波を支配することが示唆されている。
バーレーン建設産業リーダー
Nass Corporation
Haji Hassan Group
Almoayyed Contracting Group
Cebarco Bahrain
Six Construct
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
機会は、プロジェクトパイプラインが調達・落札段階へ移行している分野に最も集中しており、関連する施工実績を持つ施工業者、設計者、サプライヤーにとって短期的な空白地帯を生み出している。大規模な公共工事パッケージと構造化された資金調達は引き続き明確な足場となっている。2026年6月、バーレーンはイスラム開発銀行との間で、キング・ファイサル・ハイウェイ開発プロジェクト(1億8,000万米ドル)およびサルマン工業都市拡張プロジェクト(3億3,000万米ドル)の融資契約に署名し、道路、ユーティリティ、産業インフラ整備工事を支援した。2026年3月、労働省はブサイティーン・リンクのシグネチャーブリッジ契約(6,960万バーレーン・ディナール)をジョイントベンチャーに発注し、複雑な海洋・橋梁工学能力および鋼材、プレキャスト、ベアリング、MEPシステムを含む専門サプライチェーンへの需要を強化した。
GLDPおよびより広範な省庁パイプラインを活用した住宅プログラムは、参加要件を満たす工業化施工手法、プログラムマネジメント、地元パートナーシップの余地を生み出している。2026年6月、MoHUPはGLDPのもとでマディナト・ハリファ住宅開発事業の入札を受け付け、地元の開発業者および施工業者が商業提案を提出した。2026年の省庁発表で引用された、ムハラク・シティの完成率73%到達やシトラ第2期の完成率90%到達など、主要住宅計画の進捗更新は、仕上げ、MEP、インフラ接続における下請需要を活発に保っている。非住宅分野では、2026年5月のバーレーン国際スポーツシティ・スタジアムの事前資格審査が、バーレーンのカテゴリーAA(またはサウジのクラスA)施工業者と専門的な国際スタジアム・会場ノウハウを組み合わせたジョイントベンチャーの機会を示しており、複雑構造、群衆管理、統合システム提供の実績を持つ企業にとって対象市場を拡大している。
最近の業界動向
- 2026年7月:アラビアン・ガルフ大学は、ドゥラット・アル・バーレーン近郊で建設される2億6,000万米ドル規模のキング・アブドラ・ビン・アブドルアジズ・メディカルシティ・プロジェクトについて、Al Salam Projects Company、Kontra、MAR Global、Al Yousif Building Materials Companyを含む複数の施工業者・サプライヤーと主要契約を締結した。この一連の受注は、大規模医療施設が計画段階から実施段階へ移行していることを示し、専門建築システム、医療グレードMEP、内装仕上げパッケージに対する建設サプライチェーン全体の需要を牽引している。
- 2025年6月:バーレーン政府は、航空、テクノロジー、産業資産にまたがる170億米ドル規模の対米企業投資協定を発表した。このパッケージの広範さは、複数セクターにわたるプロジェクト創出を支え、施工業者の受注残高につながる基盤整備工事、用地開発、支援インフラのパイプラインを生み出している。
- 2024年3月:Larsen & Toubroは、当時同社最大の中東EPC受注案件とされる、56インチ陸上ガスパイプラインのEPCパッケージ2件を受注した。この受注は、バーレーンおよび広範なGCC地域における大規模エネルギー・ユーティリティパッケージの競争激化を裏付けるとともに、専門的なパイプライン建設能力、溶接、プロジェクト管理への需要を高めた。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、主要な建築・インフラ活動を含むバーレーン国内で実施された建設工事の総価値を測定するものであり、当該年度の現行米ドル建てで表示され、現地での建設施工が実施された時点で計上されます。
対象外事項:不動産取引、純粋な土地売買、および通常のファシリティマネジメントや設計のみのコンサルティングといった非建設サービスは除外されます。
セグメンテーション概要
- セクター別
- 住宅
- 集合住宅・コンドミニアム
- 戸建て住宅・土地付き住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、航空、その他)
- エネルギー・公益事業
- その他
- 住宅
- 建設タイプ別
- 新規建設
- リノベーション
- 建設工法別
- 従来型現場施工
- 現代的建設工法(プレファブリケーション、モジュラー工法など)
- 投資源別
- 公共
- 民間
- 地域別
- マナーマ
- ムハッラク
- バーレーンその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、バーレーンの建設活動、プロジェクトパイプラインの可視性、および年間支出を変動させる典型的なマクロ環境に関するファクトベースの構築に活用されました。国家統計発表、中央銀行および省庁の刊行物、ならびに公式予算・入札公告などの公開情報源を参照し、建設分野への投資の流れを把握しました。
前提条件を現実に即したものとするため、建設関連輸入品に関連する税関・貿易統計、ならびに建設業者の活動や資材調達状況を追跡する業界団体・商工議所の最新情報も適宜参照しました。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道資料は、プロジェクト着工、受注タイムライン、および主要な能力増強の相互確認に使用しました。企業レベルの財務情報の取得および開示済みプロジェクト受注の効率的なスキャンには、企業インテリジェンスおよびニュース・財務情報に関する有料サービスを活用し、これらの情報をデスクリサーチの結果と照合してフィルタリングしました。これらはあくまで例示であり、データ収集、検証、および明確化の過程では、他にも多数の公開・有料情報源が活用されています。
一次インタビューおよびサーベイ
一次調査は、公表されたプロジェクトのうち毎年どの程度の割合が実際の建設価値として実行に移されるか、また主要なプロジェクトカテゴリー全体で価格設定とスケジューリングがどのように推移しているかを検証することに重点を置きました。モデルが遅延、スコープ変更、および公開情報では必ずしも把握できない調達変更を適切に反映できるよう、バーレーン全土のオーナー、デベロッパー、建設業者、コンサルタント、ディストリビューターと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:27% | 最高経営幹部(CXO):12% |
| 中位層:58% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:15% | マネージャー:58% |
市場規模算定と予測
規模算定は、公的予算、入札受注、およびプロジェクトパイプラインの動向から計画中・進行中の建設活動を再構築し、段階別の進捗・タイミング前提を用いて年間実行価値に換算するトップダウン方式から始まります。総計が形成された後、サンプリングされたプロジェクトコストベンチマーク、反復的な工事種別の典型的な単価を乗じたサンプリング量、および過剰計上を検出するためのサプライヤー・チャネル確認を含む選択的なボトムアップ推計によって検証します。
モデルは、政府の資本支出シグナル、入札受注額と受注から着工までのラグ、建築とインフラ間のプロジェクトミックスの変化、建設コストおよび労働コストの圧力指標、ならびに請求ースが変化する改修工事と新規工事の比率など、説明・再確認が容易なインプットによって駆動されます。ニッチな工事においてボトムアップ確認が不十分な場合、ギャップは類似プロジェクト種別に紐付けた保守的なプロキシ比率で対応し、専門家のフィードバックを通じて修正されます。
予測については、市場がプロジェクト着工、公共投資のペース、およびコストインフレによって変動し得ることから、シンプルな多変量回帰チェックに支援されたシナリオ分析を主に使用します。前提条件は、最終的な成長経路が確定される前に、実行上の制約および予想される受注パイプラインに関するインタビューフィードバックによってストレステストが行われます。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証され、入札シグナル、コストトレンド、または既知のプロジェクトタイミングと一致しない成長率など、明らかな不整合を早期に発見できるようにしています。外れ値は、ソース文書に立ち返り、独立した指標と比較し、通常のスケジュール遅延では説明できいほど大きな乖離が見られる場合には専門家に再確認することで再検証します。
承認前に、インプット、計算、および解釈上のナラティブが整合し、ユニットエコノミクスおよび示唆される数量が現実的な水準に留まるよう、モデルは段階的にレビューされます。レポートは年次で更新され、大型受注発表、大規模な遅延、または政策変更などの重要事象が発生した場合には中間更新が行われます。納品直前には最終確認が実施され、クライアントが入手可能な最新情報に基づく最新の見解を受け取れるようにしています。
Mordor Intelligenceのバーレーン建設セクター市場規模と他の公表推計値との比較
バーレーンの建設セクターに関する公表市場価値は、テーマ名が同一に見えても情報源によって異なる場合があります。主な理由は通常、建設価値として何が計上されるか、どの年が基準年として扱われるか、そして将来の価格設定とプロジェクトタイミングがどのように想定されるかにあります。
乖離の一般的な要因は、推計が実行済み建設価値と公表パイプラインのどちらを追跡している、またインフレ、通貨タイミング、およびスケジュール遅延を一貫して処理しているかどうかです。もう一つの相違点はセグメントカバレッジであり、一部の情報源は関連する不動産活動やより広範なエンジニアリングサービスを数値に含める一方、他の情報源は現地での建設施工に近い数値に留まっています。また、更新頻度も乖離に影響します。急速に変化する入札の更新が近期の出発点を変える可能性があるためです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 32億1,700万米ドル(2025年) | |
| 業界出版社A | 34億米ドル(2025年) | 2025年の予測プロジェクト価値に依拠した広範な支出ビューを使用しており、実行遅延や中間的なスコープ削減を完全に差し引いていない可能性があります。 |
| 業界出版社B | 33億米ドル(2024年) | 2024年を基準年とし異なる予測期間を採用しており、現地プロジェクトコストを米ドルに換算する際に使用されるインフレおよび通貨タイミングが報告値を変動させる可能性があります。 |
各数値を比較すると、乖離の大部分はタイミングと実行済み工事として扱われるものとパイプライン価値として扱われるものの違い、さらにコスト上昇が基準年にどのように反映されるかに起因しています。受注から着工までのタイミングやプロジェクト進捗調整といった年間実行シグナルにモデルを紐付けることで、推計の再現性が保たれ、二重計上が回避されます。これはMordor Intelligenceが採用するアプローチです。


レポートで回答される主要な質問
2026年のバーレーン建設市場の規模はどのくらいか?
33億米ドルと評価され、CAGR 4.13%で成長し、2031年までに40億4,000万米ドルに達すると予測されている。
進行中のプロジェクトへの貢献が最も大きいセクターはどれか?
インフラが2025年の支出の37.42%を占め、地下鉄、コーズウェー、製油所アップグレードが主導している。
地理的に最も急速に建設活動が拡大している地域はどこか?
ムハッラクは空港拡張と地下鉄接続に支えられ、2031年にかけてCAGR 5.72%を記録すると予測されている。
住宅建設需要を牽引しているものは何か?
4万戸の供給を約束した政府のコミットメントと緩和された外国人所有規制が住宅受注を押し上げている。
建設資材コストの上昇はどのように管理されているか?
請負業者は価格エスカレーション条項、早期一括調達、およびモジュラー工法を活用してコスト変動をヘッジしている。
新規契約においてPPPはどのような役割を果たしているか?
官民連携(PPP)が地下鉄のような大型プロジェクトに資金を提供し、建設リスクを移転しながら長期的なサービス提供を確保している。
最終更新日:



