
コンプレッションソックス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
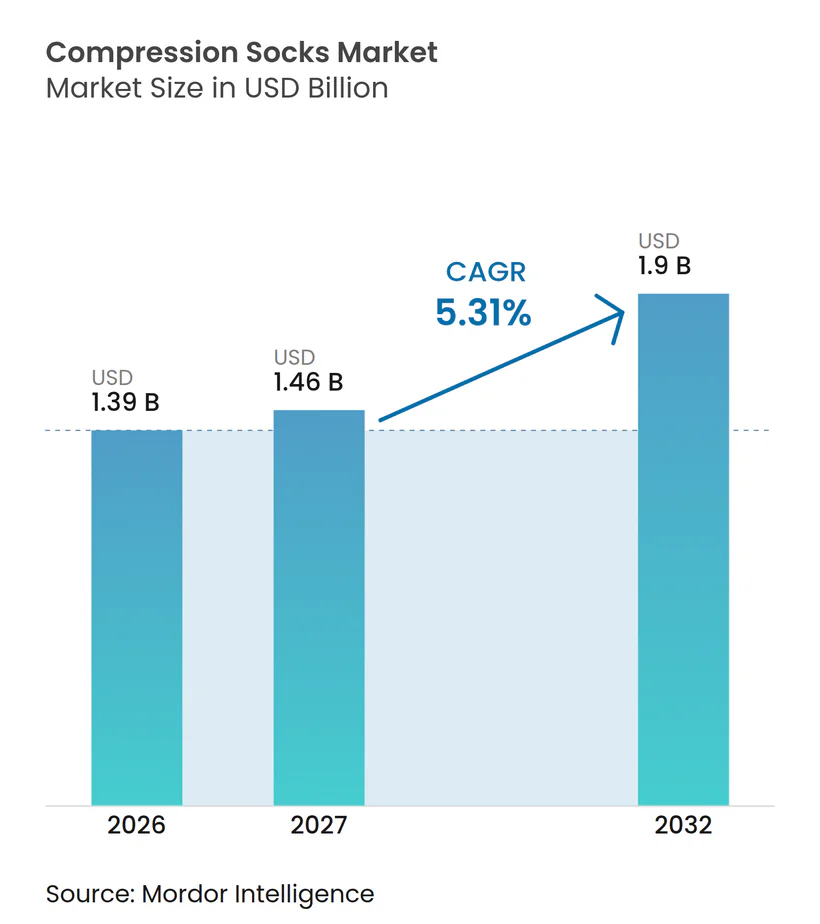
| 市場規模 (2027) | 1.46 十億米ドル |
| 市場規模 (2032) | 1.9 十億米ドル |
| 成長率 (2027 - 2032) | 5.31 % |
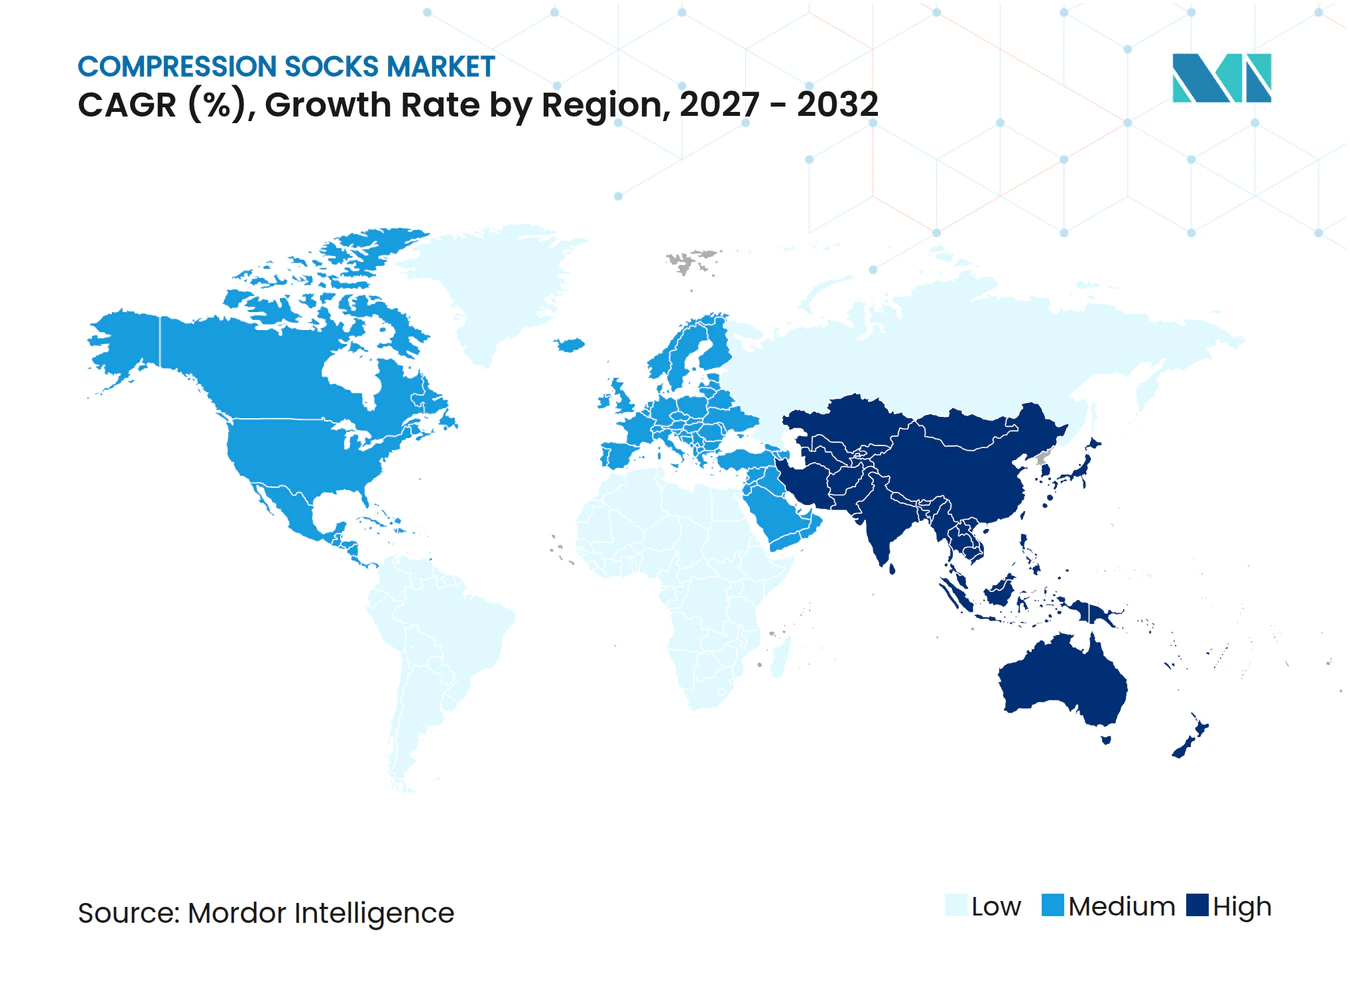
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンプレッションソックス市場分析
コンプレッションソックス市場は、2026年の13.9 ビリオン 米ドルから2027年には14.6 ビリオン 米ドルへと拡大し、2027年~2032年にかけて5.31%のCAGRで成長し、2032年までに19.0 ビリオン 米ドルに達すると予測されています。静脈疾患の有病率の上昇、急速な高齢化、アスリートやウェルネス志向の消費者によるコンプレッションウェアの幅広い活用が、安定した需要を支えています。スマートテキスタイルに関するイノベーションが圧力精度と快適性を向上させています。同時に、米国のリンパ浮腫治療法(Lymphedema Treatment Act)などの有利な政策措置が、医療グレード製品の償還障壁を低下させています。北米は、強固な臨床インフラと高い患者認知度を背景にコンプレッションソックス市場をリードしており、アジア太平洋地域は医療の近代化とeコマースの普及加速により最も成長の速い地域となっています。各企業は、デジタルを活用した直接消費者向けモデル、戦略的買収、治療効果とスタイルの好みを両立させた製品ポートフォリオで対応しています。
主要レポートのポイント
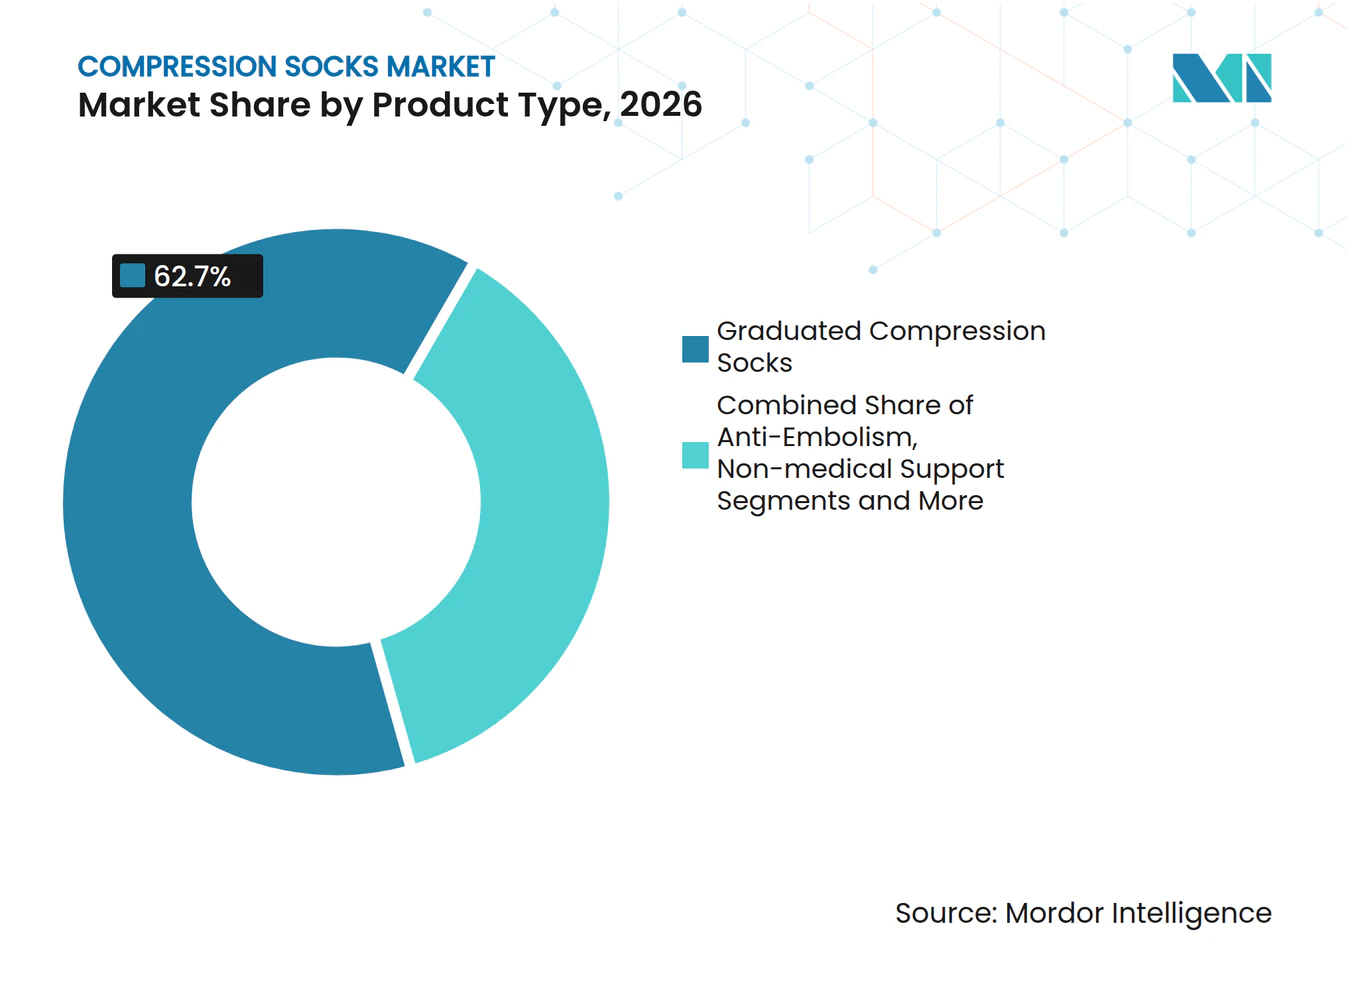
- 製品タイプ別では、段階的コンプレッションソックスが2026年のコンプレッションソックス市場シェアの62.7%を占め、スマートテキスタイルソックスは2032年にかけて13.5%のCAGRで拡大すると予測されています。
- 圧力レベル別では、20〜30 mmHgカテゴリーが2026年のコンプレッションソックス市場規模の37.4%のシェアを占め、30〜40 mmHgが最速の8.3% CAGRを記録する見込みです。
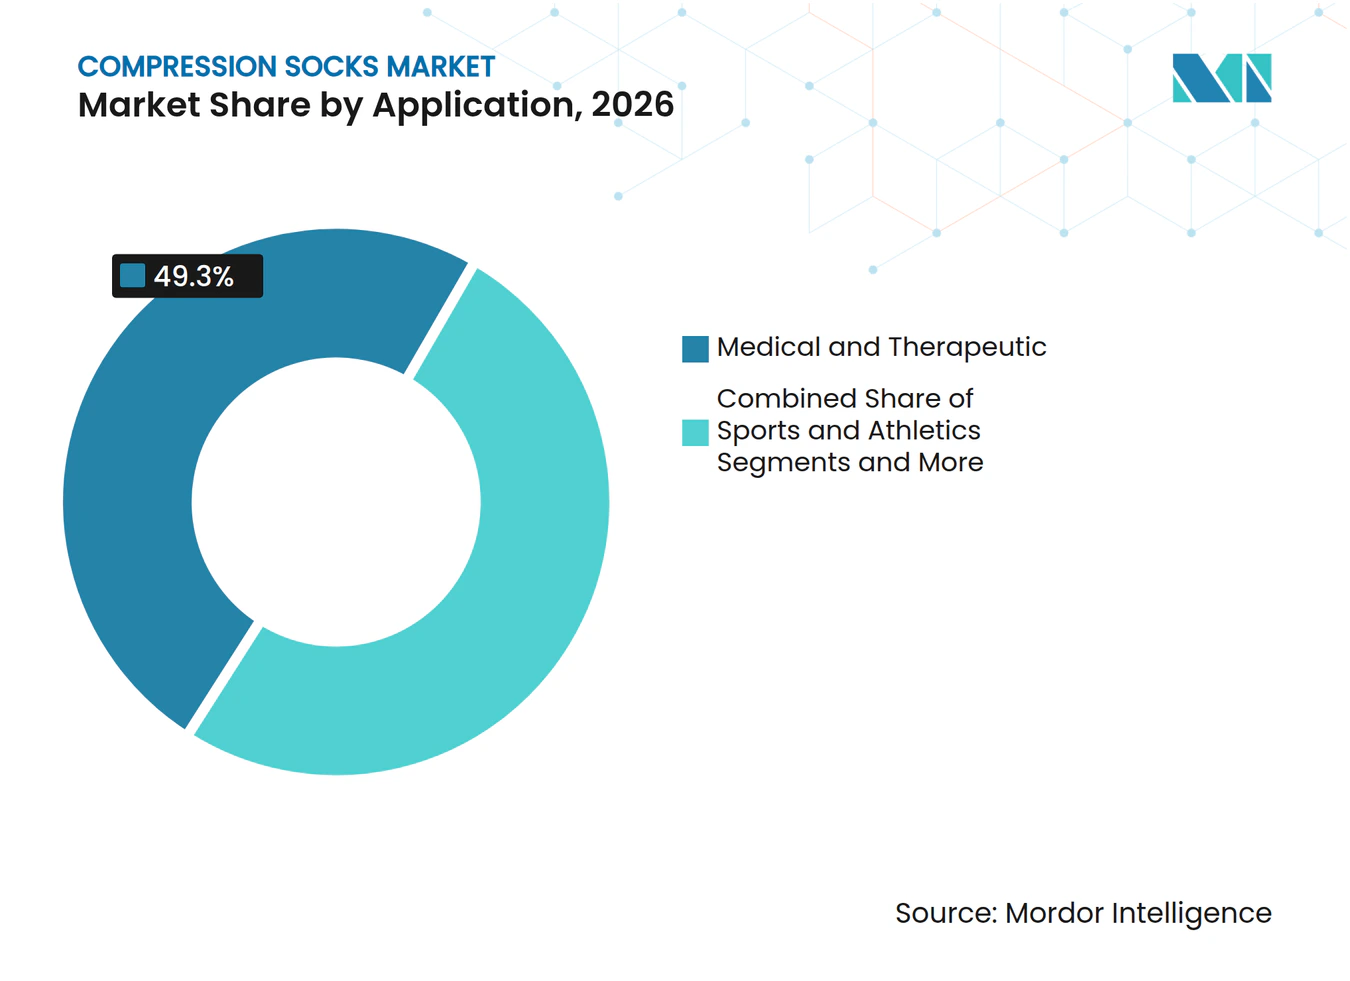
- 用途別では、医療・治療用途が2026年のコンプレッションソックス市場規模の49.3%を占め、スポーツ・アスレチックは2032年にかけて10.2%のCAGRで成長しています。
- 流通チャネル別では、オフラインの小売薬局が2026年に46.5%の収益シェアでトップとなり、オンラインの直接消費者向け販売は11.5%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のコンプレッションソックス市場シェアの35.8%を占め、アジア太平洋地域が8.2%と最も高い地域別CAGRを示しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 静脈疾患およびリンパ浮腫の有病率の上昇 | +1.20% | 世界全体、北米・欧州に集中 | 中期(2~4年) |
| 慢性静脈不全症例を増加させる高齢者人口の拡大 | +1.00% | 世界全体、アジア太平洋・欧州で最大の影響 | 長期(4年以上) |
| ランナーおよび持久系アスリートの間での採用拡大 | +0.80% | 北米、欧州、アジア太平洋で台頭 | 短期(2年以内) |
| 医療用ホーザリーにおける電子商取引の急速な普及 | +0.70% | 世界全体、北米・アジア太平洋が主導 | 短期(2年以内) |
| 長距離輸送・航空乗務員による職業用個人用保護具の採用 | +0.50% | 世界全体、主要航空ハブに集中 | 中期(2~4年) |
| スマートテキスタイル圧力感知ソックスの台頭 | +0.30% | 当初は北米・欧州、その後世界へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
静脈疾患およびリンパ浮腫の有病率の上昇
臨床ガイドラインは、慢性静脈不全およびリンパ浮腫に対する一次治療として圧迫療法を位置づけています。メディケアはリンパ浮腫治療法(Lymphedema Treatment Act)に基づき、標準および特注の衣料を対象とし、6か月ごとに昼間用衣料3点、2年ごとに夜間用衣料2点の支給を認めています。[1] 明確な償還経路がコスト負担を軽減し、医師の処方を拡大しています。臨床研究では、高度な空気圧式圧迫装置を使用したリポデマ患者が従来の方法と比較して生活の質が大幅に改善されたことが示されています。[2] 米国食品医薬品局(FDA)クラスI規制がさらに安全性と性能を臨床医に保証し、血管専門医の間での採用を促進しています。これらの要因が相まって、成熟した医療システムにおける堅調な需要を支え、新興市場が目指すベンチマークを形成しています。
慢性静脈不全症例を増加させる高齢者人口の拡大
アジア太平洋は他のどの地域よりも急速に高齢化が進んでおり、例えば韓国は2045年までにアジアで最も高い高齢者人口比率を持つ国となる見込みです。高齢者は静脈逆流、浮腫、潰瘍の発生率が高く、圧迫療法に良好に反応します。各国の医療保険制度は、入院費や外科的費用を削減するコスト効果の高いツールとして衣料を位置づけています。同地域のメドテック収益は2025年までに1,900億米ドルに達する軌道にあり、圧迫装置に対する強力な調達能力を示しています。[3] 欧州市場もこの人口動態的な牽引力を反映し、安定した基礎需要を維持しています。長期的には、保険適用の拡大とテレヘルスを活用したフォローアッププログラムが高齢者への処方量を増幅させるでしょう。
ランナーおよび持久系アスリートの間での採用拡大
エビデンスは、段階的ソックスがふくらはぎポンプ効率を高め、回復間隔を短縮し、高衝撃スポーツ中の筋肉振動を抑制することを示しています。従来医療セグメントと結びついていたブランドがプロチームとのパートナーシップを結び、レクリエーションランナーの間での認知度を高めています。製品カタログは通気性、カラーオプション、インクルーシブなサイジングを強調しており、機能とスタイルの両方を求めるミレニアル世代とZ世代に響いています。アスレチックイベントやマラソンエキスポは、直接エンゲージメントと現場フィッティングのための主要な小売ノードとなっています。臨床的効果とパフォーマンス上の効果が収束するにつれ、スポーツ小売店は医療グレードのオプションをますます取り扱うようになり、医療とアスレチックのカテゴリーの境界が曖昧になっています。
医療用ホーザリーにおける電子商取引の急速な普及
消費者が自宅配送と詳細なサイジングガイドを評価するにつれ、医療用ホーザリーの世界的な電子商取引量が増加しています。直接消費者向けのストアフロントにより、メーカーはより高いマージンと、反復的なデザインに活用できる匿名化された使用データへのアクセスを得ています。バーチャルフィッティングツールはスマートフォンカメラを使用して圧力クラスを推奨し、返品を減らして患者のコンプライアンスを向上させています。パンデミック時代の購買習慣がデジタル経路を定着させ、東南アジアおよびラテンアメリカでのブロードバンド普及率の上昇とともにトレンドが持続しています。規制当局も処方認証のデジタル化を進めており、薬局がオンラインで文書を確認し、保険適用の衣料を全国に発送できるようになっています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い自己負担コスト | -0.80% | 世界全体、新興市場で最大の影響 | 中期(2~4年) |
| 発展途上国における臨床医の認知度の低さ | -0.60% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 高温多湿地域における皮膚マイクロクライメートへのコンプライアンス低下 | -0.50% | 東南アジア、サハラ以南アフリカ、熱帯地域 | 短期(2年以内) |
| 空気圧式圧迫ウェアラブルによる代替の脅威 | -0.40% | 北米・欧州、先進アジア太平洋へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い自己負担コスト
医療グレードのソックスは基本的なホーザリーの3~5倍のコストがかかり、無保険者の利用を制限しています。米国以外では、ほとんどの保険者が圧迫衣料を償還しておらず、利用者は自費で治療費を負担することを余儀なくされています。低コストの小売版は多くの場合、検証された圧力プロファイルを欠いており、最適でない結果をもたらすリスクがあり、臨床医の信頼を損なっています。メーカーは段階的な製品ラインと、着用補助具を含むバンドルプログラムを導入して価格プレミアムを正当化しています。しかし、コンプレッションソックス市場の持続的な成長は、より広範な保険適用と、臨床的効果と手頃な価格を一致させる価値ベースの価格モデルにかかっています。
発展途上国における臨床医の認知度の低さ
低所得地域の多くの医師は、圧迫プロトコル、サイジング、禁忌に関する正式なトレーニングをほとんど受けていません。規制基準の格差がさらに市場参入を複雑にし、製品品質の不一致につながっています。業界団体は現在、継続的な医学教育モジュールへの資金提供と、保守的な静脈管理を重視する研修医選択科目のスポンサーを行っています。マレーシアとケニアでのパイロットプロジェクトでは、地域のチャンピオンがワークショップを開催してフィッティングガイドを配布すると、処方率が2倍になることが明らかになっています。それでも進展は遅く、これらの地域のコンプレッションソックス市場は、体系的な教育格差が解消されて初めて拡大するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スマートテキスタイルが勢いを増す段階的コンプレッションソックスは2026年のコンプレッションソックス市場シェアの62.7%を占め、血管外科医の間での数十年にわたる臨床的信頼を反映して優位性を維持しています。これらのウェアは足首で最大圧力をかけ、近位方向に向かって徐々に圧力を低下させることで、静脈還流を促進し浮腫を軽減します。スマートテキスタイルモデルはまだニッチな存在ですが、内蔵センサーがリアルタイムの圧力分布を記録し、モバイルアプリを通じてユーザーに調整を促すことで、13.5%のCAGRを記録しています。臨床試験では、統合された電極を通じて供給される低周波電気刺激が、不快感を増すことなく下腿ポンプ作用を高めることが確認されています。抗塞栓ソックスは臥床患者向けの病院の定番品であり続け、オープントゥデザインは温暖な気候や足病学的状態に対応しています。銀ナノワイヤーや先進的なナノコーティングなどの継続的な糸のイノベーションが、洗濯耐久性と導電性をサポートし、長期的な価値提案を強化しています。
これらの進歩は消費者の選択肢を広げ、クロスセリングを促進しています。アスリート、頻繁に飛行機を利用する人、術後患者は、治療的圧力と通気性・抗菌性素材を組み合わせた統合ラインに引き寄せられています。デジタルヘルスエコシステムが成熟するにつれ、スマートソックスはテレヘルスダッシュボードと同期し、臨床医にコンプライアンスの洞察を提供し、遠隔調整を容易にします。センサーファームウェアを反復し、電子部品サプライヤーと提携するアジャイルなブランドは、コンプレッションソックス市場の次の開発サイクルにおいて明確な競争優位性を持っています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
圧迫レベル別:
中程度の圧力が主力であり続ける20〜30 mmHgの製品が2026年のコンプレッションソックス市場規模の最高シェアである37.4%を獲得し、症状緩和と終日着用の快適性のバランスを実現しています。医師は30〜40 mmHgをより進行した静脈またはリンパ障害に対して処方し、そのクラスは高齢化コホートが重篤な疾患を呈するにつれて最速の8.3% CAGRを記録しています。15〜20 mmHgの低い範囲は、長時間の立ち仕事や航空機での移動中に軽いサポートを求めるウェルネス購買者に対応しています。一方、40 mmHg以上の圧力は、密接な臨床監督のもとで難治性リンパ浮腫や術後回復シナリオに対応しています。
厳格な試験とラベリングにより、製品ライフサイクル全体を通じた圧力精度が確保されています。メーカーは製品ページにデジタル証明書を掲載するようになっており、療法士が処方前に適合性を確認できるようにしてます。電気刺激ソックスは現在1 Hzの刺激周波数を目標としており、この設定は高い周波数と比較して知覚される労力を少なくしながら静脈血行動態を改善します。これらの開発は総じて患者のアドヒアランスを高め、圧力クラスの選択がセンサー駆動のフィードバックループも考慮してリアルタイムで治療を精緻化する未来を指し示しています。
用途別:
医療の優位性とアスレチックの上昇医療・治療用途は2026年のコンプレッションソックス市場規模の49.3%を占め、ガイドラインが慢性静脈不全、深部静脈血栓症の予防、リンパ浮腫管理にウェアを推奨しています。病院は周術期プロトコルにコンプレッション療法を組み込み、在宅医療プロバイダーは耐久性医療機器給付のもとで交換用ペアを供給しています。しかし、スポーツ・アスレチックは、ランナー、サイクリスト、バスケットボール選手が回復時間を短縮し遅発性筋肉痛を最小化するためにコンプレッションソックスを採用するにつれて、10.2%のCAGRで最も急速に成長しています。
エビデンスは、長時間のランニング中の酸素消費量や心拍数に悪影響がないことを示してお、パフォーマンスに関する主張を支持しています。旅行、マタニティ、一般ウェルネスセグメントが需要を補完し、それぞれが調整された圧力と素材ブレンドを求めています。高強度ワークアウトからカジュアルなオフィスウェアへの移行が可能なハイブリッド製品は、製品ラインが従来の用途の枠を超え、コンプレッションソックス市場内の潜在的な購買者層を拡大していることを示しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタル直販が浸透オフライン小売薬局は依然として46.5%のシェアでリードしており、薬剤師のカウンセリング、保険請求、触覚フィッティングの恩恵を受けています。しかし、オンライン直接消費者向けチャネルが年平均成長率11.5%で最も急速に成長しており、安全なチェックアウト、説明動画、サブスクリプション補充モデルに牽引されています。専門電子商取引プラットフォームはテレクリニックと提携して電子処方箋を発行し、圧力クラスとサイズを自動入力することで患者の体験を合理化しています。
病院・クリニックストアは術後即時の衣料に対して引き続き重要性を維持し、専門スポーツ小売店は医療ニーズにも対応する明るい吸湿速乾ラインを取り扱っています。重要なのは、オムニチャネル戦略が実店舗とオンラインポータル間の在庫を統合し、購買者が自宅でバーチャルフィッティングを開始して薬局でサイズを確認しながら購入を完了できるようにしていることです。この流動的なアプローチがリーチを広げ、コンプレッションソックス市場の安定した成長を支えています。
圧力帯別:
圧力ニーズの定量化中圧の20〜30 mmHgバンドが2026年のコンプレッションソックス市場シェアの37.4%を占めて優位に立ち、用途には軽度浮腫、起立性不耐症、早期静脈逆流が含まれます。セグメントの成長は、標準化されたサイジングチャートと患者の離脱を防ぐ着脱補助具の改善に引き続き関連しています。高圧の30〜40 mmHgクラスは8.3%のCAGRを追跡しており、ステージIIリンパ浮腫と潰瘍後ケアに対する強力な医師の推奨に支えられています。40 mmHg以上の製品は狭いながらも重要なニッチを占め、多くの場合カスタムメイドで、専門的なDMEPOSコードを通じて償還されます。
独立した研究機関が高度なシステムを採用して複数回の洗濯サイクル後の圧力低下を確認し、実際の性能が表示値と一致することを保証しています。追加の認証は、規制当局が相互承認協定を受け入れ輸入承認を迅速化するため、コンプレッションソックス市場内の国境を越えた取引を簡素化します。
地域分析
北米コンプレッションソックス市場
北米は2026年に35.8%という最大のシェアを維持し、広範な償還制度、高度な臨床経路、および医師向け研修の普及がその要因となっています。2024年1月に施行されたリンパ浮腫治療法(Lymphedema Treatment Act)により、メディケアパートBの下で標準品およびカスタム衣料品の新たな販売チャネルが創出されました。病院の購買グループは迅速に処方集を更新し、薬局はコンプレッションの効果に対する消費者の認知を高める公衆教育キャンペーンを展開しました。カナダは米国に次いで重症リンパ浮腫患者への普遍的な保険適用を実施しており、メキシコは補助金付きソックスを含む州費負担の潰瘍予防プログラムを試験的に導入しています。
欧州コンプレッションソックス市場
欧州は、一貫したMDR監督体制、確立された繊維試験インフラ、および強力な患者擁護コミュニティにより第2位にランクされました。ドイツ、フランス、および北欧諸国の国民保健サービスは年間2足以上を償還対象とし、基準となる販売量を安定させています。温暖な地中海性気候ではオープントゥタイプが好まれ、アルプス地域では保温性ブレンド素材が好まれており、微気候が購買パターンに影響を与えていることが示されています。
アジア太平洋、中東・アフリカおよび南米コンプレッションソックス市場
アジア太平洋地域は8.2%という最も高いCAGRを記録し、人口の高齢化、電子商取引の普及、および可処分所得の増加がその原動力となっています。韓国の急速に高齢化する人口は、日本および欧州のサプライヤーを地域流通拠点の開設へと引き寄せています。中国とインドは大量需要の見込みがあり、両国は現在電子輸入書類を受け付ており、海外ブランドのリードタイムが短縮されています。中東・アフリカおよび南米は依然として初期段階にあるものの有望であり、静脈疾患予防に焦点を当てた公衆衛生啓発プログラムが、コンプレッションソックス市場の段階的な普及を促進すると期待されています。
競合環境
市場集中度
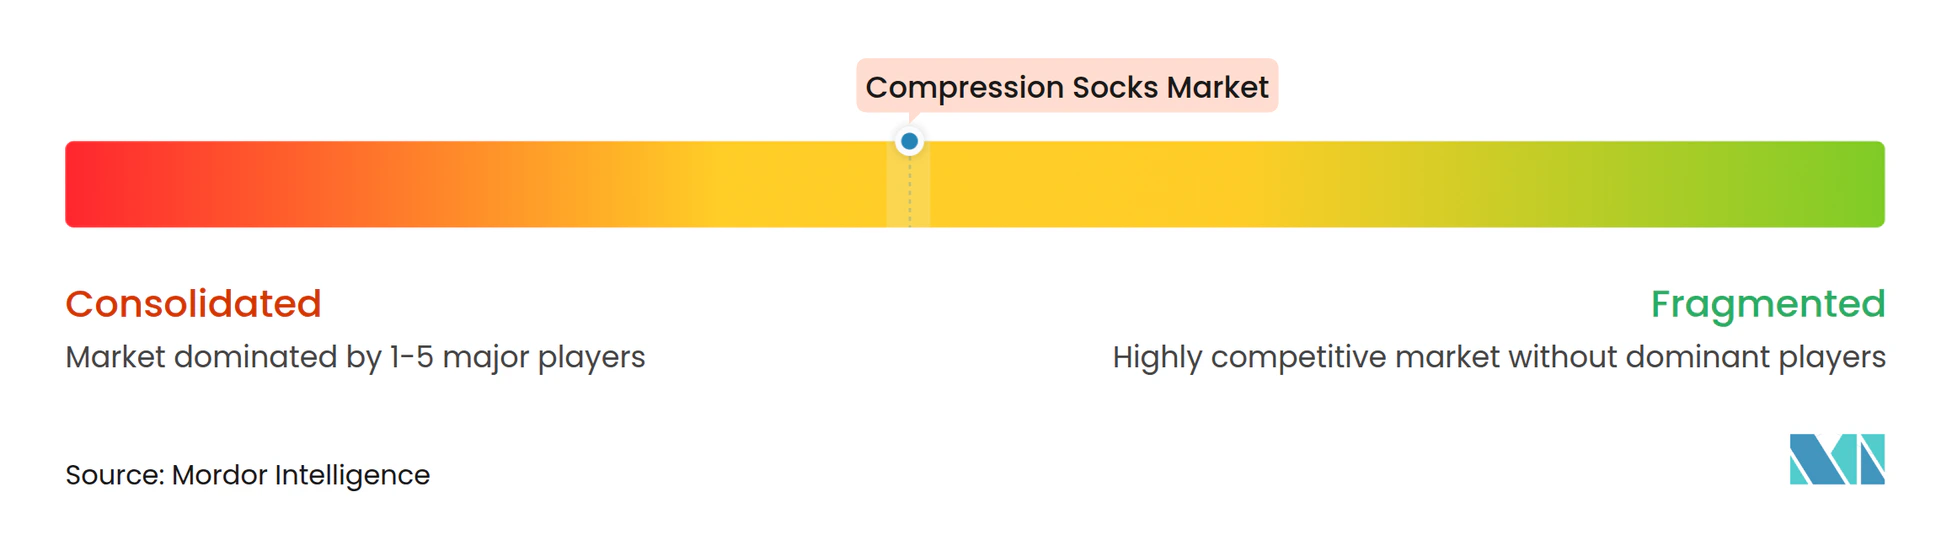
コンプレッションソックス市場は中程度に分散しています。医療機器の老舗企業であるSigvaris Group、medi GmbH、Julius Zornは、数十年にわたる血管専門知識と強固なクリニックとのつながりを活用してシェアを守っています。NikeやAdidasなどのアスレチック大手は共同ブランドのリカバリーラインを通じて参加しています。しかし、CEP(Mediの子会社)などの専門スポーツブランドは、より広いサイズ範囲と医療グレードの圧力を提供し、持久系アスリートの間でのロイヤルティを確保しています。Thuasneの2024年5月のCorflexの買収は、米国における整形外科用品と圧迫製品のポートフォリオを統合し、物流とクロスセリングの機会を合理化しました。
テクノロジーが決定的な差別化要因として機能しています。Cardinal Healthは2024年11月にKendall SCD SmartFlowシステムを発売し、その血管再充填検出機能が膨張パターンをパーソナライズし、入院患者の血栓予防の改善を約束しています。小規模なイノベーターは印刷可能な回路を糸に埋め込み、手触りを変えることなくクラウド連携の圧力モニタリングを可能にしています。特許活動は導電性ポリマーブレンドに集中しており、テキスタイルの快適性を維持しながら診断機能を統合する競争を反映しています。
流通戦略は製品の複雑さを反映しています。高圧のカスタム衣料は主に処方ベースのDMEPOSチャネルを通じて流通し、中圧のアスレチックバリアントはオンラインで繁栄しています。欧州のメーカーはドイツ製のブランドイメージを活用し、マーケティングにおいてRAL認定の圧力精度を強調しています。米国企業は理学療法士向けの教育ウェビナーを展開し、アジアの参入企業は現地製造を活用して輸入価格を下回っています。これらの動きが総合的に競争の激しさを維持し、コンプレッションソックス市場全体での着実なイノベーションを推進しています。
コンプレッションソックス産業のリーダー
-
Sigvaris Group
-
medi GmbH & Co. KG
-
Julius Zorn GmbH (Juzo)
-
Bauerfeind AG
-
Thuasne Group
- 注:主要企業の掲載順は順位を示すものではありません。
コンプレッションソックス市場 このレポートでカバーされる企業
- Sigvaris Group
- medi GmbH & Co. KG (CEP)
- Julius Zorn GmbH (Juzo)
- Cizeta Medicali S.p.A.
- Thuasne Group
- Bauerfeind
- Jobst (BSN medical / Essity)
- 2XU Pty Ltd
- Nike Inc.
- Adidas AG
- Copper Compression
- Zensah LLC
- Sockwell
- Swiftwick
- MD Socks
- Mojo Compression
- CompressionZ
- Tommie Copper Inc.
- Acel Compression
最近の産業開発事情 コンプレッションソックス市場
- 2024年12月:フランスの医療機器専門企業Thuasneは、Knit-RiteおよびそのTherafirm部門の買収を完了しました。これはThuasneにとって過去10年間で4番目かつ最大の米国案件です。この最新の買収は、Thuasneの圧迫ホーザリー製造能力を強化するだけでなく、米国、フランス、ドイツにわたるグループの規制専門知識を拡大します。
- 2024年3月:AMERX Health CareのExtremit-Easeスリーブが、2024年1月1日のリンパ浮腫治療法(Lymphedema Treatment Act)の施行に続き、新しいHCPCSコードA6583のもとで承認された最初の製品となりました。この法律により、リンパ浮腫を持つメディケア受給者は6か月ごとに影響を受けた各四肢に対して最大3点の衣料を受け取ることができ、患者とサプライヤーの両方に明確な償還プロセスを創出しています。
- 2024年3月:米国ブランドのJooclaは、目立たないサイドジッパー付きのコンプレッションソックスを発売することで一般的な課題に対処しました。この思慮深いデザインにより、可動性が制限されたユーザーが医療グレードのホーザリーを着脱しやすくなり、治療上の効果と日常の利便性を組み合わせています。
世界のコンプレッションソックス市場レポートの範囲
セグメンテーション概要
| 段階的圧迫ソックス |
| 抗塞栓圧迫ソックス |
| 非医療用サポートソックス |
| スマートテキスタイル圧迫ソックス |
| オープントゥ圧迫ソックス |
| 15~20 mmHg |
| 20~30 mmHg |
| 30~40 mmHg |
| 40~50 mmHg |
| 50 mmHg以上 |
| 医療・治療用 |
| スポーツ・アスレチック |
| 旅行・航空 |
| 妊娠・マタニティ |
| ウェルネス・ライフスタイル |
| オフライン小売薬局 |
| 病院・クリニックストア |
| 専門店 |
| オンライン直接消費者向け |
| 電子商取引マーケットプレイス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 段階的圧迫ソックス | |
| 抗塞栓圧迫ソックス | ||
| 非医療用サポートソックス | ||
| スマートテキスタイル圧迫ソックス | ||
| オープントゥ圧迫ソックス | ||
| 圧迫レベル別 | 15~20 mmHg | |
| 20~30 mmHg | ||
| 30~40 mmHg | ||
| 40~50 mmHg | ||
| 50 mmHg以上 | ||
| 用途別 | 医療・治療用 | |
| スポーツ・アスレチック | ||
| 旅行・航空 | ||
| 妊娠・マタニティ | ||
| ウェルネス・ライフスタイル | ||
| 流通チャネル別 | オフライン小売薬局 | |
| 病院・クリニックストア | ||
| 専門店 | ||
| オンライン直接消費者向け | ||
| 電子商取引マーケットプレイス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年のコンプレッションソックス市場の予測値はいくらですか?
市場は2032年までに19.0 ビリオン 米ドルに達すると予測されています。
2032年にかけて最も成長が速い地域はどこですか?
アジア太平洋は医療近代化と電子商取引の拡大により、最高の年平均成長率8.2%を記録する見込みです。
現在最も多くのユニットが販売されている圧迫レベルはどれですか?
20〜30 mmHgカテゴリーが優位を占め、2026年に37.4%のシェアを保有しています。
主要な医療グレードメーカーはどこですか?
主要プレーヤーにはSigvaris Group、medi GmbH、Julius Zorn、Thuasneが含まれます。
リンパ浮腫治療法(Lymphedema Treatment Act)は米国の需要にどのような影響を与えましたか?
同法は衣料に対するメディケアの適用範囲を拡大し、処方量の増加と新たなサプライヤーチャネルの開拓をもたらしました。