
創薬、開発および製造向けクラウドベースソリューション市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| Growth Rate | 12.32 % |
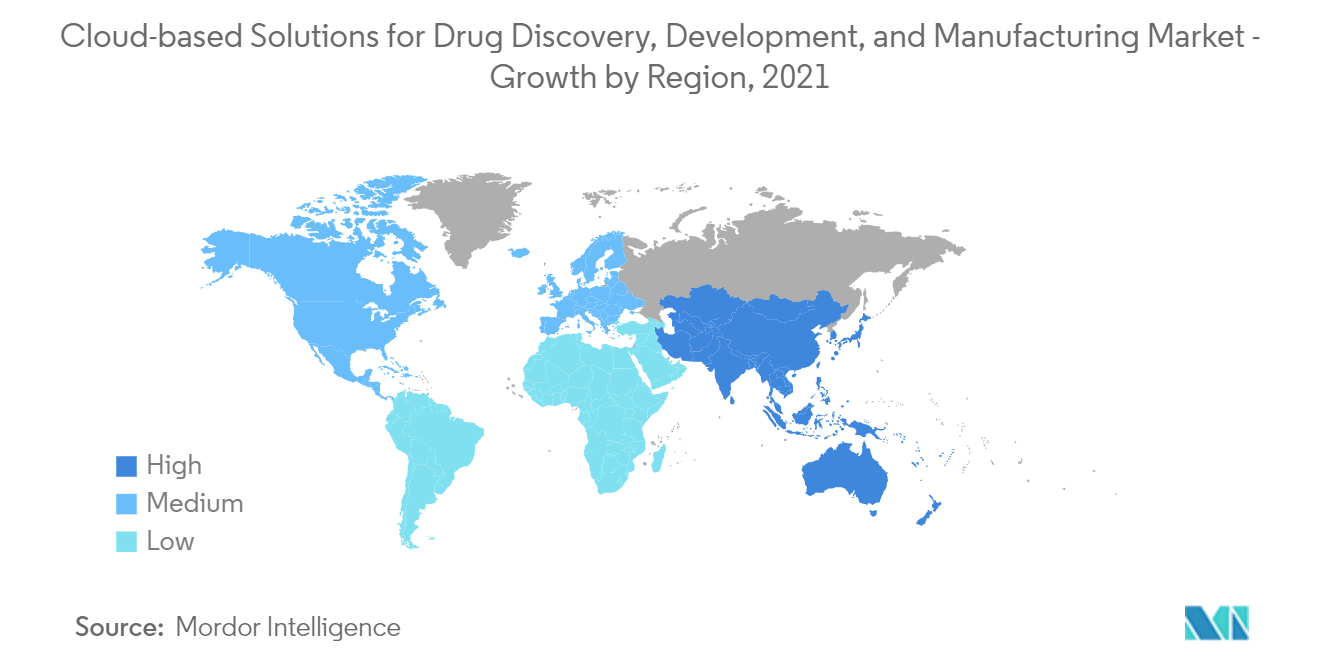
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
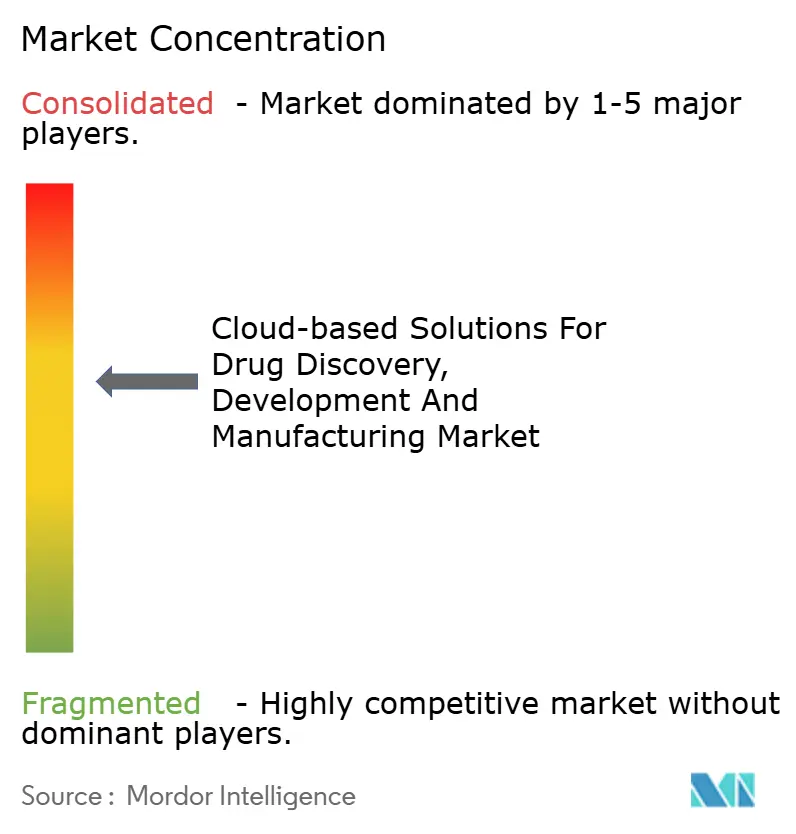
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる創薬、開発および製造向けクラウドベースソリューション市場分析
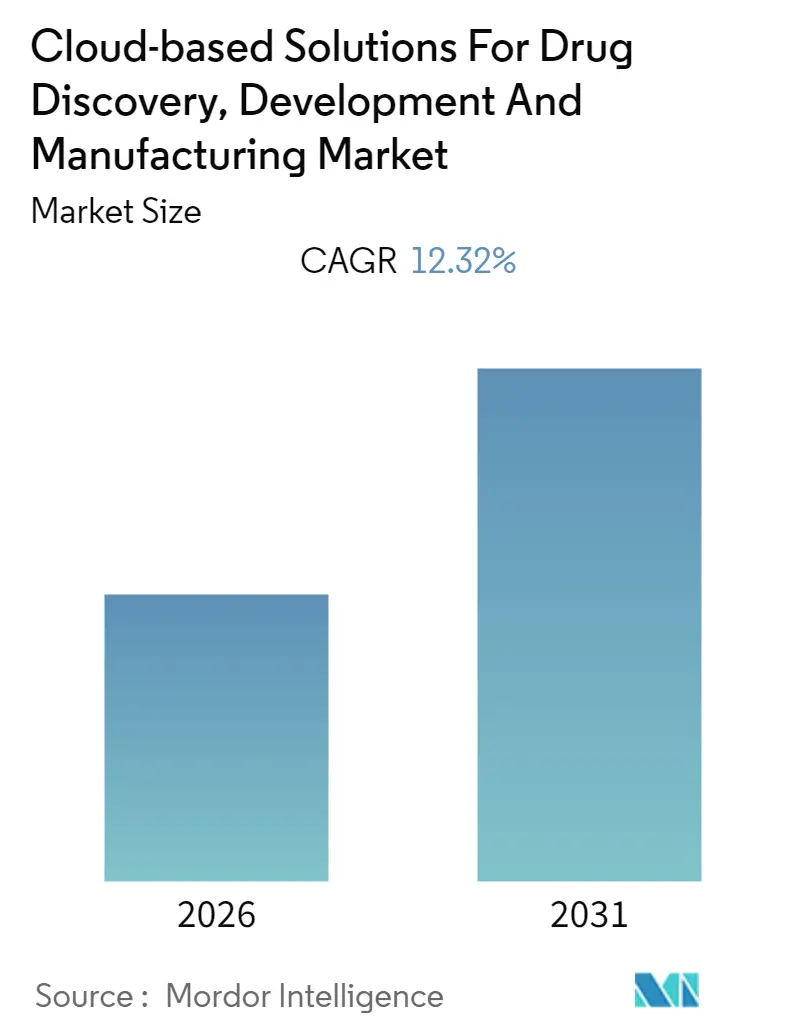
創薬、開発および製造向けクラウドベースソリューション市場の2026年における規模は72億7,000万米ドルと推定され、2025年の64億7,000万米ドルから成長し、2031年には129億9,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 12.32%で成長します。
COVID-19パンデミックの影響が世界的に拡大するにつれ、バイオテクノロジー・製薬企業をはじめとする医療機関は、新型コロナウイルスについてより深く理解するための集中的な研究を開始しました。クラウド技術は、ウイルスの解明と発見において最も重要なツールの一つとなっています。ウイルスに対するワクチンおよび医薬品の開発は、市場に大きな影響を与えると予想されています。例えば、2020年6月にAshima GuptaおよびJoe Corkeryが発表した記事によると、Googleクラウドユーザーであるシュレーディンガー社は、コロナウイルスの抗ウイルス治療薬を見つけるためのアイデア、リソース、データの共有という慈善的な取り組みにおいて、武田薬品工業、ノバルティス、ギリアド・サイエンシズ、WuXi AppTecと提携しました。物理学ベースのソフトウェアプラットフォームにより、治療薬や材料向けの高品質でユニークな化合物の開発を促進するシュレーディンガー社は、この合意のもとでGoogleクラウドのクレジットを活用し、潜在的な新薬の迅速な探索と試験を行います。さらに、製薬企業による抗コロナウイルス創薬・開発イニシアチブへの高い投資が、創薬、開発および製造向けクラウドベースソリューションにさらなる影響を与えると予想されています。
製薬企業、バイオ医薬品企業、その他の事業体による創薬、開発および製造への投資の増加、ならびにこれらの活動へのクラウドサービス採用の拡大が、市場成長の主要な推進要因となっています。クラウド技術のさまざまな利点により、創薬、開発および製造向けクラウドベースサービスの採用が拡大しています。例えば、クラウドベースサービスは業務の効率化を支援し、医薬品が有用かつ財務的に実行可能かどうかを判断するためのビジネスケースの構築に役立てることができます。また、Olivier J. Woutersらが2020年3月に発表した研究によると、新薬を市場に投入するための研究開発投資の中央値(資本化後)は9億8,530万米ドルと推定され、平均投資額は13億3,590万米ドルであり、治療領域によって推定値は異なり、がん治療薬の開発コストが最も高いとされています。新薬の研究開発に関連するこれらの高コストは、クラウドサービスの導入によって大幅に削減できます。クラウドサービスは創薬・開発プロセスを加速させ、エラーの可能性を最小化するためです。このような要因から、創薬、開発およびマーケティングにおけるクラウドサービスの採用が増加しており、予測期間中に対象市場の成長を牽引すると予想されています。例えば、2021年12月、Pfizer Inc.とAmazon Web Services(AWS)は、新薬の研究、製造および臨床試験向け流通の方法に革命をもたらす可能性のある新しいクラウド技術の開発に向けた協力関係の構築に合意しました。
さらに、さまざまな疾患の有病率の増加に伴う創薬・開発への投資の増加が、調査対象市場の成長にプラスの影響を与えると予想されています。例えば、2021年9月に米国研究製薬工業協会(PhRMA)が発表したレポートによると、バイオ医薬品企業は過去10年間だけで研究開発に1兆ドル以上を投資しており、2020年には記録的な年となり、PhRMA加盟企業だけで約910億米ドルを投資しました。さらに、同資料によると、2021年には世界で8,000以上の医薬品が開発中であり、そのうち74%が潜在的にファースト・イン・クラスの治療薬または疾患の全く新しい治療法となる可能性があります。創薬・開発イニシアチブへの多大な投資と、クラウドベースソリューションが提供するメリットが相まって、予測期間中に創薬、開発および製造におけるクラウドベースサービスの採用が増加し、調査対象市場の成長を促進すると予想されています。
ただし、クラウドソリューションの導入・展開にかかる初期コストの高さおよびサイバーセキュリティに関する懸念が、予測期間中の創薬、開発および製造向けクラウドベースソリューション市場の成長を抑制すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の創薬、開発および製造向けクラウドベースソリューション市場のトレンドとインサイト
予測期間中、調査対象市場のクラウドタイプセグメントにおいてプライベートクラウドが相当のシェアを占めると予想されます
プライベートクラウドは、単一の組織または事業体が所有・運営します。プライベートクラウド環境では、ハードウェア、ソフトウェア、および関連インフラは、組織のデータセンターまたは規制されたサービスプロバイダー環境に置かれます。プライベートクラウドは、政府機関、銀行などの金融機関、中規模から大規模の企業、および創薬・開発などの機密データを扱うその他の事業体に好まれています。このセグメントは、調査対象市場において相当のシェアを占めると予想されます。
プライベートクラウドは、データ管理の制御性と柔軟性においてパブリッククラウドと異なります。定義上、プライベートクラウドはサービスとして提供することができません。マイクロソフト、HPデータセンター、Ubuntu、Elastraプライベートクラウドなどが、プライベートクラウドタイプのよく知られた例として挙げられます。プライベートクラウドセグメントの成長を促進すると予想されるその他の要因としては、低い導入コスト、クラウドに対するより高い効率性と制御性、必要に応じたカスタマイズの容易さ、およびより高いセキュリティとプライバシーが挙げられます。これらの要因が総合的に作用した結果、調査の予測期間中にプライベートクラウドの利用が増加し、調査の予測期間中に創薬、開発および製造向けクラウドソリューション市場においてセグメントが成長すると予想されます。
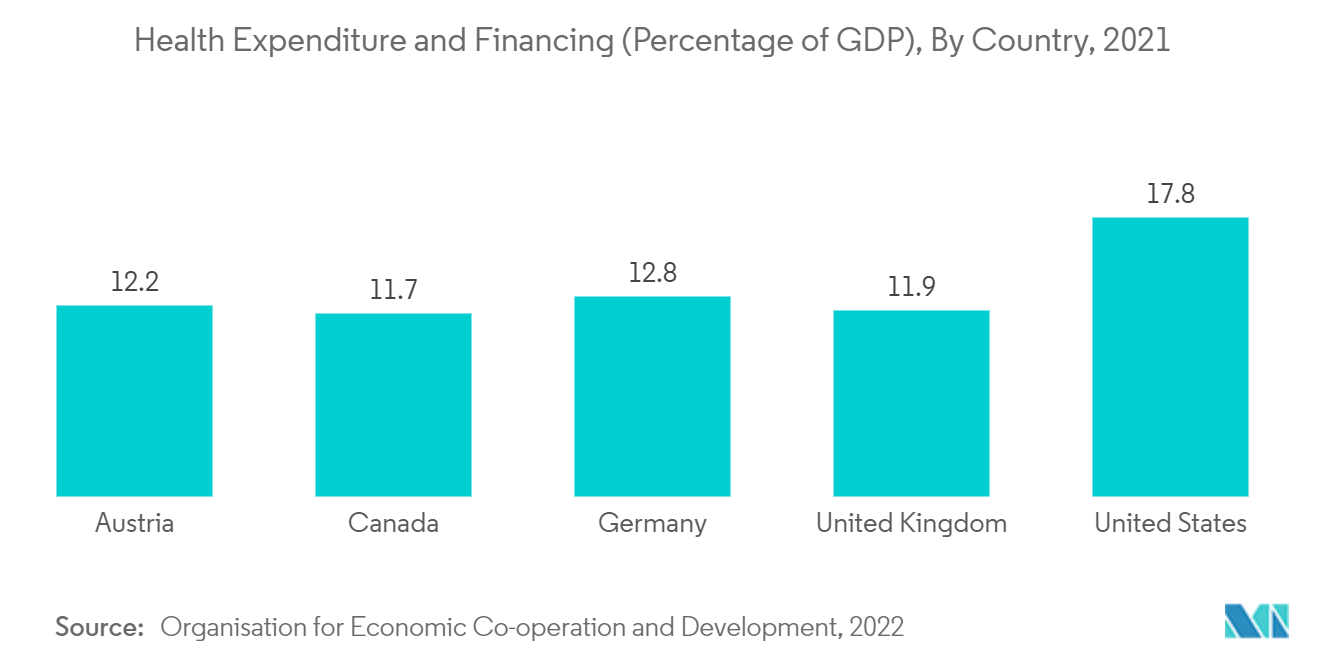
北米は予測期間中、調査対象市場において相当のシェアを占めると予想されます
地理的には、北米地域(米国、カナダ、メキシコを含む)は、予測期間中にクラウドベースの創薬、開発および製造ソリューション市場において相当のシェアを占めると予想されます。これは、同地域に大規模な製薬市場が存在し、同地域に拠点を置く大手製薬企業の一部による開発・創薬への高い投資があるためです。例えば、欧州製薬団体連合会の2021年レポートによると、米国とカナダを含む北米市場は、世界の製薬市場において49%と最大のシェアを有しており、欧州、中国、日本を上回っています。このように、同地域における医薬品需要が高いため、創薬、開発および製造への投資は他の地域と比較して大幅に高く、これが同地域におけるクラウドサービスの拡大につながり、調査の予測期間中に北米の調査対象市場の成長をもたらすと予想されます。
北米地域では、製薬企業やその他の企業による研究開発投資の増加、および創薬、開発および製造向けクラウドベースソリューションの採用拡大などの要因により、米国が今後数年間にわたって創薬、開発および製造向けクラウドベースソリューション市場において相当のシェアを占めると予想されており、これが調査対象の米国市場の成長を牽引すると予想されます。
さらに、新製品の発売、ユーザーとプロバイダー間の協力関係、ならびに合併・買収が、米国における調査対象市場の成長にさらなる大きなプラスの影響を与えると予想されます。例えば、2021年3月、クリーブランドクリニックとIBMは、健康・生命科学研究を支援するための画期的な10年間のパートナーシップ協定を締結しました。この協定の一環として、クリーブランドクリニック・グローバル病原体・人体健康研究センターが、IBMハイブリッドクラウド、高性能コンピューティング、人工知能、および量子コンピューティング技術を活用して構築される予定です。
さらに、2022年6月、メルクは創薬・開発のための革新的技術の創出を可能にするメルク・デジタル・サイエンス・スタジオ(MDSS)を立ち上げました。MDSSは、直接投資、強力なAzureクラウドコンピューティングへのアクセス、およびメルクの創薬・臨床科学者との協力によって技術をパイロット展開する機会を通じて、初期段階のバイオメディカルスタートアップを支援します。したがって、上記の要因により、米国は調査の予測期間中に北米地域において創薬、開発および製造向けクラウドベースソリューション市場において相当のシェアを占めると予想されます。
競合環境
創薬、開発および製造向けクラウドベースソリューション市場は、複数のグローバル市場プレーヤーが存在し、かなり競争が激しい状況にあります。技術の進歩と資金調達により、市場への新規参入者が増加し、調査の予測期間中に調査対象市場の競合環境がさらに激化すると予想されます。創薬、開発および製造向けクラウドベースソリューション市場の主要プレーヤーとしては、International Business Machines(IBM)コーポレーション、Oracle、Amazon Web Services、Google、Tata Consultancy Servicesなどが挙げられます。
創薬、開発および製造向けクラウドベースソリューション産業リーダー
Amazon Web Services
Accenture
Tata Consultancy Services
Oracle
International Business Machines(IBM)
- *免責事項:主要選手の並び順不同


市場機会と将来展望
研究開発、臨床業務、製造を共有のクラウドデータおよびAI基盤で結びつけるエンタープライズ規模の展開は、単独の創薬ツールを超えて市場範囲を拡大させている。明確な証左が2026年4月のMerck(MSD)とGoogle Cloudのパートナーシップであり、最大10億米ドル規模の複数年投資として位置づけられ、研究開発および製造機能全体にエージェント型AIプラットフォームを展開するものである。これはまた、規制対象のワークフロー内でAIを実運用化できる、安全かつガバナンスの効いたクラウド環境への需要を浮き彫りにしている。
AIとGxP責任に関する規制および業界の足並みの一致は、コンプライアンスをクラウドネイティブなプラットフォームやバリデーションツールキットに組み込むベンダーに機会をもたらしている。2026年1月、EMAとFDAは医薬品ライフサイクル全体における優れたAI実践の共通原則を公表し、ISPE GAMPガイダンスは規制対象ユーザーとクラウドプロバイダー(例えばAWS、Azure、Google Cloud)の間の責任共有モデルを示している。これにより、機密データ向けのプライベートおよびハイブリッドクラウド展開の機会が広がり、DeepHow PharmaCloud(2026年1月に一般提供開始が発表)のようなGMP志向のトレーニング・実行レイヤーや、製造エクセレンスを目指すChanelle Pharmaの2026年3月のSAP S/4HANA Cloud(プライベートエディション)導入のようなクラウドERPおよび品質統合プログラムが後押しされている。
最近の業界動向
- 2026年7月:AccentureとBristol Myers Squibbは、研究開発とサプライ業務全体で生成AIの活用を拡大し、業務データの標準化に焦点を当てた臨床試験アクセラレーター(Workbench)を含む30以上のソリューションの実装を報告した。これは、クラウドベースのプラットフォームがパイロットを超えてAIを産業化するためにどのように活用されているかを示しており、開発ワークフローにガバナンスと監査可能性が組み込まれている。
- 2025年8月:Unilab, Inc.は、製造・流通ネットワーク全体の基幹業務システムを対象としたクラウド主導のエンタープライズ近代化プログラムのためにTata Consultancy Services(TCS)を選定した。この契約は、エンドツーエンドの可視性と品質重視の業務を支えるクラウド移行およびシステム統合に対する製薬メーカーの継続的な需要を反映している。
- 2024年10月:Accentureは1910 Geneticsと協業・出資し、AI創薬能力とバイオファーマ向けユースケースのためのスケーラブルなインフラを組み合わせた。このパートナーシップは、モデル開発と展開可能なエンタープライズグレードのコンピューティングおよびデータ管理を結びつけることで、クラウド提供型の創薬プラットフォームのベンダーエコシステムを強化した。


研究方法のフレームワークとレポートの範囲
市場定義と範囲
本市場では、規制対象のデータ環境を含め、創薬、医薬品開発、医薬品製造にわたるワークフローの実行、管理、保存に使用されるクラウドベースのソフトウェアおよびクラウドサービスから得られる収益を追跡している。ソリューションがクラウド展開を通じて提供される場合、製薬会社、バイオテック企業、およびアウトソーシングパートナーによる支出を計上している。
範囲の除外:オンプレミス専用のソフトウェアライセンス、およびライフサイエンスの研究開発または製造用途向けに購入されていない汎用ITインフラは除外される。
セグメンテーション概要
- サービスタイプ別
- サービスとしてのソフトウェア(SaaS)
- サービスとしてのプラットフォーム(PaaS)
- サービスとしてのインフラストラクチャ(IaaS)
- クラウドタイプ別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- アプリケーション別
- 創薬・開発
- 医薬品製造
- エンドユーザー別
- バイオテクノロジー・製薬企業
- 受託研究機関(CRO)
- その他
- 地域
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場境界を設定し、インタビューに移る前に信頼性の高い初期データセットを構築するために使用された。米国FDAおよびEMAのガイダンスライブラリ(バリデーション済みシステムの要件について)、臨床試験登録簿(開発活動を把握するため)、世界銀行およびOECDの指標(国別の研究開発および製造活動の強度を正規化するため)などの公開情報源を参照した。また、クラウド導入に影響を与えるデータインテグリティ、品質システム、デジタル製造慣行に関するシグナルについては、USPおよび査読付き学術誌などの情報源も使用した。
これに加えて、企業提出書類、年次報告書、製品資料、信頼できる報道を確認し、ソリューションのカテゴリーと典型的な購買担当部門をマッピングした。一部では、収益の帰属と製品マッピングの一貫性を保つため、企業財務情報、特許、ニューススクリーニングに有料サブスクリプションを利用した。ここに引用されているデスクリサーチの情報源はあくまで例示であり、分析中にデータを収集し、前提を検証し、未解決の疑問を明確にするために、他にも多くの参考資料が使用された。
一次インタビューおよび調査
一次調査は、実際の購買予算においてクラウドソリューションとして計上される範囲を確認すること、また創薬、開発、製造の各チーム間で支出がどのように分配されているかを確認することに重点を置いた。製薬・バイオテック企業のユーザー、アウトソーシングパートナー、ソリューションプロバイダーの混合から意見を聴取し、主要地域全体からも情報を収集することで、価格設定、コンプライアンスの範囲、展開構成といった前提を確認し、必要に応じて修正した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):12% | アジア太平洋地域:49% |
| 中堅層:48% | 機能・事業部門責任者:29% | 欧州・中東・アフリカ:30% |
| 中小規模企業:22% | マネージャー:59% | 南北アメリカ:21% |
市場規模算定と予測
当社の中核モデルは、ライフサイエンス分野のデジタル支出から需要プールを再構築し、それを創薬インフォマティクス、開発データプラットフォーム、製造品質・業務システム全体のクラウド導入状況でフィルタリングするトップダウン方式で構築されている。合計を現実的に保つため、供給者の収益内訳、サンプリングされたユーザー単価またはワークロード単価パターン、チャネルでの議論を用いた選択的なボトムアップ検証も実施し、その後、同一のワークフローが二重計上されないよう重複部分を除去した。
主要な入力項目は、非公開データセットに依存せずに年次で追跡できるものが選ばれた。これには、開発段階に移行する活動中の研究開発プログラム数、データ量の多いモダリティ(オミクスやハイスループットスクリーニングの成果物など)の成長、GxP環境における規制対応クラウドバリデーション慣行の進展速度、典型的なサブスクリプションおよび従量課金価格の推移、ハイブリッドまたはパブリッククラウドへ移行するワークロードの割合が含まれる。小規模プロバイダーについてボトムアップのシグナルが不十分な場合は、エンドユーザータイプおよび地域別の代理採用率でギャップを埋め、その結果をインタビューのフィードバックと照らして検証した。
予測については、シナリオ分析を適用した上で、過去の採用曲線に対するトレンド平滑化を基準とした。これは、クラウド移行が着実に進みつつもコンプライアンスサイクルの影響を依然として受ける場合に有効である。最終予測では、予算の伸び、バリデーション済み環境の更新サイクル、製造近代化プロジェクトのタイミングに関するインタビューからのコンセンサスに基づく前提を使用している。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、市場総額が実際の活動と整合するようにしている。モデルの出力を、研究開発強度指標、ライフサイエンス分野のソフトウェア・サービス支出パターン、製造デジタル化の取り組みの進展速度といった独立したシグナルと比較し、異常値を精査した上で承認している。ある地域、application area、あるいは価格推移において大きな乖離が見られる場合、チームは関連する回答者に再度連絡を取り、変化の原因となった前提を見直す。
本レポートは年次で更新され、需要を変動させ得る重大な出来事(大きな規制上の明確化、大規模なプラットフォームの変更、資金調達環境の急変など)が発生した場合には、随時アップデートが行われる。納品前には、アナリストが最終確認を行い、最新の公開情報とインタビューから得た知見がモデルの出力に反映されていることを確認する。
他の公表推定値と比較したMordor Intelligenceの創薬開発・製造向けクラウドベースソリューション市場規模
創薬、開発、製造向けクラウドソリューションの公表市場規模は、境界を拡張しやすいことからしばしば異なる。一部の調査では、広範な製薬クラウドITと専門的な科学・製造システムを混同しており、これらのワークフローに紐づいていない場合でも、関連するコンサルティングやインフラ支出を含めているものもある。
主なギャップの要因は通常、何が範囲内として計上されるか(例えば、GxPバリデーション済み製造システムと一般的なコラボレーションツール)、使用量ベースのクラウド消費に対する価格設定モデルの方法、そしてコンプライアンスとバリデーションのサイクルにより地域展開が線形的または段階的として扱われるかどうかに起因する。ワークロード移行指標を追跡し、インタビューに基づく採用の前提を更新し続けることで、Mordor Intelligenceは、創薬、開発、製造の各業務を直接支えるクラウド提供型ソリューションにモデルの焦点を絞り、一般的な製薬IT支出による水増しを抑えている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.47 B (2025) | |
| 業界誌A | USD 11.78 B (2025) | 臨床、商業、エンタープライズITのワークロードを一般的に含む、より広範な製薬クラウドコンピューティングの定義を使用しており、創薬・開発・製造に特化したソリューションを超えて支出基盤を拡大している。 |
| 業界出版社B | USD 6.90 B (2024) | 異なる基準年を使用しており、プラットフォーム収益と周辺の実装サービスを混在させることが多いため、サービスの付随率や為替のタイミングの扱い方によって合計が変動しうる。 |
この比較から、最大の差異は範囲の境界と、クラウド消費価格が年間収益にどのように換算されるかによって生じていることが分かる。市場をこれら3つのライフサイエンス段階に紐づいたクラウドソリューションに限定し、前提を購買者のバリデーションサイクルおよび展開の実態と照らして検証することで、最終的な数値は追跡・再現がより容易になる。


レポートで回答されている主要な質問
世界の創薬、開発および製造向けクラウドベースソリューション市場の現在の規模はどのくらいですか?
世界の創薬、開発および製造向けクラウドベースソリューション市場は、予測期間(2026年~2031年)中にCAGR 12.32%を記録すると予測されています
創薬、開発および製造向けクラウドベースソリューション市場の主要プレーヤーは誰ですか?
Amazon Web Services、Accenture、Tata Consultancy Services、OracleおよびInternational Business Machines(IBM)が、創薬、開発および製造向けクラウドベースソリューション市場で事業を展開している主要企業です。
創薬、開発および製造向けクラウドベースソリューション市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年~2031年)中に最も高いCAGRで成長すると推定されています。
創薬、開発および製造向けクラウドベースソリューション市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が創薬、開発および製造向けクラウドベースソリューション市場で最大の市場シェアを占めています。
この創薬、開発および製造向けクラウドベースソリューション市場レポートはどの年を対象としていますか?
本レポートは、創薬、開発および製造向けクラウドベースソリューション市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年および2025年を対象としています。また、本レポートは2026年、2027年、2028年、2029年、2030年および2031年の創薬、開発および製造向けクラウドベースソリューション市場規模を予測しています。
最終更新日:



