
Taille et part du marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Growth Rate | 12.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
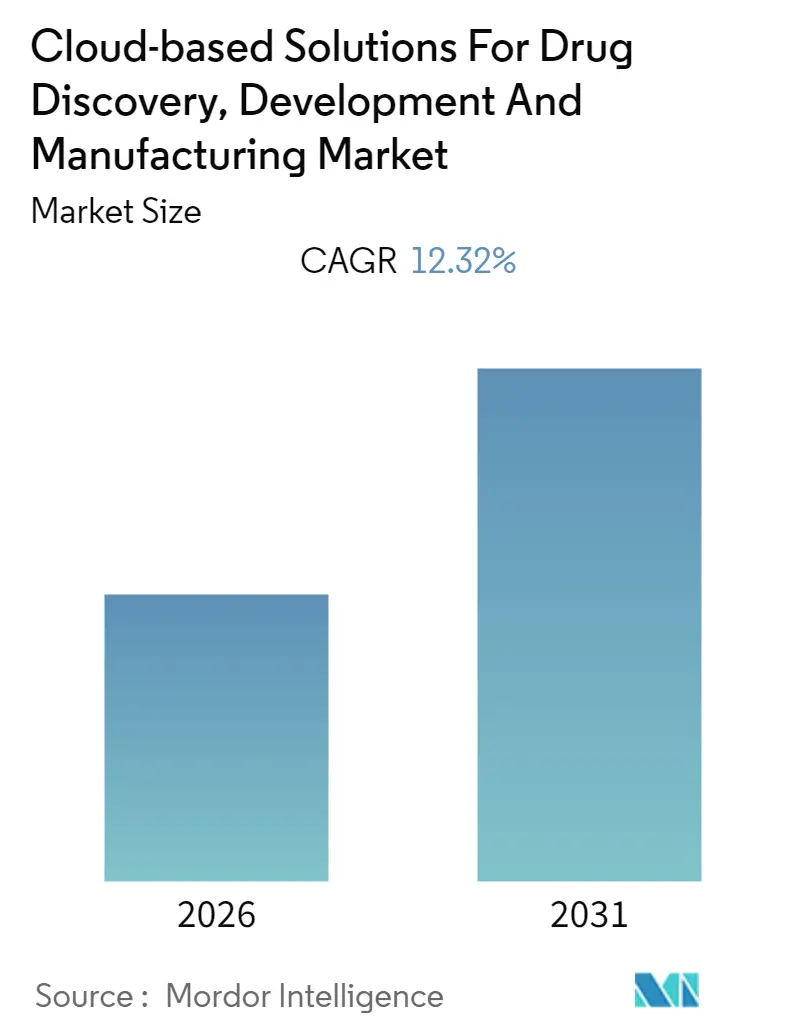
Analyse du marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments par Mordor Intelligence
La taille du marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments en 2026 est estimée à 7,27 milliards USD, en croissance par rapport à la valeur de 2025 de 6,47 milliards USD, avec des projections pour 2031 affichant 12,99 milliards USD, croissant à un CAGR de 12,32 % sur la période 2026-2031.
À mesure que l'impact de la pandémie de COVID-19 s'étend à l'échelle mondiale, les entreprises de biotechnologie et pharmaceutiques, ainsi que d'autres organisations de santé, ont lancé des recherches intensives pour en apprendre davantage sur le nouveau coronavirus. La technologie cloud a été l'un des outils les plus importants pour comprendre et découvrir le virus. Le développement de vaccins et de médicaments contre celui-ci devrait avoir un impact significatif sur le marché. Par exemple, selon un article publié en juin 2020 par Ashima Gupta et Joe Corkery, l'utilisateur de Google Cloud, Schrödinger, s'est associé à Takeda, Novartis, Gilead Sciences et WuXi AppTec dans un effort caritatif visant à partager des idées, des ressources et des données pour trouver un traitement antiviral contre le coronavirus. Schrödinger, dont la plateforme logicielle basée sur la physique facilite le développement de composés uniques et de haute qualité pour les thérapies et les matériaux, utilisera des crédits Google Cloud pour explorer et tester rapidement de nouveaux médicaments potentiels dans le cadre de cet accord. En outre, les investissements élevés des entreprises pharmaceutiques dans l'initiative de découverte et de développement de médicaments anti-coronavirus devraient influencer davantage les solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments.
L'augmentation des investissements dans la découverte, le développement et la fabrication de médicaments par les entreprises pharmaceutiques, biopharmaceutiques et autres entités, ainsi que l'adoption croissante des services cloud pour ces activités, constituent les principaux moteurs de la croissance du marché. L'adoption de services basés sur le cloud pour la découverte, le développement et la fabrication de médicaments est en croissance en raison des nombreux avantages de la technologie cloud. Par exemple, les services basés sur le cloud pourraient contribuer à rationaliser les opérations et à développer des analyses de rentabilité pour déterminer si un médicament est susceptible d'être utile et financièrement viable ou non. De plus, selon une étude de recherche publiée par Olivier J. Wouters et al., dans une analyse de cas de base de mars 2020, l'investissement médian capitalisé en R&D pour mettre un nouveau médicament sur le marché était estimé à 985,3 millions USD, avec un investissement moyen de 1 335,9 millions USD et des estimations variant selon les domaines thérapeutiques, les coûts de développement des médicaments contre le cancer étant les plus élevés. Ces coûts élevés associés à la recherche et au développement d'un nouveau médicament peuvent être considérablement réduits en déployant des services cloud, car cela accélère le processus de découverte et de développement de médicaments et minimise les risques d'erreurs. En raison de ce facteur, l'adoption des services cloud dans la découverte, le développement et la commercialisation de médicaments est en augmentation, ce qui devrait stimuler la croissance du marché étudié au cours de la période de prévision. Par exemple, en décembre 2021, Pfizer Inc. et Amazon Web Services (AWS) ont convenu de collaborer au développement de nouvelles technologies cloud susceptibles de révolutionner la manière dont les nouveaux médicaments sont recherchés, fabriqués et distribués pour les essais cliniques.
Par ailleurs, l'augmentation des investissements dans la découverte et le développement de médicaments, conjuguée à la prévalence croissante de diverses maladies, devrait avoir un impact positif sur la croissance du marché étudié. Par exemple, selon un rapport publié par la Pharmaceutical Research and Manufacturers of America (PhRMA) en septembre 2021, les entreprises biopharmaceutiques ont investi plus d'un billion de dollars dans la recherche et le développement au cours de la seule dernière décennie, dont une année record en 2020, où les seules entreprises membres de PhRMA ont investi environ 91 milliards USD. En outre, selon la même source, plus de 8 000 médicaments étaient en développement dans le monde en 2021, dont 74 % étant potentiellement des traitements de première classe ou de toutes nouvelles façons de traiter les maladies. En raison des investissements massifs dans l'initiative de découverte et de développement de médicaments, conjugués aux avantages offerts par les solutions basées sur le cloud, l'adoption des services basés sur le cloud dans la découverte, le développement et la fabrication de médicaments devrait augmenter au cours de la période de prévision, alimentant ainsi la croissance du marché étudié.
Cependant, le coût initial élevé de mise en œuvre et de déploiement des solutions cloud ainsi que les préoccupations en matière de cybersécurité devraient freiner la croissance du marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments
Le cloud privé devrait détenir une part significative dans le segment du type de cloud sur le marché étudié au cours de la période de prévision
Une seule organisation ou entité possède et exploite les clouds privés. Dans un environnement de cloud privé, le matériel, les logiciels et l'infrastructure associée résident soit dans le centre de données de l'organisation, soit dans un environnement de prestataire de services réglementé. Les clouds privés sont préférés par les agences gouvernementales, les organisations financières telles que les banques, les entreprises de taille moyenne à grande, et toute autre entité impliquée dans des données sensibles telles que la découverte et le développement de médicaments. Ce segment devrait représenter une part de marché significative dans le cadre de l'étude.
Les clouds privés diffèrent des clouds publics en termes de contrôle des données et de flexibilité ; par définition, les clouds privés ne peuvent pas être proposés en tant que service. Microsoft, HP Data Centers, Ubuntu, Elastra-cloud privé et d'autres sont des exemples bien connus de types de cloud privé. D'autres facteurs susceptibles de stimuler la croissance du segment du cloud privé comprennent les faibles coûts de déploiement, une plus grande efficacité et un meilleur contrôle du cloud, la facilité de personnalisation selon les besoins, ainsi qu'une plus grande sécurité et confidentialité. Et collectivement, en raison de ces facteurs, il est prévu que l'utilisation du cloud privé augmentera au cours de la période de prévision de l'étude, et que le segment se développera sur le marché des solutions cloud pour la découverte, le développement et la production au cours de la période de prévision de l'étude.
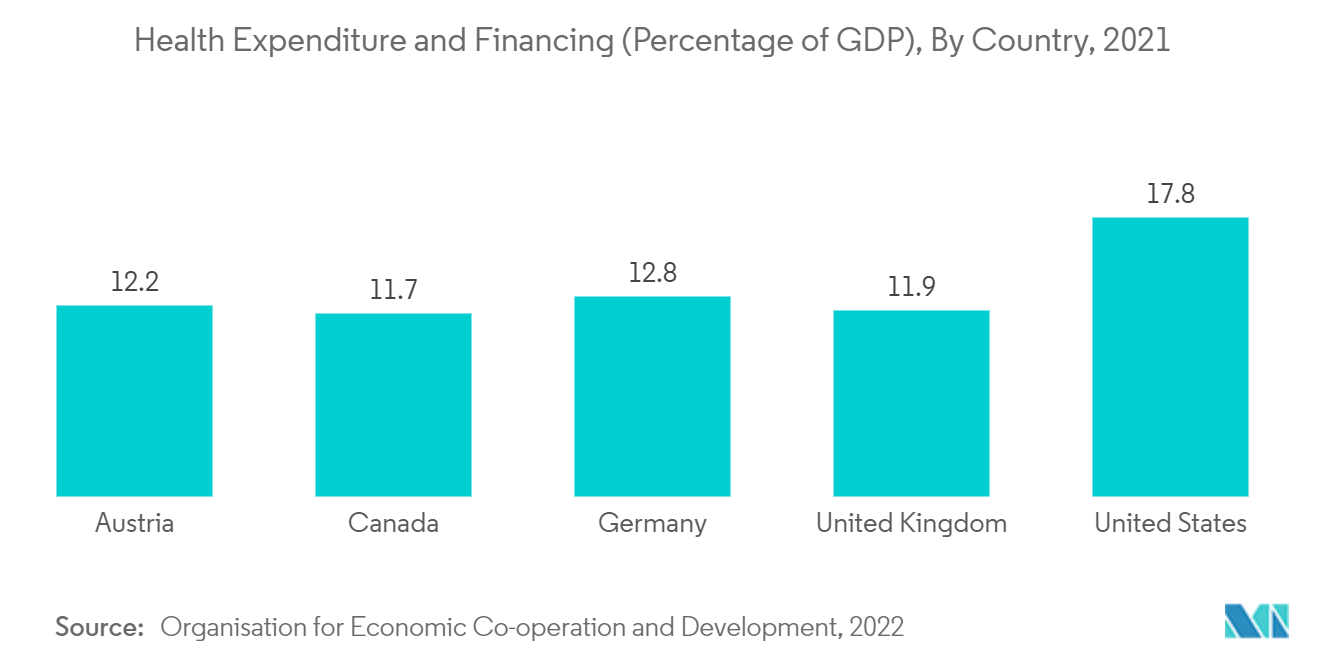
L'Amérique du Nord devrait détenir une part significative sur le marché étudié au cours de la période de prévision
Sur le plan géographique, la région Amérique du Nord (incluant les États-Unis, le Canada et le Mexique) devrait représenter une part significative du marché des solutions cloud pour la découverte, le développement et la fabrication de médicaments au cours de la période de prévision, en raison de la présence d'un grand marché pharmaceutique et des investissements élevés dans le développement et la découverte de médicaments par certaines des plus grandes entreprises pharmaceutiques situées dans la région. Par exemple, selon un rapport de 2021 de la Fédération européenne des industries et associations pharmaceutiques, le marché nord-américain, qui comprend les États-Unis et le Canada, détenait la plus grande part du marché pharmaceutique mondial à 49 %, devant l'Europe, la Chine et le Japon. Ainsi, en raison de la forte demande de médicaments dans la région, les investissements dans la découverte, le développement et la fabrication de médicaments sont nettement plus élevés que dans les autres régions, et cela devrait accroître les services cloud dans la région, conduisant à la croissance du marché étudié en Amérique du Nord au cours de la période de prévision de l'étude.
Dans la région Amérique du Nord, les États-Unis devraient représenter une part significative du marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments au fil des années, en raison de facteurs tels que l'augmentation des investissements en R&D par les entreprises pharmaceutiques et autres, et l'adoption croissante de solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments, ce qui devrait stimuler la croissance du marché américain étudié.
En outre, les lancements de nouveaux produits, la collaboration entre utilisateurs et fournisseurs, ainsi que les fusions et acquisitions devraient avoir un impact positif significatif sur la croissance du marché étudié aux États-Unis. Par exemple, en mars 2021, la Cleveland Clinic et IBM ont conclu un accord de partenariat historique de 10 ans pour soutenir la recherche en sciences de la santé et de la vie. Dans le cadre de cet accord, le Centre mondial de recherche sur les agents pathogènes et la santé humaine de la Cleveland Clinic sera construit en utilisant les technologies IBM Hybrid Cloud, Informatique haute performance, Intelligence artificielle et Informatique quantique.
De plus, en juin 2022, Merck a lancé le Merck Digital Sciences Studio (MDSS) pour permettre la génération de technologies innovantes pour la découverte et le développement de médicaments. MDSS soutiendra les startups biomédicales en phase précoce avec des investissements directs, l'accès à de puissantes ressources informatiques Azure Cloud, et des opportunités de piloter leurs technologies en collaboration avec des scientifiques de découverte et cliniques de Merck. Par conséquent, en raison des facteurs mentionnés ci-dessus, les États-Unis devraient détenir une part significative sur le marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments au cours de la période de prévision de l'étude dans la région Amérique du Nord.
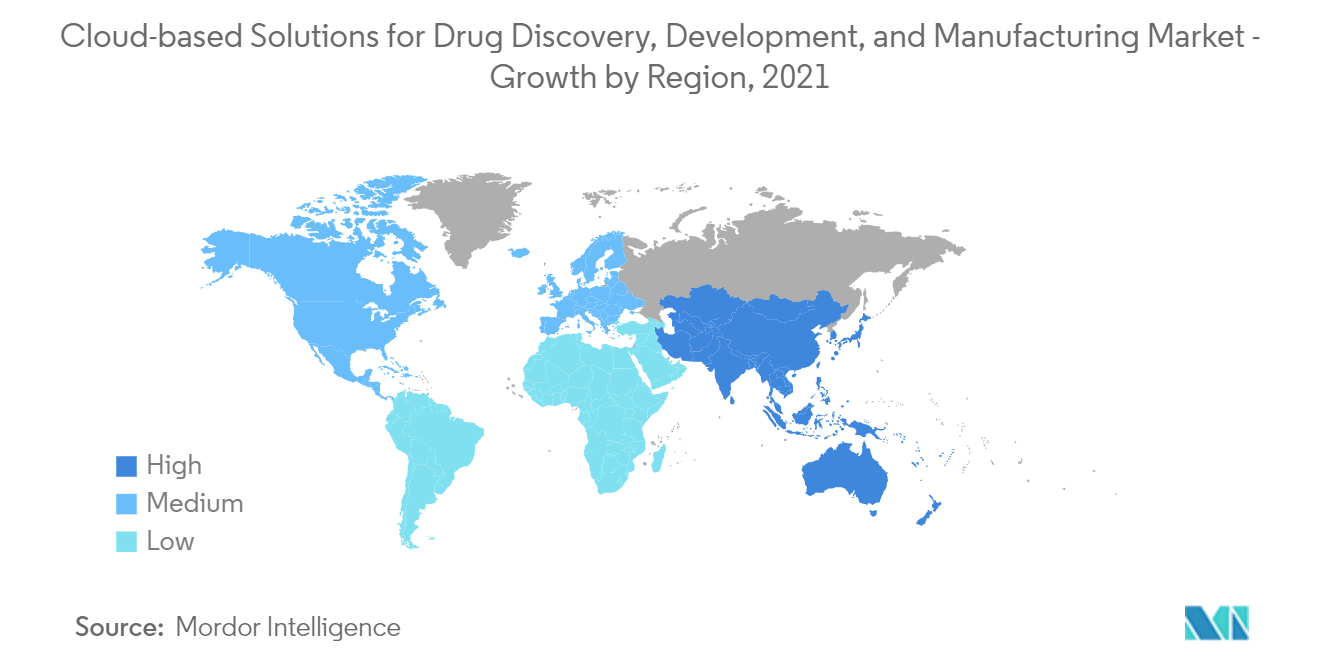
Paysage concurrentiel
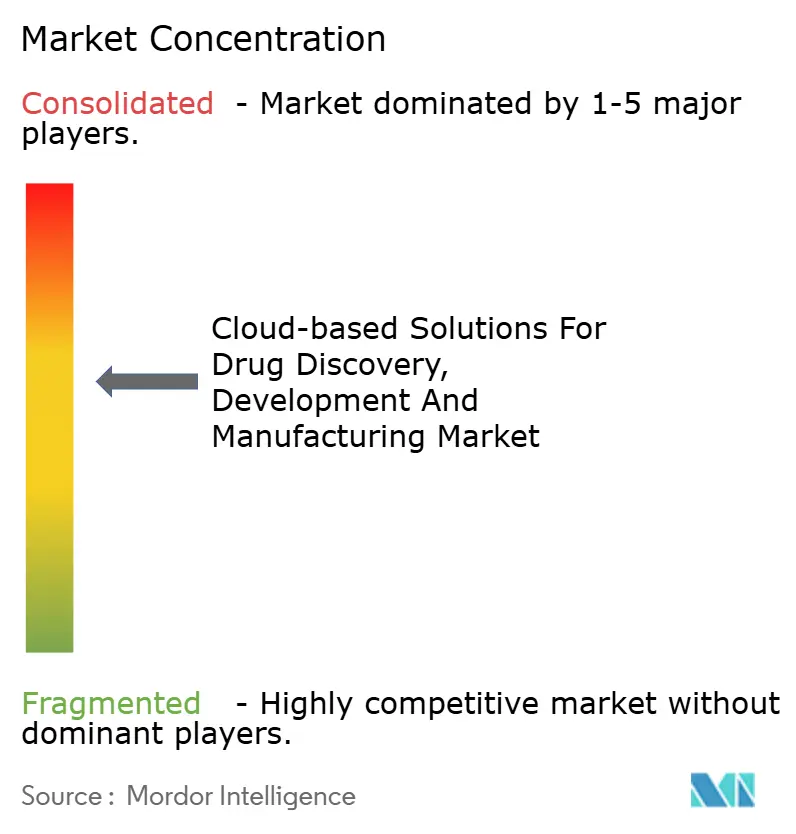
Le marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments est assez concurrentiel avec plusieurs acteurs mondiaux. Avec les avancées technologiques et les financements, les nouveaux entrants sur le marché devraient intensifier le paysage concurrentiel sur le marché étudié au cours de la période de prévision de l'étude. Parmi les acteurs clés du marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments figurent International Business Machines (IBM) Corporation, Oracle, Amazon Web Services, Google et Tata Consultancy Services, entre autres.
Leaders du secteur des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments
Amazon Web Services
Accenture
Tata Consultancy Services
Oracle
International Business Machines (IBM)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les déploiements à l'échelle de l'entreprise qui relient la R&D, les opérations cliniques et la fabrication sur une infrastructure commune de données cloud et d'IA élargissent la portée du marché au-delà des outils de découverte autonomes. Un exemple probant en est le partenariat d'avril 2026 entre Merck (MSD) et Google Cloud, présenté comme un investissement pluriannuel pouvant atteindre 1 milliard USD pour déployer une plateforme d'IA agentique dans les fonctions de R&D et de fabrication. Cela met également en évidence la demande pour des environnements cloud sécurisés et gouvernés capables de rendre l'IA opérationnelle au sein de flux de travail réglementés.
L'alignement réglementaire et industriel autour des responsabilités liées à l'IA et aux GxP ouvre la voie aux fournisseurs qui intègrent la conformité dans des plateformes cloud-natives et des kits d'outils de validation. En janvier 2026, l'EMA et la FDA ont publié des principes communs de bonnes pratiques en matière d'IA tout au long du cycle de vie des médicaments, tandis que les directives ISPE GAMP décrivent des modèles de responsabilité partagée entre utilisateurs réglementés et fournisseurs cloud (par exemple, AWS, Azure et Google Cloud). Cela favorise les opportunités dans les déploiements cloud privés et hybrides pour les données sensibles, associés à des couches de formation et d'exécution axées sur les BPF telles que DeepHow PharmaCloud (disponibilité générale annoncée en janvier 2026) et des programmes d'intégration d'ERP cloud et de qualité tels que l'initiative SAP S/4HANA Cloud (édition privée) lancée par Chanelle Pharma en mars 2026, visant l'excellence de fabrication.
Développements récents du secteur
- Juillet 2026 : Accenture et Bristol Myers Squibb ont intensifié l'utilisation de l'IA générative dans les opérations de R&D et d'approvisionnement, annonçant la mise en œuvre de plus de 30 solutions, dont un accélérateur d'essais cliniques (Workbench) axé sur la standardisation des données opérationnelles. Cela souligne la manière dont les plateformes basées sur le cloud sont utilisées pour industrialiser l'IA au-delà des pilotes, avec une gouvernance et une auditabilité intégrées aux flux de développement.
- Août 2025 : Unilab, Inc. a sélectionné Tata Consultancy Services (TCS) pour un programme de modernisation d'entreprise piloté par le cloud, couvrant les systèmes métiers essentiels de son réseau de fabrication et de distribution. Cet engagement reflète la demande continue des fabricants pharmaceutiques pour la migration vers le cloud et l'intégration de systèmes afin de soutenir une visibilité de bout en bout et des opérations axées sur la qualité.
- Octobre 2024 : Accenture a collaboré avec 1910 Genetics et y a investi afin de combiner des capacités de découverte de médicaments basées sur l'IA avec une infrastructure évolutive pour les cas d'usage biopharmaceutiques. Ce partenariat a renforcé l'écosystème des fournisseurs de plateformes de découverte livrées via le cloud, en associant le développement de modèles à des ressources de calcul et de gestion de données de niveau entreprise, déployables.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché suit les revenus générés par les logiciels et services cloud utilisés pour exécuter, gérer et stocker les flux de travail dans la découverte de médicaments, le développement de médicaments et la fabrication pharmaceutique, y compris les environnements de données réglementés. Nous comptabilisons les dépenses des acteurs pharmaceutiques, biotechnologiques et des partenaires d'externalisation lorsque la solution est fournie via un déploiement cloud.
Exclusions du périmètre : les licences logicielles uniquement sur site et les infrastructures informatiques à usage général qui ne sont pas acquises pour des cas d'usage de R&D ou de fabrication en sciences de la vie sont exclues.
Aperçu de la segmentation
- Par type de service
- Logiciel en tant que Service (SaaS)
- Plateforme en tant que Service (PaaS)
- Infrastructure en tant que Service (IaaS)
- Par type de cloud
- Cloud public
- Cloud privé
- Cloud hybride
- Par application
- Découverte et développement de médicaments
- Fabrication de médicaments
- Par utilisateur final
- Entreprises de biotechnologie et pharmaceutiques
- Organisations de recherche sous contrat (CRO)
- Autres
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour délimiter le marché et constituer un ensemble de données initial fiable avant de passer aux entretiens. Nous avons consulté des sources publiques telles que les bibliothèques de directives de la FDA américaine et de l'EMA (pour les attentes relatives aux systèmes validés), les registres d'essais cliniques (pour comprendre l'activité de développement), ainsi que les indicateurs de la Banque mondiale et de l'OCDE (pour normaliser l'intensité de la R&D et de la fabrication par pays). Nous avons également utilisé des sources telles que l'USP et des revues à comité de lecture pour identifier les signaux relatifs à l'intégrité des données, aux systèmes qualité et aux pratiques de fabrication numérique influençant l'adoption du cloud.
Parallèlement, nous avons examiné les dépôts d'entreprises, les rapports annuels, la documentation produit et la couverture de presse fiable afin de cartographier les catégories de solutions et les centres d'achat typiques. Dans certains cas, des abonnements payants ont été utilisés pour l'intelligence financière des entreprises, les brevets et le suivi de l'actualité, afin de garantir la cohérence de l'attribution des revenus et de la cartographie des produits. Les sources de recherche documentaire citées ici sont uniquement illustratives, et de nombreuses autres références ont également été utilisées pour recueillir des données, valider des hypothèses et clarifier les questions en suspens au cours de l'analyse.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de ce qui est comptabilisé comme solution cloud dans les budgets réels des acheteurs, ainsi que sur la répartition des dépenses entre les équipes de découverte, de développement et de fabrication. Nous avons échangé avec un ensemble d'utilisateurs pharmaceutiques et biotechnologiques, de partenaires d'externalisation et de fournisseurs de solutions, et des contributions ont également été recueillies dans les principales régions afin de vérifier des hypothèses telles que la tarification, le périmètre de conformité et la répartition des déploiements, puis de les corriger si nécessaire.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 12 % | APAC : 49 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 30 % |
| Acteurs plus petits : 22 % | Managers : 59 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Notre modèle de base est construit selon une approche descendante (top-down) où le pool de la demande est reconstitué à partir des dépenses numériques des sciences de la vie, puis filtré selon l'adoption du cloud dans l'informatique de découverte, les plateformes de données de développement et les systèmes de qualité et d'opérations de fabrication. Pour garder des totaux réalistes, des vérifications ascendantes (bottom-up) sélectives ont également été menées à l'aide des répartitions de revenus des fournisseurs, d'échantillons de tarification par utilisateur ou par charge de travail, et de discussions avec les canaux de distribution, puis les recoupements ont été supprimés afin qu'un même flux de travail ne soit pas comptabilisé deux fois.
Les principales données d'entrée ont été choisies parce qu'elles peuvent être suivies d'une année à l'autre sans dépendre de jeux de données privés. Cela comprend le nombre de programmes de R&D actifs passant en développement, la croissance des modalités à forte intensité de données (telles que les résultats de l'omique et du criblage à haut débit), le rythme des pratiques de validation cloud réglementées dans les environnements GxP, la progression typique de la tarification par abonnement et à la consommation, ainsi que la part des charges de travail migrant vers le cloud hybride ou public. Lorsque les signaux ascendants étaient incomplets pour les fournisseurs plus petits, nous avons combler les lacunes à l'aide de taux d'adoption approximatifs par type d'utilisateur final et par région, puis testé le résultat par rapport aux retours des entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée, puis ancrée à l'aide d'un lissage des tendances sur la courbe d'adoption historique, ce qui fonctionne bien lorsque la migration vers le cloud est stable mais toujours affectée par les cycles de conformité. La prévision finale utilise des hypothèses consensuelles issues des entretiens concernant la croissance budgétaire, les cycles de renouvellement des environnements validés et le calendrier des projets de modernisation de la fabrication.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de multiples vérifications afin que le total du marché reste cohérent avec l'activité réelle. Nous comparons les résultats du modèle à des signaux indépendants tels que les indicateurs d'intensité de R&D, les tendances de dépenses en logiciels et services dans les sciences de la vie, et le rythme des initiatives de numérisation de la fabrication, puis les anomalies sont examinées avant validation finale. En cas d'écart important observé dans une région, un domaine d'application ou une trajectoire de tarification, l'équipe recontacte les répondants concernés et revisite l'hypothèse à l'origine du changement.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs peuvent modifier la demande (tels que des clarifications réglementaires majeures, des changements de plateforme importants, ou un changement soudain des conditions de financement). Avant la livraison, un analyste effectue une dernière revue afin de s'assurer que les dernières informations publiques et les enseignements des entretiens sont bien reflétés dans les résultats du modèle.
Taille du marché des solutions cloud pour la découverte, le développement et la fabrication de médicaments selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour les solutions cloud dans la découverte, le développement et la fabrication de médicaments diffèrent souvent car les frontières sont faciles à étirer. Certaines études mélangent l'informatique cloud pharmaceutique au sens large avec des systèmes scientifiques et de fabrication spécialisés, et certaines incluent des dépenses de conseil ou d'infrastructure connexes même lorsqu'elles ne sont pas liées à ces flux de travail.
Les principaux facteurs d'écart proviennent généralement de ce qui est considéré comme relevant du périmètre (par exemple, les systèmes de fabrication validés GxP par rapport aux outils de collaboration généraux), de la manière dont la tarification est modélisée pour la consommation cloud basée sur l'usage, et du fait que les déploiements régionaux soient traités de manière linéaire ou par étapes en raison des cycles de conformité et de validation. En suivant les indicateurs de migration des charges de travail et en actualisant les hypothèses d'adoption issues des entretiens, Mordor Intelligence maintient un modèle centré sur les solutions livrées par le cloud qui soutiennent directement les flux de travail de découverte, de développement et de fabrication, ce qui réduit l'inflation liée aux dépenses informatiques pharmaceutiques génériques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,47 Mds USD (2025) | |
| Revue professionnelle A | 11,78 Mds USD (2025) | Utilise une définition plus large de l'informatique cloud pharmaceutique, incluant généralement les charges de travail cliniques, commerciales et informatiques d'entreprise, ce qui élargit la base de dépenses au-delà des solutions spécifiques à la découverte, au développement et à la fabrication. |
| Éditeur professionnel B | 6,90 Mds USD (2024) | Utilise une année de référence différente et mélange souvent les revenus des plateformes avec les services d'implémentation associés, ce qui peut faire varier les totaux selon la manière dont les taux d'attachement des services et le calendrier des devises sont traités. |
La comparaison montre que le principal écart est dû aux frontières du périmètre et à la manière dont la tarification basée sur la consommation cloud est traduite en revenu annuel. Lorsque le marché est limité aux solutions cloud liées à ces trois étapes des sciences de la vie, et que les hypothèses sont vérifiées par rapport aux cycles de validation des acheteurs et aux réalités des déploiements, le chiffre final devient plus facile à retracer et à reproduire année après année.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments ?
Le marché mondial des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments devrait enregistrer un CAGR de 12,32 % au cours de la période de prévision (2026-2031)
Qui sont les acteurs clés du marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments ?
Amazon Web Services, Accenture, Tata Consultancy Services, Oracle et International Business Machines (IBM) sont les principales entreprises opérant sur le marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments.
Quelle est la région à la croissance la plus rapide sur le marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments ?
L'Asie-Pacifique devrait croître au CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments.
Quelles années ce marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments couvre-t-il ?
Le rapport couvre la taille historique du marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments pour les années : 2019, 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché des solutions basées sur le cloud pour la découverte, le développement et la fabrication de médicaments pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



