
慢性閉塞性肺疾患(COPD)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
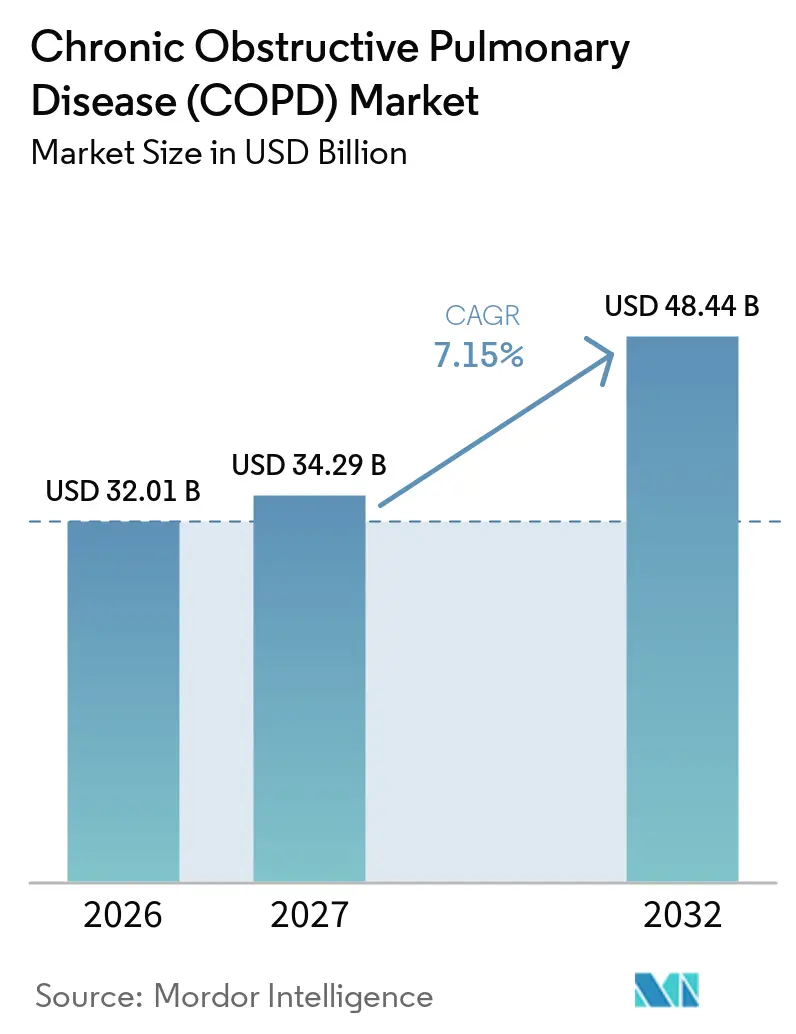
| 市場規模 (2027) | 34.29 十億米ドル |
| 市場規模 (2032) | 48.44 十億米ドル |
| 成長率 (2027 - 2032) | 7.15 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる慢性閉塞性肺疾患(COPD)市場分析
慢性閉塞性肺疾患市場規模は、2026年の32.01 ビリオン 米ドルから2027年には34.29 ビリオン 米ドルに増加し、2027年から2032年にかけてCAGR 7.15%で成長して2032年までに48.44 ビリオン 米ドルに達すると予測されています。
トリプルコンビネーション吸入器の普及、好酸球性表現型に対するファーストインクラス生物製剤の初期浸透、およびメディケアを起点とした入院から在宅呼吸ケアへのシフトが、COPD市場全体にわたって対象患者プール、償還レバー、および利益プールを再定義しています。コネクテッド吸入器、パルスオキシメーター、スパイロメーターを通じた継続的なリモートモニタリングは、支払者が現在プレミアム償還の条件として求めているリアルワールドエビデンスを生成しており、一方で欧州における噴射剤の段階的廃止が吸入器の製剤再設計を強制し、製品ライフサイクルと価格設定を刷新しています。競争の激しさは、フォーミュラリーアクセス、デジタル服薬遵守ツール、および低地球温暖化係数(GWP)噴射剤への対応準備が交差する領域で最も高く、製薬メーカーとデバイス・ソフトウェア専門企業との間のパートナーシップの急増を促しています。
主要レポートのポイント
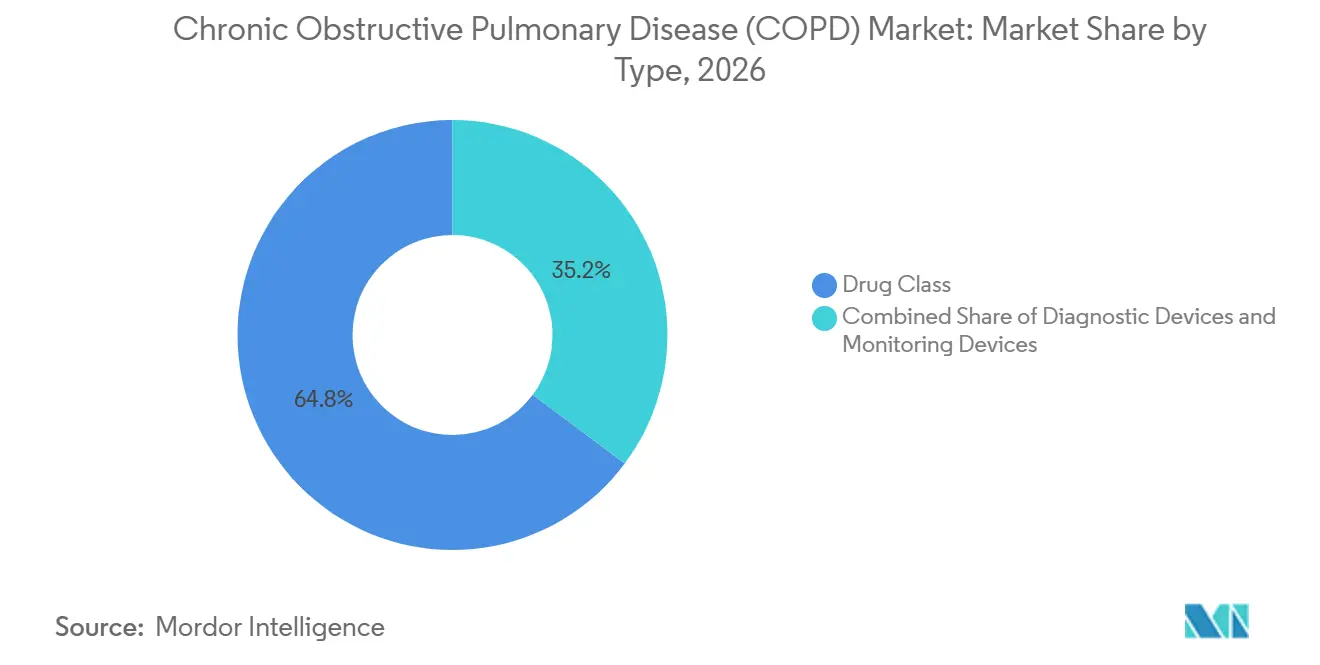
- 製品タイプ別では、薬剤クラス療法が2026年のCOPD市場シェアの64.80%を占め、消耗品・アクセサリーは2032年までCAGR 8.40%で拡大すると予測されています。
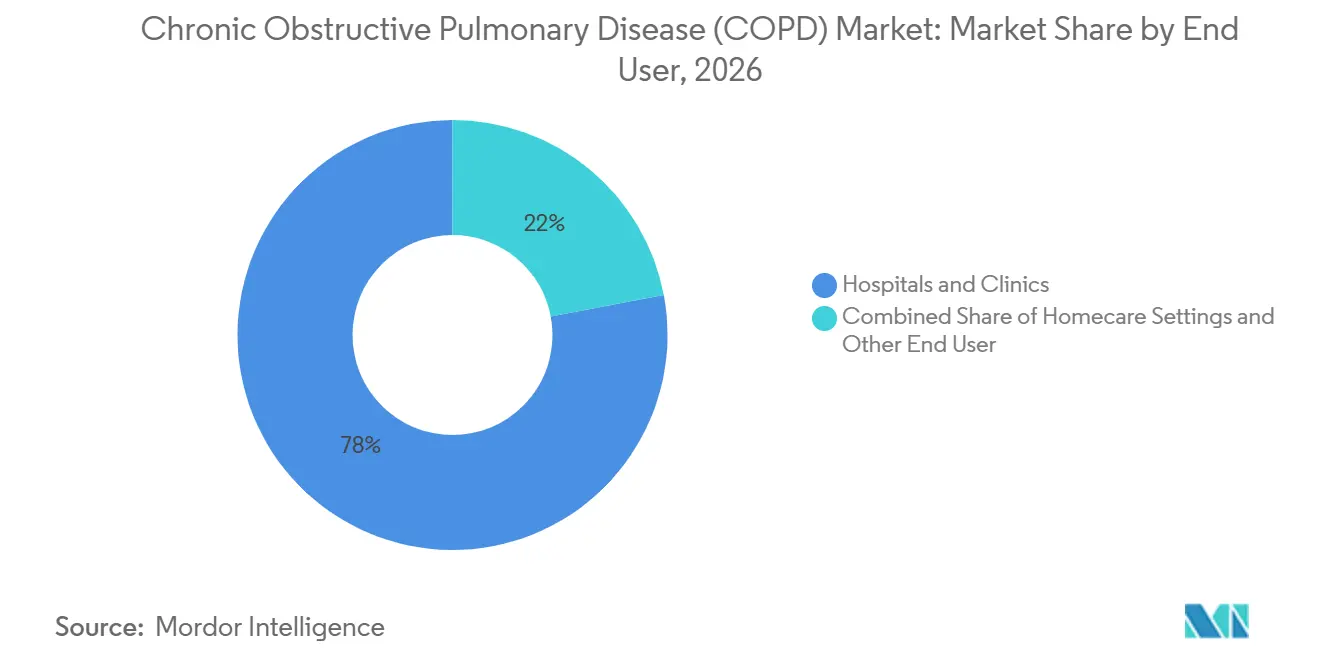
- エンドユーザー別では、病院およびクリニックが2026年のCOPD市場シェアの77.97%を占め、在宅ケア環境は2032年までCAGR 8.81%で拡大すると予測されています。
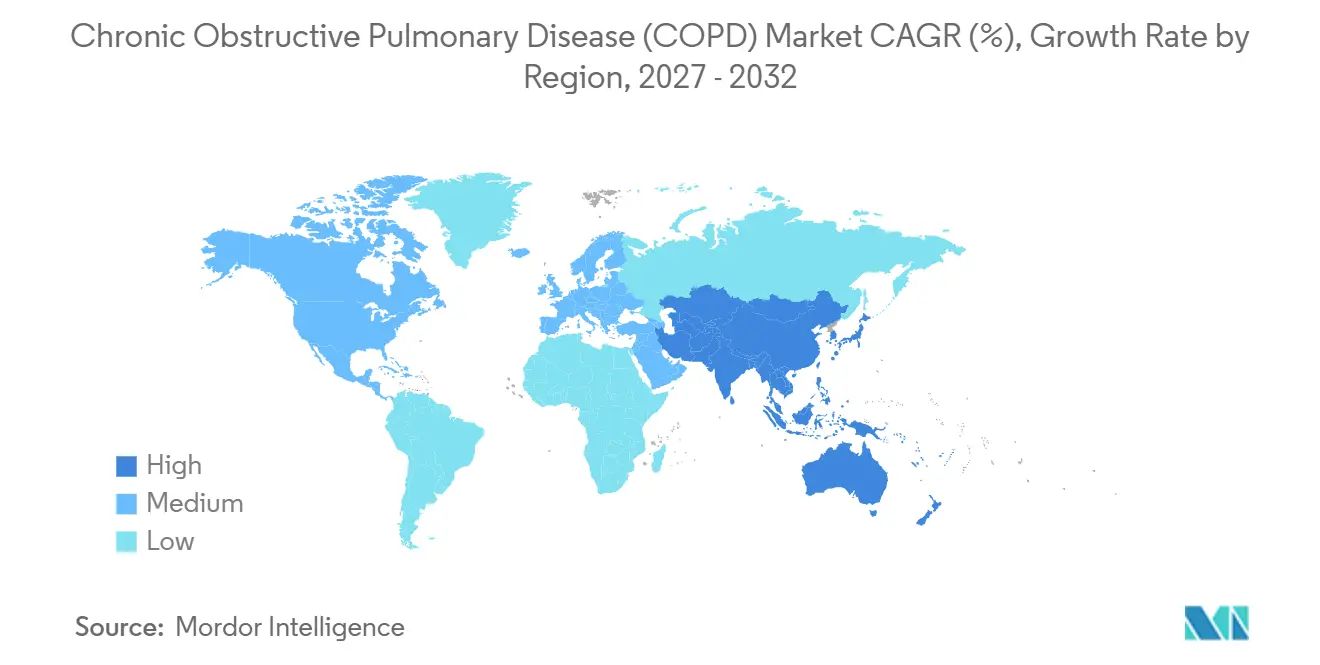
- 地域別では、北米が2026年の収益の38.12%を占め、アジア太平洋地域は国およびインドでスパイロメトリー能力が拡大するにつれ、2032年までCAGR 8.30%の最速成長を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化、喫煙、大気汚染の負荷によるCOPD罹患率と重症度の上昇 | +1.20% | アジア太平洋の都市部および東欧に集中するグローバル規模 | 長期(4年以上) |
| デジタル呼吸器デバイス、コネクテッド吸入器、リモートモニタリングによる服薬遵守と治療成果の改善 | +0.90% | 北米および西欧、中国都市部での初期パイロット | 中期(2~4年) |
| 好酸球性COPDに対するファーストインクラス生物製剤による治療対象患者集団の拡大 | +0.80% | 北米、EU-5、日本;価格設定により低・中所得国への浸透は限定的 | 中期(2~4年) |
| 在宅ケアへのシフト:携帯型酸素および非侵襲的換気による病院外ケアの実現 | +0.70% | 北米(メディケア主導)、西欧、オーストラリア | 短期(2年以内) |
| 低GWP噴射剤への移行(HFA-152a)による吸入器製品の刷新とフォーミュラリー変動の促進 | +0.60% | EU(Fガス規制の義務)、北米(自主的採用) | 短期(2年以内) |
| スパイロメトリー・肺機能検査能力の向上とプライマリケアパスウェイへの早期診断の組み込み | +0.50% | アジア太平洋(中国、インド)、ラテンアメリカ、サハラ以南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化、喫煙、大気汚染の負荷によるCOPD罹患率と重症度の上昇
世界の人口動態と環境トレンドが収束し、COPD市場の成長を牽引しています。中国とインドの大都市圏では、PM2.5の測定値がWHOの基準値を大幅に上回り続けており、生涯にわたる曝露リスクを増幅させています。禁煙キャンペーンは富裕層における有病率を抑制しているものの、中国農村部のいくつかの省では男性の喫煙率が50%を超えており、公衆衛生上の成果を相殺しています。2030年までに、中国では65歳以上の国民が2億8,000万人に達すると予測されており、その多くが煙と汚染への累積曝露を経験し、気流制限の進行を加速させています。[1]デリーとムンバイの疫学データでは、年間PM2.5平均値が100μg/m³を超えており、これは急速な肺機能低下と関連するレベルの2倍であり、COPD罹患率の長期的な閾値を引き上げています。サハラ以南アフリカおよび東南アジアにおけるバイオマス燃料の使用も別の要因であり、屋内で調理する女性を密集した交通回廊に匹敵する粒子状物質レベルに曝露させており、医療が行き届いていないクリニックにおける携帯型スパイロメーターへの需要を持続させています。
デジタル呼吸器デバイス、コネクテッド吸入器、リモートモニタリングによる服薬遵守と治療成果の改善
吸入器に組み込まれたブルートゥース対応投与量カウンターは、小規模なパイロットから米国のいくつかのマネージドケアフォーミュラリーにおける基本要件へと移行しています。Propeller HealthとGSKのEllipta機器との連携により、2024年のフィールドトライアルでは救急吸入器の使用が58%削減されました。60歳未満の民間保険加入患者は90日を超えてもアプリへの関与率が72%を維持していますが、70歳以上のメディケア受給者では31%に低下しており、デジタルリテラシーの格差を示しています。支払者は客観的な服薬遵守指標に償還を結びつけており、メーカーはユーザーフレンドリーなインターフェースと多言語サポートへの投資を促されています。FDAの2024年ウェアラブルにおけるAI対応増悪予測に関する医療機器ソフトウェアのドラフトガイダンスにより、コネクテッドパルスオキシメーターをCOPD市場の製品に組み込むスタートアップの規制サイクルが短縮されました。[2]
好酸球性COPDに対するファーストインクラス生物製剤による治療対象患者集団の拡大
Regeneronのデュピルマブは2024年9月にタイプ2炎症を伴うCOPDに対してFDA承認を取得し、プラセボと比較して中等度から重度の増悪を30%削減しました。年間定価3万7,000米ドルは、従来の吸入器と入院費用の間に位置づけられますが、支払者の採用はバイオマーカー主導の処方に依存しており、好酸球の閾値を満たすCOPD患者はわずか15~20%にとどまります。AstraZenecaのベンラリズマブとGSKのメポリズマブは同様の表現型でラベル拡大を追求しており、生物製剤の競争が激化しています。市場浸透はプライマリケアにおける日常的な好酸球検査に依存していますが、血球数に対する保険適用は米国の民間保険プランで不均一であり、多くの低・中所得国ではほぼ存在しません。初期のリアルワールドデータが、生物製剤クラスがCOPD市場を拡大できるか、それとも高用量トリプル吸入器市場を侵食するかを決定するでしょう。
在宅ケアへのシフトによる携帯型酸素および非侵襲的換気の採用加速
メディケアの2024年診療報酬改定により、携帯型酸素濃縮器および非侵襲的換気装置への償還が増加し、病院はCOPD患者をより早期に退院させ、療養型施設での日数を削減するよう促されています。耐久性医療機器サプライヤーは、ハードウェアリースとサブスクリプション消耗品を組み合わせることで対応し、入院薬剤予算よりも速く成長する予測可能な年金収入を生み出しています。リモートモニタリングプラットフォームは現在、酸素飽和度フィード、スパイロメトリーデータ、吸入器使用ログを肺専門医向けの統合ダッシュボードに統合し、以前は対面診察が必要だったフィードバックループを閉じています。米国のパイロットネットワークの初期結果では、30日再入院率が20%削減され、支払者の採用をさらに促進する有利な共有節約指標が示されています。ただし、70歳以上の高齢者はアプリベースのリマインダーへの関与が40%低く、高齢者集団のニーズに対応するヒューマンファクターデザインが追いつくまで、予測される上昇余地を抑制しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スパイロメトリー使用の制限とプライマリケア能力の不均一さによる診断不足・誤診 | -0.90% | 低・中所得国および高所得国の農村地域で深刻なグローバル規模 | 長期(4年以上) |
| 低・中所得国における先進薬剤・機器の入手可能性とアクセスの制約 | -0.70% | サハラ以南アフリカ、南アジア、ラテンアメリカ | 長期(4年以上) |
| Fガス・噴射剤の移行とサプライチェーンの複雑化によるコスト上昇と短期的な在庫切れリスク | -0.50% | EU(規制義務)、北米(自主的採用) | 短期(2年以内) |
| デジタルデバイドとヘルスリテラシーの障壁によるリモートモニタリングおよびコネクテッドデバイスの普及制限 | -0.40% | 世界の高齢者集団、農村部および医療が行き届いていないコミュニティ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スパイロメトリー使用の制限による診断不足と誤診
プライマリケア環境において症状のある成人の30%未満しか経験的治療を受ける前にスパイロメトリーを受けておらず、このギャップは機器密度が10万人当たり平均1台未満の低・中所得国で最も深刻です。[3]喘息または心不全としての誤分類は、適切な気管支拡張薬の開始を遅らせ、可逆的な気流制限が不可逆的になるまで管理されないままにします。ドイツと英国では、2024年に実施された監査により、ガイドラインの更新でスパイロメトリーが義務付けられているにもかかわらず、症状発現から6ヶ月以内に検査を受けた適格患者はわずか42%であることが明らかになりました。その結果、増悪の頻度が高まり、入院期間が長くなり、下流の治療コストが膨らみ、プレミアム吸入器を償還する支払者の意欲が損なわれています。したがって、診断能力の拡大は、費用対効果のベンチマークを損なうことなくCOPD市場を拡大しようとするステークホルダーにとって戦略的な必須事項であり続けています。
低・中所得国における先進薬剤・機器の入手可能性とアクセスの制約
ブランドのトリプルコンビネーション吸入器は月額200米ドル以上の価格設定であり、自己負担支出が総医療費の60%以上を占める南アジアおよびサハラ以南アフリカのほとんどのCOPD患者の手の届かないところにあります。ジェネリック代替品は存在しますが、流通ネットワークの断片化と品質保証のばらつきに悩まされており、治療域以下の投与量と不十分な疾患管理をもたらしています。生物製剤は年間卸売価格が3万米ドルを超えており、低・中所得国のフォーミュラリーにはほぼ存在せず、対象となる量を制限しています。在宅酸素機器への輸入関税は15%から30%の範囲であり、エンドユーザーコストを2倍にし、市場拡大をさらに制限しています。これらの地域でCOPD市場を追求するメーカーは、グローバルマージンを損なうことなく量的成長を取り込むために、段階的価格設定、現地生産、パートナーシップモデルを採用する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
維持療法が収益リーダーシップを支える薬剤クラス療法は2026年のCOPD市場収益の64.80%を生み出しました。長時間作用型気管支拡張薬および吸入コルチコステロイド配合剤が引き続き第一選択の維持療法として位置づけられているためです。チオトロピウム、インダカテロール、フルチカゾン系トリプル吸入薬を含む主要分子が処方ガイドラインを支配し、安定した需要と安定したキャッシュフローを強化しています。メーカーは、確立された有効成分を1日1回の固定用量配合剤にパッケージ化することでCOPD市場シェアを守り、投薬レジメンを簡素化してアドヒアランスを高めています。しかし、Advair、Symbicortおよび関連フランチャイズの特許切れが近づくにつれて価格圧力が加速しており、開発は次世代メカニズムとデジタルアドヒアランス付加機能へのシフトを余儀なくされています。一方、Verona Pharmaの2024年のエンシフェントリン発売は、COPD市場に初の二重PDE-3/4阻害薬をもたらし、増悪データが説得力を維持する限り、新規薬理学がフォーミュラリースペースを獲得できることを示しました。
消耗品・アクセサリーは、より小さな収益基盤を構成しているものの、在宅呼吸器管理への体系的なシフトに牽引されてCAGR 8.40%を経験しています。使い捨てパルスオキシメーターセンサー、ネブライザーマスク、カプノグラフィーサンプリングライン、スパイロメトリーマウスピースは、コネクテッドケアパスウェイを可能にし、予測可能な補充サイクルを生み出します。耐久性医療機器プロバイダーはサブスクリプションモデル内に消耗品をバンドルし、顧客ロックインを強化して、一回限りのデバイス販売と比較して収益の変動を平滑化しています。環境規制の義務化が勢いを加え、低地球温暖化係数(GWP)推進剤キャニスターおよびリサイクル可能プラスチックが、購買決定を傾けるスチュワードシップインセンティブを引き付けています。支払者からのアドヒアランス連動型償還は、IoTハブを通じて使用データを臨床医に送信する検証済み高品質消耗品への需要をさらに高めています。
新興のCOPD市場参入者は、従来の病院調達を迂回して患者の自宅に事前設定されたサプライパックを届けるダイレクト・トゥ・コンシューマーチャネルを試験的に導入しています。オーストラリアおよびイギリスでの初期パイロットでは、アプリが消耗品の枯渇を自動的に通知した際に85%を超える再注文率を達成し、利便性が高い顧客維持率に転換できることを実証しました。消耗品の優れた成長軌跡は、レガシー薬剤カテゴリーにおける緩やかな数量増加を相殺し、潜在的な価格圧縮に対してメーカーのポートフォリオをヘッジしています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー施設別:
在宅ケアが費用対効果の高い場として病院を上回る病院およびクリニックは2026年のCOPD市場シェアの77.97%を占め、在宅ケア環境は2032までCAGR 8.81%で拡大すると予測されています。病院環境は歴史的にCOPD支出の大部分を消費してきましたが、支払者のインセンティブは現在、入院期間と退院後コストを削減する在宅ケアモデルを優遇しています。メディケアの再入院ペナルティの下、米国の病院は在宅医療機関と連携して、退院後48時間以内に患者を携帯型酸素濃縮器に移行させ、入院日数を最大30%削減しています。ドイツおよび日本の公的保険制度もこのトレンドを反映し、外来クリニック受診の代替となる遠隔リハビリテーションセッションを償還しています。機器リースモデルは資本コストを複数年契約にわたって分散させ、支払者の参入障壁を下げて広範な普及を促進しています。
在宅ケアの台頭は調達ダイナミクスを再形成しており、購買決定が病院薬局委員会から統合デリバリーネットワークおよび患者中心のサプライポータルへとシフトしています。物流および顧客サポートインフラに投資するベンダーはファーストムーバーアドバンテージを獲得し、病院は急性増悪の管理にリソースを再配分しています。このシフトは消耗およびモニタリングデバイスへの持続的な需要を支え、入院患者の薬剤量が横ばいになっても、COPD市場が活発であり続けることを確保しています。
地域分析
北米慢性閉塞性肺疾患(COPD)市場
北米は、一人当たり医療費の高さ、広範な保険カバレッジ、コネクテッド呼吸器デバイスの急速な普及により、2026年収益の38.12%を維持しました。米国だけで地域のCOPD市場規模のほぼ90%を占めており、メディケアパートDおよび民間保険会社はいずれも、ジェネリック薬から始めてトリプル吸入薬および生物学的製剤へとエスカレートするステップセラピーの段階的手順を採用しています。アドヒアランス連動型償還の早期採用はハードウェアとソフトウェアのパートナーシップを引き付け、デバイスメーカーはアドヒアランス目標が達成されない場合にリベートが発動される成果連動型契約を通じてリスクを共有ています。カナダの州別フォーミュラリーは米国のパターンを反映していますが、集中的な価格交渉とバンドルテンダーの影響もあり、特にオンタリオ州とケベック州でトリプル配合剤へのアクセスが広い傾向があります。メキシコの二層制システムは、ブランド革新を受け入れる民間支払者と、主に短時間作用型気管支拡張薬に限定される公的IMSS診療所に分かれており、全体的な成長を緩やかに保っています。
欧州慢性閉塞性肺疾患(COPD)市場
欧州は2026年においてドイツ、イギリス、フランス、イタリア、スペインを中心に、2番目に大きなCOPD市場シェアを保持しました。ドイツの慢性呼吸器疾患疾病管理プログラムは100万人以上の患者を構造化されたフォローアッププロトコルに登録し、アドヒアランスを高め、法定保険を通じたデバイスアップグレードの資金を提供しています。イギリスのNHSは2024年にCOPDパスウェイを更新してすべてのプライマリケア環境でのスパイロメトリーを確保しましたが、財政的な圧力により、コネクテッド吸入器の全国的な拡大はロンドンとマンチェスターに集中したパイロットを超えて遅延していま。フランスは携帯型酸素濃縮器の償還を改善し、国家的な入院回避戦略に沿った対応を取っています。イタリアとスペインは、費用対効果評価が肯定的であるにもかかわらず、生物学的製剤の普及を遅らせる予算上の制約に直面しており、EU5全体でのメーカーの発売順序を形成するまだらなアクセス状況をもたらしています。
アジア太平洋慢性閉塞性肺疾患(COPD)市場
アジア太平洋地域は最速の地域成長軌跡であるCAGR 8.30%で拡大しており、中国とインドが成人の健康診断にスパイロメトリーベースのスクリーニングを組み込み、国民保険制度を通じて補助金付き吸入器を配布しています。40歳以上の都市部成人に対する年次肺機能検査を義務付ける中国の政策は、2027年までに推定1,500万件の未診断症例を発見し、薬剤とデバイスの両方のCOPD市場規模を拡大する可能性があります。インドのアーユシュマン・バーラートはチオトロピウムとホルモテロールを必須医薬品リストに追加し、2億人の被保険者の自己負担コストを削減しましたが、農村部の流通格差は依然として残っています。日本の高齢化社会は在宅酸素療法の高い普及率を維持し、韓国吸入器費用の80%を償還してプレミアムトリプル配合剤への堅調な需要を育んでいます。オーストラリアの薬剤給付制度は重症度基準を満たす患者にトリプル吸入器をカバーし、遠隔医療主導のモニタリングパスウェイを統合して、AI支援予測アルゴリズムの早期採用を後押ししています。
中東・アフリカおよびラテンアメリカ慢性閉塞性肺疾患(COPD)市場
中東、アフリカ、ラテンアメリカにおける新興COPD市場の機会は依然として断片的である。サウジアラビアおよびUAEなどの湾岸協力会議(GCC)加盟国は肺疾患クリニックに多額の投資を行い、高度な診断機器を輸入しているが、包括的な疫学データセットはいまだ不足している。南アフリカは感染症対策との競合から慢性呼吸器疾患への公資金配分が限られているが、主要都市の民間保険会社はブランド品インハラーをカバーしている。サハラ以南の地域では、バイオマス燃料への曝露およびスパイロメトリーの普及不足による診断不足が課題となっており、インフラが改善されるまでCOPD市場の成長は制約される。ブラジルおよびアルゼンチンは南米において販売量をリードしているが、2024年に公的医療システム内でチオトロピウムおよびホルモテロールの在庫切れが発生し、患者が自己負担での購入を余儀なくされたことは、サプライチェーンの不安定性が普及に与える抑制効果を浮き彫りにしている。
競合環境
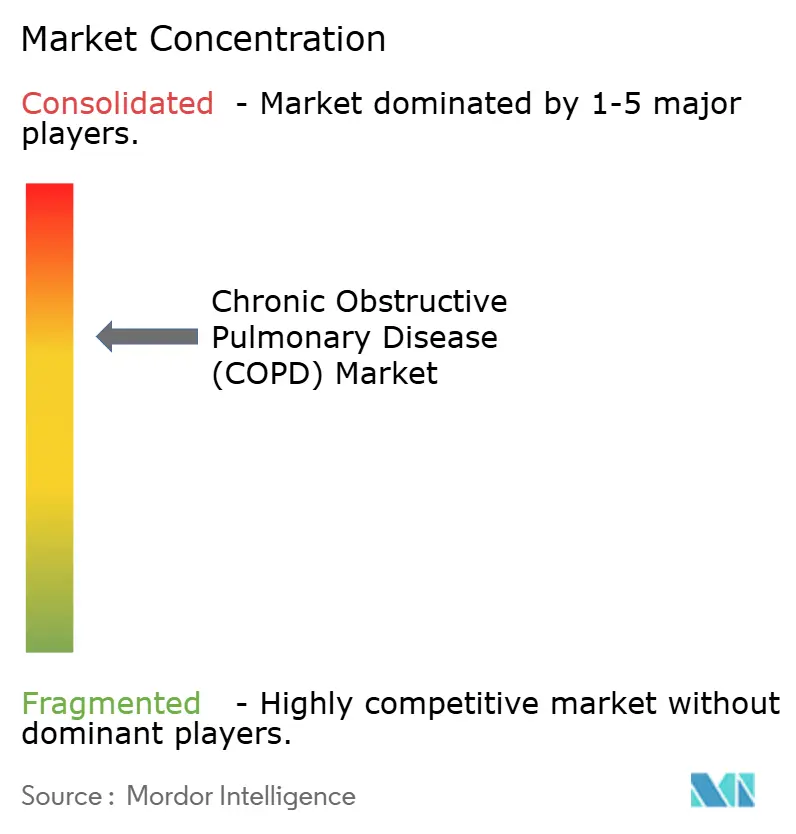
COPD市場は中程度の集中度を示しており、GSK、Boehringer Ingelheim、AstraZeneca、Novartis、Chiesiなどの上位5社の製薬メーカーが世界の処方売上の相当なシェアを占めています。これらの既存企業は、1日1回の固定用量配合剤、特許延長戦略、および呼吸器専門医を対象とした大規模な営業部隊を通じてフランチャイズポジションを守っています。デジタルアドヒアランスとの連携が最新の差別化手段であり、GSKのTrelegy Elliptaはアドヒアランス目標が達成されない場合にリベートが発動される成果連動型契約の下でPropeller Healthセンサーをバンドルしています。それにもかかわらず、Verona Pharmaの2024年のエンシフェントリン承認は、生物学的製剤より低い価格帯に位置づけながら増悪の有意な減少を約束することで、既存プレーヤーに挑戦する二重PDE-3/4メカニズムを導入しました。
デバイス競争は地域専門企業の間で分散したままであり、NDD Medical TechnologiesとVyaire Medicalが精度とEMR統合を通じてスパイロメトリーのリーダーシップを争っています。Adheriumなどのスタートアップは完全なプラットフォームではなくセンサー対応アドオンに注力し、大手製薬会社と提携して既存の吸入器にコネクティビティを統合しています。低GWP推進剤に関するサプライチェーンの適応性が戦略的な堀として台頭しており、AstraZenecaのダンケルク施設への4億 米ドルのアップグレードは、EU割当の厳格化に対するヘッジとして2026年までに年間5,000万ユニットのHFA-152aを追加する予定です。
ホワイトスペースの機会は、未対応の表現型と地域に集中しています。非好酸球性COPDに対する生物学的製剤は患者プールの未開拓の80%を代表していますが、不均一な炎症経路がターゲット同定を複雑にしています。継続的なデバイスデータを活用したAIベースの増悪予測は、バリデーョンコホートが実世界の不均一性を反映する限り、支払者の障壁を下げるリスク共有契約を解放する可能性があります。インド、インドネシア、ナイジェリアでの現地生産と段階的価格設定に投資する意欲のあるメーカーは高ボリューム成長を獲得できる可能性がありますが、規制の不確実性と知的財産の執行が依然として障害となっています。2024年のパイプライン特許出願は、AstraZenecaとGSKがコールドチェーン要件を回避できる可能性のある吸入タンパク質製剤を実験していることを示しており、安定性の課題が克服されれば生物学的製剤の送達パラダイムを再形成する可能性があります。
慢性閉塞性肺疾患(COPD)産業リーダー
-
AstraZeneca PLC
-
GlaxoSmithKline PLC
-
Koninklijke Philips N.V.
-
Boehringer Ingelheim GmbH
-
ResMed
- 注:主要企業の掲載順は順位を示すものではありません。
慢性閉塞性肺疾患(COPD)市場 このレポートでカバーされる企業
- AstraZeneca
- Boehringer Ingelheim
- GlaxoSmithKline
- Novartis
- Roche
- Pfizer
- Sanofi
- Merck
- Teva Pharmaceutical Industries
- Chiesi Farmaceutici
- Hikma Pharmaceuticals
- Grifols
- Viatris
- Cipla
- Orion
- Regeneron Pharmaceuticals
- Insmed
- Sun Pharmaceuticals Industries
- Theravance Biopharma Inc.
- Verona Pharma PLC
- ndd Medical Technologies
- Vyaire Medical
- MGC Diagnostics
- MIR (Medical International Research)
- Vitalograph
- Koninklijke Philips
- Resmed
最近の産業開発事情 慢性閉塞性肺疾患(COPD)市場
- 2025年1月:TevaとPropeller Healthが、検証済みの服薬遵守指標にリベートを結びつけたコネクテッドProAir RespiClick吸入器を米国のマネージドケアチャネルで発売しました。
- 2024年11月:Ciplaがジェネリックのチオトロピウム・オロダテロールのインド承認を取得し、ブランド品と比較して60%割引でデュアル気管支拡張薬へのアクセスを拡大しました。
- 2024年10月:Vyaire MedicalがVyntus SPIROを発売し、リアルタイムで最適でない患者の努力をフラグ立てするAI支援品質管理を特徴とし、CEマークを取得してFDA 510(k)認可を待っています。
- 2024年9月:Regeneronが、プラセボと比較して増悪を30%削減した第3相試験に続き、好酸球が上昇したCOPD患者に対するデュピルマブのFDA承認を取得しました。
世界の慢性閉塞性肺疾患(COPD)市場レポートの調査範囲
セグメンテーション概要
| 薬剤クラス | 気管支拡張薬 | 短時間作用型ベータ2作動薬 |
| 長時間作用型ベータ2作動薬 | ||
| 抗コリン薬 | ||
| 抗炎症薬 | 経口・吸入コルチコステロイド | |
| ホスホジエステラーゼ4阻害薬 | ||
| その他の抗炎症薬 | ||
| 配合薬 | ||
| 診断機器 | スパイロメーター | |
| 心電図(ECG) | ||
| その他 | ||
| モニタリング機器 | パルスオキシメーター | |
| カプノグラフ | ||
| 携帯型卓上パルスオキシメーター | ||
| ウェアラブルデバイス | ||
| フーリエ変換赤外分光法(FTIR) | ||
| 消耗品・アクセサリー | マスク | |
| スパイロメトリーアクセサリー | ||
| パルスオキシメーターセンサー | ||
| カプノグラフィーアクセサリー | ||
| ガス分析器アクセサリー | ||
| その他 | ||
| 病院・クリニック |
| 在宅ケア施設 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| タイプ別 | 薬剤クラス | 気管支拡張薬 | 短時間作用型ベータ2作動薬 |
| 長時間作用型ベータ2作動薬 | |||
| 抗コリン薬 | |||
| 抗炎症薬 | 経口・吸入コルチコステロイド | ||
| ホスホジエステラーゼ4阻害薬 | |||
| その他の抗炎症薬 | |||
| 配合薬 | |||
| 診断機器 | スパイロメーター | ||
| 心電図(ECG) | |||
| その他 | |||
| モニタリング機器 | パルスオキシメーター | ||
| カプノグラフ | |||
| 携帯型卓上パルスオキシメーター | |||
| ウェアラブルデバイス | |||
| フーリエ変換赤外分光法(FTIR) | |||
| 消耗品・アクセサリー | マスク | ||
| スパイロメトリーアクセサリー | |||
| パルスオキシメーターセンサー | |||
| カプノグラフィーアクセサリー | |||
| ガス分析器アクセサリー | |||
| その他 | |||
| エンドユーザー別 | 病院・クリニック | ||
| 在宅ケア施設 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 湾岸協力会議 | ||
| 南アフリカ | |||
| その他の中東・アフリカ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
レポートで回答される主要な質問
2032年のCOPD市場の予測値はいくらですか?
COPD市場規模は、CAGR 7.15%で成長し、2032年までに48.44 ビリオン 米ドルに達すると予測されています。
現在グローバル収益をリードしている製品カテゴリーは?
長時間作用型気管支拡張薬およびトリプル配合剤を含む薬剤クラス療法が、2026年収益の64.80%を占めました。
最も急速に拡大している地域は?
アジア太平洋地域は、中国とインドが診断能力を拡大するにつれ、2032年までに最速のCAGR 8.30%を記録すると予測されています。
低GWP噴射剤は吸入器戦略にどのような影響を与えていますか?
EUのFガス規制により吸入器メーカーはHFA-152aの採用を迫られており、価格の再設定を可能にする一方で、噴射剤サプライヤーの限定によりサプライチェーンリスクが高まっています。
コネクテッドデバイスはCOPD管理においてどのような役割を果たしていますか?
ブルートゥース対応吸入器とウェアラブルモニターは服薬遵守を改善し、AIによる増悪予測を可能にして、価値ベース契約における再入院率を低下させています。