
フィリピン医薬品包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 176.52 百万米ドル |
| 市場規模 (2026) | 183.97 百万米ドル |
| 市場規模 (2031) | 226.15 百万米ドル |
| Growth Rate (2026 - 2031) | 4.22 % |
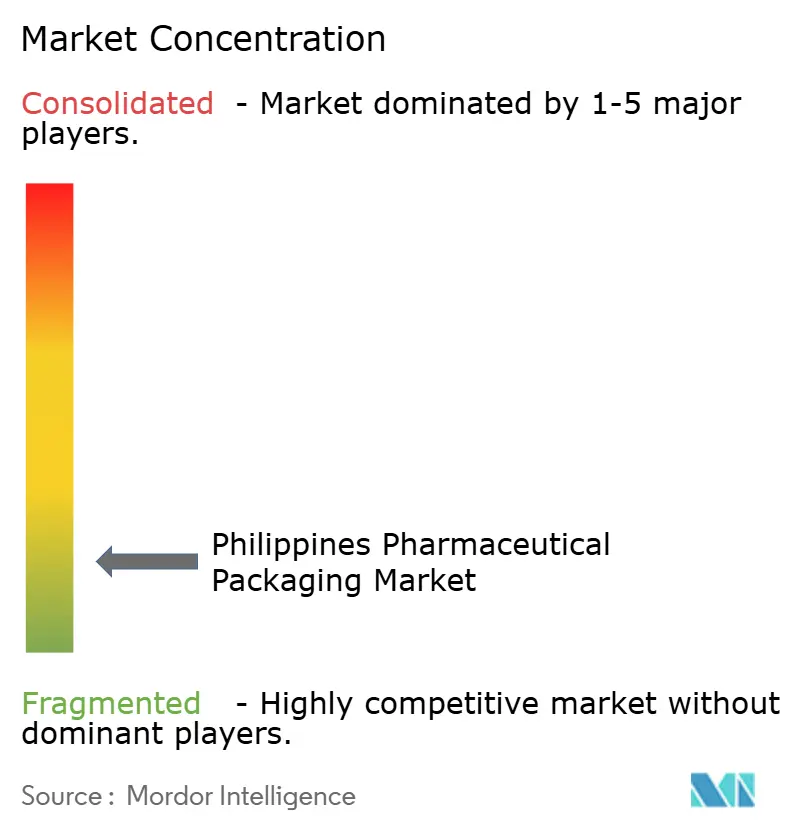
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリピン医薬品包装市場分析
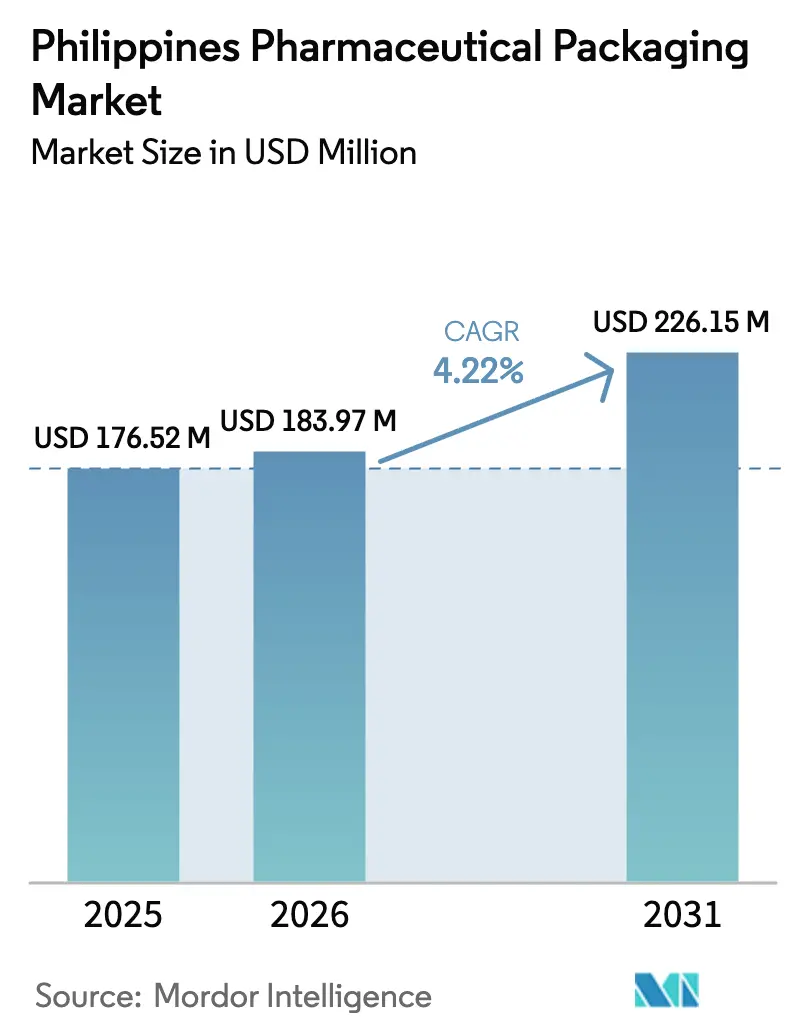
2026年のフィリピン医薬品包装市場規模は1億8,397万USDと推計され、2025年の1億7,652万USDから成長し、2031年には2億2,615万USDに達すると予測されており、2026年〜2031年の期間にCAGR 4.22%で成長します。患者にとって使いやすいフォーマットへの需要拡大、契約製造機関(CMO)の急速な拡大、および政府調達改革が引き続きフィリピン医薬品包装市場を牽引する一方、サプライチェーンの脆弱性とコールドチェーンの不備が長期的な成長軌道を抑制しています。
主要レポートのポイント
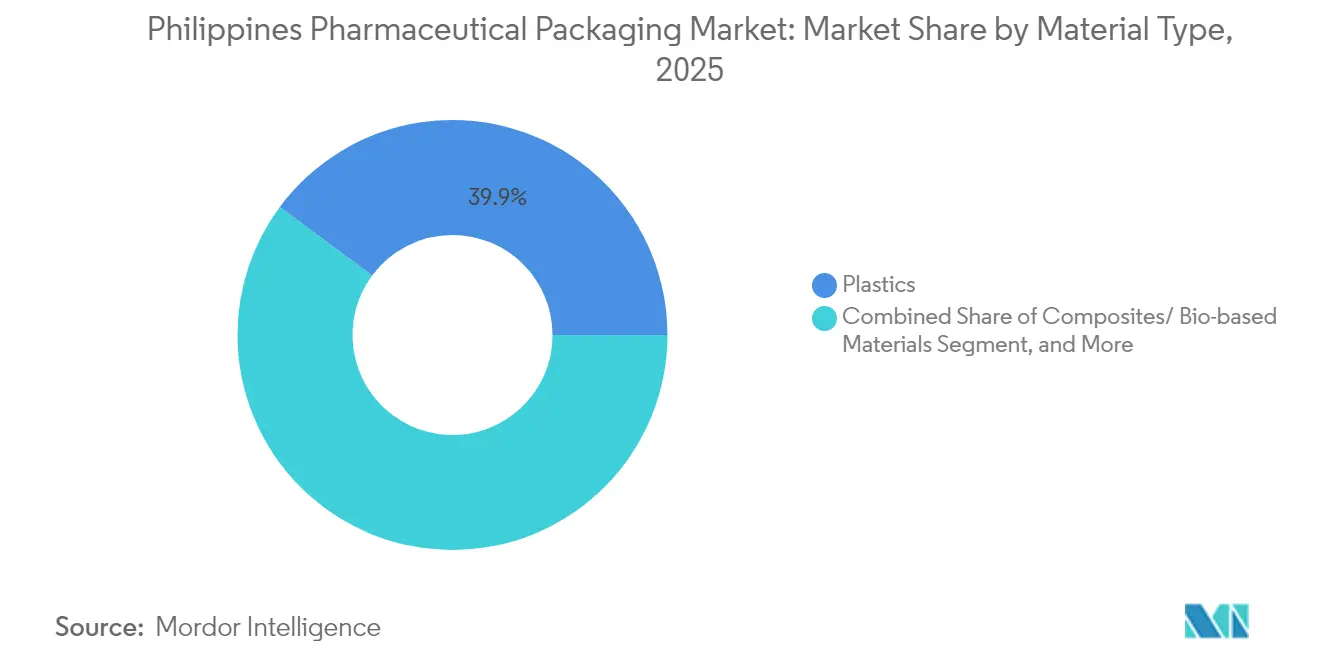
- 材料タイプ別では、プラスチックが2025年において収益シェア39.85%でトップとなり、一方でコンポジットおよびバイオベース代替材料は2031年までにCAGR 5.96%で拡大すると予測されています。
- 製品タイプ別では、ボトルが2025年においてフィリピン医薬品包装市場シェアの21.09%を占め、一方でポーチおよびバッグは2031年までにCAGR 5.34%で成長する見込みです。
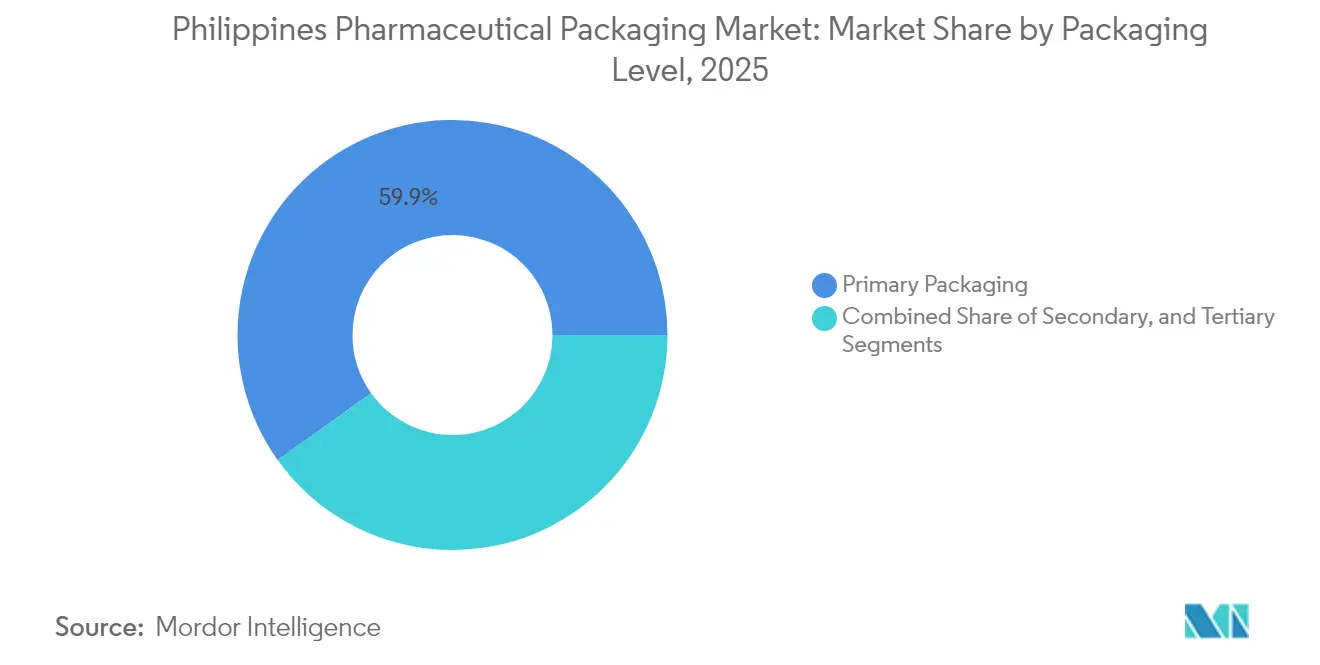
- 包装レベル別では、一次フォーマットが2025年においてフィリピン医薬品包装市場規模の59.88%を占め、見通し期間中にCAGR 5.03%で成長すると予測されています。
- エンドユーザー別では、医薬品製造会社が2025年において49.25%のシェアを保持し、一方で契約包装機関は2031年までに最速のCAGR 5.88%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フィリピン医薬品包装市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジェネリック医薬品生産の拡大 | +1.5% | 全国、PEZAエコゾーン | 中期(2〜4年) |
| 必須医薬品の政府調達の増加 | +0.8% | 全国、公立病院 | 短期(2年以内) |
| 地域契約製造機関の拡大 | +0.6% | メトロマニラ、ラグナ、タルラック | 中期(2〜4年) |
| 厳格な偽造防止規制 | +0.5% | 全国の都市部 | 長期(4年以上) |
| 患者にやさしい包装への需要の高まり | +0.4% | 都市部高齢化クラスター | 中期(2〜4年) |
| 電子薬局流通チャネルの成長 | +0.3% | メトロマニラ、セブ、ダバオ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ジェネリック医薬品生産の拡大
現在45日間に短縮された迅速承認制度により市場参入期間が短縮され、地元企業がラベルを改訂し、適合したブリスター、ボトル、およびポーチソリューションへの投資を促進しています。ジェネリック医薬品の支出プールは2028年までに38億USDに達すると予測されており、すべての新規分子には保健省のジェネリックラベル義務を満たすシリアライゼーション対応包装が必要です。PEZAパーク内の財政的優遇措置が生産量を増大させる一方、2024年8月にフィリピンの拠点を視察したインドの5社は、高バリアボトルおよび改ざん防止シールに対する将来の需要を示唆しています。優良製造基準(GMP)ガイドラインに基づき材料を事前認定した包装コンバーターは、これらのグリーンフィールド参入企業との間で早期サプライヤーとしての地位を確立し、2025年〜2028年の契約サイクルにわたり数量コミットメントを固めています。 [1]フィリピン通信社、「投資委員会が日本の製薬企業にフィリピンへの投資を呼びかけ」、pna.gov.ph
必須医薬品の政府調達の増加
フィリピン医薬品調達公社(Philippine Pharma Procurement Inc.)のロードマップは、2030年までに入札における地元生産者のシェアを50%に引き上げることを目標とし、グリーンレーンライセンス制度の下で既に認定を受けたサプライヤーへの定期発注を確保しています。クラーク医薬品物流ハブは3,525万USDの投資規模を誇り、シリアライズされたカートンおよびプレ印刷ラベルのサプライヤー向けにGDP認定倉庫を備えています。必須医薬品パック、糖尿病用ストリップ、降圧薬ブリスタースリーブ、および腫瘍学バイアルには、保健省の在庫プラットフォームと同期するトレーサビリティQRコードの記載が義務付けられています。エンドツーエンドのコーディングサービスとデータ整合性監査を提供するコンバーターは価格プレミアムを獲得する一方、複数年契約を確保し、フィリピン医薬品包装市場内の収益多様化を加速させています。
地域契約製造機関の拡大
CMOは多国籍企業がより低コストの体制にアウトソーシングするにつれて急速に拡大しています。PEZAのビクトリア工業団地には27のライフサイエンステナントが入居しており、2億9,993万USDの輸出見通しを有し、これが高速充填、キャッピング、およびシュリンクスリーブサービスへのプルスルー発注を促進しています。Lloyd Laboratoriesの100万カプセル拡張は、チャイルドレジスタント(子供が開けにくい)クロージャーを備えたHDPEボトルへの需要を浮き彫りにする一方、HSBCが仲介した対話によりAstraZenecaおよびGSKが無菌充填能力のジョイントベンチャー評価を行っています。これらの取引は国内調達のカートン、リーフレット、およびシリアライズされたラベルに依存しており、カラバルソン工業地帯で既に活動するインクサプライヤーおよびRFIDタグベンダーに波及効果をもたらしています。
厳格な偽造防止規制
偽造バイオフル錠剤に関するFDA勧告2025-0674は、市場監視強化の必要性を浮き彫りにしています。[2]食品医薬品局、「FDA勧告2025-0674」、fda.gov.ph行政命令2024-0015は、一次包装レベルにおける改ざん防止シール、秘密インク、およびシリアライズされたバーコードの使用を義務付け、サプライヤーに統合技術プラットフォームの導入を促しています。ホログラフィックラッカーとクラウドベースの認証ポータルをバンドルで提供するベンダーは、1,800の公立病院を対象とした政府入札で差別化を図っています。中規模の地場コンバーターはヨーロッパのセキュリティラベル専門業者と提携し、UV追跡接着剤およびマイクロテキストに関する知識移転を行っています。長期的には、偽造防止コンプライアンスが資本参入障壁を高め、フィリピン医薬品包装市場を品質主導の集約フェーズへと向かわせています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入原材料への高い依存 | -0.7% | 全製造地域 | 長期(4年以上) |
| 限られたコールドチェーンインフラ | -0.5% | 地方および二次都市 | 中期(2〜4年) |
| 地場メーカーにおける価格感受性 | -0.4% | 地方中小企業 | 短期(2年以内) |
| 環境コンプライアンスコスト | -0.3% | 都市部規制の重点地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入原材料への高い依存
有効成分の98%およびほとんどのプラスチック樹脂が輸入されているため、コンバーターは為替変動と輸送の混乱にさらされ、利益率が圧縮されています。フィリピン製薬産業協会によると、原材料輸入は2015年〜2019年の間に15%増加し、パンデミックによりリードタイムが120日を超えるスパイクが露呈され、コンバーターはバッファー在庫を2倍にせざるを得ませんでした。国内に石油化学基盤がないため、樹脂価格は地域の競合他社より8〜12%高く、一部のフィラーはタイおよびマレーシアからプレフォームを調達しています。貿易産業省がペレット輸入の関税軽減を検討しているものの、短期的なボラティリティは続き、複数の入札サイクルを超えるコストプラス契約の締結が困難な状況が続いています。
限られたコールドチェーンインフラ
Berben Logisticsは2024年に容量を10,000パレットに拡大しましたが、コールドチェーン協会は国内需要の伸びを年率8〜10%と試算しており、地方コリドーにおける慢性的なギャップが残っています。[3]DHL Group、「DHL GroupがアジアパシフィックにEUR 5億を投資」、dhl.com地方のワクチンキャンペーンは2〜8℃の温度を72時間維持する必要がある断熱シッパーに依存していますが、島嶼部の分断された輸送ルートが配送時間を設計仕様を超えて延長し、品質劣化のリスクを高めています。包装サプライヤーはより高品位のEPSライナー、相変化パック、およびリアルタイムIoTセンサーを開発する必要があり、これにより単位コストが15〜20%上昇します。小規模な地域企業はこれらの割増料金に難色を示すことが多く、生物製剤の安定性に関するFDAのガイダンスにもかかわらず普及が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:プラスチックがスケールを維持しつつ持続可能な代替品が加速
プラスチックは中核的な数量優位性をもたらし、2025年においてフィリピン医薬品包装市場の39.85%を占めています。HDPE(高密度ポリエチレン)ボトル、PET(ポリエチレンテレフタレート)ジャー、およびポリプロピレンクロージャーは最も広く使用されている材料であり、規制ドシエがすでに移行データを参照しているため、承認のリードタイムが短縮されています。プラスチックのフィリピン医薬品包装市場規模は、新しい拡大生産者責任(EPR)規則が2028年までのリカバリー目標を80%に引き上げる中でも、着実に成長する見込みです。EPRコストはブランドオーナーにバイオベースライナーおよびリサイクルコンテントPETの試験導入を促しており、価格上昇をもたらしながらも税額控除を解放しています。
持続可能なコンポジットは今日ではニッチな位置づけですが、グローバルクライアントがサプライヤーのスコアカードにライフサイクル指標を組み込むにつれて、最速のCAGR 5.96%を記録すると予測されています。科学技術省のグリーン包装研究所はキトサンおよびペクチンフィルムの試験を行っており、多国籍企業の先行導入企業がスケールアップ試験を共同資金援助しています。ガラスは完全性のためにI型ホウケイ酸塩が必要な注射剤において忠実な基盤を維持し、アルミニウムチューブは酸素バリアが必要なステロイドクリームに使用されています。これらの材料転換は全体としてサプライチェーンを再編し、エコゾーン内に樹脂リサイクルラインを組み込むジョイントベンチャーを誘致し、中期的なフィリピン医薬品包装市場を支えるものです。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


製品タイプ別:ボトルがシェアを維持し、ポーチが利便性を牽引
ボトルは2025年においてフィリピン医薬品包装市場シェアの21.09%を占め、OTC(市販薬)の咳・風邪シロップおよびビタミン液体向け高速ラインとの互換性が支持要因となっています。自動ビジョンシステムおよびインダクションシールライナーが汚染リスクを低減し、公立病院の入札における使用を強固なものにしています。一方、電子薬局が輸送コストを30%削減する軽量ラミネートサシェを好むことから、ポーチおよびバッグのフィリピン医薬品包装市場規模はCAGR 5.34%で最速の成長を遂げています。
ブリスターパックは固形製剤のコンプライアンスにとって引き続き重要であり、特にFDAが慢性疾患患者向けQRリンク服薬遵守アプリに対応したウォレットブリスターフォーマットを承認して以降はその重要性が増しています。プレフィルドシリンジおよびカートリッジはワクチン接種活動において人気を集めており、バイアルおよびアンプルは専門注射剤のセキュリティを維持しています。カートンにはRFIDインレイとブライユ点字エンボスなどの機能的なアップグレードが施され、パレットコーナーボードはEPR監査への対応としてリサイクル紙への移行が進んでいます。このような製品ミックスの進化は、ダウンタイムのペナルティを発生させることなく、短期間・個別対応キットと大量・汎用バッチの切り替えに十分な俊敏性を持つコンバーターを有利な立場に置いています。
包装レベル別:一次包装の支配的地位が規制上の重要性を示す
一次フォーマット(ボトル、ブリスター、バイアル)は2025年において59.88%のシェアを獲得し、CAGR 5.03%が見込まれており、無菌性とバリア完全性における中心的な役割が示されています。シリアライゼーション法は現在、一次包装に直接適用され、フィリピン医薬品包装市場をフィラーヘッドに組み込まれた統合コード検証システムへと向かわせています。高資本投資のクリーンルームへの投資が機会主義的参入者を排除する一方、ISO 15378認定を受けた既存プレーヤーの競争優位を拡大させています。
二次包装はラベルコンプライアンスの役割を担い、流通時の衝撃に耐えます。コンバーターは物流レベルの集約コードと調和するティアテープおよびブランド保護インクを付加しています。三次パレットストレッチフードはより薄いゲージに移行しながらも、メタロセンブレンドにより耐穿刺性能を維持しています。総じて、規制上の重要性と交差汚染リスクが、バリューチェーンの他の部分における持続可能性主導の転換にもかかわらず、一次フォーマットを戦略的なスポットライトの中に保ち続けています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:CMOが自社充填事業者を上回る成長
医薬品製造会社は2025年の数量の49.25%を占め、メトロマニラおよびラグナに確立された拠点を活用しています。それでもCMOは最急のCAGR 5.88%を記録しており、グローバルスポンサーが現在、包装サービスをより広範な技術移転契約に組み込んでいるためです。PEZAのビクトリアパーク内では、CMOがブリスター熱成形機、ボトルアンスクランブラー、およびROC対応検査ラインを同一敷地内に設置し、ASEAN輸出認証を目指す小分子クライアントを誘致しています。
小売薬局およびクリニックチェーンはSKU密度を最適化する棚対応パックを発注し、病院は電子カルテと統合した単位用量バーコードを必要としています。政府の「ボティカ・アット・バクナ・パラ・サ・マママヤン(Botika at Bakuna Para Sa Mamamayan)」キャンペーンにより、標準化されたワクチンバイアルカートンを購入する農村保健ユニットが追加され、CMOの受注残がさらに拡大しています。これらのダイナミクスは全体としてアウトソーシングの勢いを強め、フィリピン医薬品包装市場全体で競争の激化を深めています。
地理分析
メトロマニラはFDA本部への近接性、港湾アクセス、および活動中の包装工場の半数以上を擁する熟練労働者プールにより、引き続き事業の中核を担っています。このコリドーは新たな外国直接投資を呼び込んでおり、CMOはクラス100,000クリーンルームのコンプライアンスを保証する既存のユーティリティグリッドに接続しています。周辺のカラバルソン地帯は土地リース経済のメリットを享受し、カートン、インク、および樹脂サプライヤーのクラスターが国内トラック輸送時間を1日に短縮しています。
北方への戦略的多様化も進んでいます。タルラックにあるPEZAのビクトリア工業団地は2024年7月に開業し、医薬品グレードの排水ラインおよびソーラー屋根を備えた34ヘクタールの税制優遇区画を提供しています。クラーク・フリーポートに隣接するこのエリアは、FDA承認の物流センターをクラーク国際空港の24時間貨物スロットに接続する輸送ハブとして発展し、中部ルソン地方の病院向けのラストマイルリードタイムを短縮するコールドチェーンレーンを可能にしています。
セブおよびダバオなどの第二次都市は増分的な流通量を獲得しているものの、断続的な冷蔵保管の問題が中央諸島以外での生物製剤の普及を抑制しています。群島物流の特性から、複数回のブレークバルク、湿度変動、および島間船舶の遅延に耐えられる包装設計が求められています。ロールオンロールオフ港湾のアップグレードを含む政府インフラプログラムはこれらの摩擦点の緩和を目指しており、予測期間においてフィリピン医薬品包装市場全体的な地方活性化が期待されています。
規制環境
フィリピン食品医薬品局(FDA)は、医薬品の登録および承認後の変更管理を通じて、医薬品包装要件を規制している。申請者は、構造、構成部品、ポリマーの種類を含む包装材料に関する詳細な技術情報を提出しなければならない。フィリピン変更申請ガイドライン(V.1.0)のもとでは、無菌製品の一次包装の変更は主要な変更(例:MaV-12)として扱われる場合があり、これには事前のFDA認可が必要となり、BFS容器、バイアル、その他の無菌接触包装に対するコンプライアンス要件が高まる。
包装内容および表示に関する規則も、パック設計や印刷仕様に影響を与える。行政命令第2016-0008号は表示要件を定めており、FDA通達第2022-005号は対象医薬品の一次および二次包装への最大希望小売価格(MRP)表示を義務付け、アートワークのバージョン管理およびラインクリアランス管理を厳格化している。報告書で言及されている偽造防止対策(行政命令2024-0015号)とともに、これらの要件は加工業者に対し、より厳密な品質保証文書化、検証済みの印刷および検証、一次・二次包装フォーマット全体にわたるより規律ある変更管理を求める方向に働いている。
バリューチェーン分析
バリューチェーンは、樹脂、フィルム、インク、特殊部品など大部分が輸入されるインプットから始まる。これらは現地での一次包装(ボトル、キャップ、ブリスター、無菌接触プラスチック)および二次包装(カートン、添付文書、ラベル)への加工に投入され、続いて検査、シリアル化・印刷、製造業者、CMOまたは受託包装業者、および機関購入者への配送が行われる。製造面では、フィリピンの企業は容器の成形とクロージャーの供給を担っており、Bestpak Packaging Solutions, Inc.はキャップやクロージャーとともにプラスチックおよびガラス容器を供給し、無菌または非経口投与フォーマットが追加の試験・検証を必要とする製薬顧客も支援している。
品質システムと調達ガバナンスは、サプライヤー選定とリードタイムに影響を与える。Euro-Med Laboratoriesの統合オペレーションは、包装生産が専門的な検査管理(静脈内注射液を発熱性物質フリーに保つための試験など)や、複数見積りによる競争入札を通じた体系的な購買とどのように結びついているかを示している。持続可能性と資材効率化の取り組みはさらに別の循環を生み出しており、Euro-Medは容器生産にLDPEの再生粉砕材およびペレットを使用していると報告している。これにより、一貫した再生原料の品質とトレーサビリティへの需要が高まり、包装サプライヤーは優先ベンダーの地位を維持するためにこれに対応する必要がある。
競争環境
市場は中程度の分散を示しており、グローバル大手が高バリアラミネートおよび無菌パックを支配する一方、中規模の地場企業は二次カートンおよびリーフレットで繁栄しています。2025年4月に完成したAmcorのマレーシアコーティング工場は、医療グレードのロールストックをフィリピンのコンバーターに供給し、地域顧客への供給安全性を強化しています。一方、ALPLA PhilippinesのカランバサイトはリサイクルコンテントHDPE容量を拡大し、ビタミンボトラーからのEPR誘発需要を取り込んでいます。
ジョイントベンチャーは規制への精通を図る便利なルートとして浮上しており、ヨーロッパのセキュリティラベル専門業者が、FDAサイトライセンスを保有する地場グループが運営するマニラの施設内にマイクロタギングラインを組み込んでいます。CMOは数量閾値に連動した材料リベートを交渉し、規模を活用して旧世代ラインに限定された小規模パッカーを下回る価格を提示しています。持続可能性が次の競争の主戦場として台頭しており、ゆりかごから工場の門までのカーボンフットプリントを検証できる企業が多国籍企業の監査においてますます競合他社を凌駕しています。
参入障壁は依然として高く、ISO 15378認定、シリアライゼーションハードウェア、およびコールドチェーン検証を合わせると、競合力のある一次包装ラインに400万USD超の資本集約度をもたらしています。その結果、国内コンバーター間のM&A協議が加速し、樹脂調達における数量効率化と交渉力の強化を目指しています。これらの動きは今後5年間でフィリピン医薬品包装市場をより高い集約度へとじわじわと向かわせる可能性が高いです。
フィリピン医薬品包装産業のリーダー企業
Robicel Trading
Euro-med Laboratories Phil., Inc
Bestpak Packaging Solutions, Inc.
Netpak Phils., Inc.
Gl Otometz Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
コンプライアンス主導の包装アップグレードは、医薬品登録およびライフサイクル維持のための規制対応印刷、データ整合性、包装変更文書化サポートを一体的に提供できる加工業者にとって明確なホワイトスペースを生み出している。表示に関するFDA要件(行政命令2016-0008号)およびMRP表示(FDA通達2022-005号)、さらにフィリピン変更申請ガイドライン(V.1.0)のもとでの無菌製品の一次包装変更に対する管理強化により、アートワークガバナンス、検証済みの印刷プロセス、一次・二次フォーマット全体にわたる材料変更ドキュメントを管理できるサプライヤーの価値が高まっている。
無菌製品および病院用製品の一次包装も、コモディティ加工よりも現地能力と検証済みプロセスが重視される、より差別化された機会を提示している。Euro-Med Laboratoriesが無菌の非経口投与用溶液のプラスチック容器に欧州製ブロー・フィル・シール技術を採用していることは、高い信頼性を持つ無菌接触包装および関連する試験・品質保証エコシステムへの国内需要を支えるとともに、互換性のあるLDPE構造や再生原料の検証済み供給の余地も開いている。同時に、ビタミン剤や錠剤の包装は、Bestpakの容器・クロージャーポートフォリオのような国内の硬質プラスチックサプライヤーにとって規模のあるセグメントであり続けており、報告書で示されるEPR主導の再生材料・代替材料へのシフトは、一貫した材料トレーサビリティ、性能検証、監査対応可能な文書化を提供できる加工業者への需要を高め続けている。
最近の業界動向
- 2026年4月:Euro-Med Laboratories Phil., Inc.は、IV包装向けのLDPE使用および製造における再生材料について詳述した2025年サステナビリティ報告書を発表した。持続可能な原料の重視は、低廃棄物包装への市場需要と一致し、フィリピンの医薬品包装コスト削減を後押しする。
- 2026年3月:ALPLA Groupはフィリピン初となる基礎工場(カラムバ、4,800平方メートル)を開設し、ヘルスケアおよび医薬品向けのプラスチックボトルおよびクロージャーを支援する。この開設により、フィリピンにグローバル規模の高生産能力包装能力が導入され、現地加工業者への競争圧力が増大し、より高品質かつ無菌性の高い包装基準の採用が加速する可能性がある。
- 2026年2月:Bestpak Packaging Solutions, Inc.は、フィリピン化粧品産業第1回総会に出席し、持続可能な成長と戦略について議論した。この参加は、業界全体の持続可能性への期待との整合性を示すものであり、化粧品および医薬品隣接分野の包装における協業につながる可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、フィリピンにおける医薬品向けに使用される包装の価値を、製造、流通、患者利用を直接支える包装材料および容器・クロージャーのレベルで計上して対象としている。
対象範囲の除外:非医薬品包装、二次のみの小売用ギフトパック、医療機器または一般向けウェルネス製品にのみ使用される包装は除外する。
セグメンテーション概要
- 材料タイプ別
- プラスチック
- 高密度ポリエチレン(HDPE)
- 低密度ポリエチレン(LDPE)
- ポリエチレンテレフタレート(PET)
- その他のプラスチック
- ガラス
- 金属
- 紙・板紙
- コンポジット・バイオベース材料
- プラスチック
- 製品タイプ別
- ボトル
- バイアルおよびアンプル
- ブリスターパック
- プレフィルドシリンジおよびカートリッジ
- チューブ
- パレット
- ポーチおよびバッグ
- カートンボックス
- その他の製品タイプ
- 包装レベル別
- 一次
- 二次
- 三次
- エンドユーザー産業別
- 医薬品製造会社
- 契約包装機関
- 小売・施設薬局
- 病院およびクリニック
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、フィリピンにおける医薬品需要基盤をマッピングし、それを包装使用と結び付けることから始まった。私たちは、保健省の発表や調達に関する情報、製造・貿易に関するフィリピン統計局のリリース、インフレおよび外国為替の背景に関するフィリピン中央銀行のデータなど、時間的に安定した公的保健・産業指標に依拠した。
包装インプットの根拠を確認するため、必須医薬品および現地アクセスプログラムに関する世界保健機関の資料、医薬品関連輸入パターンに関するUN Comtrade形式の税関統計、熱帯気候における安定性、貯蔵寿命、一般的な包装フォーマットについて論じる査読済み学術誌などを参照した。また、生産能力の動きや製品構成については企業の開示資料や投資家向け資料を確認し、クロージャー、ブリスター材料、偽造防止機能に関する動向を捉えるために輸出入出荷レベルのデータベースおよび特許データベースを使用した。これらの例は網羅的なものではなく、データ収集、検証、明確化のためにその他の公開文書やデータセットも使用した。
一次インタビューおよび調査
一次調査は、フィリピンの処方薬およびOTC医薬品全体で実際にどの種類の包装が使用されているか、そしてその構成が入札、コンプライアンス、患者の利便性要求とともにどのように変化しているかを検証することに重点を置いた。私たちは包装加工業者、流通業者、製薬製造・品質関係者と話し、典型的な包装サイズ、不良率、特定材料の輸入依存度などの主要な前提をストレステストした。
この国別市場については、現地の状況(規制の速度、病院の調達慣行、供給の安定性)と照らし合わせて入力データを相互検証し、最終モデルが現場で実際に購入・使用されているものを反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:27% | 経営幹部(CXO):15% |
| ミドルティア:54% | 機能/部門リーダー:38% |
| 中小プレイヤー:19% | マネージャー:47% |
市場規模算定と予測
私たちの規模算定は、医薬品生産量および輸入完成剤形量を包装強度と結び付けたトップダウンの需要プール構築から始まり、これらの単位を観測された材料および加工価格帯を用いて価値に変換する。すべての製品ラインが包装消費量を明確に報告しているわけではないため、私たちはパックレベルの標準値(例えば、錠剤はブリスターパック、液剤はボトル、無菌製品はバイアル)に依拠し、その後現地の構成比に応じて調整する。
合計値を現実的に保つため、サンプル抽出した加工業者の収益、高回転SKUに関するチャネル議論、高使用フォーマットに対する数量×平均販売価格の近似計算など、選択的なボトムアップチェックによって裏付けを行う。追跡する主要な入力データには、ブリスターパックとボトルの比率、治療分野ごとの典型的な包装数、特殊フィルムおよびクロージャーの輸入比率、現地製造スループット、材料コストの為替タイミングなどが含まれ、これらをインタビューでのフィードバックと照合する。
予測については、医薬品輸入額や製造出力などの安定した指標に対する短期ARIMA分析を用いたシナリオ分析を行い、政策変更や生産能力拡大に対する専門家合意による調整を加える。観測可能な入力データが少ない小規模な製品カテゴリーについては、類似の剤形からの代替比率を出発点とし、その後追跡調査による検証を通じて修正する。
データ検証と更新サイクル
明らかな誤りを早期に検出できるよう、チェックは段階的に適用され、最終確定前に再度レビューされる。私たちは、医薬品輸入動向、加工業者の生産能力に関する発表、医薬品生産の方向性などの独立した指標と出力を比較し、大きな乖離があれば包装構成、価格設定、または外国為替の前提を再確認する。
承認前には、別の分析者が計算の連鎖と主要な前提を確認し、手順が再現可能であり、論理が年を通じて一貫していることを確認する。本報告書は年次で更新され、樹脂価格の急激な変動、大きな政策変更、または重要な生産能力の追加などの重大な事象が発生した場合には臨時更新が行われる。提供の直前には、クライアントが利用可能な最新の見解を得られるよう、最終確認を行う。
Mordor Intelligenceによるフィリピン医薬品包装市場規模と他の公開推計との比較
公開されている市場規模は、同じ業界の方向性を示していても、計上される包装層、対象となる製品ファミリー、価格設定の論理が発行元によって異なるため、大きく異なる場合がある。私たちは、この手法を医薬品製造業者および購買者が実際に購入するものに即したものとし、現地での検証によりその数字が単一の前提に依存しないようにした。
最大の差異は、二次包装や非医薬品ヘルスケア用パックが合計に含まれているかどうかから生じる。ここでは、Mordor Intelligenceは、フィリピンにおける医薬品販売に関連する一次包装および選定された二次包装のみを計上し、地域平均ではなく国別の価格変動を適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 176.52 M (2025) | |
| 業界団体A | USD 210.00 M (2025) | より広範なヘルスケア包装を含む場合が多く、三次包装を含む加工業者の出荷量を報告することがあり、これが医薬品数量に紐づく医薬品包装需要に比べて総計を過大に見せる可能性がある。 |
| 地域コンサルティング企業B | USD 155.00 M (2025) | 一般的に、樹脂・フィルム価格の転嫁が限定的な保守的なベースケースを適用しており、ブリスターおよびクロージャーに使用される輸入特殊材料を過小に計上する可能性がある。 |
表に示される差異は、主に各推計が医薬品包装として何を計上しているか、そして同じ2025年について価格がどのように米ドルに換算されているかを反映している。医薬品包装消費に対象範囲を紐づけ、インタビューを通じて構成と価格を再確認することで、私たちは前提が変化した際に再構築可能な実用的な数字に到達している。


レポートで回答される主要な質問
フィリピン医薬品包装市場の現在の価値はいくらですか?
市場は2026年に1億8,397万USDと評価されており、2031年までに2億2,615万USDに達すると予測されています。
フィリピンの医薬品包装において最大シェアを持つセグメントはどれですか?
ボトル、ブリスター、バイアルなどの一次フォーマットが2025年収益の59.88%を占めています。
CMOが自社包装部門より速く成長しているのはなぜですか?
多国籍企業がコスト効率、規制専門知識、およびエコゾーンベースの税制優遇を目的としてCMOにアウトソーシングしており、セグメントのCAGRは5.88%に達しています。
EPR法は包装材料にどのような影響を与えますか?
2028年までにプラスチック産出量の80%を回収することを企業に義務付け、バイオベースおよびリサイクル材料への投資を加速させています。
フィリピンのコンバーターにとってサプライチェーンの主な課題は何ですか?
輸入樹脂および有効成分(API)への高い依存がコンバーターを為替変動と物流遅延にさらし、利益率の安定性を損なっています。
偽造防止要件はすべての医薬品包装に義務付けられていますか?
はい、行政命令2024-0015が、すべての処方薬および市販薬にわたる一次包装にシリアライゼーションおよび改ざん防止機能を義務付けています。
最終更新日:



