
黄エンドウ豆タンパク質市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
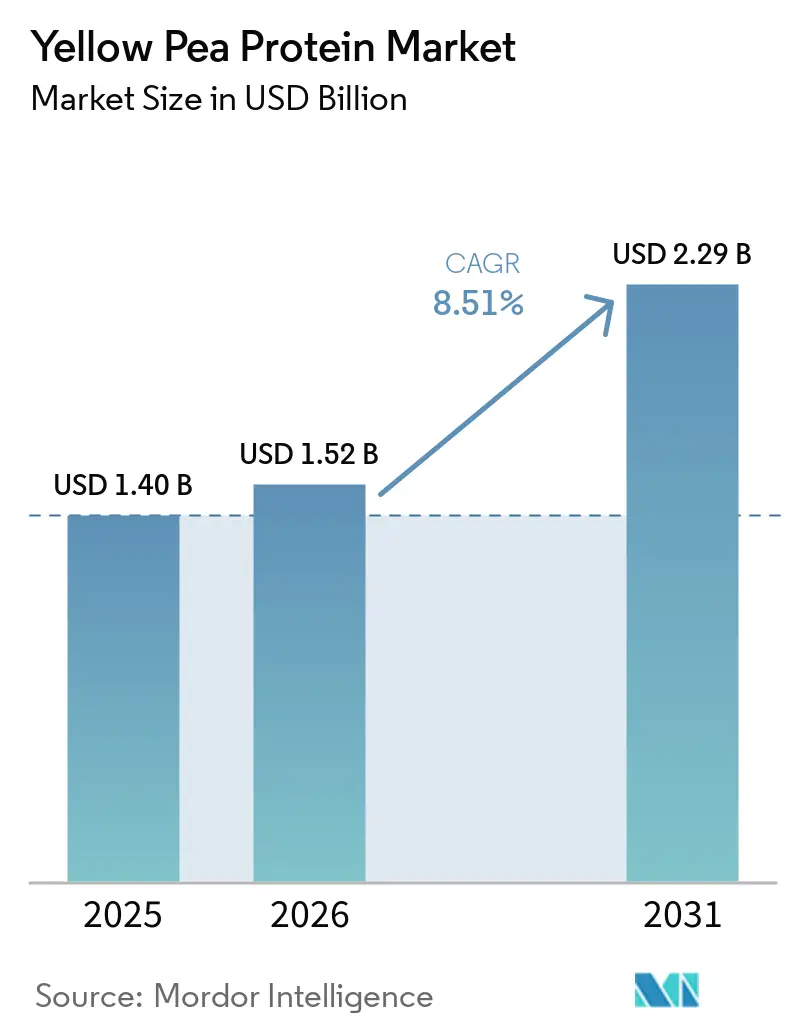
| 市場規模 (2026) | 1.52 十億米ドル |
| 市場規模 (2031) | 2.29 十億米ドル |
| 成長率 (2026 - 2031) | 8.51 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる黄エンドウ豆タンパク質市場分析
イエローピープロテイン市場規模は2026年に1.52 ビリオン 米ドルと評価され、2025年の1.40 ビリオン 米ドルから増加し、2031年までに2.29 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 8.51%で成長します。需要は、安定した供給、明確な表示、および馴染みのある栄養表示を必要とする製品において、一部の動物性タンパク質原料を植物性原料に置き換えている食品・飲料企業によって支えられています。イエローピープロテインは、非遺伝子組み換え、大豆不使用、アレルゲンフレンドリーであることから使用されており、アイソレートグレードは飲料、パウダー、臨床用フォーミュラに必要な高タンパク質濃度を提供できます。食品メーカーはまた、味、溶解性、テクスチャーにも注力しています。これらの特性はリピート購入や原料を使用できる製品の範囲に影響するためです。投資は、確立されたエンドウ豆栽培、加工インフラ、および公的資金調達が整った地域に集中してり、新規サプライヤーにとっての実質的な参入障壁を高めています。したがって、イエローピープロテイン市場はカスタマイズされた原料や臨床用途において機会を提供する一方、原材料の変動性、官能的な限界、および需要の不確実性が引き続き重要な制約となっています。
主要レポートのポイント
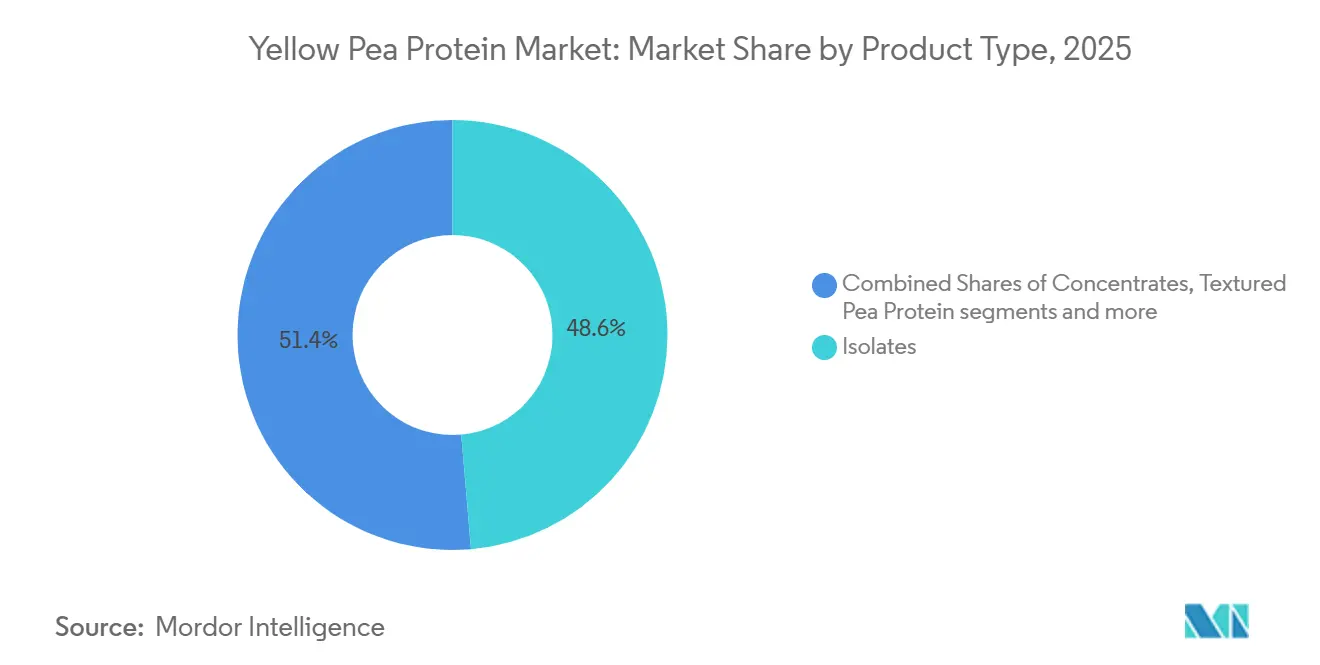
- 製品タイプ別では、アイソレートが2025年のイエローピープロテイン市場シェアの48.62%を占め、テクスチャードピープロテインは2031年までにCAGR 10.47%で拡大すると予測されています。
- 形態別では、乾燥ピープロテインが2025年の市場価値の83.28%を占め、2031年までにCAGR 10.72%で拡大すると予測されています。
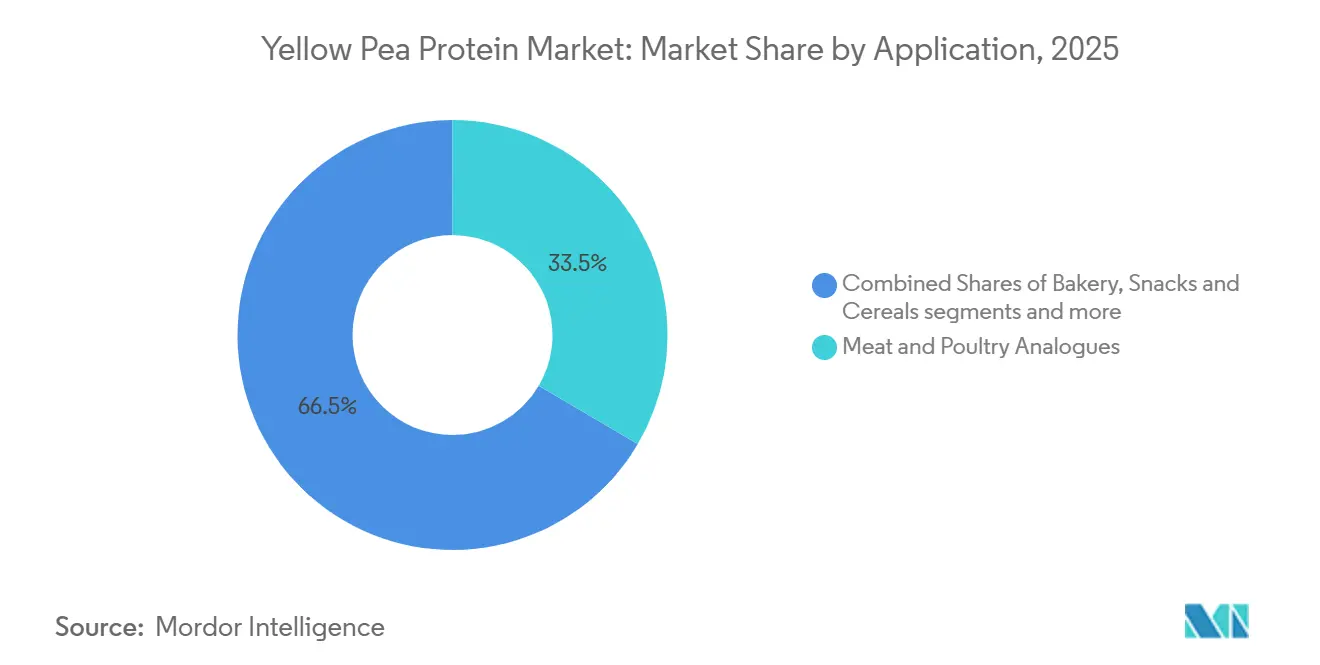
- 用途別では、食肉・家禽類アナログが2025年の市場価値の33.47%を占め、臨床・乳児栄養は2031年までにCAGR 10.36%で拡大すると予測されています。
- 地域別では、北米が2025年の市場価値の41.25%を占め、アジア太平洋地域は2031年までにCAGR 10.11%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機能性食品・飲料における植物性タンパク質需要の増加 | +2.3% | グローバル | 中期(2~4年) |
| 世界的なビーガンおよびフレキシタリアン人口の増加 | +1.7% | 北米およびヨーロッパが中核、アジア太平洋地域へ波及 | 長期(4年以上) |
| 味、溶解性、食感を改善する加工技術の進歩 | +1.1% | グローバル | 短期(2年以内) |
| 北米および欧州のパルス加工業者による生産能力拡大 | +0.9% | 北米と欧州 | 中期(2~4年) |
| 低アレルゲン性豆タンパク質を採用するペットフードメーカー | +0.6% | 北米およびヨーロッパが中核、アジア太平洋地域へ波及 | 中期(2~4年) |
| 国内豆類加工クラスターに対する政府のインセンティブ | +0.5% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機能性食品・飲料における植物性タンパク質需要の増加
機能性食品・飲料はイエローピープロテイン市場における主要な需要源です。レディ・トゥ・ドリンク飲料、高タンパク質スナック、強化乳製品代替品は、タンパク質密度、冷水溶解性、および中性の味のプロファイルを必要とします。ピー原料は、タンパク質含有量が80%を超える必要がある用途においてこれらの配合ニーズを満たすことができます。2025年の研究では、ピープロテインは牛肉タンパク質と比較して、結腸発酵中のトリメチルアミンN-オキシド産生を減少させ、短鎖脂肪酸の生成を増加させることが明らかになりました[1]。このエビデンスは、配合担当者に腸内健康製品のポジショニングに関する追加的な根拠を提供します。また、栄養表示と製品性能を両立させる必要がある機能性製品におけるプレミアムピーアイソレートの使用を支持するものです。
世界的なビーガンおよびフレキシタリアン人口の増加
ビーガンおよびフレキシタリアンの食習慣は、植物性タンパク質原料への需要を引き続き支えています。フレキシタリアン消費者は、完全植物性食品とハイブリッド食品の両方の形態でピープロテインを使用できるため、特に重要です。この幅広い顧客基盤は、ビーガン専門の顧客層に限定された需要ではなく、食品メーカーからの安定した需要を支えています。食品メーカーは、完全植物性製品ラインを開発するオプションを維持しながら、馴染みのある食品にピープロテインを使用することができます。この柔軟性は、一つの製品カテゴリーだけでなく、複数の用途にわたる需要を支えています。早期に生産者との取り決めを確立した企業は、イエローピープロテイン市場が拡大するにつれて、地元の原料へのアクセスを改善することができます。
味、溶解性、テクスチャーを改善する加工技術の進歩
加工技術の改善により、ピープロテインはより幅広い完成食品に適したものになっています。押出成形、抽出、テクスチャー制御は、調理性能、水分保持、および消費者体験に影響するため重要です。2025年に発表された研究では、40%水分および115℃での押出成形により、調理歩留まりと水分保持を改善しながら、ハイブリッドパティの牛肉の25%相当を代替できるテクスチャードピープロテインが製造できることが明らかになりました。別の2025年の研究では、テクスチャー化によりアイソレートと比較して非必須アミノ酸の生体利用率が17〜21パーセントポイント向上した一方、リジンの生体利用率は23%低下したことが示されました。これらの結果は、配合チームがピープロテインを補完的な原料と組み合わせている理由を示しています。また、テクスチャーに焦点を当てた製品がイエローピープロテイン市場においてより重要になっている理由も説明ています。
北米および欧州のパルス加工業者による生産能力拡大
エンドウ豆の生産と確立された原料製造が行われている地域での加工投資が増加しています。2025年4月、欧州投資銀行はスウェーデンのリードシェーピングにあるピープロテインアイソレート工場のためにLantmännenに5,000万ユーロの融資を支援しました。この施設は、2027年上半期に稼働開始した際に年間40,000トン以上のエンドウ豆を加工するよう設計されています。カナダでは、Louis Dreyfus CompanyのヨークトンFacilityが、Protein Industries CanadaおよびSeven Oaks Hospital慢性疾患イノベーションセンターが関与する4,870万カナダドルのプロジェクトの一環として2025年後半に稼働しました。このプロジェクトは、臨床用途および高齢者向けの原料と完成食品に焦点を当てています。これらの投資は農業供給地に近いアイソレートグレードの生産能力を集中させ、イエローピープロテイン市場において確立された加工業者に優位性をもたらす可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 動物性タンパク質と比較した異風味と口当たりの制限 | -1.5% | グローバル | 長期(4年以上) |
| 黄エンドウ豆の価格変動と作物収量リスク | -1.1% | 北米およびヨーロッパ、グローバルへ波及 | 短期(2年以内) |
| 投入コスト急騰を招く米中反ダンピング関税 | -0.8% | 北米およびアジア太平洋地域 | 中期(2〜4年) |
| リードタイムを長期化させる湿式分画のボトルネック | -0.6% | 北米およびヨーロッパ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オフフレーバーおよびマウスフィールの動物性タンパク質に対する限界
オフフレーバーとマウスフィールは、イエローピープロテイン市場にとって引き続き重要な制約です。ピー原料に関連するグリーンノートと渋みは、プレーン飲料やバーで最も顕著に現れます。これらの官能的な問題は、ホエイベースの製品に慣れた消費者の転換を難しくする可能性があります。発酵補助加工は、風味を改善し抗栄養因子を低減する方法として検討されています。2025年の研究では、Latilactobacillus sakeiを用いた発酵によりテクスチャードピープロテインのフィチン酸が最大14.60%低減され、甘味とうま味スコアが改善されることが明らかになりました。商業的な使用には、加工業者が追加コストとよりクリーンな味とシンプルな原料表示の価値を比較検討する必要があります。
イエローピーの価格変動と作物収量リスク
イエローピーの調達は主要生産地域における作物の生育状況に依存しています。不な生育条件は、アイソレートおよびコンセントレートに使用されるエンドウ豆の入手可能性とコストに影響を与える可能性があります。このリスクは、限られた数の調達地域に依存する加工業者にとって重大です。供給を多様化することでリスクへの露出を低減できますが、追加の生産地域で信頼できる供給関係を構築するには時間がかかります。垂直統合された加工業者は、直接的な生産者との関係と大規模な調達能力を持つため、これらの変化をより適切に管理できます。中小企業はより大きなコスト変動に直面する可能性があり、これがイエローピープロテイン市場における大手サプライヤーの地位を強化する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アイソレートがリードし、テクスチャード形態がマージンを再形成アイソレートは2025年のイエローピープロテイン市場シェアの48.62%を占めました。その地位は、乾燥ベースで通常85%〜90%の範囲のタンパク質純度を反映しています。この濃度により、アイソレートはスポーツ栄養パウダー、レディ・トゥ・ドリンクプロテイン飲料、および臨床用フォーミュラに適しています。Roquetteは2025年にNUTRALYS® Pea 850Fをよりクリーンで中性の味のプロファイルで導入しました。この製品は、標準的なアイソレートから用途特化型原料へのシフトを反映しています。コンセントレートは、より低いコストで製品ニーズを満たせる低タンパク質純度が許容される焼き菓子、シリアル、押出スナックにおいて引き続き重要です。
テクスチャードピープロテインは2031年までにCAGR 10.47%で成長すると予測されています。高水分押出成形は、調理中に水分と脂肪を結合できる繊維状構造を生み出します。2025年に発表された研究では、ハイブリッドパティへの使用が確認され、より良い調理歩留まりと水分保持が記録されました[2]。Roquetteは2025年6月に、70%のタンパク質含有量と耐熱性を持つ大きなチャンク状のテクスチャード原料としてNUTRALYS® T PEA 700XCを導入しました。この形態は、最小限の水和を必要とするレディミール・ソース用途を対象としています。この製品ラインは、イエローピープロテイン産業がテクスチャーをアイソレートビジネスの延長として扱うのではなく、差別化された形態を創出していることを示しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
乾燥加工がサプライチェーンを主導乾燥ピープロテインは2025年の市場価値の83.28%を占め、2031年までにCAGR 10.72%で成長すると予測されています。これより、乾燥加工はイエローピープロテイン市場において最大かつ最も成長の速い形態となっています。スプレードライおよびエアクラシフィケーションは、高スループットのブレンドラインに適した粉末、パウダー、顆粒形態を提供します。これらの形態はまた、常温で12〜24ヶ月の保存期間を提供します。食品メーカーは、湿潤システムに関連する冷蔵要件を回避できるため、この保存プロファイルを重視しています。乾式分画はまた、水を使用せずに操作でき、湿式抽出に関連する廃水負担を生じさせません。
湿潤形態は2026年の市場価値の16.72%を占めました。臨床・乳児栄養向けに90%以上のタンパク質含有量を持つ超高純度アイソレートをサポートするため、引き続き重要です。湿式加工には、より複雑な設備、水管理、および信頼できる下流需要が必要です。これらのニーズにより、中規模の加工業者にとってこの形態はアクセスしにくいものとなる可能性があります。大規模に操作する企業は、湿式分画を使用して厳格な純度と機能要件を持つ顧客にサービスを提供できます。この構造により、多くの中小加工業者は乾式分画製品に集中し、大手サプライヤーは高純度原料においてより強い地位を維持しています。
用途別:
食肉アナログが数量を支え、臨床栄養が加速食肉・家禽類アナログは2025年の市場価値の33.47%を占めました。このセグメントは、テクスチャードピープロテインと高純度アイソレートの両方への需要を支えています。メーカーはまた、食肉と植物性原料を組み合わせたハイブリッド製品においてピープロテインをバインダーとして使用しています。このアプローチは、完全植物性食品形態を超えた原料の使用を拡大します。乳製品・冷凍デザート代替品は、アルカリpHシステムでの乳化にピープロテインを使用しています。スポーツ栄養、ベーカリー、スナック、シリアル、飲料は、イエローピープロテイン市場に多様化された基盤を提供しています。
臨床・乳児栄養は2031年までにCAGR 10.36%で成長すると予測されています。この用途は、検証された製品性能、厳格な品質システム、および規制遵守に依存しています。臨床用フォーミュラは、特定の栄養および安全基準を満すことができるサプライヤーを必要とします。Louis Dreyfus Company、Protein Industries Canada、およびSeven Oaks Hospital慢性疾患イノベーションセンターが関与する4,870万カナダドルのプロジェクトは、高齢者およびサルコペニア人口向けのピープロテイン原料と完成食品を開発しています。この取り組みは、臨床需要が小児用途を超えて老年栄養にまで拡大できることを示しています。これらの要件は、イエローピープロテイン産業内で確立されたサプライヤーに対して防御可能な地位を生み出しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
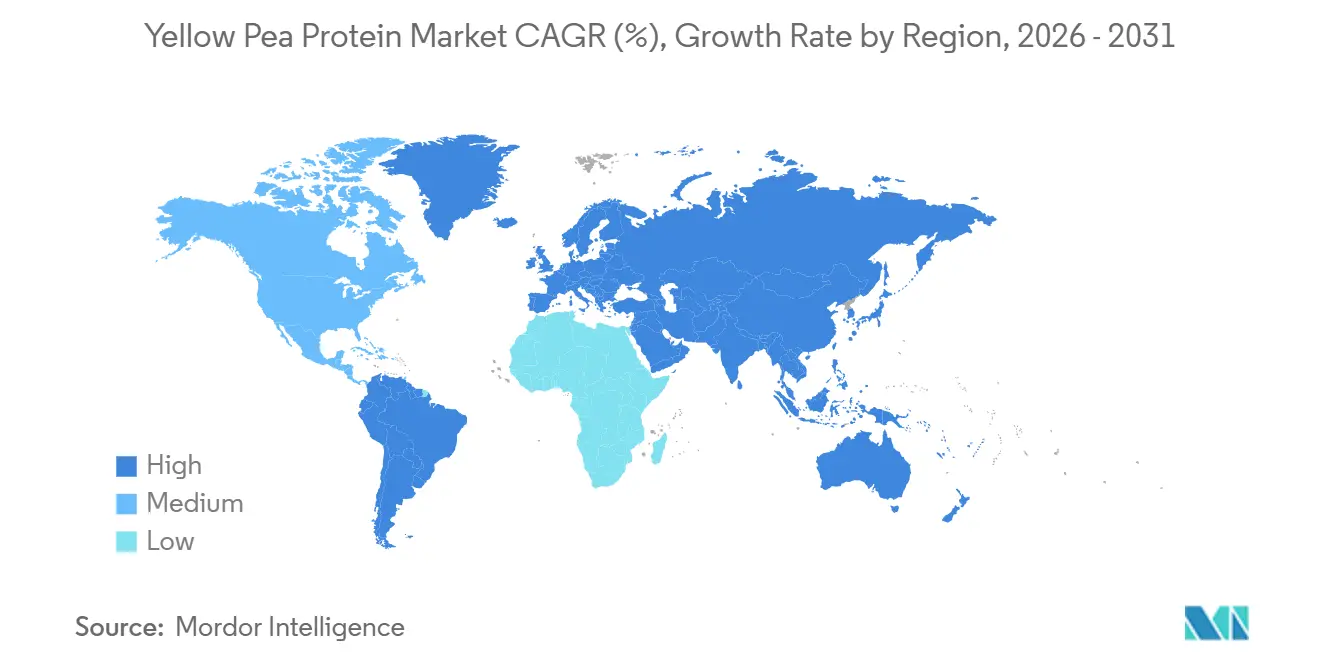
北米は2025年のイエローピープロテイン市場規模の41.25%を占めました。サスカチュワン州とマニトバ州は、エンドウ豆栽培とパルス加工の主要な農業基盤を提供しています。PURISは、米国最大のオーガニックピープロテイン加工工場と説明するミネソタ州ドーソンの施設を運しています。その非遺伝子組み換え生産者ネットワークは、農業と加工事業の連携の価値を示しています。プロテインバー、レディ・トゥ・ドリンクシェイク、植物性食肉製品は、この地域でのピープロテインの幅広い用途を提供しています。これらの用途は、確立された顧客関係を持つ加工業者に安定した需要基盤を生み出しています。
ヨーロッパは、ドイツ、フランス、オランダ、英国での活動に支えられ、主要な地域市場であり続けています。この地域は長年のパルス作物の専門知識と、植物性製品を開発する大規模な食品メーカーの基盤を持っています。Lantmännenのリードシェーピングの計画工場は、2027年上半期から年間40,000トン以上のエンドウ豆を加工する予定です。5,000万ユーロの欧州投資銀行融資は、国内植物性タンパク質生産への機関的支援を示しています。欧州のバイヤーはまた、明確な表示と輸入大豆へのサプライチェーン依存を低減する原料を求めています。これにより、地域の加工能力がイエローピープロテイン市場にとって重要となっています。
アジア太平洋地域は2031年でにCAGR 10.11%で成長すると予測されています。中国は植物性飲料、機能性食品、スポーツ栄養からの需要を持つ地域最大の消費国です。インドの需要は、拡大するスポーツサプリメントセクターと食品改良活動に関連しています。日本は、低アレルゲン性とクリーンラベルの特性が高い価格を支持できるプレミアム臨床・機能性栄養製品への需要が大きいです。南米、中東・アフリカは規模の小さい新興地域です。ブラジルはベーカリー強化にピープロテインを使用しており、湾岸協力会議市場はプレミアムスポーツ栄養小売向けに高価値アイソレートを輸入しています。この地域の組み合わせにより、イエローピープロテイン市場にはいくつかの異なる需要源があります。
競合状況
市場集中度
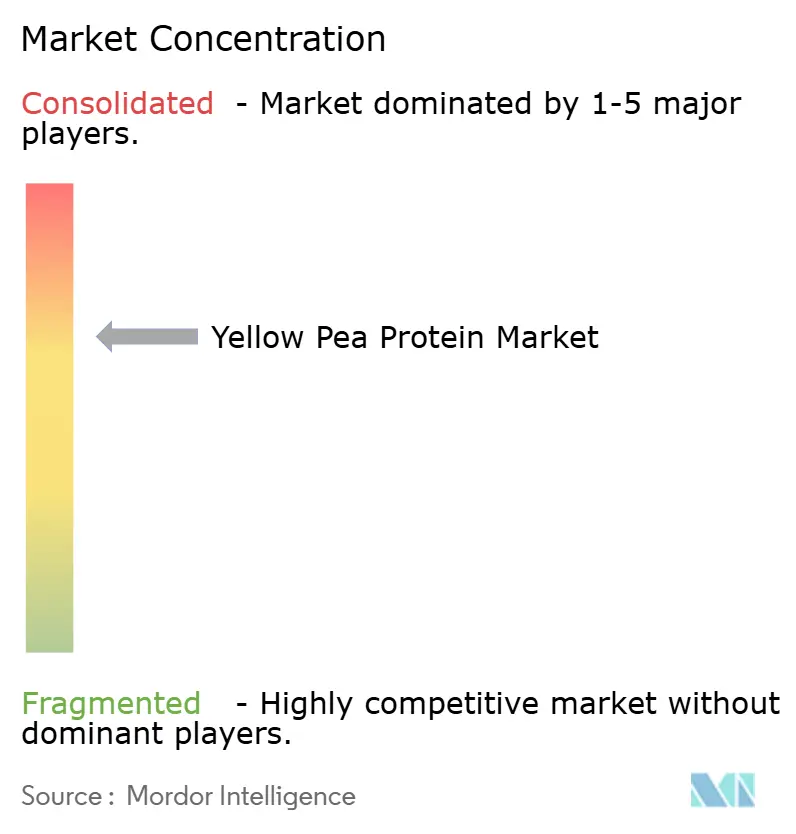
イエローピープロテイン市場は適度に集中した構造を持っています。Roquette Frères、PURIS、COSUCRA Groupe Warcoing、およびAGT Food and Ingredientsは、加工規模と生産者ネットワークにおいて優位性を持っています。地域の加工業者と専門サプライヤーは、用途特化型製品と顧客ポートを通じて引き続き競争しています。大企業は、供給契約とエンドウ豆生産地域へのアクセスを確保する生産能力投資に注力しています。また、特定の機能特性を持つブランド化されたタンパク質形態の開発も行っています。これらの戦略は、特定の原料を中心に配合を最適化した食品メーカーのスイッチングコストを高める可能性があります。
Roquetteは2025年にNUTRALYS T PEA 700XCを含む新しいテクスチャード小麦・ピープロテインでNUTRALYSポートフォリオを拡大しました。この原料は70%のタンパク質を含み、耐熱性と最小限の水和を必要とするレディミールとソースを対象としています。Lantmännenは5,000万ユーロの欧州投資銀行融資に支えられたスウェーデンのアイソレート工場を建設中です。Louis Dreyfus Companyは、ピープロテイン原料と完成食品のための4,870万カナダドルのカナダプロジェクトに参加しています。これらの行動は、加工能力、特化した形態、および高付加価値栄養用途への明確な注力を示しています。
中小競合他社は、発酵、酵素修飾、およびその他の用途特化型能力を通じてき続き競争できます。特許活動もタンパク質溶解性と分画組成に関する継続的な取り組みを示しています。2025年の米国特許出願では、従来のアイソレートと比較して溶解性が少なくとも50%向上したアルブミン豊富なピープロテインアイソレートが記述されています[3]。食品安全認証と乳児用フォーミュラ承認要件は、臨床セグメントを対象とするサプライヤーにとって引き続き重要です。これらのコンプライアンス要件は、検証と品質管理に資金を投入できる企業を優遇します。この投資パターンは、規模、特化した能力、および顧客認定を中心にイエローピープロテイン市場を形成し続けています。
黄エンドウ豆タンパク質産業のリーダー企業
-
Roquette Freres
-
The Scoular Company
-
Ingredion Incorporated
-
COSUCRA Groupe Warcoing S.A.
-
Puris
- 注:主要企業の掲載順は順位を示すものではありません。
イエローピープロテイン市場 このレポートでカバーされる企業
- Roquette Frères
- PURIS
- Ingredion Incorporated
- NutriPea
- COSUCRA Groupe Warcoing S.A.
- Axiom Foods, Inc.
- Burcon NutraScience Corporation
- AGT Food and Ingredients Inc.
- A&B Ingredients, Inc.
- Cargill, Incorporated
- Glanbia plc
- International Flavors and Fragrances Inc.
- Louis Dreyfus Holding B.V.
- The Scoular Company
- Norben Company, Inc.
- Agro Solvent Products Pvt Ltd. (Sun Nutrafoods)
- Aloja-Starkelsen SIA
- Farbest Brands
- Emsland Group
- Amitex Agro Product Pvt. Ltd.
最近の産業開発事情 イエローピープロテイン市場
- 2025年6月:植物性タンパク質専門企業のBurconは、米国イリノイ州ゲールズバーグの新設施設において、ペアザズ C豆タンパク質原材料の最初の商業生産ランを正常に完了するという重要な進展を遂げました。
- 2025年3月:レスブリッジを拠点とする黄エンドウ豆タンパク質生産・研究企業のPIP Lethbridge Inc.は、農業研究成果推進機構(RDAR)から230万米ドルの助成金を受領しました。この資金は、プロセスのスケールアップとリアルタイム加工データを提供する新技術の導入によって革新能力を強化するために割り当てられました。
- 2024年12月:Ingredion Incorporatedは、北欧最大の農業協同組合であるLantmännenと提携し、植物性タンパク質市場でのプレゼンスを拡大しました。この協力の一環として、Lantmännenは2027年に開設予定のスウェーデンの最先端生産施設に1億1,712万米ドル以上を投資することを約束し、黄エンドウ豆を高品質タンパク質分離物に加工することに特化します。
世界の黄エンドウ豆タンパク質市場レポートの範囲
セグメンテーション概要
| 分離物 |
| 濃縮物 |
| テクスチャード豆タンパク質(TPP) |
| 加水分解豆タンパク質 |
| 乾燥 |
| 湿潤 |
| 食肉・家禽類似品 |
| 乳製品・冷凍デザート代替品 |
| スポーツ栄養パウダー・バー |
| ベーカリー、スナック、シリアル |
| 飲料(即飲みおよび濃縮物) |
| 臨床・乳幼児栄養 |
| ペットフード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| その他の中東・アフリカ |
| 製品タイプ別 | 分離物 | |
| 濃縮物 | ||
| テクスチャード豆タンパク質(TPP) | ||
| 加水分解豆タンパク質 | ||
| 形態別 | 乾燥 | |
| 湿潤 | ||
| 用途別 | 食肉・家禽類似品 | |
| 乳製品・冷凍デザート代替品 | ||
| スポーツ栄養パウダー・バー | ||
| ベーカリー、スナック、シリアル | ||
| 飲料(即飲みおよび濃縮物) | ||
| 臨床・乳幼児栄養 | ||
| ペットフード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までのイエローピープロテイン市場の予測値は?
イエローピープロテイン市場は、CAGR 8.51%で成長し、2031年までに2.29 ビリオン 米ドルに達すると予測されています。
イエローピープロテイン需要をリードする製品タイプは?
アイソレートは、高いタンパク質純度が飲料、スポーツ栄養、臨床用フォーミュラに適しているため、2025年の市場価値の48.62%をリードしています。
テクスチャードピープロテインが急速に成長している理由は?
テクスチャードピープロテインは、押出成形が食肉アナログ、ハイブリッドパティ、レデミールをサポートするため、2031年までにCAGR 10.47%で成長すると予測されています。
イエローピープロテイン消費をリードする地域は?
北米は、エンドウ豆栽培、加工能力、およびタンパク質強化包装食品への需要に支えられ、2025年の市場価値の41.25%をリードしています。