
セルラーモデム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
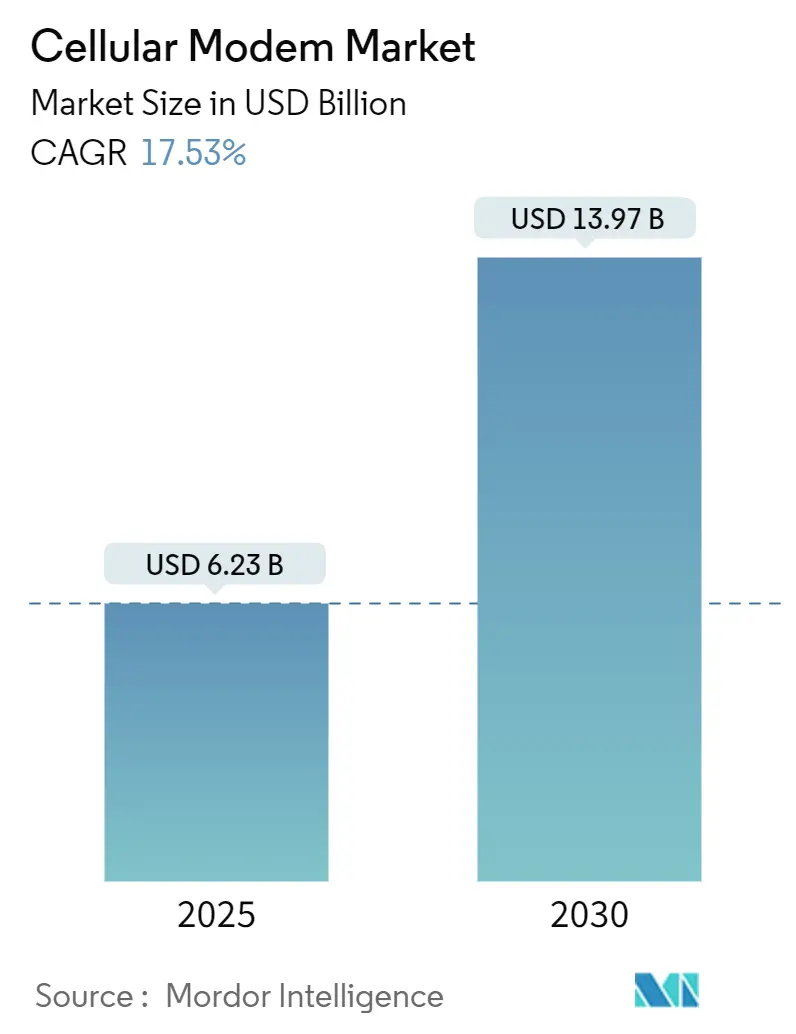
| 市場規模 (2025) | 6.23 十億米ドル |
| 市場規模 (2030) | 13.97 十億米ドル |
| 成長率 (2025 - 2030) | 17.53 % |
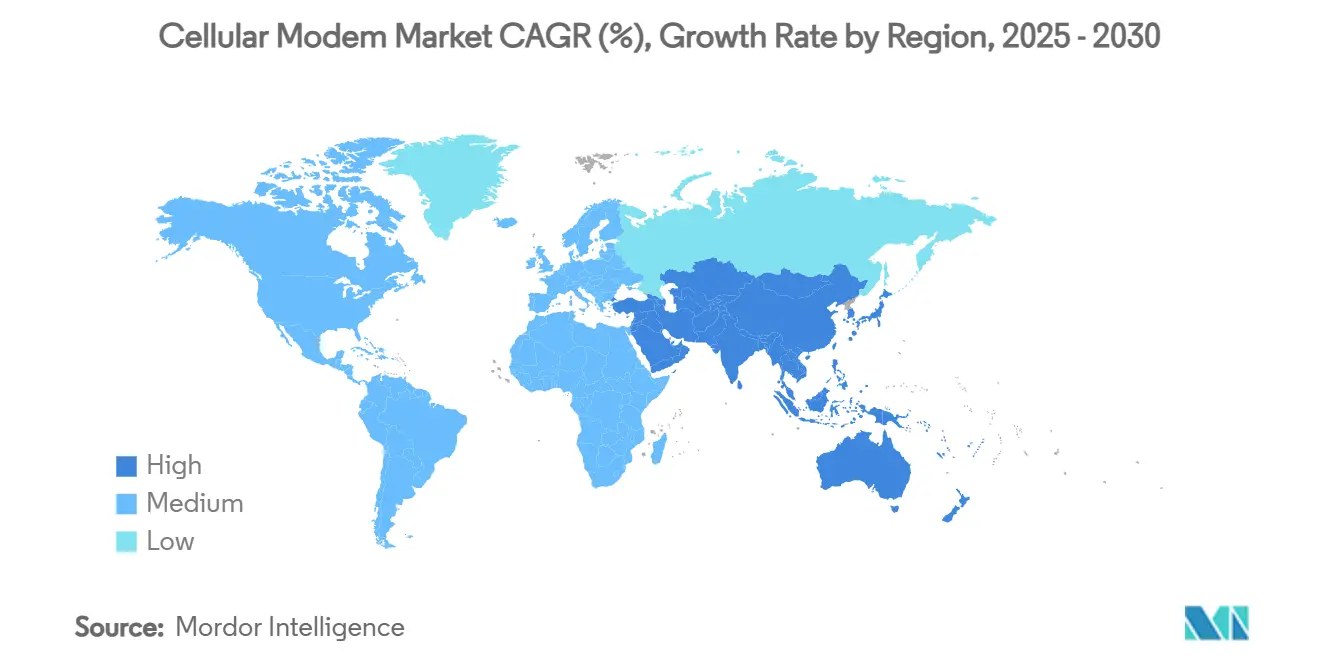
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
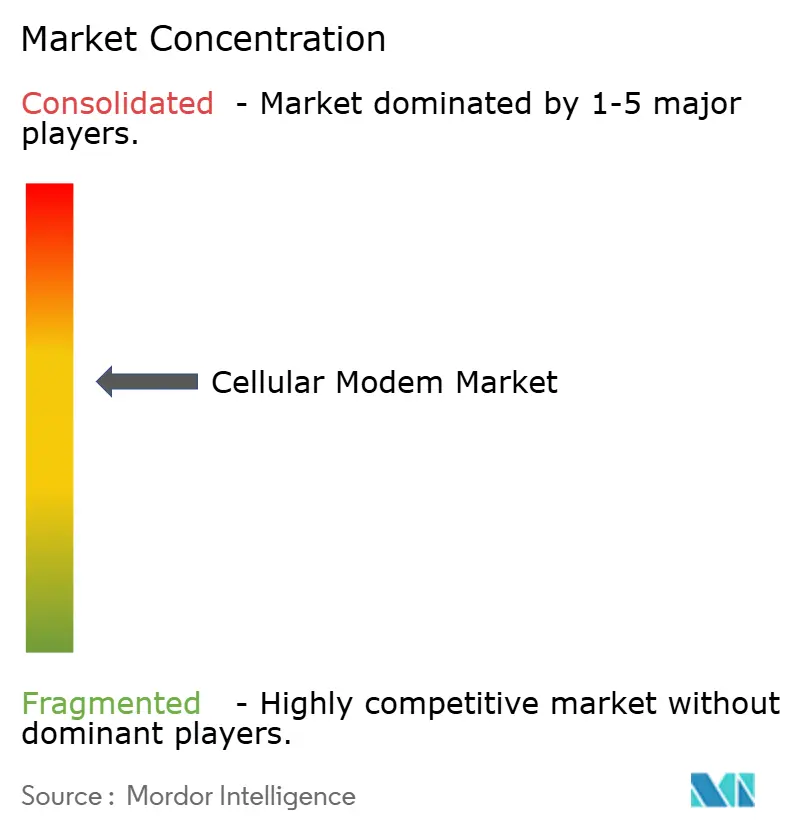
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセルラーモデム市場分析
セルラーモデムの市場規模は2025年に62.3億米ドルであり、2030年までに139.7億米ドルに達すると予測され、同期間のCAGRは17.53%となります。5Gネットワークの成熟、2024年に40億を超えたセルラーIoTエンドポイントの急増、および自動車テレマティクスの急速な普及が強力な成長モメンタムをもたらしており、消費者、産業、固定アクセス領域にわたってアドレス可能な需要を拡大しています。アジア太平洋地域が現在の収益をリードしていますが、北米は固定無線アクセス(FWA)の展開と企業向けプライベート5Gを背景に最も急速な拡大を記録しています[1]。技術動向としては、4G LTEがコスト効率の高いメインストリームを維持する一方、5G RedCapが大規模IoTワークロード向けの低機能ブリッジとして拡大しています。同時に、統合システムオンチップ(SoC)へのフォームファクター収束が総所有コストを圧縮し、デバイスメーカーの設計サイクルを加速させています。
レポートの主要ポイント
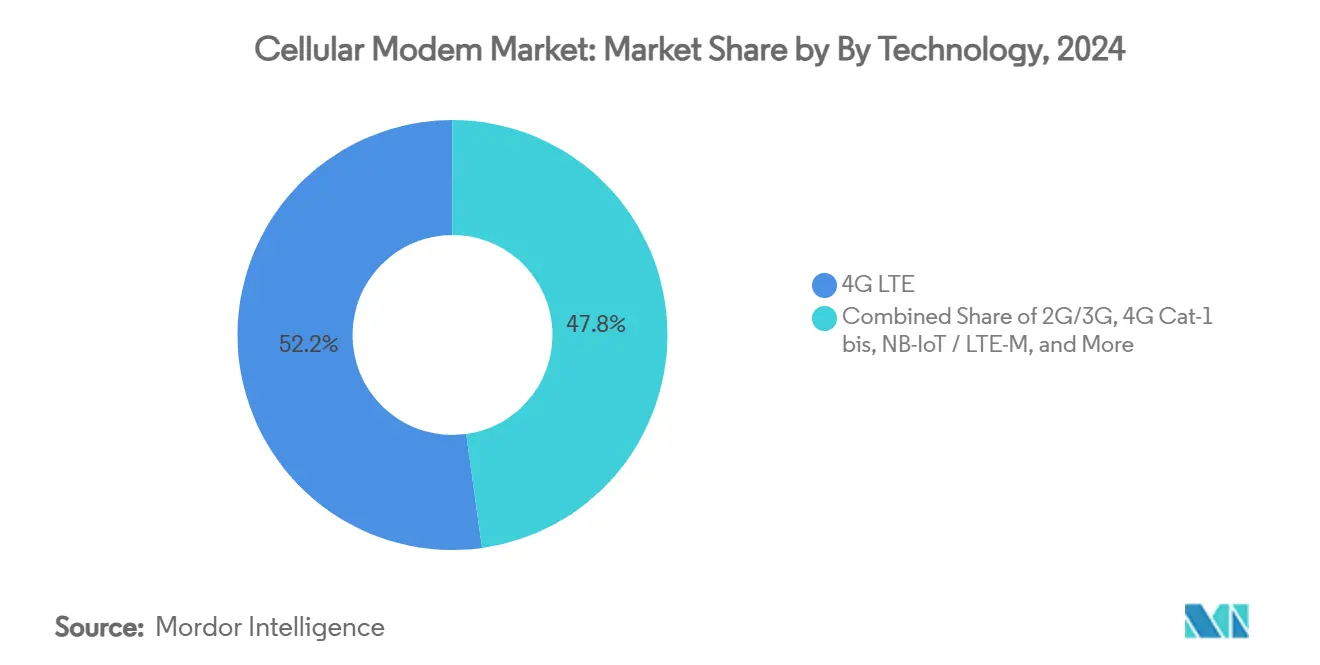
- 技術別では、4G LTEが2024年のセルラーモデム市場シェアの52.2%を占め、5G RedCapは2030年に向けて18.3%のCAGRで成長する見込みです。
- フォームファクター別では、モデム内蔵統合SoCが2024年に50.2%の収益シェアを保持し、組み込みセルラーモジュールは2030年までに19.1%という最高のCAGRを記録する見込みです。
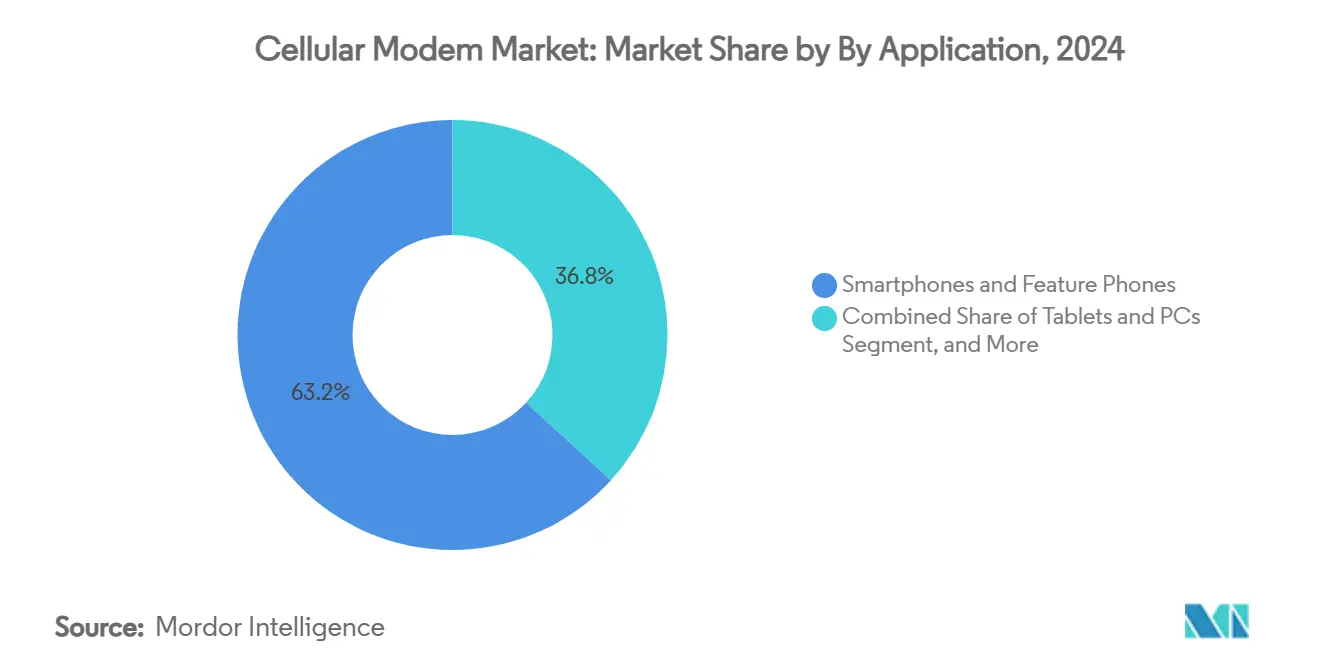
- アプリケーション別では、スマートフォンが2024年のセルラーモデム市場規模の63.2%を占め、自動車およびコネクテッドビークルは2030年に向けて18.9%のCAGRで加速しています。
- 地域別では、アジア太平洋地域が2024年に44.20%の収益シェアでリードし、北米は2030年までに19.50%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| グローバル5G展開の普及 | +4.2% | グローバル(アジア太平洋および北米がリード) | 中期(2〜4年) |
| 産業全体にわたるセルラーIoT接続の急増 | +3.8% | グローバル、アジア太平洋で最も強い | 長期(4年以上) |
| コネクテッドビークルおよびテレマティクス採用の急増 | +2.9% | 北米およびヨーロッパ | 中期(2〜4年) |
| 固定無線アクセス(FWA)CPEの急速な普及 | +2.1% | 北米および農村部ヨーロッパ | 短期(2年以内) |
| 大規模IoT向け低コスト4G Cat-1 bis | +1.8% | グローバルのコスト重視市場 | 短期(2年以内) |
| モデムに組み込まれたオンデバイスAIアクセラレーター | +1.5% | 世界のプレミアム市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グローバル5G展開の普及
2025年末までに世界全体で29億以上の5Gサブスクリプションが見込まれており、ネットワークスライスサービスおよびレイテンシーに敏感な産業ユースケースが実現可能となっています。通信事業者はフル5Gの複雑さを伴わずに中位層IoTに対応するため、5G RedCapの展開を積極的に進めており、北米におけるT-Mobileの最初の商用RedCapデバイスは早期採用の好例です[2]。2億のプレゼンスポイントをカバーするAT&Tの全国的なRedCapフットプリントは、大規模展開に向けた低機能5Gへの通信事業者の信頼をさらに裏付けています。インフラの成熟により、モデムサプライヤーはモノリシック設計を追求する代わりに、プレミアムおよびコスト重視の各層にわたってSKUを最適化できるようになっています。この多様性は総アドレス可能市場を拡大し、セルラーモデム市場の二桁成長軌道を支えています。
産業全体にわたるセルラーIoT接続の急増
セルラーIoTエンドポイントは2024年に40億を突破しました。これは、独自の近距離プロトコルよりもキャリアグレードの信頼性を好む製造業、物流、公益事業によって牽引されています。LTE-Mは、複数年にわたってバッテリー駆動が必要な工場センサー向けにスループットと低消費電力のバランスを取っています。Nordic SemiconductorとDeutsche Telekomのパートナーシップは、デバイスとネットワークの連携が展開を加速させることを示しています。企業はグローバルフットプリント全体での統合SIM管理を評価しており、物流とセキュリティを簡素化しています。モデムベンダーにとって、マルチバンド対応と低消費電力設計が決定的な差別化要因となり、セルラーモデム市場全体の需要を強化しています。
コネクテッドビークルおよびテレマティクス採用の急増
グローバルのコネクテッドビークルは高い成長を経験しており、規制上のeコール義務とOTA(無線)アップグレードに対する消費者の需要を反映しています。MediaTekのDimensity Auto Connect MT2739は5G-Advancedと衛星フォールバックを統合しており、カバレッジ継続性に関する厳格な自動車仕様を示しています。QualcommのQ1 2025における自動車収益はOEMがプレミアム接続を組み込む中、前年比61%増の9億6,100万米ドルに急増しました。セルラーモデムサプライヤーは、拡張温度およびライフサイクル要件に紐づいた高い平均販売価格(ASP)の恩恵を受け、セルラーモデム市場内での収益性を高めています。
固定無線アクセス(FWA)CPEの急速な普及
Dell'Oroは、通信事業者が家庭用ブロードバンドのために未活用の5Gスペクトルを収益化するにつれ、FWA機器支出が400億米ドルを超えると予測しています。FWA CPEの出荷台数は2024年第2四半期に初めてケーブルDOCSISユニットを上回り、固定接続における構造的変化を示しています。Ericssonは、2030年までにFWAが新規固定ブロードバンド接続の35%以上を占め、そのうち80%が5G上で稼働すると予測しています。モデムメーカーは、静止型CPE向けにモバイルチップセットを転用することで増分収益を獲得しつつ、熱最適化設計でプレミアムマージンを確保しています。これはセルラーモデム市場の成長見通しを強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| サプライチェーンの変動とモジュール在庫調整 | -1.4% | グローバル;中国のEMSが最も影響を受ける | 短期(2年以内) |
| マルチモード5G設計・ライセンスコストの上昇 | -1.9% | グローバル;バリュー層で最も顕著 | 中期(2〜4年) |
| 米中輸出規制の混乱 | -1.5% | 国境を越えたサプライチェーン | 長期(4年以上) |
| 超低消費電力規制(アイドル時1mW未満)の課題 | -0.9% | ヨーロッパおよび北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
マルチモード5G設計・ライセンスコストの上昇
SamsungのExynos Modem 5400がFR1のみで11.2 Gbpsの性能を実証したことは、競争力を維持するために必要なR&Dの強度を示しています。ロイヤルティ支払い(Qualcommは2024年度に15億4,000万米ドルのライセンス料を計上)は、中位層チップメーカーへの参入障壁を高めています。このコスト負担は中小規模企業のイノベーションを制限し、セルラーモデム市場の総アドレス可能市場の拡大を抑制しています。
米中輸出規制の混乱
先端ノードツールへの制裁は最新のファウンドリプロセスへのアクセスを制限し、中国サプライヤーを電力効率で劣る旧世代ノードへと追いやっています。OEMは台湾および米国ベンダーからのモデムのデュアルソーシングでリスクをヘッジしており、予測の可視性を複雑にしています。これらの国境を越えた摩擦はリスクをもたらし、セルラーモデム市場の長期CAGRを抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
5G RedCapが性能ギャップを橋渡し4G LTEは、主流の消費者および産業用デバイスに信頼性が高くコスト効率の良い帯域幅を提供することで、2024年のセルラーモデム市場シェアの52.2%を維持しました。しかし、通信事業者が5G向けにスペクトルを転用するにつれ、このセグメントの成長は緩やかになっています。一方、5G RedCapはより狭いチャネルで動作してより長いバッテリー寿命を実現するため、ウェアラブルおよび広域センサーに最適であり、18.3%のCAGRで成長すると予測されています[3]。5G RedCapチップのセルラーモデム市場規模は、全国的なカバレッジが成熟すると急速に拡大する見込みです。mmWaveは伝搬の制限により高密度会場に限定されたニッチにとどまり、NB-IoTはスループット要求よりも深い屋内浸透が重視される公益事業でのフットホールドを維持しています。
スマートフォンOEMは、フルバンドシリコンコストをかけずに下位中位層を差別化するため、最初の商用5G RedCapモデムであるQualcommのSnapdragon X35の統合を開始しています。産業用ルーターはサブ6GHz 5G NRを活用して確定的レイテンシーを実現し、鉱山や港湾でのリモート操作をサポートしています。画一的なアプローチからアプリケーション固有のハードウェアへのこのシフトは、セルラーモデム市場全体にわたる持続的なセグメント化と収益の多様性を支えています。

フォームファクター別:
統合化が効率を促進統合SoCは2024年に収益の50.2%を獲得し、ベースバンド、RF、そして多くの場合AIアクセラレーターを単一ダイに統合することで部品表コストを削減し、熱設計を容易にしています。SoC出荷に関連するセルラーモデム市場規模は、スリムで電力効率の高い設計を好むスマートフォンおよびタブレットのリフレッシュサイクルの恩恵を受けています。19.1%のCAGRで拡大する見込みの組み込みセルラーモジュールは、RF専門知識を持たない産業用OEMに訴求しており、既製品の認証により設計スケジュールを数ヶ月短縮します。ディスクリートベースバンドは衛星ハイブリッドデバイスのカスタムRFフロントエンド向けに存続し、USB/LTEドングルは接続がエンドポイントにネイティブになるにつれて減少しています。
AppleのインハウスC1モデムはAシリーズアプリケーションプロセッサに統合されており、スタンドアロンチップベンダーを脅かす垂直統合戦略を示しています。Quectelなどのモジュール専門企業は、ハードウェアがコモディティ化する中でも、生のシリコンではなくファームウェアライブラリによって差別化し、マージンを保護しています。このフォームファクターミックスの進化は、2030年に向けてセルラーモデム市場の健全な出荷量拡大を支えています。
アプリケーション別:
自動車接続が加速スマートフォンは2024年収益の63.2%を生み出しましたが、買い替えサイクルが長期化しており、サプライヤーは多角化を迫られています。18.9%のCAGRで成長する自動車およびコネクテッドビークルは、OTAアップデートとV2Xメッセージを提供するために耐久性の高い設計とマルチバンドアンテナに依存しています。ヨーロッパのeコールなどの規制義務が組み込み接続を標準化するにつれ、自動車チップのセルラーモデム市場規模は拡大しています。タブレットおよびPCはリモートワークの継続により出荷量を維持し、産業用ゲートウェイは冗長な4G/5Gリンクによるデジタルファクトリーのユースケースを支えています。ウェアラブルおよびXRデバイスは、バッテリー寿命延長のために5G RedCapに依存しており、低消費電力モデムの新たなニッチを開拓しています。
通信事業者は高ゲインCPEとFWAサービスをバンドルし、光ファイバー並みの速度を提供できる耐熱モデムへの需要を高めています。総じて、アプリケーションの多様化はセルラーモデム市場をスマートフォンの景気循環性から守っています。
地域分析
アジア太平洋セルラーモデム市場
アジア太平洋地域は、中国の8億件の5G接続および大手OEM製造クラスターを背景に、2024年の収益の44.20%を創出した[4]。中国の通信機器支出は2023年に1.68 トリリオン 人民元に達し、2030年までに2.52 トリリオン 人民元(355 ビリオン 米ドル)を超えると予測されており、サプライチェーンの重力をさらに強固なものとしている。日本と韓国は、産業用プライベート5Gの早期導入を通じてプレミアム平均販売価格(ASP)に貢献しており、インドは関税軽減を目的としたモデム組立の現地化を進める契約製造業者として、バリューチェーンを上昇している。したがって、アジア太平洋地域におけるセルラーモデム市場規模は、数量面でのリーダーシップと平均販売価格の上昇を両立させている。
北米セルラーモデム市場
北米は19.50%のCAGRで成長すると予測されており、広範なミッドバンドスペクトルおよび積極的な固定無線アクセス(FWA)加入者獲得の恩恵を受けている。Terrestar–Monogoのようなセルラー・衛星ハイブリッドプロジェクトは、物流および農業における遍在的なカバレッジへの需要を浮き彫りにしている。米国・メキシコ・カナダ協(USMCA)へのメキシコの参加は、モジュール組立のニアショアリングを促進し、米国通信事業者のリードタイムを短縮している。この地域のエコシステムは、セルラーモデム市場における最速の拡大率を支えている。
欧州・中東・アフリカセルラーモデム市場
欧州は、スマートファクトリーの展開および自動車関連の規制要件を通じて安定した需要を維持している。エネルギー効率規制が低消費電力モデム設計を促進し、特化した成長分野を生み出している。中東・アフリカは、特に遠隔資産向けの衛星強化型モノのインターネット(IoT)を通じて、固定インフラを飛び越えるかたちでセルラー接続を活用している。全体として、地理的多様化はサイクリカルリスクを均衡させ、グローバルセルラーモデム市場の軌道を支えている。
競合環境
セルラーモデム市場は中程度の集中度を示しています。Qualcommは幅広い知的財産とシリコンシステムの垂直統合でリードしており、Q1 2025に前年比18%増の116.7億米ドルの収益を報告しています。MediaTekはサブ250米ドルのハンドセットが62%急増する中、スマートフォン5Gシェアを22.8%から29.2%に引き上げ、差を縮めています。SamsungとAppleは差別化とコスト管理を確保するためにインハウスモデムを追求しており、マーチャントサプライヤーのアクセス可能な市場を縮小しています。QualcommによるSequansの4G IoT資産の2億米ドルの買収は、産業ポートフォリオの深みを強化しながら競合他社を排除しています。
モジュールベンダーは中国の競合他社からのASP侵食と戦っており、Quectelはハードウェア周辺により多くの価値を組み込むためにマルチバンドアンテナをリリースしています。Nordic SemiconductorはnRF9151システムインパッケージで超低消費電力ニッチをターゲットにしています。競争優位性はますます生のスループットだけでなく、システムソフトウェア、認証サービス、AIオフロードにかかっています。全体として、上位5社のチップセットサプライヤーはかなりのシェアを占めているものの支配的ではなく、セルラーモデム市場は中程度に集中しながらも専門的な破壊者に開かれています。
セルラーモデム産業リーダー
-
Qualcomm Technologies Inc.
-
MediaTek Inc.
-
Quectel Wireless Solutions
-
Fibocom Wireless Inc.
-
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
セルラーモデム市場 このレポートでカバーされる企業
- Qualcomm Technologies Inc.
- MediaTek Inc.
- Samsung Electronics Co., Ltd.
- Apple Inc.
- Huawei Technologies Co. (HiSilicon)
- UNISOC (Tsinghua Unigroup)
- Intel Corporation
- Broadcom Inc.
- Marvell Technology Group
- Sequans Communications S.A.
- Sierra Wireless (Semtech)
- Telit Cinterion
- Quectel Wireless Solutions
- Fibocom Wireless Inc.
- Thales Group (Gemalto)
- Murata Manufacturing Co., Ltd.
- Nordic Semiconductor ASA
- Renesas Electronics Corporation
- Skyworks Solutions Inc.
最近の産業開発事情 セルラーモデム市場
- 2025年7月:AT&Tは中位層IoTを加速するため5G RedCapカバレッジを2億のプレゼンスポイントに拡大し、差別化されたサービス層を通じてスペクトルを収益化する戦略を反映しています。
- 2025年5月:MediaTekはフラッグシップハンドセットの設計受注を獲得するためAIと5Gを統合したDimensity 9400eを発表し、Qualcommのプレミアム支配を侵食することを目指しています。
- 2025年3月:Nordic SemiconductorはDeutsche Telekomと提携して「セルラーファースト」IoTを合理化し、企業展開を加速するための通信事業者とシリコンの連携を示しています。
- 2025年2月:AppleはiPhone 16eにC1統合モデムを搭載することを発表し、サプライヤー依存を低減しモデムロードマップの管理を確保するための垂直統合を追求しています。
グローバルセルラーモデム市場レポートの調査範囲
| 2G/3G |
| 4G LTE |
| 4G Cat-1 bis |
| 5G NR(サブ6GHz) |
| 5G NR(ミリ波) |
| NB-IoT / LTE-M |
| ディスクリートベースバンドチップ |
| モデム内蔵統合SoC |
| 組み込みセルラーモジュール |
| スタンドアロンUSB/LTEドングル |
| スマートフォンおよびフィーチャーフォン |
| タブレットおよびPC |
| 自動車およびコネクテッドビークル |
| 産業用ルーターおよびゲートウェイ |
| IoTセンサーおよびメーター |
| ウェアラブルおよびXRデバイス |
| CPE / 固定無線アクセス |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| 技術別 | 2G/3G | ||
| 4G LTE | |||
| 4G Cat-1 bis | |||
| 5G NR(サブ6GHz) | |||
| 5G NR(ミリ波) | |||
| NB-IoT / LTE-M | |||
| フォームファクター別 | ディスクリートベースバンドチップ | ||
| モデム内蔵統合SoC | |||
| 組み込みセルラーモジュール | |||
| スタンドアロンUSB/LTEドングル | |||
| アプリケーション別 | スマートフォンおよびフィーチャーフォン | ||
| タブレットおよびPC | |||
| 自動車およびコネクテッドビークル | |||
| 産業用ルーターおよびゲートウェイ | |||
| IoTセンサーおよびメーター | |||
| ウェアラブルおよびXRデバイス | |||
| CPE / 固定無線アクセス | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| 韓国 | |||
| インド | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
現在のセルラーモデム市場規模はどのくらいで、どのくらいの速さで成長していますか?
セルラーモデムの市場規模は2025年に62.3億米ドルであり、2030年までに139.7億米ドルに拡大すると予測され、17.53%のCAGRを反映しています。
最も急速に拡大している技術セグメントはどれですか?
5G低機能化(RedCap)は最も急速に成長している技術であり、大規模IoTおよびウェアラブルデバイスのバッテリー寿命、帯域幅、コストのバランスを取りながら18.3%のCAGRで成長しています。
北米が最も急速に成長している地域である理由は何ですか?
積極的な固定無線アクセスの展開、豊富なミッドバンドスペクトル、およびプライベート5G展開の増加が、北米を2030年まで19.50%のCAGRに位置づけています。
自動車アプリケーションはどのように需要に影響を与えていますか?
コネクテッドビークルおよびテレマティクスの採用は、eコール義務、OTAアップデート、および新興の車車間・路車間通信ユースケースに支えられ、自動車用モデムにおいて18.9%のCAGRを牽引しています。