
セルラーM2M市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
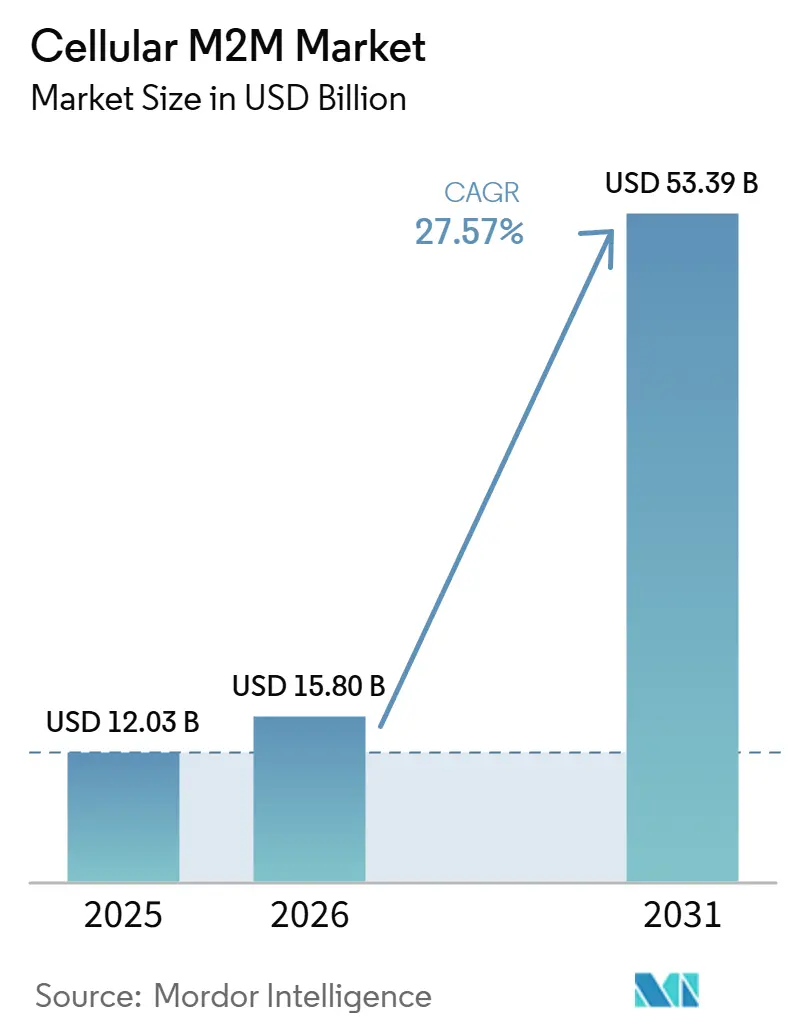
| 市場規模 (2026) | 15.80 十億米ドル |
| 市場規模 (2031) | 53.39 十億米ドル |
| 成長率 (2026 - 2031) | 27.57 % |
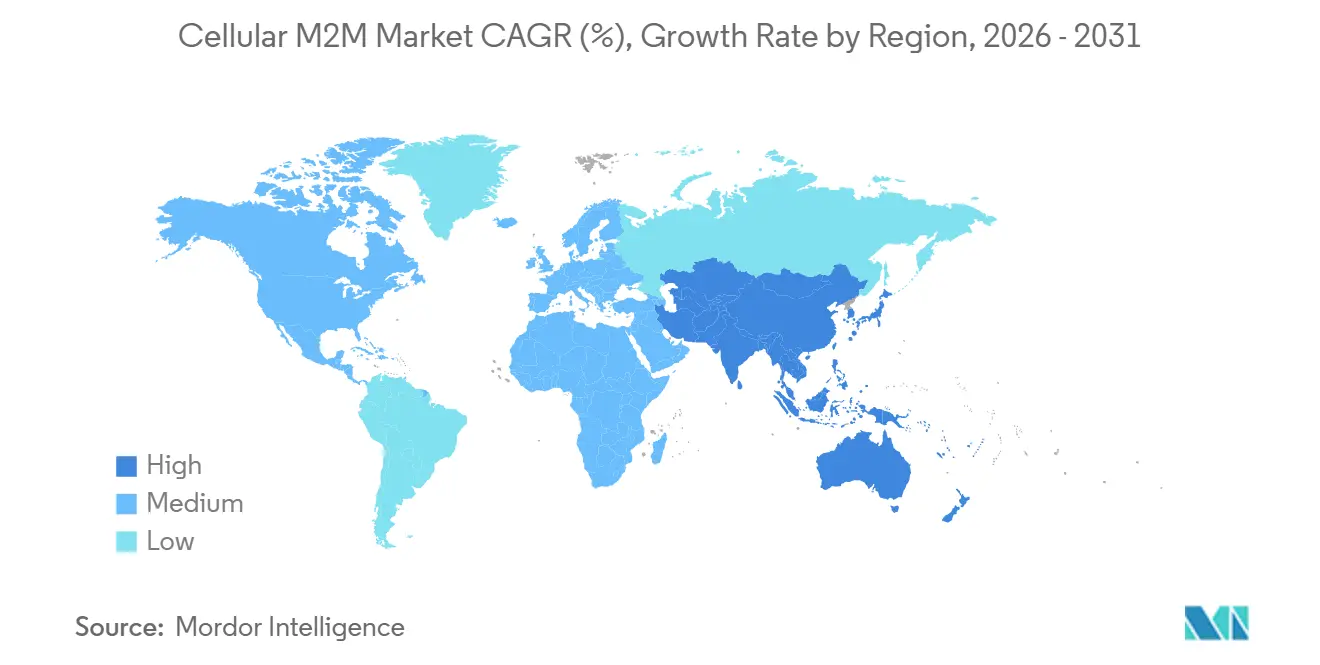
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
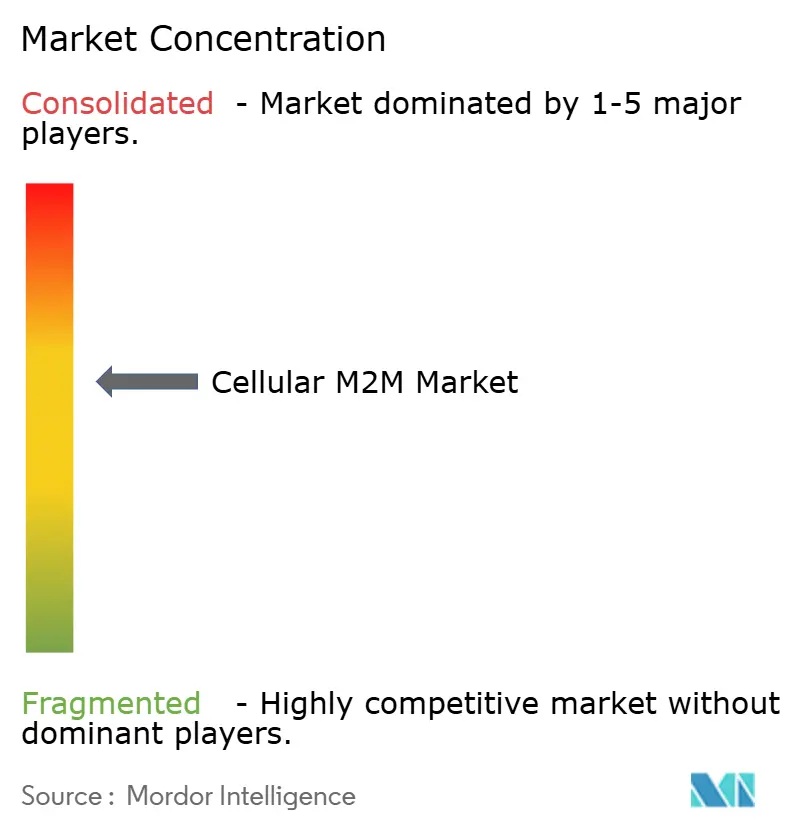
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるセルラーM2M市場分析
セルラーM2M市場規模は2025年に12.03 ビリオン 米ドルと評価され、2026年の15.80 ビリオン 米ドルから2031年には53.39 ビリオン 米ドルへと、予測期間(2026〜2031年)においてCAGR 27.57%で成長すると推定されています。IoTモジュール価格の低下、LTE-MおよびNB-IoTのグローバル展開、ならびに1平方キロメートルあたり100万台のデバイスをサポート可能な5G mMTC(大規模マシン型通信)の第一波の導入が、強力な成長モメンタムをもたらしています。北米の通信事業者は引き続き初期収益の中核を担う一方、アジア太平洋地域は中国の数十億ドル規模の5G-A構築および積極的な製造業デジタル化目標を背景に加速しています。[1]全地域において、公共部門のスマートインフラ向け資金調達、eSIMリモートプロビジョニング、およびダイレクト・トゥ・デバイス衛星リンクが対応可能なユースケースを拡大し、カバレッジギャップのリスクを軽減しています。ネットワーク事業者、モジュールメーカー、およびプラットフォームベンダーが、コネクティビティ、デバイス管理、サイバーセキュリティ、およびアナリティクスを単一の商業モデルのもとに統合したオファリングへと軸足を移しているため、競争の激しさは依然として中程度にとどまっています。
主要レポートのポイント
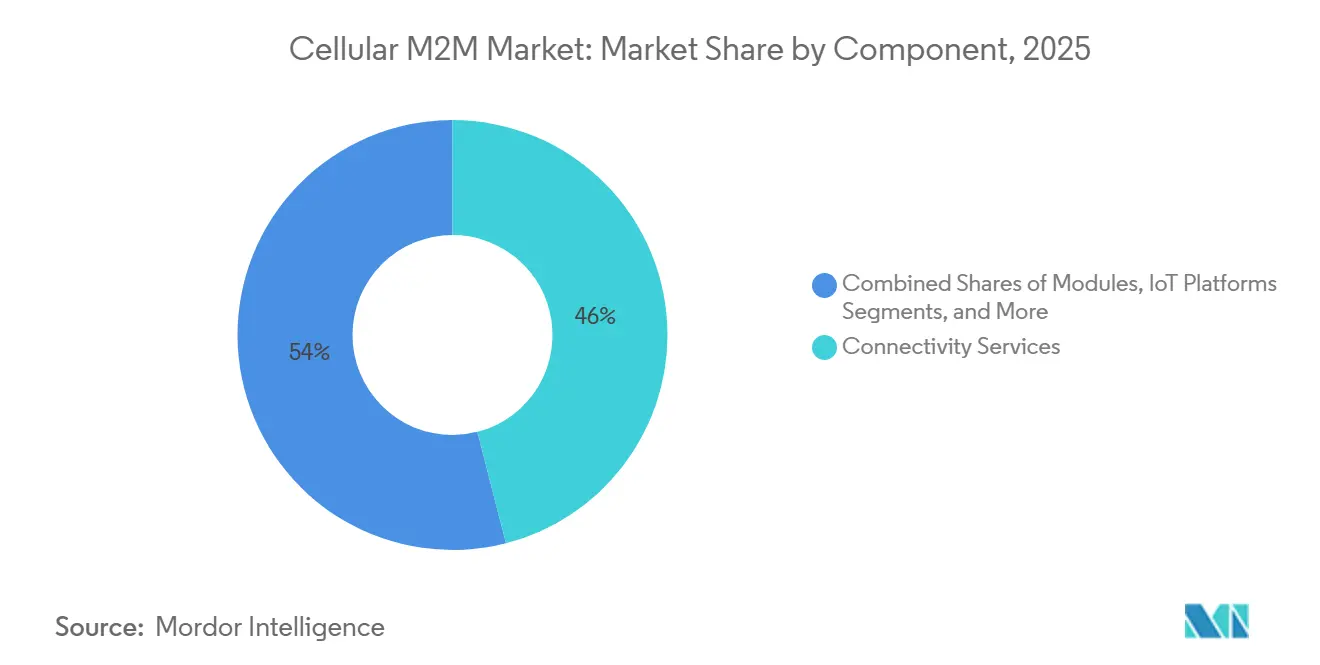
- コンポーネント別では、接続サービスが2025年に46%の収益シェアでトップとなり、IoTプラットフォームは2031年までCAGR 23.50%で拡大する見込みです。
- アプリケーション別では、資産追跡・物流が2025年のセルラーM2M市場シェアの28%を占め、スマートユーティリティ・メータリングは2031年にかけてCAGR 24.24%で進展しています。
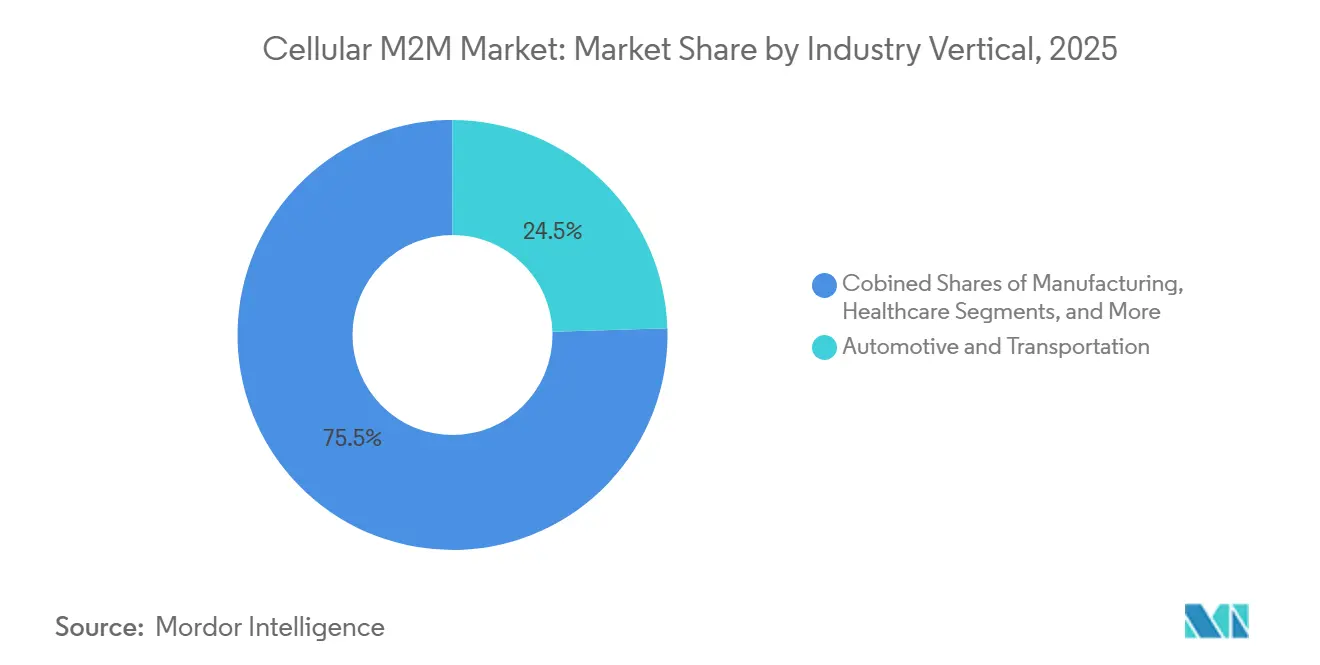
- 産業垂直別では、自動車・輸送が2025年のセルラーM2M市場規模の24.50%を占め、スマートシティ・インフラは2031年までCAGR 24.18%で成長しています。
- ネットワーク技術別では、LTE-MとNB-IoTが2025年のセルラーM2M市場で合計38%のシェアを占め、5Gが最も急速にCAGR 23.75%で拡大しています。
- 地域別では、北米が2025年に28%の市場シェアを保持し、アジア太平洋地域は2026年から2031年にかけてCAGR 23.05%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IoTモジュール価格の急速な下落 | +3.2% | グローバル(アジア太平洋地域で最も顕著) | 中期(2〜4年) |
| 4G LTE-MおよびNB-IoTネットワークの拡大 | +4.1% | 北米と欧州が先行 | 短期(2年以内) |
| 政府のスマートインフラ推進施策 | +2.8% | 北米とEU | 長期(4年以上) |
| 5G mMTC機能の台頭 | +5.3% | 中国が先行 | 中期(2〜4年) |
| eSIMリモートプロビジョニングによるマルチキャリアM2Mの解放 | +3.7% | グローバル先進市場 | 短期(2年以内) |
| 直接デバイス間衛星・セルラー融合 | +2.9% | 遠隔地および海上ゾーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
IoTモジュール価格の急速な下落
LTEおよび5Gハードウェアの持続的な価格圧縮により、大量展開されるスマートメーターや資産タグなど価格感応度の高い用途への参入コストが低下し、従来は予算の壁を越えられなかった展開が可能になっています。モジュールメーカーは製造の集約と3GPP標準化によってスケールメリットを実現し、物理SIMからeSIMへの移行が物流コストを削減してライフサイクル途中での通信事業者切り替えを可能にしています。企業はますます接続性とハードウェアを複数年のサービスバンドルに組み込み、総所有コストを安定させて数百万のエンドポイントに及ぶ展開を支援しています。部品表コストの継続的な低下はセルラーM2M市場を拡大させ、公益事業、農業、スマートビルディングのニッチ分野へとより深く浸透させています。
4G LTE-MおよびNB-IoTネットワークの拡大
120を超える商用LPWAN展開が現在85のNB-IoTと36のLTE-Mフットプリントにまたがり、ソリューションプロバイダーに最大10年のバッテリー寿命での国際ローミングカバレッジを保証しています。通信事業者は帯域幅、レイテンシ、モビリティプロファイルによって料金を差別化し、顧客が過剰支出なしにユースケースのニーズにサービスレベルを合わせられるようにしています。高密度な都市カバレッジにより、都市プロジェクトは1平方キロメートルあたり100万接続という理論上のmMTC限界に近づくことができ、深い屋内信号浸透が地下室でのスマートメーター設置を支援しています。Deutsche Telekomが管理するものなど600を超えるパートナーネットワークにわたるローミング協定が、国境を越えた接続機器の輸送における歴史的な複雑さを解消しています。[2]
政府のスマートインフラ推進施策
国家および地方自治体の補助金が長期的な都市近代化目標を近期の調達予算に転換し、通信事業者とモジュールメーカーにアンカーボリュームを確保しています。米国のSMART補助金は、都市ダッシュボードにリアルタイムデータを供給する接続型交通システムを支援しています。欧州では、英国のスマートインフラパイロットプログラムが5Gスモールセルおよび電気自動車充電ポイントとしても機能する多機能街灯柱に資金を提供しています。中国の2027年までに5G対応工場1万か所という上意下達の目標が、省庁と市政府に民間セルラーネットワークへの補助金支給を促しています。公共入札はオープンスタンダードを義務付けており、それがソリューションの相互運用性を加速させ、セルラーM2M市場全体でエコシステム投資を促進しています。
5G mMTC機能の台頭
3GPPリリース17は、標準的な5Gシリコンと比較してコストと複雑さを低減しながら中位IoTタスクに十分なスループットを維持するRedCapデバイスを導入し、リリース18はさらに軽量なeRedCapプロファイルを追加しています。中国移動はすでに数十万の基地局をアップグレードし、数百万の5G-Aユーザーを獲得しており、コンポーネントチェーンに規模の経済をもたらすボリューム変曲点を示しています。ネットワークスライシングにより、通信事業者は低レイテンシの工場オートメーションや高密度センサー群に専用パーティションを割り当て、サービスレベル契約を公共トラフィックの急増から保護できます。エッジコンピュートノードがバックホールコストを削減し、10ミリ秒未満のクローズドループ制御を可能にすることで、セルラーM2M市場を非クリティカルなテレメトリを超えた領域へと拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティおよびデータプライバシーへの懸念 | –2.4% | グローバル(EUおよび先進市場でより厳格な影響) | 短期(2年以内) |
| 2G/3Gネットワークの廃止による設備投資負担の増大 | –3.1% | グローバル(地域によって異なるタイムライン) | 中期(2〜4年) |
| 断片化したグローバル永続ローミング規制 | –1.8% | グローバル(国境を越えた展開で特に複雑) | 長期(4年以上) |
| セルラーIoT統合人材の不足 | –2.2% | 主に北米とEU、アジア太平洋地域でも顕在化 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティおよびデータプライバシーへの懸念
Cinterionチップセットに発見された脆弱性など、注目を集めたモデムの欠陥がIoT攻撃対象領域に関する取締役会レベルの不安を高めています。欧州のGDPRおよび近く施行されるサイバーレジリエンス法は違反に対して重い罰金を課し、企業にゼロトラストアーキテクチャとハードウェアに根ざしたセキュリティを求めさせています。製造業者アライアンスのガイダンスは、運用技術と情報技術を単一のセキュリティドメインとして扱う脅威モデリングを求めています。中小規模の組織は必要なスキルセットへの資金調達に苦労し、多くが接続性とバンドルされたマネージドセキュリティサービスプロバイダーへのアウトソーシングを選択しています。その結果生じるデューデリジェンスサイクルが販売ファネルを長期化させ、特に公益事業や医療分野での大規模展開を遅延させる可能性があります。
2G/3Gネットワークの廃止による設備投資負担の増大
50を超えるレガシーネットワークが2025年までに廃止され、当初予算に組み込まれたライフサイクル終了日よりもはるかに早いデバイス更新を強いられます。AT&TのNB-IoT廃止が差し迫っていることは、比較的新しいLPWANサービスでさえLTE-Mや5G RedCapを優先して廃止される可能性があることを示しています。15年の寿命を想定して設計されたメーターフリートを持つ公益事業者はトラックロールコストと在庫評価損に直面し、グローバルブランドは各国で異なる廃止スケジュールを乗り越えなければなりません。GSMA NG.121ガイドラインは通信事業者の移行調整を支援しますが、廃止される技術にすでに投じられた設備投資を消し去ることはできません。移行は最終的にパフォーマンスを向上させますが、近期の予算再配分が新規プロジェクト承認を凍結し、移行期間中にセルラーM2M市場を縮小させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
接続サービスが収益成長を牽引接続サービスは2025年に46%の市場シェアを占め、企業が予測可能なSLA保証付きデータリンクと、契約を再交渉することなくデバイスを拡張できる能力を重視していることを示しています。Deutsche Telekomは、600以上のローミングパートナーにまたがる単一の管理ポータルの下でLTE-M、NB-IoT、4G、5Gをパッケージ化し、企業の請求とポリシー適用を一元管理しています。定期的なサービス料金は通信事業者のキャッシュフローを安定させ、APIは請求、診断、セキュリティ制御を顧客のバックエンドに統合するために公開されています。セルラーM2M市場は、事業者がこれらの制御をアプリケーションのレイテンシーと電力予算に合わせた階層型サービスレベルと組み合わせることで恩恵を受けます。
IoTプラットフォームは、データの取り込み、アナリティクスの実行、ファームウェアの無線更新を一つのワークフローで行うライフサイクルポータルを求める購買者が増えるにつれ、CAGR 23.50%でコンポーネント中最速の成長を記録しています。従量課金制の価格設定は、少数の概念実証デバイスを持つスタートアップを引き付け、大規模な設備更新なしに数百万のエンドポイントへとスケールアップできます。プロフェッショナルサービスおよびマネージドサービスは、特に社内にDevOpsチームを持たない顧客の統合・セキュリティスキルのギャップを埋めることでこの波に乗っています。一方、モジュール収益は競争とシリコンの学習曲線による平均販売価格の圧縮が続くため伸び悩んでいますが、コスト低下により価格に敏感なアプリケーションに対してセルラーM2M市場のアクセシビリティは維持されています。

アプリケーション別:
資産追跡が市場浸透をリード資産追跡・物流アプリケーションは2025年のセルラーM2M市場規模の28%を占め、eコマースの配送保証、コールドチェーン監視、サプライチェーンの可視化義務が牽引しています。パンデミックは貨物の紛失や遅延のコストを浮き彫りにし、荷送人はLink LabsのAirFinder Everywhereソリューションに示されるように、セルラー、Wi-Fi、GNSSを切り替えるマルチモードトラッカーを組み込むようになりました。グローバルコンテナや航空パレットでは、セルラーローミングが手動再設定なしにリアルタイムの位置情報更新を保証し、滞船料や盗難リスクを低減します。アナリティクスエンジンはジオフェンシングと気候データを組み合わせて逸脱を検知し、APIは自動クレーム処理を起動するERPシステムにデータを供給します。
スマートユーティリティ・メータリングは最も成長の速いアプリケーションであり、規制当局が時間帯別料金と停電自動化を推進する中、CAGR 24.24%で進展しています。HoneywellがVerizon 5G接続を次世代電力メーターに組み込む決定は、ファームウェア更新と予測アナリティクスをユーティリティに提供する高帯域幅デバイスへの広範なシフトを示しています。[3]ライフタイムデータプラン、セキュアブート、ネットワークスライシングオプションは、新しいメターが技術更新サイクルを通じて稼働し続けることをユーティリティ委員会に保証します。産業オートメーション、車両テレマティクス、コンシューマーウェアラブルがさらなる勢いを加え、ベンダーはSIM管理、サイバーセキュリティ、データレイクを一つの請求にまとめた接続レイヤーをクロスセルできるようになり、このモデルがセルラーM2M市場を継続的に拡大させています。
産業垂直別:
自動車がリーダーシップポジションを維持自動車・輸送は2025年のセルラーM2M市場シェアの24.50%を占め、eコール規制の義務化、フリート管理のROI、自動運転に向けた進展を反映しています。ティア1のOEMは、車両がカバレッジ圏外にローミングしないよう複数国のeSIM契約を交渉するケースが増えており、遠隔診断や無線ソフトウェア更新などの安全性に関わるサービスを保護しています。セルラーM2M市場は、ドライバーのオプトイン後に匿名化されたデータストリームを保険会社と共有する安全運転を奨励するインシュアランステレマティクスプログラムからさらなる恩恵を受けています。
スマートシティ・インフラは、持続可能な街路照明、動的駐車、環境センシングに向けた景気刺激策に支えられ、CAGR 24.18%で2031年まで他のすべての垂直市場を上回る成長を示しています。都市当局がセルラー接続を選ぶのは、予算サイクルが資本集約的な光ファイバー整備よりもサービスサブスクリプションに適合しやすいためです。官民パートナーシップにより、事業者はアンカーテナンシーと引き換えにネットワーク高密度化を前倒しで実施でき、5Gスモールセルの展開を加速させています。製造業、ヘルスケア、エネルギーはそれぞれ、工場フロア、病院、変電所にプライベートLTEまたは5Gを組み込むことで着実な成長を遂げ、セルラーM2M産業の収益基盤をさらに多様化させています。
ネットワーク技術別:
LTE-MとNB-IoTが現在の展開を支配LPWAN技術、具体的にはLTE-MとNB-IoTは、数年にわたるバッテリー寿命、堅牢な屋内カバレッジ、大量購入時に5 米ドル未満のモジュール価格を提供することで、2025年に38%の市場シェアを保持しました。事業者は5G RedCapへのスムーズな移行を提案しおり、RFフロントエンドとアンテナをほぼ変更せずに、ファームウェアのダウンロードやビデオフィードで追加帯域幅が必要な場合に最大85 Mbpsのバーストレートを実現します。この段階的なロードマップは、今日導入されたデバイスがスペクトル再編成によって取り残されないことを購買者に保証します。
5G mMTCは、ロボティクス、AR/VRメンテナンス、スマートグリッドにおける厳格なジッター要件を満たす保証付きサービス品質スライスに乗り、CAGR 23.75%で最も急速な成長を記録しています。アーリーアダプターはエッジのデバイスツインモデルを活用して制御ループを10ミリ秒未満で閉じており、これはベストエフォート型の公衆ネットワークでは不可能です。衛星・セルラーハイブリッドは、リリース17のNTNサポートにより、モデムを重複させることなく農村部や海上のギャップを埋めます。その結果、技術の選択は分岐点ではなく、一つに収束したセルラーM2M市場内のサービス階層のスペクトルとなっています。
地域分析
北米セルラーM2M市場
北米は、LTE-MとNB-IoTの高密度なフットプリント、カバレッジ向けの低帯域5Gを優遇るスペクトル政策、スマートインフラパイロットのリスクを軽減する連邦補助金を背景に、2025年に28%の市場シェアを維持しました。Rogers Communicationsは最近、540万km²以上をカバーする衛星対モバイルテキストサービスを開始し、ハイブリッドネットワークが過大なタワー展開なしにカナダの人口希薄な州に到達できることを証明しました。[4]プライベートCBRSネットワークは、工場やユーティリティに公衆スライスに代わる自己管理型の選択肢を提供し、多くの場合、レイテンシーに敏感なアナリティクスをホストするエッジコンピュートノードと組み合わされています。
アジア太平洋セルラーM2M市場
アジア太平洋地域は2031年にかけてCAGR 23.05%で最も成長の速い地域です。中国は300都市にまたがる3 ビリオン 米ドル規模の5G-A拡張を主導し、2027年までに1万のスマート工場を目指しています。日本のNTT DOCOMOと韓国のSK Telecom Co., Ltd.は次世代6Gサービスに向けたビデオアナリティクスを加速するネットワーク内AIを共同でテストし、産業用ロボティクスの性能ベンチマークを設定しています。インドはデジタルインディアのインセンティブとAirtel-Ericsson 5Gコアなどのパートナーシップにより、人口密集した製造クラスターにスタンドアロンアーキテクチャをもたらしています。産業オートメーションへの地域的な推進とモジュール価格の低下が相まって、セルラーM2M市場はコンシューマー向けハンドセット接続をはるかに超えた規模に拡大しています。
欧州セルラーM2M市場
欧州は、厳格なデータ保護法と気候目標に支えられた、政策主導の安定した成長を享受しています。Deutsche TelekomはドイツでLTE-MおよびNB-IoTの99%カバレッジを維持し、ブリッジアライアンスを通じて35のパートナーネットワークへのリーチを拡大しています。英国は、スマートストリートランプが5Gスモールセルとスマートインフラパイロットプログラムの下でEV充電器をホストすることを支援しています。EU域内の関税無料ローミングと統一されたeCallの義務化により、国境を越えたトラックテレマティクスが恩恵を受けています。強力なプライバシー規制はコンプライアンスコストを引き上げますが、セキュア・バイ・デザインソリューションのプレミアムセグメントも生み出しており、セルラーM2M産業における品質ベンチマークとしての欧州の役割を強化しています。
競合環境
セルラーM2M市場は中程度の集中度を示しており、グローバル通信事業者がスペクトル資産を管理する一方、ハードウェアメーカーとプラットフォームベンダーは衛星サポート、API公開、サイバーセキュリティ認証を通じて差別化を図っています。Telit CinterionのfloLIVEおよびSkyloとのパートナーシップは、NTNと地上カバレッジを一つのプロファイルに融合させ、鉱業、海運、防衛においてダウンタイムを許容できない顧客を獲得しようとしています。u-bloxはWireless Logicと協力してクラウドベースのeSIMオーケストレーションを展開しており、接続性の意思決定がハードウェアロックからソフトウェア主導へとシフトしていることを示しています。
Ericsson、Nokia、Huawei Technologies Co., Ltd.などの既存ベンダーは、サービス品質制御と位置情報インサイトを開発者に公開するネットワークAPIを強調しています。Ericssonは、ネットワークプログラマビリティが2030年までにネットワークAPI直接収益として100 ビリオン 米ドルから300 ビリオン 米ドル、付加価値接続として最大3,000 ビリオン 米ドルの価値を開くと予測しています。企業にとっての魅力は、使い慣れたクラウドツールチェーンを通じてSIMスワップ、トラフィックペーシング、異常検知を自動化できる点にあります。したがって、競争は生の帯域幅から開発者エクスペリエンスとエコシステムのロックインへと移行しています。
迫りくる2G/3Gのサンセットは、チャーンと統合の両方を引き起こしています。トラックロールなしに顧客をLTE-Mまたは5G RedCapに移行できる事業者がシェアを獲得し、AT&TのNB-IoT撤退で見られたように、サービスを突然廃止した事業者は反発に直面します。プライベートネットワークインテグレーターは、確定的なレイテンシーとオンプレミスのデータ主権を必要とする工場、港湾、キャンパスを標的にしています。並行して、ハイパースケーラーは通信事業者の施設内にエッジノードを配置し、クラウドとネットワークの境界を曖昧にし、セルラーM2M市場の競争地図を塗り替えています。
セルラーM2M産業リーダー
-
AT&T Inc.
-
Verizon Communications Inc.
-
Vodafone Group Plc
-
Deutsche Telekom AG
-
Telefónica, S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
セルラーM2M市場 このレポートでカバーされる企業
- AT&T Inc.
- Verizon Communications Inc.
- Vodafone Group Plc
- China Mobile Limited
- Deutsche Telekom AG
- Telefónica, S.A.
- Orange S.A.
- Telenor ASA
- Rogers Communications Inc.
- Telstra Group Limited
- SK Telecom Co., Ltd.
- KT Corporation
- NTT DOCOMO, INC.
- SoftBank Corp.
- KDDI CORPORATION
- Telit Cinterion (Telit Communications Inc.)
- Quectel Wireless Solutions Co., Ltd.
- u-blox AG
- Sierra Wireless, Inc. (Semtech Corporation)
- Thales Group (Gemalto N.V., now Thales DIS)
- Telefonaktiebolaget LM Ericsson
- Nokia Oyj
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- Aeris Communications, Inc.
最近の産業開発事情 セルラーM2M市場
- 2025年7月:Rogers Communicationsがカナダ初の衛星・携帯電話間テキストサービスを開始し、540万km²の遠隔地域に緊急・メッセージングカバレッジを拡大しました。
- 2025年7月:エリクソンが2025年第2四半期の業績を発表し、売上高2%成長と記録的な13.2%の調整後EBITAマージンを達成し、IoTトラフィックの急増の証拠として1億6,000万の固定無線アクセスユーザーを挙げました。
- 2025年6月:Rogers Communicationsがエリクソンの5Gアドバンスト機器を稼働させ、カナダ初の商用展開となり、産業用IoTクライアントのスループットとレイテンシを改善しました。
- 2025年6月:中国の3つの国有通信事業者が300都市にまたがる5G-A拡張に30億米ドルを投資し、40万以上のアップグレードされた基地局を追加しました。
グローバルセルラーM2M市場レポートスコープ
セルラーM2M市場レポートは、コンポーネント(モジュール、接続サービス、IoTプラットフォームなど)、アプリケーション(資産追跡・物流、産業オートメーションなど)、産業垂直(自動車・輸送、エネルギー・ユーティリティ、製造業、小売・POSなど)、ネットワーク技術(2G/3G、4G LTEなど)、地域別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| モジュール(2G/3G、4G LTE、5G、LPWA) |
| 接続サービス |
| IoTプラットフォーム(CMP、AEP) |
| プロフェッショナルおよびマネージドサービス |
| 資産追跡・物流 |
| スマートユーティリティ・メータリング |
| 産業オートメーション |
| 車両テレマティクス・フリート管理 |
| 安全・監視 |
| コンシューマーエレクトロニクス・ウェアラブル |
| その他のアプリケーション |
| 自動車・輸送 |
| エネルギー・公益事業 |
| 製造 |
| 医療 |
| 小売・POS |
| 農業 |
| スマートシティ・インフラ |
| その他の産業垂直 |
| 2G/3G |
| 4G LTE |
| LTE-MおよびNB-IoT(LPWAN) |
| 5G(eMBBおよびmMTC) |
| 衛星・セルラーハイブリッド(NTN) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC諸国 |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| コンポーネント別 | モジュール(2G/3G、4G LTE、5G、LPWA) | |
| 接続サービス | ||
| IoTプラットフォーム(CMP、AEP) | ||
| プロフェッショナルおよびマネージドサービス | ||
| アプリケーション別 | 資産追跡・物流 | |
| スマートユーティリティ・メータリング | ||
| 産業オートメーション | ||
| 車両テレマティクス・フリート管理 | ||
| 安全・監視 | ||
| コンシューマーエレクトロニクス・ウェアラブル | ||
| その他のアプリケーション | ||
| 産業垂直別 | 自動車・輸送 | |
| エネルギー・公益事業 | ||
| 製造 | ||
| 医療 | ||
| 小売・POS | ||
| 農業 | ||
| スマートシティ・インフラ | ||
| その他の産業垂直 | ||
| ネットワーク技術別 | 2G/3G | |
| 4G LTE | ||
| LTE-MおよびNB-IoT(LPWAN) | ||
| 5G(eMBBおよびmMTC) | ||
| 衛星・セルラーハイブリッド(NTN) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC諸国 | |
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
レポートで回答される主要な質問
セルラーM2M市場の2031年における予測値はいくらですか?
市場は2031年までに53.39 ビリオン 米ドルに達し、CAGR 27.57%で成長する見込みです。
セルラーM2M展開で最も急速に拡大している地域はどこですか?
アジア太平洋地域が最も高い成長を記録してり、中国の大規模な5G-A展開と製造業のデジタル化を背景にCAGR 23.05%を達成しています。
5Gが利用可能にもかかわらず、LTE-MとNB-IoTがなぜ依然として主流なのですか?
長いバッテリー寿命、低いモジュールコスト、広範なローミングカバレッジにより、大量展開されるセンサーに最適であり続ける一方、5Gは超低レイテンシまたは高密度アプリケーションをターゲットにしています。
eSIMは多国籍IoTプロジェクトにどのようなメリットをもたらしますか?
GSMA SGP.32 eSIMにより、デバイスは無線で通信事業者を切り替えることができ、物理的なSIMスワップの必要性をなくし、地域をまたいだ接続契約を統一します。
2Gおよび3Gネットワークの廃止にはどのような課題がありますか?
企業は計画よりも早くレガシーデバイスを交換または改修しなければならず、予期しない設備投資が発生し、各国で異なる廃止タイムラインを乗り越える必要があります。
2031年にかけて最も急速に成長する垂直市場はどれですか?
スマートシティ・インフラが24.18%のCAGRで首位となり、政府が接続型照明、電気自動車充電、環境モニタリング施策に資金を提供しています。