
心臓マッピング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.36 十億米ドル |
| 市場規模 (2031) | 3.62 十億米ドル |
| 成長率 (2026 - 2031) | 8.88 % |
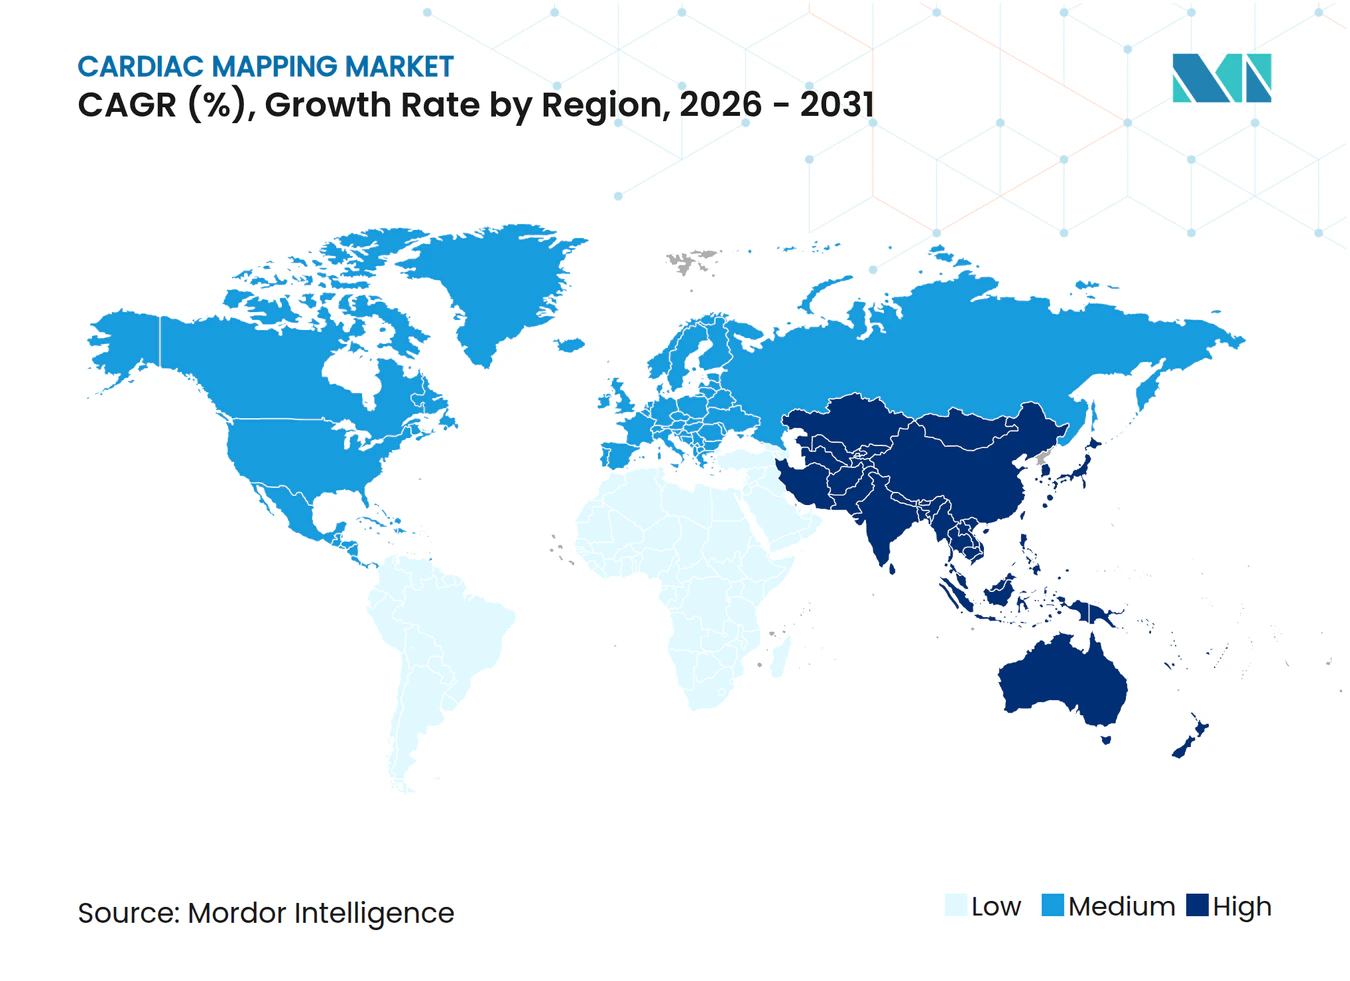
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
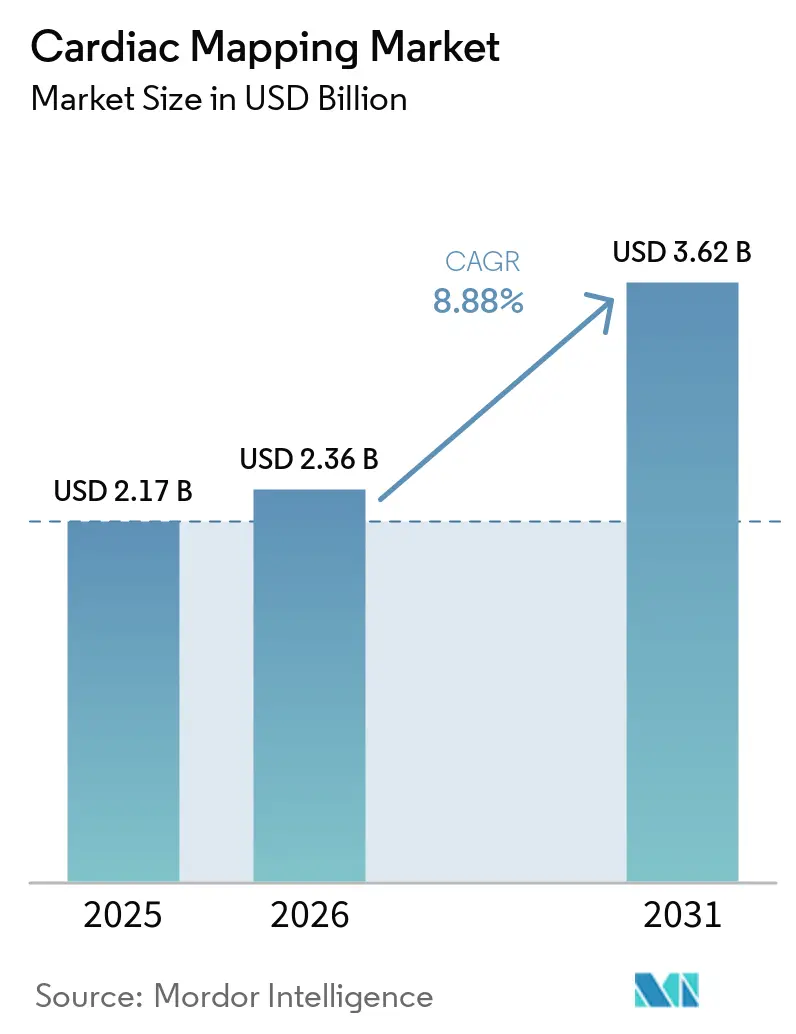
Mordor Intelligenceによる心臓マッピング市場分析
心臓マッピング市場規模は2025年に21億7,000万USDと評価され、2026年の23億6,000万USDから2031年には36億2,000万USDに達すると推定され、予測期間(2026年~2031年)におけるCAGRは8.88%となっています。北米は2024年において43.12%の収益シェアでリードしており、一方でアジア太平洋は病院ネットワークが電気生理学的キャパシティを拡充し人工知能対応プラットフォームを採用するなか、最速の9.54% CAGRを記録しています。心房細動が全世界で6,000万人以上に影響を及ぼしていることから、処置時間の短縮と再入院の削減を実現する高精度マッピングシステムの採用が促進され、需要が加速しています。接触型技術は依然として64.23%のシェアを占めていますが、蛍光透視時間を削減する超音波および体表面アルゴリズムを背景に、非接触型イノベーションが10.43% CAGRで拡大しています。2024年以降、メーカーがデュアルエネルギーアブレーションおよびAIガイドナビゲーションを導入するなか競争激化が進み、病院はEUR 850~1,301の症例あたりコスト削減を図る日帰り退院モデルへと移行しています。2025年向けCMS換算係数の2.8%削減などの診療報酬上の逆風が、管理者に対してデバイス購入ごとのスループット向上と検証可能なアウトカムの確保を求めています。
主要レポートのポイント
- 製品タイプ別では、接触型マッピングシステムが2025年の心臓マッピング市場シェアの63.45%を占め、非接触型プラットフォームは2031年にかけて最速の10.12% CAGRを記録しました。
- 適応症別では、心房細動が2025年の心臓マッピング市場規模の57.92%を占め、心室頻拍は2026年~2031年にかけて11.45% CAGRで拡大する見込みです。
- エンドユーザー別では、三次病院が2025年に54.66%のシェアでリードし、外来手術センターは2031年にかけて11.25% CAGRで成長すると予測されています。
- 地域別では、北米が2025年に42.55%の収益シェアを獲得し、アジア太平洋は予測期間を通じて9.21% CAGRで最速の成長を遂げています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 心血管疾患の増大する負担 | +2.1% | グローバル;北米およびアジア太平洋で最も顕著 | 長期(4年以上) |
| 電気生理学的マッピング技術の進歩 | +1.8% | グローバル;北米および欧州が牽引 | 中期(2~4年) |
| 低侵襲アブレーション処置の採用拡大 | +1.5% | グローバル;アジア太平洋での急速な普及 | 中期(2~4年) |
| 有利な規制および診療報酬政策 | +1.2% | 北米および欧州 | 短期(2年以内) |
| 新興市場における心臓電気生理学インフラの拡充 | +1.0% | アジア太平洋、中東・アフリカ | 長期(4年以上) |
| マッピングワークフローへの人工知能およびクラウドアナリティクスの統合 | +0.8% | グローバル;先進市場での早期採用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
心血管疾患の増大する負担
韓国における心房細動の有病率は2013年から2022年の間に成人の1.1%から2.2%へと倍増しており、加齢人口およびライフスタイル要因が不整脈の症例数を増大させていることを示しています[1]。CHA₂DS₂-VAScスコアの上昇および複数の併存疾患により、医師は標的病変を誘導するための詳細な電気的ロードマップを必要としています。2024年のHeart Rhythm学会には9,500名以上の臨床医が参加し、インフラの拡充と電気生理学への専門的な注目が浮き彫りになりました。新興経済国も都市化に伴う心血管疾患の発生率上昇とともにこの軌跡をたどっています。そのため、病院は高密度マッピングコンソールへのより大きな設備投資予算を割り当て、数十年にわたって継続する患者コホートへの対応準備を整えています。その結果、心臓マッピング市場を支える予測可能な長期サイクルの需要が生まれています。
電気生理学的マッピング技術の進歩
無作為化エビデンスが技術の向上を裏付けています。TAILORED-AF試験では、AIが病変セットを誘導した場合に12ヵ月後の心房細動非再発率が88%に達し、通常の肺静脈隔離術の70%を上回りました[2]。ハードウェアも同様に進化しており、64電極カテーテルは1グラム以下の精度をリアルタイムで伝達する接触圧センサーを内蔵しています。Volta MedicalおよびGE Healthcareなどの企業はアルゴリズムによるマッピングと既存の記録システムを組み合わせ、統合されたエコシステムを構築しています。パルスフィールドアブレーションは病変形成を熱エネルギーから非熱エネルギーへと移行させ、試験では急性期における肺静脈隔離の成功率100%と食道への影響の最小化が記録されています。継続的なイノベーションは、競争力のある臨床アウトカムと紹介患者数を維持したい病院にアップグレードの圧力をかけています。その結果、マッピングプラットフォームへの設備投資予算は、厳しい診療報酬環境においても底堅さを維持しています。
低侵襲アブレーション処置の採用拡大
医療システムはアブレーション患者の日帰り退院を推進しており、このモデルは一泊入院観察に対して非劣性が証明されるとともに、患者満足度とリソース活用の改善をもたらしています。パルスフィールドアブレーションは処置時間を短縮し術後合併症を低減することで、外来パスへの移行を後押ししています。規制当局もこのトレンドを支持しており、2024年にFDAはBoston ScientificのFARAPULSEおよびMedtronicのAfferaシステムを承認し、PFAの安全性と有効性を検証しました。電気生理学の専門医が新たなエネルギー源とカテーテルへの習熟度を高めるにつれ、ピアツーピアの普及が採用曲線を加速させています。経済的な理由も決定的であり、独立した分析では従来の熱エネルギー技術と比較して患者あたりEUR 850~1,301の累積節約効果が示されています。こうした臨床的・財務的優位性が相まって、あらゆるアブレーションが正確な電気解剖学的イメージングに依存していることから、心臓マッピング市場を全体的に拡大させています。
マッピングワークフローへの人工知能およびクラウドアナリティクスの統合
人工知能はマッピングコンソールを予測エンジンへと変革しています。ジョンズ・ホプキンス大学の研究者はMRIベースのモデルを構築し、心臓突然死リスクを約90%の精度で予測しました。リアルタイムガイダンスはさらに処置時間を短縮し、アルゴリズムは症例の40%で急性期に心房細動を終了させ、2年間にわたって患者の70%を不整脈フリーに維持しました。クラウド接続により、すべての症例がニューラルネットワークの重みを精緻化し、後続患者でのパフォーマンスを向上させます。Vektor Medicalなどのベンダーは、AIアシスト局在化を使用することで処置時間が23%短縮され、検査室スループットが18%向上すると主張しています。診療報酬がますます質指標に連動するなか、AIによる精度と効率の向上が、機器購入を促進する説得力のある価値提案を生み出しています。
抑制要因影響分析*
| 抑制要因影響分析 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 熟練した電気生理学専門医の不足 | -1.4% | グローバル;新興市場で最も深刻 | 長期(4年以上) |
| 高い設備投資および処置コスト | -1.1% | グローバル;価格敏感な市場で最も顕著 | 中期(2~4年) |
| サイバーセキュリティおよび患者データプライバシーの懸念 | -0.9% | グローバル;先進市場での関心の高まり | 短~中期(4年以内) |
| 半導体サプライチェーンの脆弱性 | -0.7% | グローバル;アジア太平洋の製造拠点で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熟練した電気生理学専門医の不足
フェローシッププログラムは需要に追いつけておらず、米国のトレーニングパイプラインは米国心臓病学会誌によると専門医の供給が不足しています。新興市場では病院の拡大がスタッフの増加を上回るため、人材不足がより深刻に感じられています。AdventHealthは48名のチームメンバーを対象とした8ヵ月間のオリエンテーションカリキュラムを構築してインハウスの能力向上を加速させましたが、格差は依然として解消されていません。技術者不足は導入済みシステムの活用を遅らせ、患者の待機時間を延長させます。ベンダーは学習曲線を短縮するための自動化と直感的なユーザーインターフェースで対応しています。医療システムもテレメンタリングを模索していますが、資格認定および責任のフレームワークが未整備のままであり、心臓マッピング市場への長期的な制約が続いています。
高い設備投資および処置コスト
フル機能のマッピングスイートおよびパルスフィールドジェネレーターは多額の初期投資を必要とします。PFAが手術室の稼働時間を削減するものの、「心臓リズム管理のイノベーション」誌で詳述されているように、価格敏感な環境ではコスト効果モデルが限界的になる場合があります。2025年向けのメディケアによる2.8%の診療報酬削減は、病院の投資対効果への注目をより一層高めています。設備投資委員会は現在、購入承認前に合併症の減少および在院日数の短縮に関する明確なデータを求めています。一部のサプライヤーは、特定のアウトカムベンチマークの達成を条件とした価値基盤型契約を提供しています。このトレンドは、症例あたりコストを押し上げる追加的な消耗品を回避しながら測定可能な効率を提供する技術を優遇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
非接触型イノベーションにもかかわらず接触型システムが優位接触型プラットフォームは、幅広い臨床的習熟度、堅固な診療報酬体制、およびサブミリメートルの解像度を提供する64電極グリッドなどの改良により、2025年の心臓マッピング市場規模の63.45%を占めました。AbbottのTactiCathカテーテルは0.3グラムの精度を記録し、術者がエネルギーを安全に調整するのに役立っています。このセグメントの勢いは、主要なアブレーションジェネレーターとの統合によってさらに強固となり、処置の継続性が確保されています。
非接触型モダリティはAIによる体表面アルゴリズムおよび超音波音響センサーが広範なカテーテル操作なしに3次元的な心腔を再構成できることから蛍光透視被曝を低減し、10.12% CAGRで進歩しています。バスケット型およびマルチ電極アレイは、点ごとのシステムでは見落とされる肺静脈外トリガーを特定するパノラマデータを提供します。ハイブリッドワークフローは、病変検証のための接触型の精度と戦略を誘導するグローバルな非接触型スキャンを融合させており、心臓マッピング市場内のセグメント多様性を持続させる技術収束を示しています。


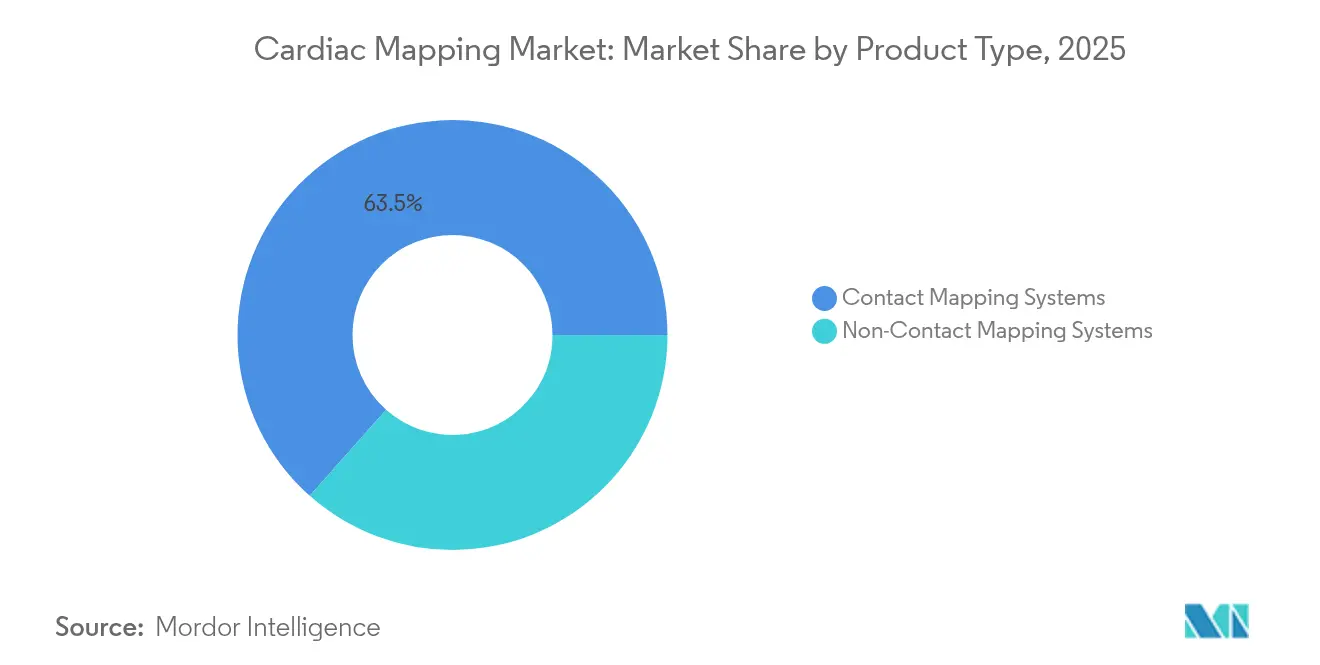
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
適応症別:
心房細動のリーダーシップが心室頻拍の挑戦に直面心房細動は、膨大な患者プールと標準化された処置パスウェイの強みにより、2025年の心臓マッピング市場シェアの57.92%を占めました。今後10年以内に1,200万人以上の米国人が心房細動の診断を受けると予測されており、安定した処置件数が保証されています。PFAプラットフォームはすでに1年時点で88%の不整脈非再発率を記録しており、ポジションをさらに強化しています。
心室頻拍は、S3テクニックなどの基質マッピングイノベーションが長期成功率を77.9%に引き上げることから、11.45% CAGRで最速の成長を遂げています。心室頻拍の症例数は心房細動より少ないものの、死亡リスクが高いため、三次センターは壁内回路を描出する高度な3次元システムの調達に積極的です。現在、個別化されたAIガイドマップがリアルタイムの伝導パターンに基づいて病変を調整することで、心室頻拍と心房細動治療の有効性ギャップを縮小させ、高急性度患者における心臓マッピング市場規模を拡大しています。

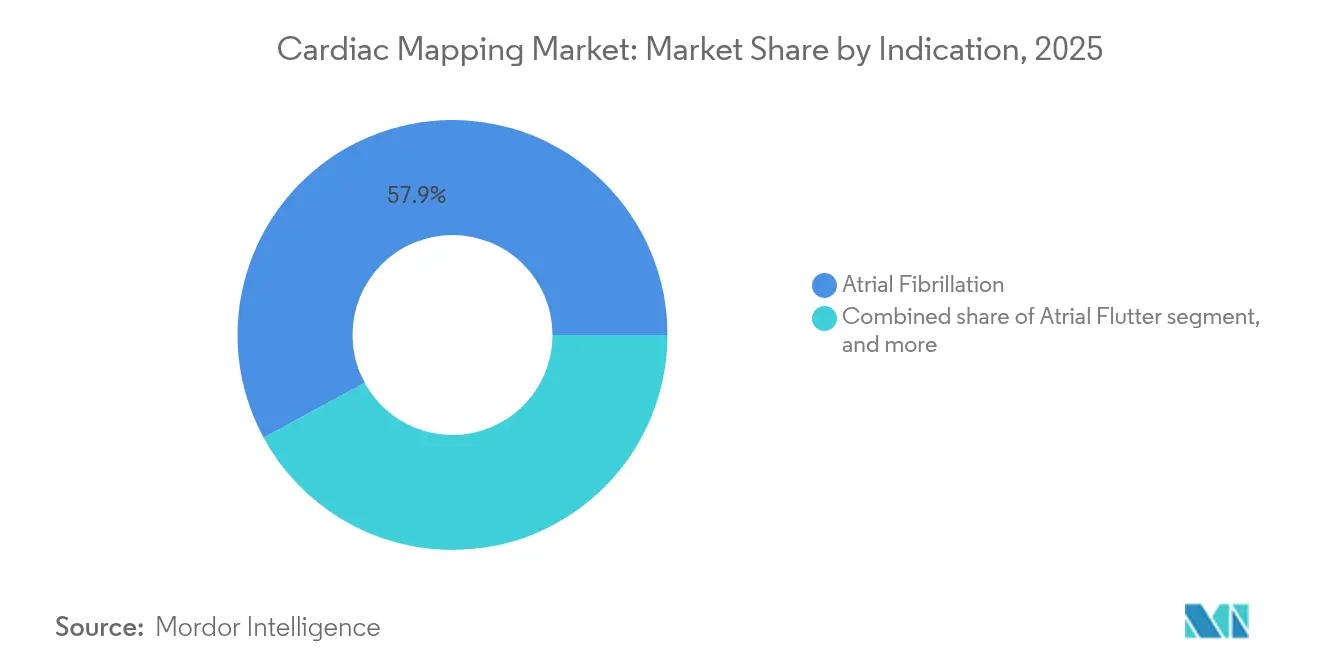
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
病院の優位性が外来ケアへと移行三次病院は、複雑なアブレーションを支える多職種チーム、ハイブリッド手術室、および高度なイメージング設備を有しているため、収益の54.66%を占めています。これらの病院はベンダーがアップグレードを導入し、初期使用データを収集するリファレンスサイトとして機能していす。
外来手術センターは、同日退院プロトコルの安全性とコスト効率が実証されているため、CAGR 11.25%で成長すると予測されています。ポータブルコンソール、簡素化されたワークフロー、およびカテーテルアブレーションへの外来手術センター参入に関する規制上の議論がこの移行を加速させています。地域病院内の電気生理学ラボは処置量の効率性で競争し、学術機関は先進的なアブレーション処置を支援する3次元心臓マッピングシステムの初の人体適用試験とアップグレードを重視しています。このケアセッティングの多様化は、主要機関を超えてシステムを展開することで心臓マッピング市場を拡大させています。
地域分析
北米心臓マッピング市場
北米は、成熟した償還制度および早期のパルスフィールドアブレーション(PFA)承認が迅速な技術刷新サイクルを促進したことにより、2025年に42.55%の収益シェアを獲得した。米国の医療センターは、デュアルエネルギーアブレーションおよびAIマッピングに関する重要臨床試験に参加し、臨床的リーダーシップを確立している。2031年に向けた緩やかな成長は、主要病院における市場飽和を反映しているが、外来診療への拡大が踊り場効果を相殺している。
アジア太平洋心臓マッピング市場
アジア太平洋地域は、経済成長と並行して心血管疾患の負担が増大していることら、最高水準となる9.21%のCAGRを達成している。AIを搭載したカテーテル検査室を追加するFortis Healthcareの1.56 ビリオン 米ドル規模の拡張投資は、地域全体の投資動向を象徴するものである。中国のデバイスメーカーはFDAおよびCE認証の取得を目指しており、価格競争を激化させる一方で製品の入手可能性を拡大している。日本、韓国、およびオーストラリアは、高齢化する人口動態と高度な保険制度を活用し、新たなモダリティを迅速に採用している。
欧州・中東・アフリカおよび南米心臓マッピング市場
欧州では、支払者がコスト対効果を精査する一方で、調和された規制チャネルを通じて実証済みのイノベーションを評価することから、漸進的な成長が持続している。ドイツ、英国、およびフランスが導入件数の大半を占める一方、イタリアとスペインはアクセスの地域的公平性を重視している。ブレグジットはサプライチェーンに軽微な混乱をもたらしているが、臨床的な協力関係は継続している。中東・アフリカおよび南米は規模の小さい市場基盤を形成しているが、公衆衛生予算の増加に伴い長期的な成長余地を有している。全体として、多様化した地域別の成長軌跡が、心臓マッピング市場のグローバルな拡大を総合的に後押ししている。
規制環境
米国では、心臓マッピングプラットフォームおよび関連する診断マッピングコンポーネントは一般的にFDAクラスIIの経路を辿り、510(k)経路と先行機器との実質的同等性が製品の反復サイクルを形成しています。最近の注目すべき認可として、Imricor Medical SystemsのNorthStar Mapping Systemが2026年1月に(従来型510(k)により)認可されており、既存の電気解剖学的システムと並んで新たなマッピングアプローチに対する規制上の継続的な処理能力が示されています。
欧州では、心臓マッピングシステムは主にEU医療機器規則(EU)2017/745によって規制されており、これは通知機関の関与を伴う適合性評価を要求し、より高リスクの統合ワークフローに対する臨床エビデンスの重視を強めています。適合性評価および通知機関に関する実施規則(EU)2026/977を含むMDR関連の実施更新は、統合型マッピング、イメージング、アブレーションエコシステムを販売するメーカーへのコンプライアンス圧力を高めています。心臓アブレーション機器に関するMDCG 2024-1-1安全性監視ガイダンスなどの関連要件も、マッピング対応アブレーションワークフローの市販後プロセスに影響を与えています。
バリューチェーン分析
心臓マッピングのバリューチェーンは、生体適合性金属(例:プラチナ・イリジウム、ニチノール、ステンレス鋼)、カテーテル用ポリマー(例:PTFE、ポリイミド、シリコン)、マルチ電極信号取得を支えるフレキシブルPCB、高密度センサー、コネクタなどのマイクロエレクトロニクスといった特殊な原材料から始まります。これらの原材料はOEMの研究開発とシステム工学(ハードウェア、ソフトウェア、ユーザーインターフェース設計)に流れ込み、続いて精密製造と検証が行われ、そこでは高密度カテーテル組立、信号完全性、電磁両立性試験がサイクルタイムとコストに影響を与えます。
下流では、流通は電気生理学ラボのワークフロー支援に紐づいた直接販売が中心であり、設置、既存の記録・アブレーションシステムとの統合、導入を加速し稼働率を維持するための継続的な臨床トレーニングが含まれます。ボトルネックは複雑なカテーテル組立と高密度電子部品の調達に集中しており、これが認定コンポーネントサプライヤーと専門製造パートナーの役割を強めています。ベンダーはまた、設置済みマッピングコンソール全体にアップグレードとして展開できるソフトウェアモジュールと相互運用性レイヤーによっても差別化を図っています。
競争環境
市場集中度
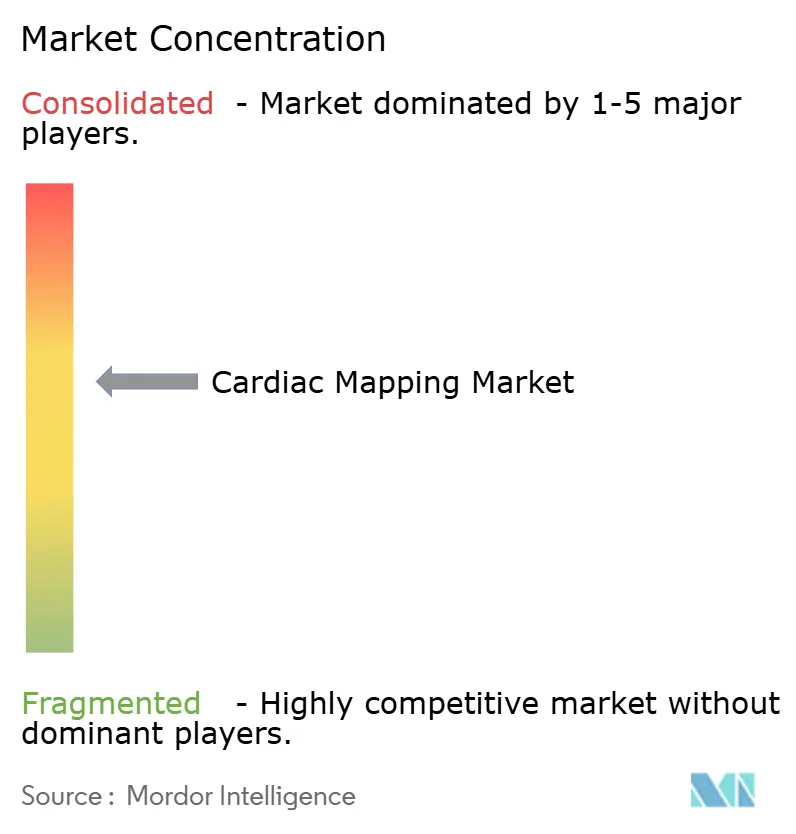
Biosense Webster、Abbott、Boston Scientific、およびMedtronicは、プラットフォームの幅広さとR&Dの規模がシェアを左右する適度に集中した競争環境の中核を担っています。2024年以降、PFAとAIナビゲーションの商業化競争から、MedtronicのAfferaおよびBoston ScientificのFARAPULSEなどの承認が生まれ、競争上のベンチマークがリセットされました。協業も活発化しており、Abbottはiardio.aiと連携し、Volta MedicalはGE Healthcareと提携して機械学習を既存のコンソールに統合しています。
買収は戦略的な緊急性を示しており、Boston ScientificによるCortex買収はPFAカテーテルの計算マッピングを強化しています。Stereotaxisなどのニッチな競合企業は、放射線フリーの精度を目指してロボット誘導磁気カテーテルを推進しています。Vektor Medicalは純粋に計算による不整脈局在化を提供しており、あらゆるマッピングシステムに重ね合わせることができ、設備投資の軽いアップグレードを可能にしています。
価格圧力とサイバーセキュリティの義務化——FDAは2025年6月に更新されたガイダンスを発表——により、セキュアでアップグレード可能なアーキテクチャへの収束が進んでいます。認証済み暗号化、クラウドアップデートパスウェイ、および処置時間の短縮実績を示すベンダーがテンダーで優位に立ちます。その結果、製品の差別化はハードウェア単体ではなく、測定可能な効率性、統合された安全機能、および柔軟なビジネスモデルを軸に展開され、心臓マッピング市場における持続可能なリーダーシップを形成しています。
心臓マッピング業界リーダー
-
Medtronic Plc
-
Boston Scientific Corporation
-
Acutus Medical
-
Johnson & Johnson
-
Abbott
- 注:主要企業の掲載順は順位を示すものではありません。
心臓マッピング市場 このレポートでカバーされる企業
- Biosense Webster (Johnson & Johnson)
- Abbott Laboratories
- Boston Scientific
- Medtronic
- Acutus Medical
- Koninklijke Philips
- MicroPort
- Lepu Medical
- AngioDynamics
- Kardium
- APN Health
- BioSig Technologies
- Vektor Medical
- HeartBeam Inc.
- AtriCure
- Volta Medical
- CathVision
- Imricor Medical
- OSYPKA
- BIOTRONIK
市場機会と将来展望
非侵襲的かつイメージレスなマッピングは、カテーテル操作と透視被曝を減らすための最近の規制上の進展と臨床ワークフローのニーズに支えられ、依然として重点的な機会となっています。2026年4月、Corify CareはACORYSについてFDAの510(k)認可を取得しました。これは、非侵襲的でリアルタイムの4Dマッピングアプローチとして位置付けられており、従来のカテーテルベースの解剖学的再構築を超えて対応可能なワークフローを拡大し、外来診療やスループット重視の施設で能力を構築するプログラムに適合し得るものです。
2つ目の機会は、MRIネイティブおよび高度なイメージング統合型マッピングを中心としており、これにより別個の術前イメージングへの依存を減らし、解剖学的構造と電位図の位置合わせを簡素化します。2026年2月、ImricorはNorthStar Mapping SystemについてFDAの510(k)認可を取得し、MRIネイティブの3Dマッピングおよびガイダンスとして説明されています。Johnson & JohnsonもHRS 2026でCARTOSOUND SONATAモジュールを発表し、AIを用いて心臓内心エコー画像を詳細なマップに変換することで、イメージング、マッピング、アブレーションのワークフローを統合する操作レイヤーとしてのマッピングプラットフォームへのシフトを強化しています。ソフトウェア主導の拡張機能は、設置済み資本設備におけるアップグレード経路をさらに拡大しており、その一例として、Vektor Medicalが2025年12月にFDAの510(k)認可を取得した次世代vMap機能(心房粗動マッピングや接続性・統合機能の強化など)が挙げられます。
最近の産業開発事情 心臓マッピング市場
- 2026年4月:Johnson & Johnsonは、HRS 2026にてCARTOマッピングプラットフォーム向けのCARTOSOUND SONATAモジュールを発表し、AIを用いて心臓内心エコー画像を詳細な心臓マップに変換します。このリリースは、イメージング主導の解剖学的構造作成をマッピングコンソールに取り込むことでCARTO中心のワークフローを強化し、マッピング、ナビゲーション、アブレーションの各ステップ間の統合を緊密化します。
- 2025年12月:Vektor Medicalは次世代vMapについてFDAの510(k)認可を取得し、心房粗動マッピングに加え、接続性の強化と新たな統合機能を追加しました。これはソフトウェア主導のアップグレードを支援し、設置済みマッピングエコシステムの有用性を拡張するとともに、より広範な電気生理学ラボのITおよびデバイススタックとの互換性を向上させます。
- 2024年10月:MedtronicはSphere-9カテーテルを備えたAffera Mapping and Ablation SystemについてFDA承認を取得し、高密度マッピングとパルスフィールドおよび高周波の両アブレーション機能を組み合わせました。この承認により、緊密に統合されたマッピング・アブレーションプラットフォームの競争基準が引き上げられ、複数の処置機能を統合するシステムへの調達判断が加速しました。
心臓マッピング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
心臓マッピング市場は、ケアセッティング全体にわたる電気生理学的診断およびアブレーション処置を支援するために心臓の電気的活動をマッピングするシステムから生み出される収益として定義されます。
対象範囲の除外事項:心臓マッピングシステムコンポーネントなしで販売される一般的な心電図検査、イメージングのみのツール、およびアブレーションエネルギーデバイスは除外します。
セグメンテーション概要
- 製品タイプ別
- 接触型マッピングシステム
- 従来型RF接触カテーテル
- 接触圧感知カテーテル
- 高密度グリッドカテーテル
- 非接触型マッピングシステム
- バスケット型・マルチ電極アレイ
- 超音波・音響マッピング
- AIベース体表面マッピング
- 接触型マッピングシステム
- 適応症別
- 心房細動
- 心房粗動
- 心室頻拍
- 上室性頻拍
- エンドユーザー別
- 三次病院
- 電気生理学・カテーテル検査室
- 外来手術センター
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、マッピングシステムへの需要を牽引する患者および処置の背景を構築することから始まり、その需要をデバイス支出パターンに結びつけます。米国疾病管理予防センター、世界保健機関、経済協力開発機構の医療統計、および各国保健省などの公的情報源を活用して、不整脈の負担、病院の活動状況、およびシステム容量を高レベルで把握します。また、食品医薬品局およびその他の規制当局のデバイスデータベース、臨床文献、ガイドラインの更新(例:主要な心臓病学会からの出版物)を精査し、心房細動および関連する適応症における採用のタイミングと典型的な使用状況を把握します。
供給側については、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を活用して、製品の発売、地理的展開範囲、および市場価値を動かす可能性のある価格やミックスの変化を特定します。企業財務に特化した有料サブスクリプションと特許データベースに特化した別のサブスクリプションを選択的に使用して、製品パイプラインを相互確認し、公開情報が限られている場合に収益の方向性を検証します。ここに記載されているデスクソースは例示的なものであり、データ収集、前提条件の検証、および未解決の疑問点の明確化のために他の公開文書も使用しています。
一次インタビューおよびサーベイ
一次調査は、実際に実施されている心臓マッピングの量、予算の承認方法、およびマッピングシステムの購入とアクセサリーやソフトウェアアップグレードとの区別について検証するために使用されます。南北アメリカ、欧州・中東・アフリカ、およびアジア太平洋地域にわたる電気生理学専門医、カテーテル検査室および電気生理学ラボのマネージャー、病院の調達チーム、ならびに販売代理店やサービス側の専門家と幅広く対話することで、処置ミックス、償還制度、および導入ペースの違いをモデルに反映させています。これらの対話は、典型的なアップグレードサイクル、構成別の価格帯、および新規導入と更新による需要の割合に関するギャップを埋めるのに役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | 最高経営幹部:12% | アジア太平洋:45% |
| 中位層:40% | 部門・ユニットリーダー:39% | 州・中東・アフリカ:36% |
| 中小規模プレイヤー:22% | マネージャー:49% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、電気生理学的処置量と心臓マッピングが通常使用される症例の割合から始まり、平均販売価格と更新タイミングを用いて年間システム価値に換算するトップダウン型の需要再構築を用いて構築されます。合計値を根拠あるものにするため、サプライヤーの収益シグナル、出荷に関するチャネルフィードバック、および構成別の平均販売価格サンプル推定値などの選択的なボトムアップ確認によって出力を裏付け、不整合が生じた場合にモデルを調整します。
この市場で最も重要なインプットのいくつかは、心房細動および心房粗動の処置ミックス、電気生理学ラボの拡張計画、システム更新サイクル、導入済みベースの稼働率、ならびにコンタクトマッピングと非コンタクトマッピングの採用比率です。マッピングプラットフォームはソフトウェアモジュール、カテーテル互換性、およびサービスバンドルによって異なり、実現される平均販売価格が変わるため、価格前条件は単一の固定値として設定されていません。小規模国において直接的な量や価格のギャップが存在する場合は、病院インフラ、心臓病学サービスの集中度、およびインタビューから得た地域別処置ベンチマークなどの代理指標を使用し、それらの代理指標はローカル専門家のフィードバックによって妥当性確認されます。
予測については、処置成長、電気生理学ラボにおける人員配置の可用性、および償還の変化がそれぞれ純粋な時系列トレンドよりも速く購買を変化させる可能性があるため、主にシナリオ分析を適用します。最終予測は、処置成長の見通し、アップグレードのペース、および価格の推移などの変数を一次回答者と検討し、公的医療データからの観察可能なシグナルと整合させた後に設定されます。
データ検証と更新サイクル
検証は、単一の計算経路だけでなく、独立したシグナル間の相互確認によって処理されます。モデル化された市場合計値を、電気生理学的処置の成長トレンド、公開資料における報告済みデバイス収益の方向性、およびラボ容量と人員配置から示唆れる実際の導入ペースなどの指標と比較します。外れ値が現れた場合は前提条件を再検討し、数値が承認される前に数式、単位換算、および通貨処理を再確認するアナリストレビューステップが続きます。
レポートは年次で更新され、重要な規制措置、償還の変化、または価格や採用を変化させる可能性のある主要なプラットフォーム発売など、重大なイベントが発生した場合には中間更新が実施されます。納品前に最終確認が行われ、最新のニュース、マクロ変化、および直近のデータポイントがクライアントが受け取る最新の見解に反映されていることを確認します。
Mordor Intelligenceの心臓マッピング市場推定値と他の公表推定値との比較
心臓マッピングの公表市場規模が異なって見えることがあるのは、基礎となる対象範囲と計算ルールが必ずしも同一ではないためです。最大の差異は通常、含まれる内容(システムのみ対システムにカテーテルや電気生理学アクセサリーを加えたもの)、基準年として扱われる年、および価格と更新需要の処理方法から生じます。
この市場における主なギャップ要因は、マッピングソフトウェアのアップグレードが完全なシステム収益としてカウントされるかどうか、コンタクトと非コンタクトのプラットフォーム価格がどのようにブレンドされるか、および処置成長が現実的なラボ容量と更新サイクルを用いてデバイス支出に換算されるかどうかです。一部の推定値は単一の換算時点を使用しているため、価格設定と購買が複数の地域と四半期にわたって行われる場合でも、通貨のタイミングも重要です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.36 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.10 ビリオン 米ドル(2026年) | この数値は、資本システム販売のみをカウントし、導入済みベースに関連して認識されることが多いソフトウェア、サービス、およびアップグレード収益を除外する、より狭い定義を適用しているようです。 |
| 業界団体B | 2.85 ビリオン 米ドル(2026年) | この推定値は、心臓マッピングをより広い電気生理学支出のバケツに組み込んでいる可能性が高く、マッピングシステム益ではない隣接する診断カテーテルやラボ機器を取り込む可能性があります。 |
専門家との対話で検証された処置量シグナル、導入済みベースの更新確認、および価格インプットが、Mordor Intelligenceをより広い電気生理学デバイス支出合計ではなく、定義されたマッピングシステム収益プールに結びつける根拠です。対象範囲をマッピングシステムとして実際に購入されるものに合わせた後、情報源間の残存する差異は主にアップグレード、隣接アクセサリー、およびブレンド平均販売価格前提条件の処理方法に起因しています。これにより最終数値は説明しやすくなり、明確な変数と再現可能なステップで購入者が再現しやすくなります。
レポートで回答される主要な質問
2031年における心臓マッピング市場の規模はどれくらいになりますか?
予測では36億2,000万USDとされており、2026年~2031年にかけて8.88% CAGRを反映しています。
心臓マッピング技術において最も成長が速い地域はどこですか?
アジア太平洋は病院が電気生理学的キャパシティを拡充するなか、2031年にかけて予測9.21% CAGRでリードしています。
現在、心臓マッピングシステムで優位なセグメントはどれですか?
接触型プラットフォームは、臨床医の習熟度と広範な診療報酬算定により2025年に63.45%のシェアを占めました。
最も急速に拡大している不整脈の適応症はどれですか?
心室頻拍の処置は、基質マッピングの改善により11.45% CAGRで増加する見込みです。
パルスフィールドアブレーションは経済性にどのような影響を与えますか?
処置時間の短縮と合併症の減少により、患者あたりEUR 850~1,301の節約効果が分析から示されています。
外来環境はアブレーション件数においてシェアを拡大していますか?
はい、外来手術センターは日帰り退院プロトコルが臨床的同等性を示すなか、11.25% CAGRで成長しています。