
Tamanho e Participação do Mercado de Mapeamento Cardíaco
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
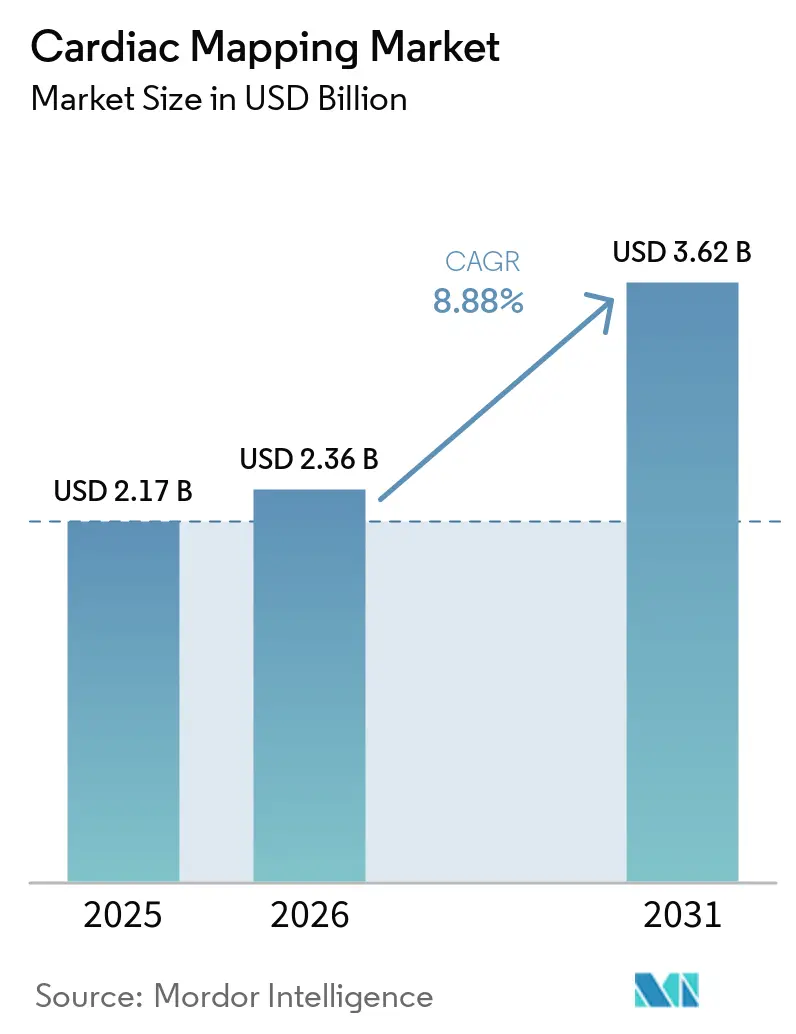
| Tamanho do Mercado (2026) | 2.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
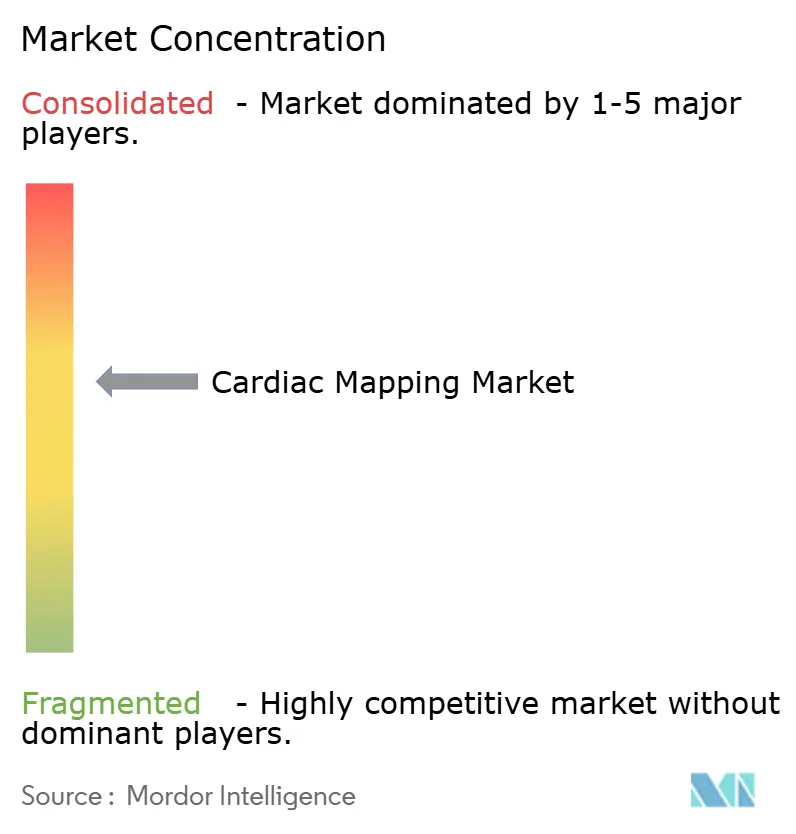
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mapeamento Cardíaco por Mordor Intelligence
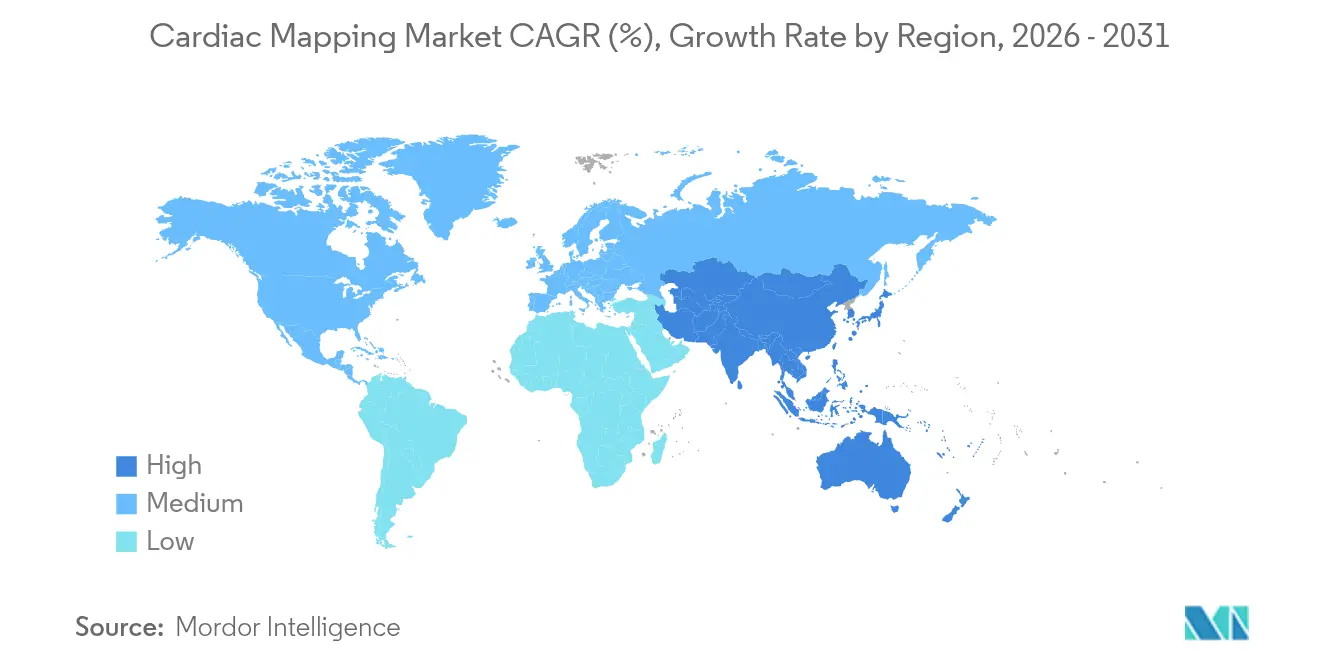
O tamanho do mercado de mapeamento cardíaco foi avaliado em USD 2,17 bilhões em 2025 e estima-se que cresça de USD 2,36 bilhões em 2026 para atingir USD 3,62 bilhões até 2031, a um CAGR de 8,88% durante o período de previsão (2026-2031). A América do Norte lidera com 43,12% de participação na receita em 2024, enquanto a Ásia-Pacífico apresenta o CAGR mais rápido de 9,54%, à medida que as redes hospitalares ampliam a capacidade de eletrofisiologia e adotam plataformas habilitadas por inteligência artificial. A demanda se acelera porque a fibrilação atrial afeta mais de 60 milhões de pessoas em todo o mundo, levando os prestadores a adotar sistemas de mapeamento de precisão que encurtam procedimentos e reduzem reinternações. As tecnologias de contato ainda detêm 64,23% de participação, mas as inovações sem contato estão se expandindo a um CAGR de 10,43% com base em algoritmos de ultrassom e de superfície corporal que reduzem o tempo de fluoroscopia. A intensidade competitiva aumentou desde 2024 à medida que os fabricantes introduzem ablação de dupla energia e navegação guiada por IA, enquanto os hospitais se voltam para modelos de alta no mesmo dia que reduzem os custos por caso em EUR 850-1.301. Os ventos contrários de reembolso — como um corte de 2,8% no fator de conversão do CMS para 2025 — pressionam os administradores a extrair maior produtividade e resultados verificáveis de cada aquisição de dispositivo.
Principais Conclusões do Relatório
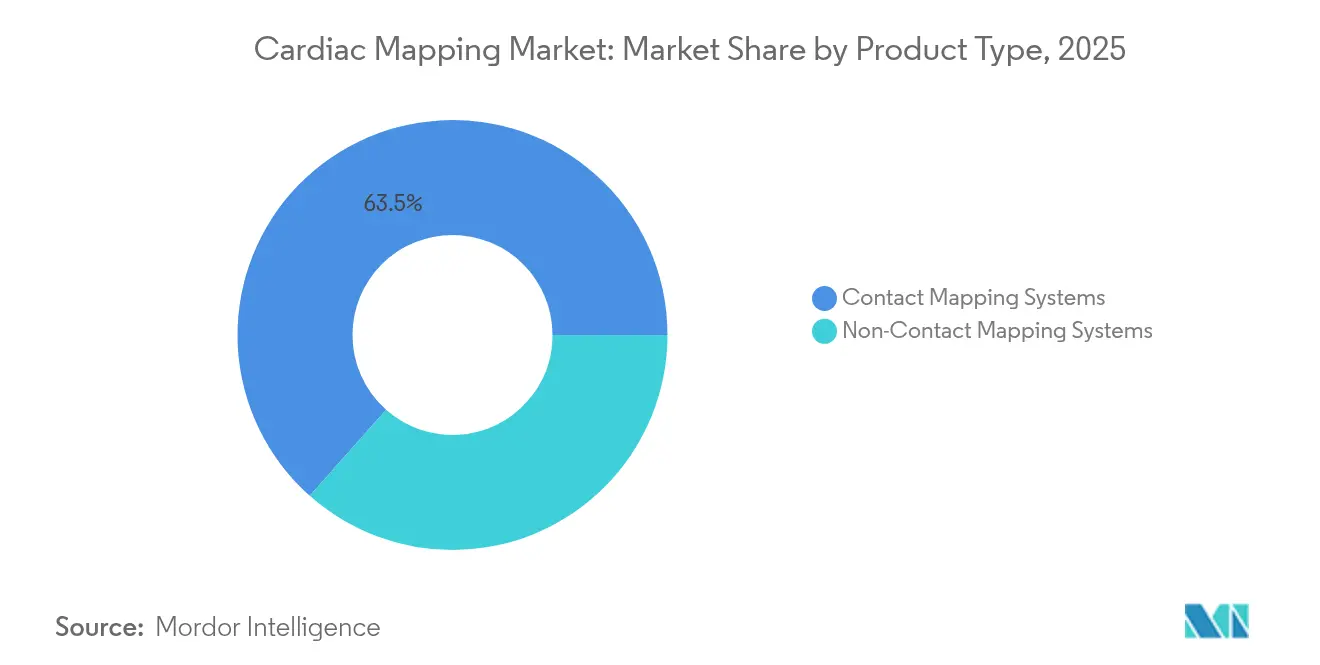
- Por tipo de produto, os sistemas de mapeamento por contato detiveram 63,45% da participação do mercado de mapeamento cardíaco em 2025, enquanto as plataformas sem contato registraram o CAGR mais rápido de 10,12% até 2031.
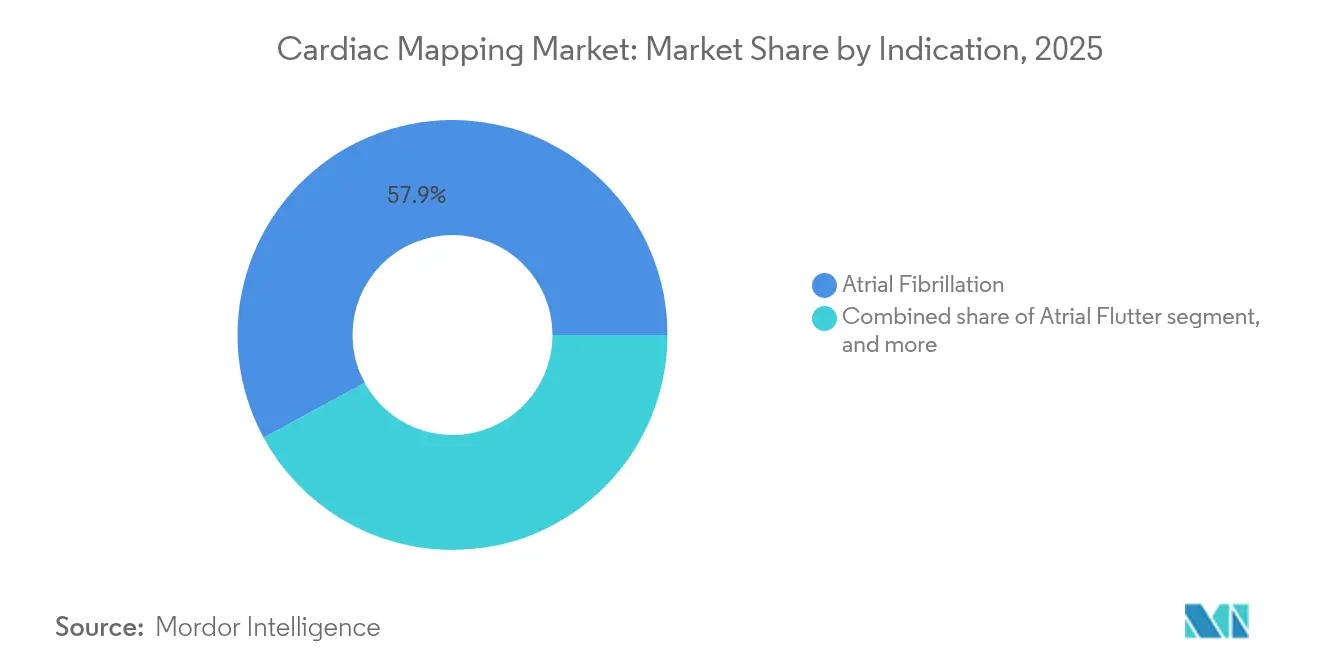
- Por indicação, a fibrilação atrial representou 57,92% do tamanho do mercado de mapeamento cardíaco em 2025; a taquicardia ventricular está projetada para se expandir a um CAGR de 11,45% durante 2026-2031.
- Por usuário final, os hospitais terciários lideraram com 57,92% de participação em 2025 — espera-se que os centros cirúrgicos ambulatoriais cresçam a um CAGR de 11,25% até 2031.
- Por geografia, a América do Norte capturou 42,55% da participação na receita em 2025; a Ásia-Pacífico avança mais rapidamente com um CAGR de 9,21% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Crescente carga das doenças cardiovasculares | +2.1% | Global; mais forte na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços nas tecnologias de mapeamento de eletrofisiologia | +1.8% | Global; liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção crescente de procedimentos de ablação minimamente invasivos | +1.5% | Global; adoção rápida na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Políticas regulatórias e de reembolso favoráveis | +1.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão da infraestrutura de eletrofisiologia cardíaca em mercados emergentes | +1.0% | Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Integração de inteligência artificial e análise em nuvem nos fluxos de trabalho de mapeamento | +0.8% | Global; adoção precoce em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga das Doenças Cardiovasculares
A prevalência de fibrilação atrial dobrou na Coreia do Sul de 1,1% para 2,2% dos adultos entre 2013 e 2022, ilustrando como o envelhecimento populacional e os fatores de estilo de vida amplificam a carga de casos de arritmia[1]Hyeon-Cheol Gwon, "Tendências de Prevalência de FA na Coreia," International Journal of Arrhythmia, ijarrhythmia.org. Escores CHA₂DS₂-VASc mais elevados e múltiplas comorbidades significam que os médicos precisam de mapas elétricos detalhados para orientar lesões direcionadas. Mais de 9.500 clínicos participaram do Heart Rhythm 2024, ressaltando a expansão da infraestrutura e o foco profissional na eletrofisiologia. As economias emergentes espelham essa trajetória à medida que a incidência de doenças cardiovasculares aumenta junto com a urbanização. Os hospitais, portanto, alocam orçamentos de capital maiores para consoles de mapeamento de alta densidade, garantindo prontidão para uma coorte de pacientes que persistirá por décadas. O resultado é uma demanda previsível de longo ciclo que ancora o mercado de mapeamento cardíaco.
Avanços nas Tecnologias de Mapeamento de Eletrofisiologia
Evidências de estudos randomizados confirmam os ganhos tecnológicos: o estudo TAILORED-AF relatou 88% de liberdade de FA aos 12 meses quando a IA direcionou os conjuntos de lesões, superando a taxa de 70% para o isolamento rotineiro de veias pulmonares[2]Investigadores do TAILORED-AF, "Resultados de Ablação Guiada por IA," Nature Medicine, nature.com. O hardware avança no mesmo ritmo, com cateteres de 64 eletrodos incorporando sensores de força de contato que transmitem precisão sub-grama em tempo real. Empresas como Volta Medical e GE Healthcare combinam mapeamento algorítmico com sistemas de registro estabelecidos, criando ecossistemas integrados. A ablação por campo pulsado desloca a criação de lesões da energia térmica para a não térmica, com ensaios documentando 100% de isolamento agudo de veias pulmonares e impacto mínimo no esôfago. A inovação contínua impõe pressão de atualização sobre os hospitais que desejam manter resultados clínicos competitivos e volumes de encaminhamento. Consequentemente, os orçamentos de capital para plataformas de mapeamento permanecem resilientes mesmo em ambientes de reembolso restrito.
Adoção Crescente de Procedimentos de Ablação Minimamente Invasivos
Os sistemas de saúde cada vez mais dão alta aos pacientes submetidos a ablação no mesmo dia, um modelo comprovado como não inferior à observação noturna, melhorando a satisfação e a utilização dos recursos. A ablação por campo pulsado reduz o tempo de procedimento e as complicações pós-operatórias, reforçando a transição para vias ambulatoriais. Os órgãos reguladores apoiam a tendência; em 2024, o FDA aprovou o FARAPULSE da Boston Scientific e o sistema Affera da Medtronic, validando a segurança e eficácia da ablação por campo pulsado. À medida que os eletrofisiologistas se familiarizam com novas fontes de energia e cateteres, a difusão entre pares acelera as curvas de adoção. O argumento econômico é decisivo: análises independentes mostram economias acumuladas de EUR 850-1.301 por paciente em comparação com as técnicas térmicas convencionais. Essas vantagens clínicas e financeiras, em conjunto, ampliam o mercado de mapeamento cardíaco porque cada ablação depende de imagens eletro-anatômicas precisas.
Integração de Inteligência Artificial e Análise em Nuvem nos Fluxos de Trabalho de Mapeamento
A inteligência artificial transforma os consoles de mapeamento em motores preditivos. Pesquisadores da Universidade Johns Hopkins desenvolveram um modelo baseado em ressonância magnética que previu o risco de morte cardíaca súbita com quase 90% de precisão. A orientação em tempo real encurta ainda mais os procedimentos; algoritmos encerraram a FA agudamente em 40% dos casos e mantiveram 70% dos pacientes livres de arritmia por dois anos. A conectividade em nuvem permite que cada caso refine os pesos da rede neural, melhorando o desempenho em pacientes subsequentes. Fornecedores como Vektor Medical afirmam 23% de procedimentos mais curtos e 18% de maior produtividade laboratorial usando localização assistida por IA. À medida que o reembolso vincula cada vez mais o pagamento a métricas de qualidade, a precisão e a eficiência aprimoradas por IA criam propostas de valor convincentes que impulsionam as aquisições de equipamentos.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Escassez de eletrofisiologistas qualificados | -1.4% | Global; mais aguda em mercados emergentes | Longo prazo (≥ 4 anos) |
| Altos custos de capital e procedimentais | -1.1% | Global; mais forte em mercados sensíveis ao preço | Médio prazo (2-4 anos) |
| Preocupações com cibersegurança e privacidade de dados de pacientes | -0.9% | Global; foco acentuado em mercados desenvolvidos | Curto a médio prazo (≤ 4 anos) |
| Vulnerabilidades na cadeia de suprimentos de semicondutores | -0.7% | Global; mais pronunciado em centros de fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Eletrofisiologistas Qualificados
Os programas de especialização não conseguem acompanhar a demanda; os canais de formação nos Estados Unidos fornecem especialistas em número insuficiente, segundo o Journal of the American College of Cardiology. Os mercados emergentes sentem a pressão de forma mais aguda porque a expansão hospitalar supera o crescimento do quadro de pessoal. O AdventHealth desenvolveu um currículo de orientação de 8 meses abrangendo 48 membros da equipe para acelerar a capacitação interna, mas a lacuna persiste. A escassez de profissionais qualificados atrasa a utilização dos sistemas instalados e aumenta os tempos de espera dos pacientes. Os fornecedores respondem com automação e interfaces de usuário intuitivas para reduzir as curvas de aprendizado. Os sistemas de saúde também exploram a tele-mentoria, mas os frameworks de credenciamento e responsabilidade permanecem subdesenvolvidos, prolongando a influência de longo prazo dessa restrição sobre o mercado de mapeamento cardíaco.
Altos Custos de Capital e Procedimentais
Suítes de mapeamento completas e geradores de ablação por campo pulsado exigem grandes investimentos iniciais. Embora a ablação por campo pulsado reduza o tempo de sala operatória, os modelos de custo-efetividade podem ser marginais em ambientes sensíveis ao preço, conforme detalhado na revista Innovations in Cardiac Rhythm Management. A redução de 2,8% no pagamento do Medicare para 2025 aguça o foco dos hospitais no retorno sobre o investimento. Os comitês de capital agora exigem dados claros sobre redução de complicações e tempo de internação reduzido antes de aprovar aquisições. Alguns fornecedores oferecem contratos baseados em valor, nos quais o pagamento depende do alcance de benchmarks específicos de resultados. A tendência favorece tecnologias que proporcionam eficiência mensurável enquanto evitam descartáveis incrementais que inflam os custos por caso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sistemas de Contato Dominam Apesar da Inovação sem ContatoAs plataformas de contato representaram 63,45% do tamanho do mercado de mapeamento cardíaco em 2025, devido à ampla familiaridade clínica, robusto reembolso e melhorias como grades de 64 eletrodos que oferecem resolução sub-milimétrica. O cateter TactiCath da Abbott registra precisão de 0,3 grama, que ajuda os operadores a titular a energia com segurança. O momentum do segmento é reforçado pela integração com geradores de ablação populares, garantindo a continuidade dos procedimentos.
As modalidades sem contato avançam a um CAGR de 10,12% porque os algoritmos de superfície corporal baseados em IA e os sensores acústicos de ultrassom podem reconstruir câmaras tridimensionais sem extensa manipulação de cateteres, reduzindo assim a exposição à fluoroscopia. Arrays de cesta e multieletrodos fornecem dados panorâmicos que identificam gatilhos extra-pulmonares ignorados por sistemas ponto a ponto. Os fluxos de trabalho híbridos combinam a precisão de contato para validação de lesões com varreduras sem contato globais que orientam a estratégia, ilustrando a convergência tecnológica que sustentará a diversidade de segmentos no mercado de mapeamento cardíaco.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Indicação:
Liderança da Fibrilação Atrial Enfrenta Desafio da Taquicardia VentricularA fibrilação atrial representou 57,92% da participação do mercado de mapeamento cardíaco em 2025, graças a um vasto grupo de pacientes e vias procedimentais padronizadas. Mais de 12 milhões de americanos estão projetados para receber um diagnóstico de FA dentro de dez anos, garantindo volumes procedimentais constantes. As plataformas de ablação por campo pulsado já registram 88% de sobrevida livre de arritmia em um ano, reforçando a posição.
A taquicardia ventricular está crescendo mais rapidamente com um CAGR de 11,45% porque inovações no mapeamento de substrato, como a técnica S3, elevam o sucesso em longo prazo para 77,9%. Embora os casos de taquicardia ventricular sejam menos frequentes, eles carregam maior risco de mortalidade, motivando os centros terciários a adquirir sistemas tridimensionais sofisticados que imagiam circuitos intramurais. Mapas personalizados guiados por IA agora adaptam as lesões com base nos padrões de condução em tempo real, reduzindo a lacuna de eficácia entre os tratamentos de taquicardia ventricular e fibrilação atrial e expandindo o tamanho do mercado de mapeamento cardíaco entre pacientes de alta complexidade.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Usuário Final:
Dominância Hospitalar Migra para Atenção AmbulatorialOs hospitais terciários capturam 54,66% da receita por abrigarem equipes multidisciplinares, salas de operação híbridas e imagens avançadas que sustentam ablações complexas. Eles atuam como locais de referência onde os fornecedores lançam atualizações e coletam dados de uso inicial.
Os centros cirúrgicos ambulatoriais estão projetados para crescer a uma CAGR de 11,25%, uma vez que os protocolos de alta no mesmo dia se mostraram seguros e economicamente eficientes. Consoles portáteis, fluxos de trabalho simplificados e discussões regulatórias sobre a inclusão de centros cirúrgicos ambulatoriais para ablações por cateter aceleram essa transição. Os laboratórios de eletrofisiologia integrados a hospitais comunitários competem com base na eficiência de volume, enquanto os institutos acadêmicos enfatizam ensaios de primeira utilização em humanos e atualizações de sistemas de mapeamento cardíaco 3d que suportam procedimentos avançados de ablação. Essa diversificação de ambientes de atendimento amplia o mercado de mapeamento cardíaco ao implantar sistemas além das instituições de referência.
Análise Geográfica
Mercado de Mapeamento Cardíaco da América do Norte
A América do Norte registrou 42,55% da receita em 2025, graças ao amadurecimento do sistema de reembolso e às aprovações precoces de ablação por campo pulsado (PFA), que incentivam ciclos rápidos de atualização tecnológica. Os centros norte-americanos participam de ensaios clínicos fundamentais para ablação de dupla energia e mapeamento com inteligência artificial, consolidando a liderança clínica. O crescimento moderado até 2031 reflete a saturação nos principais hospitais, embora a expansão para o ambiente ambulatorial compense os efeitos de estagnação.
Mercado de Mapeamento Cardíaco da Ásia-Pacífico
A Ásia-Pacífico apresenta o maior CAGR, de 9,21%, porque a carga de doenças cardiovasculares cresce em paralelo com o desenvolvimento econômico. A expansão de 156 milhões de USD da Fortis Healthcare, que adiciona laboratórios de cateterismo equipados com inteligência artificial, exemplifica o investimento regional. As empresas de dispositivos médicos chinesas buscam aprovações junto à FDA e certificações CE, intensificando a concorrência de preços e ampliando a disponibilidade de produtos. Japão, Coreia do Sul e Austrália aproveitam a demografia envelhecida e os sofisticados sistemas de seguro para adotar novas modalidades com rapidez.
Mercado de Mapeamento Cardíaco da EMEA e da América do Sul
A Europa sustenta ganhos incrementais à medida que os pagadores analisam a relação custo-utilidade, mas recompensam inovações comprovadas por meio de canais regulatórios harmonizados. Alemanha, Reino Unido e França absorvem a maior parte das instalações, enquanto Itália e Espanha enfatizam a equidade regional no acesso. O Brexit perturba levemente as cadeias de suprimentos, mas a colaboração clínica persiste. O Oriente Médio e África e a América do Sul formam bases menores, porém oferecem potencial de crescimento a longo prazo à medida que os orçamentos de saúde pública aumentam. No geral, as trajetórias regionais diversificadas reforçam coletivamente a expansão global do mercado de mapeamento cardíaco.

Panorama regulatório
Nos Estados Unidos, as plataformas de mapeamento cardíaco e os componentes de mapeamento diagnóstico associados geralmente seguem a via da Classe II da FDA, na qual a via 510(k) e a equivalência substancial de predicado moldam os ciclos de iteração de produtos. Uma liberação recente notável foi a do NorthStar Mapping System da Imricor Medical Systems, liberado em janeiro de 2026 (510(k) tradicional), reforçando a continuidade do fluxo regulatório para novas abordagens de mapeamento junto com os sistemas eletroanatômicos já estabelecidos.
Na Europa, os sistemas de mapeamento cardíaco são regidos principalmente pelo Regulamento de Dispositivos Médicos da UE (EU) 2017/745, que exige avaliação de conformidade com envolvimento de organismo notificado e aumenta a ênfase em evidências clínicas para fluxos de trabalho integrados de maior risco. Atualizações relacionadas ao MDR, incluindo o Regulamento de Execução (EU) 2026/977 sobre avaliação de conformidade e organismos notificados, adicionam pressão de conformidade para fabricantes que vendem ecossistemas integrados de mapeamento, imagem e ablação. Requisitos adjacentes, como as diretrizes de vigilância MDCG 2024-1-1 para dispositivos de ablação cardíaca, também afetam os processos pós-comercialização para fluxos de trabalho de ablação habilitados por mapeamento.
Análise da cadeia de valor
A cadeia de valor do mapeamento cardíaco começa com insumos especializados, incluindo metais biocompatíveis (por exemplo, platina-irídio, Nitinol, aço inoxidável), polímeros para cateteres (por exemplo, PTFE, poliimida, silicone) e microeletrônicos, como PCBs flexíveis, sensores de alta densidade e conectores que sustentam a aquisição de sinais multieletrodo. Esses insumos alimentam a P&D de OEM e a engenharia de sistemas (hardware, software e design de interface do usuário), seguidas pela fabricação de precisão e validação, onde a montagem de cateteres de alta densidade, a integridade do sinal e os testes de compatibilidade eletromagnética afetam o tempo de ciclo e o custo.
A jusante, a distribuição é dominada pelas vendas diretas vinculadas ao suporte do fluxo de trabalho do laboratório de eletrofisiologia, incluindo instalação, integração com os sistemas de registro e ablação existentes e treinamento clínico contínuo para acelerar a adoção e manter a utilização. Os gargalos se concentram na montagem complexa de cateteres e no fornecimento de componentes eletrônicos de alta densidade, o que reforça o papel dos fornecedores de componentes qualificados e dos parceiros de fabricação especializados. Os fornecedores também se diferenciam por meio de módulos de software e camadas de interoperabilidade que podem ser implantados como atualizações em consoles de mapeamento já instalados.
Cenário Competitivo
Biosense Webster, Abbott, Boston Scientific e Medtronic ancoram um campo moderadamente consolidado, onde a amplitude da plataforma e a escala de P&D impulsionam a participação. Desde 2024, a corrida para comercializar a ablação por campo pulsado e a navegação por IA gerou aprovações como o sistema Affera da Medtronic e o FARAPULSE da Boston Scientific, redefinindo os benchmarks competitivos. As colaborações florescem: Abbott se associa à iCardio.ai, enquanto Volta Medical se une à GE Healthcare para incorporar aprendizado de máquina em consoles familiares.
As aquisições ressaltam a urgência estratégica; a compra da Cortex pela Boston Scientific fortalece o mapeamento computacional para cateteres de ablação por campo pulsado. Concorrentes de nicho, como a Stereotaxis, promovem cateteres magnéticos navegados roboticamente, visando à precisão sem radiação. A Vektor Medical comercializa localização de arritmia puramente computacional que se sobrepõe a qualquer sistema de mapeamento, permitindo atualizações com baixo investimento de capital.
A pressão de preços e os mandatos de cibersegurança — o FDA divulgou orientações atualizadas em junho de 2025 — impulsionam a convergência em torno de arquiteturas seguras e atualizáveis. Os fornecedores que demonstram criptografia autenticada, vias de atualização em nuvem e reduções comprovadas no tempo de procedimento melhoram o sucesso em licitações. Consequentemente, a diferenciação de produtos depende de eficiência mensurável, recursos de segurança integrados e modelos de negócios flexíveis, em vez de hardware isolado, moldando uma liderança sustentável no mercado de mapeamento cardíaco.
Líderes do Setor de Mapeamento Cardíaco
Medtronic Plc
Boston Scientific Corporation
Acutus Medical
Johnson & Johnson
Abbott
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Mapeamento Cardíaco
- Biosense Webster (Johnson & Johnson)
- Abbott Laboratories
- Boston Scientific
- Medtronic
- Acutus Medical
- Koninklijke Philips
- MicroPort
- Lepu Medical
- AngioDynamics
- Kardium
- APN Health
- BioSig Technologies
- Vektor Medical
- HeartBeam Inc.
- AtriCure
- Volta Medical
- CathVision
- Imricor Medical
- OSYPKA
- BIOTRONIK

Oportunidades de mercado e perspectivas futuras
O mapeamento não invasivo e sem imagem permanece como uma oportunidade em foco, apoiada pelo progresso regulatório recente e pelas necessidades de fluxo de trabalho clínico de reduzir a manipulação de cateteres e a exposição à fluoroscopia. Em abril de 2026, a Corify Care recebeu a liberação 510(k) da FDA para o ACORYS, posicionado como uma abordagem de mapeamento 4D não invasiva e em tempo real, que amplia o fluxo de trabalho endereçável além da reconstrução anatômica tradicional baseada em cateter e pode se adequar a programas que constroem capacidade em ambientes ambulatoriais ou focados em produtividade.
Uma segunda oportunidade se concentra no mapeamento nativo de RM e integrado a imagens avançadas, que reduz a dependência de imagens pré-procedimento separadas e simplifica o alinhamento entre anatomia e eletrograma. Em fevereiro de 2026, a Imricor recebeu a liberação 510(k) da FDA para o NorthStar Mapping System, descrito como mapeamento e orientação 3D nativo de RM. A Johnson & Johnson também apresentou o módulo CARTOSOUND SONATA na HRS 2026 para converter imagens de ecocardiografia intracardíaca em mapas detalhados usando IA, reforçando uma mudança em direção a plataformas de mapeamento como a camada operacional que unifica os fluxos de trabalho de imagem, mapeamento e ablação. Extensões voltadas para software ampliam ainda mais os caminhos de atualização em equipamentos de capital já instalados, como ilustrado pela liberação 510(k) da FDA da Vektor Medical em dezembro de 2025 para os recursos de próxima geração do vMap, como mapeamento de flutter atrial e recursos aprimorados de conectividade e integração.
Recent Industry Developments in Mercado de Mapeamento Cardíaco
- Abril de 2026: a Johnson & Johnson apresentou o módulo CARTOSOUND SONATA para a plataforma de mapeamento CARTO na HRS 2026, usando IA para transformar imagens de ecocardiografia intracardíaca em mapas cardíacos detalhados. O lançamento fortalece os fluxos de trabalho centrados no CARTO ao trazer a criação de anatomia orientada por imagem para o console de mapeamento e aprofundar a integração entre as etapas de mapeamento, navegação e ablação.
- Dezembro de 2025: a Vektor Medical recebeu a liberação 510(k) da FDA para o vMap de próxima geração, adicionando mapeamento de flutter atrial, além de conectividade aprimorada e novos recursos de integração. Isso apoia atualizações lideradas por software que podem estender a utilidade dos ecossistemas de mapeamento já instalados e melhora a compatibilidade com as pilhas mais amplas de TI e dispositivos dos laboratórios de eletrofisiologia.
- Outubro de 2024: a Medtronic recebeu aprovação da FDA para o Affera Mapping and Ablation System com o cateter Sphere-9, combinando mapeamento de alta densidade com recursos de ablação por campo pulsado e por radiofrequência. A aprovação elevou a barra competitiva para plataformas de mapeamento e ablação fortemente integradas e acelerou as decisões de aquisição em direção a sistemas que consolidam múltiplas funções processuais.


Mercado de Mapeamento Cardíaco Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de mapeamento cardíaco é definido como a receita gerada por sistemas utilizados para mapear a atividade elétrica do coração, com o objetivo de apoiar o diagnóstico de eletrofisiologia e os procedimentos de ablação em diferentes ambientes de atendimento.
Exclusões de escopo: Excluímos eletrocardiogramas gerais, ferramentas exclusivamente de imagem e dispositivos de energia para ablação quando comercializados sem um componente de sistema de mapeamento cardíaco.
Visão Geral da Segmentação
- Por Tipo de Produto
- Sistemas de Mapeamento por Contato
- Cateteres de Contato de RF Convencional
- Cateteres com Sensor de Força de Contato
- Cateteres de Grade de Alta Densidade
- Sistemas de Mapeamento sem Contato
- Arrays de Cesta e Multieletrodos
- Mapeamento por Ultrassom / Acústico
- Mapeamento de Superfície Corporal Baseado em IA
- Sistemas de Mapeamento por Contato
- Por Indicação
- Fibrilação Atrial
- Flutter Atrial
- Taquicardia Ventricular
- Taquicardia Supraventricular
- Por Usuário Final
- Hospitais Terciários
- Laboratórios de Eletrofisiologia e Hemodinâmica
- Centros Cirúrgicos Ambulatoriais
- Institutos Acadêmicos e de Pesquisa
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela construção do contexto de pacientes e procedimentos que impulsiona a demanda por sistemas de mapeamento e, em seguida, conecta essa demanda aos padrões de gastos com dispositivos. Fontes públicas como o CDC dos Estados Unidos, a OMS, as estatísticas de saúde da OCDE e os ministérios nacionais de saúde nos ajudam a enquadrar a carga de arritmias, a atividade hospitalar e a capacidade do sistema em um nível macro. Também analisamos bancos de dados de dispositivos da FDA e de outros órgãos reguladores, além de literatura clínica e atualizações de diretrizes (por exemplo, publicações de grandes sociedades de cardiologia) para compreender o momento de adoção e o uso típico em fibrilação atrial e indicações relacionadas.
No lado da oferta, utilizamos relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis para identificar lançamentos de produtos, alcance geográfico e quaisquer mudanças relevantes de preços ou mix que possam influenciar o valor de mercado. Uma assinatura paga focada em dados financeiros de empresas e outra focada em bancos de dados de patentes são utilizadas seletivamente para verificar pipelines de produtos e validar a direção da receita quando a divulgação pública é limitada. As fontes documentais listadas aqui são meramente ilustrativas, e também utilizamos outros documentos públicos para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar na prática o volume real de mapeamento cardíaco realizado, como os orçamentos são aprovados e o que é contabilizado como aquisição de sistema de mapeamento em comparação com acessório ou atualização de software. Conversamos com eletrofisiologistas, gestores de laboratórios de hemodinâmica e eletrofisiologia, equipes de compras hospitalares e especialistas em distribuição ou serviços nas Américas, EMEA e APAC, de modo que o modelo reflita as diferenças no mix de procedimentos, reembolso e ritmo de instalação. Essas conversas ajudam a preencher lacunas sobre ciclos típicos de atualização, faixas de preço por configuração e a parcela da demanda atendida por novas instalações versus substituições.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | Diretores executivos (CXOs): 12% | APAC: 45% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 39% | EMEA: 36% |
| Participantes menores: 22% | Gestores: 49% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma reconstrução de demanda de cima para baixo, que parte dos volumes de procedimentos de eletrofisiologia e da parcela de casos em que o mapeamento cardíaco é tipicamente utilizado, convertendo-os em valor anual de sistemas com base em preços médios de venda e periodicidade de substituição. Para manter os totais fundamentados, corroboramos os resultados com verificações pontuais de baixo para cima, como sinais de receita de fornecedores, feedback de canais sobre remessas e estimativas de preço médio de venda por configuração, ajustando o modelo quando surgem inconsistências.
Alguns dos insumos mais relevantes neste mercado são o mix de procedimentos de fibrilação atrial e flutter atrial, os planos de expansão de laboratórios de eletrofisiologia, os ciclos de substituição de sistemas, a utilização da base instalada e a divisão entre a adoção de mapeamento por contato e sem contato. As premissas de preços não são tratadas como um único valor fixo, pois as plataformas de mapeamento podem diferir em módulos de software, compatibilidade de cateteres e pacotes de serviços, o que altera os preços médios de venda realizados. Onde existem lacunas diretas de volume ou preços para países menores, utilizamos métricas de proxy como infraestrutura hospitalar, intensidade de serviços de cardiologia e benchmarks regionais de procedimentos obtidos em entrevistas, e esses proxies são então verificados com o feedback de especialistas locais.
Para as previsões, aplicamos principalmente análise de cenários, uma vez que o crescimento de procedimentos, a disponibilidade de pessoal em laboratórios de eletrofisiologia e as mudanças no reembolso podem, cada um, acelerar as aquisições mais rapidamente do que uma tendência de série temporal pura. A previsão final é definida após a revisão de variáveis como expectativas de crescimento de procedimentos, cadência de atualizações e progressão de preços com os respondentes primários, alinhando-as a sinais observáveis de dados públicos de saúde.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de verificações cruzadas entre sinais independentes, e não apenas por um único caminho de cálculo. Comparamos os totais de mercado modelados com indicadores como tendências de crescimento de procedimentos de eletrofisiologia, direção da receita de dispositivos reportada em registros públicos e o ritmo prático de instalação implícito pela capacidade dos laboratórios e disponibilidade de pessoal. Quando surgem valores discrepantes, as premissas são revisitadas, seguidas de etapas de revisão analítica que verificam novamente fórmulas, conversões de unidades e tratamento de moedas, antes que os números sejam aprovados.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como ações regulatórias significativas, mudanças no reembolso ou lançamentos de plataformas importantes que possam alterar preços ou adoção. Antes da entrega, uma revisão final é realizada para garantir que notícias recentes, mudanças macroeconômicas e quaisquer dados de última hora estejam refletidos na visão mais atualizada que os clientes recebem.
Estimativa do Mercado de Mapeamento Cardíaco da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para mapeamento cardíaco podem parecer diferentes porque o escopo subjacente e as regras de contagem nem sempre são os mesmos. As maiores diferenças geralmente decorrem do que é incluído (apenas sistemas versus sistemas mais cateteres ou acessórios de eletrofisiologia), qual ano é tratado como base e como os preços e a demanda por substituição são tratados.
Os principais fatores de divergência neste mercado tendem a ser se as atualizações de software de mapeamento são contabilizadas como receita de sistema completo, como os preços das plataformas de contato versus sem contato são combinados e se o crescimento de procedimentos é convertido em gastos com dispositivos utilizando capacidade real de laboratório e ciclos de substituição realistas. O momento da conversão cambial também importa, pois algumas estimativas utilizam um único ponto de conversão, mesmo quando os preços e as aquisições ocorrem em múltiplas geografias e trimestres.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,36 bilhões de USD (2026) | |
| Consultoria Global A | 2,10 bilhões de USD (2026) | Este valor parece aplicar uma definição mais restrita que contabiliza apenas as vendas de sistemas de capital e exclui receitas de software, serviços e atualizações frequentemente reconhecidas em torno da base instalada. |
| Associação Setorial B | 2,85 bilhões de USD (2026) | Esta estimativa provavelmente incorpora o mapeamento cardíaco em um conjunto mais amplo de gastos com eletrofisiologia, o que pode incluir cateteres diagnósticos adjacentes e equipamentos de laboratório que não constituem receita de sistemas de mapeamento. |
Sinais de volume de procedimentos, verificações de substituição da base instalada e insumos de preços validados em chamadas com especialistas são as evidências que vinculam a Mordor Intelligence a um conjunto de receitas de sistemas de mapeamento claramente definido, em vez de um total mais amplo de gastos com dispositivos de eletrofisiologia. Após alinhar o escopo ao que é efetivamente adquirido como sistema de mapeamento, a variação remanescente entre as fontes remonta em grande parte à forma como atualizações, acessórios adjacentes e premissas de preço médio de venda combinado são tratados. Isso mantém o número final mais fácil de explicar e também mais fácil de reproduzir pelos compradores, com variáveis claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de mapeamento cardíaco até 2031?
As previsões situam-no em USD 3,62 bilhões, refletindo um CAGR de 8,88% durante 2026-2031.
Qual região cresce mais rapidamente para as tecnologias de mapeamento cardíaco?
A Ásia-Pacífico lidera com um CAGR projetado de 9,21% até 2031, à medida que os hospitais ampliam a capacidade de eletrofisiologia.
Qual segmento atualmente domina os sistemas de mapeamento cardíaco?
As plataformas de contato detiveram 63,45% de participação em 2025 devido à familiaridade dos clínicos e ao amplo reembolso.
Qual indicação de arritmia está se expandindo mais rapidamente?
Os procedimentos de taquicardia ventricular devem crescer a um CAGR de 11,45% graças ao mapeamento de substrato aprimorado.
Como a ablação por campo pulsado influencia a economia?
As análises mostram economias de EUR 850-1.301 por paciente devido a tempos de procedimento mais curtos e redução de complicações.
Os ambientes ambulatoriais estão ganhando participação nos volumes de ablação?
Sim, os centros cirúrgicos ambulatoriais apresentam um CAGR de 11,25% à medida que os protocolos de alta no mesmo dia demonstram equivalência clínica.
Página atualizada pela última vez em:



