
Tamaño y Cuota del Mercado de Mapeo Cardíaco
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
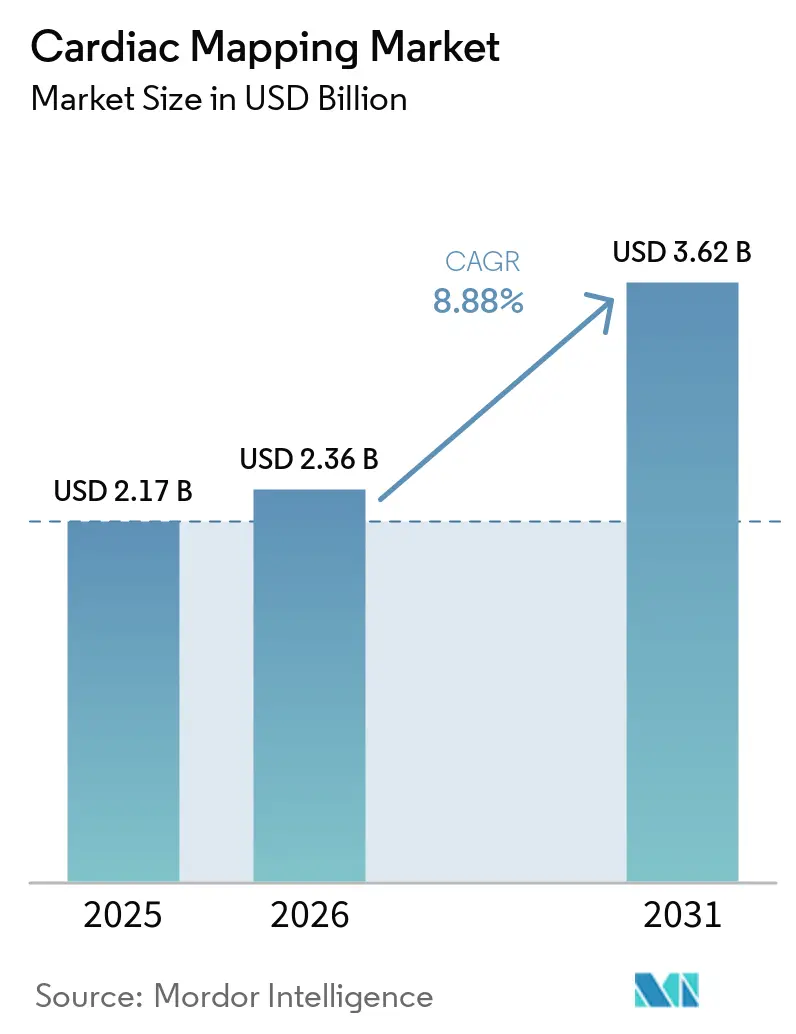
| Tamaño del Mercado (2026) | 2.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.88 % |
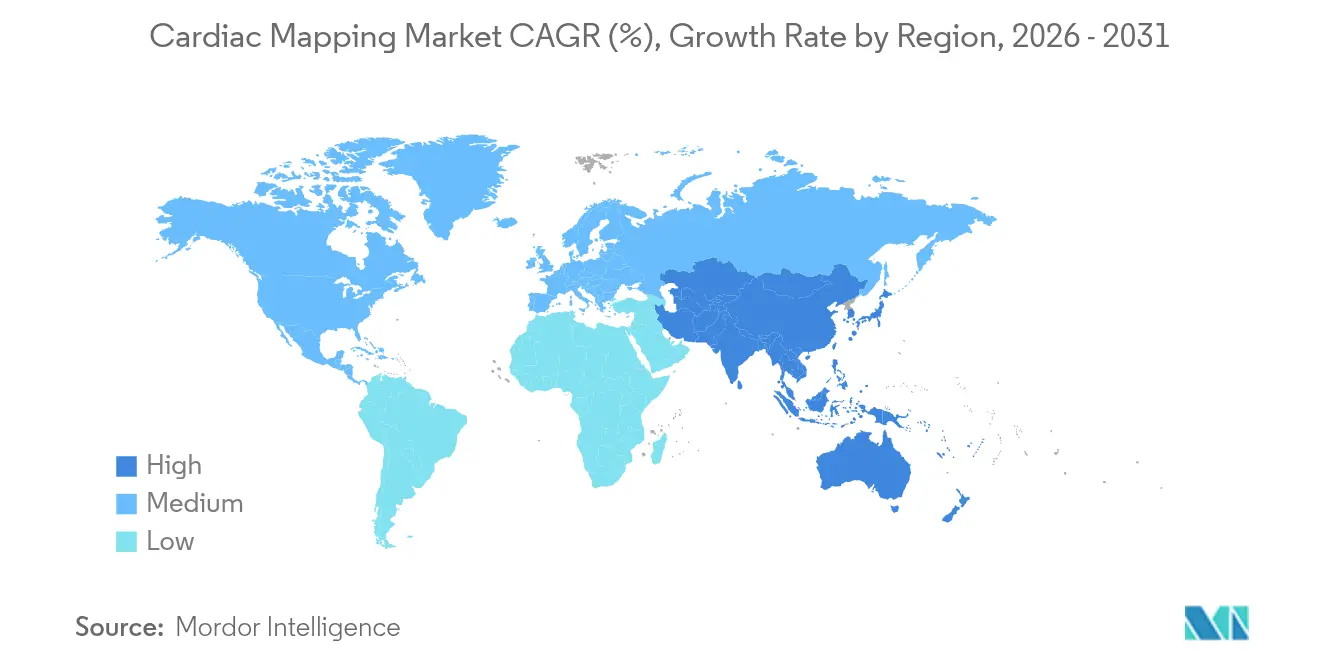
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
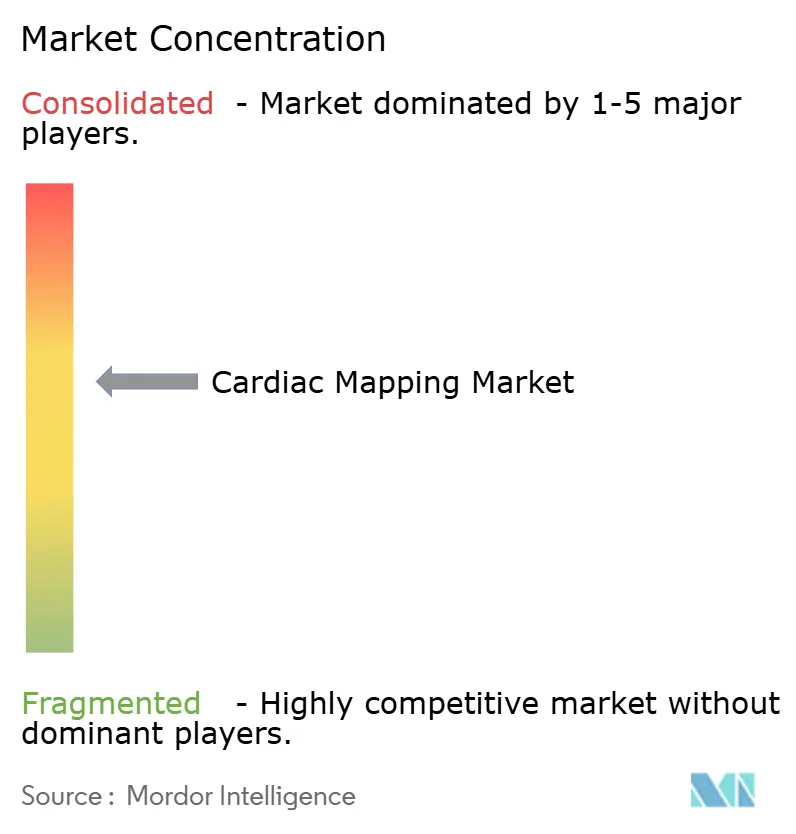
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mapeo Cardíaco por Mordor Intelligence
El tamaño del mercado de mapeo cardíaco fue valorado en USD 2,17 mil millones en 2025 y se estima que crecerá desde USD 2,36 mil millones en 2026 hasta alcanzar USD 3,62 mil millones en 2031, a una CAGR del 8,88% durante el período de previsión (2026-2031). América del Norte lidera con una cuota de ingresos del 43,12% en 2024, mientras que Asia-Pacífico registra la CAGR más rápida del 9,54% a medida que las redes hospitalarias añaden capacidad de electrofisiología y adoptan plataformas habilitadas por inteligencia artificial. La demanda se acelera porque la fibrilación auricular afecta a más de 60 millones de personas en todo el mundo, lo que obliga a los proveedores a adoptar sistemas de mapeo de precisión que acortan los procedimientos y reducen los reingresos. Las tecnologías de contacto aún representan el 64,23% de la cuota, pero las innovaciones sin contacto se están expandiendo a una CAGR del 10,43% impulsadas por algoritmos de ultrasonido y superficie corporal que reducen el tiempo de fluoroscopia. La intensidad competitiva ha aumentado desde 2024 a medida que los fabricantes introducen ablación de doble energía y navegación guiada por IA, mientras los hospitales se orientan hacia modelos de alta el mismo día que reducen los costos por caso en EUR 850-1.301. Los obstáculos en materia de reembolso —como una reducción del 2,8% en el factor de conversión de CMS para 2025— impulsan a los administradores a obtener mayor rendimiento y resultados verificables de cada adquisición de dispositivos.
Conclusiones Clave del Informe
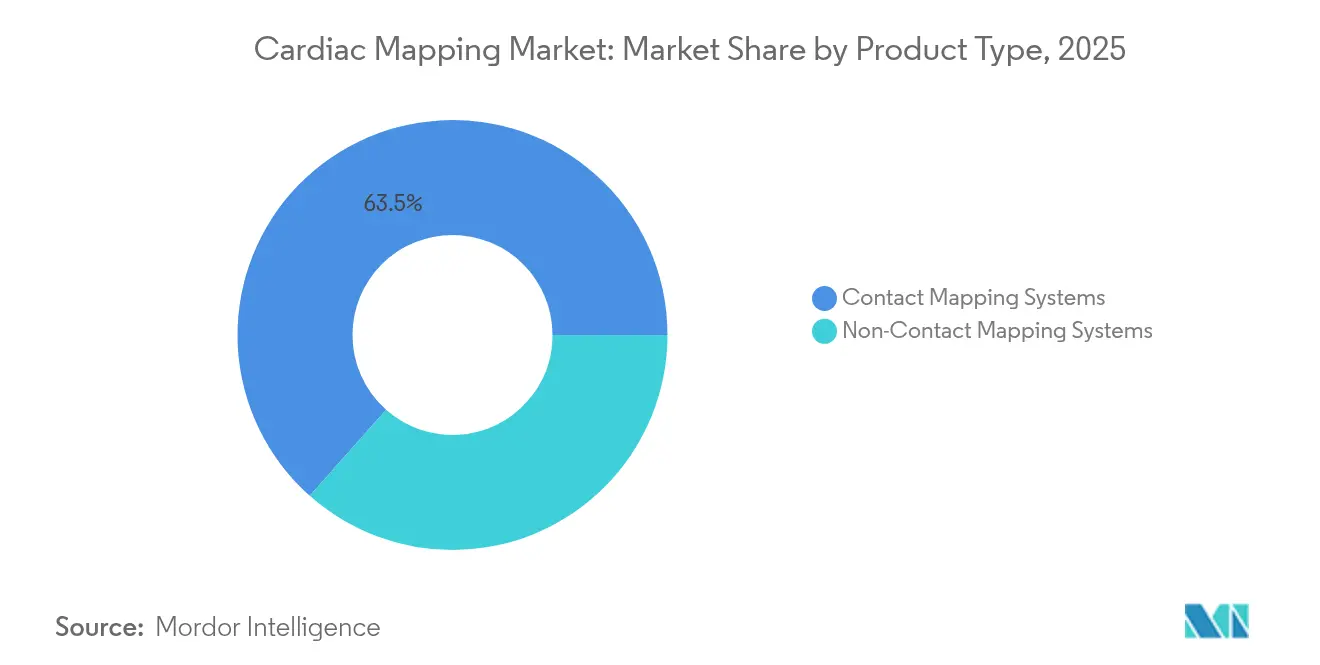
- Por tipo de producto, los sistemas de mapeo por contacto representaron el 63,45% de la cuota del mercado de mapeo cardíaco en 2025, mientras que las plataformas sin contacto registraron la CAGR más rápida del 10,12% hasta 2031.
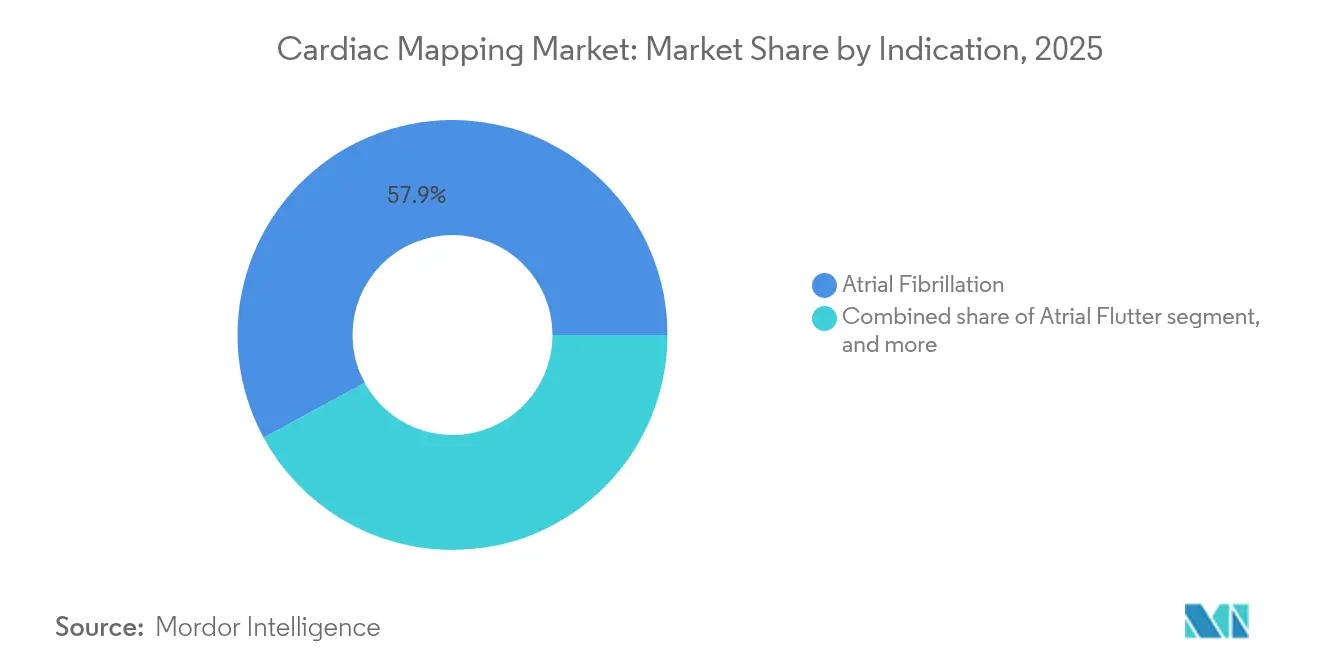
- Por indicación, la fibrilación auricular representó el 57,92% del tamaño del mercado de mapeo cardíaco en 2025; se proyecta que la taquicardia ventricular se expandirá a una CAGR del 11,45% durante 2026-2031.
- Por usuario final, los hospitales terciarios lideraron con una cuota del 54,66% en 2025, mientras que se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 11,25% hasta 2031.
- Por geografía, América del Norte captó el 42,55% de la cuota de ingresos en 2025; Asia-Pacífico avanza más rápidamente con una CAGR del 9,21% durante todo el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Creciente carga de enfermedades cardiovasculares | +2.1% | Global; más fuerte en América del Norte y Asia-Pacífico | Largo plazo (≥4 años) |
| Avances en tecnologías de mapeo de electrofisiología | +1.8% | Global; liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción creciente de procedimientos de ablación mínimamente invasivos | +1.5% | Global; adopción rápida en Asia-Pacífico | Mediano plazo (2-4 años) |
| Políticas regulatorias y de reembolso favorables | +1.2% | América del Norte y Europa | Corto plazo (≤2 años) |
| Expansión de la infraestructura de electrofisiología cardíaca en mercados emergentes | +1.0% | Asia-Pacífico, Oriente Medio y África | Largo plazo (≥4 años) |
| Integración de inteligencia artificial y analítica en la nube en los flujos de trabajo de mapeo | +0.8% | Global; adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Cardiovasculares
La prevalencia de la fibrilación auricular se duplicó en Corea del Sur del 1,1% al 2,2% de los adultos entre 2013 y 2022, lo que ilustra cómo el envejecimiento de las poblaciones y los factores del estilo de vida magnifican la carga de casos de arritmia[1]Hyeon-Cheol Gwon, "Tendencias de Prevalencia de FA en Corea," International Journal of Arrhythmia, ijarrhythmia.org. Las puntuaciones CHA₂DS₂-VASc más altas y las comorbilidades múltiples significan que los médicos necesitan mapas eléctricos detallados para guiar lesiones específicas. Más de 9.500 clínicos asistieron a Heart Rhythm 2024, lo que subraya la expansión de la infraestructura y el enfoque profesional en la electrofisiología. Las economías emergentes siguen esta trayectoria a medida que la incidencia de enfermedades cardiovasculares aumenta junto con la urbanización. Los hospitales, por tanto, asignan presupuestos de capital más amplios a las consolas de mapeo de alta densidad, garantizando la preparación para una cohorte de pacientes que persistirá durante décadas. El resultado es una demanda predecible y de ciclo largo que ancla el mercado de mapeo cardíaco.
Avances en Tecnologías de Mapeo de Electrofisiología
La evidencia de ensayos aleatorizados confirma los avances tecnológicos: el estudio TAILORED-AF reportó un 88% de libertad de FA a los 12 meses cuando la IA dirigió los conjuntos de lesiones, superando la tasa del 70% para el aislamiento rutinario de venas pulmonares[2]Investigadores de TAILORED-AF, "Resultados de Ablación Guiada por IA," Nature Medicine, nature.com. El hardware avanza en paralelo, con catéteres de 64 electrodos que integran sensores de fuerza de contacto que transmiten una precisión inferior al gramo en tiempo real. Empresas como Volta Medical y GE Healthcare combinan el mapeo algorítmico con sistemas de registro establecidos, creando ecosistemas integrados. La ablación por campo pulsado desplaza la creación de lesiones de la energía térmica a la no térmica, con ensayos que documentan un 100% de aislamiento agudo de venas pulmonares y un impacto esofágico mínimo. La innovación continua impone presión de actualización sobre los hospitales que desean mantener resultados clínicos competitivos y volúmenes de derivación. En consecuencia, los presupuestos de capital para plataformas de mapeo se mantienen resilientes incluso en entornos de reembolso restringido.
Adopción Creciente de Procedimientos de Ablación Mínimamente Invasivos
Los sistemas de salud dan de alta a los pacientes de ablación el mismo día con mayor frecuencia, un modelo que ha demostrado ser no inferior a la observación nocturna y que mejora la satisfacción y la utilización de recursos. La ablación por campo pulsado reduce el tiempo de procedimiento y disminuye las complicaciones postoperatorias, reforzando el cambio hacia las vías ambulatorias. Los organismos reguladores respaldan esta tendencia; en 2024, la FDA autorizó el sistema FARAPULSE de Boston Scientific y el sistema Affera de Medtronic, validando la seguridad y eficacia de la ablación por campo pulsado. A medida que los electrofisiólogos se familiarizan con las nuevas fuentes de energía y catéteres, la difusión entre pares acelera las curvas de adopción. El argumento económico es decisivo: análisis independientes muestran ahorros acumulados de EUR 850-1.301 por paciente en comparación con las técnicas térmicas convencionales. Estas ventajas clínicas y financieras amplían colectivamente el mercado de mapeo cardíaco porque cada ablación depende de una imagenología electroanatómica precisa.
Integración de Inteligencia Artificial y Analítica en la Nube en los Flujos de Trabajo de Mapeo
La inteligencia artificial transforma las consolas de mapeo en motores predictivos. Investigadores de la Universidad Johns Hopkins desarrollaron un modelo basado en IRM que predijo el riesgo de muerte cardíaca súbita con una precisión cercana al 90%. La orientación en tiempo real acorta aún más los procedimientos; los algoritmos terminaron la FA de manera aguda en el 40% de los casos y mantuvieron al 70% de los pacientes sin arritmia durante dos años. La conectividad en la nube permite que cada caso refine los pesos de la red neuronal, mejorando el rendimiento en los pacientes posteriores. Proveedores como Vektor Medical afirman procedimientos un 23% más cortos y un 18% más de rendimiento en el laboratorio mediante la localización asistida por IA. A medida que el reembolso vincula cada vez más el pago a métricas de calidad, la precisión y eficiencia mejoradas por IA crean propuestas de valor convincentes que impulsan las adquisiciones de equipos.
Análisis de Impacto de las Restricciones*
| Análisis de Impacto de las Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escasez de electrofisiólogos cualificados | -1.4% | Global; más aguda en mercados emergentes | Largo plazo (≥4 años) |
| Altos costos de capital y procedimentales | -1.1% | Global; más fuerte en mercados sensibles al precio | Mediano plazo (2-4 años) |
| Preocupaciones de ciberseguridad y privacidad de datos de pacientes | -0.9% | Global; mayor enfoque en mercados desarrollados | Corto-mediano plazo (≤4 años) |
| Vulnerabilidades en la cadena de suministro de semiconductores | -0.7% | Global; más pronunciadas en centros de manufactura de Asia-Pacífico | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Electrofisiólogos Cualificados
Los programas de especialización no pueden satisfacer la demanda; según el Journal of the American College of Cardiology, los circuitos de formación en los Estados Unidos producen muy pocos especialistas. Los mercados emergentes sienten el impacto de manera más aguda porque la expansión hospitalaria supera al crecimiento del personal. AdventHealth desarrolló un plan de orientación de 8 meses que abarca a 48 miembros del equipo para acelerar las capacidades internas, pero la brecha persiste. La escasez de personal cualificado retrasa la utilización de los sistemas instalados y alarga los tiempos de espera de los pacientes. Los proveedores responden con automatización e interfaces de usuario intuitivas para reducir las curvas de aprendizaje. Los sistemas de salud también exploran la tutoría a distancia, aunque los marcos de acreditación y responsabilidad siguen siendo poco desarrollados, lo que prolonga la influencia a largo plazo de esta restricción sobre el mercado de mapeo cardíaco.
Altos Costos de Capital y Procedimentales
Las suites de mapeo de función completa y los generadores de ablación por campo pulsado requieren grandes desembolsos iniciales. Aunque la ablación por campo pulsado reduce el tiempo en quirófano, los modelos de rentabilidad pueden ser marginales en entornos sensibles al precio, como se detalla en Innovations in Cardiac Rhythm Management. La reducción del 2,8% en los pagos de Medicare para 2025 agudiza el enfoque hospitalario en el retorno sobre la inversión. Los comités de capital ahora exigen datos claros sobre la reducción de complicaciones y el acortamiento de la estancia hospitalaria antes de aprobar adquisiciones. Algunos proveedores ofrecen contratos basados en valor donde el pago depende de alcanzar objetivos específicos de resultados. La tendencia favorece las tecnologías que ofrecen eficiencia mensurable y evitan los insumos desechables incrementales que inflan los costos por caso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas de Contacto Dominan a Pesar de la Innovación Sin ContactoLas plataformas de contacto representaron el 63,45% del tamaño del mercado de mapeo cardíaco en 2025 gracias a la amplia familiaridad clínica, el sólido reembolso y mejoras como las cuadrículas de 64 electrodos que ofrecen resolución submilimétrica. El catéter TactiCath de Abbott registra una precisión de 0,3 gramos que ayuda a los operadores a dosificar la energía de manera segura. El impulso del segmento se ve reforzado por la integración con populares generadores de ablación, garantizando la continuidad del procedimiento.
Las modalidades sin contacto avanzan a una CAGR del 10,12% porque los algoritmos de IA de superficie corporal y los sensores acústicos de ultrasonido pueden reconstruir cámaras tridimensionales sin una manipulación extensa del catéter, reduciendo así la exposición a la fluoroscopia. Las matrices de cesta y multielectrodo proporcionan datos panorámicos que identifican disparadores extrapulmonares que los sistemas punto a punto pasan por alto. Los flujos de trabajo híbridos combinan la precisión de contacto para la validación de lesiones con los escaneos globales sin contacto que guían la estrategia, lo que ilustra la convergencia tecnológica que sustentará la diversidad de segmentos dentro del mercado de mapeo cardíaco.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Indicación:
El Liderazgo de la Fibrilación Auricular Enfrenta el Desafío de la Taquicardia VentricularLa fibrilación auricular representó el 57,92% de la cuota del mercado de mapeo cardíaco durante 2025, gracias a una amplia base de pacientes y vías de procedimiento estandarizadas. Se proyecta que más de 12 millones de estadounidenses tendrán un diagnóstico de FA en diez años, lo que garantiza volúmenes procedimentales sostenidos. Las plataformas de ablación por campo pulsado ya registran un 88% de supervivencia libre de arritmia al año, lo que refuerza su posición.
La taquicardia ventricular es la de mayor crecimiento con una CAGR del 11,45% gracias a innovaciones en el mapeo de sustrato como la técnica S3, que eleva el éxito a largo plazo al 77,9%. Aunque los casos de taquicardia ventricular son menos frecuentes, conllevan un mayor riesgo de mortalidad, lo que motiva a los centros terciarios a adquirir sofisticados sistemas tridimensionales que visualizan los circuitos intramusculares. Los mapas personalizados guiados por IA adaptan ahora las lesiones en función de los patrones de conducción en tiempo real, reduciendo la brecha de eficacia entre los tratamientos de taquicardia ventricular y fibrilación auricular y expandiendo el tamaño del mercado de mapeo cardíaco entre los pacientes de alta complejidad.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Usuario Final:
El Dominio Hospitalario se Desplaza hacia la Atención AmbulatoriaLos hospitales terciarios captaron el 54,66% de los ingresos porque albergan equipos multidisciplinarios, quirófanos híbridos e imágenes avanzadas que sustentan las ablaciones complejas. Actúan como sitios de referencia donde los proveedores lanzan actualizaciones y recopilan datos de uso temprano.
Se proyecta que los centros quirúrgicos ambulatorios crecerán a una CAGR del 11,25%, dado que los protocolos de alta el mismo día han demostrado ser seguros y rentables. Las consolas portátiles, los flujos de trabajo simplificados y los debates regulatorios en torno a la inclusión de los centros quirúrgicos ambulatorios para las ablaciones con catéter aceleran este movimiento. Los laboratorios de electrofisiología integrados en hospitales comunitarios compiten en eficiencia de volumen, mientras que los institutos académicos enfatizan los ensayos en humanos por primera vez y las actualizaciones de los sistemas de mapeo cardíaco 3d que respaldan procedimientos de ablación avanzados. Esta diversificación del entorno asistencial amplía el mercado de mapeo cardíaco al desplegar sistemas más allá de las instituciones de referencia.
Análisis Geográfico
Mercado de Mapeo Cardíaco de América del Norte
América del Norte registró el 42,55% de los ingresos en 2025 gracias a un sistema de reembolso maduro y a las primeras autorizaciones de ablación por campo pulsado (PFA) que fomentan ciclos rápidos de renovación tecnológica. Los centros estadounidenses participan en ensayos fundamentales de ablación de doble energía y mapeo con inteligencia artificial, consolidando su liderazgo clínico. El crecimiento moderado hasta 2031 refleja la saturación en los principales hospitales, aunque la expansión hacia entornos ambulatorios compensa los efectos de estancamiento.
Mercado de Mapeo Cardíaco de Asia-Pacífico
Asia-Pacífico registra el CAGR más alto, del 9,21%, debido a que la carga de enfermedades cardiovasculares aumenta en paralelo con el crecimiento económico. La expansión de Fortis Healthcare por 156 millones de USD, que incorpora laboratorios de cateterismo equipados con inteligencia artificial, es un ejemplo representativo de la inversión regional. Las empresas de dispositivos médicos chinas apuntan a las vías de aprobación de la FDA y el marcado CE, intensificando la competencia de precios al tiempo que amplían la disponibilidad de productos. Japón, Corea del Sur y Australia aprovechan el envejecimiento demográfico y los sofisticados sistemas de seguros para adoptar nuevas modalidades con rapidez.
Mercado de Mapeo Cardíaco de EMEA y América del Sur
Europa mantiene ganancias incrementales a medida que los pagadores examinan la relación coste-utilidad, aunque recompensan las innovaciones probadas a través de canales regulatorios armonizados. Alemania, el Reino Unido y Francia absorben la mayor parte de las instalaciones, mientras que Italia y España hacen hincapié en la equidad regional en el acceso. El Brexit perturba levemente las cadenas de suministro, pero la colaboración clínica persiste. Oriente Medio y África, junto con América del Sur, constituyen bases más pequeñas, aunque ofrecen un potencial a largo plazo a medida que los presupuestos de salud pública aumentan. En general, las diversas trayectorias regionales refuerzan colectivamente la expansión global del mercado de mapeo cardíaco.

Panorama regulatorio
En Estados Unidos, las plataformas de mapeo cardíaco y los componentes de mapeo diagnóstico asociados suelen seguir la vía de Clase II de la FDA, donde la vía 510(k) y la equivalencia sustancial con un predicado determinan los ciclos de iteración de productos. Una aprobación reciente notable fue el sistema NorthStar Mapping System de Imricor Medical Systems, autorizado en enero de 2026 (510(k) tradicional), lo que subraya la continua actividad regulatoria para nuevos enfoques de mapeo junto a los sistemas electroanatómicos establecidos.
En Europa, los sistemas de mapeo cardíaco se rigen principalmente por el Reglamento de Productos Sanitarios de la UE (EU) 2017/745, que exige una evaluación de conformidad con la participación de un organismo notificado y aumenta el énfasis en la evidencia clínica para flujos de trabajo integrados de mayor riesgo. Las actualizaciones relacionadas con el MDR, incluido el Reglamento de Ejecución (EU) 2026/977 sobre evaluación de conformidad y organismos notificados, añaden presión de cumplimiento para los fabricantes que venden ecosistemas integrados de mapeo, imagenología y ablación. Requisitos adyacentes como la guía de vigilancia MDCG 2024-1-1 para dispositivos de ablación cardíaca también afectan a los procesos de poscomercialización en los flujos de trabajo de ablación habilitados por mapeo.
Análisis de la cadena de valor
La cadena de valor del mapeo cardíaco comienza con insumos especializados, incluidos metales biocompatibles (por ejemplo, platino-iridio, Nitinol, acero inoxidable), polímeros para catéteres (por ejemplo, PTFE, poliimida, silicona) y microelectrónica como PCB flexibles, sensores de alta densidad y conectores que permiten la adquisición de señales multielectrodo. Estos insumos alimentan la I+D de los OEM y la ingeniería de sistemas (hardware, software y diseño de interfaz de usuario), seguidas de la fabricación de precisión y la validación, donde el ensamblaje de catéteres de alta densidad, la integridad de la señal y las pruebas de compatibilidad electromagnética afectan el tiempo de ciclo y el costo.
Aguas abajo, la distribución está dominada por las ventas directas vinculadas al soporte del flujo de trabajo del laboratorio de electrofisiología, incluida la instalación, la integración con los sistemas de registro y ablación existentes, y la capacitación clínica continua para acelerar la adopción y mantener la utilización. Los cuellos de botella se concentran en el ensamblaje complejo de catéteres y el abastecimiento de componentes electrónicos de alta densidad, lo que refuerza el papel de los proveedores de componentes calificados y los socios de fabricación especializados. Los proveedores también se diferencian mediante módulos de software y capas de interoperabilidad que pueden implementarse como actualizaciones en las consolas de mapeo instaladas.
Panorama Competitivo
Biosense Webster, Abbott, Boston Scientific y Medtronic anclan un campo moderadamente consolidado donde la amplitud de plataforma y la escala de I+D impulsan la cuota. Desde 2024, la carrera por comercializar la ablación por campo pulsado y la navegación por IA generó aprobaciones como el sistema Affera de Medtronic y el FARAPULSE de Boston Scientific, restableciendo los referentes competitivos. Las colaboraciones florecen: Abbott se vincula con iCardio.ai, mientras que Volta Medical se asocia con GE Healthcare para incorporar aprendizaje automático en consolas conocidas.
Las adquisiciones subrayan la urgencia estratégica; la compra de Cortex por parte de Boston Scientific refuerza el mapeo computacional para catéteres de ablación por campo pulsado. Competidores especializados como Stereotaxis promueven catéteres magnéticos guiados robóticamente, apuntando a una precisión libre de radiación. Vektor Medical comercializa una localización de arritmias puramente computacional que se superpone a cualquier sistema de mapeo, lo que permite actualizaciones con bajo requerimiento de capital.
La presión sobre los precios y los mandatos de ciberseguridad —la FDA publicó orientaciones actualizadas en junio de 2025— impulsan la convergencia hacia arquitecturas seguras y actualizables. Los proveedores que demuestran cifrado autenticado, vías de actualización en la nube y reducciones comprobadas en el tiempo de procedimiento mejoran el éxito en licitaciones. En consecuencia, la diferenciación de productos depende de la eficiencia mensurable, las características de seguridad integradas y los modelos de negocio flexibles más que del hardware por sí solo, lo que configura el liderazgo sostenible en el mercado de mapeo cardíaco.
Líderes del Sector de Mapeo Cardíaco
Medtronic Plc
Boston Scientific Corporation
Acutus Medical
Johnson & Johnson
Abbott
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mapeo Cardíaco
- Biosense Webster (Johnson & Johnson)
- Abbott Laboratories
- Boston Scientific
- Medtronic
- Acutus Medical
- Koninklijke Philips
- MicroPort
- Lepu Medical
- AngioDynamics
- Kardium
- APN Health
- BioSig Technologies
- Vektor Medical
- HeartBeam Inc.
- AtriCure
- Volta Medical
- CathVision
- Imricor Medical
- OSYPKA
- BIOTRONIK

Oportunidades de mercado y perspectivas futuras
El mapeo no invasivo y sin imágenes sigue siendo una oportunidad clave, respaldada por avances regulatorios recientes y por la necesidad clínica de reducir la manipulación de catéteres y la exposición a fluoroscopía. En abril de 2026, Corify Care recibió la autorización 510(k) de la FDA para ACORYS, presentado como un enfoque de mapeo 4D no invasivo y en tiempo real que amplía el flujo de trabajo abordable más allá de la reconstrucción anatómica tradicional basada en catéteres y puede encajar en programas que desarrollan capacidad en entornos ambulatorios o centrados en el rendimiento.
Una segunda oportunidad se centra en el mapeo nativo de RMN e integrado con imagenología avanzada, que reduce la dependencia de imágenes preoperatorias separadas y simplifica la alineación entre la anatomía y el electrograma. En febrero de 2026, Imricor recibió la autorización 510(k) de la FDA para el NorthStar Mapping System, descrito como mapeo y guía 3D nativo de RMN. Johnson & Johnson también presentó el módulo CARTOSOUND SONATA en HRS 2026 para convertir imágenes de ecocardiografía intracardíaca en mapas detallados mediante IA, reforzando el desplazamiento hacia plataformas de mapeo como la capa operativa que unifica los flujos de trabajo de imagenología, mapeo y ablación. Las extensiones orientadas al software amplían aún más las vías de actualización en los equipos de capital instalados, como lo ilustra la autorización 510(k) de la FDA obtenida por Vektor Medical en diciembre de 2025 para las funciones de próxima generación de vMap, como el mapeo de flutter auricular y capacidades mejoradas de conectividad e integración.
Recent Industry Developments in Mercado de Mapeo Cardíaco
- Abril de 2026: Johnson & Johnson presentó el módulo CARTOSOUND SONATA para la plataforma de mapeo CARTO en HRS 2026, utilizando IA para transformar imágenes de ecocardiografía intracardíaca en mapas cardíacos detallados. El lanzamiento fortalece los flujos de trabajo centrados en CARTO al incorporar la creación de anatomía impulsada por imágenes en la consola de mapeo y estrechar la integración entre las etapas de mapeo, navegación y ablación.
- Diciembre de 2025: Vektor Medical recibió la autorización 510(k) de la FDA para el vMap de próxima generación, que añade mapeo de flutter auricular además de conectividad mejorada y nuevas capacidades de integración. Esto respalda las actualizaciones lideradas por software que pueden ampliar la utilidad de los ecosistemas de mapeo instalados y mejora la compatibilidad con sistemas de TI y dispositivos más amplios del laboratorio de electrofisiología.
- Octubre de 2024: Medtronic recibió la aprobación de la FDA para el sistema Affera Mapping and Ablation System con el catéter Sphere-9, que combina mapeo de alta densidad con capacidades de ablación tanto por campo pulsado como por radiofrecuencia. La aprobación elevó el estándar competitivo para las plataformas de mapeo y ablación estrechamente integradas y aceleró las decisiones de adquisición hacia sistemas que consolidan múltiples funciones del procedimiento.


Mercado de Mapeo Cardíaco Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de mapeo cardíaco se define como los ingresos generados por los sistemas utilizados para mapear la actividad eléctrica del corazón con el fin de respaldar el diagnóstico de electrofisiología y los procedimientos de ablación en diferentes entornos asistenciales.
Exclusiones del alcance: Se excluyen el ECG general, las herramientas exclusivamente de imagen y los dispositivos de energía para ablación cuando se venden sin un componente de sistema de mapeo cardíaco.
Descripción General de la Segmentación
- Por Tipo de Producto
- Sistemas de Mapeo por Contacto
- Catéteres de Contacto de Radiofrecuencia Convencionales
- Catéteres con Sensor de Fuerza de Contacto
- Catéteres de Cuadrícula de Alta Densidad
- Sistemas de Mapeo sin Contacto
- Matrices de Cesta y Multielectrodo
- Mapeo por Ultrasonido / Acústico
- Mapeo de Superficie Corporal Basado en IA
- Sistemas de Mapeo por Contacto
- Por Indicación
- Fibrilación Auricular
- Aleteo Auricular
- Taquicardia Ventricular
- Taquicardia Supraventricular
- Por Usuario Final
- Hospitales Terciarios
- Laboratorios de Electrofisiología y Cateterismo
- Centros Quirúrgicos Ambulatorios
- Institutos Académicos y de Investigación
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo el contexto de pacientes y procedimientos que impulsa la demanda de sistemas de mapeo y, a continuación, conecta esa demanda con los patrones de gasto en dispositivos. Fuentes públicas como los CDC de EE. UU., la OMS, las estadísticas de salud de la OCDE y los ministerios de salud nacionales nos ayudan a enmarcar la carga de las arritmias, la actividad hospitalaria y la capacidad del sistema a un nivel general. También revisamos las bases de datos de dispositivos de la FDA y otros organismos reguladores, junto con la literatura clínica y las actualizaciones de guías clínicas (por ejemplo, publicaciones de las principales sociedades de cardiología) para comprender el momento de adopción y el uso típico en la fibrilación auricular e indicaciones relacionadas.
En cuanto a la oferta, utilizamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa de fuentes reconocidas para identificar lanzamientos de productos, alcance geográfico y cualquier cambio significativo en precios o combinación de productos que pueda influir en el valor del mercado. Una suscripción de pago centrada en los estados financieros de las empresas y otra centrada en bases de datos de patentes se utilizan de forma selectiva para contrastar las carteras de productos y validar la dirección de los ingresos cuando la divulgación pública es limitada. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y también se utilizaron otros documentos públicos para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para verificar cuánto mapeo cardíaco se realiza realmente, cómo se aprueban los presupuestos y qué se contabiliza como compra de un sistema de mapeo frente a un accesorio o una actualización de software. Hablamos con una combinación de electrofisiólogos, gestores de laboratorios de cateterismo y de electrofisiología, equipos de adquisición hospitalaria y expertos en distribución o servicios en las Américas, EMEA y APAC, de modo que el modelo refleje las diferencias en la combinación de procedimientos, el reembolso y el ritmo de instalación. Estas conversaciones ayudan a cubrir las lagunas en torno a los ciclos de actualización típicos, los rangos de precios por configuración y la proporción de la demanda satisfecha mediante nuevas instalaciones frente a reemplazos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 12% | APAC: 45% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 39% | EMEA: 36% |
| Actores más pequeños: 22% | Gerentes: 49% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye mediante una reconstrucción de la demanda de arriba hacia abajo que parte de los volúmenes de procedimientos de electrofisiología y la proporción de casos en los que se utiliza típicamente el mapeo cardíaco, y luego convierte eso en valor anual del sistema utilizando precios de venta promedio y tiempos de reemplazo. Para mantener los totales fundamentados, corroboramos el resultado con verificaciones selectivas de abajo hacia arriba, como señales de ingresos de proveedores, retroalimentación del canal sobre envíos y estimaciones de precio de venta promedio muestreadas por configuración, y luego ajustamos el modelo cuando aparecen inconsistencias.
Algunos de los insumos más relevantes en este mercado son la combinación de procedimientos de fibrilación auricular y aleteo auricular, los planes de expansión de laboratorios de electrofisiología, los ciclos de reemplazo de sistemas, la utilización de la base instalada y la distribución entre la adopción de mapeo de contacto y sin contacto. Los supuestos de precios no se dejan como un único número fijo, ya que las plataformas de mapeo pueden diferir en módulos de software, compatibilidad de catéteres y paquetes de servicio, lo que modifica los precios de venta promedio realizados. Cuando existen brechas directas de volumen o precios para países más pequeños, utilizamos métricas de referencia como la infraestructura hospitalaria, la intensidad del servicio de cardiología y los puntos de referencia de procedimientos regionales obtenidos en entrevistas, y esas referencias se verifican con la retroalimentación de expertos locales.
Para el pronóstico, aplicamos principalmente análisis de escenarios, ya que el crecimiento de los procedimientos, la disponibilidad de personal en los laboratorios de electrofisiología y los cambios en el reembolso pueden acelerar las compras más rápido que una tendencia de series de tiempo pura. El pronóstico final se establece después de que variables como las expectativas de crecimiento de procedimientos, la cadencia de actualización y la progresión de precios son revisadas con los encuestados primarios y alineadas con señales observables de datos de salud pública.
Validación de Datos y Ciclo de Actualización
La validación se gestiona mediante verificaciones cruzadas de señales independientes, no solo a través de una única vía de cálculo. Comparamos los totales del mercado modelado con indicadores como las tendencias de crecimiento de procedimientos de electrofisiología, la dirección de los ingresos por dispositivos reportada en presentaciones públicas y el ritmo de instalación práctico implícito por la capacidad del laboratorio y el personal. Cuando aparecen valores atípicos, se revisan los supuestos, seguidos de pasos de revisión por parte de analistas que vuelven a verificar fórmulas, conversiones de unidades y el manejo de divisas, antes de que los números sean aprobados.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como acciones regulatorias significativas, cambios en el reembolso o lanzamientos importantes de plataformas que pueden modificar el precio o la adopción. Antes de la entrega, se realiza una revisión final para garantizar que las noticias recientes, los cambios macroeconómicos y cualquier dato de última hora queden reflejados en la visión más actualizada que reciben los clientes.
Estimación del Mercado de Mapeo Cardíaco de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el mapeo cardíaco pueden parecer diferentes porque el alcance subyacente y las reglas de contabilización no siempre son los mismos. Las mayores diferencias suelen provenir de lo que se incluye (solo sistemas frente a sistemas más catéteres o accesorios de electrofisiología), qué año se trata como base y cómo se manejan los precios y la demanda de reemplazo.
Los principales factores de brecha en este mercado tienden a ser si las actualizaciones de software de mapeo se contabilizan como ingresos completos del sistema, cómo se combina el precio de las plataformas de contacto frente a las de no contacto, y si el crecimiento de los procedimientos se traduce en gasto en dispositivos utilizando ciclos realistas de capacidad de laboratorio y reemplazo. El momento de la conversión de divisas también importa, porque algunas estimaciones utilizan un único punto de conversión, incluso cuando los precios y las compras ocurren en múltiples geografías y trimestres.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,36 mil millones de USD (2026) | |
| Consultora Global A | 2,10 mil millones de USD (2026) | Esta cifra parece aplicar una definición más estrecha que contabiliza únicamente las ventas de sistemas de capital y excluye los ingresos por software, servicios y actualizaciones que a menudo se reconocen en torno a la base instalada. |
| Asociación del Sector B | 2,85 mil millones de USD (2026) | Esta estimación probablemente incorpora el mapeo cardíaco dentro de un segmento más amplio de gasto en electrofisiología, lo que puede incluir catéteres de diagnóstico adyacentes y equipos de laboratorio que no constituyen ingresos de sistemas de mapeo. |
Las señales de volumen de procedimientos, las verificaciones de reemplazo de la base instalada y los insumos de precios validados en llamadas con expertos son la evidencia que vincula a Mordor Intelligence con un conjunto definido de ingresos por sistemas de mapeo, en lugar de un gasto total más amplio en dispositivos de electrofisiología. Tras alinear el alcance con lo que realmente se adquiere como sistema de mapeo, la diferencia restante entre fuentes se debe en gran medida a cómo se tratan las actualizaciones, los accesorios adyacentes y los supuestos de precio de venta promedio combinado. Esto hace que el número final sea más fácil de explicar y también más fácil de reproducir por parte de los compradores con variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de mapeo cardíaco en 2031?
Las previsiones lo sitúan en USD 3,62 mil millones, reflejando una CAGR del 8,88% durante 2026-2031.
¿Qué región crece más rápido en tecnologías de mapeo cardíaco?
Asia-Pacífico lidera con una CAGR proyectada del 9,21% hasta 2031 a medida que los hospitales amplían la capacidad de electrofisiología.
¿Qué segmento domina actualmente los sistemas de mapeo cardíaco?
Las plataformas de contacto representaron el 63,45% de la cuota en 2025 debido a la familiaridad de los clínicos y al amplio reembolso.
¿Qué indicación de arritmia se está expandiendo más rápidamente?
Se prevé que los procedimientos de taquicardia ventricular aumenten a una CAGR del 11,45% gracias al mapeo de sustrato mejorado.
¿Cómo influye la ablación por campo pulsado en la economía?
Los análisis muestran ahorros de EUR 850-1.301 por paciente gracias a los tiempos de procedimiento más cortos y la reducción de complicaciones.
¿Están los entornos ambulatorios ganando cuota en los volúmenes de ablación?
Sí, los centros quirúrgicos ambulatorios exhiben una CAGR del 11,25% a medida que los protocolos de alta el mismo día demuestran equivalencia clínica.
Última actualización de la página el:



