
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
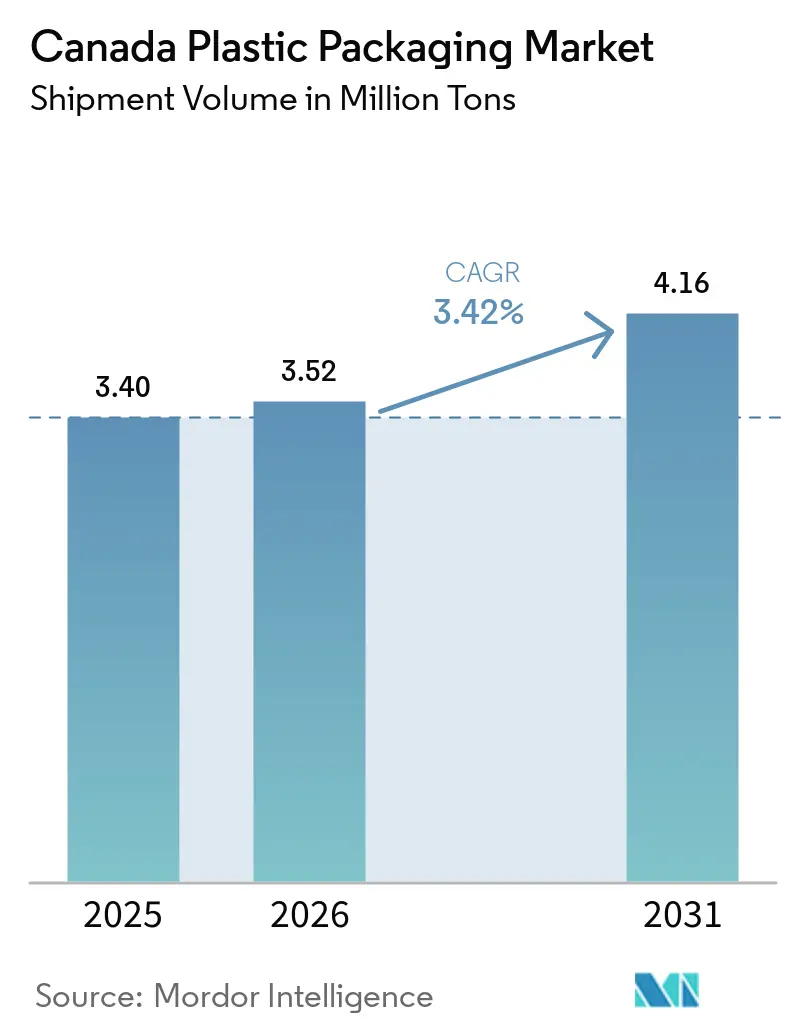
| 基準年の市場規模 (2025) | 3.40 百万トン |
| 市場取引高 (2026) | 3.52 百万トン |
| 市場取引高 (2031) | 4.16 百万トン |
| 成長率 (2026 - 2031) | 3.42 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダプラスチック包装市場分析
2026年のカナダプラスチック包装市場規模は352万トンと推定され、2025年の340万トンから成長し、2031年には416万トンに達する見込みで、2026年から2031年にかけてCAGR 3.42%で成長しています。利便性食品への需要の高まり、電子商取引の急速な拡大、リサイクル可能なポリマーを支持する規制の動きが、この成長軌道を総合的に支えています。州のEPRプログラムはリサイクルを考慮した設計への投資を加速させており、医薬品や生鮮品におけるスマート包装の試験導入は付加価値フォーマットへの関心の高まりを示しています。同時に、大規模なM&A活動がサプライヤーの影響力を再編しており、石油系原料価格の変動はコンバーターのマージンを圧迫する主要リスクとして残っています。
主要レポートのポイント
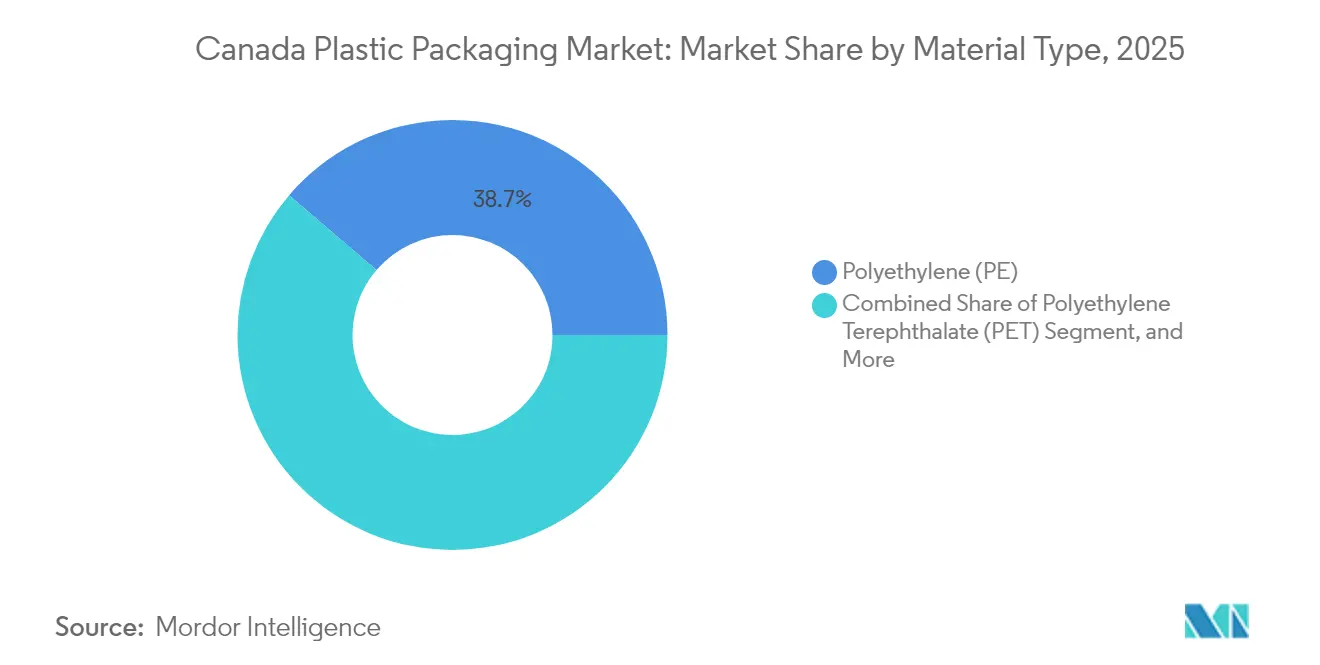
- 素材タイプ別では、ポリエチレンが2025年のカナダプラスチック包装市場シェアの38.74%をリードし、ポリエチレンテレフタレートは2031年までCAGR 5.24%で拡大すると予測されています。
- 包装タイプ別では、フレキシブルフォーマットが2025年のカナダプラスチック包装市場規模の57.31%を占め、リジッドフォーマットは2026年から2031年にかけてCAGR 4.69%で成長すると予測されています。
- 製品形態別では、パウチとサシェが2025年のカナダプラスチック包装市場規模の34.88%のシェアを占め、フィルムとラップはCAGR 4.86%で2031年まで拡大しています。
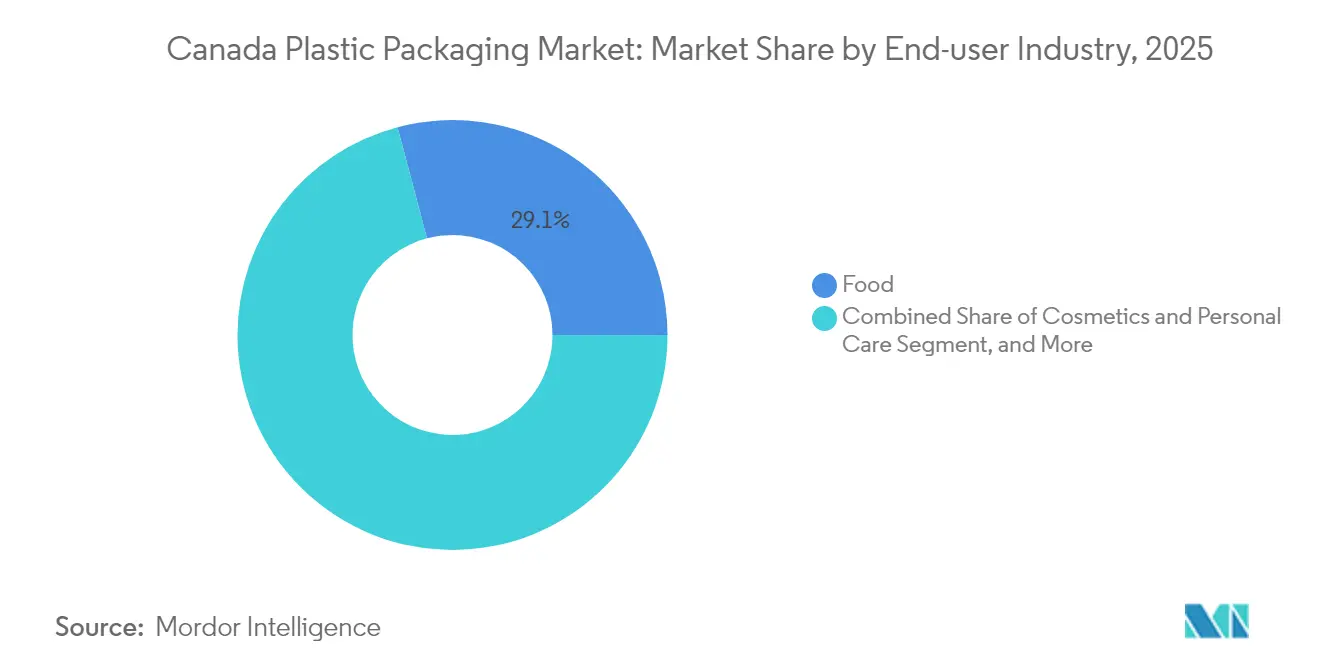
- エンドユーザー産業別では、食品用途が2025年のカナダプラスチック包装市場シェアの29.11%を占め、化粧品・パーソナルケアが2031年までCAGR 4.94%と最も高い予測成長率を記録しています。
- 製造プロセス別では、押出成形が2025年のカナダプラスチック包装市場規模の27.95%のシェアを占め、熱成形は2031年までCAGR 5.54%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利便性包装に対する食品・飲料産業からの需要 | +1.2% | 全国規模、オンタリオ州およびケベック州の加工センターに集中 | 中期(2〜4年) |
| 軽量保護包装を必要とする電子商取引出荷の増加 | +0.8% | 全国規模、トロント・モントリオール・バンクーバー首都圏での早期成長 | 短期(2年以内) |
| リサイクル可能および生物由来プラスチックにおける技術革新 | +0.6% | オンタリオ州のイノベーションクラスター、ケベック州の研究センター、ブリティッシュコロンビア州のサステナビリティ推進 | 長期(4年以上) |
| 包装再設計を促す州のEPR調和 | +0.9% | オンタリオ州、ケベック州、ノバスコシア州が実施をリード | 中期(2〜4年) |
| 厳格なコンプライアンス要件を伴う大麻製品包装の成長 | +0.4% | 全国規模、認可生産施設に集中 | 短期(2年以内) |
| 医薬品コールドチェーン監視向けスマート包装の採用 | +0.3% | 全国の医薬品流通ネットワーク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
利便性包装に対する食品・飲料産業からの需要
食品加工業者は、バリア性を持つプラスチック包装フィルムやパウチを活用した、小分け対応・即食対応フォーマットへの移行を続けており、賞味期限の延長と廃棄物削減を実現している。Statistics Canadaの報告によると、2024年における同国のプラスチック消費量の30.4%が食品用途に由来していた。[1]ケベック州だけでも、2024年に780億カナダドル(60 ビリオン 米ドル)相当のプラスチック包装が出荷されており、この需要ドライバーの規模を示してい。オンタリオ州のタンパク質加工業者が採用した改変雰囲気包装ソリューションは、性能要件がポリエチレンを主導的な地位に保ち続けていることを示す好例である。こうした動向は、持続可能性への圧力が高まる中においても安定した需要基盤を確保し、カナダプラスチック包装市場を下支えしている。
軽量保護包装を必要とする電子商取引出荷の増加
オンライン小売数量はパンデミック前の水準と比較して高い状態が続いており、宅配業者は寸法重量コストを最小化する軽量素材を好んでいます。フレキシブルメーラーパウチ、クッションフィルム、気泡緩衝材は、カナダの長いサプライチェーン全体で輸送コストを最適化するために商業者が活用しています。コンバーターは開封体験時のブランド差別化のためにデジタル印刷を重視しており、これはますます重要なマーケティングタッチポイントとなっています。電子商取引は、最小限の重量で耐久性のバランスをとる素材への需要を増幅させ、カナダプラスチック包装市場全体でフィルムとラップの数量増加を支えています。
リサイクル可能および生物由来プラスチックにおける技術革新
大学や樹脂メーカーは、モノマテリアルフィルム、高度リサイクル、バイオポリマーブレンドに関するR&Dを加速させています。NOVA Chemicalsは2024年6月にカルガリーにポリエチレンの化学的リサイクル経路に焦点を当てたプラスチック循環性卓越センターを開設しました。ゲルフ大学の海藻由来樹脂プログラムは2024年2月に連邦助成金を獲得し、堆肥化可能な食品パウチを目指しています。継続的な素材革新はサステナビリティの要求と機能的性能のギャップを縮め、コンバーターがバリア特性を犠牲にすることなくEPR目標を達成できるようにしています。
包装再設計を促す州のEPR調和
オンタリオ州のブルーボックス移行は2024年3月までに130のコミュニティを生産者責任制度に移行させ、Circular Materialsは2027年までの全国的な整合を予測しています。ケベック州は2025年1月に発効する広範なEPRフレームワークを成文化し、産業・機関廃棄物流にまで拡大しました。生産者はリサイクル可能性とリサイクル含有量指標に連動した統一手数料体系に直面しています。新たなコストシグナルは軽量化、着色剤の排除、モノマテリアル再設計を促し、カナダプラスチック包装市場全体でサステナブルなイノベーションを加速させています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制の不確実性を高める連邦の使い捨てプラスチック禁止 | -0.7% | 州による執行の差異を伴う全国的な実施 | 短期(2年以内) |
| 石油系原料価格の変動 | -0.5% | 全国規模、アルバータ州の石油化学クラスターへの特に大きな影響 | 中期(2〜4年) |
| rPET原料に対する国内リサイクル能力の不足 | -0.4% | 全国規模、オンタリオ州およびケベック州の加工センターに集中 | 中期(2〜4年) |
| 使い捨て需要を削減する小売業者主導の再利用可能包装試験 | -0.3% | 全国の小売チェーン、都市部が採用をリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制の不確実性を高める連邦の使い捨てプラスチック禁止
2023年12月の連邦裁判所判決がプラスチックの毒性分類に疑問を呈したことで法的曖昧さが生じましたが、使い捨てプラスチック禁止規制は控訴審係属中も引き続き有効です。小売業者やファストフード店はファイバーおよびバイオ樹脂の代替品をテストしており、コンバーターは新ラインへの設備投資の配分を検討しています。州ごとに異なる執行は全国ブランドに複雑さを加えています。この政策的背景は、カナダプラスチック包装市場内の特定の低マージンカテゴリーにおける数量を圧迫し、従来のレジ袋やカトラリーの近期需要を抑制しています。
石油系原料価格の変動
ポリエチレンおよびポリプロピレン樹脂価格は2024年から2025年にかけてブレント原油の変動と物流のボトルネックを追跡し、コンバーターのスプレッドを圧迫しました。カナダ統計局は2025年1月時点で包装材料の前年比5.2%のインフレを記録しました。アルバータ州のエタン由来樹脂クラスターは、2025年3月に米国が導入した関税により、カナダのプラスチック輸出149億米ドルをカバーする追加的なエクスポージャーに直面しています。マージン圧縮は新規能力への投資を遅らせ、カナダプラスチック包装市場における供給の応答性を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
ポリエチレンが規模を維持しPETが加速ポリエチレンは2025年のカナダプラスチック包装市場シェアの38.74%を占め、フィルム、袋、リジッドコンテナにわたる汎用性に支えられたポジションを維持しています。PEに対するコンバーターの習熟度と確立された機械的リサイクルストリームが高い数量使用を持続させています。このセグメントはまた、使用済みPE廃棄物を対象とした化学的リサイクルパイロットプラントへの投資から恩恵を受け、州のEPR性能指標と整合しています。一方、ポリエチレンテレフタレートは2031年までCAGR 5.24%で拡大しており、飲料ボトラーの軽量PETプリフォームへの移行と、オンタリオ州およびケベック州で拡大するrPETペレット能力を活用したボトルtoボトルリサイクルイニシアチブに支えられています。デポジット返却制度の拡大がクリーンな原料ストリームを解放するため、PETに関連するカナダプラスチック包装市場規模は平均以上の成長が見込まれます。ポリプロピレンはキャップおよびリジッドタブ用途での関連性を維持する一方、ポリスチレンは発泡サービスウェアを対象とした自治体の禁止措置により縮小しています。バイオ樹脂の採用はまだ初期段階ですが、堆肥化可能なコーヒーポッドの蓋や農産物コンテナとして注目を集め、カナダプラスチック包装市場における将来の多様化を示しています。
素材内の競争環境は、樹脂価格の変動とカーボン会計の圧力によってさらに形成されています。コンバーターは、2030年までに小売包装に30%の使用済み消費者コンテンツを求めるブランドオーナーの要求を満たすために、リサイクルPEおよびrPETを調達しています。このような調達ダイナミクスはポリマー間のコスト格差を拡大させ、代替パターンに影響を与える可能性があります。樹脂サプライヤーは、小売入札プロセスでますます重視される要素であるスコープ3排出量が低いマスバランス認定グレードを通じて対応しています。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
包装タイプ別:
フレキシブルソリューションが主導し、リジッドフォーマットが再配置フレキシブル形式は2025年のカナダ プラスチック包装市場規模の57.31%を占め、フレート節約を促進する有利な製品対包装比率を反映しています。EVOHまたは金属化バリア層を持つ多層フィルムは、食肉、チーズ、調理済み食品の賞味期限を延長し、小売業者の食品廃棄物削減の取り組みを支援します。ブランドオーナーはまた、スタンドアップパウチを活用して混雑した店内通路での差別化を図り、再封可能なクロージャーによりユーザーの利便性を高めています。ただし、多素材ラミネートに対する規制上の精査により、コンバーターは既存のフィルムリサイクルストリームと互換性のあるポリオレフィン単一構造へと移行しつつあります。
剛性包装は、炭酸飲料、家庭用洗剤、OTC医薬品など構造的完全性が最重要視されるセグメントで堅調な需要を維持しており、カナダ 硬質プラスチック包装市場の成長を支えています。軽量化の革新により、HDPEボトルの重量は従来設計比18%削減が可能となり、樹脂コストの上昇を緩和しています。ブリティッシュコロンビア州およびアルバータ州のデポジット返却プログラムにより、PETボトルの回収率が80%を超え、リサイクルPETの供給が改善され、ライフサイクル排出量が低減しています。カナダ プラスチック包装市場は、剛性包装サプライヤーがシェア維持のために革新を続ける一方、フレキシブル形式が引き続き普及するという動的な相互作用を特徴としています。
製品形態別:
パウチがリードし、フィルムが勢いを増すパウチとサシェは2025年のカナダプラスチック包装市場規模の34.88%のシェアを確保し、スナック食品カテゴリーの拡大と携帯可能な個食フォーマットへの消費者の親和性に支えられています。高精細フレキソ印刷が棚での訴求力を高め、脱気バルブがスペシャルティコーヒー用途での成長を可能にしています。電子商取引は耐穿刺性と最小限の空隙スペースにより、パウチの使用をさらに増幅させています。フィルムとラップは、倉庫自動化とパレット荷役プロトコルが素材使用量を最大22%削減する薄型高伸縮フィルムの使用を標準化するにつれ、2031年までCAGR 4.86%と最も高い成長率を示しています。サプライチェーン関係者はまた、効率性のためにリサイクル可能なコレーションシュリンクをペーパーボードより好み、カナダプラスチック包装市場における需要の勢いを強化しています。
ボトルと瓶は、触覚的な手がかりと再封可能性がブランド認知に影響する飲料やパーソナルケアにおいて不可欠性を維持しています。トレイとコンテナの数量は調理済み食品の人気とともに増加し、電子レンジ対応のCPET構造を活用しています。袋とサックの用途は農産物、肥料、工業製品に及びますが、非再利用可能なレジ袋に対する州の課税による圧力を受け、規制上の再利用可能基準を満たすより厚い多層オプションへの移行が促されています。
エンドユーザー産業別:
食品が主導し、化粧品が加速食品用途は2025年のカナダプラスチック包装市場シェアの29.11%を吸収し、製品保護とCFIAラベリング規則への準拠という基本的なニーズを反映しています。バリアフィルムの進歩により、タンパク質加工業者は冷蔵賞味期限を最大8日間延長でき、小売業者の廃棄物削減を実現しています。新鮮農産物における調整雰囲気技術の採用は、廃棄物削減戦略におけるプラスチックの役割をさらに強固にしています。飲料包装は主要なサブセグメントであり続け、ボトル再設計キャンペーンがPETグラム重量を削減し、プレミアムウォーターブランドに100% rPETを組み込んでいます。
化粧品・パーソナルケアは2031年までCAGR 4.94%を記録し、プレミアムな触覚仕上げ、エアレスポンプ、トラベルサイズSKUへの需要に牽引されています。ブランドオーナーはESG資格を強化するために海洋由来リサイクルポリマーを統合しており、詰め替え可能な瓶システムがブティックブランドの間で支持を得ています。チャイルドレジスタンスクロージャー、偽造防止機能、コールドチェーン監視に対する医薬品需要が段階的な成長を促進する一方、産業市場は重量物用サック、IBCライナー、保護ラップを消費し、カナダプラスチック包装市場内で安定しているものの低マージンの数量を提供しています。

注記: 全個別セグメントのシェアはレポート購入時に入手可能
製造プロセス別:
押出成形が規模を維持し、熱成形が上回る押出成形は2025年のカナダプラスチック包装市場シェアの27.95%を占め、高容量フィルム、シート、プロファイル生産における効率性を通じてその地位を確立しています。多層共押出成形は接着タイ層なしで酸素バリアの組み込みを可能にし、リサイクルを簡素化しています。プロセスの汎用性により、コンバーターは光学的透明度を損なうことなく最大35%のリサイクルペレットブレンドを使用でき、リサイクル含有量に連動したEPR手数料体系に適合しています。
熱成形はCAGR 5.54%を記録し、乳製品、ベーカリー、調理済み食品カテゴリーにおける軽量リジッドコンテナへの需要を反映しています。薄ゲージのPETおよびPPロールストックは、デポジット返却ストリームと整合するクラムシェルと小分けトレイに熱成形されています。射出成形はキャップ、クロージャー、個別化医薬品ディスペンサーでの地位を維持し、ブロー成形は飲料および家庭用化学品ボトルの代名詞であり続けています。カナダプラスチック包装市場におけるプロセス選択は、ライフサイクルアセスメントと機械的特性を損なうことなくリサイクル原料を受け入れる能力にますます依存しています。
地理的分析
オンタリオ州とケベック州を合わせると、カナダプラスチック包装市場の約75.68%を占め、人口密度、食品加工クラスター、米国顧客への輸送リンクを反映しています。オンタリオ州だけで2021年のカナダのプラスチック廃棄物輸出の62%を占め、生産拠点と廃棄物発生源の両方としての役割を示しています。ブルーボックス改革などの州政策は、材料フローを国内再処理に向けて転換しており、この変化は近期的にリサイクル樹脂の地域需要を押し上げると予想されています。
ケベック州は420以上のプラスチック事業所を擁し、21,000人の労働者を雇用し、2024年中に78億カナダドル(60億米ドル)の出荷を生み出しています。2025年に発効する包括的なEPRプログラムは、商業ストリーム全体に生産者手数料を拡大し、迅速な包装再設計を促進しています。ブリティッシュコロンビア州のRecycle BCモデルは、義務的スチュワードシップが収集された住宅用プラスチックの95%の地域処理を達成できることを示していますが、同州の輸出シェアは製造規模の縮小を反映して2021年までに5%に低下しました。
アルバータ州はエタンおよびプロパンの入手可能性により原料コストの優位性を提供していますが、カナダのプラスチックに対する新たな米国関税が輸出志向の生産に対する市場の不確実性を高めています。大西洋岸諸州は規模は小さいものの、大西洋横断輸送中の製品鮮度を守るために高バリア真空パウチを求める水産加工業者により、平均以上の成長率を示しています。全体として、政策、原料アクセス、エンドマーケットの近接性における地域差がカナダプラスチック包装市場内の成長ポケットを決定しています。
規制環境
カナダにおけるプラスチック包装は、1999年カナダ環境保護法(CEPA)に基づく連邦要件と、州主導の拡大生産者責任(EPR)プログラムの組み合わせによって規制されている。環境・気候変動省(ECCC)は連邦プラスチック登録制度(FPR)を実施しており、カナダ市場に投入されるプラスチックについて年次報告を義務付けている。プラスチック包装および対象カテゴリーに関する2024暦年データを対象とするフェーズ1の報告期限は2025年9月29日であり、サプライヤーおよびブランドオーナー全体で、監査可能なマスバランスおよび製品分類へとコンプライアンスの重点が移行しつつある。
連邦規則は製品選択やライフサイクル終了時の経路にも影響を与えている。使い捨てプラスチック禁止規則(SUPPR)は、プラスチック製造品の規制に用いられるCEPA附則1の掲載を支持する2026年1月30日の連邦控訴裁判所の判断を受けて引き続き有効であり、特定の使い捨てプラスチック製品の輸出禁止は2025年12月20日に発効した。並行して、ECCCはリサイクル可能性およびリサイクル材含有量に関する表示規則を策定しており、カナダのリサイクル施設の80%が当該品目を受け入れ、かつ最終市場が存在しない限り、循環矢印マークの使用を制限する内容を含んでいる。これにより、包装事業者は検証済みのリサイクル対応構造とより慎重な環境訴求へと移行を迫られている。
バリューチェーン分析
カナダのプラスチック包装のバリューチェーンは、川上の樹脂・添加剤サプライヤーから始まり、加工業者・コンバーター(フィルム押出、熱成形、射出/ブロー成形)を経て、ブランドオーナーおよび小売業者に至り、その後、回収、選別、再加工へと流れる。規制上のデータ要件は、このチェーン全体に構造的な層として組み込まれつつある。連邦プラスチック登録制度(FPR)の下、市場に包装を投入する製造業者・輸入業者を含む生産者は年次報告を行う必要があり、フェーズ1の報告は2024年データを対象に2025年9月から開始される。これにより、樹脂の種類、包装形態、最終市場経路に関するトレーサビリティの必要性が高まっている。
業界協力プラットフォームも、特にフレキシブル包装に関する設計および最終市場のボトルネックに焦点を当てている。Canada Plastics PactおよびCircular Plastics Taskforceは、ブランドオーナー、包装生産者、リサイクル業者、自治体を結集する調整役として機能し、包装設計をリサイクル対応ガイダンスに整合させ、回収・選別モデルを推進している。環境・気候変動省のプログラムによる循環型プロジェクトへの公的支援は、フィルム選別の改善や漏出削減・国内原料供給の強化に向けた再利用志向のソリューション支援など、下流の能力構築をさらに後押ししている。
競争環境
市場集中度
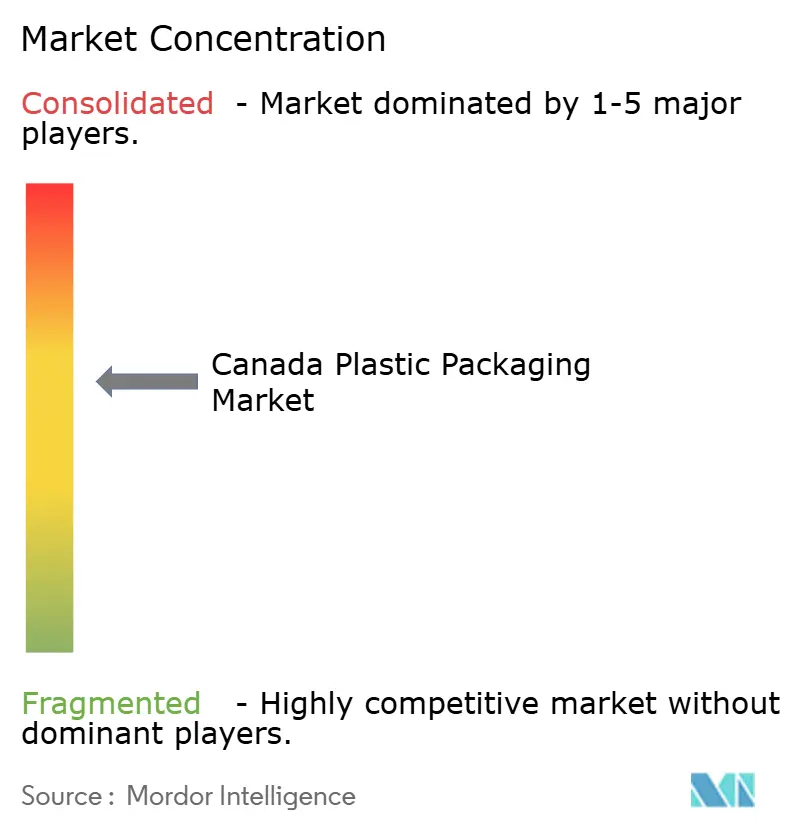
Amcorが84億米ドルでBerry Globalを買収することに合意し、カナダでの存在感を拡大したグローバルな強者を生み出したことで、2024年を通じて業界の統合が激化しました。Novolex は2024年12月にカナダ年金計画投資委員会からの10億米ドルの共同投資を受けて、67億米ドルでPactiv Evergreenの買収を完了しました。これらの動きにより、上位5社のサプライヤーの合計市場シェアは55%に近づき、バイヤーの選択肢が狭まり、技術普及が加速しています。
戦略的重点分野には、リサイクル含有量認証、モノマテリアルラミネート開発、スマートセンサー統合が含まれます。ProAmpacの2024年3月のGelpac買収は、マルチウォール紙および織りポリサックにおけるカナダでの足場を深め、ハイブリッド素材ポートフォリオへの関心を示しています。Cascadesはファイバーとプラスチックのブレンド戦略で規制上の結果をヘッジし、Winpakは高バリア蓋材のための独自の共押出成形を重視しています。オンタリオ州のイノベーションコリドーのスタートアップは、大麻コンプライアンス包装とアクティブ鮮度インジケーターのニッチな機会を狙っています。産業規模でのバイオポリマーフィルムの商業化にはホワイトスペースが残っており、カナダプラスチック包装市場への参入機会を提供しています。
カナダプラスチック包装産業リーダー
-
Amcor plc
-
Huhtamaki Oyj
-
Sealed Air Corporation
-
Winpak Ltd.
-
Silgan Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
カナダ プラスチック包装市場 このレポートでカバーされる企業
- Amcor plc
- CCL Industries Inc.
- Sealed Air Corporation
- Winpak Ltd.
- Mondi plc
- Huhtamaki Oyj
- Sonoco Products Company
- Cascades Inc.
- Silgan Holdings Inc.
- Pactiv Evergreen Inc.
- Ball Corporation
- Graham Packaging Company L.P.
- AptarGroup, Inc.
- ProAmpac Holdings, Inc.
- Altium Packaging LLC
- Intertape Polymer Group Inc.
- Plastipak Packaging, Inc.
- Greif, Inc.
- Alpha Packaging, Inc.
市場機会と将来展望
コンプライアンス主導のトレーサビリティおよび検証済みの訴求は、データ取得とリサイクル可能性の裏付けを実運用化できる包装生産者やソリューションプロバイダーにとって、短期的な新たな機会領域を生み出している。連邦プラスチック登録制度は報告を義務的な年次サイクルへと移行させ、2024年の包装データに関するフェーズ1報告の期限は2025年9月29日である。これは、包装SKUを樹脂・形態カテゴリーに対応付けつつ下流の検証を支援できるコンバーターおよびブランドオーナーに有利に働く。循環矢印マークに関する施設受入80%閾値を含む提案中の連邦表示規制も、パッケージ上の訴求をカナダの処理実態に整合させるための包装再設計、試験、文書化への需要を高めている。
リサイクル対応フレキシブル包装および再利用モデルは、名前の付いた各種イニシアチブに支えられた第二の機会領域を形成している。Canada Plastics Pactは2026年3月に、フレキシブルプラスチック包装に関する5カ年ロードマップを発表し、標準化された回収モデルとリサイクル成果を向上させる設計指針を強調した。オタワのReuse City Canada Project(Amcorの参加が発表されている)は、測定可能な運用上の知見を伴う再利用可能包装システムを開発するための都市規模の実証の場を提供している。供給側の統合や生産能力の増強も、この要件を規模を持って満たせる企業を再編しつつあり、その例として、2026年5月のPolyExpertとPolykarの合併によるInvera Flexiblesの発足(ラヴァルおよびエドモントンの近代化に向けた資本投資の発表を伴う)や、FirmaPakによる2026年2月のEasy Plastic Containers Corporation買収(医薬品やパーソナルケアなどの最終市場向けにカナダにおけるブロー成形包装の能力を拡大)が挙げられる。
最近の産業開発事情 カナダ プラスチック包装市場
- 2026年5月:PolyExpert Inc.とPolykar Industries Inc.が統合し、Invera Flexiblesを設立、ラヴァルおよびエドモントンでの生産の拡大・近代化に向けて最大2,000万米ドルの資本投資を発表した。この動きにより、より大規模なフレキシブル包装プラットフォームが構築され、コンバーティングにおける規模拡大と、州のEPR料金シグナルの下で求められるリサイクル対応構造の迅速な展開が支援される。
- 2025年10月:カナダ政府は、再利用およびリサイクルソリューションにまたがるプロジェクトを支援する「Advancing a Circular Plastics Economy for Canada」イニシアチブの下での資金拠出先を発表した。この資金は、より優れた選別や再利用志向のパイロット事業など、下流の能力向上を支援し、国内の循環型原料および最終市場の開発における制約に対処するものである。
- 2024年12月:Novolexは67億米ドルの取引でPactiv Evergreenの買収を完了し、Canada Pension Plan Investment Boardからの10億米ドルの共同投資を受けた。この取引は、フードサービスおよび食品包装ポートフォリオ全体の統合を進め、カナダの包装調達における買い手・供給者の交渉力ダイナミクスを強化する。
カナダ プラスチック包装市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、カナダにおいて使用されるプラスチック包装を対象とし、エンドユーザー向けに製品を保護・保管・輸送するリジッドパックやフレキシブルパックなどの一般的な形態を含む。
対象外の範囲:非プラスチック包装材料(紙、ガラス、金属)および物流・小売マージンなどの二次サービスは、市場規模の算定から除外される。
セグメンテーション概要
- 素材タイプ別
- ポリエチレン(PE)
- ポリプロピレン(PP)
- ポリエチレンテレフタレート(PET)
- ポリスチレンおよびEPS
- その他の素材タイプ
- 包装タイプ別
- フレキシブルプラスチック包装
- リジッドプラスチック包装
- 製品形態別
- ボトルと瓶
- トレイとコンテナ
- パウチとサシェ
- 袋とサック
- フィルムとラップ
- その他の製品形態
- エンドユーザー産業別
- 食品
- 飲料
- 医薬品・ヘルスケア
- 化粧品・パーソナルケア
- 産業用
- その他のエンドユーザー産業
- 製造プロセス別
- 押出成形
- 射出成形
- ブロー成形
- 熱成形
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、カナダの包装需要の背景を設定することから始まり、主要なエンドユーズカテゴリーにわたって生産・輸入・消費の状況を確認することでプラスチックに絞り込んでいく。公開情報源として、カナダ統計局の製造・貿易統計、カナダ環境・気候変動省のプラスチックおよび廃棄物に関する刊行物、カナダ国境サービス庁および税関貿易統計、州の拡大生産者責任(EPR)プログラムの開示情報、ならびに関連する包装・リサイクル協会の基準・ガイダンスが活用された。
また、生産拡大や転換が進む分野を把握するため、企業の年次報告書、投資家向けプレゼンテーション、工場・設備能力に関するアナウンスメントも精査し、現実的な稼働率・転換率の前提条件に反映させている。軽量化やモノマテリアル化といった技術的変化は樹脂ミックスを経時的に変化させる可能性があるため、特許データベースや信頼性の高い報道も技術動向の検証に活用している。上記の情報源は例示であり網羅的なものではなく、データ収集・検証・調査の明確化のためにその他の公開情報も参照している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは十分に説明できない事項、主に包装形態別の需要分割、薄肉化のペース、および実際の調達における再生材含有率コミットメントの適用状況を確認するために実施された。バリューチェーン全体のテークホルダー(樹脂サプライヤー、コンバーター、ブランドオーナー、リサイクル業者)と対話し、モデルを確定する前に前提条件を検証・修正できるよう、カナダの主要な需要拠点を網羅したバランスのとれたカバレッジを確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:14% |
| 中位層:52% | 部門・ユニットリーダー:33% |
| 中小規模プレイヤー:15% | マネージャー:53% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせたアプローチで構築されており、カナダの包装需要をエンドユーズ消費指標とポリマー転換パターンを通じて再構築し、国内のプラスチック包装量に換算している。合計値は、サンプリングされたコンバーターのスループット確認、包装形態ミックスの確認、典型的な樹脂からパックへの転換比率など、選択的なボトムアップ近似値によって裏付けられており、両者の見解が一致しない場合はモデルを調整している。
モデルを導く主要インプットには、包装食品・飲料の生産動向、Eコース出荷の集中度(保護包装ニーズを変化させる)、感度インプットとしての樹脂価格の方向性、主要用途における再生材採用のタイミング、およびパック数が増加しても単位重量を低減させる軽量化率が含まれる。予測にあたっては、ベース・保守的・急速移行の各シナリオをテストできるようシナリオ分析を用い、規制主導の材料転換と設備増強について業界専門家の見解と整合させている。特定のサブ用途の量的データが欠如している場合は、フィルム需要を包装食品量に連動させる、リジッドパック需要を家庭用・パーソナルケア消費パターンに連動させるなど、代替関係を用いてギャップを補完している。
データ検証と更新サイクル
アウトプットは複数の確認作業を通じて検証されており、一人当たりの包装使用量の推計値をカナダの消費シグナルおよび貿易動向と照合すること、および前年比の変動に予期せぬ急変がないかを確認することが含まれる。ある前提条件が大きな変動をもたらす場合は、フォローアップ協議および基礎となる公開データ系列の再確認を通じて再検証される。
承認前に、モデルと結論は社内アナリストレビューを経て、計算ロジック・単位・定義の一貫性が確保される。レポートは年次で更新され、主要な規制変更、大規模な設備増強、または原料価格主導の急激な価格変動など、重要なイベントが発生した場合には中間更新が行われる。納品直前には最終確認を実施し、入手可能なエビデンスに基づく最新の見解をクライアントに提供できるようにしている。
Mordor Intelligenceのカナダ プラスチック包装市場規模と他の公表推計値との比較
同一国を対象としていても、測定単位、包装として計上される範囲、価格・為替前提のタイミングが異なるため、公表されている市場規模は大きく乖離して見えることがある。カナダのプラスチック包装においては、情報源が収益ベースで報告しているか物理的な量ベースで報告しているか、また包装サービスなどの隣接項目を含めているかどうかによって差異が生じることが多い。
主な乖離は価値対量の報告方法の違いから生じており、Mordor Intelligenceはカナダのプラスチック包装を、樹脂価格やインフレのタイミングによって大きく変動する収益系列ではなく、転換・消費指標に連動したトン数系列(2025年から2031年)として扱っている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 340万トン(2025年) | |
| 業界調査出版社A | 106.3億米ドル(2024年) | 収益ベースで報告されているため、合計値はポリマー価格サイクルおよび想定される包装平均販売単価の推移によって変動し、転換方法が明示されていない限りトン数のみの系列とは直接比較できない。 |
| データブック出版社B | 91.0億米ドル(2025年) | 材料・形態別の収益を使用しており、再生材含有率プレミアムやバイオプラスチック価格の扱い方、およびインフレ・為替正規化に使用する年次によって結果が変動する可能性がある。 |
この表は、最大の要因が測定方法の選択にあることを示唆しており、一方は金額を追跡し、もう一方は物理的な生産量を追跡している。同一の需要シグナルを一貫した単位で表現し、貿易・転換パターンと照合することで、最終的な規模算定は年度をまたいで再現・説明しやすいものとなる。
レポートで回答される主要な質問
2026年のカナダプラスチック包装市場の規模はどのくらいですか?
市場は2026年に352万トンに達し、2031年までに416万トンに達すると予測されています。
カナダのプラスチック包装における現在のCAGR見通しはどのくらいですか?
現在の需要および規制トレンドに基づき、2026年から2031年の複合年間成長率は3.42%となっています。
カナダ全土で包装数量をリードしている素材はどれですか?
ポリエチレンが最大の素材であり、2025年の総トン数の38.74%のシェアを占めています。
EPR規制は包装設計にどのような影響を与えていますか?
リサイクル可能性に連動した生産者負担の回収費用が、ブランドをモノマテリアル構造および高リサイクル含有量へと誘導しています。
市場内で最も急成長しているセグメントはどれですか?
ポリエチレンテレフタレートは、飲料ボトリングおよびrPET採用に支えられ、2031年までの素材CAGRが5.24%と最も高い成長率を示しています。
どの州が産業活動を主導していますか?
オンタリオ州とケベック州を合わせると、カナダのプラスチック包装需要と生産能力の約75.68%を占めています。