
カナダ自動車アクチュエーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
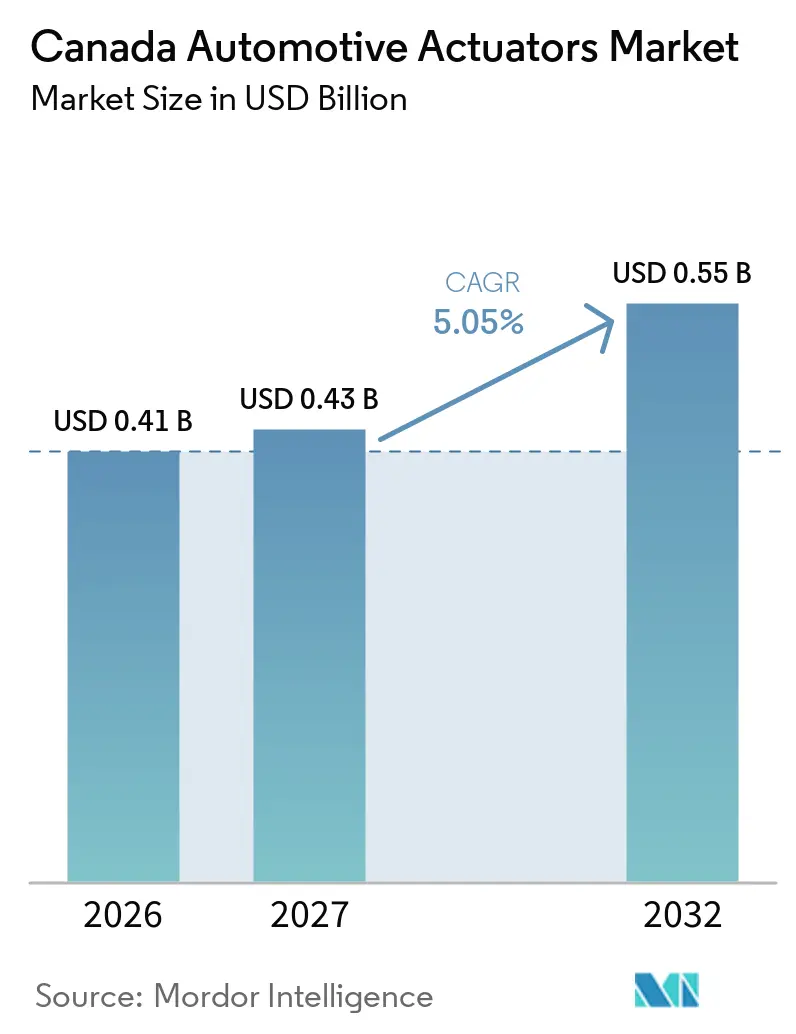
| 基準年の市場規模 (2026) | 0.41 十億米ドル |
| 市場規模 (2027) | 0.43 十億米ドル |
| 市場規模 (2032) | 0.55 十億米ドル |
| 成長率 (2027 - 2032) | 5.05 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ自動車アクチュエーター市場分析
カナダ自動車アクチュエーター市場規模は2026年に0.41 ビリオン 米ドルであり、2027年の0.43 ビリオン 米ドルから2032年には0.55 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.05%で成長する見込みです。連邦政府のゼロエミッション車要件により、OEMの仕様は熱管理、ブレーキ変調、エネルギー回収に使用される電気式アクチュエーターアセンブリへとシフトしています。電気式設計は、車両メーカーがスロットル、シート、クロージャー機能全般に採用しているため、現在の需要をリードしています。オンタリオ州とケベック州は、車両組立と電気自動車・バッテリーへの計画的投資を組み合わせているため、このシフトの中心的存在であり続けています。そのため、サプライヤーはコンポーネント量だけでなく、統合されたハードウェア、ソフトウェア診断、およびサプライチェーンの強靭性において競争しています。カナダ自動車アクチュエーター市場はまた、レアアース原材料の調達と、限られた数のOEMプラットフォームへの生産集中という短期的なリスクにも直面しています。
レポートの主要ポイント
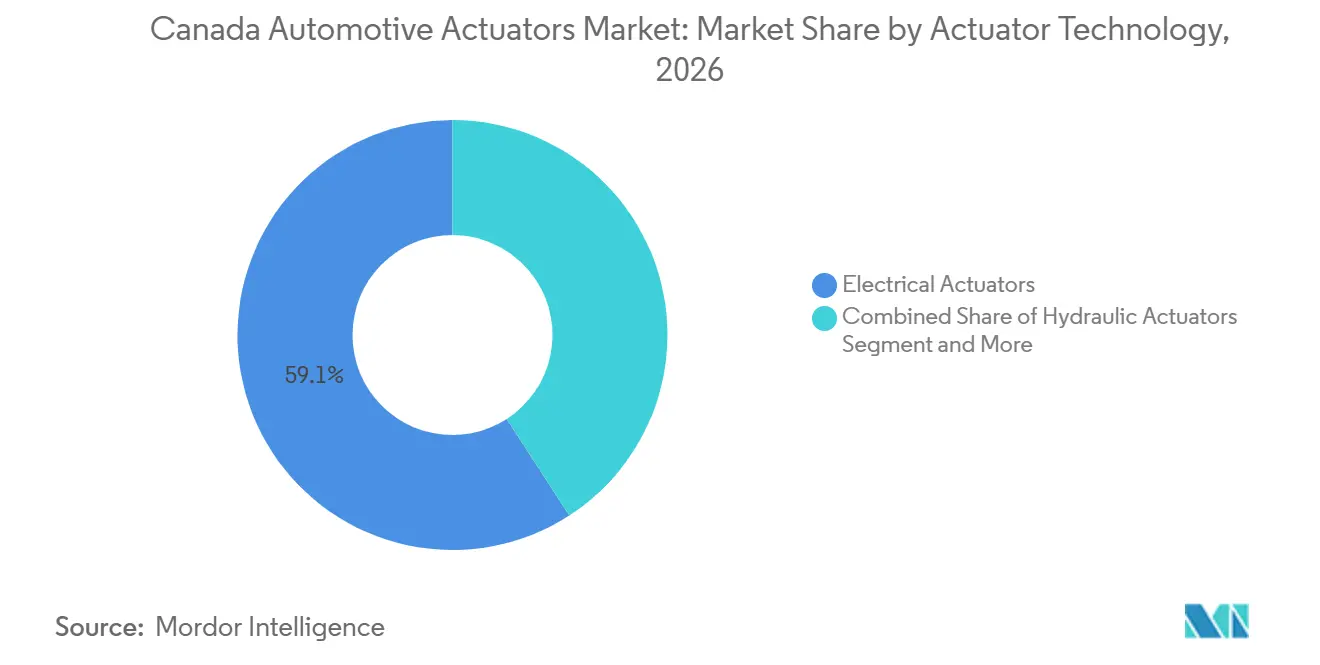
- アクチュエーター技術別では、電気式アクチュエーターが2026年のカナダ動車アクチュエーター市場収益の59.13%を占め、2032年にかけてCAGR 7.75%で成長する見込みです。
- 動作タイプ別では、リニアアクチュエーターが2026年のカナダ自動車アクチュエーター市場収益の66.04%を占め、ロータリーアクチュエーターは2032年にかけてCAGR 8.13%で成長すると予測されています。
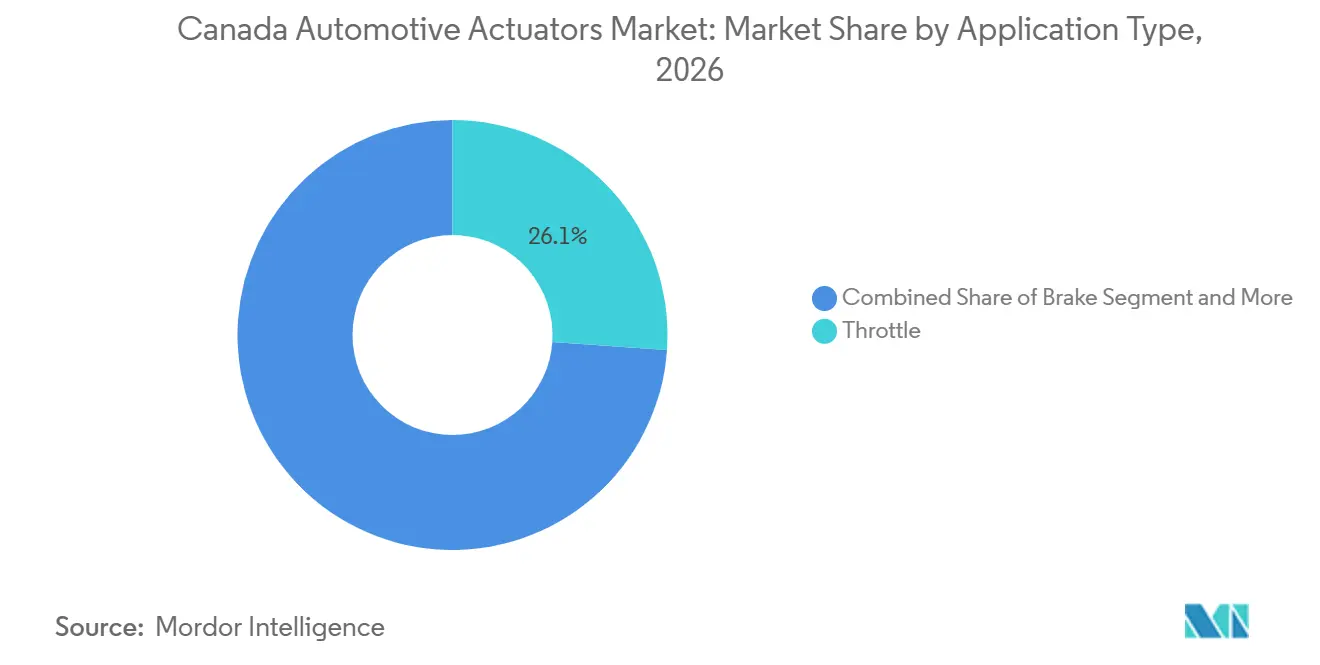
- 用途タイプ別では、スロットルが2026年のカナダ自動車アクチュエーター市場収益の26.12%を占め、シート調整は2032年にかけてCAGR 9.22%で成長すると予測されています。
- 車両推進方式別では、バッテリー電気自動車が2026年のカナダ自動車アクチュエーター市場収益の36.25%を占め、2032年にかけてCAGR 13.18%で成長すると予測されています。
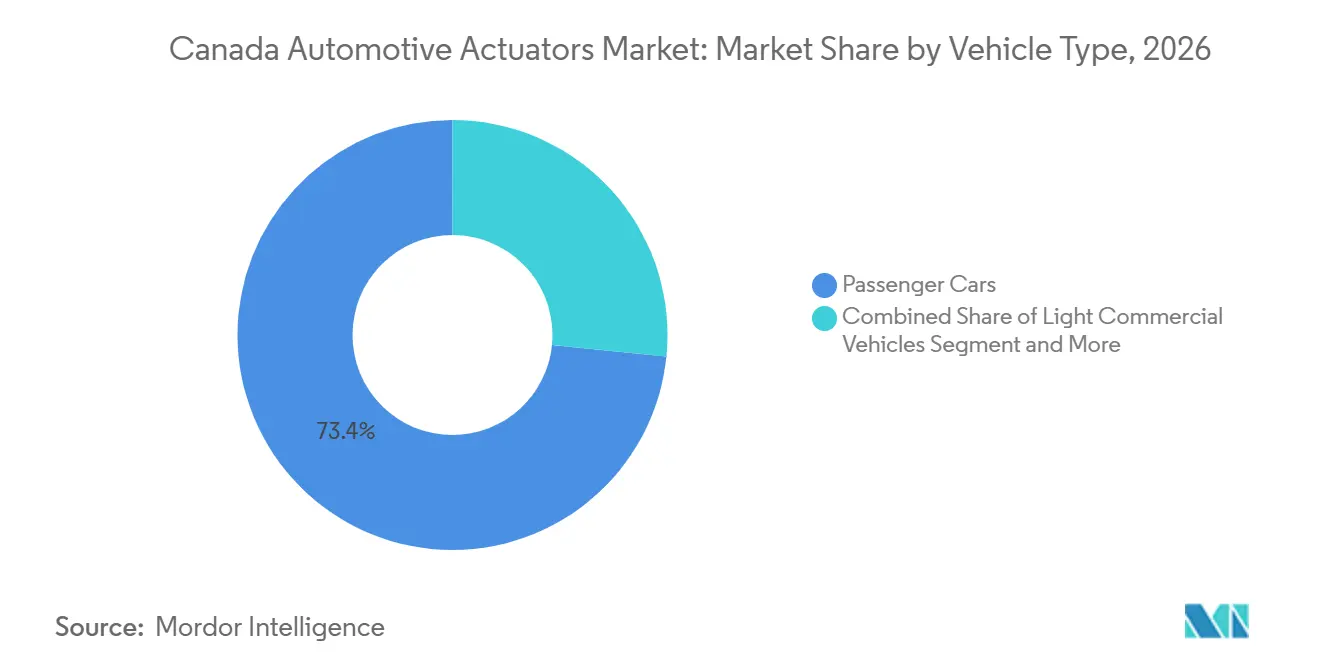
- 車両タイプ別では、乗用車が2026年のカナダ自動車アクチュエーター市場収益の73.41%を占め、オフハイウェイおよび特殊目的車両は2032年にかけてCAGR 7.04%で成長すると予測されています。
- 販売チャネル別では、OEMが2026年のカナダ自動車アクチュエーター市場収益の83.16%を占め、アフターマーケットは2032年にかけてCAGR 6.35%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
カナダ自動車アクチュエーター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動化と熱管理アクチュエーション | +1.5% | 全国規模、オンタリオ州およびケベック州のOEM組立回廊に集中 | 中期(2〜4年) |
| 安全・快適機能の統合強化 | +1.0% | 全国規模、オンタリオ州の乗用車およびSUVプラットフォームで早期牽引力あり | 中期(2〜4年) |
| カナダのEVおよびバッテリー製造拡大 | +0.6% | オンタリオ州およびケベック州(ウィンザー、セント・トーマス、アリストン、ベカンクール、モントリオール地域を含む) | 長期(4年以上) |
| ソフトウェア定義型および診断可能なアクチュエーターの必要性 | +0.5% | 全国規模、OEMのソフトウェアプラットフォーム展開に連動 | 長期(4年以上) |
| オンタリオ州およびケベック州における現地化 | +0.4% | オンタリオ州およびケベック州の製造クラスター | 中期(2〜4年) |
| 冬季条件による交換需要の加速 | +0.3% | 全国規模、ケベック州、オンタリオ州、プレーリー諸州で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
車両電動化と熱管理アクチュエーションの成長
車両の電動化により、各プラットフォームに搭載されるアクチュエーターポイントの数が増加しています。バッテリー電気自動車は、バッテリー熱回路、アクティブ空力サーフェス、および回生ブレーキバルブアセンブリにアクチュエーターを使用しています。これらの機能は、従来の内燃機関構成には直接的な相当品がありません。オンタリオ州は過去5年間で460 ビリオン カナダドル(約320 ビリオン 米ドル)以上の自動車およびEV製造投資を誘致しています [1]。この投資は、熱制御コンポーネントへの需要を持続させる車両プログラムのパイプラインを支えています。カナダ自動車アクチュエーター市場は、その結果として、HVACダンパーモーター、冷却液バルブ制御、およびヒートポンプ制御要素をより広範な熱システム内に組み合わせることができるサプライヤーを優遇しています。
安全・快適機能の統合強化
共有電子アーキテクチにより、アクチュエーターを使用する快適・安全機能の数が増加しています。アクティブサスペンション、多軸シート調整、パワードアクロージャーは、プレミアム車両トリムを超えて普及しつつあります。ソフトウェア定義型プラットフォームは、より広い製品レンジにわたってこれらの機能を統合するコストを低減できます。車両1台あたりのアクチュエーター搭載数の増加は、新車販売の伸び悩みによる圧力を部分的に相殺できます。センサーとアクチュエーターを組み合わせたモジュールを提供するサプライヤーは、カナダの組立プログラムの受注競争においてより有利な立場にあります。
カナダのEVおよびバッテリー製造能力の拡大
カナダの拡大するバッテリー製造基盤は、新しい電気自動車仕様に連動した将来の需要を支えています。PowerCoはオンタリオ州セント・トーマスにバッテリーセル工場を開発中であり、2027年の生産開始を目標としています。このプロジェクトは、バッテリー供給、現地組立車両、および熱管理アクチュエーションへの需要の間の連携を強化します。
ソフトウェア定義型および診断可能なアクチュエーターの必要性の高まり
2026年3月に発行されたISO 17978-3:2026は、サービス指向型車両診断に対応しています。この規格は、サービス指向インターフェースを通じて内部ステータス、健全性シグナル、および障害情報を通信できるアクチュエーターの重要性を高めています。この要件は、障害コードのみに依存する従来の診断アプローチよりも要求水準が高いです。オンタリオ州のソフトウェア定義型車両プログラムは、この情報を無線アップデートおよびリモート診断戦略に活用できます。カナダ自動車アクチュエーター市場は、製品に準拠した診断機能を組み込むサプライヤーに付加価値を与えています。これらの機能はまた、サプライヤーの収益を最初のコンポーネント販売に限定するのではなく、車両の運用寿命全体にわたってサービス活動を支援することもできます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 検証・適合コスト | -0.8% | 全国規模、カナダ運輸省自動車安全基準認証要件により増幅 | 中期(2〜4年) |
| 輸入電子部品、モーター、レアアース原材料 | -0.6% | 全国規模、供給源は中国および東南アジアに集中 | 短期(2年以内) |
| 車両組立の集中 | -0.4% | オンタリオ州およびケベック州、プラットフォーム固有の収益集中度が高い | 中期(2〜4年) |
| 腐食、塩害、低温要件 | -0.3% | 全国規模、オンタリオ州、ケベック州、大西洋岸諸州でコスト負担が最大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
安全クリティカルなアクチュエーターの高い検証・適合コスト
ブレーキ、ステアリング、サスペンションアクチュエーターは、安全クリティカルなシステムで使用される場合、広範な検証が必要です。この作業は、各サプライヤーおよびプラットフォームの認定期間を延長し、相当なコストを追加する可能性があります。このような要件は、小規模なアクチュエーター専門企業にとってより高い参入障壁を生み出します。また、ステアバイワイヤおよびブレーキバイワイヤ技術の商業化を遅らせる可能性もあります。垂直統合されたティア1サプライヤーは、より広い製品ポートフォリオにわたってこれらのコストを分散させることができ、それによってソフトウェア定義型車両プログラムにおける地位を強化しています。
輸入電子部品、モーター、レアアース原材料への依存
カナダのメーカーは、永久磁石モーターシステムに使用される輸入電子部品、モーター、レアアース原材料へのリスクにさらされたままです。カナダ政府は2025年10月に、ユーコア・レア・メタルズのキングストン処理施設に対して多額の投資を約束しました。国内処理能力の開発には時間がかかるため、短期的にはサプライリスクが依然として関連性を持ちます。この制約は、製造の継続性だけでなく、原材料コストにも影響を与える可能性があります。MAHLEは2026年9月に永久磁石フリーのMCTモーターを発表し、このリスクへの一つのエンジニアリング的対応を示しました。カナダ自動車アクチュエーター市場は、制約された材料への依存を低減するモーターおよびアクチュエーター設計を評価するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アクチュエーター技術別:電気式設計が仕様基準を設定
電気式アクチュエーターは2026年のカナダ自動車アクチュエーター市場収益の59.13%を占め、CAGR 7.75%で成長する見込みです。OEMはスロットル、シート、クロージャー用途全般にブラシレスDCおよびACモーター構成を使用しています。電気式設計は、複数の乗用車機能において油圧式および空気圧式の代替品を置き換えています。油圧式設計は、フラットフロアのバッテリー電気自動車アーキテクチャにおける液体漏れに関する懸念を引き起こしています。空気圧システムは、特定の商用車のブレーキおよびドア機能において依然として関連性があります。電気機械式アクチュエーターは、高負荷のトランスミッションシフトおよびアクティブサスペンション用途にも使用されています。
電気式技術は幅広い機能に対応しており、サプライヤーがプログラム全体で共通の設計・製造能力を適用するのに役立ちます。圧電式および形状記憶合金アクチュエーターは、精密燃料噴射および空力トリムに使用される低量生産技術のままです。SchaefflerはACT Expo 2025において、Vitesco Technologiesの統合後に拡張されたコンポーネント提供を発表しました。そのポートフォリオの方向性は、単一のサプライヤー関係から複数のアクチュエーターカテゴリーに対応することの優位性を反映しています。ソフトウェア対応アクチュエーターはサイバーセキュリティ要件にも対応する必要があり、これはより広範な検証リソースを持つ確立されたサプライヤーに有利に働きます。カナダ自動車アクチュエーター産業は、したがって、機械的機能、センシング、および電子制御を組み合わせた電気式システムへと移行しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
動作タイプ別:リニアが規模をリード、ロータリーが勢いを増す
リニアアクチュエーターは2026年のカナダ自動車アクチュエーター市場収益の66.04%を占めました。そのリードは、シートポジショニング、スロットルボディ、HVACドア、サスペンション高さ制御への使用から来ています。ロータリーアクチュエーターは最も成長の速い動作タイプであり、2032年にかけてCAGR 8.13%で拡大すると予測されています。ステアバイワイヤおよびブレーキバイワイヤ設計は、従来の機械式ステアリングコラムやペダルリンケージなしに回転出力を必要とします。このユースケースは、将来のシャシーシステムにおけるロータリー設計への注目を高めています。
ZFがメルセデス・ベンツとのステアバイワイヤ量産プログラムを発表したことは、ソフトウェア協調型シャシーシステムがこの移行をどのように支援できるかを示しています。MAHLEのリニア設計は、特に前後および高さ調整軸において、パワーシーティングの成長から引き続き恩恵を受けるでしょう。したがって、2つの動作タイプは単純な置き換えサイクルを表すのではなく、異なる車両機能に対応しています。カナダ自動車アクチュエーター市場は、車両アーキテクチャがより多くの電動機能を組み込むにつれて、両方をサポートしています。
用途タイプ別:快適機能がパワートレインの定番を上回る
スロットルは2026年のカナダ自動車アクチュエーター市場収益の26.12%を占め、用途の中で最大のシェアを持ちました。シート調整は2032年にかけてCAGR 9.22%で成長すると予測されており、提供された中で最も速い用途成長率です。パワーシートは前後、高さ、ポジション制御のために複数のアクチュエーター軸を使用しています。バッテリー電気自動車の設計者は、より多くの中級トリムにわたって多ポジションシーティングを標準化しています。これにより、個々の車両に搭載される快適アクチュエーターの数が増加しています。
シートポジションデータはドライバーモニタリング機能もサポートでき、コンポーネントを車両安全システムに関連させています。ブレーキアクチュエーターは、電気機械式パーキングブレーキおよびブレーキバイワイヤ構成がより一般的になるにつれて重要性を増しています。HVACおよび熱アクチュエーターは、バッテリー電気自動車の熱システムが内燃機関システムよりも多くのバルブ制御ポイントを必要とするため、使用が増加しています。ドアおよびクロージャーアクチュエーターは生産量との連動を維持し、サスペンションおよびシャシーアクチュエーターはより小規模で高付加価値のティアに対応しています。ミラーおよびライティングアクチュエーターは、主要なパワートレイン変更への依存度が低い安定した需要を提供しています。快適用途のカナダ自動車アクチュエーター市場規模は、ソフトウェア統合型車両機能へのより広範なシフトから恩恵を受けています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
車両推進方式別:BEVの集約度が車両1台あたりの経済性を再定義
バッテリー電気自動車は2026年のカナダ自動車アクチュエーター市場収益の36.25%を占め、2032年にかけてCAGR 13.18%で成長すると予測されています。この成長率により、バッテリー電気自動車は最も成長の速い推進セグメントとなっています。各車両は、バッテリー熱管理、アクティブ空力フラップ制御、回生ブレーキバルブ、および電動快適機能のためのアクチュエーションを必要とします。これらの機能により、同等の内燃機関車と比較してアクチュエーター搭載数が増加します。バッテリー電気自動車が保有するカナダ自動車アクチュエーター市場シェアは、このより高いコンポーネント集約度と車両需要の両方を反映しています。
内燃機関車およびハイブリッド車は、スロットル、排気ガス再循環、可変バルブタイミング、およびトランスミッションアクチュエーターへの需要を引き続き支えています。ハイブリッド車はまた、熱管理の複雑さを増し、アクチュエーター要件を高めています。プラグインハイブリッドおよび燃料電池車は、より小規模な推進カテゴリーのままです。カナダにおける燃料電池車の使用は、主にフリートおよびトランジットのデモンストレーションに限られています。オンタリオ州とケベック州の水素インフラ投資は、長期的な普及のための条件を支えています。クロスプラットフォームのエンジニアリング能力を持つサプライヤーは、関連するコンポーネントファミリーを使用して内燃機関、ハイブリッド、プラグインハイブリッド、およびバッテリー電気自動車のバリアントに対応できます。
車両タイプ別:乗用車が支配、オフハイウェイが台頭
乗用車は2026年のカナダ自動車アクチュエーター市場収益の73.41%を占めました。トヨタのケンブリッジおよびウッドストック工場とホンダのアリストン工場は、カナダの生産スループットにとって引き続き重要です。トヨタとホンダは2025年のカナダの総車両生産において主要なシェアを占めました。この集中は、乗用車アクチュエーター需要を限られた数の主要組立プログラムに結びつけています。軽商用車は独自の意味のある需要基盤を構成し、中型・大型商用車はより専門化されたアクチュエーターポートフォリオを必要とします。
オフハイウェイおよび特殊目的車両は2032年にかけてCAGR 7.04%で成長すると予測されています。その成長は、農業、鉱業、および自治体設備の電動化に連動しています。Linamarは2026年に記録的な販売実績を報告し、第2四半期リリースでオンタリオ州施設全体の生産を引用しました。同社の製造の深さと電動化プログラムは、隣接するオフハイウェイおよび軽商用サプライチェーンにおける地位を支えています。鉱業およびエネルギーにおける電動設備は、より小さな生産量にもかかわらず、より高い仕様の機会を提供できます。カナダ自動車アクチュエーター市場は、これらの用途の耐久性ニーズに製品設計を適応させるサプライヤーに依存しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
販売チャネル別:OEM集中、アフターマーケットは気候により加速
OEMは2026年のカナダ自動車アクチュエーター市場収益の83.16%を占めました。この地位は、長期的な調達契約とアクチュエーターの車両プラットフォームへの統合を反映しています。カナダの主要組立サイトでのプラットフォーム受注は、複数年にわたる収益を提供できます。組立基盤が集中しているため、受注を失うと不均衡な影響を与える可能性があります。OEMチャネルは、したがって、厳しい品質、検証、および統合要件を満たすサプライヤーを優遇しています。
アフターマーケットは2032年にかけてCAGR 6.35%で拡大すると予測されています。ケベック州、オンタリオ州、プレーリー諸州の冬季道路条件は、塩腐食、熱サイクル、シール劣化による摩耗を加速させます。アクチュエーターの交換は、温暖な気候よりもこれらの地域でより頻繁です。アフターマーケットは、サプライヤーに元の車両生産を超えた継続的な需要への道を提供します。カナダ自動車アクチュエーター市場は、OEM車両量が変動する場合でも、この交換サイクルから恩恵を受けています。
地理的分析
オンタリオ州は、国内OEM組立能力の大部分とティア1およびティア2サプライヤーの集中した基盤を有しているため、カナダ自動車アクチュエーター市場の中核を担っています。トヨタとホンダは2025年のカナダ生産車両において相当なシェアを占めました。ケンブリッジ、ウッドストック、アリストンの施設は、生産連動型アクチュエーターシステムへの地域需要を支えています。フォード、ゼネラルモーターズ、ステランティスもオークビル、オシャワ、ウィンザーで組立事業を維持しています。
PowerCoのセント・トーマスバッテリーセル工場は2027年の生産開始を目標としています。Minthグループは2025年4月にウィンザーに自動車部品施設の計画を発表しました。これらの動向はオンタリオ州のサプライチェーンとしての役割を強化しています。ホンダのアリストン電気自動車バリューチェーン計画の延期により、そのプログラムへの需要に関する短期的な見通しが不透明になっています。それでもオンタリオ州は、カナダ自動車アクチュエーター市場の主要製造センターであり続けています。
ケベック州は、高量最終組立よりもバッテリー材料、輸送電動化、および商用車活動を通じて貢献しています。サン・ウスタッシュのノバ・バスの生産は、トランジット構成におけるドア、ブレーキ、HVACアクチュエーターへの継続的な需要を支えています。ブリティッシュコロンビア州、プレーリー諸州、大西洋岸カナダは、直接的なOEM組立生産量は低いものの、意味のあるアフターマーケット需要があります。アルバータ州、サスカチュワン州、ブリティッシュコロンビア州の鉱業、林業、エネルギーフリートは、オフハイウェイおよび特殊目的設備への需要を生み出しています。大西洋岸諸州は、道路塩と温度変化がアクチュエーターシステムに追加的なストレスをかけるため、高い交換需要に直面しています。これらの地域差は、サプライヤーがカナダの需要を均一に扱うべきではないことを意味しています。
競争環境
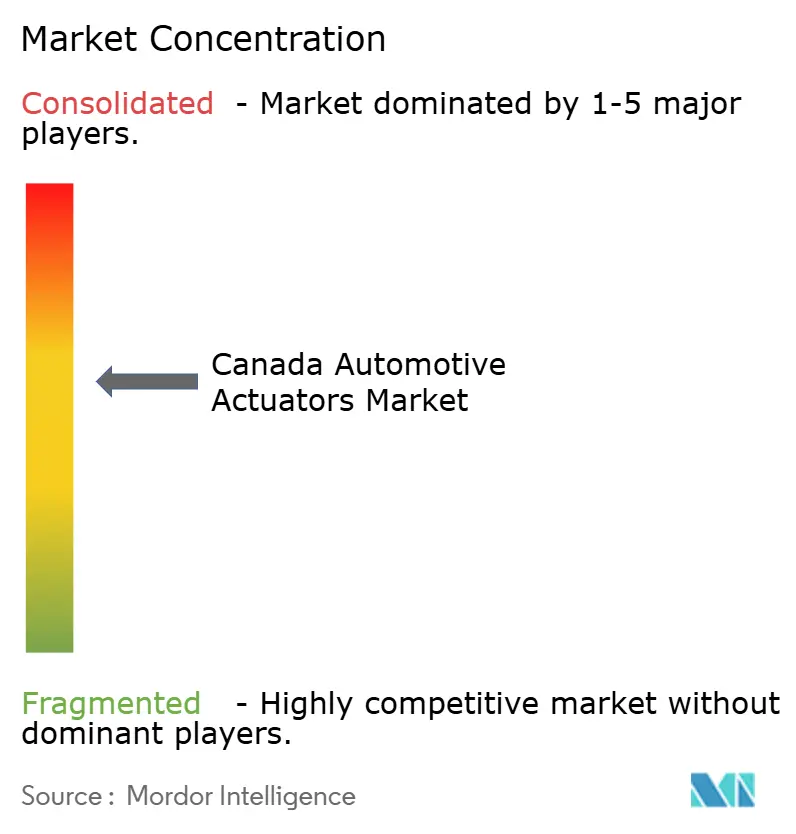
カナダ自動車アクチュエーター市場は、OEMサプライティアにおいて中程度に集中しています。Robert Bosch、Denso、Continental、ZF Friedrichshafen、およびAptivは、長期的な認定プロセスと統合ソフトウェアに支えられたプラットフォームレベルの調達関係を持っています。Magna InternationalとLinamarはカナダの製造への近接性を加え、電動化能力を拡大しています。Magnaは2025年に、ドライバーモニタリングシステムを拡大し、複数のOEM顧客との高電圧ハイブリッドおよびEVプログラムを受注していると報告しました。アフターマーケットはOEMチャネルよりも分散しています。
SchaefflerはVitesco製品をVehicle Lifetime Solutionsポートフォリオに統合することで、アフターマーケット提供を拡大しました。この動きにより、吸気、燃料供給、排気アクチュエーションにわたるカバレッジが拡大しました。ZFはChassis 2.0アプローチと2026年のステアバイワイヤ量産プログラムを通じて、ソフトウェア協調型シャシーシステムを追求しています。MAHLEは、レアアースサプライリスクへのエクスポージャーを軽減する永久磁石フリー設計を通じてモーター技術を差別化しています。これらの戦略は、従来の製造規模と並んでソフトウェア能力と材料の強靭性を位置づけています。
NidecのAMECビジネスは、Auto China 2026においてシート調整、ブレーキコンフォート、ステアリングアクチュエーター技術を展示しました。これにより、快適・安全用途における精密モーター専門企業からの競争圧力が増しています。主要サプライヤーの製品方向性は、アクチュエーターハードウェア、組み込み診断、および材料エクスポージャーを低減する設計に集中しています。
カナダ自動車アクチュエーター産業のリーダー企業
-
Robert Bosch GmbH
-
Denso Corporation
-
Johnson Electric Holdings Limited
-
AUMOVIO SE
-
ZF Friedrichshafen AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:Nexteer Automotiveは、車両アーキテクチャがソフトウェア定義型車両へと移行するにつれて、自動車メーカーにより大きなコックピット設計の柔軟性を提供するため、HMDDとして知られるハイマウントダイレクトドライブ・ステアバイワイヤ・ハンドホイールアクチュエーターを発表しました。このコンクトなアクチュエーターは、ハイマウントモーター、ダイレクトドライブの応答性、および固定ハブを統合し、プレミアムなステアリングフィールとスケーラブルな統合を実現します。
- 2026年4月:NidecのAutomotive Motors & Electronic Controls(AMEC)ビジネスユニットは、Auto China 2026において次世代シート調整、ブレーキコンフォート、ステアリングアクチュエーター技術を展示しました。AMECのグローバル収益が22 ビリオン 米ドルを超える中、継続的なR&D投資は、カナダ市場で最も速い成長を示している快適・安全アクチュエーターセグメントにおける競争激化を示しています。
カナダ自動車アクチュエーター市場レポートの調査範囲
調査範囲には、アクチュエーター技術(電気式アクチュエーター、電気機械式アクチュエーター、油圧式アクチュエーター、空気圧式アクチュエーター、圧電式アクチュエーター、形状記憶合金アクチュエーター)、動作タイプ(リニアアクチュエーターおよびロータリーアクチュエーター)、用途タイプ(スロットル、ブレーキ、トランスミッション・ドライブトレイン、シート調整、ドア・クロージャー、HVACおよび熱管理、サスペンションおよびシャシー、ミラーおよびライティング)、車両推進方式(内燃機関車、ハイブリッド電気自動車、バッテリー電気自動車、プラグインハイブリッド電気自動車、燃料電池電気自動車)、車両タイプ(乗用車、軽商用車、中型・大型商用車、オフハイウェイおよび特殊目的)、および販売チャネル(完成車メーカーおよびアフターマーケット)によるセグメント化が含まれます。市場規模と成長予測は金額ベース(米ドル)で提供されます。
| 電気式アクチュエーター |
| 電気機械式アクチュエーター |
| 油圧式アクチュエーター |
| 空気圧式アクチュエーター |
| 圧電式アクチュエーター |
| 形状記憶合金アクチュエーター |
| リニアアクチュエーター |
| ロータリーアクチュエーター |
| スロットル |
| ブレーキ |
| トランスミッション・ドライブトレイン |
| シート調整 |
| ドア・クロージャー |
| HVACおよび熱管理 |
| サスペンションおよびシャシー |
| ミラーおよびライティング |
| 内燃機関車 |
| ハイブリッド電気自動車 |
| バッテリー電気自動車 |
| プラグインハイブリッド電気自動車 |
| 燃料電池電気自動車 |
| 乗用車 |
| 軽商用車 |
| 中型・大型商用車 |
| オフハイウェイおよび特殊目的 |
| 完成車メーカー |
| アフターマーケット |
| 車両タイプ別動作タイプ |
| 車両タイプ別販売チャネル |
| アクチュエーター技術別 | 電気式アクチュエーター |
| 電気機械式アクチュエーター | |
| 油圧式アクチュエーター | |
| 空気圧式アクチュエーター | |
| 圧電式アクチュエーター | |
| 形状記憶合金アクチュエーター | |
| 動作タイプ別 | リニアアクチュエーター |
| ロータリーアクチュエーター | |
| 用途タイプ別 | スロットル |
| ブレーキ | |
| トランスミッション・ドライブトレイン | |
| シート調整 | |
| ドア・クロージャー | |
| HVACおよび熱管理 | |
| サスペンションおよびシャシー | |
| ミラーおよびライティング | |
| 車両推進方式別 | 内燃機関車 |
| ハイブリッド電気自動車 | |
| バッテリー電気自動車 | |
| プラグインハイブリッド電気自動車 | |
| 燃料電池電気自動車 | |
| 車両タイプ別 | 乗用車 |
| 軽商用車 | |
| 中型・大型商用車 | |
| オフハイウェイおよび特殊目的 | |
| 販売チャネル別 | 完成車メーカー |
| アフターマーケット | |
| クロスセグメント分析 | 車両タイプ別動作タイプ |
| 車両タイプ別販売チャネル |
レポートで回答される主要な質問
2032年までのカナダ自動車アクチュエーター市場規模はどのくらいになりますか?
カナダ自動車アクチュエーター市場規模は2032年までに0.55 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.05%を反映しています。
カナダの車両需要をリードするアクチュエーター技術はどれですか?
電気式アクチュエーターは2026年収益の59.13%でリードしており、スロットル、シーティング、クロージャー機能に対応しているためです。
アクチュエーター需要において最も速く成長している車両推進タイプはどれですか?
バッテリー電気自動車は2032年にかけてCAGR 13.18%で成長すると予測されており、2026年収益の36.25%を占めていました。
カナダで自動車アクチュエーターのアフターマーケットが成長している理由は何ですか?
アフターマーケットは、冬季条件、道路塩、熱サイクル、シール劣化が交換需要を増加させるため、CAGR 6.35%で成長すると予測されています。