
Tamaño y Participación del Mercado de Actuadores Automotrices de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
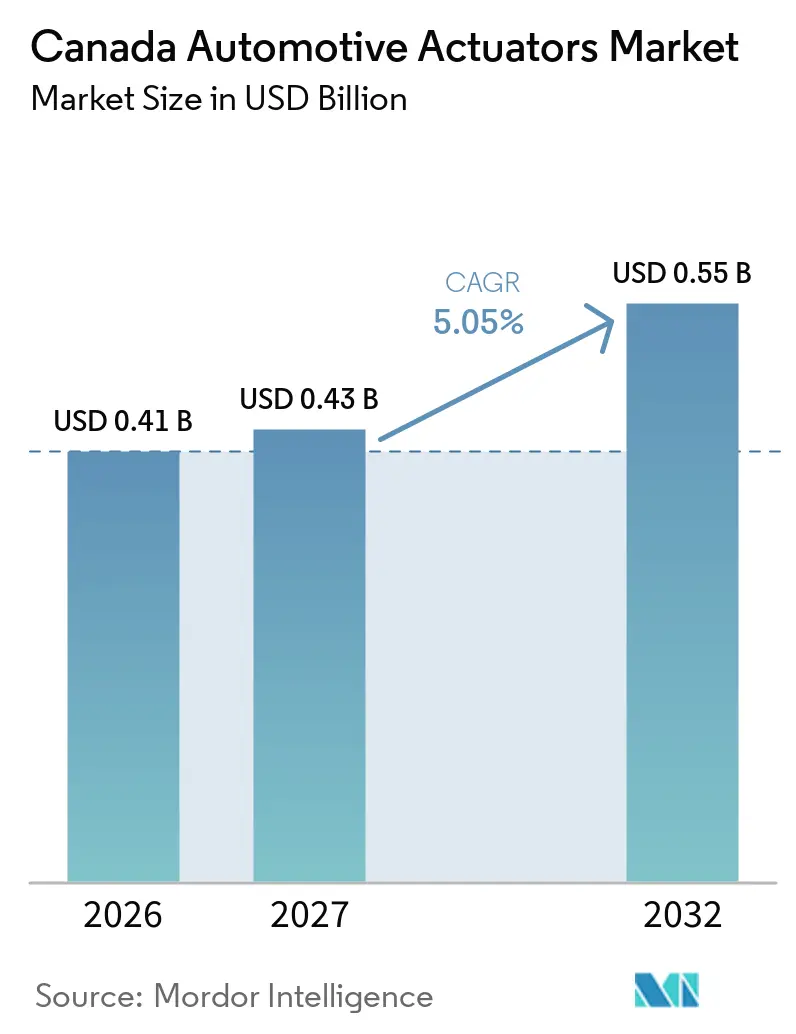
| Tamaño del mercado en el año base (2026) | 0.41 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.55 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.05 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Actuadores Automotrices de Canadá por Mordor Intelligence
El tamaño del mercado de actuadores automotrices de Canadá es de 0,41 mil millones de USD en 2026 y se espera que crezca desde 0,43 mil millones de USD en 2027 hasta alcanzar 0,55 mil millones de USD en 2032, a una CAGR del 5,05% entre 2027 y 2032. Los requisitos federales de vehículos de cero emisiones están desplazando las especificaciones de los fabricantes de equipos originales hacia conjuntos de actuadores eléctricos utilizados en gestión térmica, modulación de frenos y recuperación de energía. Los diseños eléctricos lideran la demanda actual porque los fabricantes de vehículos los aplican en funciones de acelerador, asiento y cierre. Ontario y Quebec siguen siendo centrales en este cambio porque combinan el ensamblaje de vehículos con inversiones planificadas en vehículos eléctricos y baterías. Los proveedores, por tanto, compiten en hardware integrado, diagnósticos de software y resiliencia de la cadena de suministro, en lugar de hacerlo únicamente en volumen de componentes. El mercado canadiense de actuadores automotrices también enfrenta exposición a corto plazo a insumos de tierras raras y a la concentración de la producción en un número limitado de plataformas de fabricantes de equipos originales.
Conclusiones Clave del Informe
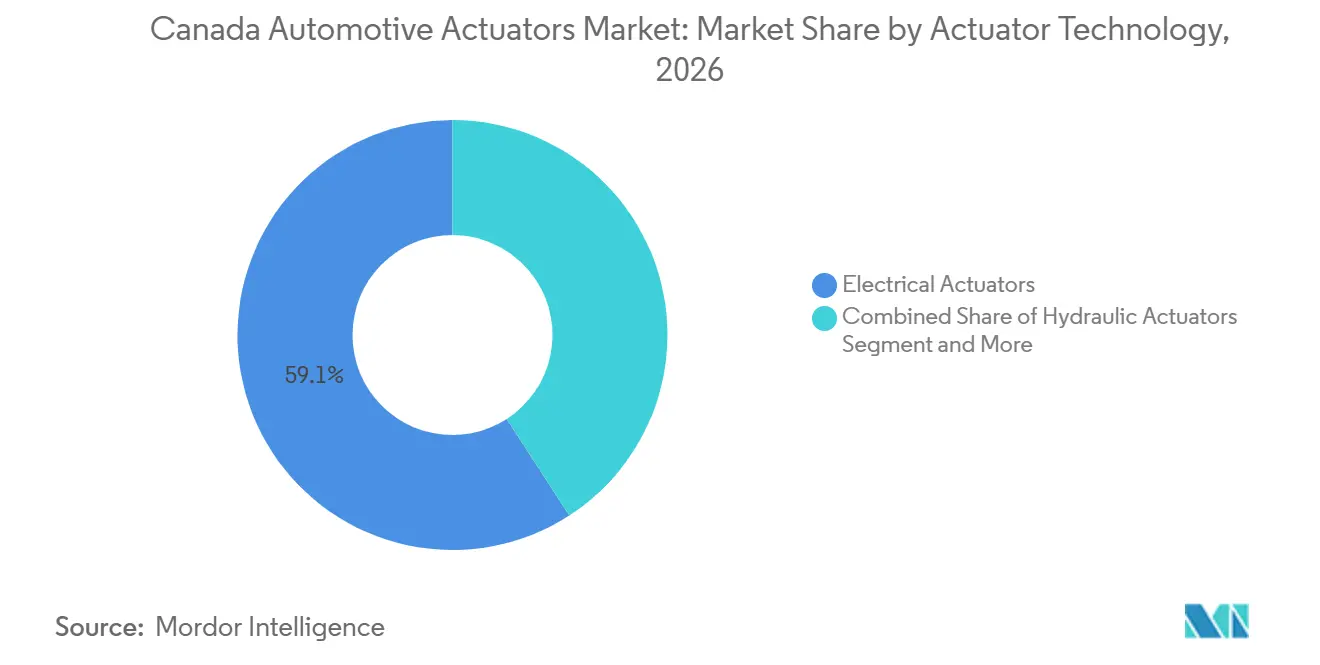
- Por tecnología de actuador, los actuadores eléctricos representaron el 59,13% de los ingresos del mercado de actuadores automotrices de Canadá en 2026 y se espera que crezcan a una CAGR del 7,75% hasta 2032.
- Por tipo de movimiento, los actuadores lineales representaron el 66,04% de los ingresos del mercado de actuadores automotrices de Canadá en 2026, mientras que se proyecta que los actuadores rotativos crezcan a una CAGR del 8,13% hasta 2032.
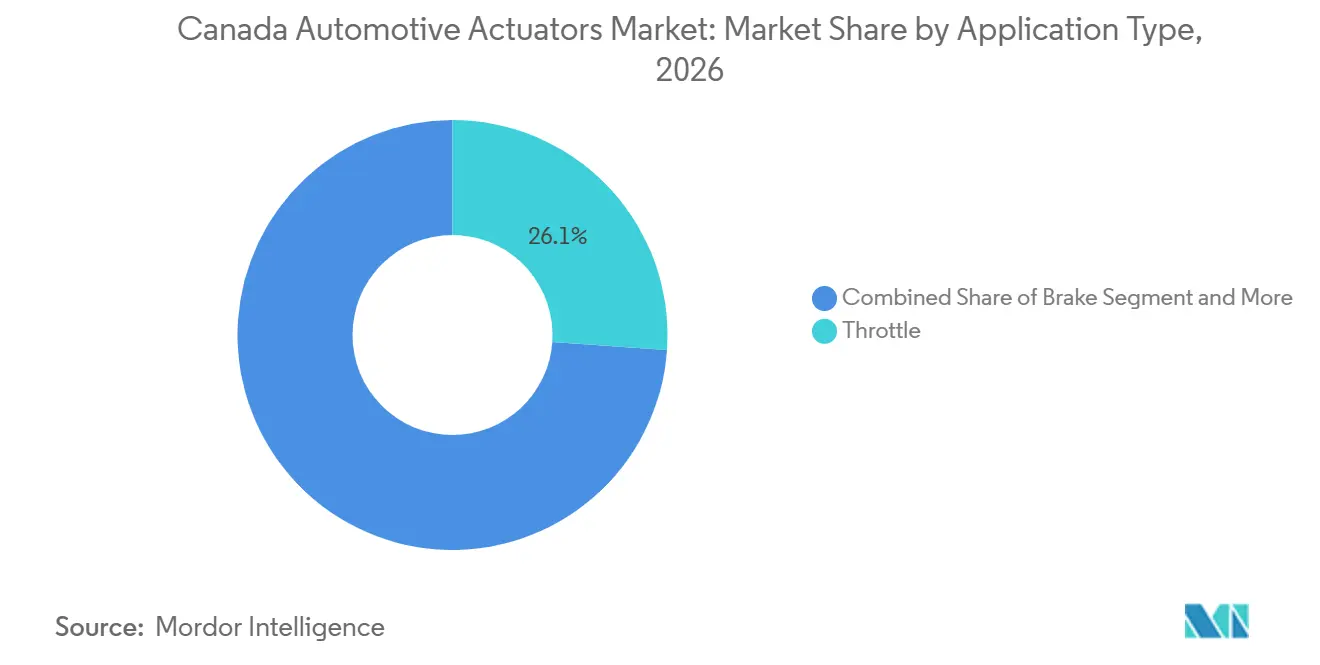
- Por tipo de aplicación, el acelerador representó el 26,12% de los ingresos del mercado de actuadores automotrices de Canadá en 2026, mientras que se proyecta que el ajuste de asiento crezca a una CAGR del 9,22% hasta 2032.
- Por propulsión del vehículo, los vehículos eléctricos de batería representaron el 36,25% de los ingresos del mercado de actuadores automotrices de Canadá en 2026 y se proyecta que crezcan a una CAGR del 13,18% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 73,41% de los ingresos del mercado de actuadores automotrices de Canadá en 2026, mientras que se proyecta que los vehículos todoterreno y de uso especial crezcan a una CAGR del 7,04% hasta 2032.
- Por canal de ventas, los fabricantes de equipos originales representaron el 83,16% de los ingresos del mercado de actuadores automotrices de Canadá en 2026, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 6,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Actuadores Automotrices de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación y Actuación para la Gestión Térmica | +1.5% | Nacional, concentrado en los corredores de ensamblaje de fabricantes de equipos originales de Ontario y Quebec | Mediano plazo (2-4 años) |
| Integración de Funciones de Seguridad y Confort | +1.0% | Nacional, con adopción temprana en plataformas de automóviles de pasajeros y SUV de Ontario | Mediano plazo (2-4 años) |
| Expansión de la Fabricación de Vehículos Eléctricos y Baterías en Canadá | +0.6% | Ontario y Quebec, incluyendo Windsor, St. Thomas, Alliston, Bécancour y la región de Montreal | Largo plazo (≥ 4 años) |
| Necesidad de Actuadores Definidos por Software y Diagnosticables | +0.5% | Nacional, alineado con los lanzamientos de plataformas de software de los fabricantes de equipos originales | Largo plazo (≥ 4 años) |
| Localización en Ontario y Quebec | +0.4% | Clústeres de fabricación de Ontario y Quebec | Mediano plazo (2-4 años) |
| Condiciones Invernales que Aceleran la Demanda de Reemplazo | +0.3% | Nacional, con mayor intensidad en Quebec, Ontario y las provincias de las Praderas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Electrificación de Vehículos y la Actuación para la Gestión Térmica
La electrificación de vehículos está ampliando el número de puntos de actuación instalados en cada plataforma. Los vehículos eléctricos de batería utilizan actuadores en circuitos térmicos de batería, superficies aerodinámicas activas y conjuntos de válvulas de freno regenerativo. Estas funciones no tienen equivalentes directos en las configuraciones convencionales de combustión interna. Ontario ha atraído más de 46 mil millones de CAD (aproximadamente 32 mil millones de USD) en inversiones en fabricación automotriz y de vehículos eléctricos durante los 5 años anteriores [1]. Esa inversión respalda una cartera de programas de vehículos que puede sostener la demanda de componentes de control térmico. El mercado canadiense de actuadores automotrices favorece, en consecuencia, a los proveedores que pueden combinar motores de compuerta de climatización, controles de válvulas de refrigerante y elementos de control de bomba de calor dentro de sistemas térmicos más amplios.
Mayor Integración de Funciones de Seguridad y Confort
Las arquitecturas electrónicas compartidas están aumentando el número de funciones de confort y seguridad que utilizan actuadores. La suspensión activa, el ajuste de asiento multieje y el cierre eléctrico de puertas están trascendiendo los acabados de vehículos premium. Las plataformas definidas por software pueden reducir el costo de integrar estas funciones en una gama de productos más amplia. Un mayor contenido de actuadores por vehículo puede compensar en parte la presión derivada de las ventas planas de vehículos nuevos. Los proveedores que ofrecen módulos combinados de sensor y actuador están mejor posicionados para competir en los programas de ensamblaje canadienses.
Expansión de la Capacidad de Fabricación de Vehículos Eléctricos y Baterías en Canadá
La creciente base de fabricación de baterías de Canadá respalda la demanda futura vinculada a las nuevas especificaciones de vehículos eléctricos. PowerCo está desarrollando una fábrica de celdas de batería en St. Thomas, Ontario, con producción prevista para 2027. El proyecto fortalece la conexión entre el suministro de baterías, los vehículos ensamblados localmente y la demanda de actuación para la gestión térmica.
Creciente Necesidad de Actuadores Definidos por Software y Diagnosticables
La norma ISO 17978-3:2026, publicada en marzo de 2026, aborda los diagnósticos de vehículos orientados a servicios. La norma eleva la importancia de los actuadores que pueden comunicar estado interno, señales de salud e información de fallos a través de interfaces orientadas a servicios. Este requisito es más exigente que los enfoques de diagnóstico heredados que se basan únicamente en códigos de fallo. Los programas de vehículos definidos por software en Ontario pueden utilizar esta información para actualizaciones inalámbricas y estrategias de diagnóstico remoto. El mercado canadiense de actuadores automotrices otorga valor añadido a los proveedores que incorporan capacidades de diagnóstico conformes en sus productos. Estas capacidades también pueden respaldar la actividad de servicio a lo largo de la vida útil de un vehículo, en lugar de limitar los ingresos del proveedor a la venta original del componente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Validación y Cumplimiento | -0.8% | Nacional, amplificado por los requisitos de certificación de las Normas de Seguridad de Vehículos Automotores de Transport Canada | Mediano plazo (2-4 años) |
| Electrónica, Motores e Insumos de Tierras Raras Importados | -0.6% | Nacional, con orígenes de suministro concentrados en China y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Concentración del Ensamblaje de Vehículos | -0.4% | Ontario y Quebec, con alta concentración de ingresos específicos por plataforma | Mediano plazo (2-4 años) |
| Requisitos de Corrosión, Exposición a la Sal y Bajas Temperaturas | -0.3% | Nacional, con la mayor carga de costos en Ontario, Quebec y las provincias del Atlántico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Validación y Cumplimiento para Actuadores de Seguridad Crítica
Los actuadores de freno, dirección y suspensión requieren una validación exhaustiva cuando se utilizan en sistemas de seguridad crítica. Este trabajo puede extender los períodos de calificación y añadir costos sustanciales para cada proveedor y plataforma. Tales requisitos crean una barrera más alta para los especialistas en actuadores de menor tamaño. También pueden ralentizar la comercialización de la tecnología de dirección por cable y freno por cable. Los proveedores de Nivel 1 integrados verticalmente pueden distribuir estos costos en una cartera de productos más amplia, reforzando así su posición en los programas de vehículos definidos por software.
Dependencia de Electrónica, Motores e Insumos de Tierras Raras Importados
Los fabricantes canadienses siguen expuestos a la electrónica importada, los motores y los insumos de tierras raras utilizados en los sistemas de motores de imán permanente. El Gobierno de Canadá comprometió una inversión significativa en la instalación de procesamiento de Kingston de Ucore Rare Metals en octubre de 2025. La capacidad de procesamiento doméstico tardará tiempo en desarrollarse, por lo que el riesgo de suministro sigue siendo relevante a corto plazo. La restricción puede afectar la continuidad de la fabricación, así como los costos de los insumos. MAHLE introdujo un motor MCT libre de imanes permanentes en septiembre de 2026, mostrando una respuesta de ingeniería a esta exposición. El mercado canadiense de actuadores automotrices recompensará los diseños de motores y actuadores que reduzcan la dependencia de materiales con suministro restringido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Actuador: Los Diseños Eléctricos Establecen los Estándares de Especificación
Los actuadores eléctricos representaron el 59,13% de los ingresos del mercado canadiense de actuadores automotrices en 2026 y están proyectados para crecer a una CAGR del 7,75%. Los fabricantes de equipos originales utilizan configuraciones de motores de corriente continua sin escobillas y de corriente alterna en aplicaciones de acelerador, asiento y cierre. Los diseños eléctricos están desplazando a las alternativas hidráulicas y neumáticas en varias funciones de vehículos de pasajeros. Los diseños hidráulicos generan preocupaciones sobre fugas de fluidos en arquitecturas de vehículos eléctricos de batería con piso plano. Los sistemas neumáticos siguen siendo relevantes para ciertas funciones de freno y puerta en vehículos comerciales. Los actuadores electromecánicos también se utilizan en aplicaciones de cambio de transmisión de mayor carga y suspensión activa.
La tecnología eléctrica sirve a una amplia gama de funciones, lo que ayuda a los proveedores a aplicar capacidades comunes de diseño y fabricación en todos los programas. Los actuadores piezoeléctricos y de aleación con memoria de forma siguen siendo tecnologías de menor volumen utilizadas en inyección de combustible de precisión y ajuste aerodinámico. Schaeffler presentó una oferta de componentes ampliada tras su integración de Vitesco Technologies en ACT Expo 2025. Esa dirección de cartera refleja la ventaja de atender varias categorías de actuadores desde una única relación con el proveedor. Los actuadores habilitados por software también deben abordar los requisitos de ciberseguridad, lo que favorece a los proveedores establecidos con mayores recursos de validación. La industria canadiense de actuadores automotrices se está moviendo, por tanto, hacia sistemas eléctricos que combinan función mecánica, detección y control electrónico.

Por Tipo de Movimiento: Escala Lineal, los Rotativos Ganan Velocidad
Los actuadores lineales representaron el 66,04% de los ingresos del mercado de actuadores automotrices de Canadá en 2026. Su liderazgo proviene de su uso en el posicionamiento de asientos, cuerpos de acelerador, compuertas de climatización y control de altura de suspensión. Los actuadores rotativos son el tipo de movimiento de más rápido crecimiento y se prevé que se expandan a una CAGR del 8,13% hasta 2032. Los diseños de dirección por cable y freno por cable requieren salida rotacional sin columnas de dirección mecánica tradicional ni varillajes de pedal. Este caso de uso está aumentando la atención sobre los diseños rotativos para los futuros sistemas de chasis.
El programa de producción de dirección por cable anunciado por ZF con Mercedes-Benz muestra cómo los sistemas de chasis coordinados por software pueden respaldar esta transición. Los diseños lineales de MAHLE seguirán beneficiándose del crecimiento de los asientos eléctricos, especialmente en los ejes de ajuste hacia adelante-atrás y de altura. Los dos tipos de movimiento, por tanto, abordan diferentes funciones del vehículo en lugar de representar un simple ciclo de reemplazo. El mercado canadiense de actuadores automotrices respalda a ambos a medida que las arquitecturas de vehículos incorporan más funciones motorizadas.
Por Tipo de Aplicación: Las Funciones de Confort Superan a los Componentes Básicos del Tren Motriz
El acelerador representó el 26,12% de los ingresos del mercado de actuadores automotrices de Canadá en 2026, la mayor participación entre las aplicaciones. Se prevé que el ajuste de asiento crezca a una CAGR del 9,22% hasta 2032, la tasa de aplicación más rápida registrada. Los asientos eléctricos utilizan múltiples ejes de actuador para el control hacia adelante-atrás, de altura y de posición. Los diseñadores de vehículos eléctricos de batería están estandarizando los asientos multiposición en más acabados de gama media. Esto aumenta el número de actuadores de confort instalados en los vehículos individuales.
Los datos de posición del asiento también pueden respaldar las funciones de monitoreo del conductor, haciendo que el componente sea relevante para los sistemas de seguridad del vehículo. Los actuadores de freno están ganando importancia a medida que los frenos de estacionamiento electromecánicos y los sistemas de freno por cable se vuelven más comunes. Los actuadores de climatización y térmicos se utilizan cada vez más a medida que los sistemas térmicos de los vehículos eléctricos de batería requieren más puntos de control de válvulas que los sistemas de combustión interna. Los actuadores de puerta y cierre mantienen un vínculo con el volumen de producción, mientras que los actuadores de suspensión y chasis sirven a un nivel más pequeño y de mayor valor. Los actuadores de espejo e iluminación proporcionan una demanda estable que depende menos de los cambios importantes en el tren motriz. El tamaño del mercado canadiense de actuadores automotrices para aplicaciones de confort se beneficia del cambio más amplio hacia funciones de vehículos integradas por software.
Por Propulsión del Vehículo: La Intensidad de los Vehículos Eléctricos de Batería Redefine la Economía por Vehículo
Los vehículos eléctricos de batería representaron el 36,25% de los ingresos del mercado de actuadores automotrices de Canadá en 2026 y se prevé que crezcan a una CAGR del 13,18% hasta 2032. Esta tasa convierte a los vehículos eléctricos de batería en el segmento de propulsión de más rápido crecimiento. Cada vehículo requiere actuación para la gestión térmica de la batería, el control activo de las aletas aerodinámicas, las válvulas de freno regenerativo y las funciones de confort eléctrico. Estas funciones aumentan el contenido de actuadores en relación con los vehículos de combustión interna comparables. La participación del mercado canadiense de actuadores automotrices en poder de los vehículos eléctricos de batería refleja tanto esta mayor intensidad de componentes como la demanda de vehículos.
Los vehículos con motor de combustión interna e híbridos continúan respaldando la demanda de actuadores de acelerador, recirculación de gases de escape, distribución variable y transmisión. Los híbridos también añaden complejidad a la gestión térmica, aumentando los requisitos de actuadores. Los vehículos híbridos enchufables y de pila de combustible siguen siendo categorías de propulsión más pequeñas. El uso de vehículos de pila de combustible en Canadá se limita principalmente a demostraciones de flotas y transporte público. Las inversiones en infraestructura de hidrógeno de Ontario y Quebec respaldan las condiciones para una adopción a largo plazo. Los proveedores con capacidad de ingeniería multiplataforma pueden atender variantes de combustión interna, híbridas, híbridas enchufables y eléctricas de batería utilizando familias de componentes relacionadas.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Dominan, los Todoterreno Emergen
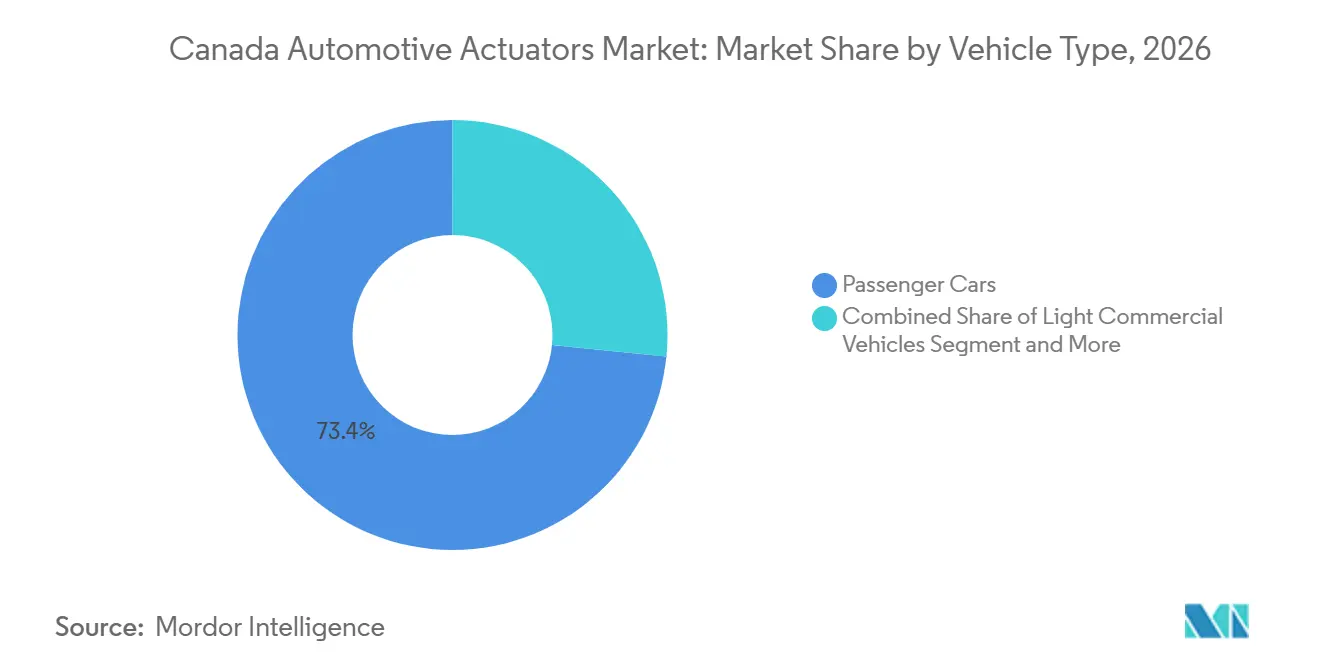
Los automóviles de pasajeros representaron el 73,41% de los ingresos del mercado de actuadores automotrices de Canadá en 2026. Las instalaciones de Toyota en Cambridge y Woodstock y la planta de Honda en Alliston siguen siendo importantes para el rendimiento de producción canadiense. Toyota y Honda representaron una participación importante de la producción total de vehículos de Canadá en 2025. Esta concentración vincula la demanda de actuadores para automóviles de pasajeros a un número limitado de grandes programas de ensamblaje. Los vehículos comerciales ligeros constituyen una base de demanda distinta y significativa, mientras que los vehículos de mediana y gran tonelaje requieren carteras de actuadores más especializadas.
Se prevé que los vehículos todoterreno y de uso especial crezcan a una CAGR del 7,04% hasta 2032. Su crecimiento está vinculado a la electrificación de equipos agrícolas, mineros y municipales. Linamar reportó un desempeño de ventas récord en 2026 y citó la producción en instalaciones de Ontario en su comunicado del segundo trimestre. La profundidad de fabricación y los programas de electrificación de la empresa respaldan su posición en las cadenas de suministro adyacentes de vehículos todoterreno y comerciales ligeros. Los equipos eléctricos en minería y energía pueden ofrecer una oportunidad de mayor especificación a pesar de los menores volúmenes de producción. El mercado canadiense de actuadores automotrices depende de que los proveedores adapten los diseños de productos a las necesidades de durabilidad de estas aplicaciones.
Por Canal de Ventas: Concentración en Fabricantes de Equipos Originales, Posventa Acelerada por el Clima
Los fabricantes de equipos originales representaron el 83,16% de los ingresos del mercado de actuadores automotrices de Canadá en 2026. Esta posición refleja acuerdos de abastecimiento a largo plazo y la integración de actuadores en las plataformas de vehículos. Un contrato de plataforma en un importante sitio de ensamblaje canadiense puede proporcionar ingresos durante varios años. La pérdida de un contrato puede tener un efecto desproporcionado porque la base de ensamblaje está concentrada. El canal de fabricantes de equipos originales favorece, en consecuencia, a los proveedores que cumplen con exigentes requisitos de calidad, validación e integración.
Se prevé que el mercado de posventa se expanda a una CAGR del 6,35% hasta 2032. Las condiciones invernales de las carreteras en Quebec, Ontario y las provincias de las Praderas aceleran el desgaste por corrosión de la sal, los ciclos térmicos y la degradación de los sellos. El reemplazo de actuadores es más frecuente en estas regiones que en climas más templados. El mercado de posventa proporciona a los proveedores un camino hacia la demanda recurrente más allá de la producción original de vehículos; el mercado canadiense de actuadores automotrices se beneficia de este ciclo de reemplazo, incluso cuando los volúmenes de vehículos de los fabricantes de equipos originales varían.
Análisis Geográfico
Ontario ancla el mercado canadiense de actuadores automotrices porque alberga la mayor parte de la capacidad de ensamblaje de fabricantes de equipos originales domésticos y una base concentrada de proveedores de Nivel 1 y Nivel 2. Toyota y Honda representaron una participación sustancial de los vehículos producidos en Canadá en 2025. Sus instalaciones en Cambridge, Woodstock y Alliston respaldan la demanda local de sistemas de actuadores vinculados a la producción. Ford, General Motors y Stellantis también mantienen operaciones de ensamblaje en Oakville, Oshawa y Windsor.
La fábrica de celdas de batería de PowerCo en St. Thomas tiene como objetivo la producción en 2027. Minth Group anunció planes para una instalación de autopartes en Windsor en abril de 2025. Estos desarrollos refuerzan el papel de Ontario en la cadena de suministro. El plan pospuesto de Honda para la cadena de valor de vehículos eléctricos en Alliston reduce la visibilidad a corto plazo de la demanda para ese programa. Ontario sigue siendo, no obstante, el principal centro de fabricación del mercado canadiense de actuadores automotrices.
Quebec contribuye a través de materiales para baterías, electrificación del transporte y actividad de vehículos comerciales, en lugar de ensamblaje final de alto volumen. La producción de Nova Bus en Saint-Eustache respalda la demanda recurrente de actuadores de puerta, freno y climatización en configuraciones de transporte público. Columbia Británica, las provincias de las Praderas y el Atlántico tienen una producción directa de ensamblaje de fabricantes de equipos originales más baja, pero una demanda de posventa significativa. Las flotas de minería, silvicultura y energía en Alberta, Saskatchewan y Columbia Británica generan demanda de equipos todoterreno y de uso especial. Las provincias del Atlántico enfrentan altas necesidades de reemplazo porque la sal de las carreteras y los cambios de temperatura ejercen una presión adicional sobre los sistemas de actuadores. Estas diferencias regionales significan que los proveedores no deben tratar la demanda canadiense como uniforme.
Panorama Competitivo
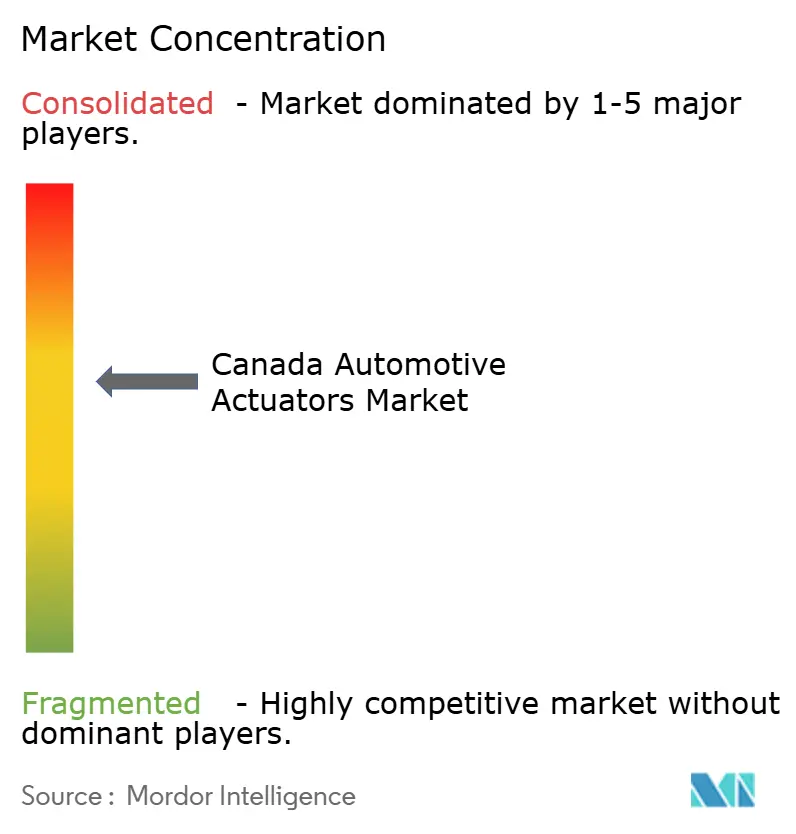
El mercado canadiense de actuadores automotrices está moderadamente concentrado en el nivel de suministro a fabricantes de equipos originales. Robert Bosch, Denso, Continental, ZF Friedrichshafen y Aptiv tienen relaciones de abastecimiento a nivel de plataforma respaldadas por extensos procesos de calificación y software de integración. Magna International y Linamar añaden proximidad a la fabricación canadiense y están ampliando sus capacidades de electrificación. Magna informó que estaba escalando su sistema de monitoreo del conductor y ganando programas híbridos de alto voltaje y de vehículos eléctricos con múltiples clientes fabricantes de equipos originales en 2025. El mercado de posventa está más fragmentado que el canal de fabricantes de equipos originales.
Schaeffler ha ampliado su oferta de posventa integrando los productos de Vitesco en su cartera de Soluciones para la Vida Útil del Vehículo. Este movimiento extiende la cobertura a la admisión de aire, el suministro de combustible y la actuación de emisiones. ZF está desarrollando sistemas de chasis coordinados por software a través de su enfoque Chassis 2.0 y el programa de producción de dirección por cable de 2026. MAHLE está diferenciando su tecnología de motores a través de un diseño libre de imanes permanentes que mitiga la exposición a los riesgos de suministro de tierras raras. Estas estrategias sitúan la capacidad de software y la resiliencia de materiales junto a la escala de fabricación tradicional.
El negocio AMEC de Nidec presentó tecnologías de actuadores de ajuste de asiento, confort de freno y dirección en Auto China 2026. Esto añade presión competitiva de especialistas en motores de precisión en aplicaciones de confort y seguridad. La dirección de productos de los principales proveedores se centra en el hardware de actuadores, los diagnósticos integrados y los diseños que reducen la exposición a materiales.
Líderes de la Industria de Actuadores Automotrices de Canadá
-
Robert Bosch GmbH
-
Denso Corporation
-
Johnson Electric Holdings Limited
-
AUMOVIO SE
-
ZF Friedrichshafen AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Nexteer Automotive presentó su Actuador de Rueda de Mano de Dirección por Cable de Montaje Alto y Accionamiento Directo, conocido como HMDD, para proporcionar a los fabricantes de automóviles mayor flexibilidad en el diseño de la cabina a medida que las arquitecturas de vehículos transicionan hacia vehículos definidos por software. El actuador compacto integra un motor de montaje alto, capacidad de respuesta de accionamiento directo y un cubo estacionario para ofrecer una sensación de dirección premium e integración escalable.
- Abril de 2026: La unidad de negocio de Motores Automotrices y Controles Electrónicos (AMEC) de Nidec presentó tecnologías de actuadores de próxima generación para ajuste de asiento, confort de freno y dirección en Auto China 2026. Con ingresos que superan los 2,2 mil millones de USD a nivel mundial, la continua inversión en investigación y desarrollo de AMEC señala una creciente intensidad competitiva en los segmentos de actuadores de confort y seguridad, que registran el crecimiento más rápido en el mercado canadiense.
Alcance del Informe del Mercado de Actuadores Automotrices de Canadá
El alcance incluye la segmentación por tecnología de actuador (actuadores eléctricos, actuadores electromecánicos, actuadores hidráulicos, actuadores neumáticos, actuadores piezoeléctricos y actuadores de aleación con memoria de forma), tipo de movimiento (actuadores lineales y actuadores rotativos), tipo de aplicación (acelerador, freno, transmisión/tren de transmisión, ajuste de asiento, puerta/cierre, climatización y gestión térmica, suspensión y chasis, y espejo e iluminación), propulsión del vehículo (vehículos con motor de combustión interna, vehículos eléctricos híbridos, vehículos eléctricos de batería, vehículos eléctricos híbridos enchufables y vehículos eléctricos de pila de combustible), tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales de mediana y gran tonelaje, y vehículos todoterreno y de uso especial) y canal de ventas (fabricantes de equipos originales y mercado de posventa). El tamaño del mercado y los pronósticos de crecimiento se presentan en USD por valor.
| Actuadores Eléctricos |
| Actuadores Electromecánicos |
| Actuadores Hidráulicos |
| Actuadores Neumáticos |
| Actuadores Piezoeléctricos |
| Actuadores de Aleación con Memoria de Forma |
| Actuadores Lineales |
| Actuadores Rotativos |
| Acelerador |
| Freno |
| Transmisión / Tren de Transmisión |
| Ajuste de Asiento |
| Puerta / Cierre |
| Climatización y Gestión Térmica |
| Suspensión y Chasis |
| Espejo e Iluminación |
| Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos Híbridos |
| Vehículos Eléctricos de Batería |
| Vehículos Eléctricos Híbridos Enchufables |
| Vehículos Eléctricos de Pila de Combustible |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehculos Comerciales de Mediana y Gran Tonelaje |
| Vehículos Todoterreno y de Uso Especial |
| Fabricantes de Equipos Originales |
| Mercado de Posventa |
| Tipo de Vehículo por Tipo de Movimiento |
| Tipo de Vehículo por Canal de Ventas |
| Por Tecnología de Actuador | Actuadores Eléctricos |
| Actuadores Electromecánicos | |
| Actuadores Hidráulicos | |
| Actuadores Neumáticos | |
| Actuadores Piezoeléctricos | |
| Actuadores de Aleación con Memoria de Forma | |
| Por Tipo de Movimiento | Actuadores Lineales |
| Actuadores Rotativos | |
| Por Tipo de Aplicación | Acelerador |
| Freno | |
| Transmisión / Tren de Transmisión | |
| Ajuste de Asiento | |
| Puerta / Cierre | |
| Climatización y Gestión Térmica | |
| Suspensión y Chasis | |
| Espejo e Iluminación | |
| Por Propulsión del Vehículo | Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos Híbridos | |
| Vehículos Eléctricos de Batería | |
| Vehículos Eléctricos Híbridos Enchufables | |
| Vehículos Eléctricos de Pila de Combustible | |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros | |
| Vehculos Comerciales de Mediana y Gran Tonelaje | |
| Vehículos Todoterreno y de Uso Especial | |
| Por Canal de Ventas | Fabricantes de Equipos Originales |
| Mercado de Posventa | |
| Análisis de Segmentación Cruzada | Tipo de Vehículo por Tipo de Movimiento |
| Tipo de Vehículo por Canal de Ventas |
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de actuadores automotrices de Canadá en 2032?
Se prevé que el tamaño del mercado de actuadores automotrices de Canadá alcance los 0,55 mil millones de USD en 2032, lo que refleja una CAGR del 5,05% durante el período 2027-2032.
¿Qué tecnología de actuador lidera la demanda de vehículos canadienses?
Los actuadores eléctricos lideran con el 59,13% de los ingresos de 2026 porque sirven a las funciones de acelerador, asiento y cierre.
¿Qué tipo de propulsión de vehículo está creciendo más rápido en la demanda de actuadores?
Se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 13,18% hasta 2032 y representaron el 36,25% de los ingresos de 2026.
¿Por qué está creciendo el mercado de posventa de actuadores automotrices en Canadá?
Se prevé que el mercado de posventa crezca a una CAGR del 6,35% a medida que las condiciones invernales, la sal de las carreteras, los ciclos térmicos y la degradación de los sellos aumentan la demanda de reemplazo.