
Taille et part du marché des actionneurs automobiles au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
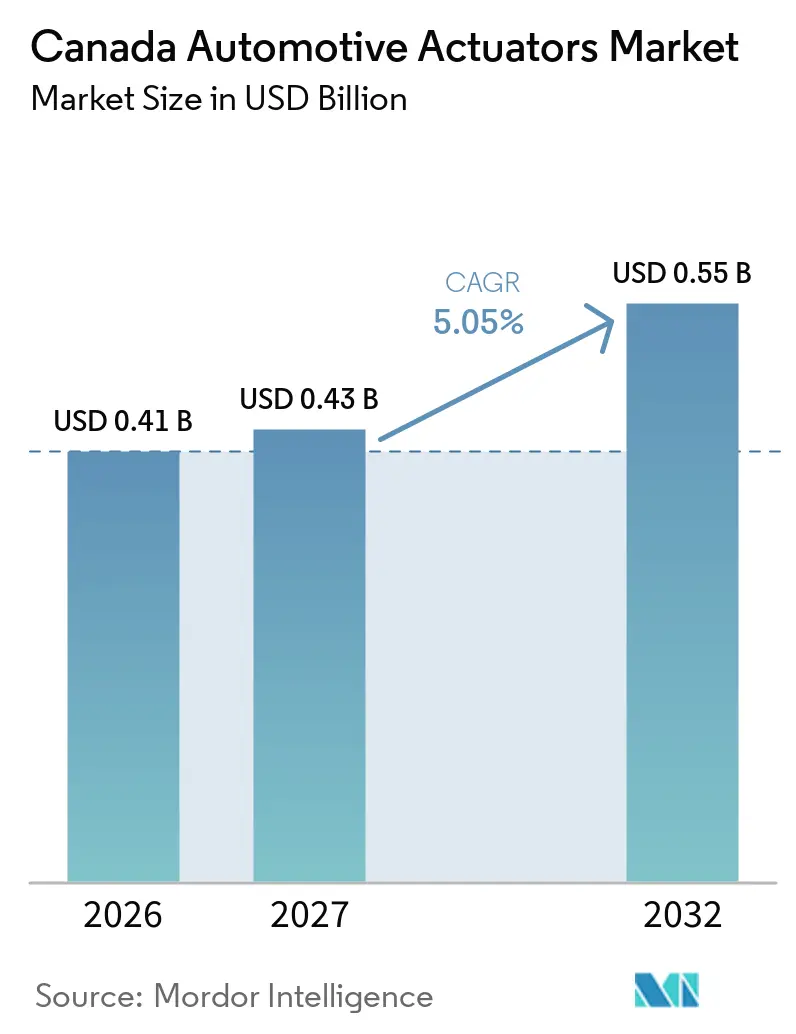
| Taille du marché de l'année de base (2026) | 0.41 Milliards de dollars |
| Taille du Marché (2027) | 0.43 Milliards de dollars |
| Taille du Marché (2032) | 0.55 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.05 % |
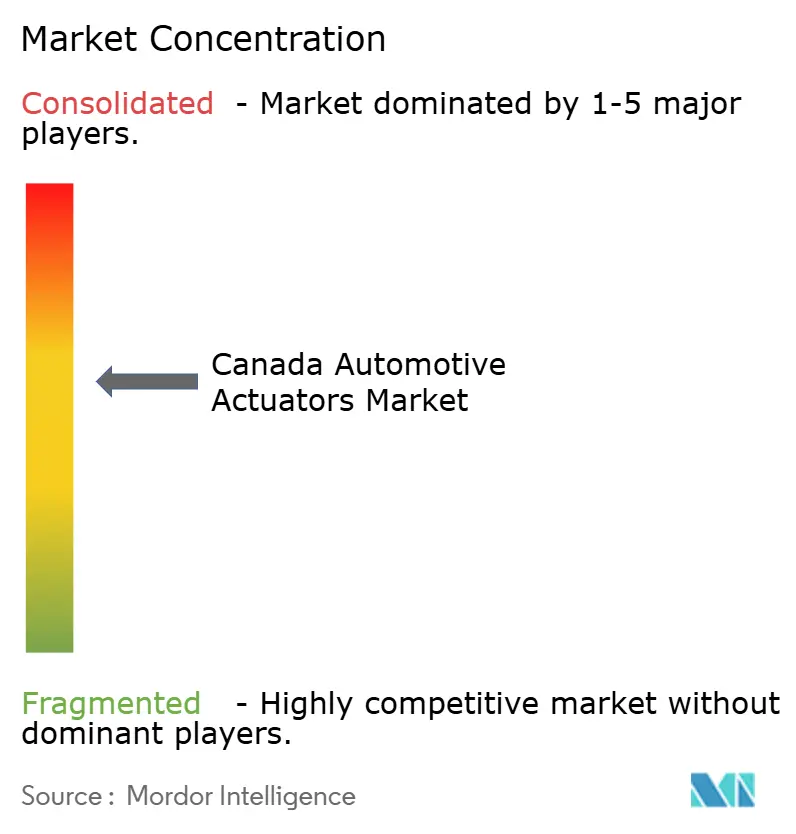
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des actionneurs automobiles au Canada par Mordor Intelligence
La taille du marché des actionneurs automobiles au Canada est de 0,41 milliard USD en 2026 et devrait croître de 0,43 milliard USD en 2027 pour atteindre 0,55 milliard USD d'ici 2032, à un CAGR de 5,05 % de 2027 à 2032. Les exigences fédérales en matière de véhicules zéro émission font évoluer les spécifications des équipementiers vers des ensembles d'actionneurs électriques utilisés dans la gestion thermique, la modulation du freinage et la récupération d'énergie. Les conceptions électriques dominent la demande actuelle, car les constructeurs automobiles les appliquent aux fonctions de papillon des gaz, de siège et de fermeture. L'Ontario et le Québec restent au cœur de cette évolution, car ils combinent l'assemblage de véhicules avec des investissements planifiés dans les véhicules électriques et les batteries. Les fournisseurs se font donc concurrence sur le matériel intégré, les diagnostics logiciels et la résilience de la chaîne d'approvisionnement, plutôt que sur le seul volume de composants. Le marché canadien des actionneurs automobiles est également exposé à court terme aux intrants en terres rares et à la concentration de la production sur un nombre limité de plateformes d'équipementiers.
Points clés du rapport
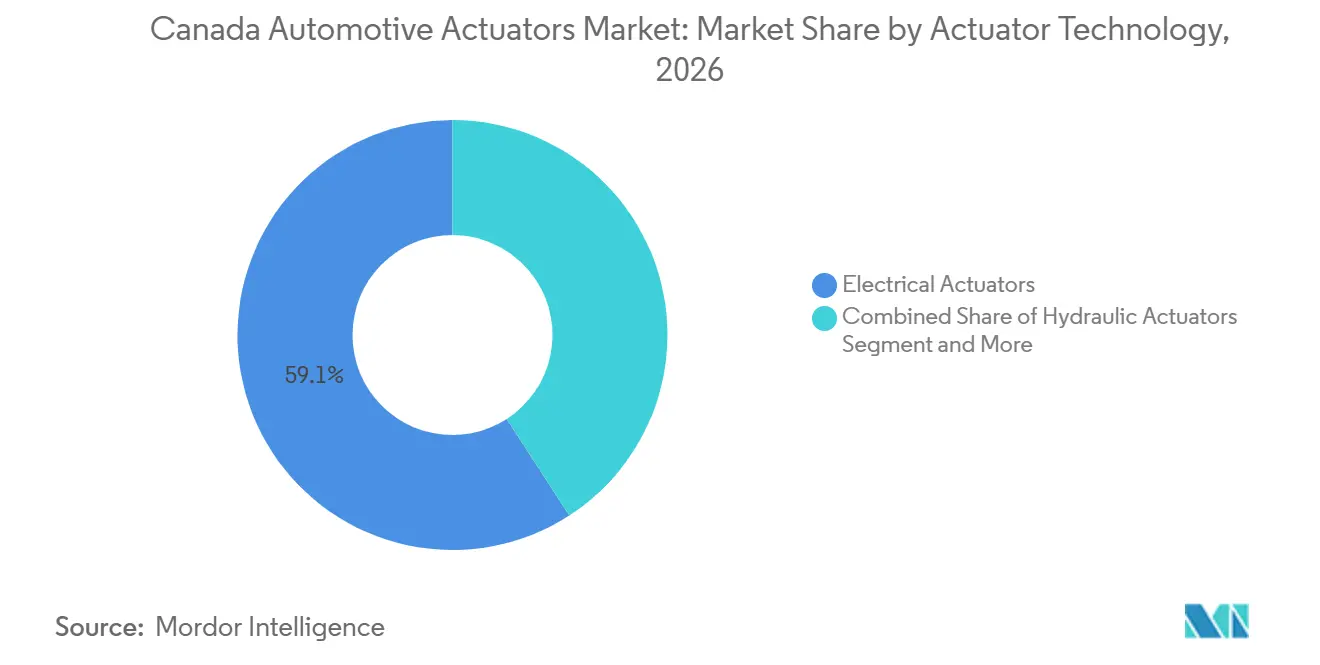
- Par technologie d'actionneur, les actionneurs électriques représentaient 59,13 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026 et devraient croître à un CAGR de 7,75 % jusqu'en 2032.
- Par type de mouvement, les actionneurs linéaires détenaient 66,04 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026, tandis que les actionneurs rotatifs devraient croître à un CAGR de 8,13 % jusqu'en 2032.
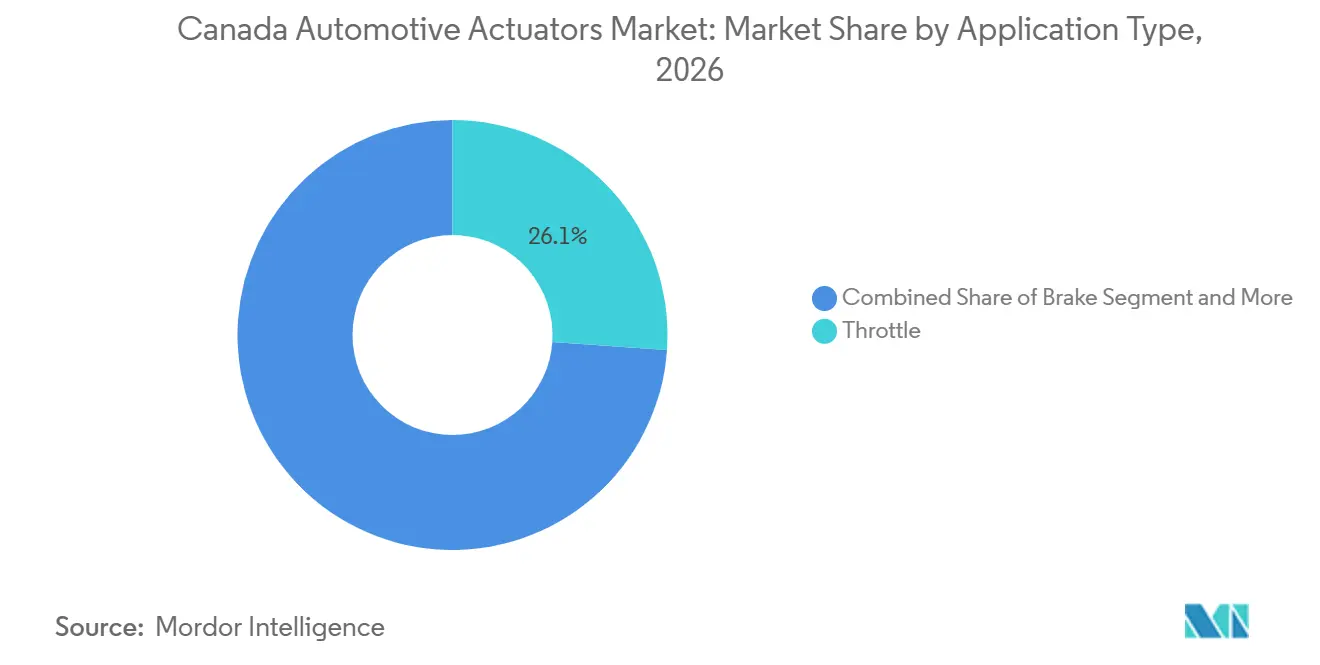
- Par type d'application, le papillon des gaz détenait 26,12 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026, tandis que le réglage des sièges devrait croître à un CAGR de 9,22 % jusqu'en 2032.
- Par propulsion du véhicule, les véhicules électriques à batterie détenaient 36,25 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026 et devraient croître à un CAGR de 13,18 % jusqu'en 2032.
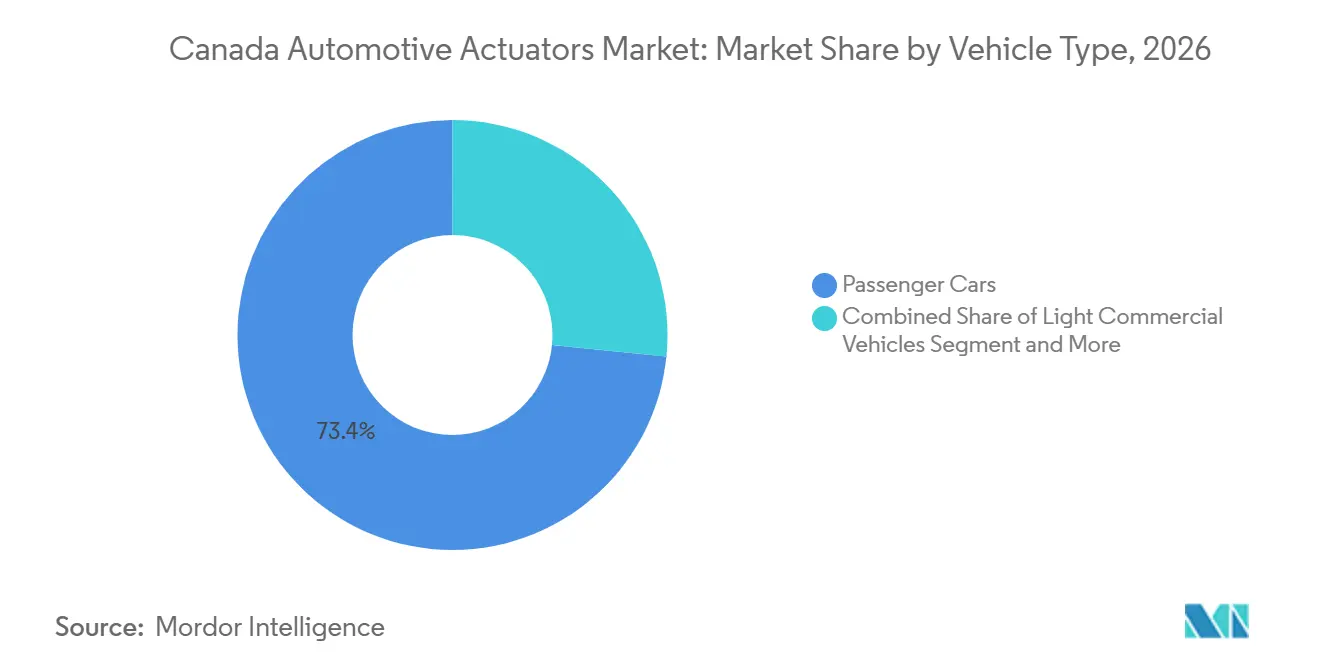
- Par type de véhicule, les voitures particulières détenaient 73,41 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026, tandis que les véhicules hors route et à usage spécial devraient croître à un CAGR de 7,04 % jusqu'en 2032.
- Par canal de vente, les équipementiers détenaient 83,16 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026, tandis que le marché secondaire devrait croître à un CAGR de 6,35 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des actionneurs automobiles au Canada
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification et actionnement de la gestion thermique | +1.5% | National, concentré dans les corridors d'assemblage des équipementiers en Ontario et au Québec | Moyen terme (2 à 4 ans) |
| Intégration des fonctions de sécurité et de confort | +1.0% | National, avec une adoption précoce sur les plateformes de voitures particulières et de SUV en Ontario | Moyen terme (2 à 4 ans) |
| Expansion de la fabrication de véhicules électriques et de batteries au Canada | +0.6% | Ontario et Québec, notamment Windsor, St. Thomas, Alliston, Bécancour et la région de Montréal | Long terme (≥ 4 ans) |
| Besoin d'actionneurs à définition logicielle et diagnosticables | +0.5% | National, aligné sur les déploiements de plateformes logicielles des équipementiers | Long terme (≥ 4 ans) |
| Localisation en Ontario et au Québec | +0.4% | Clusters de fabrication en Ontario et au Québec | Moyen terme (2 à 4 ans) |
| Conditions hivernales accélérant la demande de remplacement | +0.3% | National, avec la plus grande intensité au Québec, en Ontario et dans les provinces des Prairies | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de l'électrification des véhicules et de l'actionnement de la gestion thermique
L'électrification des véhicules augmente le nombre de points d'actionnement installés sur chaque plateforme. Les véhicules électriques à batterie utilisent des actionneurs dans les circuits thermiques de la batterie, les surfaces aérodynamiques actives et les ensembles de vannes de frein régénératif. Ces fonctions n'ont pas d'équivalents directs dans les configurations conventionnelles à combustion interne. L'Ontario a attiré plus de 46 milliards CAD (environ 32 milliards USD) d'investissements dans la fabrication automobile et de véhicules électriques au cours des 5 dernières années [1]. Cet investissement soutient un pipeline de programmes de véhicules susceptibles de maintenir la demande en composants de contrôle thermique. Le marché canadien des actionneurs automobiles favorise par conséquent les fournisseurs capables de combiner des moteurs de volets de climatisation, des commandes de vannes de liquide de refroidissement et des éléments de contrôle de pompe à chaleur au sein de systèmes thermiques plus larges.
Intégration croissante des fonctions de sécurité et de confort
Les architectures électroniques partagées augmentent le nombre de fonctions de confort et de sécurité faisant appel à des actionneurs. La suspension active, le réglage multi-axes des sièges et la fermeture motorisée des portes dépassent désormais les finitions haut de gamme. Les plateformes à définition logicielle peuvent réduire le coût d'intégration de ces fonctions sur une gamme de produits plus large. Un contenu d'actionneurs plus élevé par véhicule peut en partie compenser la pression exercée par la stagnation des ventes de véhicules neufs. Les fournisseurs qui livrent des modules combinant capteurs et actionneurs sont mieux positionnés pour remporter des programmes d'assemblage canadiens.
Expansion de la capacité de fabrication canadienne de véhicules électriques et de batteries
La base de fabrication de batteries en expansion au Canada soutient la demande future liée aux nouvelles spécifications de véhicules électriques. PowerCo développe une usine de cellules de batteries à St. Thomas, en Ontario, avec une production ciblée pour 2027. Ce projet renforce le lien entre l'approvisionnement en batteries, les véhicules assemblés localement et la demande d'actionnement pour la gestion thermique.
Besoin croissant d'actionneurs à définition logicielle et diagnosticables
La norme ISO 17978-3:2026, publiée en mars 2026, traite des diagnostics de véhicules orientés services. Cette norme accroît l'importance des actionneurs capables de communiquer leur état interne, leurs signaux de santé et leurs informations de défaut via des interfaces orientées services. Cette exigence est plus contraignante que les approches de diagnostic traditionnelles qui reposent uniquement sur des codes de défaut. Les programmes de véhicules à définition logicielle en Ontario peuvent utiliser ces informations pour les mises à jour à distance et les stratégies de diagnostic à distance. Le marché canadien des actionneurs automobiles accorde une valeur ajoutée aux fournisseurs qui intègrent des capacités de diagnostic conformes dans leurs produits. Ces capacités peuvent également soutenir l'activité de service tout au long de la durée de vie opérationnelle d'un véhicule, plutôt que de limiter les revenus du fournisseur à la vente initiale du composant.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de validation et de conformité | -0.8% | National, amplifiés par les exigences de certification des Normes de sécurité des véhicules automobiles de Transports Canada | Moyen terme (2 à 4 ans) |
| Électronique, moteurs et intrants en terres rares importés | -0.6% | National, avec des origines d'approvisionnement concentrées en Chine et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Concentration de l'assemblage de véhicules | -0.4% | Ontario et Québec, avec une forte concentration des revenus par plateforme | Moyen terme (2 à 4 ans) |
| Exigences en matière de corrosion, d'exposition au sel et de basses températures | -0.3% | National, avec le coût le plus élevé en Ontario, au Québec et dans les provinces de l'Atlantique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de validation et de conformité pour les actionneurs critiques pour la sécurité
Les actionneurs de frein, de direction et de suspension nécessitent une validation approfondie lorsqu'ils sont utilisés dans des systèmes critiques pour la sécurité. Ces travaux peuvent prolonger les périodes de qualification et engendrer des coûts substantiels pour chaque fournisseur et chaque plateforme. Ces exigences créent une barrière plus élevée pour les spécialistes des actionneurs de plus petite taille. Elles peuvent également ralentir la commercialisation des technologies de direction par câble et de freinage par câble. Les fournisseurs de rang 1 intégrés verticalement peuvent répartir ces coûts sur un portefeuille de produits plus large, renforçant ainsi leur position dans les programmes de véhicules à définition logicielle.
Dépendance à l'égard de l'électronique, des moteurs et des intrants en terres rares importés
Les fabricants canadiens restent exposés à l'électronique importée, aux moteurs et aux intrants en terres rares utilisés dans les systèmes de moteurs à aimants permanents. Le gouvernement du Canada a engagé un investissement significatif dans l'installation de traitement de Kingston d'Ucore Rare Metals en octobre 2025. La capacité de traitement nationale prendra du temps à se développer, de sorte que le risque d'approvisionnement reste pertinent à court terme. Cette contrainte peut affecter la continuité de la fabrication ainsi que les coûts des intrants. MAHLE a présenté un moteur MCT sans aimant permanent en septembre 2026, illustrant une réponse technique à cette exposition. Le marché canadien des actionneurs automobiles récompensera les conceptions de moteurs et d'actionneurs qui réduisent la dépendance aux matériaux sous contrainte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'actionneur : les conceptions électriques établissent les normes de spécification
Les actionneurs électriques représentaient 59,13 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026 et devraient croître à un CAGR de 7,75 %. Les équipementiers utilisent des configurations de moteurs à courant continu sans balais et à courant alternatif pour les applications de papillon des gaz, de siège et de fermeture. Les conceptions électriques supplantent les alternatives hydrauliques et pneumatiques dans plusieurs fonctions de véhicules particuliers. Les conceptions hydrauliques soulèvent des préoccupations concernant les fuites de fluide dans les architectures de véhicules électriques à batterie à plancher plat. Les systèmes pneumatiques restent pertinents pour certaines fonctions de frein et de porte des véhicules utilitaires. Les actionneurs électromécaniques sont également utilisés dans les applications de changement de vitesse à charge élevée et de suspension active.
La technologie électrique sert un large éventail de fonctions, ce qui aide les fournisseurs à appliquer des capacités communes de conception et de fabrication à travers les programmes. Les actionneurs piézoélectriques et à alliage à mémoire de forme restent des technologies à plus faible volume utilisées dans l'injection de carburant de précision et le réglage aérodynamique. Schaeffler a présenté une offre de composants élargie à la suite de son intégration de Vitesco Technologies à l'ACT Expo 2025. Cette orientation de portefeuille reflète l'avantage de servir plusieurs catégories d'actionneurs à partir d'une relation fournisseur unique. Les actionneurs à définition logicielle doivent également répondre aux exigences de cybersécurité, ce qui favorise les fournisseurs établis disposant de ressources de validation plus larges. Le secteur canadien des actionneurs automobiles évolue donc vers des systèmes électriques combinant fonction mécanique, détection et contrôle électronique.

Par type de mouvement : prédominance du linéaire, accélération du rotatif
Les actionneurs linéaires représentaient 66,04 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026. Leur avance provient de leur utilisation dans le positionnement des sièges, les corps de papillon des gaz, les volets de climatisation et le contrôle de la hauteur de suspension. Les actionneurs rotatifs sont le type de mouvement à la croissance la plus rapide et devraient se développer à un CAGR de 8,13 % jusqu'en 2032. Les conceptions de direction par câble et de freinage par câble nécessitent une sortie en rotation sans colonne de direction mécanique traditionnelle ni liaisons de pédale. Ce cas d'usage accroît l'attention portée aux conceptions rotatives pour les futurs systèmes de châssis.
Le programme de production de direction par câble annoncé par ZF avec Mercedes-Benz illustre la manière dont les systèmes de châssis coordonnés par logiciel peuvent soutenir cette transition. Les conceptions linéaires de MAHLE continueront de bénéficier de la croissance des sièges motorisés, notamment sur les axes de réglage avant-arrière et en hauteur. Les deux types de mouvement s'adressent donc à des fonctions de véhicule différentes plutôt que de représenter un simple cycle de remplacement. Le marché canadien des actionneurs automobiles soutient les deux, à mesure que les architectures de véhicules intègrent davantage de fonctions motorisées.
Par type d'application : les fonctions de confort dépassent les composants de groupe motopropulseur
Le papillon des gaz représentait 26,12 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026, la part la plus importante parmi les applications. Le réglage des sièges devrait croître à un CAGR de 9,22 % jusqu'en 2032, le taux d'application le plus rapide fourni. Les sièges motorisés utilisent plusieurs axes d'actionnement pour le réglage avant-arrière, en hauteur et en position. Les concepteurs de véhicules électriques à batterie standardisent les sièges multi-positions sur davantage de finitions de milieu de gamme. Cela augmente le nombre d'actionneurs de confort installés sur les véhicules individuels.
Les données de position du siège peuvent également soutenir les fonctions de surveillance du conducteur, rendant le composant pertinent pour les systèmes de sécurité des véhicules. Les actionneurs de frein gagnent en importance à mesure que les freins de stationnement électromécaniques et les dispositifs de freinage par câble se généralisent. Les actionneurs de climatisation et thermiques sont de plus en plus utilisés, car les systèmes thermiques des véhicules électriques à batterie nécessitent davantage de points de contrôle de vannes que les systèmes à combustion interne. Les actionneurs de porte et de fermeture conservent un lien avec le volume de production, tandis que les actionneurs de suspension et de châssis servent un segment plus restreint à plus haute valeur ajoutée. Les actionneurs de rétroviseur et d'éclairage offrent une demande stable, moins dépendante des changements majeurs de groupe motopropulseur. La taille du marché canadien des actionneurs automobiles pour les applications de confort bénéficie de l'évolution plus large vers des fonctions de véhicule intégrées par logiciel.
Par propulsion du véhicule : l'intensité des véhicules électriques à batterie redéfinit l'économie par véhicule
Les véhicules électriques à batterie détenaient 36,25 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026 et devraient croître à un CAGR de 13,18 % jusqu'en 2032. Ce taux fait des véhicules électriques à batterie le segment de propulsion à la croissance la plus rapide. Chaque véhicule nécessite un actionnement pour la gestion thermique de la batterie, le contrôle des volets aérodynamiques actifs, les vannes de frein régénératif et les fonctions de confort électriques. Ces fonctions augmentent le contenu en actionneurs par rapport aux véhicules à combustion interne comparables. La part de marché canadien des actionneurs automobiles détenue par les véhicules électriques à batterie reflète à la fois cette intensité de composants plus élevée et la demande de véhicules.
Les véhicules à moteur à combustion interne et les véhicules hybrides continuent de soutenir la demande d'actionneurs de papillon des gaz, de recirculation des gaz d'échappement, de distribution variable et de transmission. Les hybrides ajoutent également de la complexité à la gestion thermique, augmentant les besoins en actionneurs. Les véhicules hybrides rechargeables et les véhicules à pile à combustible restent des catégories de propulsion plus restreintes. L'utilisation de véhicules à pile à combustible au Canada se limite principalement aux démonstrations de flottes et de transports en commun. Les investissements de l'Ontario et du Québec dans l'infrastructure hydrogène soutiennent les conditions d'une adoption à plus long terme. Les fournisseurs disposant de capacités d'ingénierie multi-plateformes peuvent servir les variantes à combustion interne, hybrides, hybrides rechargeables et électriques à batterie en utilisant des familles de composants apparentées.
Par type de véhicule : prédominance des voitures particulières, émergence du hors route
Les voitures particulières détenaient 73,41 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026. Les usines Toyota de Cambridge et Woodstock ainsi que l'usine Honda d'Alliston restent importantes pour le débit de production canadien. Toyota et Honda représentaient une part majeure de la production totale de véhicules au Canada en 2025. Cette concentration relie la demande d'actionneurs pour voitures particulières à un nombre limité de grands programmes d'assemblage. Les véhicules utilitaires légers constituent une base de demande distincte et significative, tandis que les véhicules utilitaires moyens et lourds nécessitent des portefeuilles d'actionneurs plus spécialisés.
Les véhicules hors route et à usage spécial devraient croître à un CAGR de 7,04 % jusqu'en 2032. Leur croissance est liée à l'électrification des équipements agricoles, miniers et municipaux. Linamar a enregistré des performances de ventes record en 2026 et a cité la production dans ses installations ontariennes dans sa publication du deuxième trimestre. La profondeur de fabrication et les programmes d'électrification de l'entreprise soutiennent sa position dans les chaînes d'approvisionnement adjacentes hors route et utilitaires légers. Les équipements électriques dans les secteurs minier et énergétique peuvent offrir une opportunité à spécifications plus élevées malgré des volumes de production plus faibles. Le marché canadien des actionneurs automobiles dépend des fournisseurs qui adaptent les conceptions de produits aux besoins de durabilité de ces applications.
Par canal de vente : concentration chez les équipementiers, marché secondaire accéléré par le climat
Les équipementiers représentaient 83,16 % du chiffre d'affaires du marché canadien des actionneurs automobiles en 2026. Cette position reflète des accords d'approvisionnement à long terme et l'intégration des actionneurs dans les plateformes de véhicules. L'attribution d'une plateforme sur un grand site d'assemblage canadien peut générer des revenus sur plusieurs années. La perte d'une attribution peut avoir un effet disproportionné en raison de la concentration de la base d'assemblage. Le canal équipementier favorise par conséquent les fournisseurs qui répondent à des exigences exigeantes en matière de qualité, de validation et d'intégration.
Le marché secondaire devrait se développer à un CAGR de 6,35 % jusqu'en 2032. Les conditions hivernales des routes au Québec, en Ontario et dans les provinces des Prairies accélèrent l'usure due à la corrosion par le sel, aux cycles thermiques et à la dégradation des joints. Le remplacement des actionneurs est plus fréquent dans ces régions que dans les climats plus doux. Le marché secondaire offre aux fournisseurs un accès à une demande récurrente au-delà de la production initiale de véhicules — le marché canadien des actionneurs automobiles bénéficie de ce cycle de remplacement, même lorsque les volumes de véhicules des équipementiers varient.
Analyse géographique
L'Ontario ancre le marché canadien des actionneurs automobiles car il accueille la majeure partie de la capacité d'assemblage des équipementiers nationaux et une base concentrée de fournisseurs de rang 1 et de rang 2. Toyota et Honda détenaient une part substantielle des véhicules produits au Canada en 2025. Leurs installations à Cambridge, Woodstock et Alliston soutiennent la demande locale en systèmes d'actionneurs liés à la production. Ford, General Motors et Stellantis maintiennent également des opérations d'assemblage à Oakville, Oshawa et Windsor.
L'usine de cellules de batteries de PowerCo à St. Thomas vise une production en 2027. Minth Group a annoncé des plans pour une installation de pièces automobiles à Windsor en avril 2025. Ces développements renforcent le rôle de l'Ontario dans la chaîne d'approvisionnement. Le report du plan de chaîne de valeur pour véhicules électriques d'Alliston par Honda réduit la visibilité à court terme sur la demande pour ce programme. L'Ontario demeure néanmoins le principal centre de fabrication pour le marché canadien des actionneurs automobiles.
Le Québec contribue par les matériaux de batteries, l'électrification des transports et l'activité des véhicules utilitaires plutôt que par l'assemblage final à grand volume. La production de Nova Bus à Saint-Eustache soutient une demande récurrente en actionneurs de porte, de frein et de climatisation dans les configurations de transport en commun. La Colombie-Britannique, les provinces des Prairies et le Canada atlantique ont une production directe d'assemblage des équipementiers plus faible, mais une demande significative sur le marché secondaire. Les flottes minières, forestières et énergétiques en Alberta, en Saskatchewan et en Colombie-Britannique créent une demande en équipements hors route et à usage spécial. Les provinces de l'Atlantique font face à des besoins de remplacement élevés, car le sel de voirie et les variations de température exercent une contrainte supplémentaire sur les systèmes d'actionneurs. Ces différences régionales signifient que les fournisseurs ne doivent pas traiter la demande canadienne comme uniforme.
Paysage concurrentiel
Le marché canadien des actionneurs automobiles est modérément concentré dans le segment d'approvisionnement des équipementiers. Robert Bosch, Denso, Continental, ZF Friedrichshafen et Aptiv entretiennent des relations d'approvisionnement au niveau des plateformes, soutenues par de longs processus de qualification et des logiciels d'intégration. Magna International et Linamar ajoutent une proximité avec la fabrication canadienne et développent leurs capacités d'électrification. Magna a indiqué qu'elle développait son système de surveillance du conducteur et remportait des programmes hybrides haute tension et véhicules électriques auprès de plusieurs clients équipementiers en 2025. Le marché secondaire est plus fragmenté que le canal équipementier.
Schaeffler a élargi son offre sur le marché secondaire en intégrant les produits Vitesco dans son portefeuille Vehicle Lifetime Solutions. Cette démarche étend la couverture à l'admission d'air, à l'alimentation en carburant et à l'actionnement des émissions. ZF poursuit des systèmes de châssis coordonnés par logiciel via son approche Chassis 2.0 et son programme de production de direction par câble de 2026. MAHLE différencie sa technologie de moteur grâce à une conception sans aimant permanent qui atténue l'exposition aux risques d'approvisionnement en terres rares. Ces stratégies placent la capacité logicielle et la résilience des matériaux aux côtés de l'échelle de fabrication traditionnelle.
L'activité AMEC de Nidec a présenté des technologies d'actionneurs de réglage de siège, de confort de freinage et de direction à Auto China 2026. Cela accroît la pression concurrentielle des spécialistes des moteurs de précision dans les applications de confort et de sécurité. L'orientation produit des principaux fournisseurs se concentre sur le matériel d'actionneur, les diagnostics embarqués et les conceptions qui réduisent l'exposition aux matériaux.
Leaders du secteur des actionneurs automobiles au Canada
-
Robert Bosch GmbH
-
Denso Corporation
-
Johnson Electric Holdings Limited
-
AUMOVIO SE
-
ZF Friedrichshafen AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Août 2026 : Nexteer Automotive a présenté son actionneur de volant à direction par câble à entraînement direct en position haute (HMDD), afin d'offrir aux constructeurs automobiles une plus grande flexibilité dans la conception du poste de conduite, à mesure que les architectures de véhicules évoluent vers des véhicules à définition logicielle. L'actionneur compact intègre un moteur en position haute, une réactivité à entraînement direct et un moyeu fixe pour offrir une sensation de direction haut de gamme et une intégration évolutive.
- Avril 2026 : L'unité commerciale Automotive Motors & Electronic Controls (AMEC) de Nidec a présenté des technologies d'actionneurs de nouvelle génération pour le réglage des sièges, le confort de freinage et la direction à Auto China 2026. Avec un chiffre d'affaires dépassant 2,2 milliards USD à l'échelle mondiale, l'investissement continu de l'AMEC en recherche et développement signale une intensité concurrentielle croissante dans les segments d'actionneurs de confort et de sécurité, qui affichent la croissance la plus rapide sur le marché canadien.
Périmètre du rapport sur le marché des actionneurs automobiles au Canada
Le périmètre comprend la segmentation par technologie d'actionneur (actionneurs électriques, actionneurs électromécaniques, actionneurs hydrauliques, actionneurs pneumatiques, actionneurs piézoélectriques et actionneurs à alliage à mémoire de forme), type de mouvement (actionneurs linéaires et actionneurs rotatifs), type d'application (papillon des gaz, frein, transmission/groupe motopropulseur, réglage des sièges, porte/fermeture, climatisation et gestion thermique, suspension et châssis, et rétroviseur et éclairage), propulsion du véhicule (véhicules à moteur à combustion interne, véhicules électriques hybrides, véhicules électriques à batterie, véhicules hybrides rechargeables et véhicules électriques à pile à combustible), type de véhicule (voitures particulières, véhicules utilitaires légers, véhicules utilitaires moyens et lourds, et véhicules hors route et à usage spécial) et canal de vente (équipementiers et marché secondaire). La taille du marché et les prévisions de croissance sont présentées en USD par valeur.
| Actionneurs électriques |
| Actionneurs électromécaniques |
| Actionneurs hydrauliques |
| Actionneurs pneumatiques |
| Actionneurs piézoélectriques |
| Actionneurs à alliage à mémoire de forme |
| Actionneurs linéaires |
| Actionneurs rotatifs |
| Papillon des gaz |
| Frein |
| Transmission / Groupe motopropulseur |
| Réglage des sièges |
| Porte / Fermeture |
| Climatisation et gestion thermique |
| Suspension et châssis |
| Rétroviseur et éclairage |
| Véhicules à moteur à combustion interne |
| Véhicules électriques hybrides |
| Véhicules électriques à batterie |
| Véhicules hybrides rechargeables |
| Véhicules électriques à pile à combustible |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires moyens et lourds |
| Véhicules hors route et à usage spécial |
| Équipementiers |
| Marché secondaire |
| Type de véhicule par type de mouvement |
| Type de véhicule par canal de vente |
| Par technologie d'actionneur | Actionneurs électriques |
| Actionneurs électromécaniques | |
| Actionneurs hydrauliques | |
| Actionneurs pneumatiques | |
| Actionneurs piézoélectriques | |
| Actionneurs à alliage à mémoire de forme | |
| Par type de mouvement | Actionneurs linéaires |
| Actionneurs rotatifs | |
| Par type d'application | Papillon des gaz |
| Frein | |
| Transmission / Groupe motopropulseur | |
| Réglage des sièges | |
| Porte / Fermeture | |
| Climatisation et gestion thermique | |
| Suspension et châssis | |
| Rétroviseur et éclairage | |
| Par propulsion du véhicule | Véhicules à moteur à combustion interne |
| Véhicules électriques hybrides | |
| Véhicules électriques à batterie | |
| Véhicules hybrides rechargeables | |
| Véhicules électriques à pile à combustible | |
| Par type de véhicule | Voitures particulières |
| Véhicules utilitaires légers | |
| Véhicules utilitaires moyens et lourds | |
| Véhicules hors route et à usage spécial | |
| Par canal de vente | Équipementiers |
| Marché secondaire | |
| Analyse croisée des segments | Type de véhicule par type de mouvement |
| Type de véhicule par canal de vente |
Questions clés auxquelles répond le rapport
Quelle sera la taille du marché des actionneurs automobiles au Canada d'ici 2032 ?
La taille du marché des actionneurs automobiles au Canada devrait atteindre 0,55 milliard USD d'ici 2032, reflétant un CAGR de 5,05 % sur la période 2027-2032.
Quelle technologie d'actionneur domine la demande des véhicules canadiens ?
Les actionneurs électriques sont en tête avec 59,13 % du chiffre d'affaires de 2026, car ils servent les fonctions de papillon des gaz, de siège et de fermeture.
Quel type de propulsion de véhicule connaît la croissance la plus rapide en matière de demande d'actionneurs ?
Les véhicules électriques à batterie devraient croître à un CAGR de 13,18 % jusqu'en 2032 et détenaient 36,25 % du chiffre d'affaires de 2026.
Pourquoi le marché secondaire des actionneurs automobiles est-il en croissance au Canada ?
Le marché secondaire devrait croître à un CAGR de 6,35 %, car les conditions hivernales, le sel de voirie, les cycles thermiques et la dégradation des joints augmentent la demande de remplacement.