
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
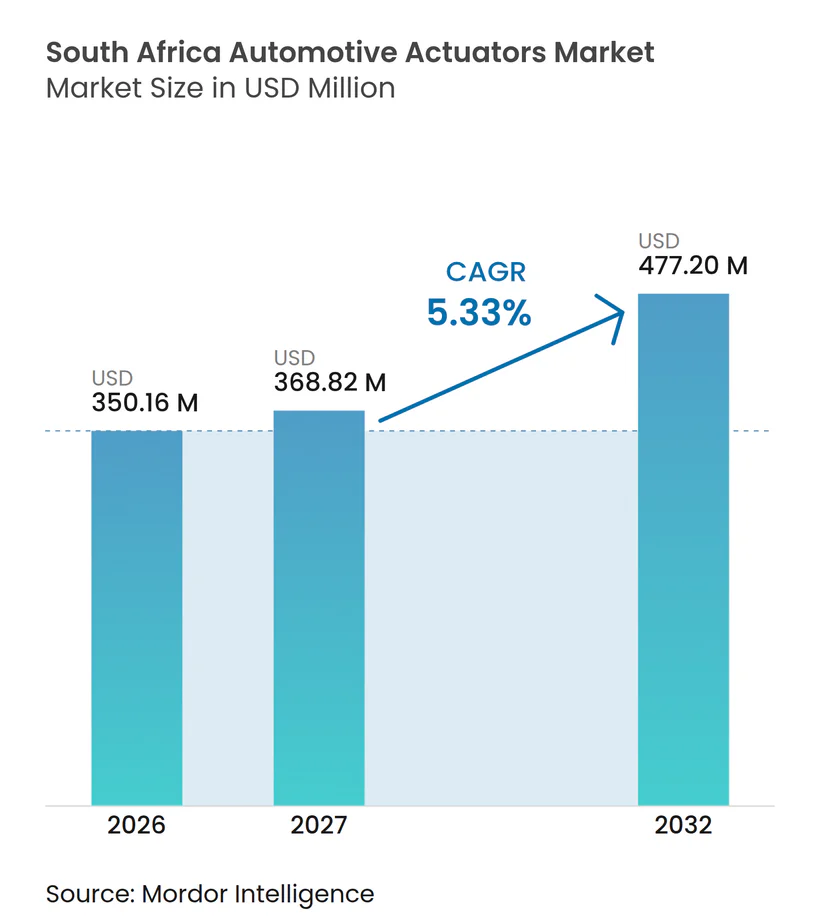
| 基準年の市場規模 (2026) | 350.16 百万米ドル |
| 市場規模 (2027) | 368.82 百万米ドル |
| 市場規模 (2032) | 477.20 百万米ドル |
| 成長率 (2027 - 2032) | 5.33 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカ自動車アクチュエーター市場分析
南アフリカ自動車アクチュエーター市場規模は2026年に350.16 ミリオン 米ドルと評価され、2027年には368.82 ミリオン 米ドルと推定され、2032年までに477.20 ミリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中のCAGRは5.33%です。輸出志向の車両組立は、海外向け車両のコンポーネントがそれらのプログラムに設定された仕様を満たす必要があるため、需要を支えています。南アフリカは2025年に414,271台の車両を輸出し、そのうちヨーロッパが332,695台、すなわち輸出の80.3%を受け取りました。南アフリカ自動車アクチュエーター市場は、ブレーキ、ステアリング、シート、熱管理システムにおける電子コンテンツの増加からも恩恵を受けています。新エネルギー車生産インセンティブと電動アクチュエーションの利用拡大が製品開発を支援していますが、内燃機関車両は2032年まで主要な数量基盤であり続けるでしょう。したがって、サプライヤー戦略は、グローバルOEM指名の維持、ローカル組立能力の構築、ならびにキャリブレーション、診断、サービスサポートの改善に集中しています。
主要レポートのポイント
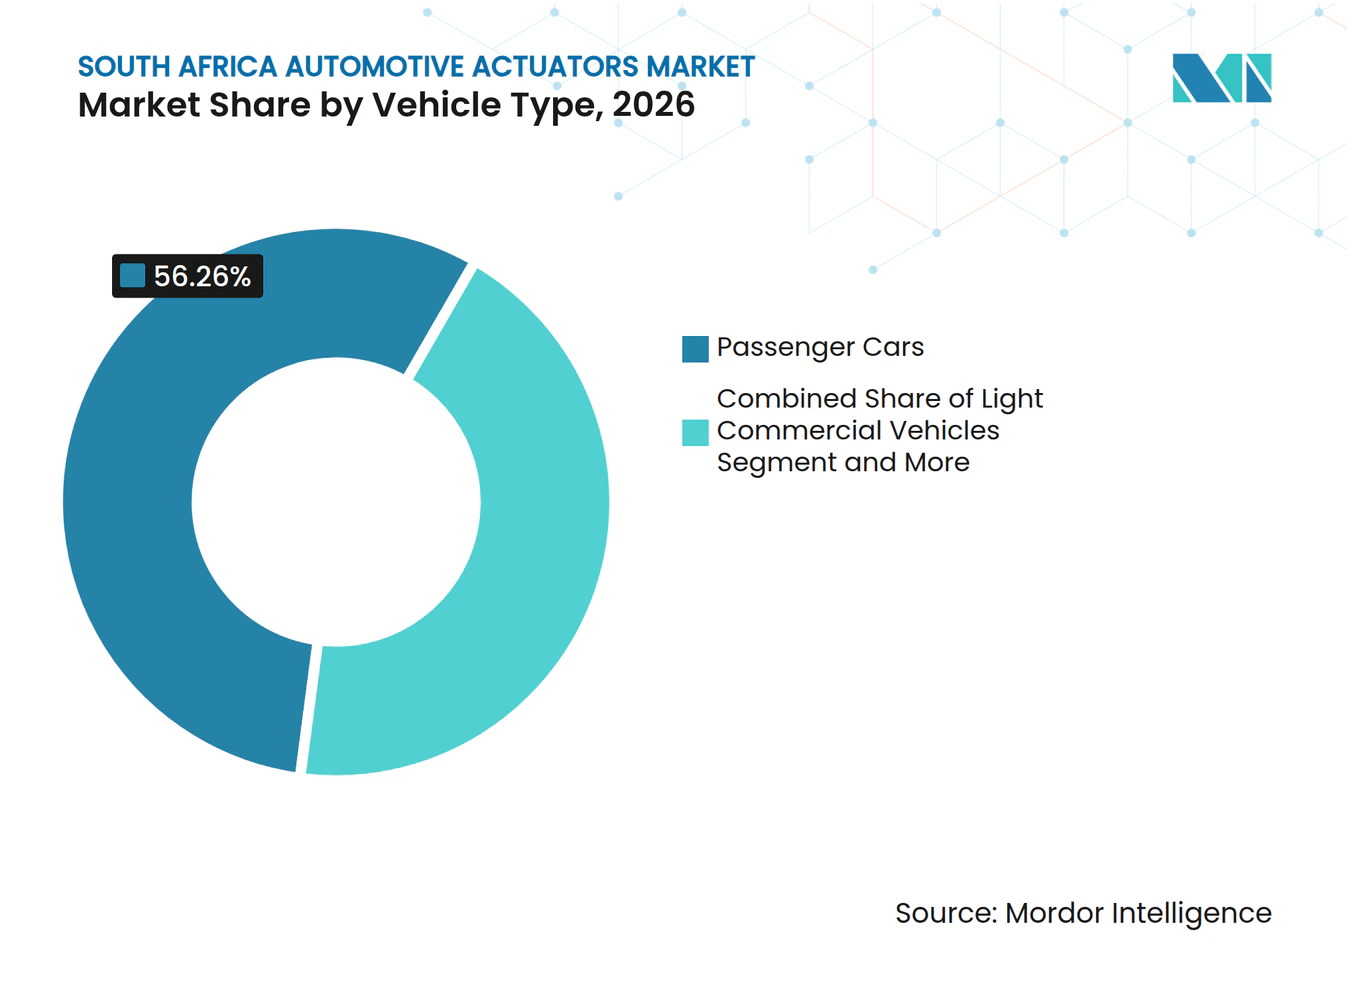
- 車両タイプ別では、乗用車が2026年に56.26%の収益シェアを占め、バッキーを含む小型商用車は2032年まで5.62%のCAGRで拡大すると予測されています。
- アクチュエータータイプ別では、電動アクチュエーターが2026年に63.87%の収益シェアを占め、2032年まで5.84%のCAGRで拡大すると予測されています。
- アプリケーションタイプ別では、電動パーキングブレーキおよびエアブレーキチャンバーを含むブレーキアクチュエーターが2026年に23.18%の収益シェアを占め、シート調整アクチュエーターは2032年まで6.22%のCAGRで拡大すると予測されています。
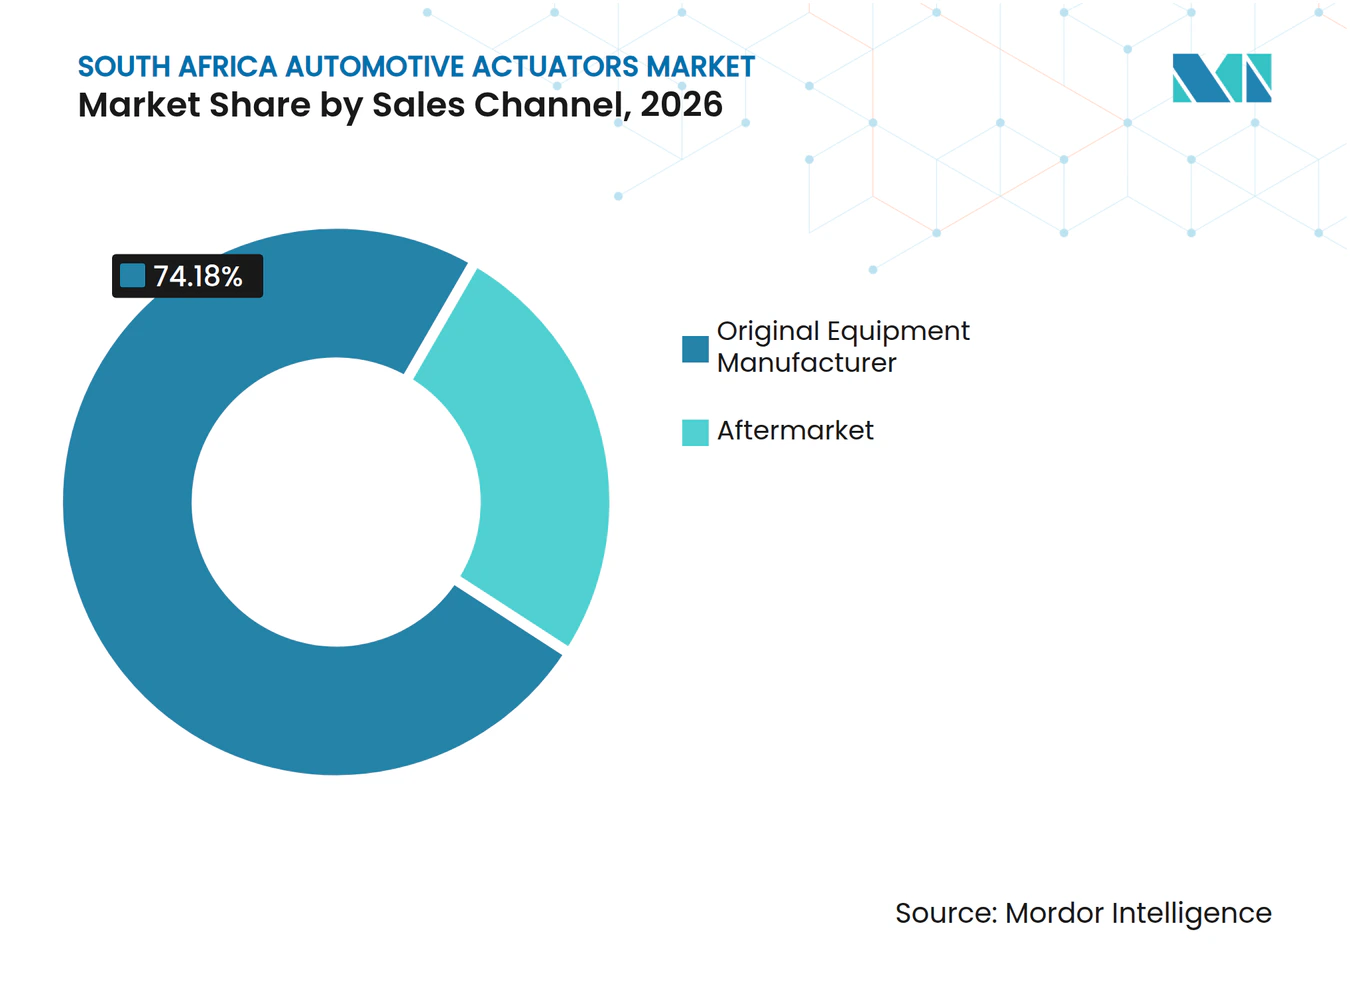
- 販売チャネル別では、OEMが2026年に74.18%の収益シェアを占め、2032年まで5.57%のCAGRで拡大すると予測されています。
- 推進方式別では、内燃機関車両が2026年に88.27%の収益シェアを占め、バッテリー電気自動車は2032年まで11.19%のCAGRで拡大すると予測されています。
- 州別では、ハウテンが2026年に41.27%の収益シェアを占め、2032年まで5.50%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ヨーロッパおよびグローバル市場向け輸出主導型車両生産 | +1.2% | ハウテン、東ケープ、クワズール・ナタール | 短期(2年以内) |
| SA自動車マスタープラン2035のローカライゼーション要件 | +0.7% | 全国、ハウテンおよび東ケープでの早期成果 | 中期(2〜4年) |
| 2026年以降の新エネルギー車生産インセンティブ | +0.6% | ハウテン、東ケープ、クワズール・ナタール | 中期2〜4年) |
| 交換用アクチュエーター需要を支える老朽化した車両保有台数 | +0.5% | 全国 | 短期(2年以内) |
| 車両快適性・安全システムにおける電子コンテンツの増加 | +1.0% | ハウテン、東ケープ | 中期(2〜4年) |
| 商用車およびバッキー生産の拡大 | +0.8% | ハウテン、クワズール・ナタール、東ケープ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ヨーロッパおよびグローバル市場向け輸出主導型車両生産
南アフリカの輸出組立モデルは、輸出プラットフォームが仕向け地市場の要件を満たすOEM承認コンポーネントを必要とするため、アクチュエーター需要を支えています。同国は2025年に記録的な414,271台の車両を輸出し、ヨーロッパが332,695台を受け取りました1年自動車貿易マニュアル、 naamsa, naamsa.net">[1]。ドイツが主要な仕向け地であり、輸出車両の約5台に1台を受け取りました。ヨーロッパの安全要件は、南アフリカの生産プログラムにおけるブレーキ、ステアリング、快適システムの仕様に影響を与えています。南アフリカ自動車アクチュエーター市場のサプライヤーは、車両プログラムに参加するためにグローバルバリデーション要件を満たす必要があり、ヨーロッパやアジアで同様のプログラムをすでに担当している確立されたTier 1サプライヤーが有利です。
SA自動車マスタープラン2035のローカライゼーション要件
SAAM 2035は、組立車両における現地コンテンツ60%を目標としており、現在の水準として示されている39%と比較しています2年自動車貿易マニュアル、 naamsa, naamsa.net">[2]。このギャップは、輸入品を流通させるだけでなく、南アフリカ国内で付加価値を生み出せるサプライヤーへの調達優先を生み出しています。モーター、制御電子機器、ハウジングのローカル組立は、OEMのローカライゼーション目標を支援できます。サプライヤー開発および変革要件も、地元の所有権、スキル移転、国内製造パートナーシップの重要性を高めています。南アフリカ自動車アクチュエーター市場は、グローバルデザインとローカル生産・技術サポートを組み合わせた企業に機会を提供しています。この環境は、サプライチェーン全体でローカル付加価値を文書化できるサプライヤーに有利です。
2026年以降の新エネルギー車生産インセンティブ
適格な電気・水素車両生産資産に対する150%投資控除は2026年3月1日に発効し、10年間適用されます南アフリカ、現地EV生産にインセンティブを付与、 Reuters, reuters.com">[3]。国家財務省は新エネルギー車投資支援のためにZAR 10億(約60.88 ミリオン 米ドル)を割り当て、民間共同投資としてZAR 300億(約1.83 ビリオン 米ドル)を見込んでいます。バッテリー電気自動車は電動パーキングブレーキ、ブレーキバイワイヤ、熱管理、アクティブクロージャー機能を必要とし、電気機械部品の役割を高めています。南アフリカは2025年に16,716台の新エネルギー車を販売し、新車販売全体の2.8%に相当します。南アフリカ自動車アクチュエーター市場は、新しい車両プログラムが投資決定からローカル生産へと移行するにつれて恩恵を受けることができます。国内フリートにおける電気自動車の普及率が低いため、需要は徐々に発展する可能性があります。
老朽化した車両保有台数による交換用アクチュエーター需要の支援
拡大する車両保有台数は、新車生産サイクルを超えた交換需要を支えています。交換部品の輸入はZAR 1,048億(約6.38 ビリオン 米ドル)(2024年)からZAR 1,075億(約6.54 ビリオン 米ドル)(2025年)に増加しました。南アフリカは2025年に391,287台の小型車を輸入し、将来の交換部品需要を生み出しています。インドがこれらの輸入の56.2%を供給し、中国が23.3%を供給しました。中国の車両ブランドは2024年の8ブランドから2025年には15ブランドに増加し、アフターマーケットディストリビューターが必要とするアクチュエーターカタログを拡大しています。したがって、南アフリカ自動車アクチュエーター市場は、より広いアプリケーションカバレッジと強力な部品識別サポートを必要とするでしょう。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生産・在庫リスクを高める計画停電と港湾混乱 | -0.7% | 南アフリカ全国 | 短期(2年以内) |
| 電子アクチュエーターコンポーネントに対するランド変動と輸入依存 | -0.5% | 南アフリカ全国 | 中期(2〜4年) |
| 高技術アクチュエーターのローカライゼーションにおける国内規模の限界 | -0.4% | クワズール・ナタール(ダーバン港) | 長期(4年以上) |
| プレミアムおよびフリートセグメント以外でのバッテリー電気自動車の採用遅延 | -0.3% | 東ケープおよびハウテン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生産・在庫リスクを高める計画停電と港湾混乱
計画停電、港湾混乱、鉄道の低パフォーマンスは、自動車サプライヤーの生産・物流コストを増加させています。フォルクスワーゲン南アフリカはディーゼル発電機に1億3,000万ランド(約7.91 ミリオン 米ドル)以上を費やし、1日あたりの発電機コストは160万ランド(約97,383米ドル)に達しました。ダーバン鉄道回廊は、2025年のソーンウッド脱線事故後に鉄道輸送量が12%減少しました。遅延により、サプライヤーはより多くの安全在庫を保有し、在庫に追加の運転資本を投入する必要があります。これにより、南アフリカ自動車アクチュエーター市場における小規模ディストリビューターおよびローカル組立業者のコスト圧力が高まります。道路輸送も車両輸出において引き続き重要であり、サプライチェーンはより高いフレートコストにさらされています。
電子アクチュエーターコンポーネントに対するランド変動と輸入依存
輸入コンポーネント、特に電子機器や特殊機械部品は、ローカル組立車両において引き続き重要です。この依存性により、アクチュエーターコストは米ドルおよびユーロに対するランドの動きに敏感になります。2025年5月以降の南アフリカ自動車部品に対する米国の25%関税も輸出条件に影響を与えました。NAACCAMは、2025年半ばまでの2年間で12社の自動車製造会社が閉鎖し、4,000人以上の雇用が失われたと報告しました。輸入投入コストの上昇はアフターマーケット価格を引き上げ、未検証製品への代替を促す可能性があります。高技術アクチュエーター生産における国内規模の限界と、プレミアムおよびフリートアプリケーション以外での電気自動車採用の遅れは、南アフリカ自動車アクチュエーター市場のさらなる制約要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車が数量を支え、バッキーが成長を牽引乗用車は2026年に南アフリカ自動車アクチュエーター市場シェアの56.26%を占めました。この地位は、乗用車組立プログラムと交換需要を生み出す大規模な既存車両ベースを反映しています。バッキーを含む小型商用車は、2027年から2032年の間に5.62%のCAGRを記録すると予想されています。小型商用車の輸出は2025年に33.3%増加した後、153,855台に達しました。フォードレンジャーとトヨタハイラックスの生産は、南アフリカ自動車アクチュエーター市場においてこのカテゴリーに独自の役割を与えています。バッキープラットフォームは、国内および輸出用途の両方に適したブレーキ、シート、クロージャー、パワートレイン、キャビンシステムを必要とします。
乗用車販売は2025年に422,463台に達しましたが、そのうち82.8%は輸入車でした。この集中は、純正装備需要をより少数のローカル乗用車工場に限定しています。また、輸入車が修理サイクルに入るにつれて、アフターマーケットの重要性が高まります。中型および大型商用車は、道路貨物輸送のために空気圧ブレーキおよび電子ブレーキシステムを引き続き必要としています。ステランティスは2027年からコエガでプジョーンドトレックを組み立てる計画であり、新たな商用車調達基盤を追加します。南アフリカ自動車アクチュエーター産業は、各車両クラスにわたるブレーキおよびステアリング要件を満たす必要があります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
アクチュエータータイプ別:
電動アクチュエーションがシェアを支配し成長を牽引電動アクチュエーターは2026年に南アフリカ自動車アクチュエーター市場シェアの63.87%を占め、2032年まで5.84%のCAGRで成長すると予測されています。その地位は、スロットル、シート調整、クロージャー、ブレーキアプリケーションでの使用を反映しています。輸出志向の乗用車およびバッキープログラムは、電子制御と統合する電気機械システムを好みます。シェフラーのCES 2026ステアリングアクチュエーターコンセプトは、磁石不要のセンシングとソフトウェア設定可能なトルクプロファイルを使用しました。この方向性は、独立したユニットとして動作するのではなく、中央車両コントローラーに接続するコンポーネントを好みます。南アフリカ自動車アクチュエーター市場は、グローバルに指名されたOEMプログラムでこの移行を最初に見ることになるでしょう。
油圧アクチュエーターは、システム圧力ニーズと過酷な動作サイクルのため、大型商用車において引き続き関連性があります。空気圧アクチュエーターは、中型および大型商用車のブレーキシステムに引き続き使用されています。フリートの既存の圧縮空気設備は、これらのシステムの継続的な使用を支えています。クノール・ブレムゼは、IAA Transportation 2026でオイルフリーの電動マルチタンブルピストンeコンプレッサーを発表し、2027年に量産を計画しています。この製品は、空気圧技術と電気技術の関係が時間とともに密接になることを示しています。サプライヤーは、既存の設備と新しい統合システムの両方をサポートする必要があります。
アプリケーションタイプ別:
安全アクチュエーターが収益を支え、快適アクチュエーターが増分成長を牽引電動パーキングブレーキおよびエアブレーキチャンバーを含むブレーキアクチュエーターは、2026年の南アフリカ自動車アクチュエーター市場規模の23.18%を占めました。その優位性は、乗用車の安全要件と空気圧ブレーキシステムを使用する商用車の既存ベースを反映しています。輸出車両プログラムも、仕向け地市場の仕様を満たすブレーキシステムを必要としています。シート調整アクチュエーターは、2027年から2032年にかけて6.22%のCAGRで成長すると予測されています。パワードマルチアクシスシーティングは、バッキーおよびSUVのトリムラインでより一般的になっています。機能豊富な中国車両も、パワードコンフォート機能に対する消費者の親しみを高めています。
スロットル、エンジンエア、ターボチャージャーウェイストゲート、HVACフラップ、クロージャー、ステアリグ、クラッチアクチュエーターが残りのアプリケーション需要を構成しています。ターボチャージャーウェイストゲート需要は、乗用車およびバッキー生産におけるターボチャージドICE車両によって引き続き支えられています。HVACおよびクロージャー製品は、快適性、エネルギー効率、キャビン利便性機能を提供します。南アフリカ自動車アクチュエーター市場は、単一の車両プログラムが複数のアクチュエーターファミリーを必要とするため、幅広いポートフォリオを持つサプライヤーに報いています。修理、キャリブレーション、診断能力は、車両ローンチ後のサプライヤー関係をさらに強化できます。
販売チャネル別:
OEMの優位性はプラットフォーム組み込み調達を反映OEMチャネルは2026年に南アフリカ自動車アクチュエーター市場の74.18%を占め、2032年まで5.57%のCAGRで成長すると予測されています。アクチュエーターサプライヤーは通常、量産前に指名され、コンポーネントがプラットフォーム仕様に組み込まれます。車両サイクル中にサプライヤーを変更するには、バリデーション、ツーリング、システム作業が必要になる場合があります。この構造は、確立されたグローバルTier 1サプライヤーに明確な優位性を与えます。新モデルのローンチは、既存のグローバル供給契約を通じて調達量を追加します。南アフリカ自動車アクチュエーター産業は、プログラムローンチ前に指名を獲得することに大きく依存しています。
アフターマーケットは2026年の需要の残り25.82%を占めました。輸入車両は将来の交換ベースを拡大し、部品カタログをより多様にします。中国の車両ブランドは、アクチュエーターアーキテクチャとサービス要件にさらなる多様性をもたらします。輸入投入コストの上昇は、検証済み交換部品の小売価格を引き上げる可能性があります。これにより、施行が一貫していない場合に低コストのグレーマーケット製品の余地が生まれる可能性があります。認定ディストリビューターパートナーシップは、ブランド名サプライヤーが南アフリカ自動車アクチュエーター市場でそのオファーを差別化するのに役立ちます。

推進方式別:
ICEが優位を維持しながらBEV需要が低い基盤から拡大内燃機関(ICE)車両は2026年に南アフリカ自動車アクチュエーター市場の88.27%を占めました。このシェアは、2025年の新エネルギー車販売16,716台(新車販売の2.8%)と一致しています。バッテリー電気自動車は2027年から2032年にかけて11.19%のCAGRで成長すると予測されています。バッテリー電気自動車は、ICE車両に必要なものとは異なる電動パーキングブレーキ、熱管理、アクティブクロージャー機能を使用します。2026年の生産投資控除は、電動化車両製造のケースを改善します。南アフリカ自動車アクチュエーター市場は、これらの機能がローカル生産プログラムの一部になるにつれて恩恵を受けることができます。
ICE車両は、予測期間を通じて引き続き主要な数量源となるでしょう。スロットル、ターボチャージャーウェイストゲート、エンジン管理アチュエーターは既存フリートに引き続き使用され、長い車両交換サイクルがアフターマーケット需要を維持します。ハイブリッドモデルはより小さな役割を占め、主にプレミアムプログラムに関連しています。電気・水素車両コンポーネントをカバーする生産開発措置は、将来のローカル組立を支援できます。サプライヤーは、確立されたICE需要と新興の電気自動車機会の両方に対応するポートフォリオを必要としています。
地理的分析
ハウテンは2026年に南アフリカ自動車アクチュエーター市場の41.27%を占めました。その地位は、プレトリア・ヨハネスブルグのOEM工場、Tier サプライヤー、物流会社、技術サービスプロバイダーのクラスターを反映しています。ボッシュが2025年に南アフリカで報告したZAR 69億(約420.00 ミリオン 米ドル)の収益は、同州近辺の確立されたサプライヤー活動の規模を示しています。ツワネ自動車特別経済区は、アクチュエーター組立におけるキャリブレーションおよび診断スキルのニーズを満たすために、訓練・インキュベーション施設を通じた人材育成を支援しています。ダーバンおよび東ケープ港への既存の道路接続も、ハウテンを拠点とする生産を支援しています。
東ケープは主要な車両製造センターであり、フォルクスワーゲン、メルセデス・ベンツ、いすゞの事業があります。これらの工場は2025年に合計278,000台の車両を生産しました。フォルクスワーゲンのウイテンハーヘ工場は180,000台を生産し、メルセデス・ベンツのイースト・ロンドン工場は72,500台を生産しました。コエガ工業地区は2027年からステランティスのランドトレック生産も受け入れます。クワズール・ナタールは、ダーバンのトヨタのプロスペクトン工場を中心としており、2025年に115,000台の車両を生産しました。トヨタは2025年8月に同地域への長期的なコミットメントを再確認し、道路、電力、水の改善と結びつけました。
南アフリカの残りの地域には主要なOEM組立基盤はありませんが、商業フリート、農業、鉱業事業からのアフターマーケット需要を支えています。空気圧および油圧アクチュエーターの交換需要は、鉱業物流回廊の大型車両および機器に関連しています。鉄道パフォーマンスが限られている場所では道路貨物が引き続き重要であり、内陸州全体での商用車使用を維持しています。2026年2月に採択されたアフリカ大陸自由貿易地域の自動車原産地規則は、南アフリカ製車両部品の広域的な地域需要を支援できる可能性があります。小規模州の独立ディストリビューターは、大規模な自動車ハブよりも品質保証インフラが少なく、認定流通・サービスネットワークの機会を生み出しています。
競争環境
市場集中度
南アフリカ自動車アクチュエーター市場は、OEM供給において適度に集中しており、Robert Bosch、ZF Friedrichshafen、Knorr-Bremse、Brose、Valeo、DENSOがグローバルに指名された地位を保有しています。これらのサプライヤーは、OEMプログラムレベルで検証されたアクチュエーターファミリーを提供しています。ヨーロッパ仕様の車両を製造する南アフリカの工場は、通常、海外の関連工場と同じ承認済みコンポーネントファミリーを使用します。モデルサイクル中の代替は、エンジニアリング、バリデーション、ツーリング、商業的変更を必要とする可能性があるため困難です。この構造は、グローバルな研究、製造、顧客サポート能力を持つサプライヤーに有利であり、グロールプラットフォーム指名へのアクセスを持たないローカル企業の機会を制限しています。
ZFは2025年7月にメルセデス・ベンツとのステアバイワイヤの量産契約を発表し、2026年に生産を開始します。ボッシュは、IAA Mobility 2025において車両モーション管理ソフトウェアおよびバイワイヤアクチュエーションに3年間で9桁のユーロ投資を約束しました。クノール・ブレムゼは2026年8月に冗長ブレーキシステムrGSBCを発表し、2027年に量産を計画しています。これらの動向は、統合されたブレーキ、ステアリング、ソフトウェア、安全システムへの移行を浮き彫りにしています。南アフリカ自動車アクチュエーター市場は、ローカル組立車両プログラムを通じてこれらのグローバル製品ロードマップにさらされています。ハードウェアとともにキャリブレーションソフトウェアおよびコントローラー統合を提供するサプライヤーは、将来の調達要件により適合しています。
中国の車両ブランドは2024年の8ブランドから2025年には15ブランドに増加し、ヨーロッパや日本のOEM慣行とは異なる可能性のある供給関係をもたらしています。既存のコンポーネント関係は、中国のアクチュエーターサプライヤーに流通・サービスへの参入機会を生み出す可能性があります。ボッシュは2025年にグローバルで6,300件の特許を登録したと述べており、確立されたサプライヤーの知的財産の深さを示しています。修理、キャリブレーション、診断サービス、ローカル電動アクチュエーター組立に機会が残っています。ローカルパートナーシップは、グローバルサプライヤーがローカライゼーションおよび変革への期待に応えるのにも役立ちます。
南アフリカ自動車アクチュエーター業界リーダー
-
Denso Corporation
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
Knorr-Bremse AG
- 注:主要企業の掲載順は順位を示すものではありません。
南アフリカ自動車アクチュエーター市場 このレポートでカバーされる企業
- DENSO Corporation
- Mitsubishi Electric Corporation
- Nidec Corporation
- AUMOVIO SE
- Robert Bosch GmbH
- BorgWarner Inc.
- Aptiv PLC
- Astemo, Ltd.
- ZF Friedrichshafen AG
- Knorr-Bremse AG
- Brose Fahrzeugteile SE & Co. KG
- FORVIA SE
- Valeo SE
- Johnson Electric Holdings Limited
- MAHLE GmbH
- Schaeffler AG
- Tenneco Inc.
最近の産業開発事情 南アフリカ自動車アクチュエーター市場
- 2026年7月:トヨタ南アフリカは、ZAR 104億(約633 ミリオン 米ドル)の投資プログラムの一環として、ダーバン工場で次世代ハイラックスのパイロット生産を開始しました。このプログラムには、工場のアップグレード、新しい物流インフラ、シャシー処理施設、サプライヤーツーリングが含まれており、年間生産台数は140,000台を目標としています。この生産立ち上げは、エンジン管理、ブレーキ、ステアリング、その他の車両システムに使用される自動車アクチュエーターの需要を支援する可能性があります。
- 2026年6月:いすゞモーターズ南アフリカは、新しいD-MAXプログラムのサプライヤーツーリングおよび能力開発にZAR 5億1,000万(約31.04 ミリオン 米ドル)を投資しました。この投資は、729のベンダーツールと250の国内調達コンポーネントの開発を支援し、国内製造能力とサプライヤーの準備態勢を強化しました。この動向は、車両システムに使用されるアクチュエーターを含む国内供給自動車コンポーネントの需要を支援する可能性があります。
南アフリカ自動車アクチュエーター市場レポートの範囲
南アフリカ自動車アクチュエーター市場は、車両タイプ、アクチュエータータイプ、アプリケーションタイプ、販売チャネル、推進方式、および州によってセグメント化されています。車両タイプ別では、市場は(乗用車、バッキーを含む小型商用車(LCV)、バスを含む中型・大型商用車(MHCV))にセグメント化されています。アクチュエータータイプ別では、市場は(電動アクチュエーター、油圧アクチュエーター、空気圧アクチュエーター)にセグメント化されています。アプリケーションタイプ別では、市場は(スロットルおよびエンジンエアアクチュエーター、ターボチャージャーウェイストゲートおよび可変ジオメトリーターボチャージャーアクチュエーター、電動パーキングブレーキおよびエアブレーキチャンバーを含むブレーキアクチュエーター、シート調整アクチュエーター、クロージャーアクチュエーター、HVACフラップアクチュエーター、ステアリングおよびクラッチアクチュエーター、その他の自動車アクチュエーターアプリケーション)にセグメント化されています。販売チャネル別では、市場は(OEMおよびアフターマーケット)にセグメント化されています。推進方式別では、市場は(内燃機関車両、ハイブリッド車両、バッテリー電気自動車)にセグメント化されています。州別では、市場は(ハウテン、東ケープ、クワズール・ナタール、南アフリカのその他の地域)にセグメント化されています。市場規模と予測は、金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
車両タイプ別
| 乗用車 |
| 小型商用車 |
| 中型・大型商用車 |
アクチュエータータイプ別
| 電動アクチュエーター |
| 油圧アクチュエーター |
| 空気圧アクチュエーター |
アプリケーションタイプ別
| スロットルおよびエンジンエアアクチュエーター |
| ターボチャージャーウェイストゲートおよび可変ジオメトリーターボチャージャーアクチュエーター |
| 電動パーキングブレーキおよびエアブレーキチャンバーを含むブレーキアクチュエーター |
| シート調整アクチュエーター |
| クロージャーアクチュエーター |
| HVACフラップアクチュエーター |
| ステアリングおよびクラッチアクチュエーター |
| その他の自動車アクチュエーターアプリケーション |
販売チャネル別
| OEM |
| アフターマーケット |
推進方式別
| 内燃機関車両 |
| ハイブリッド車両 |
| バッテリー電気自動車 |
州別
| ハウテン |
| 東ケープ |
| クワズール・ナタール |
| 南アフリカのその他の地域 |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型・大型商用車 | |
| アクチュエータータイプ別 | 電動アクチュエーター |
| 油圧アクチュエーター | |
| 空気圧アクチュエーター | |
| アプリケーションタイプ別 | スロットルおよびエンジンエアアクチュエーター |
| ターボチャージャーウェイストゲートおよび可変ジオメトリーターボチャージャーアクチュエーター | |
| 電動パーキングブレーキおよびエアブレーキチャンバーを含むブレーキアクチュエーター | |
| シート調整アクチュエーター | |
| クロージャーアクチュエーター | |
| HVACフラップアクチュエーター | |
| ステアリングおよびクラッチアクチュエーター | |
| その他の自動車アクチュエーターアプリケーション | |
| 販売チャネル別 | OEM |
| アフターマーケット | |
| 推進方式別 | 内燃機関車両 |
| ハイブリッド車両 | |
| バッテリー電気自動車 | |
| 州別 | ハウテン |
| 東ケープ | |
| クワズール・ナタール | |
| 南アフリカのその他の地域 |
レポートで回答される主要な質問
南アフリカ自動車アクチュエーター市場の現在の規模は?
南アフリカ自動車アクチュエーター市場規模は2026年に350.16 ミリオン 米ドルと評価されました
南アフリカで自動車アクチュエーターの需要が最も大きい車両カテゴリーはどれですか?
乗用車は2026年に56.26%で最大の車両タイプシェアを占め、小型商用車は5.62%のCAGRで最も速く成長すると予測されています。
南アフリカで最も速く成長しているアクチュエーター技術はどれですか?
電動アクチュエーターは2032年まで5.84%のCAGRで成長すると予測されており、2026年に63.87%のシェアを占めました。
電動化は南アフリカのアクチュエーター需要にどのような影響を与えますか?
バッテリー電気自動車は11.19%のCAGRで成長すると予測されており、電子ブレーキ、熱管理、クロージャー機能を必要とします。