
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.41 Milliarden US-Dollar |
| Marktgröße (2027) | 0.43 Milliarden US-Dollar |
| Marktgröße (2032) | 0.55 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilaktuatoren in Kanada von Mordor Intelligence
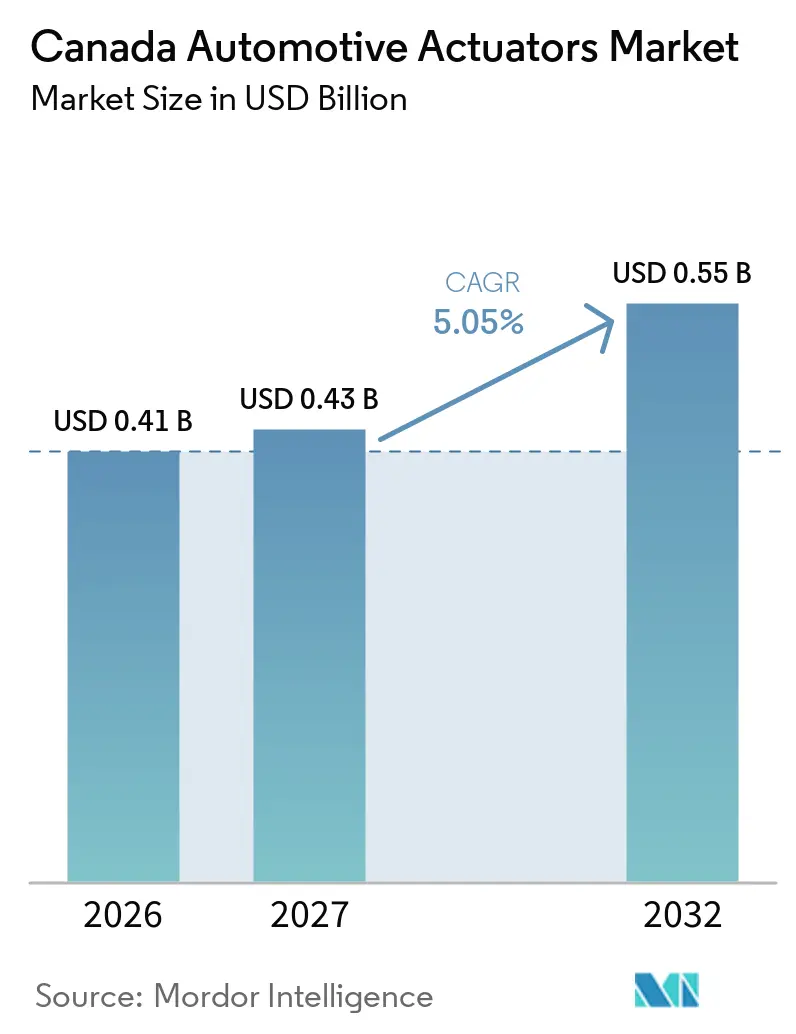
Die Marktgröße für Automobilaktuatoren in Kanada beträgt 0,41 Milliarden USD im Jahr 2026 und wird voraussichtlich von 0,43 Milliarden USD im Jahr 2027 auf 0,55 Milliarden USD bis 2032 wachsen, mit einer CAGR von 5,05 % von 2027 bis 2032. Die bundesweiten Anforderungen an emissionsfreie Fahrzeuge verlagern die OEM-Spezifikationen hin zu elektrischen Aktuatorbaugruppen, die im Wärmemanagement, in der Bremsmodulation und in der Energierückgewinnung eingesetzt werden. Elektrische Bauformen dominieren die aktuelle Nachfrage, da Fahrzeughersteller sie für Drosselklappen-, Sitz- und Schließfunktionen einsetzen. Ontario und Quebec bleiben zentral für diesen Wandel, da sie Fahrzeugmontage mit geplanten Investitionen in Elektrofahrzeuge und Batterien verbinden. Zulieferer konkurrieren daher eher auf der Grundlage integrierter Hardware, Software-Diagnose und Versorgungsresilienz als allein auf der Basis von Komponentenvolumen. Der kanadische Markt für Automobilaktuatoren ist zudem kurzfristig dem Risiko durch Seltene-Erden-Vorleistungen und der Konzentration der Produktion auf eine begrenzte Anzahl von OEM-Plattformen ausgesetzt.
Wichtigste Erkenntnisse des Berichts
- Nach Aktuatortechnologie entfielen elektrische Aktuatoren im Jahr 2026 auf 59,13 % des Umsatzes des kanadischen Marktes für Automobilaktuatoren und werden voraussichtlich bis 2032 mit einer CAGR von 7,75 % wachsen.
- Nach Bewegungstyp hielten Linearaktuatoren im Jahr 2026 einen Anteil von 66,04 % am Umsatz des kanadischen Marktes für Automobilaktuatoren, während Drehaktuatoren bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen werden.
- Nach Anwendungstyp hielt die Drosselklappe im Jahr 2026 einen Anteil von 26,12 % am Umsatz des kanadischen Marktes für Automobilaktuatoren, während die Sitzverstellung bis 2032 voraussichtlich mit einer CAGR von 9,22 % wachsen wird.
- Nach Fahrzeugantrieb hielten batterieelektrische Fahrzeuge im Jahr 2026 einen Anteil von 36,25 % am Umsatz des kanadischen Marktes für Automobilaktuatoren und werden bis 2032 voraussichtlich mit einer CAGR von 13,18 % wachsen.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Anteil von 73,41 % am Umsatz des kanadischen Marktes für Automobilaktuatoren, während Geländefahrzeuge und Spezialfahrzeuge bis 2032 voraussichtlich mit einer CAGR von 7,04 % wachsen werden.
- Nach Vertriebskanal hielten OEMs im Jahr 2026 einen Anteil von 83,16 % am Umsatz des kanadischen Marktes für Automobilaktuatoren, während der Aftermarket bis 2032 voraussichtlich mit einer CAGR von 6,35 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Markt für Automobilaktuatoren in Kanada
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung und Wärmemanagement-Aktuierung | +1.5% | National, konzentriert in den OEM-Montagekorridoren von Ontario und Quebec | Mittelfristig (2–4 Jahre) |
| Integration von Sicherheits- und Komfortfunktionen | +1.0% | National, mit frühem Zugkraft in Ontario bei Personenkraftwagen- und SUV-Plattformen | Mittelfristig (2–4 Jahre) |
| Ausbau der kanadischen Elektrofahrzeug- und Batterieproduktion | +0.6% | Ontario und Quebec, einschließlich Windsor, St. Thomas, Alliston, Bécancour und der Region Montréal | Langfristig (≥ 4 Jahre) |
| Bedarf an softwaredefinierte und diagnosefähige Aktuatoren | +0.5% | National, abgestimmt auf OEM-Software-Plattform-Rollouts | Langfristig (≥ 4 Jahre) |
| Lokalisierung in Ontario und Quebec | +0.4% | Fertigungscluster in Ontario und Quebec | Mittelfristig (2–4 Jahre) |
| Winterbedingungen beschleunigen den Ersatzbedarf | +0.3% | National, mit größter Intensität in Quebec, Ontario und den Prärieprovinzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei der Fahrzeugelektrifizierung und Wärmemanagement-Aktuierung
Die Fahrzeugelektrifizierung erhöht die Anzahl der Aktuatorpunkte, die auf jeder Plattform installiert werden. Batterieelektrische Fahrzeuge verwenden Aktuatoren in Batterie-Wärmekreisläufen, aktiven aerodynamischen Oberflächen und Ventilbaugruppen für regenerative Bremsen. Diese Funktionen haben keine direkten Entsprechungen in konventionellen Verbrennungsmotorkonfigurationen. Ontario hat in den vergangenen 5 Jahren mehr als 46 Milliarden CAD (ca. 32 Milliarden USD) an Investitionen in die Automobil- und Elektrofahrzeugproduktion angezogen [1]. Diese Investitionen unterstützen eine Pipeline von Fahrzeugprogrammen, die die Nachfrage nach Wärmesteuerungskomponenten aufrechterhalten können. Der kanadische Markt für Automobilaktuatoren begünstigt daher Zulieferer, die HVAC-Klappenmotoren, Kühlmittelventilsteuerungen und Wärmepumpensteuerelemente in umfassenderen Wärmesystemen kombinieren können.
Zunehmende Integration von Sicherheits- und Komfortfunktionen
Gemeinsame elektronische Architekturen erhöhen die Anzahl der Komfort- und Sicherheitsfunktionen, die Aktuatoren verwenden. Aktive Federung, mehrachsige Sitzverstellung und elektrische Türschließung gehen über Premium-Fahrzeugausstattungen hinaus. Softwaredefinierte Plattformen können die Kosten für die Integration dieser Funktionen in einem breiteren Produktsortiment senken. Ein höherer Aktuatorgehalt pro Fahrzeug kann den Druck durch stagnierende Neufahrzeugverkäufe teilweise ausgleichen. Zulieferer, die kombinierte Sensor-und-Aktuator-Module liefern, sind besser positioniert, um sich um kanadische Montageprogramme zu bewerben.
Ausbau der kanadischen Elektrofahrzeug- und Batterieproduktionskapazität
Kanadas wachsende Batterieproduktionsbasis unterstützt die künftige Nachfrage, die mit neuen Elektrofahrzeugspezifikationen verbunden ist. PowerCo entwickelt eine Batteriezellfabrik in St. Thomas, Ontario, mit einem Produktionsziel für 2027. Das Projekt stärkt die Verbindung zwischen Batterieversorgung, lokal montierten Fahrzeugen und der Nachfrage nach Wärmemanagement-Aktuierung.
Wachsender Bedarf an softwaredefinierten und diagnosefähigen Aktuatoren
ISO 17978-3:2026, veröffentlicht im März 2026, befasst sich mit serviceorientierten Fahrzeugdiagnosen. Der Standard erhöht die Bedeutung von Aktuatoren, die internen Status, Gesundheitssignale und Fehlerinformationen über serviceorientierte Schnittstellen kommunizieren können. Diese Anforderung ist anspruchsvoller als herkömmliche Diagnoseansätze, die ausschließlich auf Fehlercodes basieren. Softwaredefinierte Fahrzeugprogramme in Ontario können diese Informationen für Over-the-Air-Updates und Ferndiagnosestrategien nutzen. Der kanadische Markt für Automobilaktuatoren verleiht Zulieferern, die konforme Diagnosefähigkeiten in ihre Produkte einbetten, einen Mehrwert. Diese Fähigkeiten können auch Serviceaktivitäten über die gesamte Betriebslebensdauer eines Fahrzeugs hinweg unterstützen, anstatt den Zuliefererumsatz auf den ursprünglichen Komponentenverkauf zu beschränken.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Validierungs- und Compliance-Kosten | -0.8% | National, verstärkt durch die Zertifizierungsanforderungen der Kraftfahrzeugsicherheitsstandards von Transport Canada | Mittelfristig (2–4 Jahre) |
| Importierte Elektronik, Motoren und Seltene-Erden-Vorleistungen | -0.6% | National, mit Versorgungsursprüngen konzentriert in China und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Konzentration der Fahrzeugmontage | -0.4% | Ontario und Quebec, mit hoher plattformspezifischer Umsatzkonzentration | Mittelfristig (2–4 Jahre) |
| Korrosion, Salzbelastung und Anforderungen bei niedrigen Temperaturen | -0.3% | National, mit der größten Kostenbelastung in Ontario, Quebec und den Atlantikprovinzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Validierungs- und Compliance-Kosten für sicherheitskritische Aktuatoren
Brems-, Lenkungs- und Fahrwerks-Aktuatoren erfordern eine umfangreiche Validierung, wenn sie in sicherheitskritischen Systemen eingesetzt werden. Diese Arbeit kann Qualifizierungszeiträume verlängern und erhebliche Kosten für jeden Zulieferer und jede Plattform verursachen. Solche Anforderungen schaffen eine höhere Einstiegshürde für kleinere Aktuatorspezialisten. Sie können auch die Kommerzialisierung von Steer-by-Wire- und Brake-by-Wire-Technologie verlangsamen. Vertikal integrierte Tier-1-Zulieferer können diese Kosten auf ein breiteres Produktportfolio verteilen und damit ihre Position in softwaredefinierten Fahrzeugprogrammen stärken.
Abhängigkeit von importierter Elektronik, Motoren und Seltene-Erden-Vorleistungen
Kanadische Hersteller bleiben dem Risiko durch importierte Elektronik, Motoren und Seltene-Erden-Vorleistungen ausgesetzt, die in Permanentmagnetmotorsystemen verwendet werden. Die kanadische Regierung hat im Oktober 2025 erhebliche Investitionen in die Kingston-Verarbeitungsanlage von Ucore Rare Metals zugesagt. Die Entwicklung inländischer Verarbeitungskapazitäten wird Zeit in Anspruch nehmen, sodass das Versorgungsrisiko kurzfristig relevant bleibt. Die Einschränkung kann sowohl die Produktionskontinuität als auch die Vorleistungskosten beeinflussen. MAHLE stellte im September 2026 einen permanentmagnetfreien MCT-Motor vor und zeigte damit eine technische Reaktion auf diese Exposition. Der kanadische Markt für Automobilaktuatoren wird Motor- und Aktuatorkonstruktionen belohnen, die die Abhängigkeit von knappen Materialien reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aktuatortechnologie: Elektrische Bauformen setzen Spezifikationsstandards
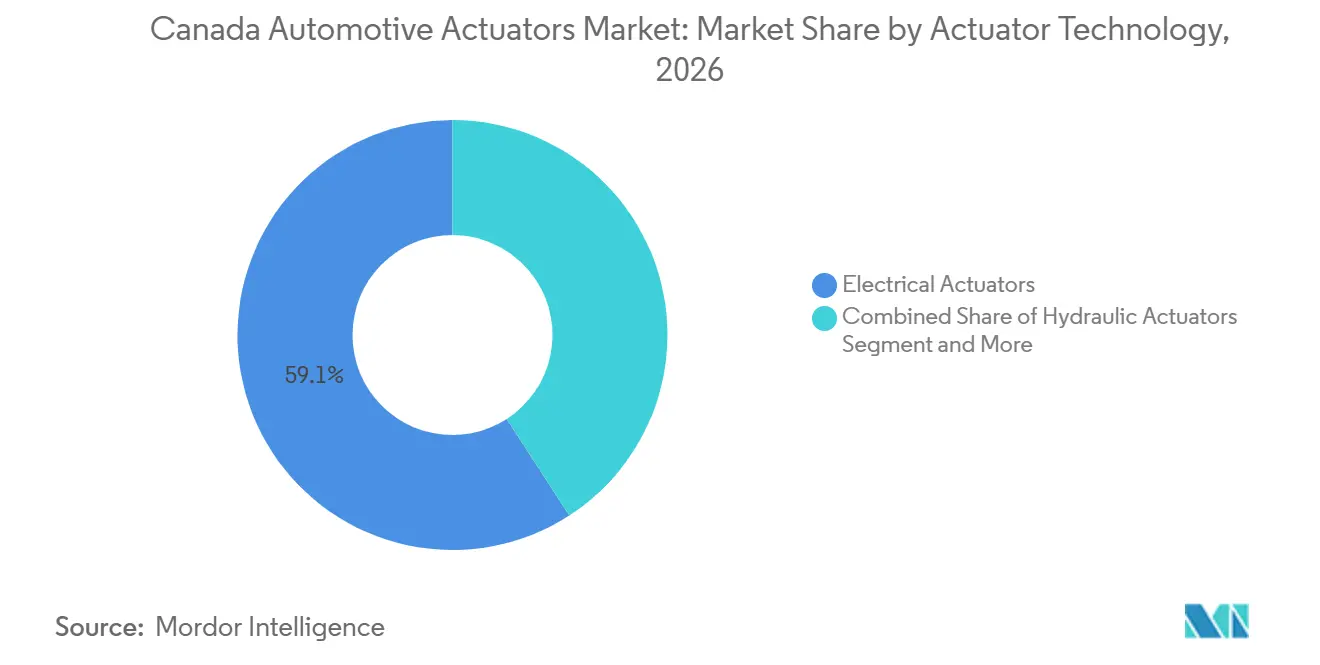
Elektrische Aktuatoren entfielen im Jahr 2026 auf 59,13 % des Umsatzes des kanadischen Marktes für Automobilaktuatoren und werden voraussichtlich mit einer CAGR von 7,75 % wachsen. OEMs verwenden bürstenlose Gleich- und Wechselstrommotorkonfigurationen für Drosselklappen-, Sitz- und Schließanwendungen. Elektrische Bauformen verdrängen hydraulische und pneumatische Alternativen bei mehreren Personenfahrzeugfunktionen. Hydraulische Bauformen werfen Bedenken hinsichtlich Flüssigkeitsleckagen in Flachboden-Batterieelektrofahrzeugarchitekturen auf. Pneumatische Systeme bleiben für bestimmte Nutzfahrzeugbrems- und Türfunktionen relevant. Elektromechanische Aktuatoren werden auch in Hochlast-Getriebeschalt- und Aktivfederungsanwendungen eingesetzt.
Elektrische Technologie dient einem breiten Funktionsspektrum, was Zulieferern hilft, gemeinsame Konstruktions- und Fertigungsfähigkeiten programmübergreifend anzuwenden. Piezoelektrische und Formgedächtnislegierungs-Aktuatoren bleiben Technologien mit geringerem Volumen, die in der Präzisionskraftstoffeinspritzung und aerodynamischen Trimmung eingesetzt werden. Schaeffler präsentierte auf der ACT Expo 2025 nach der Integration von Vitesco Technologies ein erweitertes Komponentenangebot. Diese Portfolioausrichtung spiegelt den Vorteil wider, mehrere Aktuatorkategorien aus einer einzigen Zuliefererbeziehung heraus zu bedienen. Softwaredefinierte Aktuatoren müssen auch Cybersicherheitsanforderungen erfüllen, was etablierte Zulieferer mit umfangreicheren Validierungsressourcen begünstigt. Der kanadische Markt für Automobilaktuatoren bewegt sich daher auf elektrische Systeme zu, die mechanische Funktion, Sensorik und elektronische Steuerung kombinieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bewegungstyp: Linearaktuatoren dominieren, Drehaktuatoren gewinnen an Dynamik
Linearaktuatoren entfielen im Jahr 2026 auf 66,04 % des Umsatzes des kanadischen Marktes für Automobilaktuatoren. Ihre Führungsposition ergibt sich aus ihrem Einsatz bei der Sitzpositionierung, Drosselklappenkörpern, HVAC-Klappen und der Fahrwerkshöhenregelung. Drehaktuatoren sind der am schnellsten wachsende Bewegungstyp und werden bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen. Steer-by-Wire- und Brake-by-Wire-Konstruktionen erfordern einen Drehausgang ohne herkömmliche mechanische Lenksäulen- oder Pedalgestänge. Dieser Anwendungsfall lenkt die Aufmerksamkeit zunehmend auf Drehkonstruktionen für künftige Fahrwerkssysteme.
ZFs angekündigtes Steer-by-Wire-Produktionsprogramm mit Mercedes-Benz zeigt, wie softwarekoordinierte Fahrwerkssysteme diesen Übergang unterstützen können. Lineare MAHLE-Konstruktionen werden weiterhin vom Wachstum der elektrischen Sitzverstellung profitieren, insbesondere in den Achsen für Vor-Zurück- und Höhenverstellung. Die beiden Bewegungstypen bedienen daher unterschiedliche Fahrzeugfunktionen, anstatt einen einfachen Ersatzzyklus darzustellen. Der kanadische Markt für Automobilaktuatoren unterstützt beide, da Fahrzeugarchitekturen mehr angetriebene Funktionen integrieren.
Nach Anwendungstyp: Komfortfunktionen überholen Antriebsstrang-Klassiker
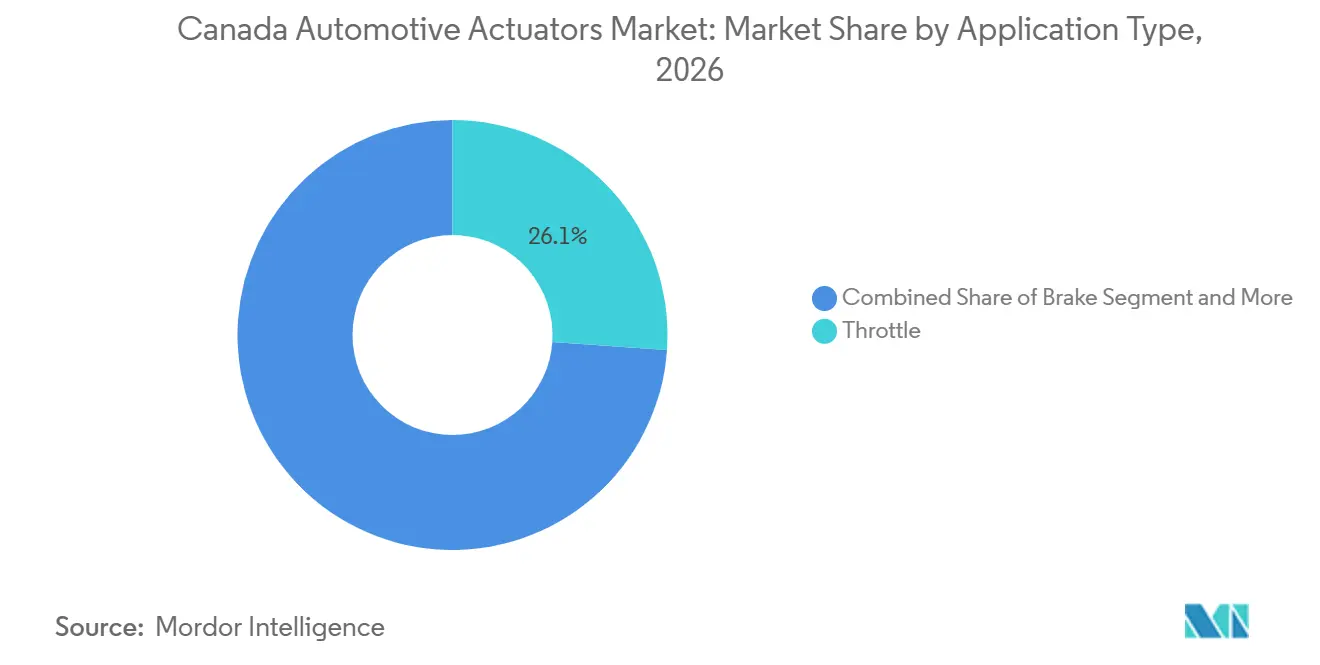
Die Drosselklappe entfiel im Jahr 2026 auf 26,12 % des Umsatzes des kanadischen Marktes für Automobilaktuatoren und hatte damit den größten Anteil unter den Anwendungen. Die Sitzverstellung wird bis 2032 voraussichtlich mit einer CAGR von 9,22 % wachsen, der schnellsten angegebenen Anwendungsrate. Elektrische Sitze verwenden mehrere Aktuatorachsen für Vor-Zurück-, Höhen- und Positionssteuerung. Entwickler batterieelektrischer Fahrzeuge standardisieren Mehrpositionssitze in mehr mittleren Ausstattungsvarianten. Dies erhöht die Anzahl der in einzelnen Fahrzeugen eingebauten Komfortaktuatoren.
Sitzpositionsdaten können auch Fahrerüberwachungsfunktionen unterstützen, was die Komponente für Fahrzeugsicherheitssysteme relevant macht. Bremsaktuatoren gewinnen an Bedeutung, da elektromechanische Feststellbremsen und Brake-by-Wire-Anordnungen häufiger werden. HVAC- und Wärmeaktuatoren werden zunehmend eingesetzt, da Wärmesysteme batterieelektrischer Fahrzeuge mehr Ventilsteuerungspunkte benötigen als Verbrennungssysteme. Tür- und Schließaktuatoren behalten eine produktionsvolumenbezogene Verbindung, während Fahrwerks- und Chassis-Aktuatoren einem kleineren, höherwertigen Segment dienen. Spiegel- und Beleuchtungsaktuatoren bieten eine stabile Nachfrage, die weniger von größeren Antriebsstrangänderungen abhängt. Die Marktgröße für Automobilaktuatoren in Kanada für Komfortanwendungen profitiert von der breiteren Verlagerung hin zu softwareintegrierten Fahrzeugfunktionen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugantrieb: BEV-Intensität definiert die Fahrzeugökonomie neu
Batterieelektrische Fahrzeuge hielten im Jahr 2026 einen Anteil von 36,25 % am Umsatz des kanadischen Marktes für Automobilaktuatoren und werden bis 2032 voraussichtlich mit einer CAGR von 13,18 % wachsen. Diese Rate macht batterieelektrische Fahrzeuge zum am schnellsten wachsenden Antriebssegment. Jedes Fahrzeug erfordert Aktuierung für das Batterie-Wärmemanagement, die aktive aerodynamische Klappensteuerung, regenerative Bremsventile und elektrische Komfortfunktionen. Diese Funktionen erhöhen den Aktuatorgehalt im Vergleich zu vergleichbaren Fahrzeugen mit Verbrennungsmotor. Der Marktanteil des kanadischen Marktes für Automobilaktuatoren, der von batterieelektrischen Fahrzeugen gehalten wird, spiegelt sowohl diese höhere Komponentenintensität als auch die Fahrzeugnachfrage wider.
Fahrzeuge mit Verbrennungsmotor und Hybridfahrzeuge unterstützen weiterhin die Nachfrage nach Drosselklappen-, Abgasrückführungs-, variablen Ventilsteuerungs- und Getriebeaktuatoren. Hybride erhöhen auch die Komplexität des Wärmemanagements und steigern damit die Aktuatoranforderungen. Plug-in-Hybrid- und Brennstoffzellenfahrzeuge bleiben kleinere Antriebskategorien. Der Einsatz von Brennstoffzellenfahrzeugen in Kanada beschränkt sich hauptsächlich auf Flotten- und Transitdemonstrationen. Die Investitionen von Ontario und Quebec in die Wasserstoffinfrastruktur unterstützen die Bedingungen für eine längerfristige Einführung. Zulieferer mit plattformübergreifenden Ingenieurfähigkeiten können Varianten mit Verbrennungsmotor, Hybrid, Plug-in-Hybrid und Batterieelektrik unter Verwendung verwandter Komponentenfamilien bedienen.
Nach Fahrzeugtyp: Personenkraftwagen dominieren, Geländefahrzeuge im Aufstieg
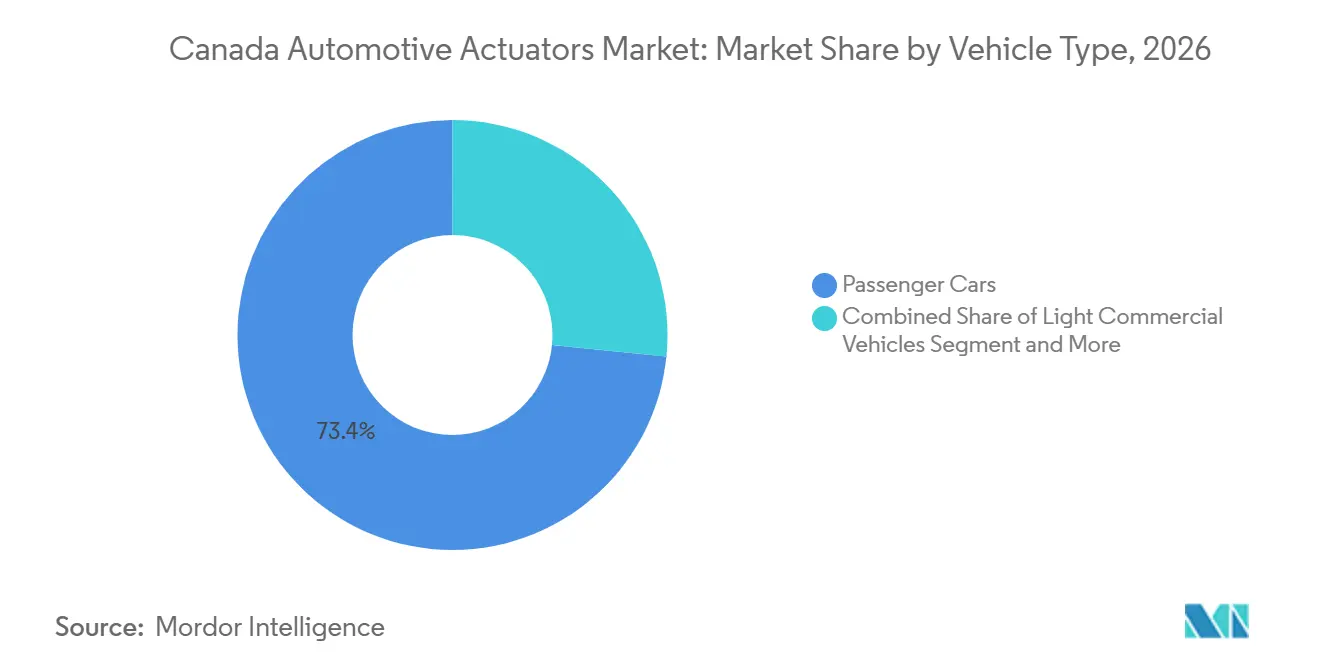
Personenkraftwagen hielten im Jahr 2026 einen Anteil von 73,41 % am Umsatz des kanadischen Marktes für Automobilaktuatoren. Toyotas Werke in Cambridge und Woodstock sowie Hondas Werk in Alliston bleiben wichtig für den kanadischen Produktionsdurchsatz. Toyota und Honda hatten 2025 einen bedeutenden Anteil an der gesamten Fahrzeugproduktion Kanadas. Diese Konzentration verbindet die Nachfrage nach Personenkraftwagen-Aktuatoren mit einer begrenzten Anzahl großer Montageprogramme. Leichte Nutzfahrzeuge bilden eine eigenständige, bedeutende Nachfragebasis, während mittelschwere und schwere Nutzfahrzeuge speziellere Aktuatorportfolios erfordern.
Geländefahrzeuge und Spezialfahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 7,04 % wachsen. Ihr Wachstum ist mit der Elektrifizierung von landwirtschaftlichen, bergbaulichen und kommunalen Geräten verbunden. Linamar meldete 2026 eine Rekordumsatzleistung und verwies in seiner Veröffentlichung zum zweiten Quartal auf die Produktion in Ontario-Werken. Die Fertigungstiefe und die Elektrifizierungsprogramme des Unternehmens stärken seine Position in angrenzenden Geländefahrzeug- und Leichtnutzfahrzeug-Lieferketten. Elektrische Geräte im Bergbau und in der Energie können trotz kleinerer Produktionsvolumen eine höherwertige Chance bieten. Der kanadische Markt für Automobilaktuatoren ist darauf angewiesen, dass Zulieferer Produktdesigns an die Haltbarkeitsanforderungen dieser Anwendungen anpassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: OEM-Konzentration, Aftermarket durch Klimabedingungen beschleunigt
OEMs entfielen im Jahr 2026 auf 83,16 % des Umsatzes des kanadischen Marktes für Automobilaktuatoren. Diese Position spiegelt langfristige Beschaffungsvereinbarungen und die Integration von Aktuatoren in Fahrzeugplattformen wider. Eine Plattformvergabe an einem großen kanadischen Montagestandort kann mehrjährige Umsätze sichern. Der Verlust einer Vergabe kann unverhältnismäßige Auswirkungen haben, da die Montagebasis konzentriert ist. Der OEM-Kanal begünstigt daher Zulieferer, die anspruchsvolle Qualitäts-, Validierungs- und Integrationsanforderungen erfüllen.
Der Aftermarket wird bis 2032 voraussichtlich mit einer CAGR von 6,35 % wachsen. Winterstraßenbedingungen in Quebec, Ontario und den Prärieprovinzen beschleunigen den Verschleiß durch Salzkorrosion, Temperaturwechsel und Dichtungsdegradation. Der Aktuatoraustausch ist in diesen Regionen häufiger als in milderen Klimazonen. Der Aftermarket bietet Zulieferern einen Weg zu wiederkehrender Nachfrage über die ursprüngliche Fahrzeugproduktion hinaus – der kanadische Markt für Automobilaktuatoren profitiert von diesem Ersatzzyklus, auch wenn die OEM-Fahrzeugvolumina variieren.
Geografische Analyse
Ontario ist das Herzstück des kanadischen Marktes für Automobilaktuatoren, da es den Großteil der inländischen OEM-Montagekapazität und eine konzentrierte Basis von Tier-1- und Tier-2-Zulieferern beherbergt. Toyota und Honda hatten 2025 einen erheblichen Anteil an den in Kanada produzierten Fahrzeugen. Ihre Werke in Cambridge, Woodstock und Alliston unterstützen die lokale Nachfrage nach produktionsgebundenen Aktuatorsystemen. Ford, General Motors und Stellantis unterhalten ebenfalls Montagewerke in Oakville, Oshawa und Windsor.
PowerCos Batteriezellfabrik in St. Thomas hat die Produktion für 2027 angepeilt. Minth Group kündigte im April 2025 Pläne für eine Automobilteileanlage in Windsor an. Diese Entwicklungen stärken Ontarios Rolle in der Lieferkette. Hondas verschobener Plan für eine Elektrofahrzeug-Wertschöpfungskette in Alliston verringert die kurzfristige Sichtbarkeit der Nachfrage für dieses Programm. Ontario bleibt dennoch das wichtigste Fertigungszentrum für den kanadischen Markt für Automobilaktuatoren.
Quebec trägt durch Batteriematerialien, Transportelektrifizierung und Nutzfahrzeugaktivitäten bei, anstatt durch Hochvolumen-Endmontage. Die Nova Bus-Produktion in Saint-Eustache unterstützt die wiederkehrende Nachfrage nach Tür-, Brems- und HVAC-Aktuatoren in Transitkonfigurationen. British Columbia, die Prärieprovinzen und Atlantikkanada haben eine geringere direkte OEM-Montageproduktion, aber eine bedeutende Aftermarket-Nachfrage. Bergbau-, Forst- und Energieflotten in Alberta, Saskatchewan und British Columbia schaffen Nachfrage nach Geländefahrzeug- und Spezialgeräten. Die Atlantikprovinzen haben einen hohen Ersatzbedarf, da Straßensalz und Temperaturschwankungen zusätzlichen Stress auf Aktuatorsysteme ausüben. Diese regionalen Unterschiede bedeuten, dass Zulieferer die kanadische Nachfrage nicht als einheitlich betrachten sollten.
Wettbewerbslandschaft
Marktkonzentration
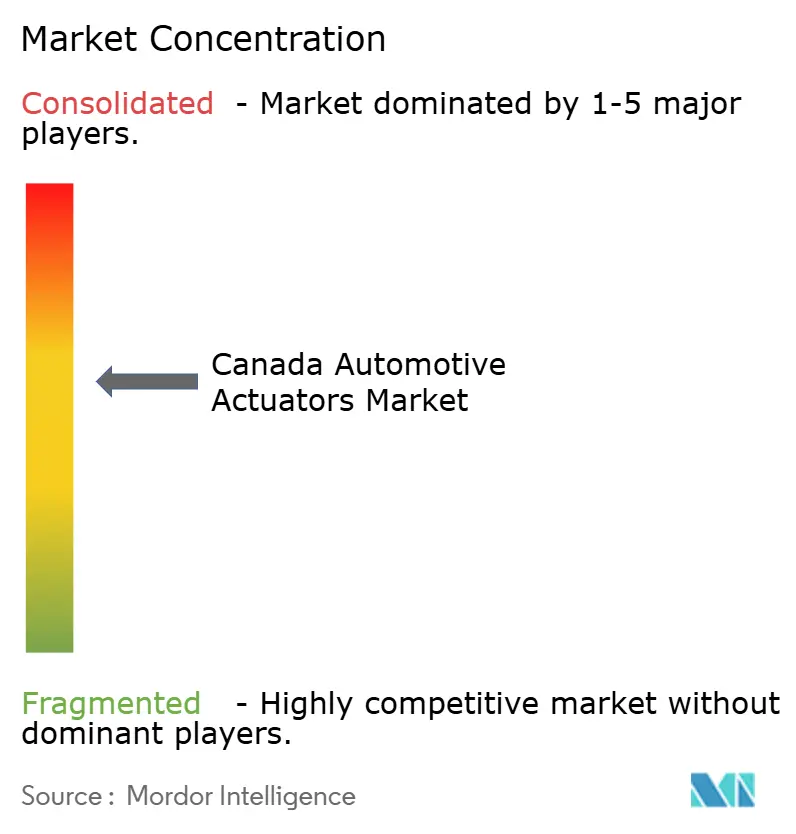
Der kanadische Markt für Automobilaktuatoren ist im OEM-Zuliefersegment mäßig konzentriert. Robert Bosch, Denso, Continental, ZF Friedrichshafen und Aptiv verfügen über plattformweite Beschaffungsbeziehungen, die durch langwierige Qualifizierungsprozesse und Integrationssoftware unterstützt werden. Magna International und Linamar fügen Nähe zur kanadischen Fertigung hinzu und bauen ihre Elektrifizierungsfähigkeiten aus. Magna berichtete 2025, dass es sein Fahrerüberwachungssystem skalierte und Hochvolt-Hybrid- und Elektrofahrzeugprogramme mit mehreren OEM-Kunden gewann. Der Aftermarket ist fragmentierter als der OEM-Kanal.
Schaeffler hat sein Aftermarket-Angebot durch die Integration von Vitesco-Produkten in sein Vehicle Lifetime Solutions-Portfolio erweitert. Dieser Schritt erweitert die Abdeckung auf Luftansaugung, Kraftstoffversorgung und Emissionsaktuierung. ZF verfolgt softwarekoordinierte Fahrwerkssysteme durch seinen Chassis-2.0-Ansatz und das Steer-by-Wire-Produktionsprogramm 2026. MAHLE differenziert seine Motortechnologie durch ein permanentmagnetfreies Design, das die Exposition gegenüber Seltene-Erden-Versorgungsrisiken mindert. Diese Strategien stellen Software-Fähigkeit und Materialresilienz neben die traditionelle Fertigungsskala.
Nidecs AMEC-Geschäftsbereich präsentierte auf der Auto China 2026 Sitzverstellungs-, Bremskomfort- und Lenkungsaktuatortechnologien. Dies erhöht den Wettbewerbsdruck durch Präzisionsmotorspezialisten in Komfort- und Sicherheitsanwendungen. Die Produktausrichtung führender Zulieferer konzentriert sich auf Aktuatorhardware, eingebettete Diagnose und Konstruktionen, die die Materialabhängigkeit reduzieren.
Marktführer in der Branche für Automobilaktuatoren in Kanada
-
Robert Bosch GmbH
-
Denso Corporation
-
Johnson Electric Holdings Limited
-
AUMOVIO SE
-
ZF Friedrichshafen AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- August 2026: Nexteer Automotive stellte seinen High-Mount Direct-Drive Steer-by-Wire (SbW) Hand-Wheel Actuator, bekannt als HMDD, vor, um Fahrzeugherstellern mehr Flexibilität beim Cockpit-Design zu bieten, während Fahrzeugarchitekturen auf softwaredefinierte Fahrzeuge umgestellt werden. Der kompakte Aktuator integriert einen hochmontierten Motor, direktantriebsbasierte Reaktionsfähigkeit und eine stationäre Nabe, um ein erstklassiges Lenkgefühl und skalierbare Integration zu bieten.
- April 2026: Nidecs Geschäftsbereich Automotive Motors & Electronic Controls (AMEC) präsentierte auf der Auto China 2026 Sitzverstellungs-, Bremskomfort- und Lenkungsaktuatortechnologien der nächsten Generation. Mit einem weltweiten Umsatz von über 2,2 Milliarden USD signalisiert AMECs anhaltende Forschungs- und Entwicklungsinvestition eine zunehmende Wettbewerbsintensität in den Komfort- und Sicherheitsaktuatorsegmenten, die im kanadischen Markt das schnellste Wachstum verzeichnen.
Berichtsumfang für den Markt für Automobilaktuatoren in Kanada
Der Umfang umfasst die Segmentierung nach Aktuatortechnologie (elektrische Aktuatoren, elektromechanische Aktuatoren, hydraulische Aktuatoren, pneumatische Aktuatoren, piezoelektrische Aktuatoren und Formgedächtnislegierungs-Aktuatoren), Bewegungstyp (Linearaktuatoren und Drehaktuatoren), Anwendungstyp (Drosselklappe, Bremse, Getriebe/Antriebsstrang, Sitzverstellung, Tür/Schließung, HVAC und Wärmemanagement, Fahrwerk und Chassis sowie Spiegel und Beleuchtung), Fahrzeugantrieb (Fahrzeuge mit Verbrennungsmotor, Hybrid-Elektrofahrzeuge, batterieelektrische Fahrzeuge, Plug-in-Hybrid-Elektrofahrzeuge und Brennstoffzellen-Elektrofahrzeuge), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, mittel- und schwere Nutzfahrzeuge sowie Geländefahrzeuge und Spezialfahrzeuge) und Vertriebskanal (Erstausrüster und Aftermarket). Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
Nach Aktuatortechnologie
| Elektrische Aktuatoren |
| Elektromechanische Aktuatoren |
| Hydraulische Aktuatoren |
| Pneumatische Aktuatoren |
| Piezoelektrische Aktuatoren |
| Formgedächtnislegierungs-Aktuatoren |
Nach Bewegungstyp
| Linearaktuatoren |
| Drehaktuatoren |
Nach Anwendungstyp
| Drosselklappe |
| Bremse |
| Getriebe / Antriebsstrang |
| Sitzverstellung |
| Tür / Schließung |
| HVAC & Wärme |
| Fahrwerk & Chassis |
| Spiegel & Beleuchtung |
Nach Fahrzeugantrieb
| Fahrzeuge mit Verbrennungsmotor |
| Hybrid-Elektrofahrzeuge |
| Batterieelektrische Fahrzeuge |
| Plug-in-Hybrid-Elektrofahrzeuge |
| Brennstoffzellen-Elektrofahrzeuge |
Nach Fahrzeugtyp
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittel- und schwere Nutzfahrzeuge |
| Geländefahrzeuge & Spezialfahrzeuge |
Nach Vertriebskanal
| Erstausrüster |
| Aftermarket |
Kreuzsegmentierungsanalyse
| Fahrzeugtyp nach Bewegungstyp |
| Fahrzeugtyp nach Vertriebskanal |
| Nach Aktuatortechnologie | Elektrische Aktuatoren |
| Elektromechanische Aktuatoren | |
| Hydraulische Aktuatoren | |
| Pneumatische Aktuatoren | |
| Piezoelektrische Aktuatoren | |
| Formgedächtnislegierungs-Aktuatoren | |
| Nach Bewegungstyp | Linearaktuatoren |
| Drehaktuatoren | |
| Nach Anwendungstyp | Drosselklappe |
| Bremse | |
| Getriebe / Antriebsstrang | |
| Sitzverstellung | |
| Tür / Schließung | |
| HVAC & Wärme | |
| Fahrwerk & Chassis | |
| Spiegel & Beleuchtung | |
| Nach Fahrzeugantrieb | Fahrzeuge mit Verbrennungsmotor |
| Hybrid-Elektrofahrzeuge | |
| Batterieelektrische Fahrzeuge | |
| Plug-in-Hybrid-Elektrofahrzeuge | |
| Brennstoffzellen-Elektrofahrzeuge | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittel- und schwere Nutzfahrzeuge | |
| Geländefahrzeuge & Spezialfahrzeuge | |
| Nach Vertriebskanal | Erstausrüster |
| Aftermarket | |
| Kreuzsegmentierungsanalyse | Fahrzeugtyp nach Bewegungstyp |
| Fahrzeugtyp nach Vertriebskanal |
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der kanadische Markt für Automobilaktuatoren bis 2032 sein?
Die Marktgröße für Automobilaktuatoren in Kanada wird bis 2032 voraussichtlich 0,55 Milliarden USD erreichen, was einer CAGR von 5,05 % über 2027–2032 entspricht.
Welche Aktuatortechnologie führt die kanadische Fahrzeugnachfrage an?
Elektrische Aktuatoren führen mit 59,13 % des Umsatzes 2026, da sie Drosselklappen-, Sitz- und Schließfunktionen bedienen.
Welcher Fahrzeugantriebstyp wächst bei der Aktuatornachfrage am schnellsten?
Batterieelektrische Fahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 13,18 % wachsen und hielten 2026 einen Anteil von 36,25 % am Umsatz.
Warum wächst der Aftermarket für Automobilaktuatoren in Kanada?
Der Aftermarket wird voraussichtlich mit einer CAGR von 6,35 % wachsen, da Winterbedingungen, Straßensalz, Temperaturwechsel und Dichtungsdegradation den Ersatzbedarf erhöhen.