
Tamanho e Participação do Mercado de Atuadores Automotivos do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 0.41 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.43 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.55 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.05 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Atuadores Automotivos do Canadá pela Mordor Intelligence
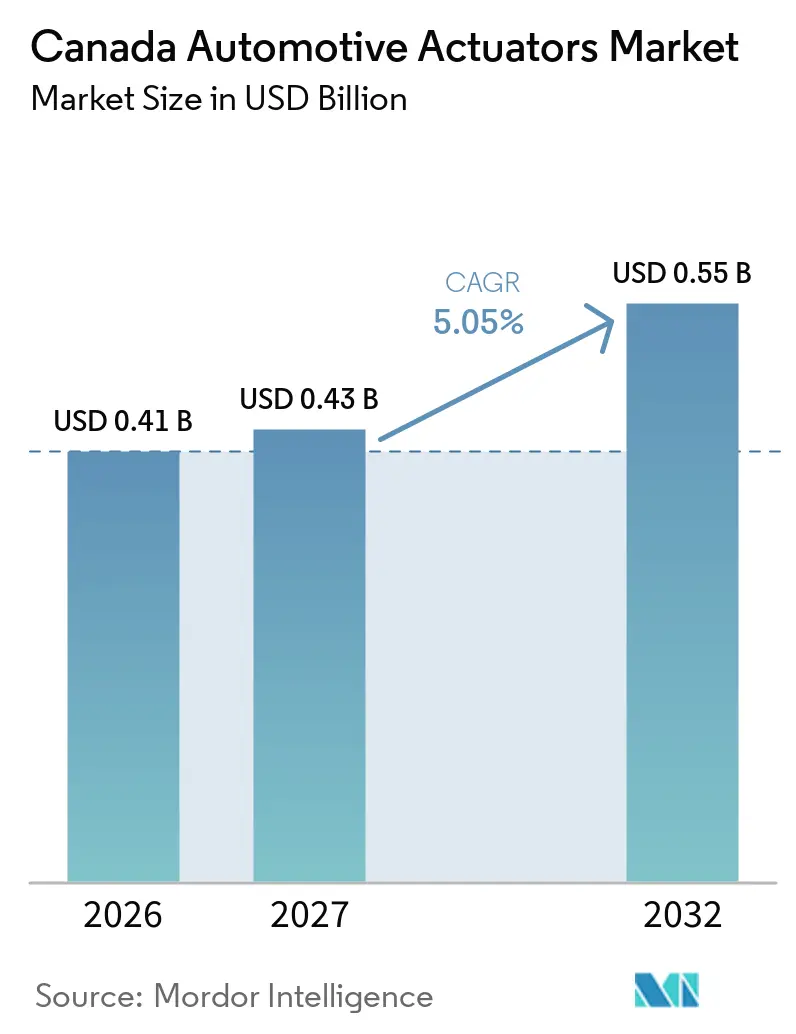
O tamanho do mercado de atuadores automotivos do Canadá é de 0,41 bilhões de USD em 2026 e deve crescer de 0,43 bilhões de USD em 2027 para atingir 0,55 bilhões de USD até 2032, a um CAGR de 5,05% de 2027 a 2032. Os requisitos federais de veículos de emissão zero estão deslocando as especificações dos fabricantes de equipamentos originais (OEMs) em direção a conjuntos de atuadores elétricos utilizados em gestão térmica, modulação de freios e recuperação de energia. Os projetos elétricos lideram a demanda atual porque os fabricantes de veículos os estão aplicando nas funções de acelerador, assento e fechamento. Ontário e Quebec continuam sendo centrais para essa mudança porque combinam montagem de veículos com investimentos planejados em veículos elétricos e baterias. Os fornecedores estão, portanto, competindo em hardware integrado, diagnósticos de software e resiliência da cadeia de suprimentos, em vez de apenas no volume de componentes. O mercado de atuadores automotivos canadense também enfrenta exposição de curto prazo a insumos de terras raras e à concentração da produção em um número limitado de plataformas de OEMs.
Principais Conclusões do Relatório
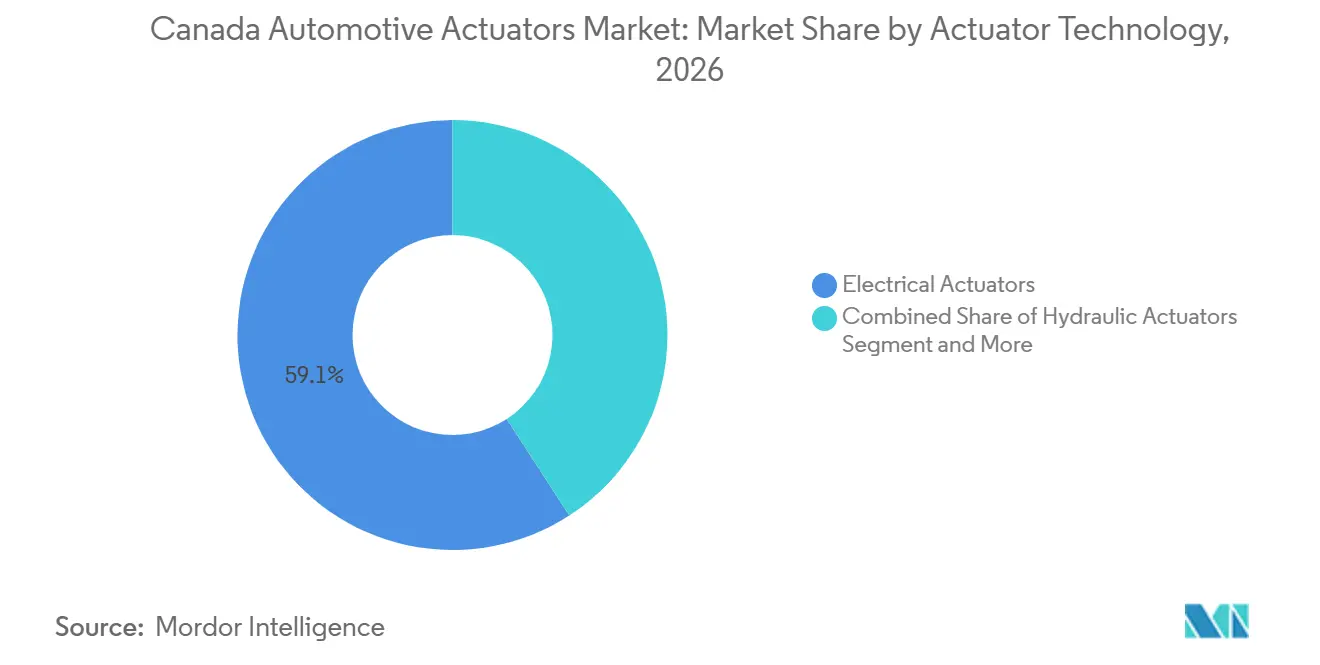
- Por tecnologia de atuador, os atuadores elétricos representaram 59,13% da receita do mercado de atuadores automotivos do Canadá em 2026 e devem crescer a um CAGR de 7,75% até 2032.
- Por tipo de movimento, os atuadores lineares detinham 66,04% da receita do mercado de atuadores automotivos do Canadá em 2026, enquanto os atuadores rotativos devem crescer a um CAGR de 8,13% até 2032.
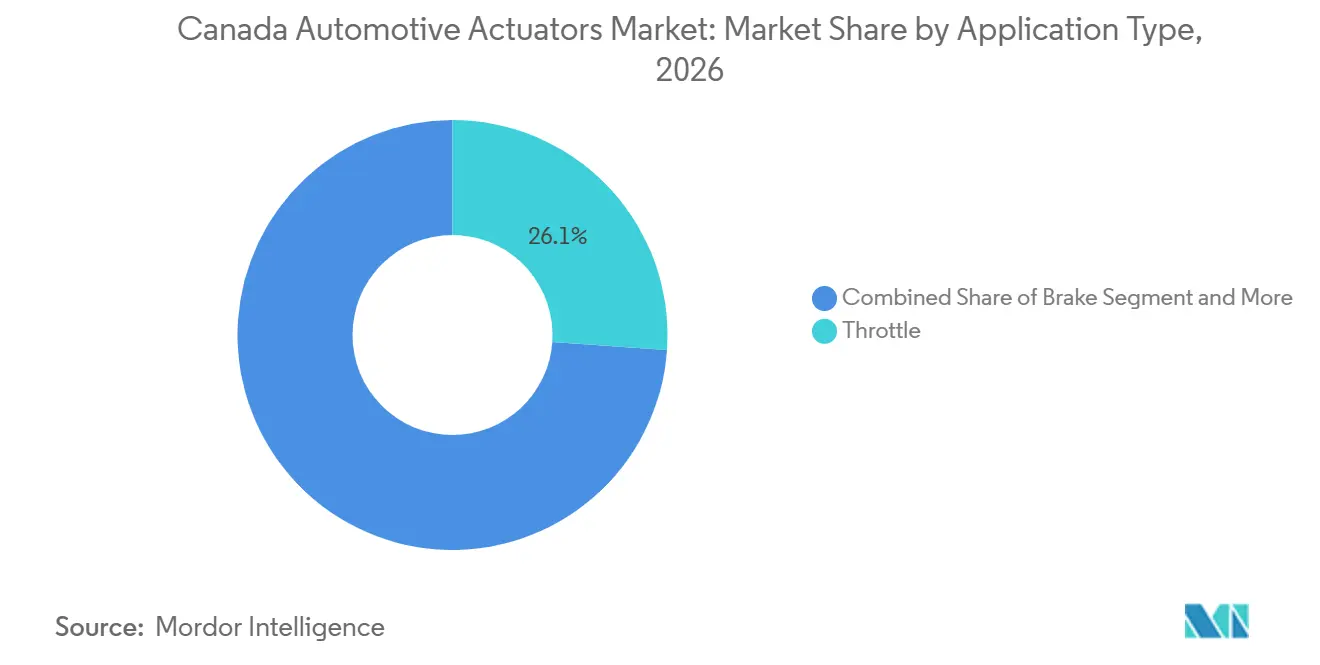
- Por tipo de aplicação, o acelerador detinha 26,12% da receita do mercado de atuadores automotivos do Canadá em 2026, enquanto o ajuste de assento deve crescer a um CAGR de 9,22% até 2032.
- Por propulsão do veículo, os veículos elétricos a bateria detinham 36,25% da receita do mercado de atuadores automotivos do Canadá em 2026 e devem crescer a um CAGR de 13,18% até 2032.
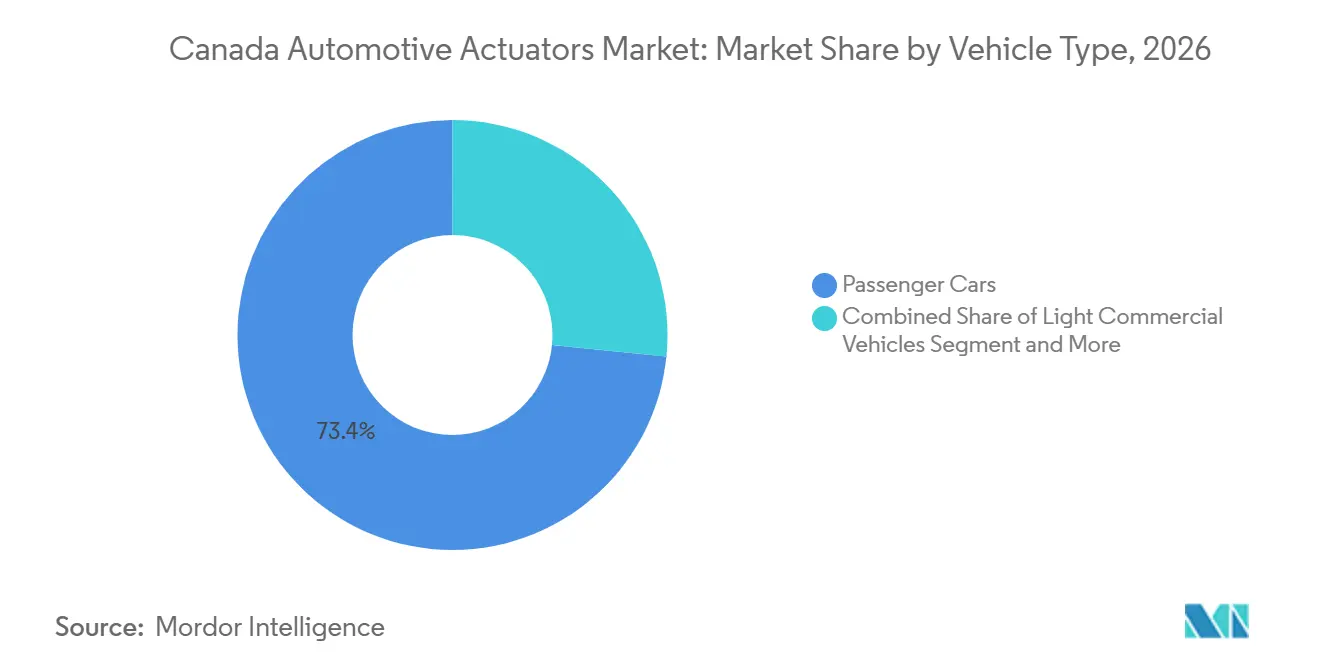
- Por tipo de veículo, os automóveis de passeio detinham 73,41% da receita do mercado de atuadores automotivos do Canadá em 2026, enquanto os veículos fora de estrada e de uso especial devem crescer a um CAGR de 7,04% até 2032.
- Por canal de vendas, os OEMs detinham 83,16% da receita do mercado de atuadores automotivos do Canadá em 2026, enquanto o mercado de reposição deve crescer a um CAGR de 6,35% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Atuadores Automotivos do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Eletrificação e Atuação para Gestão Térmica | +1.5% | Nacional, concentrado nos corredores de montagem de OEMs em Ontário e Quebec | Médio prazo (2 a 4 anos) |
| Integração de Recursos de Segurança e Conforto | +1.0% | Nacional, com adoção inicial nas plataformas de automóveis de passeio e SUVs em Ontário | Médio prazo (2 a 4 anos) |
| Expansão da Fabricação de Veículos Elétricos e Baterias no Canadá | +0.6% | Ontário e Quebec, incluindo Windsor, St. Thomas, Alliston, Bécancour e região de Montreal | Longo prazo (≥ 4 anos) |
| Necessidade de Atuadores Definidos por Software e Diagnosticáveis | +0.5% | Nacional, alinhado com os lançamentos de plataformas de software dos OEMs | Longo prazo (≥ 4 anos) |
| Localização em Ontário e Quebec | +0.4% | Clusters de fabricação em Ontário e Quebec | Médio prazo (2 a 4 anos) |
| Condições de Inverno Acelerando a Demanda por Reposição | +0.3% | Nacional, com maior intensidade em Quebec, Ontário e nas províncias das Pradarias | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Eletrificação de Veículos e Atuação para Gestão Térmica
A eletrificação de veículos está expandindo o número de pontos de atuação instalados em cada plataforma. Os veículos elétricos a bateria utilizam atuadores em circuitos térmicos de bateria, superfícies aerodinâmicas ativas e conjuntos de válvulas de freio regenerativo. Essas funções não possuem equivalentes diretos nas configurações convencionais de combustão interna. Ontário atraiu mais de CAD 46 bilhões (aproximadamente 32 bilhões de USD) em investimentos em fabricação automotiva e de veículos elétricos nos últimos 5 anos [1]. Esse investimento sustenta um pipeline de programas de veículos que pode manter a demanda por componentes de controle térmico. O mercado de atuadores automotivos canadense favorece, consequentemente, fornecedores capazes de combinar motores de amortecedor de HVAC, controles de válvulas de refrigerante e elementos de controle de bomba de calor dentro de sistemas térmicos mais amplos.
Integração Crescente de Recursos de Segurança e Conforto
As arquiteturas eletrônicas compartilhadas estão aumentando o número de funções de conforto e segurança que utilizam atuadores. Suspensão ativa, ajuste de assento em múltiplos eixos e fechamento elétrico de portas estão se expandindo além dos acabamentos premium dos veículos. As plataformas definidas por software podem reduzir o custo de integração dessas funções em uma gama mais ampla de produtos. Um maior conteúdo de atuadores por veículo pode compensar parcialmente a pressão das vendas estagnadas de novos veículos. Os fornecedores que entregam módulos combinados de sensor e atuador estão melhor posicionados para competir pelos programas de montagem canadenses.
Expansão da Capacidade de Fabricação de Veículos Elétricos e Baterias no Canadá
A crescente base de fabricação de baterias do Canadá sustenta a demanda futura vinculada às novas especificações de veículos elétricos. A PowerCo está desenvolvendo uma fábrica de células de bateria em St. Thomas, Ontário, com produção prevista para 2027. O projeto fortalece a conexão entre o fornecimento de baterias, os veículos montados localmente e a demanda por atuação de gestão térmica.
Necessidade Crescente de Atuadores Definidos por Software e Diagnosticáveis
A ISO 17978-3:2026, publicada em março de 2026, aborda o diagnóstico de veículos orientado a serviços. A norma eleva a importância dos atuadores capazes de comunicar status interno, sinais de integridade e informações de falhas por meio de interfaces orientadas a serviços. Esse requisito é mais exigente do que as abordagens de diagnóstico legadas que dependem exclusivamente de códigos de falha. Os programas de veículos definidos por software em Ontário podem utilizar essas informações para atualizações remotas e estratégias de diagnóstico remoto. O mercado de atuadores automotivos canadense agrega valor adicional aos fornecedores que incorporam capacidades de diagnóstico conformes em seus produtos. Essas capacidades também podem apoiar a atividade de serviço ao longo da vida útil operacional de um veículo, em vez de limitar a receita do fornecedor à venda original do componente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos de Validação e Conformidade | -0.8% | Nacional, amplificado pelos requisitos de certificação das Normas de Segurança de Veículos Motorizados do Transport Canada | Médio prazo (2 a 4 anos) |
| Eletrônicos, Motores e Insumos de Terras Raras Importados | -0.6% | Nacional, com origens de fornecimento concentradas na China e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Concentração da Montagem de Veículos | -0.4% | Ontário e Quebec, com alta concentração de receita específica por plataforma | Médio prazo (2 a 4 anos) |
| Requisitos de Corrosão, Exposição ao Sal e Baixas Temperaturas | -0.3% | Nacional, com o maior custo em Ontário, Quebec e nas províncias do Atlântico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Validação e Conformidade para Atuadores de Segurança Crítica
Os atuadores de freio, direção e suspensão requerem validação extensiva quando utilizados em sistemas de segurança crítica. Esse trabalho pode prolongar os períodos de qualificação e adicionar custos substanciais para cada fornecedor e plataforma. Tais requisitos criam uma barreira mais elevada para especialistas menores em atuadores. Eles também podem retardar a comercialização das tecnologias de direção por fio e freio por fio. Os fornecedores Tier 1 verticalmente integrados podem distribuir esses custos por um portfólio de produtos mais amplo, reforçando assim sua posição nos programas de veículos definidos por software.
Dependência de Eletrônicos, Motores e Insumos de Terras Raras Importados
Os fabricantes canadenses permanecem expostos a eletrônicos, motores e insumos de terras raras importados utilizados em sistemas de motores de ímã permanente. O Governo do Canadá comprometeu investimento significativo na instalação de processamento da Ucore Rare Metals em Kingston em outubro de 2025. A capacidade de processamento doméstico levará tempo para se desenvolver, portanto o risco de fornecimento permanece relevante no curto prazo. A restrição pode afetar a continuidade da fabricação, bem como os custos de insumos. A MAHLE introduziu um motor MCT sem ímã permanente em setembro de 2026, demonstrando uma resposta de engenharia a essa exposição. O mercado de atuadores automotivos canadense recompensará projetos de motores e atuadores que reduzam a dependência de materiais com restrições de fornecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Atuador: Projetos Elétricos Definem os Padrões de Especificação
Os atuadores elétricos representaram 59,13% da receita do mercado de atuadores automotivos canadense em 2026 e devem crescer a um CAGR de 7,75%. Os OEMs utilizam configurações de motores DC e AC sem escovas nas aplicações de acelerador, assento e fechamento. Os projetos elétricos estão substituindo as alternativas hidráulicas e pneumáticas em diversas funções de veículos de passeio. Os projetos hidráulicos levantam preocupações sobre vazamento de fluido nas arquiteturas de veículos elétricos a bateria com piso plano. Os sistemas pneumáticos permanecem relevantes para determinadas funções de freio e porta em veículos comerciais. Os atuadores eletromecânicos também são utilizados em aplicações de maior carga, como troca de marchas na transmissão e suspensão ativa.
A tecnologia elétrica atende a uma ampla gama de funções, o que ajuda os fornecedores a aplicar capacidades comuns de projeto e fabricação em diferentes programas. Os atuadores piezoelétricos e de liga com memória de forma permanecem tecnologias de menor volume utilizadas em injeção de combustível de precisão e ajuste aerodinâmico. A Schaeffler apresentou uma oferta expandida de componentes após sua integração da Vitesco Technologies na ACT Expo 2025. Essa direção de portfólio reflete a vantagem de atender a diversas categorias de atuadores a partir de um único relacionamento com fornecedor. Os atuadores habilitados por software também precisam atender aos requisitos de cibersegurança, o que favorece fornecedores estabelecidos com recursos de validação mais amplos. O setor de atuadores automotivos canadense está, portanto, avançando em direção a sistemas elétricos que combinam função mecânica, sensoriamento e controle eletrônico.

Por Tipo de Movimento: Escala Linear, Rotativos Ganhando Velocidade
Os atuadores lineares representaram 66,04% da receita do mercado de atuadores automotivos do Canadá em 2026. Sua liderança decorre de sua utilização no posicionamento de assentos, corpos de acelerador, portas de HVAC e controle de altura da suspensão. Os atuadores rotativos são o tipo de movimento de crescimento mais rápido e devem se expandir a um CAGR de 8,13% até 2032. Os projetos de direção por fio e freio por fio requerem saída rotacional sem colunas de direção mecânicas tradicionais ou articulações de pedal. Esse caso de uso está aumentando a atenção sobre os projetos rotativos para futuros sistemas de chassi.
O programa de produção de direção por fio anunciado pela ZF com a Mercedes-Benz demonstra como os sistemas de chassi coordenados por software podem apoiar essa transição. Os projetos lineares da MAHLE continuarão a se beneficiar do crescimento dos assentos elétricos, especialmente nos eixos de ajuste dianteiro-traseiro e de altura. Os dois tipos de movimento, portanto, atendem a diferentes funções do veículo, em vez de representar um simples ciclo de substituição. O mercado de atuadores automotivos canadense suporta ambos à medida que as arquiteturas de veículos incorporam mais funções motorizadas.
Por Tipo de Aplicação: Funções de Conforto Superando os Componentes de Trem de Força
O acelerador representou 26,12% da receita do mercado de atuadores automotivos do Canadá em 2026, a maior participação entre as aplicações. O ajuste de assento deve crescer a um CAGR de 9,22% até 2032, a taxa de aplicação mais rápida fornecida. Os assentos elétricos utilizam múltiplos eixos de atuação para controle de posição dianteiro-traseiro, altura e posição. Os projetistas de veículos elétricos a bateria estão padronizando assentos com múltiplas posições em mais acabamentos de médio alcance. Isso aumenta o número de atuadores de conforto instalados em veículos individuais.
Os dados de posição do assento também podem apoiar funções de monitoramento do motorista, tornando o componente relevante para os sistemas de segurança do veículo. Os atuadores de freio estão ganhando importância à medida que os freios de estacionamento eletromecânicos e os arranjos de freio por fio se tornam mais comuns. Os atuadores de HVAC e térmicos são cada vez mais utilizados à medida que os sistemas térmicos de veículos elétricos a bateria requerem mais pontos de controle de válvulas do que os sistemas de combustão interna. Os atuadores de porta e fechamento mantêm um vínculo com o volume de produção, enquanto os atuadores de suspensão e chassi atendem a um segmento menor e de maior valor. Os atuadores de espelho e iluminação fornecem uma demanda estável que é menos dependente de grandes mudanças no trem de força. O tamanho do mercado de atuadores automotivos canadense para aplicações de conforto se beneficia da mudança mais ampla em direção a funções de veículos integradas por software.
Por Propulsão do Veículo: A Intensidade dos VEBs Redefine a Economia por Veículo
Os veículos elétricos a bateria detinham 36,25% da receita do mercado de atuadores automotivos do Canadá em 2026 e devem crescer a um CAGR de 13,18% até 2032. Essa taxa torna os veículos elétricos a bateria o segmento de propulsão de crescimento mais rápido. Cada veículo requer atuação para gestão térmica da bateria, controle de flap aerodinâmico ativo, válvulas de freio regenerativo e funções de conforto elétrico. Essas funções aumentam o conteúdo de atuadores em relação a veículos de combustão interna comparáveis. A participação do mercado de atuadores automotivos canadense detida pelos veículos elétricos a bateria reflete tanto essa maior intensidade de componentes quanto a demanda por veículos.
Os veículos com motor de combustão interna e os veículos híbridos continuam a sustentar a demanda por atuadores de acelerador, recirculação de gases de escape, sincronização variável de válvulas e transmissão. Os híbridos também adicionam complexidade à gestão térmica, aumentando os requisitos de atuadores. Os veículos híbridos plug-in e os veículos a célula de combustível permanecem categorias de propulsão menores. O uso de veículos a célula de combustível no Canadá é limitado principalmente a demonstrações em frotas e transporte público. Os investimentos em infraestrutura de hidrogênio em Ontário e Quebec apoiam as condições para adoção a longo prazo. Os fornecedores com capacidade de engenharia multiplataforma podem atender às variantes de combustão interna, híbrida, híbrida plug-in e elétrica a bateria utilizando famílias de componentes relacionadas.
Por Tipo de Veículo: Automóveis de Passeio Dominam, Veículos Fora de Estrada em Ascensão
Os automóveis de passeio detinham 73,41% da receita do mercado de atuadores automotivos do Canadá em 2026. As instalações da Toyota em Cambridge e Woodstock e a fábrica da Honda em Alliston continuam sendo importantes para o volume de produção canadense. A Toyota e a Honda representaram uma parcela significativa da produção total de veículos do Canadá em 2025. Essa concentração conecta a demanda por atuadores de automóveis de passeio a um número limitado de grandes programas de montagem. Os veículos comerciais leves constituem uma base de demanda distinta e significativa, enquanto os veículos de médio e pesado porte requerem portfólios de atuadores mais especializados.
Os veículos fora de estrada e de uso especial devem crescer a um CAGR de 7,04% até 2032. Seu crescimento está vinculado à eletrificação de equipamentos agrícolas, de mineração e municipais. A Linamar reportou desempenho de vendas recorde em 2026 e citou a produção nas instalações de Ontário em seu comunicado do segundo trimestre. A profundidade de fabricação e os programas de eletrificação da empresa sustentam sua posição nas cadeias de suprimentos adjacentes de veículos fora de estrada e comerciais leves. Os equipamentos elétricos em mineração e energia podem oferecer uma oportunidade de especificação mais elevada, apesar dos menores volumes de produção. O mercado de atuadores automotivos canadense depende de fornecedores que adaptem os projetos de produtos às necessidades de durabilidade dessas aplicações.
Por Canal de Vendas: Concentração nos OEMs, Mercado de Reposição Acelerado pelo Clima
Os OEMs representaram 83,16% da receita do mercado de atuadores automotivos do Canadá em 2026. Essa posição reflete acordos de fornecimento de longo prazo e a integração de atuadores nas plataformas de veículos. Um contrato de plataforma em um grande centro de montagem canadense pode proporcionar receita por vários anos. A perda de um contrato pode ter um efeito desproporcional porque a base de montagem é concentrada. O canal de OEMs favorece, consequentemente, fornecedores que atendem a exigentes requisitos de qualidade, validação e integração.
O mercado de reposição deve se expandir a um CAGR de 6,35% até 2032. As condições das estradas no inverno em Quebec, Ontário e nas províncias das Pradarias aceleram o desgaste por corrosão de sal, ciclos térmicos e degradação de vedações. A substituição de atuadores é mais frequente nessas regiões do que em climas mais amenos. O mercado de reposição oferece aos fornecedores um caminho para demanda recorrente além da produção original de veículos — o mercado de atuadores automotivos canadense se beneficia desse ciclo de reposição, mesmo quando os volumes de veículos dos OEMs variam.
Análise Geográfica
Ontário ancora o mercado de atuadores automotivos canadense porque abriga a maior parte da capacidade de montagem de OEMs domésticos e uma base concentrada de fornecedores Tier 1 e Tier 2. A Toyota e a Honda detinham uma parcela substancial dos veículos produzidos no Canadá em 2025. Suas instalações em Cambridge, Woodstock e Alliston sustentam a demanda local por sistemas de atuadores vinculados à produção. A Ford, a General Motors e a Stellantis também mantêm operações de montagem em Oakville, Oshawa e Windsor.
A fábrica de células de bateria da PowerCo em St. Thomas tem como meta a produção em 2027. O Minth Group anunciou planos para uma instalação de autopeças em Windsor em abril de 2025. Esses desenvolvimentos reforçam o papel de Ontário na cadeia de suprimentos. O plano adiado da Honda para a cadeia de valor de veículos elétricos em Alliston reduz a visibilidade de curto prazo da demanda para esse programa. Ontário permanece, no entanto, o principal centro de fabricação do mercado de atuadores automotivos canadense.
Quebec contribui por meio de materiais para baterias, eletrificação do transporte e atividade de veículos comerciais, em vez de montagem final de alto volume. A produção da Nova Bus em Saint-Eustache sustenta a demanda recorrente por atuadores de porta, freio e HVAC em configurações de transporte público. A Colúmbia Britânica, as províncias das Pradarias e o Canadá Atlântico têm menor produção direta de montagem de OEMs, mas demanda significativa no mercado de reposição. As frotas de mineração, silvicultura e energia em Alberta, Saskatchewan e Colúmbia Britânica criam demanda por equipamentos fora de estrada e de uso especial. As províncias atlânticas enfrentam altas necessidades de reposição porque o sal das estradas e as variações de temperatura exercem estresse adicional sobre os sistemas de atuadores. Essas diferenças regionais significam que os fornecedores não devem tratar a demanda canadense como uniforme.
Cenário Competitivo
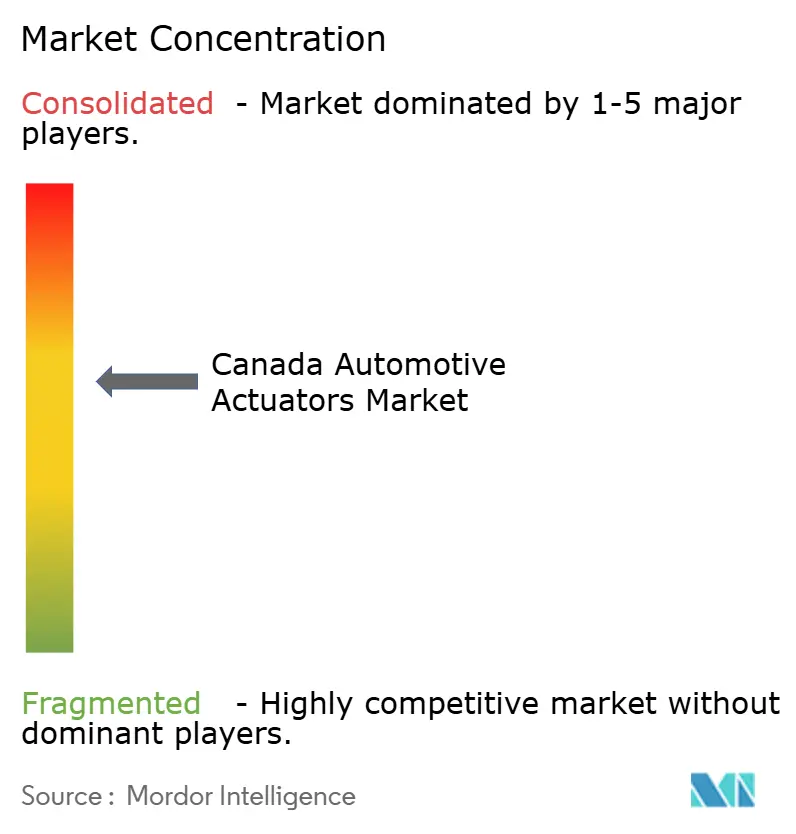
O mercado de atuadores automotivos canadense é moderadamente concentrado no segmento de fornecimento para OEMs. Robert Bosch, Denso, Continental, ZF Friedrichshafen e Aptiv possuem relacionamentos de fornecimento em nível de plataforma sustentados por longos processos de qualificação e software de integração. A Magna International e a Linamar agregam proximidade à fabricação canadense e estão expandindo suas capacidades de eletrificação. A Magna reportou que estava escalando seu sistema de monitoramento do motorista e conquistando programas híbridos de alta tensão e de veículos elétricos com múltiplos clientes OEMs em 2025. O mercado de reposição é mais fragmentado do que o canal de OEMs.
A Schaeffler ampliou sua oferta no mercado de reposição ao integrar os produtos da Vitesco ao seu portfólio Vehicle Lifetime Solutions. Essa iniciativa amplia a cobertura para atuação de admissão de ar, fornecimento de combustível e emissões. A ZF está buscando sistemas de chassi coordenados por software por meio de sua abordagem Chassis 2.0 e do programa de produção de direção por fio de 2026. A MAHLE está diferenciando sua tecnologia de motores por meio de um projeto sem ímã permanente que mitiga a exposição aos riscos de fornecimento de terras raras. Essas estratégias posicionam a capacidade de software e a resiliência de materiais ao lado da escala de fabricação tradicional.
O negócio AMEC da Nidec apresentou tecnologias de atuadores de ajuste de assento, conforto de freio e direção na Auto China 2026. Isso adiciona pressão competitiva de especialistas em motores de precisão nas aplicações de conforto e segurança. A direção de produtos dos principais fornecedores centra-se em hardware de atuadores, diagnósticos embarcados e projetos que reduzem a exposição a materiais.
Líderes do Setor de Atuadores Automotivos do Canadá
-
Robert Bosch GmbH
-
Denso Corporation
-
Johnson Electric Holdings Limited
-
AUMOVIO SE
-
ZF Friedrichshafen AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Nexteer Automotive apresentou seu Atuador de Roda de Mão de Direção por Fio de Montagem Alta com Acionamento Direto, conhecido como HMDD, para oferecer aos fabricantes de automóveis maior flexibilidade no design do cockpit à medida que as arquiteturas de veículos transitam para veículos definidos por software. O atuador compacto integra um motor de montagem alta, responsividade de acionamento direto e um cubo estacionário para proporcionar uma sensação de direção premium e integração escalável.
- Abril de 2026: A unidade de negócios Automotive Motors & Electronic Controls (AMEC) da Nidec apresentou tecnologias de atuadores de próxima geração para ajuste de assento, conforto de freio e direção na Auto China 2026. Com receitas superiores a 2,2 bilhões de USD globalmente, o contínuo investimento em P&D da AMEC sinaliza crescente intensidade competitiva nos segmentos de atuadores de conforto e segurança, que registram o crescimento mais rápido no mercado canadense.
Escopo do Relatório do Mercado de Atuadores Automotivos do Canadá
O escopo inclui segmentação por tecnologia de atuador (atuadores elétricos, atuadores eletromecânicos, atuadores hidráulicos, atuadores pneumáticos, atuadores piezoelétricos e atuadores de liga com memória de forma), tipo de movimento (atuadores lineares e atuadores rotativos), tipo de aplicação (acelerador, freio, transmissão/trem de força, ajuste de assento, porta/fechamento, HVAC e gestão térmica, suspensão e chassi, e espelho e iluminação), propulsão do veículo (veículos com motor de combustão interna, veículos elétricos híbridos, veículos elétricos a bateria, veículos elétricos híbridos plug-in e veículos elétricos a célula de combustível), tipo de veículo (automóveis de passeio, veículos comerciais leves, veículos comerciais de médio e pesado porte, e veículos fora de estrada e de uso especial) e canal de vendas (fabricantes de equipamentos originais e mercado de reposição). O tamanho do mercado e as previsões de crescimento são apresentados em USD por valor.
| Atuadores Elétricos |
| Atuadores Eletromecânicos |
| Atuadores Hidráulicos |
| Atuadores Pneumáticos |
| Atuadores Piezoelétricos |
| Atuadores de Liga com Memória de Forma |
| Atuadores Lineares |
| Atuadores Rotativos |
| Acelerador |
| Freio |
| Transmissão / Trem de Força |
| Ajuste de Assento |
| Porta / Fechamento |
| HVAC e Gestão Térmica |
| Suspensão e Chassi |
| Espelho e Iluminação |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos Híbridos |
| Veículos Elétricos a Bateria |
| Veículos Elétricos Híbridos Plug-in |
| Veículos Elétricos a Célula de Combustível |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais de Médio e Pesado Porte |
| Veículos Fora de Estrada e de Uso Especial |
| Fabricantes de Equipamentos Originais |
| Mercado de Reposição |
| Tipo de Veículo por Tipo de Movimento |
| Tipo de Veículo por Canal de Vendas |
| Por Tecnologia de Atuador | Atuadores Elétricos |
| Atuadores Eletromecânicos | |
| Atuadores Hidráulicos | |
| Atuadores Pneumáticos | |
| Atuadores Piezoelétricos | |
| Atuadores de Liga com Memória de Forma | |
| Por Tipo de Movimento | Atuadores Lineares |
| Atuadores Rotativos | |
| Por Tipo de Aplicação | Acelerador |
| Freio | |
| Transmissão / Trem de Força | |
| Ajuste de Assento | |
| Porta / Fechamento | |
| HVAC e Gestão Térmica | |
| Suspensão e Chassi | |
| Espelho e Iluminação | |
| Por Propulsão do Veículo | Veículos com Motor de Combustão Interna |
| Veículos Elétricos Híbridos | |
| Veículos Elétricos a Bateria | |
| Veículos Elétricos Híbridos Plug-in | |
| Veículos Elétricos a Célula de Combustível | |
| Por Tipo de Veículo | Automóveis de Passeio |
| Veículos Comerciais Leves | |
| Veículos Comerciais de Médio e Pesado Porte | |
| Veículos Fora de Estrada e de Uso Especial | |
| Por Canal de Vendas | Fabricantes de Equipamentos Originais |
| Mercado de Reposição | |
| Análise de Cruzamento de Segmentos | Tipo de Veículo por Tipo de Movimento |
| Tipo de Veículo por Canal de Vendas |
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de atuadores automotivos do Canadá até 2032?
O tamanho do mercado de atuadores automotivos do Canadá deve atingir 0,55 bilhões de USD até 2032, refletindo um CAGR de 5,05% no período de 2027 a 2032.
Qual tecnologia de atuador lidera a demanda de veículos canadenses?
Os atuadores elétricos lideram com 59,13% da receita de 2026 porque atendem às funções de acelerador, assento e fechamento.
Qual tipo de propulsão de veículo está crescendo mais rapidamente em termos de demanda por atuadores?
Os veículos elétricos a bateria devem crescer a um CAGR de 13,18% até 2032 e detinham 36,25% da receita de 2026.
Por que o mercado de reposição de atuadores automotivos está crescendo no Canadá?
O mercado de reposição deve crescer a um CAGR de 6,35% à medida que as condições de inverno, o sal das estradas, os ciclos térmicos e a degradação de vedações aumentam a demanda por reposição.