
アジア太平洋地域ホワイトLEDパッケージ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
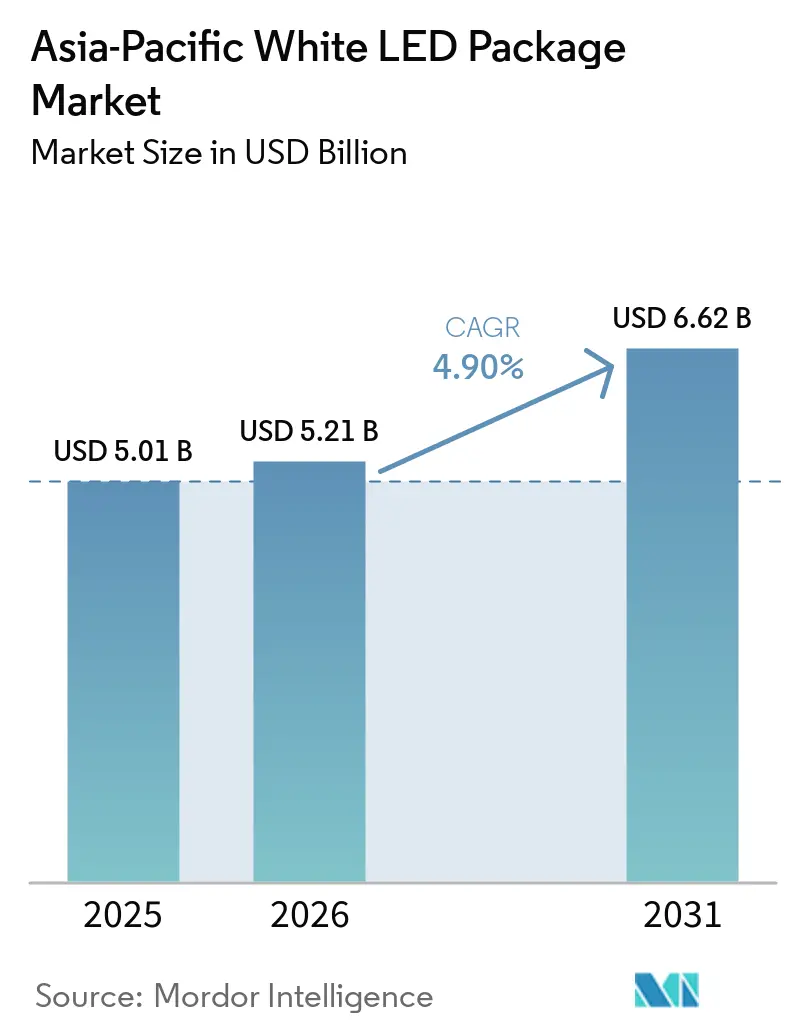
| 基準年の市場規模 (2025) | 5.01 十億米ドル |
| 市場規模 (2026) | 5.21 十億米ドル |
| 市場規模 (2031) | 6.62 十億米ドル |
| 成長率 (2026 - 2031) | 4.90 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ホワイトLEDパッケージ市場分析
アジア太平洋地域ホワイトLEDパッケージ市場規模は、2025年の50.1 ビリオン 米ドルから2026年には52.1 ビリオン 米ドルへと成長し、2026年から2031年にかけて4.9%のCAGRで2031年までに66.2 ビリオン 米ドルに達すると予測されています。固体照明に対する継続的な政策支援、民生用電子機器におけるミニLEDバックライト採用の拡大、および電気自動車(EV)充電ステーションの急速な整備が、特許紛争による短期的な供給リスクが生じる中でも安定した需要基盤を下支えしています。ウェーハレベルのチップスケールパッケージングの進歩により熱抵抗が低減され、ダイのフットプリントが縮小し、自動車用デイタイムランニングランプおよびダイレクトビューディスプレイにおける段階的なマージン向上が実現しています。中国はサファイア、蛍光体、バックエンドアセンブリクラスターの完全垂直統合を強みにアジア太平洋地域ホワイトLEDパッケージ市場を主導していますが、OEMが関税リスクを分散させる中で東南アジアおよびインドの生産能力増強がその集中度を低下させています。通貨および希土類の価格変動は引き続き注視すべき要因ですが、大手サプライヤーの多くは現在、ユーロピウムおよびテルビウム酸化物の調達を最長24ヶ月分ヘッジしており、価格ショックを緩和しています。
主要レポートのポイント
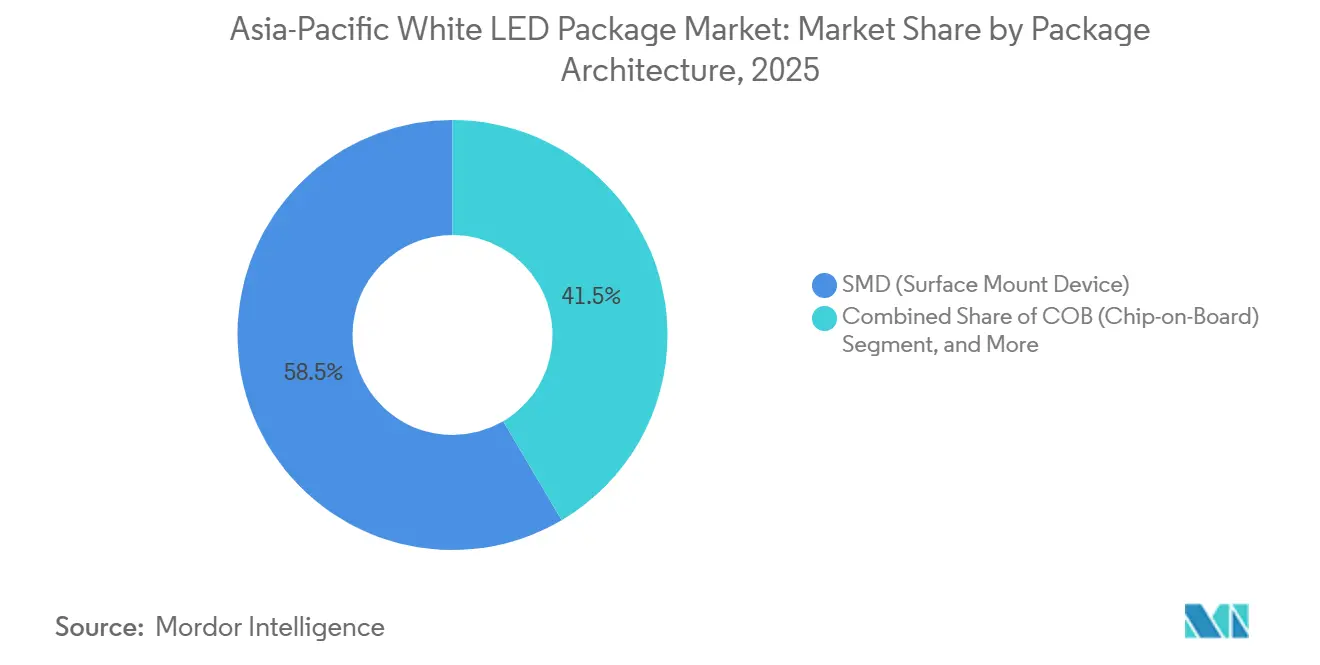
- パッケージアーキテクチャ別では、表面実装デバイス(SMD)フォーマットが2025年アジア太平洋地域ホワイトLEDパッケージ市場シェアの58.48%を占め、チップスケールパッケージ(CSP)は2031年にかけて5.49%のCAGRで拡大すると予測されています。
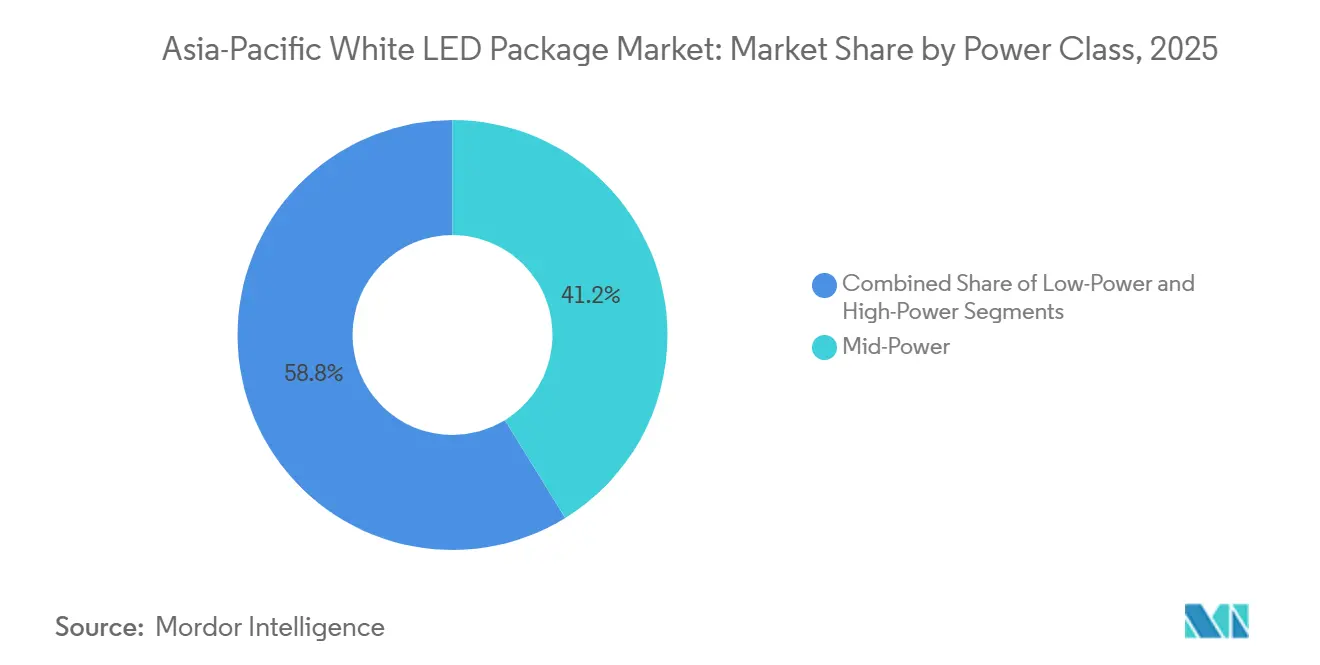
- 電力クラス別では、0.5Wから1Wの中電力デバイスが2025年のアジア太平洋地域ホワイトLEDパッケージ市場規模の41.22%を占め、1W超の高電力パッケージは2031年にかけて5.55%のCAGRで成長しています。
- 用途別では、一般照明が2025年に47.78%の売上シェアをリードしていますが、自動車照明が最も成長の速い用途であり、2031年にかけて5.84%のCAGRで加速しています。
- 地域別では、中国が2025年のアジア太平洋地域売上の53.49%を占めていますが、インドが突出した成長エンジンとなっており、2031年にかけて5.68%のCAGRが予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートテレビにおけるミニおよびマイクロLEDバックライト需要の急増 | +1.2% | 中国、日本、韓国、東南アジアへの波及 | 中(2〜4年) |
| 東南アジア全域における積極的な固体照明(SSL)インセンティブプログラム | +0.9% | タイ、ベトナム、インドネシア、フィリピン | 短期(2年以内) |
| EVチャージングステーション照明ネットワークの急速な整備 | +0.8% | 中国の地方都市、インドの主要都市、ASEAN首都 | 中期(2〜4年) |
| ウェーハレベルCSP採用によるコスト削減 | +0.7% | 台湾および中国本土のファブクラスターを中心にグローバル展開 | 長期(4年以上) |
| 日本における紫外線フリーの健康志向照明の普及 | +0.4% | 日本の住宅および医療セグメント | 長期(4年以上) |
| インドおよび中国における省エネラベリングの義務化 | +0.6% | インド全国、中国の都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スマートテレビにおけるミニおよびマイクロLEDバックライト需要の急増
プレミアムテレビブランドは2026年1月の国際コンシューマー・エレクトロニクス・ショーにてRGBミニLEDセットを発表し、最大43,000ゾーンおよびピーク輝度4,000ニット超を実証しました。量子ドットフィルムを排除することでダイ歩留まりが安定した後は部品コストが15%削減され、その節約分が高付価値のチップスケールパッケージへと振り向けられます。広東省および江蘇省のパネルアセンブラーは、より狭いピッチに対応するため5µm未満の精度を持つ実装ツールを導入しており、モジュール工場から50km以内にバックエンドアセンブリを共同配置するLEDサプライヤーが優位に立っています。100µm未満のダイが量産段階に入るにつれ、アジア太平洋地域ホワイトLEDパッケージ市場はコモディティSMDから3W mm-2を放散できる高電力ウェーハレベルCSPへと移行しています。このトレンドは輝度要件を引き上げ、高電流密度での色点安定性を維持する高度な蛍光体ブレンドへの上流需要を促進しています。
東南アジア全域における積極的な固体照明(SSL)インセンティブプログラム
タイはLEDレトロフィットに対する法人税の二重控除を2028年まで延長し、インドネシアは国家エネルギー節約目標30%を維持し、ベトナムはアジア開発銀行が支援する省エネフレームワークを計画しています。[1] これらのインセンティブにより照明の投資回収期間が18ヶ月未満に短縮され、演色性や寿命よりも効率を優先する公共部門の調達が促進されています。地方自治体のバイヤーが100 lm/Wの閾値を標準化するにつれ、中電力SMDサプライヤーはコモディティ化の加速に直面しています。そのため、アジア太平洋地域ホワイトLEDパッケージ市場では、価値の集積がプレミアムな自動車およびディスプレイのニッチへと移行する一方で、エントリーレベルデバイスの数量が膨らんでいます。政策の勢いは商業用高天井および道路照明カテゴリーで最も強く、タイおよびベトナムの輸出加工区で製造される2835および3030フットプリントに対する複数年にわたる需要基盤を固定しています。
EVチャージングステーション照明ネットワークの急速な整備
成都は2026年4月に600本以上の街路灯ポールに7kWレベル2充電器を後付けし、独立型ポストと比較して設置コストを40%削減しました。[2] デリーおよびベンガルールは2026年初頭に同様の入札を発行し、接合温度95°Cで50,000時間定格のIP66パッケージを指定しました。デュアルユースアプローチにより、送電網のアップグレードを伴わずに電力インフラを分散させ、高温環境下でも光束維持を保つ高電力フリップチップLEDへの需要を高めています。他の中国およびインドの地方都市がこのモデルを採用するにつれ、アジア太平洋地域ホワイトLEDパッケージ市場は熱放散に最適化されたCSPおよびチップオンボード(COB)プラットフォームへとシフトしています。照明と充電を統合することで、地方自治体は新たな収益源を確保し、蛍光体コストの上昇を相殺するプレミアム価格設定を可能にしています。
ウェーハレベルCSP採用によるコスト削減
ファンアウトウェーハレベルパッケージングはワイヤーボンドを排除し、フットプントを最大60%削減しながら熱抵抗を8K W-1未満に抑えます。台湾積体電路製造(TSMC)およびAdvanced Semiconductor Engineeringはそれぞれ2025年から2026年にかけてファンアウトラインを拡張し、コスト均衡の月産1,000万ユニットの閾値を超える自動車およびモニターバックライト向け受注を追求しています。歩留まりが98%を超えるにつれ、CSPはプレミアム基板の使用をかつて妨げていた価格弾力性が存在する中電力レンジでSMDの既存勢力を置き換え始めています。そのため、アジア太平洋地域ホワイトLEDパッケージ市場は、ルーメン当たりコストを低下させ信頼性を向上させる製造学習曲線を取り込み、適応型ビームヘッドランプおよびゲーミングモニターにおけるOEM認定サイクルを加速させています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フリップチップアーキテクチャをめぐる継続的なIP訴訟 | -0.6% | 北米および欧州の法廷に集中するグローバル規模 | 短期(2年以内) |
| 3W電力クラス超における熱管理の課題 | -0.5% | アジア太平洋地域全域の自動車および特殊照明セグメン | 中期(2〜4年) |
| 高CRI蛍光体の供給逼迫 | -0.4% | 中国、日本、韓国の蛍光体サプライチェーン | 中期(2〜4年) |
| サファイア基板価格上昇によるミニLEDダイコストの増大 | -0.3% | 中国および台湾のファブ操業において深刻なグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フリップチップアーキテクチャをめぐる継続的なIP訴訟
Everlight Electronicsは2026年2月、直接接合フリップチップ方式を対象とする米国特許第7,554,126号の侵害を主張し、LumiledsおよびSeoul Semiconductorに対して特許侵害訴訟を提起しました。差止命令リスクおよび増大する法的費用が、二次アセンブラーによるフリップチップ設備への投資を抑制し、垂直統合された大手企業への生産能力集中を促しています。OEMは現在、契約価格に3〜5%を上乗せする補償条項を交渉しており、熱的メリットが明確な場合でも採用速度を抑制しています。そのため、アジア太平洋地域ホワイトLEDパッケージ市場は高電力CSP普及に短期的な抵抗を受けていますが、既存サプライヤーはこの紛争を活用して認証済みパッケージのプレミアム価格設定を正当化しています。
3W電力クラス超における熱管理の課題
パッケージ当たり3W超で動作する自動車用ヘッドランプは接合温度が115°Cに近づき、蛍光体の劣化が加速して光束出力が半減します。[3] 絶縁金属基板ボードは熱を緩和しますが、パッケージ当たり0.15〜0.40米ドルのコストが加わり、コスト重視の外装照明入札においてマージンを圧迫しています。銅タングステン複合材などの高度な基板は熱伝導率を向上させますが、航空宇宙向け予算の範囲内にとどまっています。界面材料が自動車価格帯で10W m-1 K-1を超えるまでは、量産型セダンにおける高電力採用が遅れる可能性があります。そのため、アジア太平洋地域ホワイトLEDパッケージ市場はEV台数の増加にもかかわらず、性能向上とシステムレベルの経済性のバランスを取りながら高電力シェアの成長を抑制していま。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パッケージアーキテクチャ別:
ウェーハレベルフォーマットがSMDの既存勢力に挑戦表面実装デバイスパッケージは2025年のアジア太平洋地域ホワイトLEDパッケージ市場シェアの58.48%を占め、レトロフィット電球および管への定着した採用を反映しています。ウェーハレベルCSPフォーマットは5.49%のCAGRで拡大しており、2031年までに自動車用ヘッドランプおよびプレミアムディスプレイ向け受注の相当部分を担うと予想されています。CSP技術に関連するアジア太平洋地域ホワイトLEDパッケージ市場規模は、OEMがより小さなフットプリント、より高い駆動電流、および低い熱抵抗を求める中で着実に上昇すると予測されています。しかし、深圳および東莞のコントラクトファクトリーがデバイス当たり0.02米ドルでアセンブリを見積もり、レガシーブランドを40%下回る価格を提示するSMDラインではマージン圧力が依然として深刻です。
高天井および競技場の運営者は依然として力強い光束出力のためにチップオンボードアレイを好む一方、フリップチップパッケージは係争中の訟にもかかわらずプレミアム自動車用デイタイムランニングランプを支配しています。予測期間にわたり、月産量が1,000万ユニットを超えるとCSPラインの経済性が有利となり、SMDの既存勢力をレトロフィットのニッチへと追いやるか、技術アップグレードを促すことになります。ファンアウトの専門知識を持つサプライヤーは、テレビパネルメーカーが製品サイクルを短縮し、ジャストインタイム在庫目標を達成するための共同配置アセンブリを求める中で交渉力を高めています。その結果、アジア太平洋地域ホワイトLEDパッケージ市場はコストと性能の両面で優位性をもたらすウェーハレベルプロセスに設備投資を集中させています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
電力クラス別:
高電力セグメントが中電力のコモディティ化を上回る成長0.5Wから1Wの中電力LEDは2025年のアジア太平洋地域ホワイトLEDパッケージ市場規模の41.22%を支配し、価格重視の一般照明レトロフィットに支えられています。それにもかかわらず、1W超の高電力パッケージはエミッター当たり1,000ルーメン以上を必要とする適応型ビーム自動車ランプに牽引され、年率5.55%で成長しています。これらの高電力デバイスに関連するアジア太平洋地域ホワイトLEDパッケージ市場価値は、セラミックおよびメタルコア基板がプレミアムを要求するため、数量よりも速いペースで上昇しています。
中国のサプライヤーは中電力ノードで0.05米ドル当たり180 lm W-1超の効率を定常的に達成し、ブランドのマージンを侵食している一方、0.5W未満の低電力インジケーターはスタンバイ電流10µA未満でスマートホームの波に乗っています。自動車仕様は接合温度95°C未満および50,000時間超の寿命を要求し、基板費用をユニット当たり0.30〜0.60米ドルへと押し上げています。一方、2026年4月施行の中国GB/T 31831-2025効率基準の引き上げは、旧式の中電力製品に圧力をかけ、光取り出し効率が向上したCSPデバイスへの需要を促しています。全体として、アジア太平洋地域ホワイトLEDパッケージ市場は熱工学上の逆風にもかかわらず、高電力フォーマットを明確な価値創造のフロンティアとして位置づけています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
自動車照明が一般照明を上回る成長一般照明は2025年のアジア太平洋地域ホワイトLEDパッケージ市場において47.78%と最大のシェアを維持していますが、自動車照明は2031年にかけて5.84%のCAGRで最も成長速度の速い分野となっています。電気自動車プログラムはLEDヘッドランプ、デイタイムランニングランプ、および室内ムード照明を標準装備としてバンドルし、1台当たりのダイオード数を増加させています。ディスプレイバックライトは、ミニLEDテレビが量産出荷された2025年から2026年にかけて再加速し、厳格なビニング要件を持つ100µm未満のダイを引き込んでいます。園芸および医療照明などの特殊用途は、より高い平均販売価格を要求するスペクトルチューニング機能から恩恵を受けています。
成都の600本のデュアルユースポールなど、EVチャージャーを統合した地方自治体のレトロフィットは、変圧器アップグレードの必要性を軽減しながら一般照明インフラが段階的な収益を生み出す方法を示しています。ディスプレイでは、SamsungおよびそのピアがCESにて最大43,000のローカルディミングゾーンを持つパネルを発表し、1セット当たりのLED需要を数倍に増やす設計となっています。セグメント全体にわたり、アジア太平洋地域ホワイトLEDパッケージ市場は差別化された価値提案を提供しています。一般照明におけるコスト効率、自動車におけるパフォーマンスリーダーシップ、ディスプレイにおけるコントラスト向上、そして園芸における生物学的有効性です。サプライヤーはコモィティ化したチャネルでの価格圧縮に対してヘッジしながら、高マージンのニッチを活用するためにポートフォリオミックスのバランスを取っています。
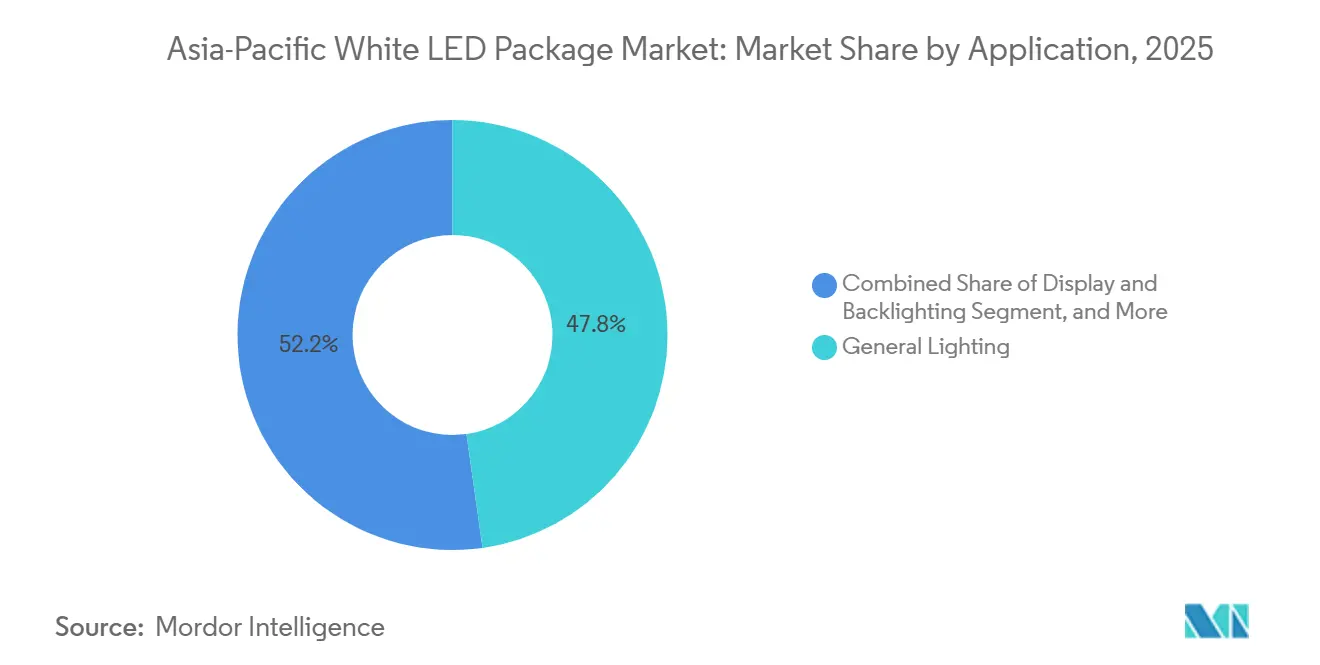
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋ホワイトLEDパッケージ市場
中国は2025年のアジア太平洋ホワイトLEDパッケージ市場収益の53.49%を創出し、サファイアブールから最終パッケージングに至るゆりかごから墓場までのサプライチェーン統合を活用している。2024年から2026年にかけて複合半導体ファブに投入された総額1,500億人民元(213億米ドル)の国家資金が、重要な投入資材に対する国内管理を強化している。それにもかかわらず、2025年に50%へと倍増した米国の関税により、OEMは組立拠点をタイ、ベトナム、マレーシアへと分散させ、これらの国での最終検査が高関税を回避している。インドは、エネルギー効率局のスターラベリング基準の段階的引き上げおよび州政府の調達義務に支援され、電力会社が資金提供する街路灯の転換が加速する中、5.68%のCAGRで推移している。
日本はCRI(演色評価数)95超およびフリッカーフリードライバーが住宅・医療環境で優位を保つプレミアム市場として存在感を維持している。2026年に台頭する、相関色温度をサーカディアンリズムと同期させるヒューマンセントリックライティングが、製品の平均販売単価をさらに押し上げている。アジア開発銀行のエネルギー効率融資によって基盤が整備された東南アジア市場では、二重税額控除の導入により改修投資の回収期間が2年を大幅に下回る水準に短縮されている。オーストラリアおよびニュージーランドは一桁台のシェアにとどまるものの、電力会社による系統増強の先送りを目的とした補助金に牽引され、一人当たりLED支出においてその規模を上回る存在感を示している。
中国が近く施行するGB 30255-2026規格は、2027年9月までにスポットライトおよびスマートランプへと適用範囲を拡大し、性能の劣る輸入品を陳腐化させる効率基準および待機電力上限を確定させる。同時に、San'an Optoelectronicsによるシリコンカーバイドの月産6インチウェハ16,000枚・8インチウェハ1,000枚への拡張が、中国をLEDおよびパワーデバイスの両分野における強国として位置づけている。予測期間を通じて、国境を越えたサプライチェーンのシフトにより中国のシェアが2〜3パーセントポイント縮小する可能性があるものの、アジア太平洋ホワイトLEDパッケージ市場自体の拡大に伴い、絶対的な売上高は引き続き増加する。
競合環境
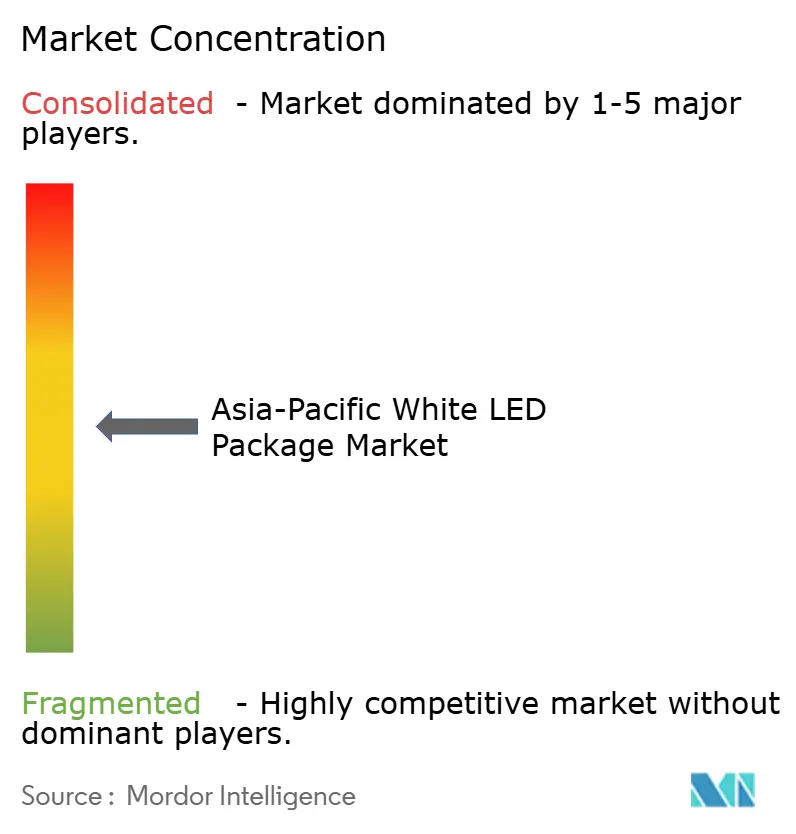
アジア太平洋地域ホワイトLEDパッケージ市場は中程度の集中度を示しており、上位5社が2025年売上の約半分を占め、50社以上のコントラクトアセンブラーが長いテールを形成しています。既存勢力はフリップチップボンディング、狭帯域蛍光体、およびウェーハレベルファンアウトプロセスに関する広範な特許ポートフォリオでシェアを守っていますが、深圳および東莞の新興企業はSMD価格を最大40%引き下げています。Everlightの2026年2月のLumiledsおよびSeoul Semiconductorに対する訴訟は、実証済みのIPがコスト主導の侵食に対する最後の防壁を提供するという利害係を浮き彫りにしています。
差別化はますます高電力の熱性能およびHDRディスプレイをサポートする超精密カラービニングに依存しています。LG Innotkの2027年下半期までに基板生産能力を倍増させる計画は、自動車レーダーおよびRFシステムインパッケージ用途向けフリップチップボールグリッドアレイを対象とし、クロスセグメントのシナジーをもたらしています。Advanced Semiconductor Engineeringの176億台湾ドル(5.5億米ドル)のK18B工場は2028年に稼働し、フットプリントを60%縮小するファンアウトウェーハレベルラインに特化し、長期的なCSPの経済性を強化します。
Refond OptoelectronicsおよびHongli Zhihuiなどのニッチプレイヤーは、レガシーポートフォリオを侵害することなく高CRI市場にサービスを提供するためにフッ化ケイ酸カリウム赤色蛍光体ライセンスを確保しています。ファブレス設計会社はEPIおよびダイシングをアウトソーシングしながら蛍光体コーティングを社内に保持し、開発サイクルを短縮して設備投資を削減しています。ミニLEDバックライトが拡大するにつれ、ダイアタッチ精度5µm未満および熱抵抗5K W-1未満のサプライヤーが価格決定力を獲得し、スケールプレイヤーが数量を追求する一方でスペシャリストが要求の厳しい自動車、園芸、およびディスプレイセグメントでマージンを収穫する二層構造を強化しています。
アジア太平洋地域ホワイトLEDパッケージ産業リーダー
-
Nichia Corporation
-
Samsung Electronics Co. Ltd.
-
Seoul Semiconductor Co. Ltd.
-
Everlight Electronics Co. Ltd.
-
Lumileds Holding B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋ホワイトLEDパッケージ市場 このレポートでカバーされる企業
- Nichia Corporation
- Samsung Electronics Co. Ltd. (Samsung LED)
- Seoul Semiconductor Co. Ltd.
- Everlight Electronics Co. Ltd.
- Lumileds Holding B.V.
- Hongli Zhihui Group Co. Ltd.
- LG Innotek Co. Ltd.
- San'an Optoelectronics Co. Ltd.
- NationStar Optoelectronics Co. Ltd.
- CreeLED, Inc.
- Refond Optoelectronics Co. Ltd.
- Osram GmbH (ams-Osram)
- Edison Opto Corporation
- Dominant Opto Technologies Sdn. Bhd.
- Lextar Electronics Corporation
- Toyoda Gosei Co. Ltd.
- Sharp Corporation
- Rohm Semiconductor
- MLS Co. Ltd. (Forest Lighting)
- Shenzhen Jufei Optoelectronics Co. Ltd.
最近の産業開発事情 アジア太平洋ホワイトLEDパッケージ市場
- 2026年3月:成都が7kW EVチャージャーを統合した600本の街路灯ポールを稼働させ、独立型ポストと比較してユニット当たり設置コストを40%削減しました。
- 2026年3月:中国のGB/T 31831-2025効率基準が施行され、無指向性LEDランプの最低効率が105 lm W-1に引き上げられました。
- 2026年2月:Everlight Electronicsがフリップチップボンディングに関連する米国特許第7,554,126号の侵害を主張し、LumiledsおよびSeoul Semiconductorに対して特許侵害訴訟を提起しました。
- 2026年1月:Samsung Electronics、LG Electronics、Hisense、およびTCLがCES 2026にて最大43,000のディミングゾーンおよびピーク輝度4,000ニットを備えたRGBミニLEDテレビを発表しました。
アジア太平洋地域ホワイトLEDパッケージ市場レポートの調査範囲
アジア太平洋地域ホワイトLEDパッケージ市場とは、ホワイトLEDパッケージの設計、開発、および製造を包含する市場を指します。
アジア太平洋地域ホワイトLEDパッケージ市場レポートは、パッケージアーキテクチャ(SMD、COB、CSP、フリップチップLEDパッケージ)、電力クラス(低電力、中電力、高電力)、用途(一般照明、自動車照明、ディスプレイおよびバックライト、特殊用途)、国別(中国、日本、インド、東南アジア、その他アジア太平洋地域)でセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| SMD(表面実装デバイス) |
| COB(チップオンボード) |
| CSP(チップスケールパッケージ) |
| フリップチップLEDパッケージ |
| 低電力(0.5W未満) |
| 中電力(0.5〜1W) |
| 高電力(1W超) |
| 一般照明 |
| 自動車照明 |
| ディスプレイおよびバックライト |
| 特殊用途・ニッチ |
| 中国 |
| 日本 |
| インド |
| 東南アジア |
| その他アジア太平洋地域 |
| パッケージアーキテクチャ別 | SMD(表面実装デバイス) |
| COB(チップオンボード) | |
| CSP(チップスケールパッケージ) | |
| フリップチップLEDパッケージ | |
| 電力クラス別 | 低電力(0.5W未満) |
| 中電力(0.5〜1W) | |
| 高電力(1W超) | |
| 用途別 | 一般照明 |
| 自動車照明 | |
| ディスプレイおよびバックライト | |
| 特殊用途・ニッチ | |
| 国別 | 中国 |
| 日本 | |
| インド | |
| 東南アジア | |
| その他アジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域ホワイトLEDパッケージ市場の現在の売上規模はどのくらいですか?
2026年に52.1 ビリオン 米ドルに達し、2031年までに66.2 ビリオン 米ドルへと成長すると予測されています。
アジア太平洋地域ホワイトLEDパッケージの2031年までのCAGRはどのくらいですか?
市場は2026年から2031年にかけて4.9%のCAGRで拡大すると予測されています。
最も成長の速いパッケージアーキテクチャはどれですか?
ウェーハレベルのチップスケールパッケージが最も成長の速いフォーマットであり、5.49%のCAGRで拡大しています。
自動車照明が一般照明を上回る成長を遂げている理由は何ですか?
EV生産が適応型ヘッドランプおよびデイタイムランニングランプを標準装備としてバンドルし、高電力LED需要を押し上げているためです。
最も強い成長が見込まれる国はどこですか?
インドは義務的な効率ラベリングおよび公共部門の調達義務に牽引され、2031年にかけて5.68%のCAGRが見込まれています。