
アジア太平洋地域ミッドパワーLEDパッケージ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
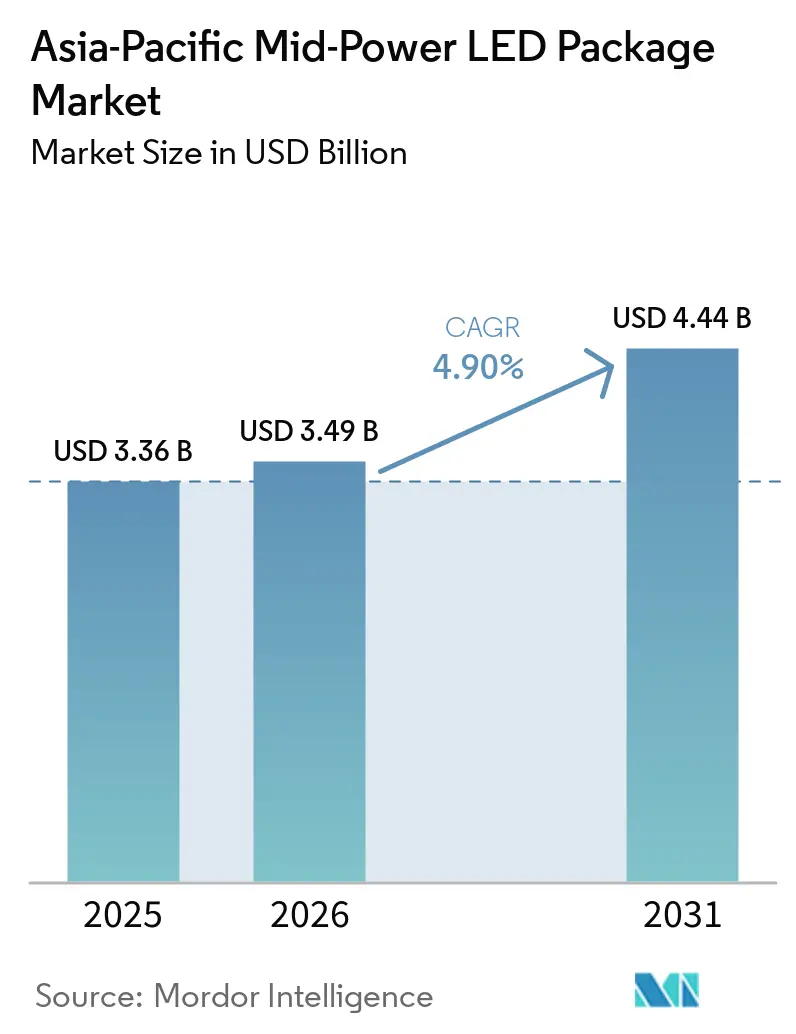
| 基準年の市場規模 (2025) | 3.36 十億米ドル |
| 市場規模 (2026) | 3.49 十億米ドル |
| 市場規模 (2031) | 4.44 十億米ドル |
| 成長率 (2026 - 2031) | 4.90 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ミッドパワーLEDパッケージ市場分析
アジア太平洋地域ミッドパワーLEDパッケージ市場規模は、2025年の33.6億米ドルから2026年には34.9億米ドルへと成長し、2026年から2031年にかけてCAGR 4.9%で推移し、2031年には44.4億米ドルに達すると予測されています。コモディティランプから、アダプティブヘッドランプ、ミニLEDテレビ、機械読み取り可能な自動車用ライトバーを駆動する精密ピクセルへの価値シフトが進む中、成長は抑制されています。表面実装フォーマットが依然として数量面で主流を占めていますが、熱抵抗、ピクセル密度、フリッカーフリー調光が採用要件を左右する設計案件では、チップスケール設計が採用を獲得しています。自動車メーカーは2万5,000ピクセルのヘッドランプモジュールを標準化しており、この密度がアジア太平洋地域ミッドパワーLEDパッケージ市場を車両センシングスタック全体へと押し上げています。特にイットリウム蛍光体に関するレアアース供給懸念は、世界的な価格設定における中国の影響力を高める一方、インドの生産連動型インセンティブは単一供給源への依存からの地理的再編成萌芽を示しています。
主要レポートのポイント
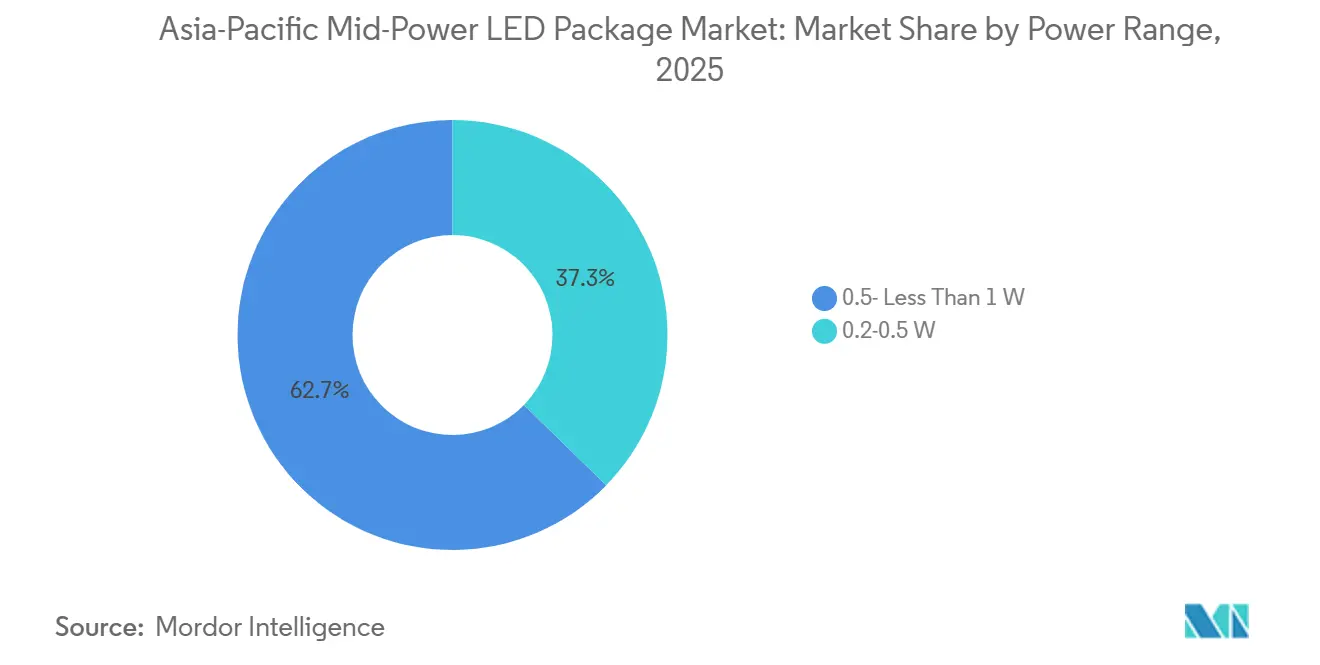
- 電力範囲別では、0.5W~1W未満セグメントが2025年のアジア太平洋地域ミッドパワーLEDパッケージ市場シェアの62.68%を占め、0.5W~1W未満デバイスは2031年にかけてCAGR 5.55%で成長しています。
- パッケージアーキテクチャ別では、表面実装デバイスが2025年のアジア太平洋地域ミッドパワーLEDパッケージ市場の73.38%のシェアを保持し、チップスケールパッケージは2031年にかけてCAGR 5.38%と最高の予測成長率を記録しています。
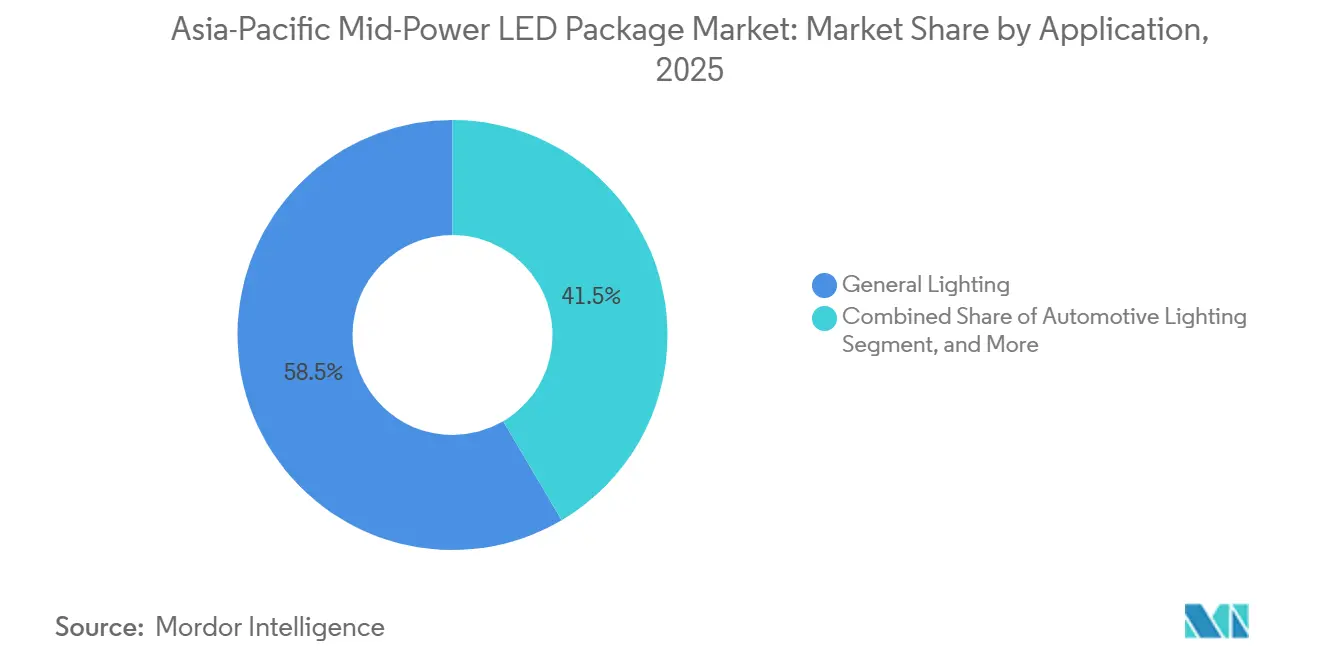
- 用途別では、一般照明が2025年に58.48%の売上シェアをリードし、自動車照明は2031年にかけてCAGR 5.96%で拡大すると予測されています。
- 地域別では、中国が2025年のアジア太平洋地域ミッドパワーLEDパッケージ市場の57.33%のシェアを占め、インドは2026年から2031年にかけてCAGR 5.78%と最速の地域成長率を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スマート照明における2835ミッドパワーLEDの需要急増 | +0.8% | 中国、東南アジア、インド | 中期(2~4年) |
| 自動車OEMによるアダプティブピクセルヘッドランプへのシフト | +1.2% | 日本、中国、インド | 長期(4年以上) |
| テレビパネルにおけるミニLEDバックライト採用の加速 | +0.9% | 中国、日本、韓国 | 短期(2年以内) |
| 東南アジア全域でのエネルギー効率規制 | +0.7% | ASEAN加盟国 | 中期(2~4年) |
| 園芸照明の急速な拡大 | +0.5% | 中国、日本、シンガポール | 長期(4年以上) |
| 新興マイクロパッケージング技術によるルーメン当たりコストの低減 | +0.6% | 中国および台湾主導のグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スマート照明における2835ミッドパワーLEDの需要急増
建物オーナーは現在、サーミスタとディープ調光制御を統合した2835パッケージを仕様として指定し、可視フリッカーを排除してウェルネスコードに準拠しています。[1] 2.8mm×3.5mmのフットプリントにより、熱的限界を超えることなく、フレキシブルストリップ上に1メートルあたり最大240個のLEDを配置でき、小売店のコーブ照明や医療施設の病棟において均一な輝度を実現します。予知保全アルゴリズムはリアルタイムの温度データを活用し、施設の運営コストを最大20%削減します。カリフォルニア州タイトル24、シンガポールのグリーンマーク、日本のWELL認証が低フリッカー照明器具を要求する地域で採用が加速しています。その結果、アジア太平洋地域ミッドパワーLEDパッケージ市場では、2835をローコストコモディティではなくスマートノードプラットフォームとして位置づける傾向が強まっています。
自動車OEMによるアダプティブピクセルヘッドランプへのシフト
規制当局がグレアフリーハイビームを承認したことで、自動車メーカーは動的ビームシェーピングと路面プロジェクションを実現する2万5,000ピクセルモジュールの採用を進めています。[2] 80µm未のピクセルピッチと5mm×5mmのエンベロープ内で60ワットを放熱できるサプライヤーのみが資格を得られるため、ベンダープールは絞り込まれています。旧来のマトリクスランプと比較して15~20%のエネルギー節約は、追加の走行距離につながり、中国と日本の電気自動車購入者に訴求する論拠となっています。ヘッドランプが照明デバイスからコミュニケーションデバイスへと進化するにつれ、アジア太平洋地域ミッドパワーLEDパッケージ市場における自動車シェアは上昇しています。
テレビパネルにおけるミニLEDバックライト採用の加速
2026年に発表されたプレミアムテレビは、2,000ニットのピーク輝度とNTSC比110%超の色域を達成するために、数千個の0.2~0.3Wパッケージに依存しています。パネルメーカーは65インチセットにおけるOLEDとのコスト差を約100米ドルまで縮小しており、パッケージベンダーは転写歩留まり99.999%超を達成することで差別化を図るよう迫られています。1サイクルあたり1,000チップ以上を処理するマストランスファーラインは、ジャストインタイム在庫モデルを支え、手直しを削減し、アジア太平洋地域ミッドパワーLEDパッケージ市場をディスプレイファブの戦略的コスト計算に組み込んでいます。
東南アジア全域でのエネルギー効率規制
インドネシアの80ルーメン毎ワットのスターラベルとベトナムのQCVN 19:2025は、ハロゲンの急速な段階的廃止を義務付けていますが、シンガポールとマレーシア以外での施行が不均一なため、グレー市場取引が生じています。サプライヤーは、規制市場向けの完全認証済み在庫と価格敏感ゾーン向けの簡略版という二重仕様ラインを維持しており、需要計画に複雑さを加えています。それでも、2025年までにエネルギー強度を32%削減するという地域目標が、アジア太平洋地域ミッドパワーLEDパッケージ市場内でのLED採用の勢いを支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 支配的特許保有者からのIP訴訟リスク | -0.4% | 米国、ドイツ、日本 | 長期(4年以上) |
| 主要蛍光体材料のサプライチェーン混乱 | -0.6% | 欧州、北米 | 中期(2~4年) |
| アジアの高湿度気候下での輝度劣化 | -0.3% | 東南アジアおよび南アジア | 中期(2~4年) |
| ディスプレイバックライトベンダーの統合によるASP低下 | -0.5% | 中国、台湾、韓国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
支配的特許保有者からのIP訴訟リスク
特許ポートフォリオは主要な競争上の堀となっています。米国およびドイツの裁判所における最近の訴訟は、中小ベンダーが二者択一を迫られていることを示しています。すなわち、侵害を回避するためにパフォーマンス上のトレードオフを受け入れるか、3年間に及ぶ自動車認定サイクルを停滞させる差し止め命令のリスクを冒すかです。この懸念から、OEMはロイヤルティプールに裏付けられた補償を提供するサプライヤーを優先するようになり、アジア太平洋地域ミッドパワーLEDパッケージ市場内でのシェアが集中しています。
主要蛍光体材料のサプライチェーン混乱
中国の2025年4月のイットリウム輸出規制により、欧州の酸化物価格が40倍に急騰し、蛍光体変換白色LEDへの依存が露呈しました。代替となるRGBまたは量子ドットアプローチはコストを20~30%増加させ、演色性を損なうため、代替は限定的です。2028年以降にオーストラリアまたはリサイクルレアアースの供給が拡大するまで、パッージメーカーは複数年契約を締結するか、マージン侵食のリスクを負わなければならず、これがアジア太平洋地域ミッドパワーLEDパッケージ市場の主要な抑制要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電力範囲別:
プレミアムワット数が自動車および農業マージンを獲得高ワット数の0.5W~1W未満パッケージは、車両ヘッドランプおよび園芸リグ向けのアジア太平洋地域ミッドパワーLEDパッケージ市場を支配しています。ピクセルビームは−40°C~125°Cのサイクル下で300メートルの到達距離を維持するために0.7~0.9Wチップを必要とし、垂直農場はより少ない照明器具で1,000µmol m⁻² s⁻¹超の光子フラックスを実現します。厳格なビニングとAEC-Qグレードの信頼性により、粗利益率は30%近くを維持しています。低ワット数の0.2~0.5Wデバイスは依然としてストリップライトやミニLEDパネルに供給されていますが、価格競争によりマージンは12%未満に圧縮され、ベンダーはプレミアムワット数へと移行しています。高電力範囲におけるアジア太平洋地域ミッドパワーLEDパッケージ市場シェアは、ユニット数量が少ないにもかかわらず上昇しています。
コモディティセグメントは、関連性を維持するために段階的な効率向上と積極的なコスト削減に依存しています。小売店のコーブ照明は、1メートルあたり120~160個の密度で0.3W 2835を搭載しており、調達においてはルーメン当たりのコストが重視されます。ディスプレイバックライトも同様の電力エンベロープを採用していますが、パネルメーカーの垂直統合がベンダー選定を左右するようになり、独立系企業はアジア太平洋地域ミッドパワーLEDパッケージ市場内での交渉力が低下しています。
パッケージアーキテクチャ別:
CSPが設計採用を獲得し、SMDが数量を維持表面実装デバイスは2025年のアジア太平洋地域ミッドパワーLEDパッケージ市場の73.38%のシェアを保持し、チップスケールパッケージは2031年にかけてCAGR 5.38%と最高の予測成長率を記録しています。表面実装デバイスは、レガシーのピックアンドプレースラインと定着した2835ツーリングに支えられ、アジア太平洋地域ミッドパワーLEDパッケージ市場シェアのほぼ4分の3を占めるインストールベースのチャンピオンであり続けています。ディープ調光SMDバリアントはフリッカーを排除することでホスピタリティの改修案件を開拓し、堅牢な3030フォーマットはIP67の防塵防水性能が求められる屋外ファサードに対応しています。
しかし、チップスケールパッケージは、z方向の高さの1ミクロンが重要なアダプティブヘッドランプとミニLEDバックライトを背景に、より速い成長を遂げています。リードフレームを排除することで熱抵抗が低減し、自動車グリル幅内に2万5,000ピクセルモジュールを搭載することが可能になります。共晶セラミックCSPは振動耐性を5倍に高め、大型車両のソケットを確保します。[3] 自動車プログラムが複数年のライフサイクルにわたってアーキテクチャを固定するにつれ、CSPの採用はアジア太平洋地ミッドパワーLEDパッケージ市場に安定した収益源をもたらします。
用途別:
自動車照明が照明を上回る成長一般照明は依然として売上をリードしていますが、薄いマージンの交換市場へと成熟しています。電気自動車OEMが動的ライトカーテン、車内アンビエント照明、ピクセルヘッドランプを搭載するにつれ、自動車はCAGR約6%で成長しています。各機能がアドレス可能なLEDを追加し、車両1台あたりの部品表価値を高めています。25~30%のプレミアムマージンは、3年間の検証期間のコストをかけてもAEC-Q認定を優先するようベンダーを促しています。
ディスプレイバックライトは依然として主要な用途ですが、OLED技術が小売価格差を縮小するにつれて価格圧力に直面しています。同時に、パネルメーカーが自社のLED能力を強化するにつれ、外部サプライヤーの機会は縮小しています。こうした変化を踏まえ、多くの企業がUV-C殺菌や医療用光線療法などの特殊・高付加価値セグメントへとピボットしています。これらのセグメントはプロジェクト数量が少ない場合がありますが、より高いマージンと収益性を約束しています。
注記: 各セグメントのシェアはレポート購入後に入手可能です
地域分析
中国ミッドパワーLEDパッケージ市場
アジア太平洋地域ミッドパワーLEDパッケージ市場における中国の57.33%のシェアは、エピタキシーから完成品ランプに至るまでの一貫した垂直統合、および希土類資源フローの効果的な管理を反映している。San'anによる2025年のLumileds買収に代表される垂直合併により、チップコストが30%削減され、買収企業はグローバルなクロスライセンス同盟に直接参入することとなった。60%を超える自動化率により労働投入量を最小限に抑え、平均販売価格が年間約6%下落する中でも収益性を維持している。
インドミッドパワーLEDパッケージ市場
インドは、タミル・ナードゥ州およびカルナータカ州へのパッケージングラインを誘致する生産連動型インセンティブを背景に、5.78%のCAGRで成長を続けている。輸入ウェーハへの依存により、付加価値の獲得は依然として低マージンの後工程に集中しているが、政府主導のLED交換プログラムによる国内需要が設備投資を下支えしている。インドの組立メーカーは現在、車載認定の取得を目指しており、サプライエコシステムが成熟すれば、アジア太平洋地域ミッドパワーLEDパッケージ市場においてより高付加価値な活動を定着させる契機となり得る。
ASEANミッドパワーLEDパッケージ市場
東南アジアは相反するシグナルを発している。シンガポールおよびマレーシアでは、厳格な効率規制により輸入要件への適合が義務付けられており、サプライヤーはプレミアム価格を設定できる立場にある。一方、インドネシアおよびベトナムでも同様の基準が導入されているものの、執行の一貫性に欠けるため、深圳を主な調達元とするグレーマーケットが横行している。その結果、サプライヤーはデュアルインベントリの管理を余儀なくされることが多く、アジア太平洋地域ミッドパワーLEDパッケージ市場における需要予測が複雑化している。一方、シンガポールにおける植物工場やタイにおける医療用大麻温室では、高付加価値な園芸用途に対する需要が急増している。しかしながら、こうした用途は将来性を秘めているものの、市場全体に占めるシェアはいまだ限定的にとどまっている。
競合状況
中程度の集中度が続いています。上位5社、すなわちNichia、Samsung LED、Lumileds、ams-OSRAM、Seoul Semiconductorは、アジア太平洋地域ミッドパワーLEDパッケージ市場の相当なシェアを合計で占めています。日本および欧州の既存企業は、広範な特許プールと15~20%の効率優位性によってプレミアムニッチを守り、新規参入者を抑止しています。中国グループはコストリーダーシップで対抗しており、San'anの2025年のLumileds買収は特許チャネルを開き、同スペックチップの価格をほぼ3分の1削減しました。[4]
戦略的な取り組みは現在、統合とIPに集中しています。2025年のams-OSRAMとNichiaのクロスライセンス更新により、窒化ガリウムレーザーとマイクロLEDのノウハウが統合され、同様のポートフォリオを持たない企業への参入障壁が高まりました。RefondとLextarは、ミニLED COBバックライトとアニメーショングリルライトが自動車のシグネチャーを再定義するインタラクティブ車両ディスプレイにホワイトスペースを見出しています。しかし、高額なR&Dコストと3年間のOEM検証ファネルは、財務基盤の強固なプレイヤーにとって深刻な競争要因となり、アジア太平洋地域ミッドパワーLEDパッケージ市場においてコモディティ照明規範を上回るマージンを固定しています。
サプライの合理化により、テレビバックライトベンダーの数は絞り込まれており、パネルメーカーはかつてパッケージャーが得ていたスプレッドを確保するために自社LEDラインを維持しています。ルーメン当たりコスト曲線が平坦化するにつれ、独立系サプライヤーは材料科学のイノベーションとゼロ欠陥品質が依然として報われる自動車、UV-C、園芸セグメントを追求するようになっています。
アジア太平洋地域ミッドパワーLEDパッケージ産業リーダー
-
Nichia Corporation
-
Samsung Electronics Co., Ltd. (Samsung LED)
-
Lumileds Holding B.V.
-
ams-OSRAM AG
-
Seoul Semiconductor Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ミッドパワーLEDパッケージ市場 このレポートでカバーされる企業
- Nichia Corporation
- Samsung Electronics Co., Ltd. (Samsung LED)
- Lumileds Holding B.V.
- ams-OSRAM AG
- Seoul Semiconductor Co., Ltd.
- Everlight Electronics Co., Ltd.
- LG Innotek Co., Ltd.
- Cree LED, an SGH company
- NationStar Optoelectronics Co., Ltd.
- Lite-On Technology Corporation
- Dominant Opto Technologies Sdn. Bhd.
- Toyoda Gosei Co., Ltd.
- San’an Optoelectronics Co., Ltd.
- Lextar Electronics Corporation
- Hongli Zhihui Group Co., Ltd.
- Refond Optoelectronics Co., Ltd.
- MLS Co., Ltd. (Forest Lighting)
- Hubei NationStar Semiconductor
- Shenzhen Jufei Optoelectronics Co., Ltd.
最近の産業開発事情 アジア太平洋地域ミッドパワーLEDパッケージ市場
- 2026年2月:EverightはテキサスのConnected裁判所でLumiledsとSeoul Semiconductorに対し、フリップチップ電極IPをめぐって差し止め命令と損害賠償を求める訴訟を起こしました。
- 2026年1月:CN360LEDが自動車LED サプライヤーをランク付けし、NIO ET9に搭載されて出荷中のams-OSRAMの2万5,600ピクセルEVIYOS 2.0とNichiaのDominoPLSの量産を注目しました。
- 2025年10月:ams-OSRAMとNichiaは20年以上にわたる窒化ガリウムクロスライセンスを拡大し、自動車およびマイクロLED技術における共同優位性を確固たるものにしました。
- 2025年6月:Seoul SemiconductorはOMINSU Vietnamと提携し、「メイド・イン・ベトナム」照明器具にAcrich、nPola、SunLike技術を組み込みました。
アジア太平洋地域ミッドパワーLEDパッケージ市場レポートの範囲
アジア太平洋地域ミッドパワーLEDパッケージ市場レポートは、電力範囲(0.2~0.5Wおよび0.5W~1W未満)、パッケージアーキテクチャ(SMD:2835、3014、3030、その他を含む、およびCSP)、用途(一般照明、自動車照明、ディスプレイおよびバックライト、特殊・ニッチ用途)、国別(中国、日本、インド、東南アジア、その他アジア太平洋地域)でセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 0.2~0.5W |
| 0.5W~1W未満 |
| SMD(表面実装デバイス) | 2835 |
| 3014 | |
| 3030 | |
| その他(3528、3020、5050など) | |
| CSP(チップスケールパッケージ) |
| 一般照明 |
| 自動車照明 |
| ディスプレイおよびバックライト |
| 特殊・ニッチ用途 |
| 中国 |
| 日本 |
| インド |
| 東南アジア |
| その他アジア太平洋地域 |
| 電力範囲別 | 0.2~0.5W | |
| 0.5W~1W未満 | ||
| パッケージアーキテクチャ別 | SMD(表面実装デバイス) | 2835 |
| 3014 | ||
| 3030 | ||
| その他(3528、3020、5050など) | ||
| CSP(チップスケールパッケージ) | ||
| 用途別 | 一般照明 | |
| 自動車照明 | ||
| ディスプレイおよびバックライト | ||
| 特殊・ニッチ用途 | ||
| 地域別 | 中国 | |
| 日本 | ||
| インド | ||
| 東南アジア | ||
| その他アジア太平洋地域 | ||
レポートで回答される主要な質問
2031年のアジア太平洋地域ミッドパワーLEDパッケージ市場の予測値は?
市場は2031年までに44.4億米ドルに達すると予測されています。
地域で売上をリードする電力範囲は?
0.5W~1W未満パッケージは2025年に62.68%のシェアを保持し、2031年を通じて引き続き主流を占めています。
チップスケールパッケージが注目を集めている理由は?
CSPは熱抵抗を低減し、アダプティブヘッドランプとミニLEDバックライトに必要なピクセル密度を実現します。
中国は地域のサプライチェーンにどのような影響を与えていますか?
中国は地域数量の半分以上とイットリウム精製の大部分を管理しており、価格設定において影響力を持っています。
最も成長が速い用途セグメントは?
自動車照明は、アダプティブピクセルヘッドランプと動的外装ディスプレイにより、CAGR 5.96%で成長しています。
パッケージメーカーが直面する主要な供給リスクは?
イットリウム輸出規制の強化が蛍光体の入手可能性を脅かし、白色LED生産のコストを引き上げています。