
アジア太平洋LEDチップ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
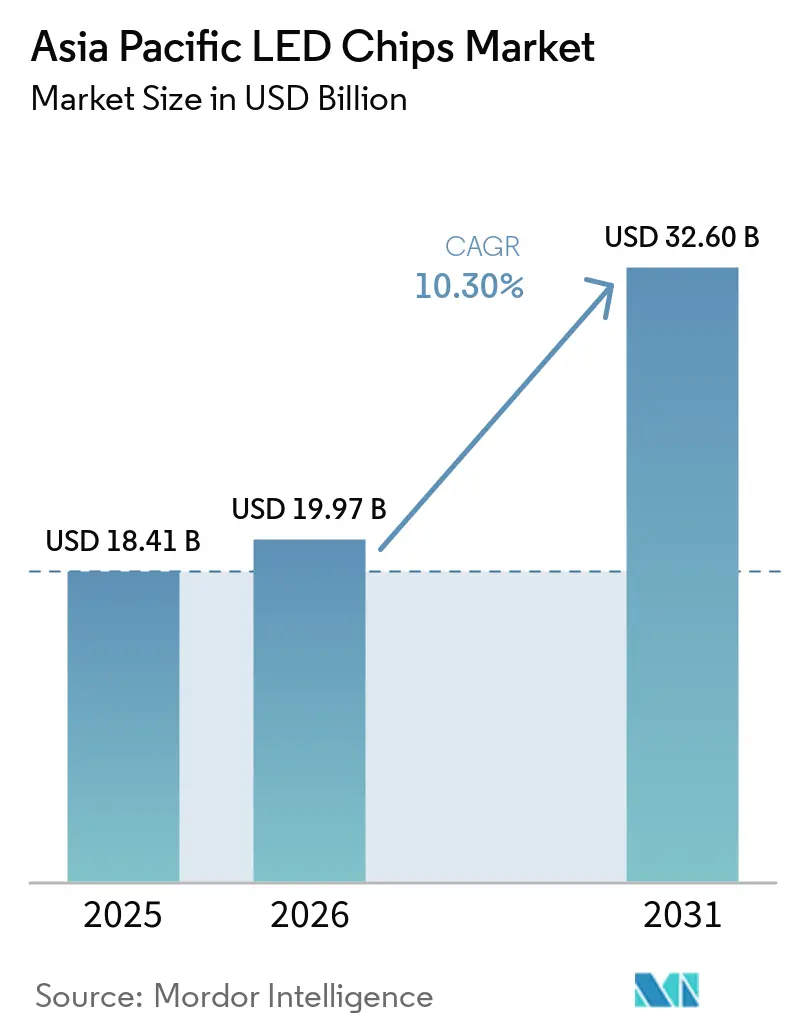
| 基準年の市場規模 (2025) | 18.41 十億米ドル |
| 市場規模 (2026) | 19.97 十億米ドル |
| 市場規模 (2031) | 32.60 十億米ドル |
| 成長率 (2026 - 2031) | 10.30 % |
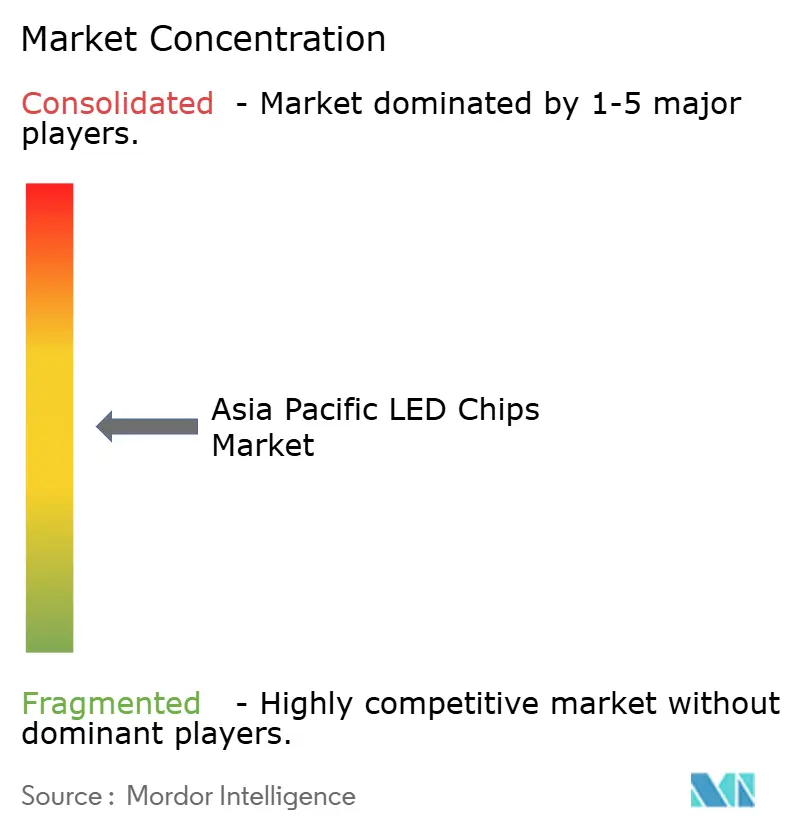
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋LEDチップ市場分析
アジア太平洋LEDチップ市場規模は、2025年の184億1,000万米ドルから2026年には199億7,000万米ドルへと成長し、2026年から2031年にかけてCAGR 10.3%で2031年までに326億米ドルに達すると予測されています。高級テレビにおけるミニLEDバックライトの堅調な需要、自動車への統合加速、主要経済圏における安定した政策支援が、先進的な固体照明における同地域のリーダーシップを強化しています。中国は、補助金削減が効率化の必要性を高める中でも、垂直統合されたエコシステムを活用してコスト優位性を維持し続けています。インドは次の成長極として台頭しており、国内付加価値を大幅に引き上げる生産連動型インセンティブ制度を通じて、現地エピタキシーおよびチップ製造への投資を呼び込んでいます。技術フロンティアでは、マイクロLEDアーキテクチャが勢いを増していますが、転写歩留まりのボトルネックと資本集約性が短期的な生産量を制限しており、従来型LED、ミニLED、初期段階のマイクロLEDにまたがる三層市場が維持されています。
主要レポートのポイント
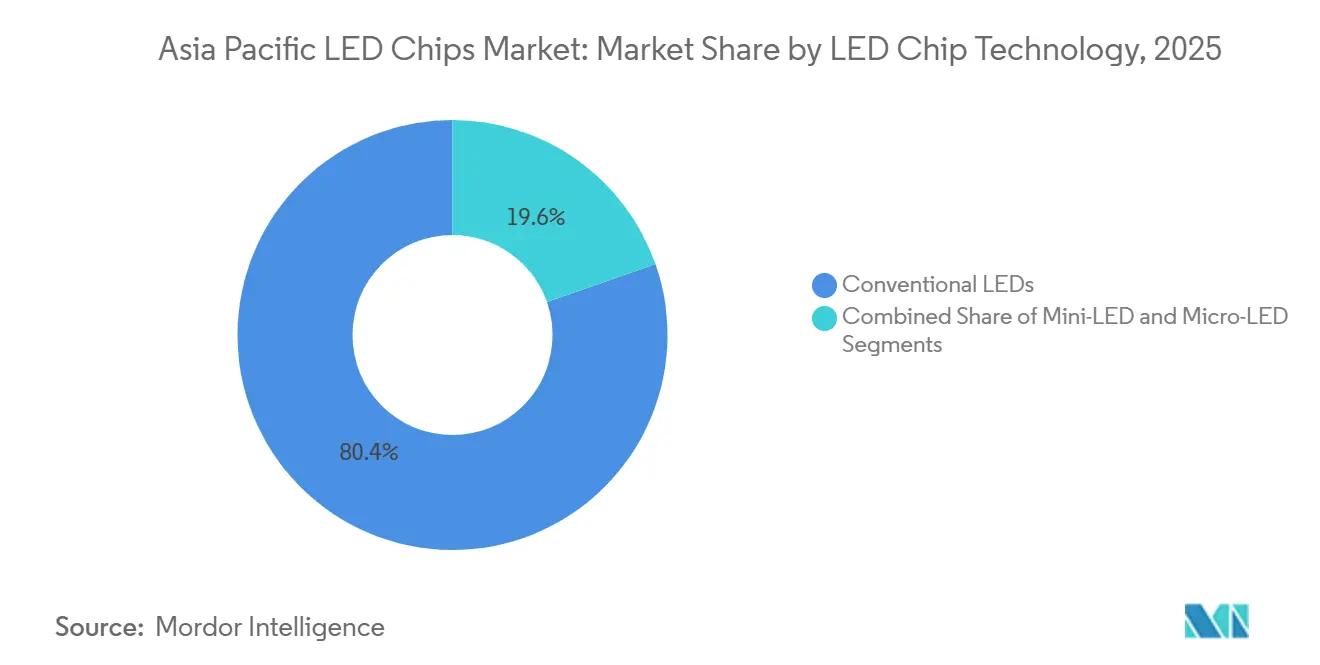
- LEDチップ技術別では、従来型LEDが2025年のアジア太平洋LEDチップ市場シェアの80.36%を占め、マイクロLEDは2031年にかけてCAGR 14.34%で成長すると予測されています。
- 半導体材料別では、GaNおよびInGaNが2025年のアジア太平洋LEDチップ市場においてほぼ85.23%のシェアを占め、AlGaInPベースのチップは蛍光体フリーディスプレイ需要を背景に約13.4% CAGRで最も急速な拡大を示す見込みです。
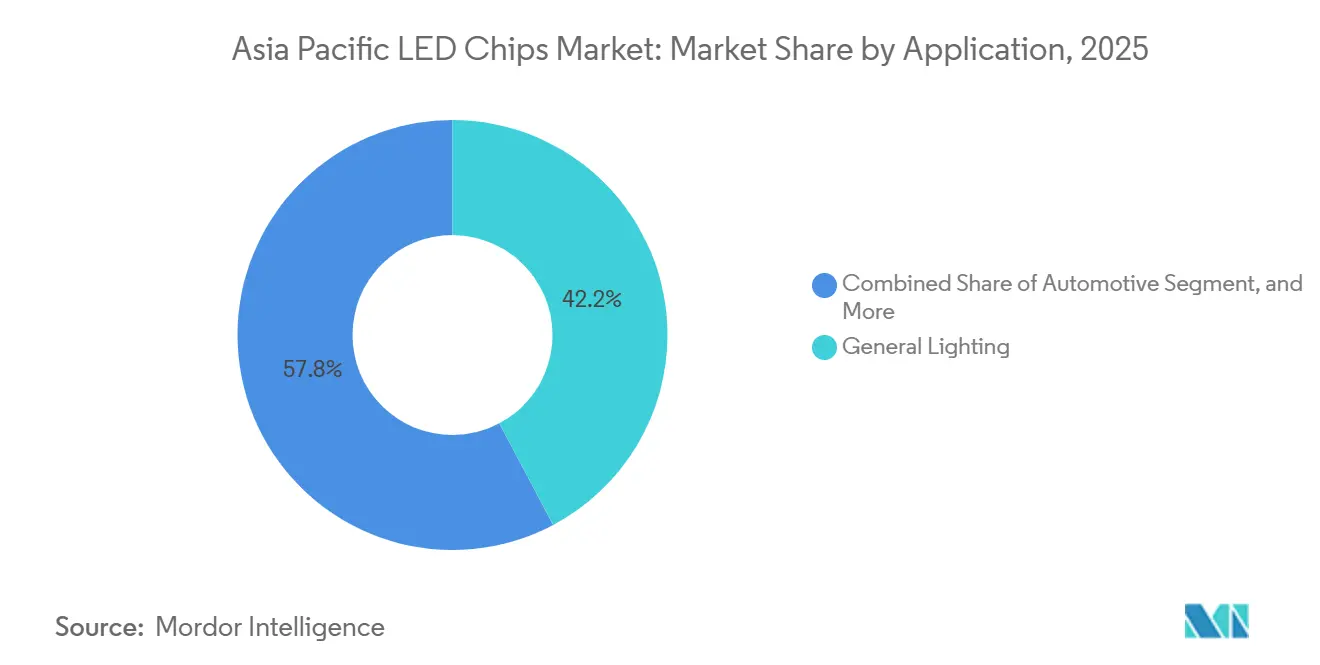
- 用途別では、一般照明が2025年のアジア太平洋LEDチップ市場規模の42.24%を占め、自動車照明は2031年にかけてCAGR 16.2%で先行しています。
- 地域別では、中国が2025年のアジア太平洋LEDチップ市場シェアの45.13%を占め、インドは2031年にかけてCAGR 15.89%で最も急速な成長が予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高級テレビにおけるミニLEDバックライト採用の拡大 | +2.1% | 中国、韓国、日本、東南アジアへの波及 | 中期(2〜4年) |
| LED チップ製造に向けた政府主導の「メイク・イン・インディア」インセンティブ | +1.8% | インド、地域サプライチェーンへの間接的影響 | 中期(2〜4年) |
| 東南アジアにおける二輪車モビリティの電動化 | +1.5% | 東南アジア(ベトナム、タイ、インドネシア)、インド | 中期(2〜4年) |
| 企業のネットゼロ目標による産業用LED改修の加速 | +1.3% | 中国、インド、ASEAN産業回廊 | 短期(2年以内) |
| 滅菌システムにおけるUV-C LEDチップの需要拡大 | +1.2% | 世界全体、日本・韓国・シンガポールでの早期採用 | 短期(2年以内) |
| 蛍光体フリーマイクロLEDアーキテクチャによるルーメン当たりコストの低減 | +1.0% | 世界全体、韓国・台湾・日本の研究開発拠点が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
LEDチップ製造に向けた政府主導の「メイク・イン・インディア」インセンティブ
インドの生産連動型インセンティブ制度は、適格LEDコンポーネントの増分売上に対して4〜6%の報奨金を付与しており、国内付加価値を20%未満から80%へと大幅に引き上げることを目標とした既存工場の拡張および新規ファブの設立を促進しています。承認済み申請者はすでに10億米ドル以上を誓約しており、グローバルなチップメーカーが調達先を多様化し、特定の一国への依存を低減するための道筋を開いています。[1]成功は、GaNエピタキシーリアクター、熟練した人材、支援インフラへの並行投資にかかっており、これらの分野は現在、政策優先事項として順位が上がっています。
東南アジアにおける二輪車モビリティの電動化
電動スクーターおよびオートバイはベトナム、タイ、インドネシアの都市交通を席巻しており、省電力LEDヘッドランプ、テールライト、インストルメントクラスターへの需要が急増しています。アダプティブビームとデイタイムランニングライトは車両あたりのチップ搭載数を増加させ、熱帯気候は厳格な熱性能要件を設定しています。車両メーカーは組み立ての複雑さと保証コストを低減するモジュール式LEDアセンブリを好んでおり、堅牢な熱設計能力を持つチップベンダーに大きな利益をもたらしています。
企業のネットゼロ目標による産業用LED改修の加速
中国、インド、ASEANで事業を展開する多国籍メーカーは、科学的根拠に基づく炭素目標を達成するために高天井および屋外照明をアップグレードしています。調達チームは現在、200ルーメン毎ワット超、50,000時間以上の寿命を持つチップを指定しており、サプライヤーにエピタキシャル構造と熱抵抗の改善を促しています。電力価格に敏感な地域での短い回収期間が採用サイクルを短縮し、アジア太平洋LEDチップ市場における高効率チップの安定した需要基盤を形成しています。
高級テレビにおけるミニLEDバックライト採用の拡大
プレミアムテレビブランドは、数千のローカルディミングゾーンを備えたミニLEDバックライトモデルを急速に展開しており、高ダイナミックレンジのコントラストと広色域を実現しています。パネルあたりのチップ数の飛躍的増加は、エピタキシー、製造、厳密な波長ビニングを内製できるサプライヤーに有利に働きます。[2]中国、韓国、日本における85インチおよび100インチスクリーンの普及拡大がユニット需要をさらに増加させ、ミニLEDをアジア太平洋LEDチップ市場の近期成長触媒として確固たるものにしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マイクロLED大量転写における持続的な歩留まり課題 | -1.5% | 世界全体、韓国・台湾・日本の研究開発拠点に深刻な影響 | 中期(2〜4年) |
| 6インチGaNエピタキシャルウェーハの需給ミスマッチ | -1.2% | 中国、台湾、韓国、インドへの波及 | 短期(2年以内) |
| チップマージンに影響する希土類蛍光体価格の変動 | -0.9% | 世界全体、中国に集中した供給リスク | 短期(2年以内) |
| スタートアップ企業に対する知的財産クロスライセンスの障壁 | -0.8% | 世界全体、特にインド・東南アジアの新規参入者に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
6インチGaNエピタキシャルウェーハの需給ミスマッチ
LED、パワー、RFデバイスメーカーが限られた6インチGaNウェーハキャパシティを奪い合っており、8インチラインへの移行の遅れがこの緊張を悪化させています。価格変動と割り当てリスクは、自社エピタキシーまたは戦略的供給契約を持たないチップメーカーのマージンを圧迫しています。このダイナミクスは中国、台湾、韓国全体で垂直統合の動きを促進していますが、マーチャントウェーハ供給に依存するファブレス設計会社の参入障壁を高めています。[4]
マイクロLED大量転写における持続的な歩留まり課題
商業用ディスプレイ生産は、現在の最良のレーザーまたはロールツーロール技術では一貫して達成できない、ほぼ完璧な転写歩留まりを要求します。99.99%の歩留まりでさえ、超高解像度パネルに数千のデッドピクセルを残し、収益性を損なう高コストの修復サイクルを強いられます。[3]シックスシグマ歩留まりと高スループットツールが収束するまで、マイクロLEDの生産量は制限されたままとなり、アジア太平洋LEDチップ市場におけるこの次世代セグメントのトップライン貢献を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
LEDチップ技術別:
性能ティアリングが需要を形成従来型LEDセグメントは2025年に80.36%のシェアを維持し、チップあたり0.10米ドル未満という信頼性の高いルーメン当たりコスト経済性でアジア太平洋LEDチップ市場規模を支えています。ミニLEDアレイはプレミアムな中間市場を開拓し、マイクロLEDの完全な大量転写負担を回避しながら、テレビやモニターで数千のローカルディミングゾーンをサポートしています。プレミアムテレビメーカーは画面サイズを43インチから100インチへと拡大しており、パネルあたりのチップ数を増加させ、付加価値ビニングおよび熱管理サービスの肥沃な土壌を生み出しています。マイクロLEDチップは、生産量ではまだ5%未満ですが、超大型テレビおよび拡張現実ウェアラブル向けの直接発光ディスプレイパイロットを背景に、CAGR 14.34%で進歩しています。シックスシグマ転写歩留まりと並列レーザーツールを習得したサプライヤーは、マイクロLEDのスループットが向上するにつれて、初期の技術的勝利を大きな収益へと転換できる立場にあります。
コモディティ従来型LEDの価格圧力は粗利益率を圧縮し続けており、大型ファブはウェーハ処理を自動化し、固定費を希薄化するために大型フォーマットリアクターを採用するよう促されています。テレビバックライトにおけるミニLEDのスイートスポットは、ブルーチップブランドが量子ドットとより高密度なLEDマトリクスを組み合わせてOLEDに近いコントラストを実現するにつれて拡大しており、予測期間を超えてセグメントの成長余地を延ばしています。マイクロLEDアーキテクチャはルーメン当たりベースでミニLEDの2〜3倍の価格決定力を持ちますが、アジア太平洋LEDチップ市場は最先端の主張よりも予測可能な納期を重視しており、マイクロLEDキャパシティ追加の慎重だが着実なペースを説明しています。中国、韓国、台湾全体の技術ロードマップは現在、段階的な歩留まりマイルストーンを順序立てており、2028年までに99.9999%の転写性能を目指しており、これが量産採用の決定的な変曲点となるでしょう。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
半導体材料別:
GaNコア、AlGaInPおよびAlGaNニッチの台頭GaNおよびInGaNは2025年のアジア太平洋LEDチップ市場においてほぼ85.23%のシェアを占め、AlGaInPベースのチップは蛍光体フリーディスプレイ需要を背景に約13.4% CAGRで最も急速な拡大を示す見込みです。継続的な歪み管理の調整と量子井戸の再設計により、プレミアムGaNチップの効率は200ルーメン毎ワット超に向上し、照明器具メーカーは熱量を比例的に増加させることなく器具の光束を高めることができます。AlGaInPチップは優れた赤色出力を提供し、蛍光体フリーの直接RGBスタックが妥協のない赤色純度を要求するため、現在マイクロLEDの波に乗っています。深紫外AlGaNチップは、出荷額ではまだ5%未満ですが、水銀フリーで即時点灯の消毒を必要とする医療用滅菌器および水浄化モジュールを背景に、二桁成長率で拡大しています。
窒化ガリウムは青色および白色LEDの基盤プラットフォームであり続け、成熟したエピタキシー、堅牢な光取り出し技術、広範なサプライヤーベースのおかげで約50%の収益シェアを維持しています。継続的な歪み管理の調整と量子井戸の再設計により、プレミアムGaNチップの効率は200ルーメン毎ワット超に向上し、照明器具メーカーは熱量を比例的に増加させることなく器具の光束を高めることができます。AlGaInPチップは優れた赤色出力を提供し、蛍光体フリーの直接RGBスタックが妥協のない赤色純度を要求するため、現在マイクロLEDの波に乗っています。深紫外AlGaNチップは、出荷額ではまだ5%未満ですが、水銀フリーで即時点灯の消毒を必要とする医療用滅菌器および水浄化モジュールを背景に、二桁成長率で拡大しています。
用途別:
自動車照明が成長の勢いをリード一般照明は依然として2025年の収益の約42.24%を占め、2030年までに完了が義務付けられた道路灯の転換によって支えられています。電気自動車の普及とアダプティブドライビングビーム法制化に後押しされた自動車照明は、アジア太平洋LEDチップ市場全体を大幅に上回るCAGR 16.2%で推移しています。マトリクスヘッドランプは現在20〜100個の制御可能なチップを統合しており、車両あたりのドルコンテンツを高め、自動車グレードの認定障壁を強化しています。インテリアアンビエントシステムは基本的なRGBストリップから動的にオーケストレーションされたムードライティングへと進化しており、チップ数を増加させながらカラービン均一性の要求を高めています。依然として40〜50%のシェアで量の基盤となっている一般照明は、200ルーメン毎ワット超の効率目標とスマートコントロールの相互運用性へと移行しており、純粋な量の追求よりも高仕様チップへと価値をシフトさせています。
ディスプレイバックライトは二極化を示しています:主流のモバイルおよびモニターSKUはコスト最適化されたエッジライトアレイを引き続き好む一方、プレミアムテレビおよびプロフェッショナルモニターは高密度ミニLEDおよび試験的マイクロLED設計へと移行しています。園芸からUV-C滅菌まで及ぶ産業・特殊ニッチは、他の分野での価格侵食を緩和するのに役立つ適度な量での高マージン注文を供給しています。多国籍工場全体のネットゼロ調達方針は、高ルーメン・長寿命チップの安定した改修パイプラインを追加し、持続可能性目標をチップ仕様のアップグレードに直接結びつけています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
中国LEDチップ市場
中国は2025年、アジア太平洋LEDチップ市場において48.01%のシェアを維持しており、サファイアスライシングから完成品ルミネアに至るまでの完全統合型サプライチェーンがその基盤となっている。省レベルの補助金縮小が業界再編を加速させており、競争力の弱いファブは撤退またはパートナーシップを余儀なくされる一方、体力のある企業は海外買収とプロセス自動化に資本を投下し、ユニットコストの削減を図っている。国内メーカーはまた、技術的優位性を守り、プレミアムディスプレイ分野における将来の輸出機会を獲得するため、マイクロLEDパロットラインの立ち上げを加速させている。自給自足を志向する地域政策の転換を受け、国内のテレビメーカーおよび自動車ブランドは地政学的リスクをヘッジするためにデュアルソーシングを採用しており、積極的なコストパフォーマンス基準を満たせる非中国系ベンダーに対して選択的な参入機会が生まれている。
インドLEDチップ市場
インドはアジア太平洋LEDチップ市場において最も急速な成長軌道を描いており、生産連動型インセンティブ(PLI)プログラムをグジャラート州、タミル・ナードゥ州、ウッタル・プラデーシュ州にわたる具体的なファブおよびパッケージングプロジェクトへと転換させている。承認企業は12億米ドル超の投資を誓約しており、国内付加価値を75〜80%水準まで引き上げるという明確な使命を掲げている。成功の鍵はGaNエピタキシーリアクター、電力品質インフラ、および人材育成への同期的な投資にあるが、初期段階の補助金付き生産物はすでに急成長する国内ルミネアセクターからの内需を獲得している。15.89%のCAGRという持続的な成長モメンタムは、インドを中国次ぐ信頼性の高い第二の柱として位置づけ、地域のサプライチェーン強靭性を高めている。
北東アジアおよびASEAN LEDチップ市場
日本と韓国は高性能ニッチ分野においてリーダーシップを維持しており、深い研究開発基盤を活かして蛍光体フリーのマイクロLEDスタックおよびクラス最高水準の信頼性を誇るUV-Cデバイスの商業化を推進している。東南アジア、特にベトナムとインドネシアは、低廉な労働コストと電動二輪車およびモバイルデバイスに対する急増する国内需要を組み合わせた組立・応用ハブとして台頭しつつある。台湾のコントラクトウェーハおよび装置メーカーは、一部のファブが炭化ケイ素基板への多角化を進める中においても、アジア太平洋LEDチップ市場のサプライウェブにとって不可欠な存在であり続けている。全体として、この多極的な市場構造は特定国への集中リスクを分散させているが、GaNウェーハ供給および希土類蛍光体における物流上のボトルネックは引き続き注視が必要である。
競合状況
上位5社のメーカー、Nichia、Samsung Electronics、San'an Optoelectronics、Seoul Semiconductor、Epistar は2025年に収益の約50〜60%を獲得しており、コモディティ一般照明に特化した地域サプライヤーの長いテールが残っています。主要企業はウェーハ価格変動を吸収し、エピタキシーからパッケージデバイスまでのマージンを引き出すために垂直統合を深めています。Samsung Electronicsは内部バックライト需要を活用してミニLED生産を急速にスケールアップしており、小規模な競合他社が複製できない内部顧客優位性を強化しています。
マイクロLED転写における知的財産の強度は高まっており、レーザーリフトオフ、エラストマーシート、流体自己組立に関するポートフォリオの深さが参入可能性を決定します。PlayNitride や Jade Bird Display などのスタートアップは、大手企業が見落とす狭い高輝度ニッチに特化しており、OEMとパートナーシップを組んでカスタムチップセットを共同開発することが多いです。従来型LEDの成熟は差別化をルーメン当たりセント指標に縮小させており、量産プレーヤーはAI駆動のビニングと予測保全分析へと向かい、運営費を削減しています。アジア太平洋LEDチップ市場はこのように二軌道の競争を示しています:コモディティ照明におけるスケール効率と特殊分野における知的財産で強化された競争です。
需要が軟化すると価格規律は脆弱なままであり、2025年半ばに複数の中国ファブで在庫評価損が発生したことがその証拠です。しかし、キャパシティの合理化と補助金制度の厳格化は、生き残った企業をより健全な稼働率へと誘導しています。RGBマイクロLEDディスプレイとUV-C滅菌チップへの長期的な戦略的賭けは、資金力豊富なイノベーターと純粋なコモディティハウスを分ける可能性が高い次の収益の崖を形成しています。全体として、競争的なポジションは、中間市場製品からの安定したキャッシュフローを通じて研究開発を相互補助できるバランスの取れたポートフォリオを持つ企業に有利です。
アジア太平洋LEDチップ産業リーダー
-
Nichia Corporation
-
Samsung Electronics Co., Ltd.
-
Seoul Semiconductor Co., Ltd.
-
Epistar Corporation
-
EVERLIGHT Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋LEDチップ市場 このレポートでカバーされる企業
- Nichia Corporation
- Samsung Electronics Co., Ltd.
- Seoul Semiconductor Co., Ltd.
- Cree LED, an SGH Company
- Epistar Corporation
- EVERLIGHT Electronics Co., Ltd.
- San’an Optoelectronics Co., Ltd.
- OSRAM Opto Semiconductors GmbH
- LG Innotek Co., Ltd.
- Toyoda Gosei Co., Ltd.
- Lumileds Holding B.V.
- NationStar Optoelectronics Co., Ltd.
- Lite-On Technology Corporation
- TYNTEK Corporation
- Lextar Electronics Corporation
- Bridgelux, Inc.
- Ams-OSRAM AG
- Rohinni, LLC
- PlayNitride Inc.
- HC SemiTek Corporation
最近の産業開発事情 アジア太平洋LEDチップ市場
- 2026年1月:Samsung Electronicsは43インチから100インチまでの2026年ネオQLEDおよびミニLEDテレビを発表し、量子ミニLEDバックライトにおけるリーダーシップを強化しました。
- 2026年1月:ナノマニュファクチャリング・アンド・メトロロジー誌の論文が、エキシマレーザーマスク投影が±0.3 µmの配置精度と99.9%の歩留まりを達成したと報告し、産業用マイクロLED転写に向けた進歩を強調しました。
- 2025年11月:インドの第4回PLIラウンドは、LEDチップおよびコンポーネントに9,800万ルピー(1,200万米ドル)を含む1,914クロールピー(2億3,000万米ドル)の計画投資を持つ13社の申請者を集めました。
アジア太平洋LEDチップ市場レポートの範囲
アジア太平洋LEDチップ市場レポートは、LEDチップ技術(従来型LED、ミニLED、マイクロLED)、半導体材料(GaN/InGaN、AlGaInP、その他の半導体材料)、用途(一般照明、自動車、バックライト/ディスプレイ、民生用電子機器、産業/特殊照明)、地域(中国、日本、インド、韓国、東南アジア、その他のアジア太平洋地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 従来型LED |
| ミニLED |
| マイクロLED |
| GaN / InGaN |
| AlGaInP |
| その他の半導体材料 |
| 一般照明 |
| 自動車 |
| バックライト / ディスプレイ |
| 民生用電子機器 |
| 産業 / 特殊照明 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 東南アジア |
| その他のアジア太平洋地域 |
| LEDチップ技術別 | 従来型LED |
| ミニLED | |
| マイクロLED | |
| 半導体材料別 | GaN / InGaN |
| AlGaInP | |
| その他の半導体材料 | |
| 用途別 | 一般照明 |
| 自動車 | |
| バックライト / ディスプレイ | |
| 民生用電子機器 | |
| 産業 / 特殊照明 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 東南アジア | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋LEDチップ市場の現在の規模と成長見通しは?
市場は2026年に199億7,000万米ドルに達しており、CAGR 10.3%で2031年までに326億米ドルに達すると予測されています。
地域で最も急速に成長しているLEDチップ技術は何ですか?
マイクロLEDチップが最も急速に進歩しており、ディスプレイメーカーが直接発光製品のパイロットを行う中、2031年にかけてCAGR 14〜15%で推移しています。
インドが新たなLEDチップ投資を引き付けている理由は何ですか?
増分売上の4〜6%をカバーする生産連動型インセンティブ補助金が、国内付加価値を約80%に引き上げることを目的とした12億米ドル以上の誓約プロジェクトを呼び込んでいます。
自動車トレンドはLEDチップ需要にどのような影響を与えていますか?
電気自動車とアダプティブヘッドランプ規制がマトリクスヘッドランプの採用を促進し、車両あたりのチップ数を増加させ、自動車用途においてCAGR 14〜16%を生み出しています。