
ヨーロッパ ホワイト LED パッケージ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
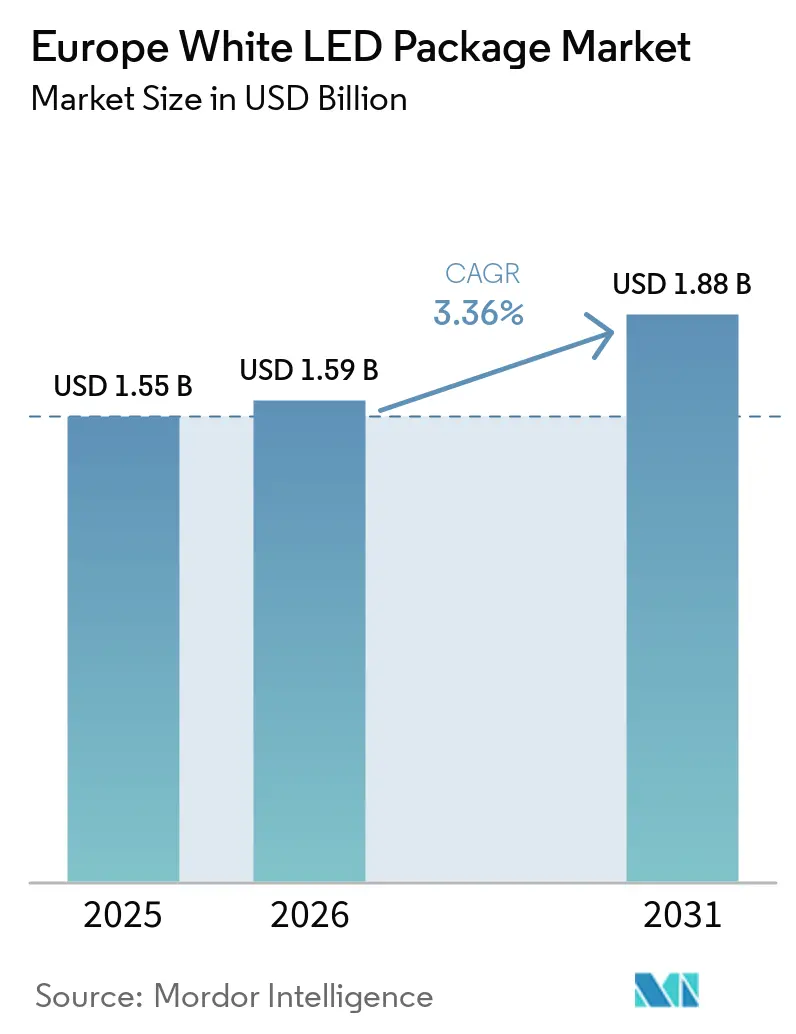
| 基準年の市場規模 (2025) | 1.55 十億米ドル |
| 市場規模 (2026) | 1.59 十億米ドル |
| 市場規模 (2031) | 1.88 十億米ドル |
| 成長率 (2026 - 2031) | 3.36 % |
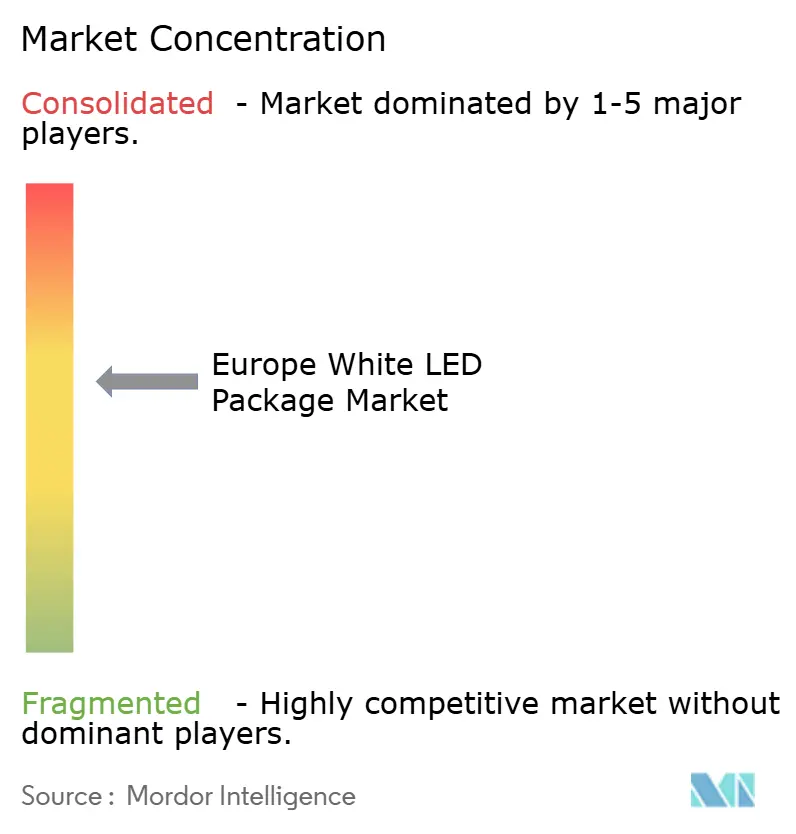
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるヨーロッパ ホワイト LED パッケージ市場分析
ヨーロッパ ホワイト LED パッケージ市場規模は、2025年に15.5 ビリオン 米ドル、2026年に15.9 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 3.36%で成長し、2031年までに18.8 ビリオン 米ドルに達する見込みです。自治体および商業照明における交換サイクル、エネルギー効率に関する規制上の義務、および電力料金の上昇が数量成長を支えている一方、製造能力の拡大により平均販売価格は抑制されています。自動車の完成車メーカーはピクセル化 LED アレイへの移行を続けており、これが高電力チップスケールパッケージおよびフリップチップ形式への需要を連鎖的に生み出しています。一方、垂直農業事業者は精密なスペクトル制御を重視し、プレミアム価格を受け入れられるニッチな顧客層として台頭しています。競争上の緊張は、中電力表面実装デバイスを0.50 米ドル未満で提供するアジア系参入企業に起因しており、確立されたヨーロッパのサプライヤーはドライバー、光学系、熱基板を組み合わせた用途特化型モジュールに注力するよう促されています。
主要レポートのポイント
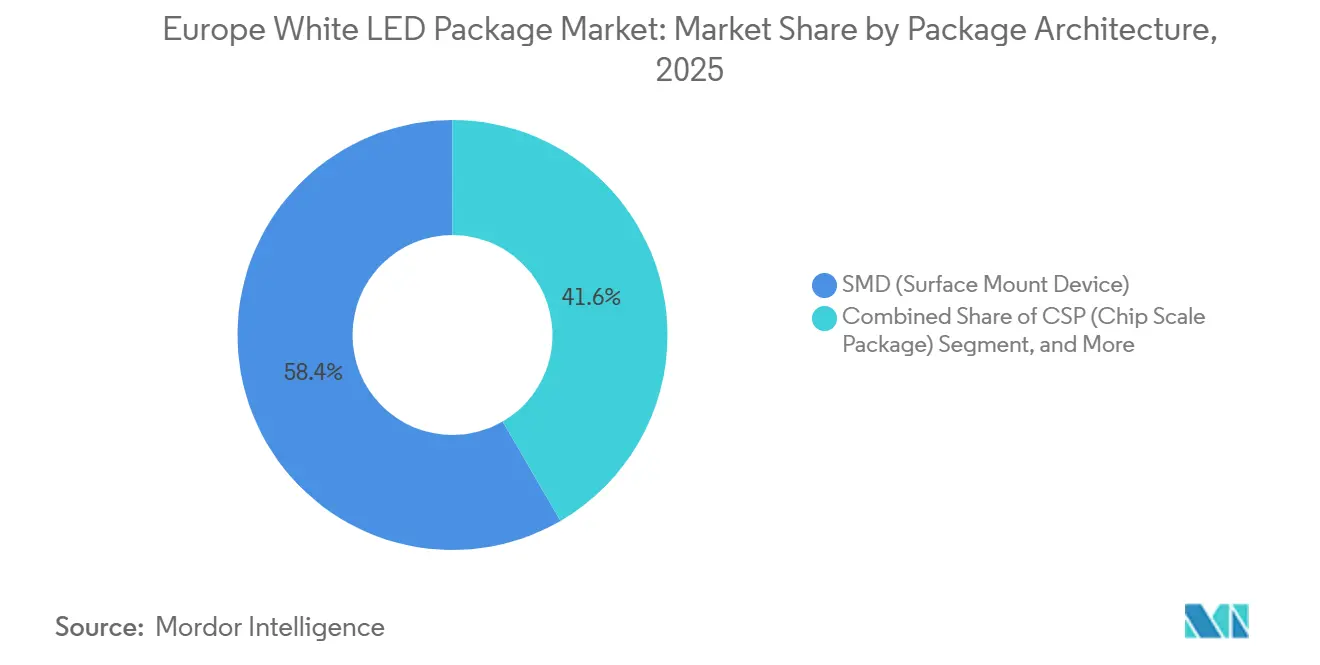
- パッケージアーキテクチャ別では、表面実装デバイスパッケージが2025年のヨーロッパ ホワイト LED パッケージ市場シェアの58.38%をリードしました。チップスケールパッケージは2031年にかけてCAGR 3.88%で拡大する見込みです。
- 電力クラス別では、中電力デバイスが2025年のヨーロッパ ホワイト LED パッケージ市場の42.73%を占め、高電力デバイスは2026年から2031年にかけてCAGR 3.95%で成長する見込みです。
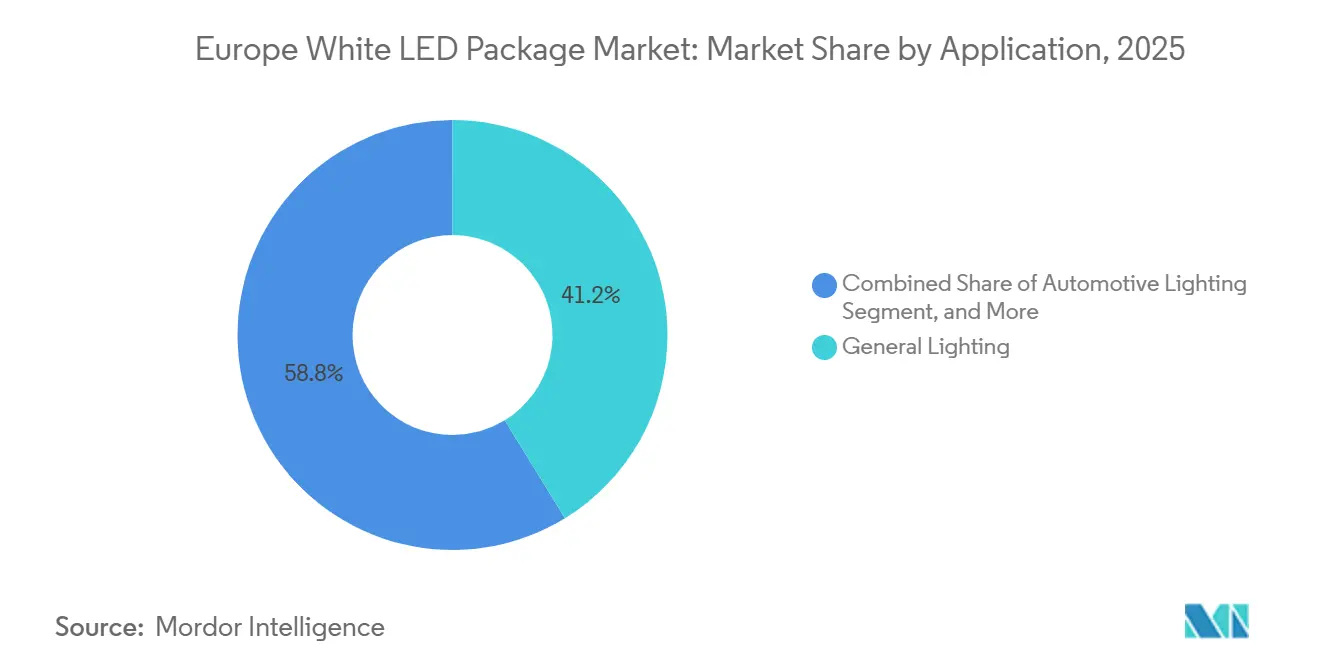
- 用途別では、一般照明が2025年の収益の41.23%を占め、自動車照明は2031年にかけてCAGR 3.72%で拡大しています。
- 地域別では、ドイツが2025年の収益の27.64%を占め、フランスはCAGR 3.78%で2031年に向けて最も速い成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR 予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EU 全域でのエネルギー効率規制の強化 | +1.1% | EU 全域、特にドイツ、フランス、オランダで顕著 | 中期(2〜4年) |
| 規模の経済による LED パッケージコストの低下 | +0.8% | グローバル、EU の価格感応度の高いセグメント(一般照明、中電力 SMD) | 短期(2年以内) |
| 自動車用アダプティブヘッドランプにおける採用加速 | +0.7% | ドイツ、フランス、英国(完成車メーカーハブおよびティア1サプライヤー) | 中期(2〜4年) |
| 電力コストの上昇による商業用レトロフィット加速 | +0.5% | EU 全域、特にドイツ、英国、フランス、オランダで深刻 | 短期(2年以内) |
| EU RoHS による水銀系バックライトの段階的廃止 | +0.4% | EU 全域、ディスプレイおよびバックライトセグメントに集中 | 短期(2年以内) |
| ホワイト LED を使用した垂直農業の拡大 | +0.3% | オランダ、フランス、英国(環境制御型農業クラスター) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU 全域でのエネルギー効率規制の強化
エネルギー効率指令 2023/1791/EU は加盟国に対し2030年までに最終エネルギー消費量を11.7%削減することを義務付けており、エコデザイン規則 2019/2020 は発光効率が85ルーメン毎ワット未満の無指向性ランプを禁止し、公共機関があらゆる新規入札において LED レトロフィットを指定するよう促しています。[1] 自治体は照明を重要インフラとして扱っており、パリは2025年に7億 ユーロの契約を締結し、70,000基の照明器具を、10年間で240 GWh の節約を約束するコネクテッド LED システムに交換しました。ミュルーズおよびレディングにおける同様のパフォーマンスベースの契約では、高効率パッケージとトレーサブルなコンポーネント部品表を必要とするリモート管理ノードの設置が含まれています。これらの規制上の義務は、単価が下落しても基準量を維持します。なぜなら、非準拠ランプが撤去されるたびに直接的なパッケージ需要が生まれるからです。LM-80 ファイルおよび修理可能性に関する文書を持つサプライヤーは入札の前提条件をより容易に満たし、コンプライアンスの専門知識を高い入札落札率に転換しています。
規模の経済による LED パッケージコストの低下
150 mm および 200 mm ラインを稼働するアジアのウェーハファブは、2023年以降、中電力 SMD 価格を年間8〜12%引き下げており、電力料金が0.15 ユーロ/kWh を超えるヨーロッパのレトロフィットプロジェクトが2での回収を達成できるようにしています。Lumileds は LUXEON Altilon SMD-A で応じました。これはピックアンドプレースに最適化されたパッケージで、組み立てサイクルタイムを18%短縮しながら、ビン間で0.2 V の順電圧一貫性を維持し、OEM が信頼性を犠牲にすることなくコストを削減するのを支援しています。[2] 着地コストの低下はトロッファーおよびパネルライトにおける採用を加速させ、粗利益が圧縮されても、パッケージベンダーにとってのアドレス可能な数量を拡大しています。価格曲線はまた、コモディティ中電力とプレミアムチップスケールまたはフリップチップオプションとのパフォーマンスギャップを広げ、サプライヤーがポートフォリオをセグメント化し、高電力ニッチで利益率を守ることを可能にしています。その結果、規模の経済は基本照明を民主化するとともに、特殊アーキテクチャの研究開発を資金面で支えています。
自動車用アダプティブヘッドランプにおける採用加速
国連 ECE 規則 123 はグレアフリーハイビームを認可しており、ヨーロッパの完成車メーカーはヘッドランプ1基あたり1,000ピクセルを超えるマイクロ LED アレイを統合し、接合部温度150 °C を維持するパッケージを要求するよう促されています。Nichia の µPLS ミニは ISAL 2025 で発表され、3,000を超えるアドレス可能なピクセルと、市街地走行時のアイドル電力を半減させる Infineon ドライバー ASIC を内蔵しており、ウェーハレベルの蛍光体とフリップチップ技術が単一モジュール内でどのように収束するかを示しています。[3] アウディの2025年 Q3 ローンチはこのアーキテクチャを量産で検証し、ヘラおよびマレリが同様のプログラムを加速させるきっかけとなりました。アダプティブヘッドランプはプレミアム価格を維持するため、パッケージベンダーは販売される各車両で価値を獲得することで、一般照明の利益率圧縮を相殺しています。ドイツはほとんどのティア1認定ラボを擁しており、調達をローカルに維持し、地域の需要の回復力を強化しています。
EU RoHS による水銀系バックライトの段階的廃止
冷陰極蛍光ランプにおける水銀に関する RoHS 附属書 III の適用除外は2024年に失効し始め、自動車および産業用ディスプレイメーカーは LED エッジライトおよびダイレクトライトアーキテクチャを採用せざるを得なくなりました。2025年にリリースされた Osram の OSLON コンパクト RM は、2.0 × 1.25 mm のフットプリントで65 mA において28 lm を提供し、±2ステップのマクアダムビニングにより、コックピットクラスターのコントラストを最大40%向上させるローカルディミングゾーンを実現しています。ディスプレイインテグレーターは現在、静電気放電保護および自動車用 AEC-Q102 承認を要求しており、低コストの競合他社にとって高い参入障壁を生み出しています。水銀ランプの廃止はまた、レガシー小売サイネージにおける二次的な交換波を引き起こし、中電力およびミニ LED パッケージの総アドレス可能市場を拡大しています。したがって、コンプライアンスの期限は規制リスクをレトロフィット注文の安定した流れに転換しています。
抑制要因の影響分析*
| 抑制要因 | CAGR 予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コモディティ化による価格圧力 | -0.6% | EU 全域、特に一般照明および中電力 SMD セグメントで深刻 | 短期(2年以内) |
| 希土類蛍光体のサプライチェーンの不安定性 | -0.4% | グローバル、すべてのホワイト LED パッケージに影響;EU は国内精製能力を欠く | 中期(2〜4年) |
| CSP 採用を制限する EU エコデザイン修理可能性規則 | -0.3% | EU 全域、一般照明および低コスト照明器具セグメントに集中 | 中期(2〜4年) |
| 成熟した LED 設備における延長された交換サイクル | -0.2% | EU 全域、特に早期採用市場(ドイツ、英国、スカンジナビア) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コモディティ化による価格圧力
第二層のアジアメーカーが0.50 米ドル未満の中電力パッケージを提供しており、ヨーロッパの照明器具 OEM はデュアルソーシングを行い、サプライヤーの忠誠心を損なう大量割引を交渉するよう促されています。レトロフィット電球および管では、買い手は LED を交換可能と判断するため、確立されたブランドでさえ、ルーメンあたりのコストを競争力のある水準に保つために利益率を削らなければなりません。一部の中堅ヨーロッパのアセンブラーはコモディティビンから撤退し、技術的障壁が直接的な価格競争を抑制する自動車または園芸セグメントに向けて研究開発を再配分しています。圧迫は、最低入札で落札する公共入札において最も深刻であり、寿命または保証条項に測定可能なペナルティが伴わない限り、プレミアムポジショニングの余地はほとんどありません。したがって、持続的な価格デフレは、安定した出荷台数にもかかわらず、全体的な収益成長を圧迫しています。
希土類蛍光体のサプライチェーンの不安定性
中国は2025年にユーロピウムおよびイットリウム酸化物の輸出割当を課し、ヨーロッパのパッケージャーの蛍光体コストを最大18%引き上げ、ブレンドが再調合された際に演色評価数を90以上から80〜85に低下させました。Osram のプレムシュテッテン拡張には、社内蛍光体合成と外部依存を削減するために設計されたパイロット再利用ラインが含まれていますが、政策的インセンティブなしには業界全体の再利用は経済的に成立しません。多くのベンダーは現在6ヶ月分の在庫を保有しており、運転資本を拘束し、ジャストインタイム生産モデルを複雑にしています。ユーロピウム含有量の低下は、高い色忠実度を要求するプレミアム小売および医療照明を妨げ、潜在的に RGB またはデュアルブルーアーキテクチャへの市場シェアを譲渡する可能性があります。代替蛍光体源または再利用が規模に達するまで、原材料の不安定性は利益率と設計の柔軟性に対する逆風として残り続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パッケージアーキテクチャ別:
コンパクト形式がプレミアム照明で前進表面実装デバイスパッケージは2025年のヨーロッパ ホワイト LED パッケージ市場シェアの58.38%を獲得し、そのプラスチックハウジング、実績あるピックアンドプレース互換性、およびフィールドサービス可能な設計が欧州連合の修理可能性規則に合致しているため、リーダーシップを維持しています。自治体の街路照明契約および商業用天井パネルのレトロフィットは引き続き SMD 形式を定しており、アセンブラーに予測可能な数量を提供し、照明器具メーカーが保証クレームを契約閾値以下に抑えるのを支援しています。自動光学検査マーカーやより厳格なビニング許容差などの中間サイクル製品アップデートは、確立された生産フローを乱すことなく品質を向上させます。広範な設置ベースはまた、スペアパーツへの二次需要を支え、単価が毎年低下しても SMD 収益を回復力のある状態に保っています。
チップスケールパッケージはより速い成長曲線にあり、自動車用アダプティブヘッドランプおよびマイクロ LED バックプレーンが0.5ミリメートル未満のプロファイルと高い熱伝導率を好むため、2031年にかけてCAGR 3.88%で前進しています。成形ハウジングを排除することで熱抵抗が約20%低下し、ルーメンサグなしにより密なピクセル間隔と高い駆動電流が可能になります。ヨーロッパのティア1サプライヤーはウェーハレベルの蛍光体、ドライバー ASIC、および窒化アルミニウム基板を統合し、コンパクトなフォームファクターを防御可能な価格設定を持つシングルソースモジュールに変えています。フリップチップおよびチップオンボード形式は隣接するニッチを埋めており、フリップチップは高電流デイタイムランニングランプに、チップオンボードは産業用ハイベイに使用されており、アーキテクチャの選択が画一的なコスト指標ではなく最終用途のパフォーマンス目標を追跡するようになったことを示しています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
電力クラス別:
高電力デバイスがプレミアムパフォーマンスをリード中電力 LED は2025年に42.73%という相当なシェアでヨーロッパ ホワイト LED パッケージ市場を占め、直管型、トロッファー、およびレトロフィット電球が依然として数量を支配しています。150〜350 mA の典型的な駆動電流は接合部温度を100 °C 未満に保つため、アルミニウムクラッドボードとシンプルなプラスチック光学系が依然として適切であり、公共入札が要求する0.50 米ドル未満の価格帯を支えています。これらのデバイス向けにすでに調整された組み立てラインは高いスループットを達成し、メーカーが段階的な生産性向上によって年々の価格侵食を相殺できるようにしています。エネルギー料金が上昇するにつれ、施設管理者はインセンティブプログラムが縮小した後でも2年での回収が達成可能であるため、中電力レトロフィットを指定し続けています。
1 W を超える高電力パッケージは成長エンジンであり、アダプティブヘッドランプ、産業用ハイベイ、およびスポーツアリーナ用フラッドライトが照明器具あたり19,500ルーメンを超えるルーメン密度を必要とするため、2031年にかけてCAGR 3.95%で拡大しています。これらの部品は接合部温度が150 °C 近くで動作するため、銅コアボード、低熱抵抗ダイアタッチ、およびセラミックレンズが必須となります。フリップチップおよび CSP 構造がこのクラスを支配しており、電流を均一に分散させ、高度なビームパーンを歪める可能性のあるワイヤーボンドシェーディングを排除しています。自動車顧客はまた、初期故障をスクリーニングする AEC-Q102 認定サイクルを要求しており、社内信頼性ラボを持つ確立されたサプライヤーに低コストの競合他社に対する優位性を与えています。より高い部品表コストは、長期ルーメン維持を収益化するプレミアム車両トリムおよびエネルギーサービス契約によって吸収されています。
用途別:
自動車照明が急増する一方、一般照明が規模を維持一般照明は2025年の収益の41.23%を占め、照明器具、リモート管理ノード、および長期メンテナンス保証を束ねる継続的な自治体街路照明契約によって牽引されています。パリ、ミュルーズ、レディングなどの都市における複数年契約は、四半期ごとに数千台の照明器具の発注を確定させ、LED パッケージベンダーの生産計画を平準化しています。これらのプロジェクトはルーメン毎ワットと修理可能性を優先するため、SMD 中電力デバイスが参照仕様として残り、価格競争はエキゾチックな機能ではなくルーメンあたりのコストを中心に展開されます。エネルギー節約パフォーマンス条項は、交換サイクルがパイロット展開から完全なネットワーク展開に移行したため、一貫した需要を強化しています。
自動車照明はCAGR 3.72%でより速く成長しており、2031年にかけて、グレアフリーハイビームとダイナミックウェルカムアニメーションをサポートするマトリックスアレイを統合するヨーロッパの完成車メーカーによって牽引されています。ヘッドランプあたりのピクセル数は1,000を超えるため、高電力ダイとオンボードドライバー IC を組み合わせるパッケージサプライヤーが設計採用を獲得します。パフォーマンスプレミアムが価格を保護しており、1セットのマイクロ LED ヘッドランプには内装ランプスイート全体よりも多くの半導体コンテンツが組み込まれる場合があります。乗用車を超えて、大型トラックおよび二輪車も進化する安全規則を満たすためにアダプティブビームを採用するようになっており、アドレス可能な市場を拡大しています。ディスプレイバックライトおよび園芸照明はより小さいながらも高い利益率のポケットを追加しており、差別化されたスペクトル出力またはビニング精度が成熟した産業においても収益性の高いニッチを切り開けることを証明しています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
ドイツ ホワイト LED パッケージ市場
ドイツは2025年のヨーロッパ ホワイト LED パッケージ市場シェアの27.64%を占めており、これはティア1照明サプライヤーおよび自動車OEMデザインセンターの集積を反映している。高出力チップスケールおよびフリップチップデバイスの現地生産は、アウディ、BMW、メルセデスにおけるアダプティブヘッドランププログラムを支援し、その結果としてプレミアムパッケージへの四半期ごとの発注が安定している。ルーテスハイムやシュトゥットガルトなどの都市がナトリウム街路灯をコネクテッドLEDシステムに置き換えるにあたり、自治体のレトロフィット活動が第二の需要層を形成しており、車両生産サイクルが軟化した局面においても基礎的な需要量を保証している。これらの入札における契約仕様は、現場修理を可能にしエコデザイン規則に準拠した表面実装ミッドパワー形式を優先しているため、ドイツのアセンブラーは自動車および一般照明の両チャネルをカバーするバランスの取れた製品ポートフォリオを維持している。
フランス ホワイト LED パッケージ市場
フランスは、ロワ・クリマ・エ・レジリアンス法のもとで設定された野心的な炭素削減目標を背景に、2031年までに3.78%のCAGRで最も急速な成長を遂げる見込みである。パリは2025年に7億ユーロの公共照明コンッションを締結し、ミュルーズは2026年初頭に14,000灯の改修工事を開始しており、ミッドパワーおよびハイパワーパッケージに向けた複数年にわたる調達パイプラインが形成されている。ル・ピュイ=アン=ヴレやヴィエンヌを含む地方都市もこのモデルを踏襲しており、デジタルリモート管理条項および在席検知センサーが現在では基本要件となっていることを示している。これらの契約は照明器具、ドライバー、テレマティクスを一括して調達するものであり、個別LEDよりも統合モジュールへのプロジェクト価値の配分が拡大している。EUサイバーセキュリティガイドラインに基づくリモートモニタリングインターフェースの認証を取得できるサプライヤーは、フォローアップ保守サービスの入札においてさらなる優位性を獲得する。
より広範なヨーロッパ市場
イギリス、オランダ、ベルギー、および北欧諸国は、地方自治体が資金を拠出する街路灯のLED転換および垂直農業の初期試験によって牽引される、安定した漸進的な需要をもたらしている。ウェスト・サセックス、レディング、スラウは2025年から2026年にかけてLEDアップグレードに合計4,000万ポンド超を投じることを表明しており、汎用ミッドパワーデバイスの受注残を積み上げている。オランダの園芸クラスターは遠赤色光強化型の高効率ホワイトパッケージを購入し、北欧の物流事業者は19,500ルーメンを超える光束出力を必要とするハイベイ照明器具のレトロフィットを実施している。その他のヨーロッパ地域の顧客は依然として分散しているものの、その調達はドイツおよびフランスの技術規格を参照することが多く、これが間接的に地域全体の製品仕様を調和させている。その結果、厳格な市場向けに一度認証を取得したサプライヤーは、大規模な再設計を行うことなく広域ブロック全体に対してコスト効率よくサービスを提供でき、稼働率を向上させることができる。
競争環境
競争環境は中程度の集中度を示しており、Signify、Osram Opto Semiconductors、Lumileds、Nichia、Samsung が収益の約55〜60%を共同で支配し、数十のアジア系ファウンドリーが残りを価格で争っています。Signify は用途特化型成長に注力しており、光合成光子効率とスペクトルチューニングがプレミアム利益率を正当化するイタリアの Planet Farms に園芸モジュールを供給しています。Osram はプレムシュテッテンの生産に5億6,700万 ユーロを投資し、マイクロ LED およびミニ LED 能力と現地蛍光体再利用ラインを追加しており、これは希土類の不安定性に対するヘッジであり、ヨーロッパの自動車 OEM との長期契約を確保するための取り組みです。Nichia はアーヘンに自動車イノベーションセンターを開設し、迅速なプロトタイピングと認定サポートを提供することで、ティア1ヘッドランプサプライヤーとの関係を強化し、ピクセル化光源の設計採用サイクルを加速させています。
Lumileds は LUXEON Altilon SMD-A シリーズで一般照明のコモディティ化をターゲットにしており、これはックアンドプレース時間を18%短縮し、照明器具メーカーが価格感応度の高い入札で利益率を守るのを支援する自動化対応パッケージです。Samsung は韓国のバックエンド規模を活用して中電力価格を0.50 米ドル未満に押し下げながら、LM-80 および TM-21 寿命クレームを満たし、知名度の低いアジアベンダーに対する低リスクの代替品としてブランドを位置付けています。デンマークのスタートアップ LED iBond は温室レトロフィット向けに組み込み熱センサーを備えたチップオンボードモジュールをプロトタイプ化しており、特殊な機能が小規模参入者でも防御可能な足場を切り開けることを示しています。競争圧力により、多くのヨーロッパの中堅アセンブラーはコモディティビンから撤退し、代わりに LED をドライバー、光学系、および制御ボードと束ねており、照明器具あたりの平均販売価格を引き上げ、単一コンポーネントの価格変動へのエクスポージャーを低減しています。
認定制度が市場参入のダイナミクスを形成しています。自動車顧客は AEC-Q102 ストレステストを義務付け、自治体プロジェクトは ENEC 安全マークを要求し、商業バイヤーは環境製品宣言をますます要求しています。社内ラボを持つベンダーは承認タイムラインを短縮し、優先サプライヤーの地位を確保し、規模の優位性を強化しています。ウェーハレベルの蛍光体堆積および統合ドライバー ASIC に関する知的財産はさらに障壁を高めており、侵害リスクが価格のみを競う挑戦者が高度なアーキテクチャを模倣することを抑止しています。最終的な効果は、専門化を通じて拡大し続ける安定したトップ層であり、一方でコスト競争は機能が大部分標準化されている一般照明の長い裾野で激化しています。
ヨーロッパ ホワイト LED パッケージ産業リーダー
-
Osram Opto Semiconductors GmbH
-
Lumileds Holding B.V.
-
Nichia Europe B.V.
-
Samsung Electronics Co., Ltd.
-
Seoul Semiconductor Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ホワイト LED パッケージ市場 このレポートでカバーされる企業
- Signify N.V.
- Osram Opto Semiconductors GmbH
- Lumileds Holding B.V.
- Nichia Europe B.V.
- Samsung Electronics Co., Ltd.
- Seoul Semiconductor Co., Ltd.
- Cree LED, an SGH Company
- Everlight Electronics Co., Ltd.
- Lextar Electronics Corp.
- ROHM Co., Ltd.
- Citizen Electronics Co., Ltd.
- Lite-On Technology Corp.
- Honglitronic Co., Ltd.
- Dominant Opto Technologies Sdn. Bhd.
- MLS Co., Ltd. (Forest Lighting)
- ProPhotonix Ltd.
- TT Electronics plc
- Würth Elektronik GmbH AND Co. KG
- Bicom Optoelectronics Co., Ltd.
- Opto Tech Corp.
最近の産業開発事情 ヨーロッパ ホワイト LED パッケージ市場
- 2026年3月:Nichia は Light + Building ウィーク中にフランクフルトでイノベーションギャラリーを開催し、自動車、医療、園芸、およびレーザーポートフォリオにわたるクロステクノロジー統合を強調しました。
- 2026年3月:フランスのミュルーズは、14,000基の照明器具を LED 照明器具に交換する2,400万 ユーロ(2,600万 米ドル)の15年契約を開始し、初年度の公共照明エネルギー削減75%を達成しました。
- 2026年2月:Cree LED は、商業用レトロフィットのエコデザイン修理可能性規則に準拠した、統合ドライバーおよび熱管理を備えた OptiLamp モジュールシリーズを発売しました。
- 2025年12月:フランスのル・ピュイ=アン=ヴレは、初期契約期間中に年間照明費用を半減さた後、自治体 LED 移行を完了するための6年計画を承認しました。
ヨーロッパ ホワイト LED パッケージ市場レポートの範囲
ヨーロッパ ホワイト LED パッケージ市場レポートは、パッケージアーキテクチャ(SMD(表面実装デバイス)、COB(チップオンボード)、CSP(チップスケールパッケージ)、フリップチップ LED パッケージ)、電力クラス(低電力(0.5 W 未満)、中電力(0.5〜1 W)、高電力(1 W 超))、用途(一般照明、自動車照明、ディスプレイおよびバックライト、特殊/ニッチ)、国(英国、ドイツ、フランス、ヨーロッパその他)別にセグメント化されています。市場予測は金額ベース(USD)で提供されます。
セグメンテーション概要
| SMD(表面実装デバイス) |
| COB(チップオンボード) |
| CSP(チップスケールパッケージ) |
| フリップチップ LED パッケージ |
| 低電力(0.5 W 未満) |
| 中電力(0.5〜1 W) |
| 高電力(1 W 超) |
| 一般照明 |
| 自動車照明 |
| ディスプレイおよびバックライト |
| 特殊/ニッチ |
| 英国 |
| ドイツ |
| フランス |
| ヨーロッパその他 |
| パッケージアーキテクチャ別 | SMD(表面実装デバイス) |
| COB(チップオンボード) | |
| CSP(チップスケールパッケージ) | |
| フリップチップ LED パッケージ | |
| 電力クラス別 | 低電力(0.5 W 未満) |
| 中電力(0.5〜1 W) | |
| 高電力(1 W 超) | |
| 用途別 | 一般照明 |
| 自動車照明 | |
| ディスプレイおよびバックライト | |
| 特殊/ニッチ | |
| 国別 | 英国 |
| ドイツ | |
| フランス | |
| ヨーロッパその他 |
レポートで回答される主要な質問
2031年までのヨーロッパ ホワイト LED パッケージ市場の予測値は?
市場は2031年までに18.8 ビリオン 米ドルに達すると予測されています。
現在最大のシェアを持つパッケージアーキテクチャはどれですか?
表面実装デバイスパッケージが2025年に58.38%のシェアでリードしています。
2031年に向けて最も速く成長している用途はどれですか?
自動車照明は2031年にかけてCAGR 3.72%で前進しています。
高電力パッケージが注目を集めている理由は何ですか?
アダプティブ自動車ヘッドランプおよび産業用ハイベイレトロフィットは照明器具あたり19,500ルーメンを超えるルーメン密度を必要とし、1 W 超のデバイスが有利です。
最も速い成長が見込まれる EU 諸国はどこですか?
フランスは積極的な自治体街路灯転換により、CAGR 3.78%で拡大すると予測されています。
サプライヤーは希土類供給リスクにどのように対処していますか?
主要ベンダーは蛍光体在庫を備蓄し、使用済み LED からユーロピウムおよびイットリウムを回収するための再利用インフラに投資しています。