
アジア太平洋地域ハイパワーLEDパッケージ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
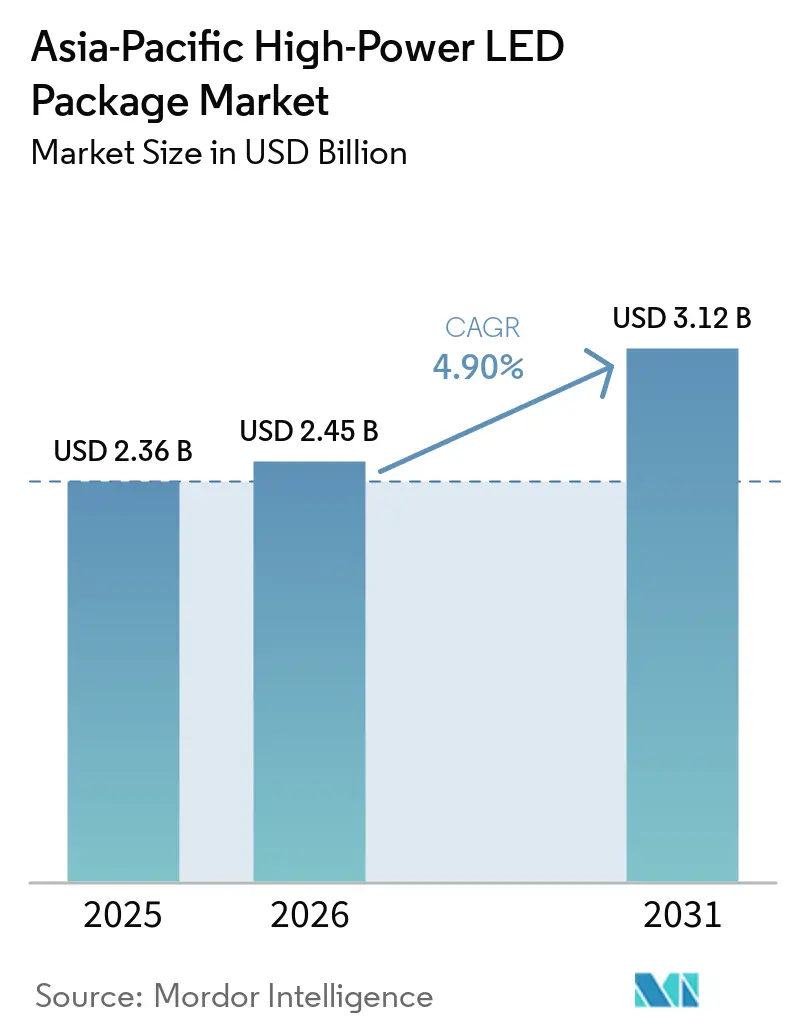
| 基準年の市場規模 (2025) | 2.36 十億米ドル |
| 市場規模 (2026) | 2.45 十億米ドル |
| 市場規模 (2031) | 3.12 十億米ドル |
| 成長率 (2026 - 2031) | 4.90 % |
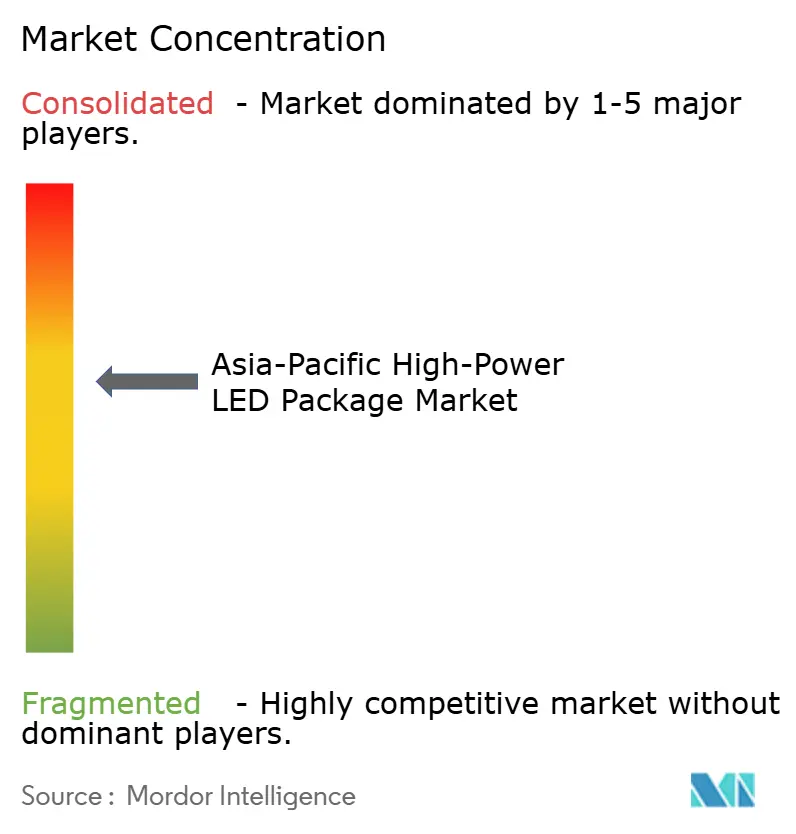
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ハイパワーLEDパッケージ市場分析
アジア太平洋地域ハイパワーLEDパッケージ市場規模は2026年に24.5 ビリオン 米ドルと評価され、2025年の23.6 ビリオン 米ドルから2031年には31.2 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 4.90%を記録する見込みです。プレミアム自動車ヘッドランプ、ミニLEDバックライト、および産業用レトロフィットへの継続的な移行が、汎用照明モジュールから需要を遠ざけています。2025年における中国の収益シェア67.73%は国内メーカーにスケールメリットをもたらしましたが、サファイア基板の価格変動およびフリップチップ特許紛争によりマージン圧力が生じました。インドでは、Draft AIS-199ヘッドランプ規制がアダプティブハイパワーアレイの採用を加速させ、勢いを増しています。地域全体では、単一パッケージ出力60W超を可能にする熱管理技術の革新がコスト構造を再編し、ハイパワーとミッドパワーソリューションの差を縮めています。
レポートの主要ポイント
- 電力範囲別では、1W〜3Wのティアが2025年のハイパワーLEDパッケージ市場シェアの45.51%をリードし、10W超のパッケージは2031年にかけて最速の5.39% CAGRを記録した。
- アーキテクチャ別では、シングルダイパッケージが2025年の収益シェアの35.67%を占め、チップオンボード設計2031年にかけて5.78% CAGRで成長すると予測されている。
- 用途別では、一般照明が2025年の需要の37.12%を占めたが、自動車照明は2026〜2031年にかけて5.71% CAGRで拡大している。
- 地域別では、中国が2025年の収益の67.73%を占め、インドは2025年から2031年にかけて6.81% CAGRが見込まれている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム消費者デバイスにおけるミニLEDバックライト採用の急増 | +1.2% | 中国、韓国、台湾;日本への波及 | 中期(2~4年) |
| 東アジア全域におけるスマートファクトリーLEDレトロフィットの加速 | +0.9% | 中国が中核、日本が二次、ベトナムが新興 | 短期(2年以内) |
| 中国およびインドにおける政府主導の自動車LED義務化 | +1.1% | 中国およびインドが主要、ASEANが二次 | 中期(2~4年) |
| 5W超シングルパッケージ出力を可能にする熱管理技術の革新 | +0.8% | グローバル、中国および日本での早期採用 | 長期(4年以上) |
| 中国パッケージングハウスにおける垂直統合モデルの台頭 | +0.6% | 中国が支配的、台湾での競争圧力 | 短期(2年以内) |
| 高輝度ヘッドランプを要求する先進運転支援システム | +1.0% | 中国、インド、日本;ASEANでの段階的普及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プレミアム消費者デバイスにおけるミニLEDバックライト採用の急増
プレミアムテレビおびタブレットは、コントラスト比とローカルディミング精度を高めるため、エッジライト設計からミニLED直接バックライトへの移行を進めており、これにより色ずれドリフトなしに高電流密度に対応できるハイパワーパッケージへの需要が直接高まっています。[1] SamsungのNeo QLED 2026ラインナップおよびMediaTekのマイクロLEDディスプレイエンジンの展示は、消費者向けスクリーンを超えた技術移行を裏付けています。TrendForceの推計によれば、ミニLEDバックライトユニットの出荷台数は2024年から2029年にかけて年率17%で成長し、タブレットへの普及率は2027年までに15%に達する見込みです。3W~10Wブラケットのパッケージは、高い発光効率と管理しやすい熱フットプリントを兼ね備えているため、最も恩恵を受けます。波長許容差5nm未満を維持できるサプライヤーは依然として日本および韓国に集中しており、OEMがビニング仕様を厳格化する中でマージン拡大を確保しています。
東アジア全域におけるスマートファクトリーLEDレトロフィットの加速
中国および日本の製造工場では、エネルギー効率化義務の達成とマシンビジョン精度の向上を目的として、従来の放電ランプをハイパワーLEDアレイに交換しています。大谷化学の2025年プログラムでは、スマート照明制御を基幹業務システムと統合して照度レベルを最適化し、2年以内の運用回収を達成しました。[2] 5W超のパッケージは照明器具数を削減し、10年間の使用期間にわたって設置工数とメンテナンスサイクルを削減します。2024年、中国工業情報化部はLEDレトロフィットを適格な炭素削減措置として分類するガイダンスを発行しました。夜間シフトの人間工学に合わせて色温度を変化させる調光白色スペクトル製品への需要も高まっています。
中国およびインドにおける政府主導の自動車LED義務化
中国のGB 4599-2024規格およびインドのドラフトAIS-199は、新車においてハロゲンランプを事実上排除する輝度および光束均一性のしきい値を規定している。そのため、アダプティブドライビングビームシステムは、高速1kHzサイクリングと精密な光学制御をサポートするマルチダイまたはチップオンボードパッケージに依存している。Lumiledsは2025年10月、規制スケジュールに対応するため、高さ433µmのAltilon SMD-Aを発売した。インドの自動車用LED照明セグメントは、2025年の1.67 ビリオン 米ドルから2031年には2.32 ビリオン 米ドルへと成長し、6.81% CAGRを反映すると予測されている。現地化インセンティブは、グローバルサプライヤーとインドのティア2ベンダーとの合弁事業を引き付けている。
5W超シングルパッケージ出力を可能にする熱管理技術の革新
Refond Optoelectronicsは2025年にダイヤモンド基板プラットフォームを商業化し、ダイヤモンドの熱伝導率2,200 W m⁻¹ K⁻¹を活用して60Wおよび6,500ルーメンを実現しました。Lumiledsは最新のLUXEONシリーズ全体でジャンクション・ケース間熱抵抗を0.5 K W⁻¹未満に低下させ、ディレーティングなしに周囲温度150°Cでの動作を維持しています。ハイパワーパッケージ数の削減は、スタジアムフラッドライトや産業用ハイベイにおけるドライバー数の削減と光学系の簡素化につながります。NichiaやOSRAMのような社内材料科学を持つベンダーはプレミアム価格を維持できる一方、コモディティアセンブラーは顧客が同等の熱性能を要求する中でマーン圧縮に直面しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2025年以降のサファイア基板の供給逼迫 | -0.7% | グローバル、中国および台湾で深刻 | 短期(2年以内) |
| フリップチップパッケージ設計における知的財産訴訟リスク | -0.5% | 台湾、中国、韓国;日本への波及 | 中期(2~4年) |
| 一般照明におけるミッドパワー代替品との持続的なコスト格差 | -0.4% | 価格感応度の高い市場:インド、東南アジア、中国の三線都市 | 長期(4年以上) |
| 公共照明における青色光ハザードに関する規制上の精査 | -0.3% | 湾岸協力会議、EU;中国およびインドで新興 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
2025年以降のサファイア基板の供給逼迫
半導体ファブが5Gインフラ向け高周波フィルターのエピタキシーラインを再配分したことで、サファイアウェーハの供給が逼迫し、スポット価格は四半期ごとに20%上昇しました。[3] 長期引取契約を持たない中国および台湾のパッケージャーは、変動の激しいスポット市場で入札しなければならず、粗利益率が侵食されています。サファイア成長炉を自社保有するSanan Optoelectronicsのような垂直統合プレイヤーはコスト安定性を維持し、競合他社より低価格を提示することで業界再編を促進しています。マレーシアおよびベトナムの新規生産能力が稼働する2027年以降に緩和が見込まれますが、近期の逼迫により中小企業が複数年の自動車契約にコミットすることが制限されると予想されます。
フリップチップパッケージ設計における知的財産訴訟リスク
Everlight Electronicsは2026年2月にLumiledsおよびSeoul Semiconductorに対してフリップチップボンディング特許に関する侵害訴訟を提起し、長年にわたる知的財産紛争が再燃しました。中堅パッケージャーにとって、潜在的な差止命令と積み重なるロイヤルティは運営上およ財務上のリスクを高めます。施設あたり1,500万米ドルから2,500万米ドルを要する新規フリップチップラインへの資本配分は、現在魅力が低下しています。クロスライセンスポートフォリオを持つ大手プレイヤーは影響を受けにくいですが、不確実性により自動車および特殊照明におけるフリップチップ設計の採用が遅れ、間接的にチップオンボード代替品を支持する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パワーレンジ別:
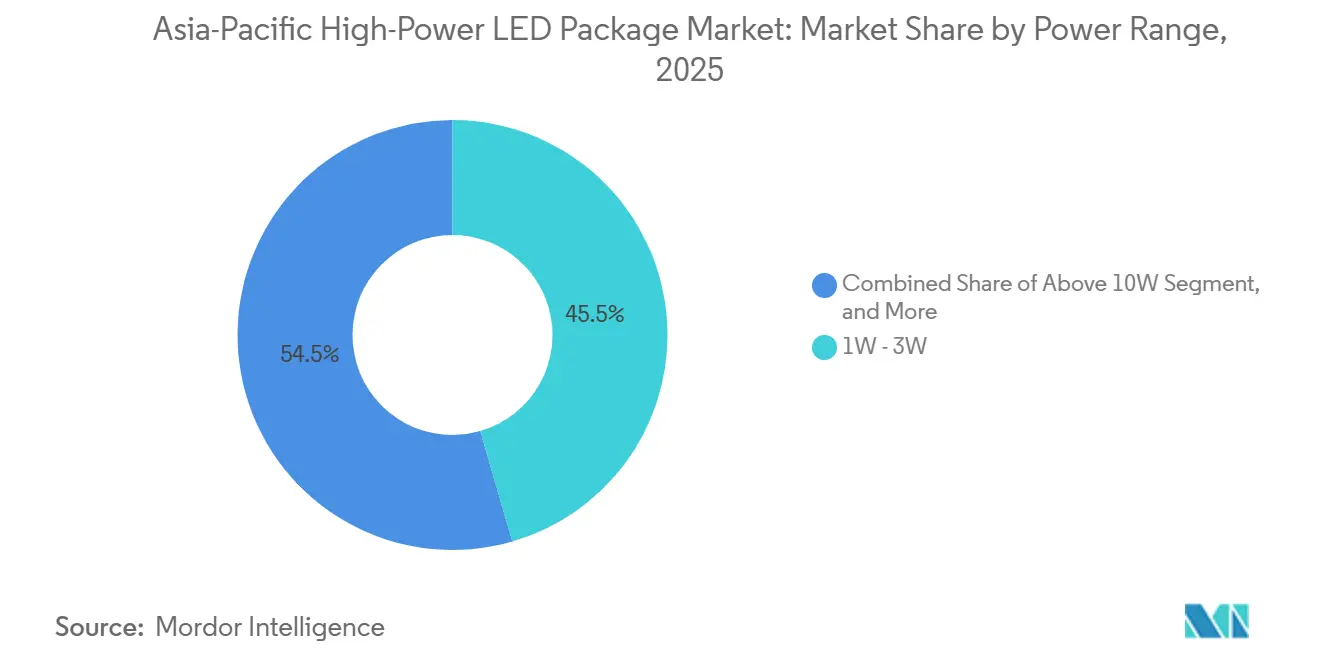
10W超ティアが牽引力を獲得2025年、1W~3WブラケットはハイパワーLEDパッケージ市場の45.51%を占め、コスト重視の一般照明に根ざした地位を確立しました。10W超グループは2031年にかけて年率5.39%で成長すると予測されており、より少ないながらも明るいモジュールで構成された照明器具から恩恵を受ける自動車ヘッドランプ、産業用ハイベイ、スタジアムフラッドライトによって牽引されています。この構造的転換は、ダイヤモンド基板と0.5 K W⁻¹未満のジャンクション・ケース間熱抵抗により、パッケージが従来の熱上限を超えることが可能になったことで実現しています自動車OEMはビーム制御の精度向上とドライバー複雑性の低減を重視しており、10W超の採用は中国のGB 4599-2024およびインドのDraft AIS-199規格と整合しています。先進材料科学を持たないサプライヤーは、垂直統合された中国および日本の競合他社にこの高マージン領域を譲渡するリスクがあります。
3W~10Wの中間ティアの見通しは引き続き良好であり、特に市営街路照明や園芸用ランプなどのアプリケーションにおいて、ルーメン出力と資本予算制約を効果的にバランスさせる能力によって牽引されています。これらのセグメントは、コスト効率とその特定の要件への適合性から、このパワーレンジへの依存を続けています。ただし、より高いパワーレーティングにおける1ルーメンあたりコストの低下は、このティアの長期的な関連性に潜在的な課題をもたらします。スマートファクトリーレトロフィットとミニLEDバックライトの進歩が続く場合、これらの技術がプレミアム効率とより厳格なビニング基準をますます重視するにつれて、このトレンドはより顕著になる可能性があり、市場の嗜好がより高性能な替品へとシフトする可能性があります。

アーキテクチャ別:
COB構成が自動車設計受注を獲得シングルダイパッケージは2025年収益の35.67%を占め、レガシーレトロフィットおよび低コスト一般照明アプリケーションに対応しています。ただし、チップオンボードソリューションは2031年にかけてCAGR 5.78%を記録すると見込まれており、ヘッドランプおよびミニLEDバックライトが低z高さと均一な輝度を必要とするためです。HarvatekのCOBsidianは2026年2月に発表され、50mmアパーチャ全体で98%の均一性を実現し、プレミアム自動車OEMが重視する特性を示しました。Bridgeluxが2025年3月に発売したDriveLuxファミリーは、アダプティフロントライティングシステムへのCOBの適合性をさらに実証しました。
フリップチップ形式は依然として優れた熱経路を提供しますが、進行中の訴訟がライセンス不確実性を高め、一部のティア2ベンダーをCOBへと誘導しています。表面実装マルチダイパッケージは、設置速度がフットプリント最小化より重要なサイネージおよびアーキテクチャル照明において引き続き関連性を持ちます。したがって、ハイパワーLEDパッケージ市場は、大量生産シングルダイコモディティ供給、急成長する自動車向けCOB、およびパフォーマンスプレミアムがカスタム形式を正当化する特殊ニッチに分かれています。
アプリケーション別:
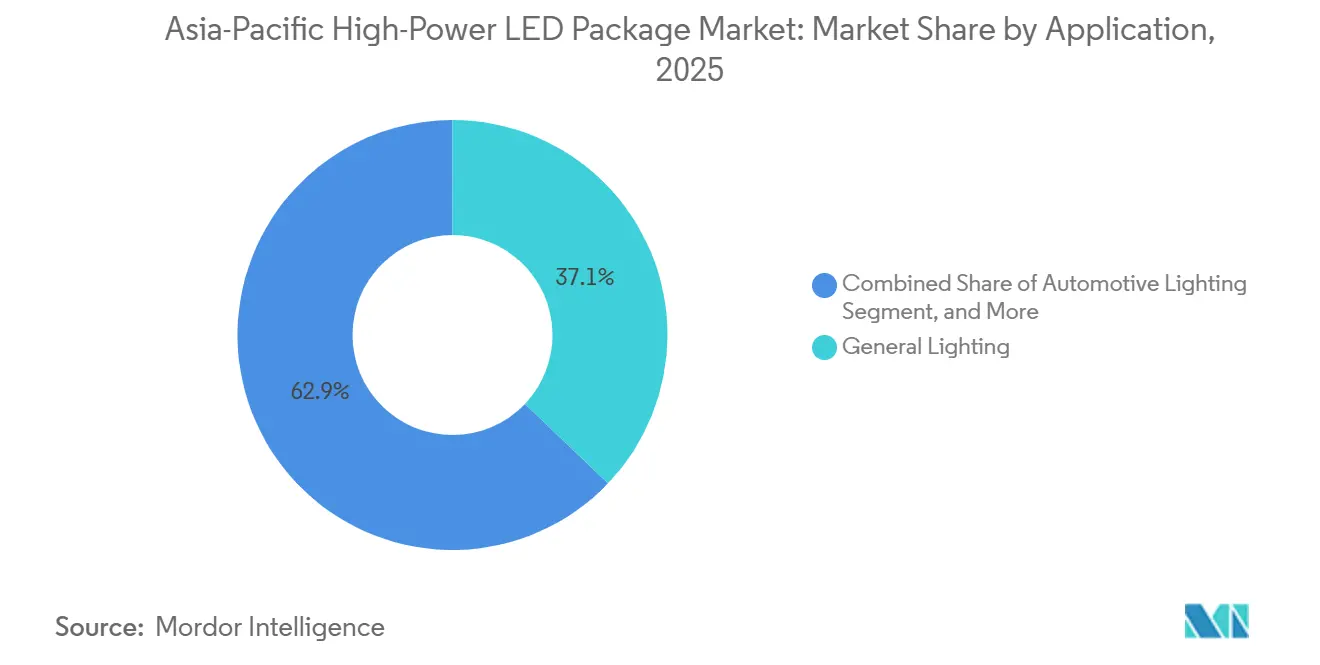
自動車照明が一般照明を上回る成長一般照明は2025年の需要の約37.12%を占め、多くの中国および東南アジアサプライヤーのベースロード量を支えています。自動車照明は規模は小さいものの、アダプティブビームパターンが義務化されるにつれて2026年から2031年にかけて年率5.71%で加速すると予測されています。LumiledsのAltilon SMD-Aは、サプライヤーが進化する車両規格を満たすために低z高さ、高周波、高輝度パッケージをどのように調整するかを示す好例です。自動車向けに割り当てられたハイパワーLEDパッケージ市場規模は、地域全体の平均を上回るペースで拡大する見込みです。
ディスプレイおよびバックライトは、プレミアムタブレットおよびテレビへのミニLED普及から恩恵を受けています。Samsungの2026年Neo QLEDシリーズおよびMediaTekのマイクロLEDデータセンターモジュールは、2029年までのミニLEDバックライトユニット出荷台数CAGR 17%に支えられた用途の拡大を強調しています。園芸および医療機器などの特殊分野は規模は小さいものの、精密なスペクトル性能が重要であるため平均以上のマージンを確保しています。
地域分析
中国ハイパワーLEDパッケージ市場
中国は2025年にハイパワーLEDパッケージ市場シェアの67.73%を占める首位を維持しており、NationStar、Sanan、Honglitronic等の垂直統合型大手企業がサファイア結晶成長、ダイ製造、最終組立を一貫して掌握することでその地位を守っている。れらの企業はサファイアウェハのスポット価格が急騰する中でも規模の優位性を活かして稼働率を向上させ、その後2026年1月にはマージン保護を目的としてパッケージ価格を5%〜8%共同引き上げた。この戦略は、過去の価格競争サイクルとは異なる規律ある生産能力管理を示すものであり、地域のハイパワーLEDパッケージ市場規模を珠江デルタおよび長江デルタに引き続き集中させている。しかしながら、フリップチップ設計における特許ライセンスの不確実性と、より厳格なブルーライト安全規制が、輸出志向の中国サプライヤーをロイヤルティ負担の低いCOBおよびチップスケール形式への多角化へと促している。
インドハイパワーLEDパッケージ市場
インドは最も急成長する需要拠点として台頭しており、ヘッドランプ基準に関するAIS-199草案と国内組立を促進するローカライゼーション優遇措置がその原動力となっている。インドの自動車用LEDライティング収益は2025年の16.7 ビリオン 米ドルから2031年には23.2 ビリオン 米ドルへと拡大する見込みであり、アジア太平洋地域全体の平均を上回る6.81%のCAGR相当する。グローバルサプライヤーはハイパワーパッケージとインドのティア2光学部品・ドライバー専門企業を組み合わせた合弁事業提案で対応しており、現地調達比率要件の閾値を満たすことを目指している。バーラト・ステージVII排出ガス規制のタイムラインに沿って製品を迅速に認定できる能力は、特に10Wを超えるアレイがモジュール数を大幅に削減するアダプティブドライビングビームヘッドランプにおいて、先行参入者に優位性をもたらす。
ASEAN・日本・オセアニアハイパワーLEDパッケージ市場
ブランド各社が中国プラスワン戦略を模索する中、東南アジアは第二の製造拠点として自らを位置づけつつある。Sunlight Lightingは2026年3月にタイの施設へ3億2,400万人民元(4,500万米ドル)の投資を確約し、Seoul Semiconductorは2025年6月にベトナムのOMINSUへWICOP組立技術を移転した。これらの動きは米国および欧州への輸出時の関税リスクを低減し、ASEAN自動車クラスター向けのローカライズされたサプライを生み出す。一方、日本は紫外線および高付加価値自動車用パッケージへの転換を進めており、Toyoda Goseiが2026年1月に発表したムービングライト技術は、汎用一般照明から高仕様ニッチ市場へのシフトを裏付けている。オーストラリア、ニュージーランド、および太平洋諸島は、限られた車両生産規模と小規模な産業基盤が大規模な後付け改修を制約するため、取引量への寄与は限定的にとどまっている。
競合環境
地域のハイパワーLEDパッケージ市場は中程度の集中度を示しており、Nichia、Samsung、OSRAM、Seoul Semiconductor、Lumiledsが合算収益の推定40%~45%を占め、数十の中国および台湾企業がスピードとコストで競争しています。NationStarやSananなどの中国大手はサファイア基板の変動をバッファリングするために垂直統合に依存し、不足時に競合他社より低価格を提示しながら急速な製品更新サイクルに資金を供給しています。日本および韓国の既存企業は低マージンの電球から撤退し、特許ポートフォリオが価格決定力を維持する紫外線消毒、ヒューマンセントリック照明器具、および自動車グレードモジュールに研究予算を再配分しています。
技術差別化が純粋量よりも競争優位を形成するようになっています。Refondのダイヤモンド基板プラットフォームは60Wで6,500ルーメンを実現しており、コモディティアセンブラーが材料科学への数百万ドルの投資なしには達成できない性能水準です。Lumiledsは0.5 K W⁻¹未満の熱経路と1kHzパルス幅変調を組み合わせてアダプティブドライビングビーム要件を満たし、中国および欧州のOEMとの設計受注を確保しています。HarvatekとBridgeluxは、プレミアムSUVのマトリックスヘッドランプの前提条件である50mmアパーチャ全体で98%の輝度均一性を達成するチップオンボードアレイを供給することで高マージンニッチを開拓しています。
法的動向は引き続き変動要因です。Everlightが2026年2月にLumiledsおよびSeoul Semiconductorに対してフリップチップボンディング特許に関する侵害訴訟を提起したことで、中堅サプライヤーは積み重なるロイヤルティの支払いや差止命令を回避するための出荷停止を余儀なくされる可能性があります。このような不確実性により、一部のバイヤーは係争中の特許を回避するチップオンボードまたはチップスケールパケージへと誘導され、間接的にプレミアム自動車およびディスプレイソケットにおける既存企業の地位を強化しています。その結果、特殊アプリケーションに関連するハイパワーLEDパッケージ市場規模は、強固な知的財産、自社エピタキシー、および先進熱材料を組み合わせたプレイヤーにさらに集中する可能性が高く、断片化した低コストベンダーは価格感応度の高い一般照明にしがみつくことになります。
アジア太平洋地域ハイパワーLEDパッケージ産業リーダー
-
Nichia Corporation
-
Samsung Electronics Co., Ltd.
-
OSRAM Opto Semiconductors GmbH
-
Seoul Semiconductor Co., Ltd.
-
LG Innotek Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ハイパワーLEDパッケージ市場 このレポートでカバーされる企業
- Nichia Corporation
- Samsung Electronics Co., Ltd.
- Cree LED, a SMART Global Holdings Inc. company
- OSRAM Opto Semiconductors GmbH
- Seoul Semiconductor Co., Ltd.
- Lumileds Holding B.V.
- LG Innotek Co., Ltd.
- Everlight Electronics Co., Ltd.
- Epistar Corporation
- Toyoda Gosei Co., Ltd.
- Seoul Viosys Co., Ltd.
- Lite-On Technology Corporation
- Honglitronic Co., Ltd.
- Lextar Electronics Corporation
- Foshan NationStar Optoelectronics Co., Ltd.
- Sanan Optoelectronics Co., Ltd.
- Genesis Photonics Inc.
- Edison Opto Corporation
- Dominant Opto Technologies Sdn. Bhd.
- ProLight Opto Technology Corporation
最近の産業開発事情 アジア太平洋地域ハイパワーLEDパッケージ市場
- 2026年3月:Sunlight Lightingは東南アジアの自動車および産業顧客を対象としたタイ組立工場の建設に3億2,400万人民元(4,500万米ドル)を配分しました。フル稼働は2027年第1四半期を予定しています。
- 2026年2月:Everlight Electronicsはフリップチップ特許に関する差止命令と損害賠償を求め、LumiledsおよびSeoul Semiconductorに対して米国で訴訟を提起しました。
- 2026年2月:Harvatek Corporationはマトリックスヘッドランプ向けに50mmアパーチャ内で98%の発光均一性を実現するチップオンボードシリーズ「COBsidian」を発表しました。
- 2026年1月:Toyoda GoseiはプレミアムSUV向けにビームを動的に再形成するムービングライト技術を発表し、量産は2027年下半期を予定しています。
アジア太平洋地域ハイパワーLEDパッケージ市場レポートの範囲
アジア太平洋地域ハイパワーLEDパッケージ市場レポートは、パワーレンジ(1W~3W、3W~10W、10W超)、アーキテクチャ(シングルダイパッケージ(SMD/ディスクリート)、マルチダイパッケージ(SMD)、COB(チップオンボード)、その他アーキテクチャ)、アプリケーション(一般照明、自動車照明、ディスプレイおよびバックライト、特殊/ニッチ)、地域別(中国、日本、インド、東南アジア、その他アジア太平洋地域)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 1W~3W |
| 3W~10W |
| 10W超 |
| シングルダイパッケージ(SMD/ディスクリート) |
| マルチダイパッケージ(SMD) |
| COB(チップオンボード) |
| その他アーキテクチャ(CSP、フリップチップ、ハイブリッドモジュール) |
| 一般照明 |
| 自動車照明 |
| ディスプレイおよびバックライト |
| 特殊/ニッチ |
| 中国 |
| 日本 |
| インド |
| 東南アジア |
| その他アジア太平洋地域 |
| パワーレンジ別 | 1W~3W |
| 3W~10W | |
| 10W超 | |
| アーキテクチャ別 | シングルダイパッケージ(SMD/ディスクリート) |
| マルチダイパッケージ(SMD) | |
| COB(チップオンボード) | |
| その他アーキテクチャ(CSP、フリップチップ、ハイブリッドモジュール) | |
| アプリケーション別 | 一般照明 |
| 自動車照明 | |
| ディスプレイおよびバックライト | |
| 特殊/ニッチ | |
| 国別 | 中国 |
| 日本 | |
| インド | |
| 東南アジア | |
| その他アジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域のハイパワーLEDパッケージ市場の現在の規模はどのくらいですか?
市場は2026年に24.5 ビリオン 米ドルと評価されました。
2026年から2031年にかけてハイパワーLEDパッケージ市場に期待されるCAGRはどのくらいですか?
当該期間のCAGRは4.90%と予測されています。
ハイパワーLEDパッケージ市場で最大のシェアを持つパワーレンジはどれですか?
1W~3Wブラケットが2025年に45.51%のシェアでリードしました。
ハイパワーLEDパッケージ市場内で最も急成長しているセグメントはどれですか?
10W超パッケージは2031年にかけてCAGR 5.39%で拡大すると予測されています。
ハイパワーLEDパッケージの最も急成長する需要センターはどの国ですか?
インドは2025年から2031年にかけて6.81% CAGRを達成すると予測されている。
ハイパワーLEDパッケージ市場の主要プレイヤーは誰ですか?
Nichia、Samsung、OSRAM、Seoul Semiconductor、Lumiledsが合わせて約40%~45%のシェアを保有しています。