
アジア太平洋地域自動車用LEDパッケージ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
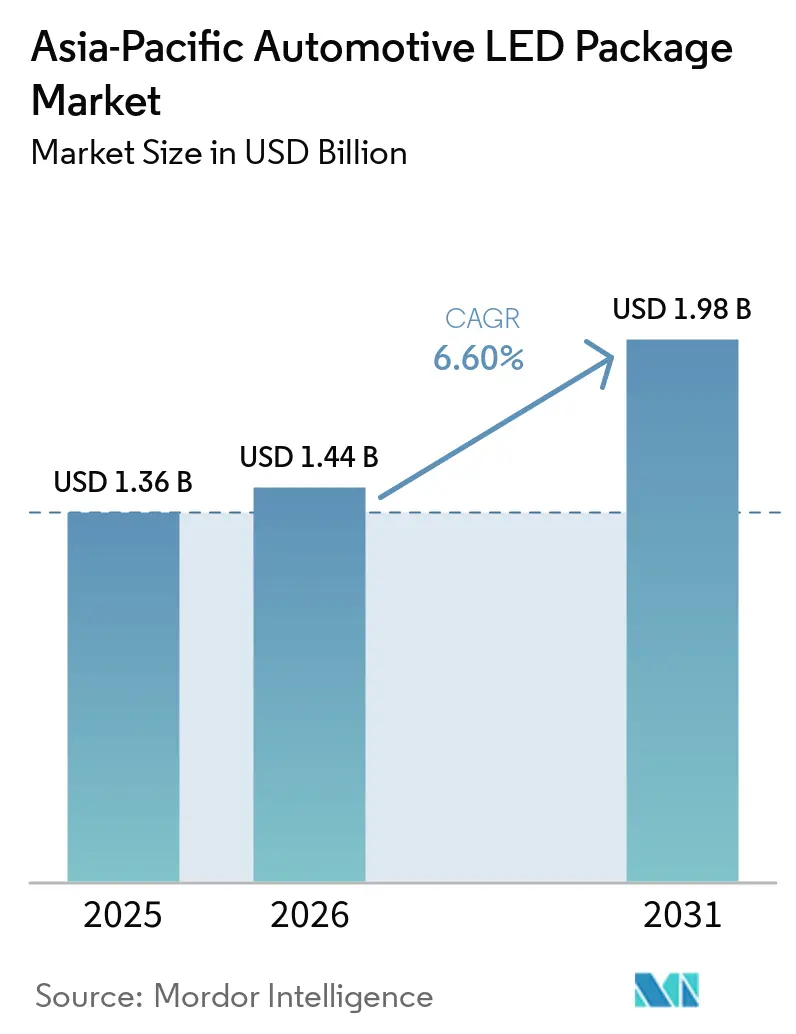
| 基準年の市場規模 (2025) | 1.36 十億米ドル |
| 市場規模 (2026) | 1.44 十億米ドル |
| 市場規模 (2031) | 1.98 十億米ドル |
| 成長率 (2026 - 2031) | 6.60 % |
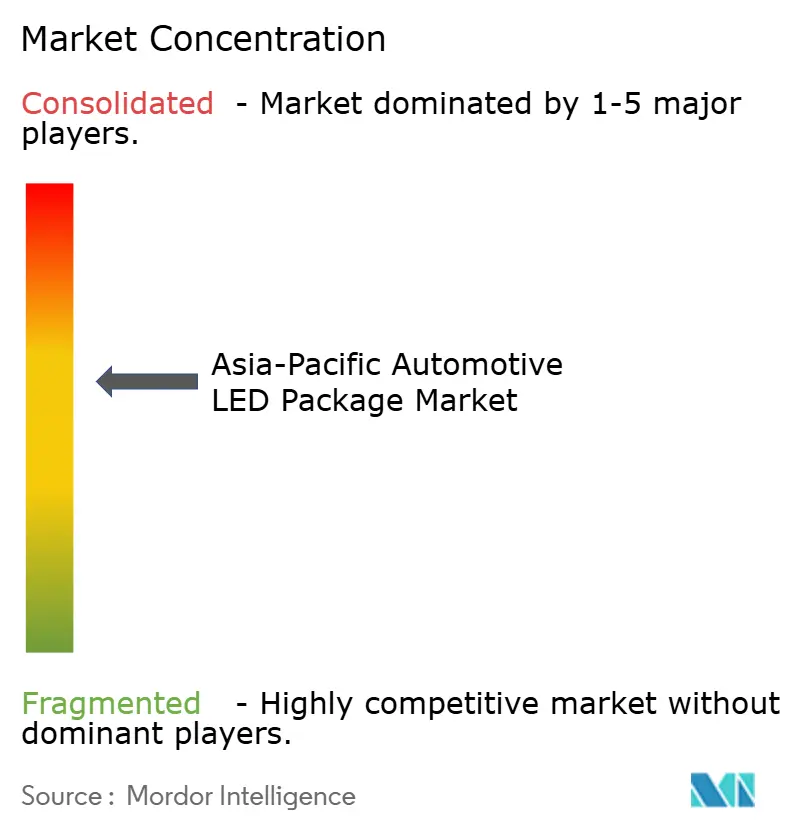
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域自動車用LEDパッケージ市場分析
アジア太平洋地域自動車用LEDパッケージ市場規模は、2025年の13.6 ビリオン 米ドルから2026年には14.4 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 6.60%で2031年までに19.8 ビリオン 米ドルに達すると予測されています。構造的な需要は、基本的な照明からインテリジェントなピクセルアドレス指定可能な照明へとシフトしており、センシング、データ通信、適応型ビーム制御を単一のコンパクトなパッケージに組み込んでいます。中国は大規模な新エネルギー車の生産と積極的な国内エピタキシー投資により採用をリードしており、インドの生産連動型インセンティブと安全規制により、インドは最も成長の速い地域となっています。自動車メーカーは、超薄型ヘッドランプのプロファイル、空気抵抗の低減、独自のブランドシグネチャーを実現するために、表面実装からチップスケール形式への移行を進めています。日本および韓国の既存企業が、低いエピタキシャルコストと短いサプライチェーンを活用して積極的な価格設定を行う垂直統合型の中国サプライヤーに対してシェアを守ろうとする中、競争の激しさが増しています。
主要レポートのポイント
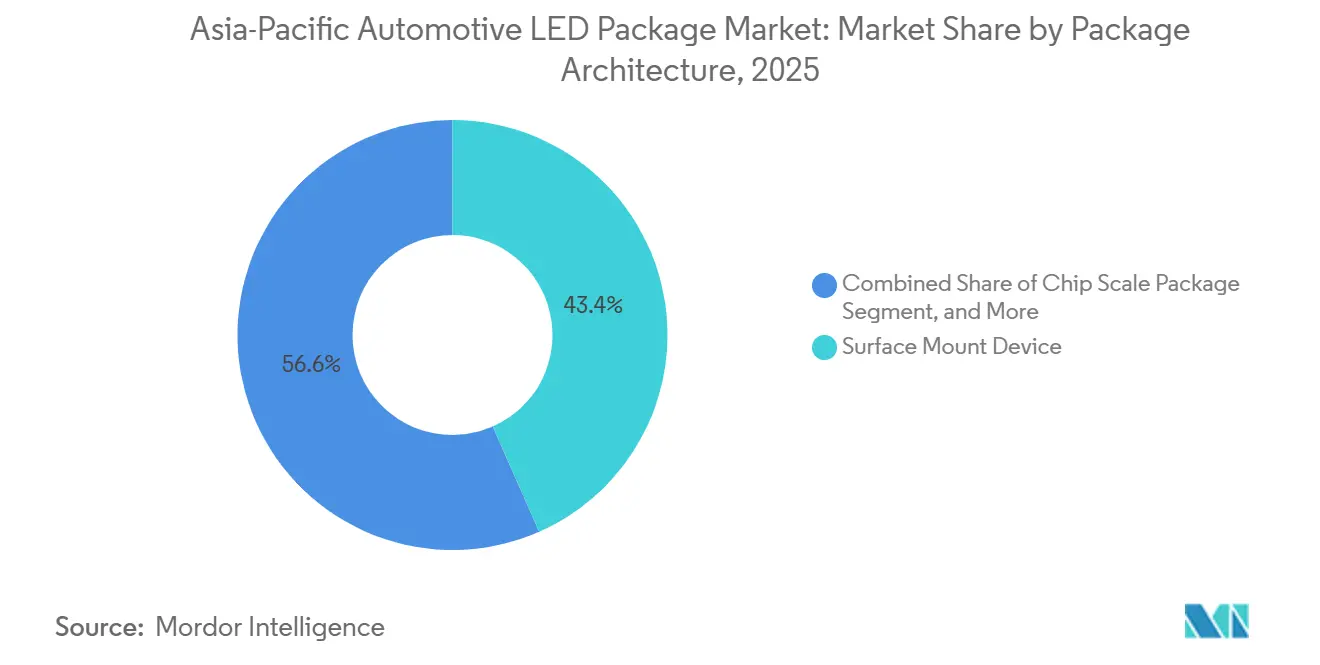
- パッケージアーキテクチャ別では、表面実装デバイス形式が2025年の収益シェアで43.39%をリードし、チップスケールパッケージは2031年までCAGR 7.06%で拡大すると予測されています。
- 電力クラス別では、1ワット超の高電力パッケージが2025年のアジア太平洋地域自動車用LEDパッケージ市場規模の57.89%を占め、CAGR 6.97%で成長する見込みです。
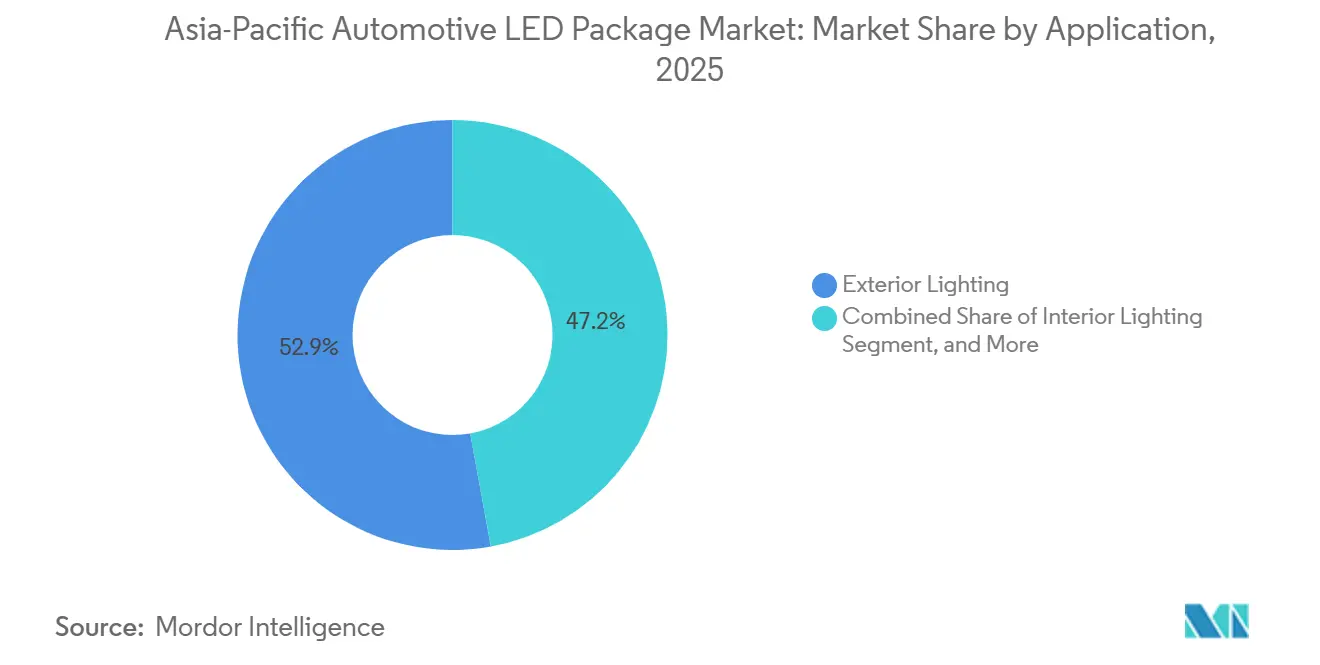
- 用途別では、外装照明が2025年のアジア太平洋地域自動車用LEDパッケージ市場規模の52.85%のェアを占め、内装照明はCAGR 7.11%が見込まれています。
- 車両タイプ別では、乗用車が2025年の販売台数の73.49%を占め、2031年までCAGR 6.89%で成長する見通しです。
- 地域別では、中国が2025年のアジア太平洋地域自動車用LEDパッケージ市場シェアの54.49%を占め、インドは2031年までに最高のCAGR 6.83%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車用省エネ照明への需要増加 | +1.2% | グローバル、特に中国・日本・韓国で顕著 | 中期(2〜4年) |
| 乗用車へのLEDヘッドランプ普及の拡大 | +1.4% | 中国、インド、東南アジア | 短期(2年以内) |
| 厳格な自動車照明安全規制 | +0.9% | 中国、インド、ASEAN | 長期(4年以上) |
| アジア太平洋地域における電気自動車生産の急速な拡大 | +1.5% | 中国が主導、インドが台頭 | 中期(2〜4年) |
| ASEANにおけるLEDパッケージコストを削減するローカライズされたサプライチェーン | +0.8% | タイ、ベトナム、マレーシア、インドへの波及 | 中期(2〜4年) |
| ADASに向けたスマートピクセルLEDアレイの統合 | +1.0% | 中国、日本、韓国、インドおよびASEANのプレミアムセグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車用省エネ照明への需要増加
アジア太平洋地域全体の電気自動車プログラムは航続距離の最大化を中心に据えており、照明サブシステムから削減される1ワットごとが追加の走行距離に直結します。2024年に中国で生産された1,286万台の新エネルギー車は、ハロゲンランプと比較して30〜50%の消費電力削減を実現するLEDパッケージを重視する大規模な普及基盤を形成し、コンパクトなバッテリー電気自動車において5〜10キロメートルの航続距離延長をもたらしています。[1] ハイブリッドプラットフォームも、オルタネーター負荷が低下することで燃費スコアが向上し、インドおよびタイにおける補助金資格に使用される燃費評価の改善に寄与します。米国エネルギー省が予測する効率向上は、2035年までに1ワットあたり249ルーメンに達するとされており、将来のパッケージロードマップを支えています。25,000〜50,000時間という寿命(ハロゲンの1,000〜2,000時間と比較)による信頼性の優位性は、サービスネットワークが希薄な東南アジアのフリートオペレーターにとってのワランティリスクを低減します。
乗用車へのLEDヘッドランプ普及の拡大
パッケージLEDのコストは2025年に1キロルーメンあたり0.50米ドル未満に低下し、自動車メーカーは中級セダンおよびスポーツユーティリティビークルにLEDヘッドランプを標準装備として設定できるようになりました。Seoul SemiconductorのWICOPチップスケールデバイスは100以上の乗用車モデルに採用されており、量産向けのコスト目標を実証しています。インドのバーラト NCAPプロトコルは、デイタイムランニングランプ装備車に高い安全スコアを付与し、OEMをフルLEDヘッドランプ・DRLバンドルへと誘導しています。中国の乗用車生産台数は2024年に2,000万台を超え、国内サプライヤーが輝度および熱性能で日本勢に匹敵しながら既存品より20〜30%低い価格を実現したことで、LEDヘッドランプの普及率が60%を超えました。[2]
厳格な自動車照明安全規制
中国のGB 4599-2021およびGB 25991-2021は、ハロゲンランプがコスト効率よく満たすことが困難な測光閾値を引き上げています。インドのAIS-034および後続のAIS-145デイタイムランニングランプ義務化は、2025年以降のLED装着に対する規制上の最低基準を設けています。タイ、ベトナム、シンガポールはUNECE R48、R7、R87、R112、R128を採用しており、統一されたビームパターン要件を可能にし、OEMが正確なカットオフラインとグレアコントロールを実現するマルチチップLEDアレイを指定するよう促しています。[3]
アジア太平洋地域における電気自動車生産の急速な拡大
世界のEV販売の約60%を占める中国の優位性は、高信頼性LEDパッケージにとって地域最大のアドレス可能市場をもたらしています。2025年にインドで販売された236万台のEVには128万台の二輪車が含まれ、乗用車は前年比85%の成長を記録しています。EVの内装には気分、ナビゲーション、ADASアラート用に50〜100個のRGB LEDが搭載されており、中電力デバイスへの需要が拡大しています。2026年1月の中国による新エネルギー車の輸出ライセンス制度は、国内付加価値の維持に向けた政策支援を示しており、LEDサプライヤーがアジア太平洋全域の輸出プログラムに供給する国内ラインを追加するよう促しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハロゲンソリューションと比較した高い初期コスト | -0.6% | インド、東南アジアの価格敏感セグメント、中国のエントリーモデル | 短期(2年以内) |
| 高電力LEDパッケージにおける熱管理の課題 | -0.5% | グローバル、特に熱帯の東南アジア、中国南部、インドで深 | 中期(2〜4年) |
| マクロ経済的不確実性による自動車販売の変動 | -0.4% | 中国の購入税の影響、インドの金利感応度、ASEANの輸出 | 短期(2年以内) |
| 新規参入者のイノベーションを制限する特許訴訟リスク | -0.3% | 日本、韓国、台湾、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハロゲンソリューションと比較した高い初期コスト
インドおよびコスト重視のASEAN市場のエントリーレベル車は、1個あたり5〜8米ドルのハロゲンアセンブリに依然として依存しており、基本的なLEDヘッドランプの部品表コストは15〜25米ドルの範囲にあります。約10,000〜12,000米ドルで販売されるコンパクトセダンにとって、1灯あたり10米ドルの追加コストは自動車メーカーの利益率を大きく圧迫します。中電力表面実装LEDの価格は現在1キロルーメンあたり0.50米ドル未満ですが、ドライバー、ヒートシンク、光学系によりシステム全体のコストはハロゲンの3〜4倍に押し上げられます。二輪EVは省エネ効果があるにもかかわらず、ユニットエコノミクスが購入判断を左右するため、シングルチップLEDまたはハロゲンを選択し続けています。
高電力LEDパッケージにおける熱管理の課題
1ワットを超える高電力パッケージはジャンクション温度が120°Cを超える可能性があり、設計者はメタルコアPCB、ヒートパイプ、またはアクティブファンを指定せざるを得ず、各ヘッドランプに5〜8米ドルが追加されます。東南アジアおよび中国南部では35°Cを超える周囲温度が劣化を悪化させ、過剰仕様または寿命目標の引き下げを招きます。ams OSRAMのOSLON Compact RMは1アンペアで209 Mcd m⁻²を達成し、熱抵抗は4.62 K W⁻¹ですが、高密度マトリクスアレイではアクティブ冷却が依然として必要です。セラミックパッケージの革新により熱インピーダンスは低減されますが、プロセスの複雑さからプレミアムモデルに限定されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パッケージアーキテクチャ別:
チップスケールへの移行が薄型ヘッドランプスタイリングを支える表面実装デバイスは2025年のアジア太平洋地域自動車用LEDパッケージ市場シェアの43.39%を占め、実績ある信頼性と確立されたサプライチェーンが重要なリアランプ、ナンバープレート照明、ドームライトでのリーダーシップを維持しています。しかし、CAGR 7.06%で拡大するチップスケールパッケージは、光学系の全高を最低10ミリメートルまで削減することでヘッドランプスタイリングを再定義しています。Seoul SemiconductorのWICOP構造は、ベアダイを回路基板に直接ボンディングし、基板とセラミックフレームを排除しています。チップスケールデバイスに関連するアジア太平洋地域自動車用LEDパッケージ市場規模は、中国および日本のOEMが空気抵抗を低減し独自のデイタイムシグネチャーを実現する超薄型ランプデザインを求める中で加速する見込みです。
フリップチップ形式も同じトレンドに乗り、ゴールドパッドボンディングを活用して適応型ドライビングビームアレイの熱伝導性と電流拡散を改善しています。特許の衝突が激化しており、Everlightが2026年2月に提起した米国訴訟はSeoul Semiconductorに対してフリップチップ電極形状の侵害を主張しており、CSP需要の拡大に伴う法的摩擦を示しています。チップオンボードは、複数のダイを単一のアルミニウム基板にクラスタリングすることで高いルーメン密度を実現する商用車の補助スポットランプにおいてニッチな用途にとどまっています。これらのダイナミスを総合すると、中国の地場サプライヤーがウェーハレベルパッケージングラインを拡大するにつれて、チップスケールおよびフリップチップが従来のSMDシェアを侵食し続けることが示されています。

電力クラス別:
高電力デバイスがマトリクスヘッドランプの採用を促進1ワット超の高電力パッケージは2025年の収益の57.89%をもたらし、グレアフリーハイビームに200 cd mm⁻²超の輝度を必要とする適応型ドライビングビームシステムの急速な普及を反映しています。この電力クラスに帰属するアジア太平洋地域自動車用LEDパッケージ市場規模は、2028年までに中級セダンに参入するピクセル化ヘッドライトとともに拡大する見込みです。中電力デバイスは、熱制約が小さいデイタイムランニングランプおよび内装RGB用途を担っています。低電力インジケーターは、中国ベンダーが1個あたり0.10米ドル未満を提示する中でコモディティ化が進み、マージンが圧迫されて統合が促進されています。
NichiaのµPLSマイクロLEDライトエンジンはその方向性を示しており、各50〜100 mWの16,384個の高電力マイクロLEDが組み合わさって1,000ルーメン超を実現しながら路面投影を可能にしています。GB 4599-2021およびUNECE R112のグレアコントロール要件がOEMをこのようなアレイへと誘導しています。中電力RGBの使用は、50〜100個のアドレス指定可能なLEDが気分、ナビゲーション、充電状態アラートを担う電気自動車のキャビンで急増しています。各車両がスマートヘッドライト用に100〜300ピクセルを追加するにつれて、高電力セグメントは引き続き価値面で優位を維持するでしょう。
用途別:
パーソナライゼーションの浸透により内装照明が外装照明を上回る成長外装照明は2025年の収益シェアの52.85%を維持し、より高い電力予算と規制上の複雑さを伴うヘッドランプおよびリアランプに支えられています。しかし、内装照明はアジア太平洋地域自動車用LEDパッケージ市場において最も速いペースとなるCAGR 7.11%で2031年まで成長する軌道にあります。プレミアム電気自動車は現在、キャビンあたり50〜100個のアドレス指定可能なLEDを備えたマルチゾーンRGBアンビエントシステムを統合し、ADASの通知に連動したダイナミックなカラーシフトを提供しています。
センシングおよび赤外線機能は、ドライバーモニタリングおよびナイトビジョンカメラが可視LEDと並んで850〜940 nmエミッターを組み込むことで、並行した収益源を追加しています。Refond Optoelectronicsのインタラクティブグリルおよびテールライトモジュールは、通信、安全、スタイリングを融合したクロスファンクションパッケージングを実証しています。中国および日本ではLED普及率がすでに70%を超えているため外装の成長は緩やかになりますが、適応型マトリクスシステムとグリル照明が価値を高く維持するでしょう。内装の拡大は乗用車中心であり、商用フリートはコスト重視の姿勢を維持しています。
車両タイプ別:
乗用車が販売台数と機能革新の中心乗用車は2025年の台数の73.49%を占め、LEDヘッドランプがプレミアムトリムから標準トリムへと移行するにつれてアジア太平洋地域自動車用LEDパッケージ市場シェアは上昇するでしょう。中国で生産される新エネルギー車は生産台数の40%超を占め、それぞれが複数の適応型照明要素を搭載してユニットあたりのLEDコンテンツを増加させています。商用車は、フリートバイヤーが総保有コストと技術更新を遅らせる長いサービス間隔を優先するため遅れをとっています。
インドの二輪・三輪EVは台数こそ多いものの、ユニットエコノミクスが購入判断を左右するためシングルチップLEDを主に使用しており、コスト感応度の高さを示しています。しかし、生産連動型インセンティブがシステム価格を圧縮するにつれて、LED技術は安全上重要なランプを対象に小型トラックへも普及するでしょう。乗用セダンおよびクロスオーバーは、車両あたりのパッケージ需要を拡大するピクセルレベルヘッドライトおよびマルチゾーンアンビエント照明の革新の場であり続けます。
地域分析
中国自動車用LEDパッケージ市場
中国の54.49%という圧倒的なシェアは、新エネルギー車生産と垂直統合型LED製造の両面における比類なき規模を反映している。LEKINセミコンダクターの7億3,500万米ドル規模の蘇州キャンパスなど、年間500万台の車両に供給可能な施設が存在する一方、国内GB規格の改定がハロゲンおよびHIDランプからLEDへの置き換えを加速させている。2026年1月に施行される政府の輸出ライセンス制度は、国内での付加価値獲得をさらに強固なものとし、グローバルなティア1企業による国内組み立てを促進している。
インド自動車用LEDパッケージ市場
インドは6.83%のCAGRで急速な成長軌道にあり、2028〜2029年度までに75〜80%の国内付加価値率を目標とする手厚い生産連動型インセンティブが下支えしている。電気自動車の普及率は2025年に8%に達し、AIS-145デイタイムランニングランプ規制およびバーラトNCAP安全スコアにより、中級車においてもLEDライティグが標準仕様として定着しつつある。現地調達化の進展により、LEDとハロゲンヘッドランプの価格差は3年以内に4倍から2倍未満に縮小すると予測されており、コンパクトカーおよびエントリーモデルにおける採用を促進する見込みである。
日本・韓国およびASEAN自動車用LEDパッケージ市場
日本、韓国、および主要ASEAN経済圏が残余のシェアを占めている。日本は先進的なマイクロLEDおよびCSP技術を輸出し、韓国はサムスンのコモディティ市場からの撤退を受けて高付加価値APモジュールへの転換を図っており、ASEANはタイが完成車を組み立て、ベトナムが低コストパッケージングラインを担い、マレーシアがOSRAMのグローバルサプライを支えるハブ・アンド・スポーク型ネットワークを形成している。ASEAN全域でのUNECE規制の調和により、単一アーキテクチャのランプ設計が可能となり、複数市場にわたるLED搭載の加速につながっている。
競合環境
市場集中度は中程度の範囲にあり、上位5社が2025年の収益の約半分を占めていますが、価格圧力が激化する中でシェアは流動的です。Samsungの撤退により受注が再編され、Seoul Semiconductorが突然の販売量増加を得る一方、低コストエピタキーとAEC-Q102認証を組み合わせた中国の挑戦者に空間が開きました。垂直統合が主要な戦略的手段であり、Sanan OptoelectronicsがLumiledsを買収してチップコストを30%削減し、内製パッケージ需要を確保したことがその典型例です。
NichiaとAms OSRAMは、広範な特許ポートフォリオと継続的なマイクロLEDイノベーションによりプレミアムニッチを守り、ドイツおよび中国の高級モデルにすでに採用されている16,384ピクセルおよび25,600ピクセルアレイを投入しています。特許執行は依然として活発であり、2026年2月のEverlightによるSeoul Semiconductorへの米国訴訟は、フリップチップアーキテクチャへのアクセスを再編しうる継続的なIP争いを浮き彫りにしています。ライセンスは依然として不可欠であり、クロスライセンス契約が長期的な訴訟なしに高付加価値セグメントへの参入パスポートとして機能しています。
Refond Optoelectronics、MLS、Ennostarなどの新興プレイヤーは、中国政府の補助金と東南アジアのコスト基盤を活用しながら、チップスケールおよび適応型マトリクスプラットフォームを通じて飛躍を目指しています。AEC-Q102認証、UNECE R112に基づく測光コンプライアンス、実証済みの熱サイクル耐性が最低限の参入要件ですが、高い賠償責任を伴うヘッドランププログラムでは依然としてブランド評価と実績ある現場信頼性が既存企業に有利に働いています。全体として、マトリクスヘッドランプが中価格帯車両へと普及し、車両あたりのLEDコンテンツが増加し続ける中で、競争は激化するでしょう。
アジア太平洋地域自動車用LEDパッケージ産業リーダー
-
Nichia Corporation
-
OSRAM GmbH (Ams-OSRAM AG)
-
Seoul Semiconductor Co., Ltd.
-
Lumileds Holding B.V.
-
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域自動車用LEDパッケージ市場 このレポートでカバーされる企業
- Nichia Corporation
- OSRAM GmbH (Ams-OSRAM AG)
- Seoul Semiconductor Co., Ltd.
- Lumileds Holding B.V.
- Samsung Electronics Co., Ltd.
- Cree LED (SGH Group)
- LG Innotek Co., Ltd.
- Everlight Electronics Co., Ltd.
- Lite-On Technology Corporation
- Dominant Opto Technologies Sdn. Bhd.
- Stanley Electric Co., Ltd.
- Rohinni LLC
- Lextar Electronics Corporation
- Toyoda Gosei Co., Ltd.
- EPISTAR Corporation
- TOSPO Lighting Co., Ltd.
- Refond Optoelectronics Co., Ltd.
- ProLight Opto Technology Corporation
- MLS Co., Ltd. (Forest Lighting)
- Lumens Co., Ltd.
最近の産業開発事情 アジア太平洋地域自動車用LEDパッケージ市場
- 2026年2月:Everlight Electronicsが、WICOPHFシリーズのフリップチッププロセスに関してSeoul Semiconductorに対し米国特許侵害訴訟を提起しました。
- 2026年1月:LG Innotek Co., Ltd.が自動車用アプリケーションプロセッサモジュールの拡張に向けて光州サイトへ1,000億韓国ウォン(6,790万米ドル)の投資を確約し、2026年12月までに完成予定です。
- 2025年11月:Ams OSRAMが、超薄型ヘッドランプ向けに1アンペアで209 Mcd m⁻²を達成する0.5 mm²の高電流チップOSLON Compact RMを発表しました。
- 2025年8月:Sanan Optoelectronicsが2.39 ビリオン 米ドルのLumileds買収を完了し、エピタキシャルコストの30%削減を確保しました。
アジア太平洋地域自動車用LEDパッケージ市場レポートの範囲
アジア太平洋地域自動車用LEDパッケージ市場レポートは、パッケージアーキテクチャ(SMD、CSP、フリップチップLEDパッケージ、COB)、電力クラス(低電力 <0.5 W、中電力 0.5〜1 W、高電力 >1 W)、用途(外装照明、内装照明、センシング/IR用途、その他)、車両タイプ(乗用車、商用車)、地域(中国、日本、インド、東南アジア、アジア太平洋その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| SMD(表面実装デバイス) |
| CSP(チップスケールパッケージ) |
| フリップチップLEDパッケージ |
| COB(チップオンボード) |
| 低電力(0.5 W未満) |
| 中電力(0.5〜1 W) |
| 高電力(1 W超) |
| 外装照明 |
| 内装照明 |
| センシング/IR用途 |
| その他の用途 |
| 乗用車 |
| 商用車 |
| 中国 |
| 日本 |
| インド |
| 東南アジア |
| アジア太平洋その他 |
| パッケージアーキテクチャ別 | SMD(表面実装デバイス) |
| CSP(チップスケールパッケージ) | |
| フリップチップLEDパッケージ | |
| COB(チップオンボード) | |
| 電力クラス別 | 低電力(0.5 W未満) |
| 中電力(0.5〜1 W) | |
| 高電力(1 W超) | |
| 用途別 | 外装照明 |
| 内装照明 | |
| センシング/IR用途 | |
| その他の用途 | |
| 車両タイプ別 | 乗用車 |
| 商用車 | |
| 国別 | 中国 |
| 日本 | |
| インド | |
| 東南アジア | |
| アジア太平洋その他 |
レポートで回答される主要な質問
アジア太平洋地域自動車用LEDパッケージ市場は2031年までにどの程度拡大すると予測されていますか?
2026年の14.4 ビリオン 米ドルから2031年には19.8 ビリオン 米ドルへと成長し、CAGR 6.60%を記録すると予測されています。
地域需要の最大シェアを占める国はどこですか?
中国は大規模な新エネルギー車生産と国内LED生産能力により、2025年の収益の54.49%を占めました。
チップスケールパッケージがヘッドランプで普及している理由は何ですか?
光学系の高さを10ミリメートル未満に抑え、空気抵抗を低減し、従来のSMDと比較して単位面積あたりの輝度を高めることができます。
エントリーレベル車でのLED採用を妨げる要因は何ですか?
ハロゲンアセンブリと比較したシステムコストの高さと追加の熱管理ハードウェアにより、部品表コストが3〜4倍に膨らむ可能性があります。
最も成長の速い用途セグメントはどれですか?
電気自動車のマルチゾーンRGBシステムに牽引される内装アンビエント照明は、CAGR 7.11%が予測されています。
サプライヤーは価格圧力の高まりにどのように対応していますか?
多くの企業がSananによるLumileds買収のような垂直統合を追求し、エピタキシャルコストを削減しながらAEC-Q102認証パッケージを維持しています。