
Marktgröße und Marktanteil des asiatisch-pazifischen Weißlicht-LED-Paketmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.01 Milliarden US-Dollar |
| Marktgröße (2026) | 5.21 Milliarden US-Dollar |
| Marktgröße (2031) | 6.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.90 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Weißlicht-LED-Paketmarkts von Mordor Intelligence
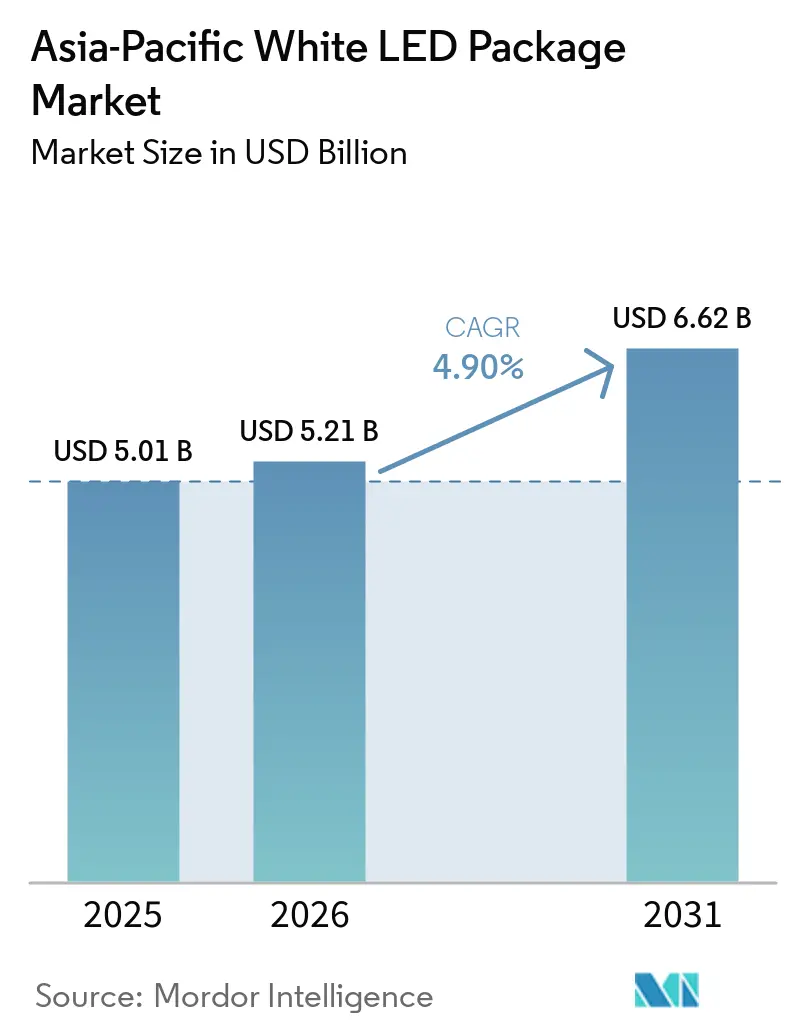
Die Marktgröße des asiatisch-pazifischen Weißlicht-LED-Paketmarkts wird voraussichtlich von 5,01 Milliarden USD im Jahr 2025 auf 5,21 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 4,9 % über den Zeitraum 2026–2031 einen Wert von 6,62 Milliarden USD erreichen. Anhaltende politische Unterstützung für Festkörperbeleuchtung, steigende Akzeptanz von Mini-LED-Hintergrundbeleuchtung in der Unterhaltungselektronik und der rasche Ausbau von Ladestationen für Elektrofahrzeuge (EV) stärken eine stabile Nachfragebasis, auch wenn Patentstreitigkeiten kurzfristige Versorgungsrisiken einbringen. Fortschritte bei der Chip-Scale-Gehäusung auf Wafer-Ebene reduzieren den Wärmewiderstand, verringern den Chip-Platzbedarf und erschließen inkrementelle Margen bei Tagfahrlichtern für Kraftfahrzeuge und Direktsichtdisplays. China dominiert den asiatisch-pazifischen Weißlicht-LED-Paketmarkt dank vollständig integrierter Saphir-, Phosphor- und Backend-Montageverbünde, doch Kapazitätserweiterungen in Südostasien und Indien verringern diese Konzentration, da OEMs ihre Zollexposition diversifizieren. Währungs- und Seltenerdvolatilität bleiben Beobachtungspunkte, doch die meisten Tier-1-Lieferanten sichern ihren Bedarf an Europium- und Terbiumoxid nun für bis zu 24 Monate ab, was Preisschocks dämpft.
Wichtigste Erkenntnisse des Berichts
- Nach Gehäusearchitektur hielten Surface-Mount-Device-Formate (SMD) im Jahr 2025 einen Marktanteil von 58,48 % am asiatisch-pazifischen Weißlicht-LED-Paketmarkt, während Chip-Scale-Pakete (CSP) bis 2031 voraussichtlich mit einem CAGR von 5,49 % wachsen werden.
- Nach Leistungsklasse kontrollierten Mittelleistungsgeräte zwischen 0,5 W und 1 W im Jahr 2025 einen Anteil von 41,22 % an der Marktgröße des asiatisch-pazifischen Weißlicht-LED-Paketmarkts, während Hochleistungspakete über 1 W bis 2031 mit einem CAGR von 5,55 % wachsen.
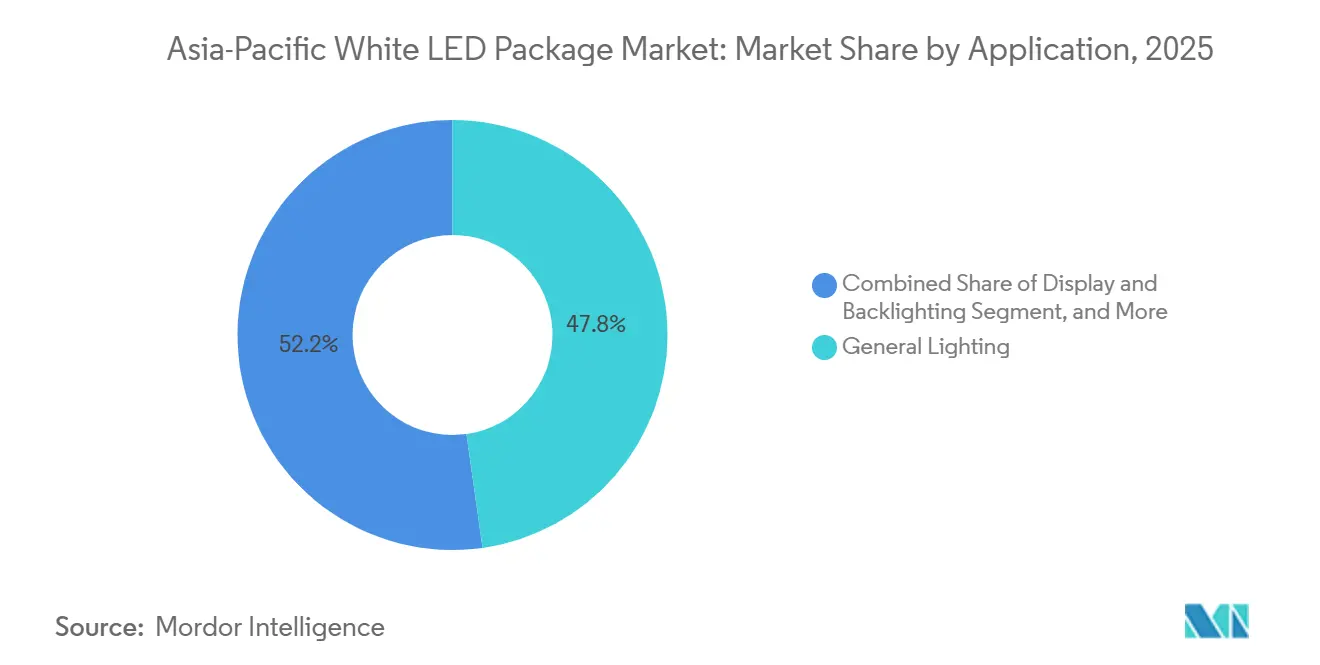
- Nach Anwendung führte die Allgemeinbeleuchtung im Jahr 2025 mit einem Umsatzanteil von 47,78 %, doch die Fahrzeugbeleuchtung ist der am schnellsten wachsende Anwendungsbereich mit einem CAGR von 5,84 % bis 2031.
- Nach Geografie entfiel auf China im Jahr 2025 ein Anteil von 53,49 % am asiatisch-pazifischen Umsatz, doch Indien ist der herausragende Wachstumsmotor mit einem prognostizierten CAGR von 5,68 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Mini- und Micro-LED-Hintergrundbeleuchtung in Smart-TVs | +1.2% | China, Japan, Südkorea, Ausstrahlungseffekte auf Südostasien | Mittelfristig (2–4 Jahre) |
| Aggressive Festkörperbeleuchtungs-Förderprogramme in ganz Südostasien | +0.9% | Thailand, Vietnam, Indonesien, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Rascher Ausbau von Beleuchtungsnetzen für EV-Ladestationen | +0.8% | Chinesische Städte der zweiten Reihe, indische Metropolen, ASEAN-Hauptstädte | Mittelfristig (2–4 Jahre) |
| Kostensenkung durch Chip-Scale-Gehäusung auf Wafer-Ebene | +0.7% | Global, angeführt von taiwanesischen und chinesischen Festland-Fab-Verbünden | Langfristig (≥ 4 Jahre) |
| Verbreitung UV-freier gesundheitsorientierter Beleuchtung in Japan | +0.4% | Japanische Wohn- und Gesundheitssegmente | Langfristig (≥ 4 Jahre) |
| Obligatorische Energieeffizienzkennzeichnung in Indien und China | +0.6% | Indien landesweit, chinesische Stadtzentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Mini- und Micro-LED-Hintergrundbeleuchtung in Smart-TVs
Premium-Fernsehmarken stellten auf der Consumer Electronics Show im Januar 2026 RGB-Mini-LED-Geräte vor und demonstrierten Zonenanzahlen von bis zu 43.000 und eine Spitzenhelligkeit von über 4.000 Nits. Der Verzicht auf Quantenpunkt-Folien reduziert die Stückliste um 15 %, sobald sich die Chip-Ausbeuten stabilisieren, und lenkt Einsparungen in Richtung höherwertiger Chip-Scale-Pakete. Guangdong- und Jiangsu-Panelmonteure installieren Bestückungsautomaten mit einer Genauigkeit von unter 5 µm, um den engeren Rasterabstand zu bewältigen, was LED-Lieferanten begünstigt, die die Backend-Montage innerhalb von 50 km von Modulwerken ansiedeln. Da Chips mit einem Durchmesser unter 100 µm in die Serienproduktion eintreten, verlagert sich der asiatisch-pazifische Weißlicht-LED-Paketmarkt von handelsüblichen SMD-Formaten hin zu Hochleistungs-Chip-Scale-Paketen auf Wafer-Ebene, die in der Lage sind, 3 W mm⁻² abzuführen. Der Trend erhöht die Leuchtdichteanforderungen und treibt die vorgelagerte Nachfrage nach fortschrittlichen Phosphormischungen an, die die Farbpunktstabilität bei erhöhten Stromdichten aufrechterhalten.
Aggressive Festkörperbeleuchtungs-Förderprogramme in ganz Südostasien
Thailand verlängerte doppelte Körperschaftsteuerabzüge für LED-Nachrüstungen bis 2028, Indonesien behielt sein nationales Energiesparziel von 30 % bei, und Vietnam plant einen von der Asiatischen Entwicklungsbank unterstützten Effizienzrahmen.[1] Diese Anreize verkürzen die Amortisationszeiten für Beleuchtung auf unter 18 Monate und katalysieren die Beschaffung im öffentlichen Sektor, die Wirksamkeit gegenüber Farbwiedergabe oder Lebensdauer priorisiert. Da kommunale Käufer 100-lm/W-Schwellenwerte standardisieren, sehen sich Mittelleistungs-SMD-Lieferanten einer beschleunigten Kommodifizierung gegenüber. Der asiatisch-pazifische Weißlicht-LED-Paketmarkt verzeichnet daher einen Volumenschwung bei Einstiegsgeräten, auch wenn sich Wertpools in Richtung Premium-Automobil- und Display-Nischen verlagern. Der politische Schwung ist am stärksten in den Kategorien gewerbliche Hochregalbeleuchtung und Straßenbeleuchtung und sichert eine mehrjährige Nachfragebasis für 2835- und 3030-Gehäuseformate, die in thailändischen und vietnamesischen Exportverarbeitungszonen gefertigt werden.
Rascher Ausbau von Beleuchtungsnetzen für EV-Ladestationen
Chengdu rüstete im April 2026 mehr als 600 Straßenlaternenmasten mit 7-kW-Level-2-Ladegeräten nach und senkte die Installationskosten um 40 % gegenüber eigenständigen Masten.[2] Delhi und Bengaluru schrieben Anfang 2026 ähnliche Ausschreibungen aus und spezifizierten IP66-Pakete mit einer Nennlebensdauer von 50.000 h bei einer Sperrschichttemperatur von 95 °C. Der Doppelnutzungsansatz verteilt die Strominfrastruktur ohne Netzerweiterungsverzögerungen und steigert die Nachfrage nach Hochleistungs-Flip-Chip-LEDs, die die Lichtaufrechterhaltung bei erhöhter Umgebungswärme gewährleisten. Da andere chinesische und indische Städte der zweiten Reihe das Modell übernehmen, schwenkt der asiatisch-pazifische Weißlicht-LED-Paketmarkt auf CSP- und Chip-on-Board-Plattformen (COB) um, die für die Wärmeableitung optimiert sind. Durch die Integration von Beleuchtung und Laden erschließen Kommunen neue Einnahmequellen, die eine Premiumpreisgestaltung ermöglichen, die die Phosphorkostensteigerung ausgleicht.
Kostensenkung durch Chip-Scale-Gehäusung auf Wafer-Ebene
Fan-out-Gehäusung auf Wafer-Ebene eliminiert Drahtbondverbindungen und reduziert den Platzbedarf um bis zu 60 %, während ein Wärmewiderstand von unter 8 K W⁻¹ erreicht wird. Taiwan Semiconductor Manufacturing Company und Advanced Semiconductor Engineering erweiterten jeweils ihre Fan-out-Linien in den Jahren 2025–2026 und verfolgten Automobil- und Monitorhintergrundbeleuchtungsaufträge, die den monatlichen Schwellenwert von 10 Millionen Einheiten für Kostenparität überschreiten. Da die Ausbeuten über 98 % steigen, beginnen CSPs, SMD-Incumbents in mittleren Leistungsbereichen zu verdrängen, wo die Preiselastizität einst den Einsatz von Premium-Substraten ausschloss. Der asiatisch-pazifische Weißlicht-LED-Paketmarkt profitiert daher von Fertigungslernkurven, die die Kosten pro Lumen senken und die Zuverlässigkeit verbessern, was OEM-Qualifizierungszyklen bei adaptiven Scheinwerfern und Gaming-Monitoren beschleunigt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende IP-Rechtsstreitigkeiten über Flip-Chip-Architekturen | -0.6% | Global, konzentriert auf nordamerikanische und europäische Gerichtsbarkeiten | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen beim Wärmemanagement oberhalb der 3-W-Leistungsklasse | -0.5% | Automobil- und Spezialbeleuchtungssegmente im gesamten Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Angespannte Versorgung mit Hochfarbwiedergabe-Phosphoren | -0.4% | Phosphorketten in China, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Steigende Mini-LED-Chip-Kosten aufgrund von Saphirsubstrat-Inflation | -0.3% | Global, akut in chinesischen und taiwanesischen Fab-Betrieben | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende IP-Rechtsstreitigkeiten über Flip-Chip-Architekturen
Everlight Electronics reichte im Februar 2026 Patentansprüche gegen Lumileds und Seoul Semiconductor ein und berief sich auf die Verletzung des US-Patents 7.554.126, das Direktbond-Flip-Chip-Verfahren abdeckt. Das Risiko einstweiliger Verfügungen und steigende Rechtskosten schrecken Tier-2-Montagebetriebe davon ab, in Flip-Chip-Werkzeuge zu investieren, und konsolidieren die Kapazitäten bei vertikal integrierten Großunternehmen. OEMs verhandeln nun Freistellungsklauseln, die die Vertragspreise um 3–5 % erhöhen, was die Adoptionsgeschwindigkeit selbst dort dämpft, wo die thermischen Vorteile offensichtlich sind. Der asiatisch-pazifische Weißlicht-LED-Paketmarkt erfährt daher kurzfristig einen Bremseffekt bei der Durchdringung von Hochleistungs-CSPs, obwohl Incumbent-Lieferanten den Streit nutzen, um Premiumpreise für authentifizierte Pakete zu rechtfertigen.
Herausforderungen beim Wärmemanagement oberhalb der 3-W-Leistungsklasse
Automobilscheinwerfer, die über 3 W pro Paket betrieben werden, erreichen Sperrschichttemperaturen von annähernd 115 °C, bei denen die Phosphordegradation beschleunigt wird und die Lichtleistung auf die Hälfte sinkt.[3] Isolierte Metallsubstratplatinen mildern die Wärme, fügen jedoch 0,15–0,40 USD pro Paket hinzu, was die Margen bei kostenempfindlichen Außenbeleuchtungsangeboten unter Druck setzt. Fortschrittliche Substrate wie Kupfer-Wolfram-Verbundwerkstoffe verbessern die Wärmeleitfähigkeit, bleiben jedoch auf Luft- und Raumfahrtbudgets beschränkt. Bis Grenzflächenmaterialien bei Automobilpreisen 10 W m⁻¹ K⁻¹ überschreiten, könnte die Hochleistungsadoption in Massenmarkt-Pkw hinter den Erwartungen zurückbleiben. Der asiatisch-pazifische Weißlicht-LED-Paketmarkt wägt daher Leistungsgewinne gegen systemweite Wirtschaftlichkeit ab, was das Wachstum des Hochleistungsanteils trotz steigender EV-Stückzahlen begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gehäusearchitektur:
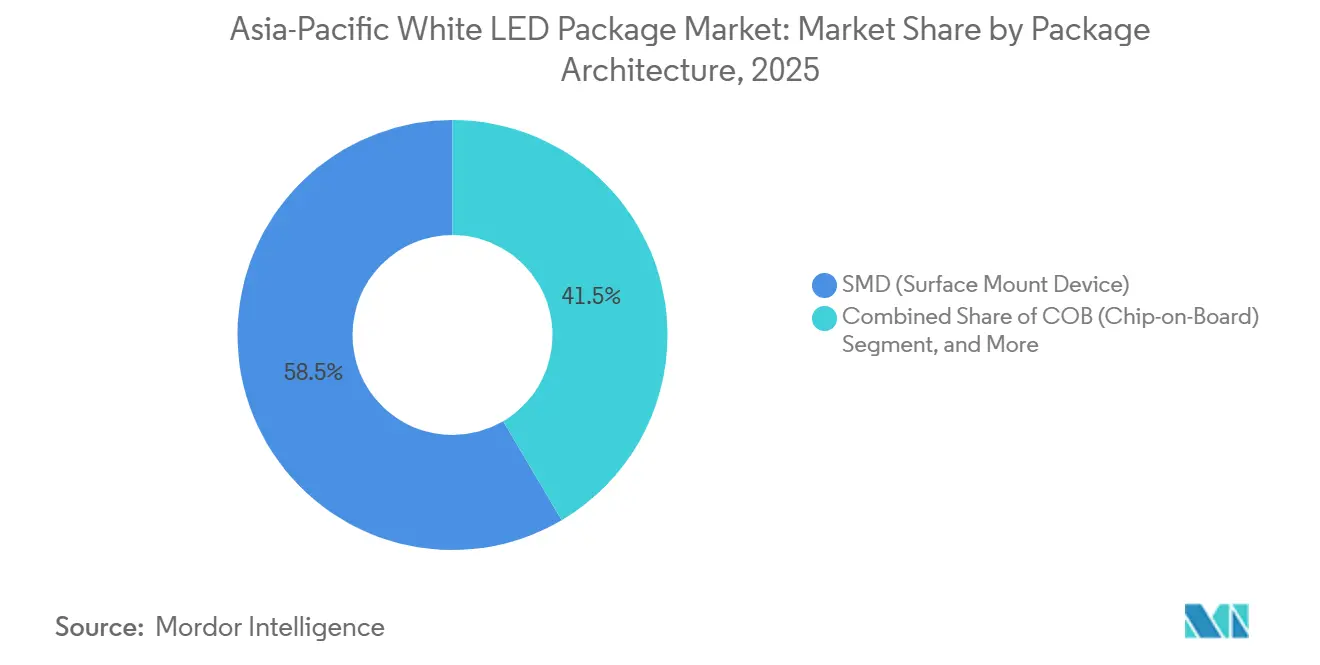
Formate auf Wafer-Ebene fordern SMD-Incumbents herausSurface-Mount-Device-Pakete hielten im Jahr 2025 einen Marktanteil von 58,48 % am asiatisch-pazifischen Weißlicht-LED-Paketmarkt, was die fest verankerte Akzeptanz bei Nachrüstlampen und -röhren widerspiegelt. Chip-Scale-Pakete auf Wafer-Ebene expandieren mit einem CAGR von 5,49 % und sollen bis 2031 einen beträchtlichen Anteil an Automobil-Scheinwerfer- und Premium-Display-Aufträgen übernehmen. Die Marktgröße des asiatisch-pazifischen Weißlicht-LED-Paketmarkts, die mit der CSP-Technologie verbunden ist, wird voraussichtlich stetig steigen, da OEMs kleinere Gehäuse, höhere Treiberströme und geringeren Wärmewiderstand anstreben. Der Margendruck bleibt jedoch in SMD-Linien akut, wo Shenzhen- und Dongguan-Auftragsfabriken die Montage zu 0,02 USD pro Gerät anbieten und damit Legacy-Marken um 40 % unterbieten.
Hochregal- und Stadionbetreiber bevorzugen weiterhin Chip-on-Board-Arrays für hohe Lichtleistungen, während Flip-Chip-Pakete trotz anhängiger Rechtsstreitigkeiten Premium-Automobil-Tagfahrlichter dominieren. Im Prognosezeitraum begünstigt die Wirtschaftlichkeit CSP-Linien, sobald die monatlichen Stückzahlen 10 Millionen überschreiten, was SMD-Incumbents in Nachrüstnischen drängt oder Technologie-Upgrades veranlasst. Lieferanten mit Fan-out-Expertise gewinnen an Einfluss, da Fernsehpanelhersteller Produktzyklen verkürzen und eine kooperierte Montage verlangen, um Just-in-Time-Lagerziele zu erfüllen. Folglich richtet der asiatisch-pazifische Weißlicht-LED-Paketmarkt Kapitalausgaben auf Prozesse auf Wafer-Ebene aus, die sowohl Kosten- als auch Leistungsvorteile versprechen.

Nach Leistungsklasse:
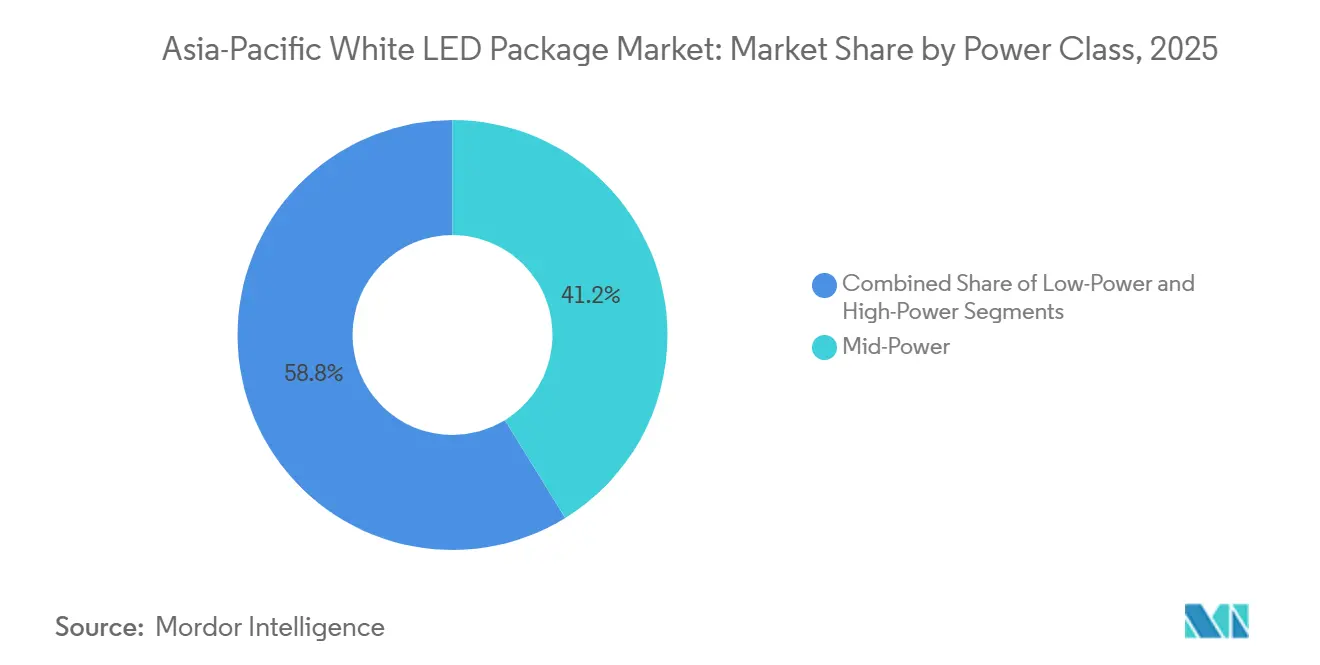
Hochleistungssegmente übertreffen die Kommodifizierung im MittelleistungsbereichMittelleistungs-LEDs zwischen 0,5 W und 1 W kontrollierten im Jahr 2025 einen Anteil von 41,22 % an der Marktgröße des asiatisch-pazifischen Weißlicht-LED-Paketmarkts, dank preissensibler Allgemeinbeleuchtungs-Nachrüstungen. Dennoch wachsen Hochleistungspakete über 1 W jährlich um 5,55 %, angetrieben durch adaptive Automobil-Scheinwerfer, die mehr als 1.000 Lumen pro Emitter benötigen. Der Marktwert des asiatisch-pazifischen Weißlicht-LED-Paketmarkts, der mit diesen Hochleistungsgeräten verbunden ist, steigt schneller als das Volumen, da Keramik- und Metallkernsubstrate Aufschläge erzielen.
Chinesische Lieferanten veröffentlichen routinemäßig Wirkungsgrade von über 180 lm W⁻¹ für Mittelleistungsknoten zu je 0,05 USD und erodieren damit Markenmargen, während Niedrigleistungsanzeigen unter 0,5 W die Smart-Home-Welle mit Bereitschaftsströmen unter 10 µA reiten. Automobilspezifikationen erfordern Sperrschichttemperaturen unter 95 °C und Lebensdauern über 50.000 h, was die Substratausgaben auf 0,30–0,60 USD pro Einheit treibt. Unterdessen setzt Chinas GB/T 31831-2025-Wirkungsgradanforderung, die im April 2026 in Kraft trat, veraltete Mittelleistungsangebote unter Druck und lenkt die Nachfrage in Richtung CSP-Geräte mit verbesserter Lichtausbeute. Insgesamt positioniert der asiatisch-pazifische Weißlicht-LED-Paketmarkt Hochleistungsformate als klare Wertschöpfungsgrenze trotz thermischer Ingenieursherausforderungen.
Nach Anwendung:
Fahrzeugbeleuchtung übertrifft die AllgemeinbeleuchtungDie Allgemeinbeleuchtung blieb mit 47,78 % im Jahr 2025 das größte Segment des asiatisch-pazifischen Weißlicht-LED-Paketmarkts, doch die Fahrzeugbeleuchtung ist der Geschwindigkeitsführer mit einem CAGR von 5,84 % bis 2031. Elektrofahrzeugprogramme bündeln LED-Scheinwerfer, Tagfahrlichter und Innenraumambientebeleuchtung als Serienausstattung und erhöhen die Diodenanzahl pro Fahrzeug. Die Display-Hintergrundbeleuchtung beschleunigte sich 2025–2026 erneut, als Mini-LED-Fernseher in großen Stückzahlen ausgeliefert wurden und Chips mit einem Durchmesser unter 100 µm mit strengen Binning-Anforderungen nachgefragt wurden. Spezialvertikale wie Gartenbau und medizinische Beleuchtung profitieren von Spektralabstimmungsfunktionen, die höhere durchschnittliche Verkaufspreise erzielen.
Kommunale Nachrüstungen, die EV-Ladegeräte integrieren, wie Chengdus 600 Doppelnutzungsmasten, veranschaulichen, wie die Allgemeinbeleuchtungsinfrastruktur inkrementelle Einnahmen generieren kann, während der Bedarf an Transformator-Upgrades gemindert wird. Bei Displays stellten Samsung und andere Hersteller Panels mit bis zu 43.000 lokalen Dimmbereichen vor, ein Design, das den LED-Bedarf pro Gerät um ein Vielfaches erhöht. Über alle Segmente hinweg bietet der asiatisch-pazifische Weißlicht-LED-Paketmarkt differenzierte Wertversprechen: Kosteneffizienz in der Allgemeinbeleuchtung, Leistungsführerschaft in der Fahrzeugbeleuchtung, Kontrastverbesserung bei Displays und biologische Wirksamkeit im Gartenbau. Lieferanten balancieren den Portfoliomix, um sich gegen Preiskompression in kommodifizierten Kanälen abzusichern und gleichzeitig von hochmargigen Nischen zu profitieren.
Geografische Analyse
APAC-Markt für weiße LED-Pakete
China erwirtschaftete im Jahr 2025 53,49 % des Umsatzes im Asien-Pazifik-Markt für weiße LED-Pakete und nutzt dabei eine vollständig integrierte Lieferkette von Saphir-Kristallstäben bis zur Endverpackung. Staatliche Mittel in Höhe von 150 Milliarden CNY (21,3 Milliarden USD), die zwischen 2024 und 2026 in Verbindungshalbleiter-Fertigungsanlagen geflossen sind, stärken die inländische Kontrolle über kritische Vorleistungen. Dennoch veranlassten US-Zölle, die sich 2025 auf 50 % verdoppelten, OEMs dazu, ihre Montagestandorte auf Thailand, Vietnam und Malaysia auszuweiten, wo abschließende Prüfverfahren die erhöhten Abgaben umgehen. Indien, unterstützt durch schrittweise verschärfte Energieeffizienz-Sternkennzeichnungen des Bureau of Energy Efficiency sowie staatliche Beschaffungsvorschriften, verzeichnet einen CAGR von 5,68 %, da von Versorgungsunternehmen finanzierte Straßenbeleuchtungsumrüstungen an Fahrt gewinnen.
Japan bleibt ein Premiumsegment, in dem ein Farbwiedergabeindex von mehr als 95 und flimmerfreie Treiber in Wohn- und Gesundheitseinrichtungen dominieren. Der ab 2026 aufkommende Trend zu Human-Centric Lighting, das die korrelierte Farbtemperatur mit dem zirkadianen Rhythmus synchronisiert, treibt die durchschnittlichen Verkaufspreise je Einheit weiter in die Höhe. Südostasiatische Märkte, die durch Energieeffizienz-Darlehen der Asiatischen Entwicklungsbank gefördert werden, setzen doppelte Steuerabzüge ein, die die Amortisationszeit von Nachrüstungen auf deutlich unter zwei Jahre verkürzen. Australien und Neuseeland tragen zwar nur einen einstelligen Marktanteil bei, übertreffen jedoch beim Pro-Kopf-Ausgaben für LED-Beleuchtung ihren Anteil erheblich, angetrieben durch Subventionen der Versorgungsunternehmen zur Entlastung der Netzinfrastruktur.
Chinas bevorstehende Norm GB 30255-2026 erweitert den Anwendungsbereich bis September 2027 auf Strahler und intelligente Lampen und legt verbindliche Effizienz- und Standby-Grenzwerte fest, die leistungsschwache Importprodukte obsolet machen werden. Gleichzeitig positioniert San'an Optoelectronics' Ausbau der Siliziumkarbid-Kapazitäten auf monatlich 16.000 6-Zoll- und 1.000 8-Zoll-Wafer China als führende Kraft sowohl im LED- als auch im Leistungsbauelement-Bereich. Im Verlauf des Prognosezeitraums könnten grenzüberschreitende Lieferkettenverschiebungen Chinas Marktanteil um 2 bis 3 Prozentpunkte verringern, doch die absoluten Umsätze steigen weiterhin, da sich der Asien-Pazifik-Markt für weiße LED-Pakete insgesamt ausweitet.
Wettbewerbslandschaft
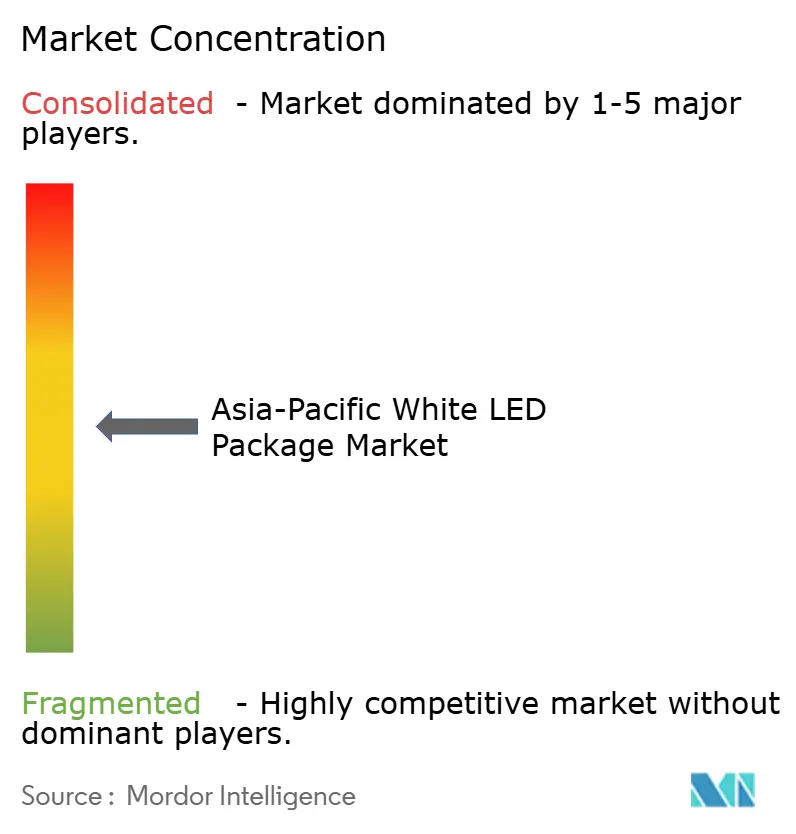
Der asiatisch-pazifische Weißlicht-LED-Paketmarkt weist eine moderate Konzentration auf, wobei die fünf größten Lieferanten etwa die Hälfte des Umsatzes von 2025 auf sich vereinen und ein langer Schwanz von mehr als 50 Auftragsmontageunternehmen verbleibt. Incumbents verteidigen ihren Anteil mit breiten Patentportfolios rund um Flip-Chip-Bonding, Schmalband-Phosphore und Fan-out-Prozesse auf Wafer-Ebene, doch Shenzhen- und Dongguan-Newcomer senken die SMD-Preise um bis zu 40 %. Everlights Klagen vom Februar 2026 gegen Lumileds und Seoul Semiconductor verdeutlichen den Einsatz, da bewährtes geistiges Eigentum den letzten Schutzwall gegen kostengetriebene Erosion darstellt.
Die Differenzierung hängt zunehmend von der thermischen Hochleistungsperformance und extrem engen Farbbinning-Toleranzen ab, die HDR-Displays unterstützen. LG Innoteks Plan, die Substratkapazität bis zur zweiten Hälfte 2027 zu verdoppeln, zielt auf Flip-Chip-Ball-Grid-Arrays für Automobil-Radar- und HF-System-in-Package-Anwendungen ab und erzeugt segmentübergreifende Synergien. Advanced Semiconductor Engineerings K18B-Werk im Wert von 17,6 Milliarden NT$ (550 Millionen USD), das 2028 in Betrieb gehen soll, wird sich auf Fan-out-Linien auf Wafer-Ebene spezialisieren, die den Platzbedarf um 60 % reduzieren und die langfristige CSP-Wirtschaftlichkeit stärken.
Nischenanbieter wie Refond Optoelectronics und Hongli Zhihui sichern sich Kaliumfluorosilikat-Rotphosphor-Lizenzen, um Hochfarbwiedergabe-Märkte zu bedienen, ohne Legacy-Portfolios zu verletzen. Fabless-Designhäuser lagern EPI und Dicing aus, behalten jedoch die Phosphorbeschichtung intern, was Entwicklungszyklen verkürzt und den Investitionsaufwand reduziert. Da die Mini-LED-Hintergrundbeleuchtung skaliert, gewinnen Lieferanten mit einer Chip-Bestückungsgenauigkeit unter 5 µm und einem Wärmewiderstand unter 5 K W⁻¹ an Preissetzungsmacht, was eine zweigliedrige Struktur verstärkt, in der Skalenakteure das Volumen verfolgen, während Spezialisten Margen in anspruchsvollen Automobil-, Gartenbau- und Display-Segmenten abschöpfen.
Marktführer im asiatisch-pazifischen Weißlicht-LED-Paketmarkt
-
Nichia Corporation
-
Samsung Electronics Co. Ltd.
-
Seoul Semiconductor Co. Ltd.
-
Everlight Electronics Co. Ltd.
-
Lumileds Holding B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für weiße LED-Pakete Unternehmen in diesem Bericht
- Nichia Corporation
- Samsung Electronics Co. Ltd. (Samsung LED)
- Seoul Semiconductor Co. Ltd.
- Everlight Electronics Co. Ltd.
- Lumileds Holding B.V.
- Hongli Zhihui Group Co. Ltd.
- LG Innotek Co. Ltd.
- San'an Optoelectronics Co. Ltd.
- NationStar Optoelectronics Co. Ltd.
- CreeLED, Inc.
- Refond Optoelectronics Co. Ltd.
- Osram GmbH (ams-Osram)
- Edison Opto Corporation
- Dominant Opto Technologies Sdn. Bhd.
- Lextar Electronics Corporation
- Toyoda Gosei Co. Ltd.
- Sharp Corporation
- Rohm Semiconductor
- MLS Co. Ltd. (Forest Lighting)
- Shenzhen Jufei Optoelectronics Co. Ltd.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für weiße LED-Pakete
- März 2026: Chengdu nahm 600 Straßenlaternenmasten in Betrieb, die 7-kW-EV-Ladegeräte integrieren, und senkte die Installationskosten pro Einheit um 40 % im Vergleich zu eigenständigen Masten.
- März 2026: Chinas GB/T 31831-2025-Wirkungsgradstandard trat in Kraft und hob den Mindestwirkungsgrad für nicht-direktionale LED-Lampen auf 105 lm W⁻¹ an.
- Februar 2026: Everlight Electronics reichte Patentverletzungsklagen gegen Lumileds und Seoul Semiconductor ein und machte Verletzungen des US-Patents 7.554.126 im Zusammenhang mit Flip-Chip-Bonding geltend.
- Januar 2026: Samsung Electronics, LG Electronics, Hisense und TCL stellten auf der CES 2026 RGB-Mini-LED-Fernseher mit bis zu 43.000 Dimmbereichen und einer Spitzenhelligkeit von 4.000 Nits vor.
Berichtsumfang des asiatisch-pazifischen Weißlicht-LED-Paketmarkts
Der asiatisch-pazifische Weißlicht-LED-Paketmarkt bezieht sich auf den Markt, der Design, Entwicklung und Produktion von Weißlicht-LED-Paketen umfasst.
Der Bericht über den asiatisch-pazifischen Weißlicht-LED-Paketmarkt ist segmentiert nach Gehäusearchitektur (SMD, COB, CSP und Flip-Chip-LED-Pakete), Leistungsklasse (Niedrigleistung, Mittelleistung und Hochleistung), Anwendung (Allgemeinbeleuchtung, Fahrzeugbeleuchtung, Display und Hintergrundbeleuchtung sowie Spezialanwendungen) und Land (China, Japan, Indien, Südostasien und das übrige Asien-Pazifik). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| SMD (Surface Mount Device) |
| COB (Chip-on-Board) |
| CSP (Chip-Scale-Paket) |
| Flip-Chip-LED-Pakete |
| Niedrigleistung (weniger als 0,5 W) |
| Mittelleistung (0,5–1 W) |
| Hochleistung (mehr als 1 W) |
| Allgemeinbeleuchtung |
| Fahrzeugbeleuchtung |
| Display und Hintergrundbeleuchtung |
| Spezial- und Nischenanwendungen |
| China |
| Japan |
| Indien |
| Südostasien |
| Übriger Asien-Pazifik-Raum |
| Nach Gehäusearchitektur | SMD (Surface Mount Device) |
| COB (Chip-on-Board) | |
| CSP (Chip-Scale-Paket) | |
| Flip-Chip-LED-Pakete | |
| Nach Leistungsklasse | Niedrigleistung (weniger als 0,5 W) |
| Mittelleistung (0,5–1 W) | |
| Hochleistung (mehr als 1 W) | |
| Nach Anwendung | Allgemeinbeleuchtung |
| Fahrzeugbeleuchtung | |
| Display und Hintergrundbeleuchtung | |
| Spezial- und Nischenanwendungen | |
| Nach Land | China |
| Japan | |
| Indien | |
| Südostasien | |
| Übriger Asien-Pazifik-Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Weißlicht-LED-Paketmarkt heute in Umsatzzahlen?
Er erreichte im Jahr 2026 einen Wert von 5,21 Milliarden USD und soll bis 2031 auf 6,62 Milliarden USD ansteigen.
Welcher CAGR wird für asiatisch-pazifische Weißlicht-LED-Pakete bis 2031 erwartet?
Der Markt wird voraussichtlich mit einem CAGR von 4,9 % über den Zeitraum 2026–2031 wachsen.
Welche Gehäusearchitektur wächst am schnellsten?
Chip-Scale-Pakete auf Wafer-Ebene sind das am schnellsten wachsende Format mit einem CAGR von 5,49 %.
Warum übertrifft die Fahrzeugbeleuchtung die Allgemeinbeleuchtung?
Die EV-Produktion bündelt adaptive Scheinwerfer und Tagfahrlichter als Serienausstattung und steigert damit die Nachfrage nach Hochleistungs-LEDs.
Welches Land wird voraussichtlich das stärkste Wachstum verzeichnen?
Indien ist auf dem Weg zu einem CAGR von 5,68 % bis 2031, angetrieben durch obligatorische Energieeffizienzkennzeichnung und Beschaffungsmandate des öffentlichen Sektors.