
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
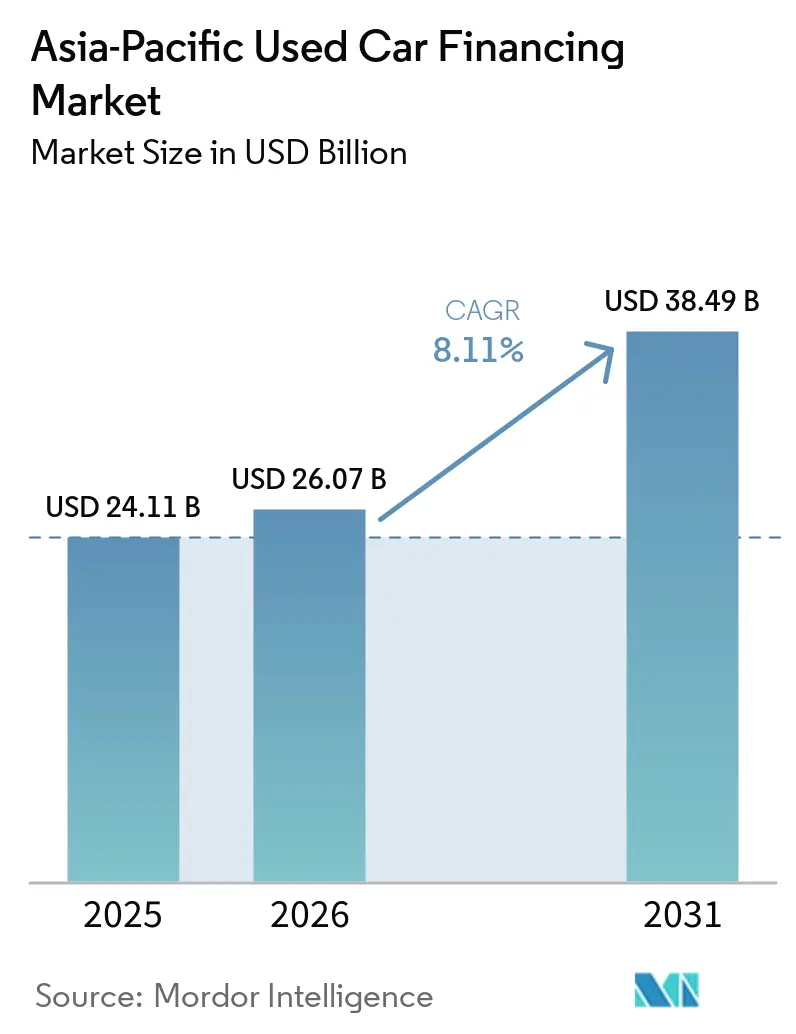
| 基準年の市場規模 (2025) | 24.11 十億米ドル |
| 市場規模 (2026) | 26.07 十億米ドル |
| 市場規模 (2031) | 38.49 十億米ドル |
| 成長率 (2026 - 2031) | 8.11 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋中古車ファイナンス市場分析
アジア太平洋中古車ファイナンス市場規模は2025年に24.11 ビリオン 米ドルと評価され、2026年には26.07 ビリオン 米ドルに達し、2031年までに38.49 ビリオン 米ドルに達すると予測されており、予測期間(2026年〜2031年)のCAGRは8.11%です。パンデミック後の購買力制約が続く中、認定中古車への需要がシフトしており、即時デジタル審査、保証付き担保、スーパーアプリへの組み込みファイナンスが貸し手の経済性を再構築しています。従来の銀行は依然としてプライムローンの大部分を組成していますが、fintechの挑戦者はAPIアンダーライティングと代替データを活用して、価格に敏感な薄いクレジットファイルを持つ借り手を獲得しています。OEM系ファイナンス部門は、特に認定プログラムと長期残存価値保証を組み合わせる市場においてロイヤルティを深めています。国別の成長格は拡大しており、インドが取引量の拡大をリードし、中国は規模の優位性を維持し、東南アジアは断片的ながらも高利回りのニッチ市場を提供しています。
主要レポートのポイント
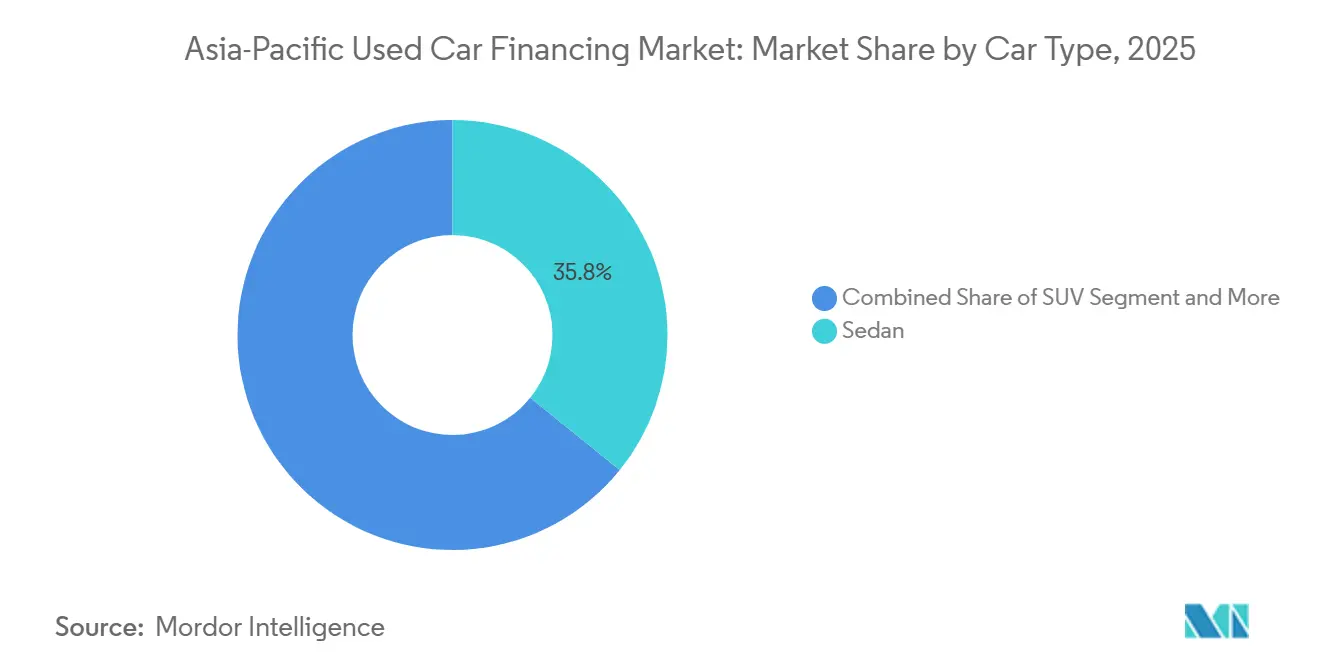
- 車種別では、セダンが2025年のアジア太平洋中古車ファイナンス市場シェアの35.81%をリードし、SUVは2031年にかけてCAGR 9.13%で拡大する見込みです。
- 融資機関別では、銀行が2025年のアジア太平洋中古車ファイナンス市場規模の45.56%のシェアを占め、OEMキャプティブファイナンスが2031年にかけて最速のCAGR 9.21%を記録しました。
- チャネル別では、オフラインディーラーシップが2025年のアジア太平洋中古車ファイナンス市場の73.37%を占めましたが、オンライン専用プラットフォームはCAGR 10.22%で拡大しています。
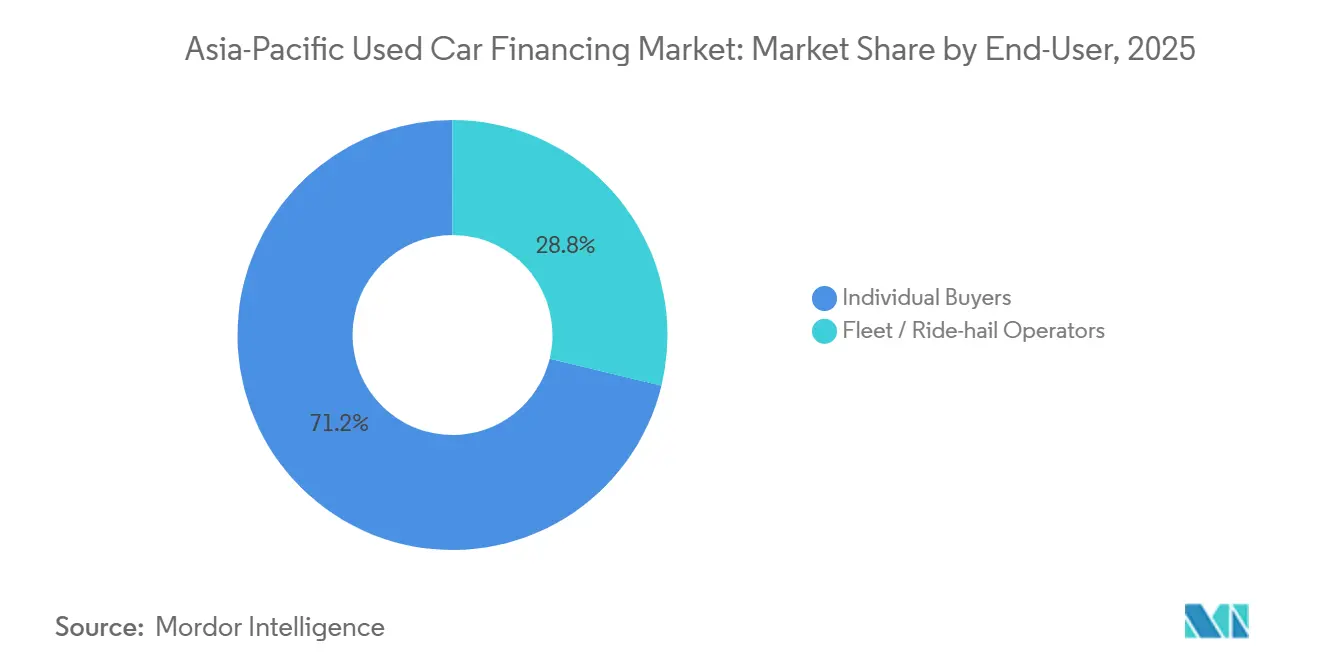
- エンドユーザー別では、個人購入者が2025年に71.23%のシェアを占め、フリートおよびライドヘイル事業者は2031年にかけてCAGR 10.15%を記録しました。
- 車両年式別では、3〜5年の在庫が2025年に48.75%のシェアを獲得し、OEMの下取り増加を背景に3年未満の車両がCAGR 10.18%で伸長しています
- 国別では、中国が2025年に28.77%のシェアを獲得し、インドは2031年にかけてCAGR 9.17%で成長しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタル化の進展とオンラインローン審査 | +1.4% | 東南アジアのコア(マレーシア、フィリピン、シンガポール)、インド・中国への波及 | 短期(2年以内) |
| コロナ禍後の購買力主導の需要 | +1.2% | インド、インドネシア、フィリピン、ベトナムに集中するグローバル | 中期(2〜4年) |
| 購買力の向上と可処分所得の増加 | +1.1% | インド、ベトナム、フィリピン、インドネシア | 長期(4年以上) |
| OEM認定中古車プログラム | +1.0% | インド、中国、韓国、タイ | 中期(2〜4年) |
| スーパーアプリを通じた組み込みファイナンス | +0.9% | 東南アジア(インドネシア、シンガポール、マレーシア、フィリピン、ベトナム、タイ) | 短期(2年以内) |
| インセンティブ主導のファイナンス | +0.6% | 中国、インド(州レベルのパイロット)、オーストラリア、ニュージーランド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタル化の進展とオンラインローン審査
APIベースのアンダーライティングにより、審査サイクルが数日から数分に短縮され、ディーラーの販売時点でのコンバージョン率が向上しています。マレーシアのMyInfo、フィリピンのe-KYC、シンガポールのSingPassと統合されたプラットフォームは、収入および信用情報を自動入力し、審査時間を60秒未満に短縮しています。CIMB、BPI、UOB、OCBCは、競合他社のオファーを比較検討される前に借り手を確保するインスタントワークフローを展開しています。タイの貸し手SCBとKrungsriは、公共料金の支払い履歴やモバイルウォレットの履歴を取り込むAIモデルをパイロット運用しています。スピードが金利の僅差の優位性を凌駕しており、2分未満の審査に対応できない貸し手は、より迅速な競合他社に高い購買意欲を持つ見込み客を奪われています [1]。
コロナ禍後の個人モビリティに対する購買力主導の需要
パンデミックは消費者の嗜好を自家用車へとシフトさせ、この傾向は規制緩和後も持続しました。低所得世帯は、燃料費や食費の上昇をヘッジするために、新車の代わりに認定中古車を選択しています。インドの車両保有台数は2050年までに2倍以上に増加すると予測されており、中古車がその増加分の大部分を占める見込みです [2]。インドネシアとベトナムのギグエコノミー労働者は、ライドヘイルや配達用の中古車やオートバイを確保するためにマイクロローンを活用しています。2025年の地域GDPの成長率は最低水準に近く、マクロ経済の追い風を供給していますが、インフレにより価格感度は依然として高い状態が続いています。
OEM認定中古車プログラム
メーカー保証の提供、多項目点検の実施、買い戻し保証の提供により、貸し手は情報の非対称性を効果的に低減し、より高いローン・トゥ・バリュー比率をより狭いスプレッドで提供できるようになっています。最近、Hyundai Promiseは認定車両のファイナンスにおいて顕著な成長を経験しました。同様に、ToyotaのU TrustおよびGenesis CPOもこのモデルを採用し、残存価値リスクを貸し手からOEMへと移転しています。キャプティブファイナンス部門は保険バンドルやサービス契約を通じてエコシステムを収益化し、貸し手はデフォルトおよび再取得損失の低減を享受しています [3]。
ドライバー向けマイクロローンのためのスーパーアプリを通じた組み込みファイナンス
Grab Financialはドライバーへのローン実行額を大幅に増加させ、力強い成長を反映しています。アプリ内では、収益履歴が従来のクレジットファイルの代替となり、一般的な銀行平均を上回る承認率を実現しています。同様に、インドネシアのGoToも取引量の大幅な増加を牽引しました。これらのスーパーアプリは自動車ファイナンスの主要な接点として台頭しており、銀行はこれらのプラットフォーム上でホワイトラベルソリューションを採用しない限り、二次的な役割に追いやられています。APIを通じて統合する貸し手はこのモデルの恩恵を受ける一方、抵抗する貸し手は逆選択に直面します。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 東南アジアにおける高い信用リク認識 | -0.8% | 東南アジア(タイ、フィリピン、インドネシア、ベトナム) | 短期(2年以内) |
| 中古車の減価償却 | -0.7% | 平均車齢が高い市場(インド、インドネシア、フィリピン)への影響が大きいグローバル | 中期(2〜4年) |
| 断片的な担保評価基準 | -0.6% | インドネシア、フィリピン、ベトナムで深刻な課題を抱えるグローバル | 中期(2〜4年) |
| fintechの不正行為による厳格なKYC | -0.5% | インドネシア、インド、中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
東南アジアにおける高い信用リスク認識
フィリピンとインドネシアはいずれも、パンデミック前の水準と比較して依然として高いデフォルト指標を報告しており、家計の債務ストレスの継続、可処分所得の制約、および不十分な社会保障支援を反映しています。これらの状況は、特に経済的変動や生活費の上昇に対して脆弱な低・中所得世帯において、借り手の返済義務を果たす能力に影響を与え続けています。貸し手が返済リスクを管理するために信用基準を厳格化するにつれ、増分取引量の主要な担い手である初回購入者やギグエコノミードライバーはファイナンスへアクセスがより困難になっています。これらの借り手セグメントの排除は、総対応可能需要を減少させ、近期における市場拡大を制約する可能性があります。
中古車の減価償却
EV普及が加速するにつれ、旧来の内燃機関車両の残存価値はより急速に低下し、借り手が利用できるファイナンス条件を制約しています。この減価償却トレンドは、消費者の電動モビリティへの嗜好シフトの中で、貸し手が従来型車両の担保価値についてより慎重になるため、ローン・トゥ・バリュー比率を制限しています。インドでは、アジア開発銀行が、中古EVはバッテリー状態、再販需要、および中古EV価値に関する限られた過去データに対する貸し手の懸念を反映して、同等のガソリン車よりも低いローン・トゥ・バリュー上限に直面していると指摘しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車種別:
セダンが優位、電動SUVが加速セダンは2025年のアジア太平洋中古車ファイナンス市場の35.81%を占め、密集した都市部における小型サイズと燃費の優位性に牽引されました。ハッチバックがこれに続きますが、認定セダが長期ローンで手頃な価格になるにつれてシェアを失っています。SUVは上昇志向の高い世帯のステータスシンボルとして成長していますが、高い減価償却がローン比率を抑制しています。電動SUVは、中国、韓国、および一部のインドの都市が充電インフラを拡充する中、2031年にかけて最速のCAGR 9.13%を記録しています。このシフトは、貸し手が逆選択を回避するためにバッテリー健全性分析を習得することを求めています。
電動SUVへの取引量の移行はアジア太平洋中古車ファイナンス市場規模の機会を拡大しますが、過去の内燃機関データに依存するアンダーライティングモデルに負担をかけます。テレマティクスおよびOTA診断を採用する金融機関は、デフォルトリスクを抑制しながら承認率を維持できます。適応に失敗すると、保守的な貸し手は借り手の嗜好が進化する中でも縮小するセダンプールに閉じ込められる可能性があります。



融資機関別:
銀行がリード、fintechの挑戦者が台頭銀行は2025年のアジア太平洋中古車ファイナンス市場シェアの45.56%を占め、預金調達によるコスト優位性と支店網を反映しています。State Bank of Indiaの自動車ローン残高とICICIのリテールポートフォリオはその規模を示しています。しかし、OEMキャプティブファイナンスはCAGR 9.21%を記録し、スーパーアプリやディーラーポータルにクレジットを組み込んでいます。Grab Financialの実行実績は、薄いクレジットファイルを持つ高頻度利用者の間での牽引力を示しています。
Hyundai Capitalなどのキャプティブファイナンスは金利競争力とロイヤルティプログラムを組み合わせ、Mahindra Financeなどのノンバンク金融機関(NBFC)はインの半都市部で高利回りカーブに乗っています。競争上の差別化は今や、価格設定だけでなく、アンダーライティングのスピードとデータの深さにかかっています。API意思決定エンジンを統合する銀行はシェアを守ることができますが、対応が遅れた銀行はプライム顧客が俊敏な新規参入者へと徐々に流出するリスクがあります。
チャネル別:
オフラインディーラーシップが優位、デジタルプラットフォームが拡大オフラインディーラーシップは2025年のアジア太平洋中古車ファイナンス市場の73.37%を占め、実物検査が購買信頼性の不可欠な要素であり続けています。来店客がボリュームを確保していますが、高い諸経費がディーラーマージンを圧迫しています。Cars24、Carro、OLX Autosなどのオンライン専用プラットフォームは、ベンチャーキャピタルと統合された整備センターを背景にCAGR 10.22%で拡大しています。オンラインでの発見とオフラインでの試乗を組み合わせたハイブリッドのクリック・アンド・ブリックモデルが台頭しています。
貸し手はディーラーパイプラインを安定した組成のために活用しつつ、データリッチなリードと即時審査のためにデジタルプラットフォームにAPIを接続しています。純粋なオンラインチャネルに紐づくアジア太平洋中古車ファイナンス市場規模は2030年までに倍増する見込みであり、従来のディーラーはパートナーシップを結ぶかホワイトラベルのeストアを立ち上げることを迫られています。デジタル化に失敗すると、若い購入者がリサーチとファイナンスをオンラインに移行するにつれて在庫が滞留する可能性があります。
エンドユーザー別:
個人購入者が優位、フリート事業者が急増個人購入者は2025年のローンの71.23%を生み出し、個人モビリティへの根強い文化的志向を反映しています。インドとベトナムの中間層の所得増加は、インフレ連動の実質賃金圧迫にもかかわらず取引量を支えています。フリートおよびライドヘイル事業者は、ギグプラットフォームがプロ化し、車両・保険・メンテナンスをリースtoオウン契約にバンドルするにつれてCAGR 10.15%で拡大しています。Shriram Financeなどの専門業者は、小規模フリートオーナー向けに走行距離ベースの返済を調整し、高使用リスクを軽減しています。
フリートレンディングの成長はアジア太平洋中古車ファイナンス市場を拡大しますが、需要ショック時に集中的なデフォルトリスクをもたらします。貸し手はプラットフォームの乗車データを活用したキャッシュフロー予測を精緻化し、不良債権の急増を緩和しています。このような指標の採用が遅い従来の銀行はフリートエクスポージャーを制限し、NBFCやスーパーアプリのキャプティブにシェアを譲る可能性があります。

車両年式別:
3〜5年の在庫がリード、3年未満が台頭3〜5年の車両は2025年のファイナンス収益の48.75%を獲得し、手頃な価格と機械的信頼のバランスを実現しています。OEMの下取りが認定在庫プールを拡大し、保証適用期間が残存する中、3年未満の車両はCAGR 10.18%で成長しています。Hyundai Promiseはこのモデルを体現し、新鮮な下取り車をファイナンス対応在庫に誘導しています。5年超の車両は、急激な減価償却と不確実な排出規制ゾーン規制により信用が制約されています。
新しい在庫の正確な残存価値予測を習得した貸し手はリスク調整後スプレッドを拡大できます。逆に、汎用的な年式ベースのヒューリスティクスに固執する貸し手は、特にEV政策が内燃機関の段階的廃止タイムラインを加速させる市場において、急速に変化する減価償却カーブを誤って価格設定する可能性があります。
地域分析
中国中古車ファイナンス市場
中国は2025年のアジア太平洋中古車ファイナンス市場において28.77%のシェアを維持した。これは、Yixin Groupのようなデジタル貸し手が大規模なローン量を促進し、Uxinが最近黒字四半期を達成したことによって支えられている。SAIC Motor Financeのようなキャプティブ部門を含む主要プレーヤーは、大規模な資産基盤を維持している。しかし、マクロ経済環境がGDP成長見しの緩やかな鈍化へと冷え込む中、全体的な拡大は抑制されたままである。さらに、中国人民銀行によるデータ共有制限がコンプライアンス上の課題を生み出し、結果的にフィンテック企業よりもライセンスを持つ銀行を優遇する形となっている。
インド中古車ファイナンス市場
インドは2031年までに9.17%という最も高いCAGRを記録している。この急成長は、Mahindra FinanceやBajaj Financeのような非銀行金融会社(NBFC)によって牽引されており、両社は農村部およびサブプライム市場を巧みに開拓してきた。インド準備銀行による新たなデジタルレンディング規制はガバナンス基準を引き上げる一方で、悪質なプレーヤーに対する抑止力としても機能し、市場の安定化に寄与している。しかし、一元化された車両履歴局が存在しないことで担保リスクが増大しており、所得の上昇が延滞懸念の緩和に寄与しているものの、課題は残る。
日本・韓国・オーストラリア中古車ファイナンス市場
日本、韓国、オーストラリアでは、市場は成熟度が高く普及率も高いが、成長は緩やかである。これらの市場は、キャプティブファイナンス部門が圧倒的な存在感を示している。例えば、Toyota Financial Servicesは堅調な収益を報告し、Hyundai Capitalは強固な資産基盤を維持している。オーストラリアでは、税制優遇措置が主に新型電気自動車(EV)を対象としており、中古EVに対するローン需要を抑制している。一方、インドネシア、マレーシア、フィリピン、ベトナムなどの国々を含む東南アジアは、機動力のあるプレーヤーにとって断片的ながらも有望な市場環境を呈している。Bank MandiriおよびMaybankは既存プレーヤーの強さを示している。しかし、コンプライアンスの不一致や多様な顧客確認(KYC)プロトコルが、デジタル新規参入者にとっての機会を生み出しており、現地の特性への投資を厭わない企業にとっては好機となっている。
競争環境
市場集中度
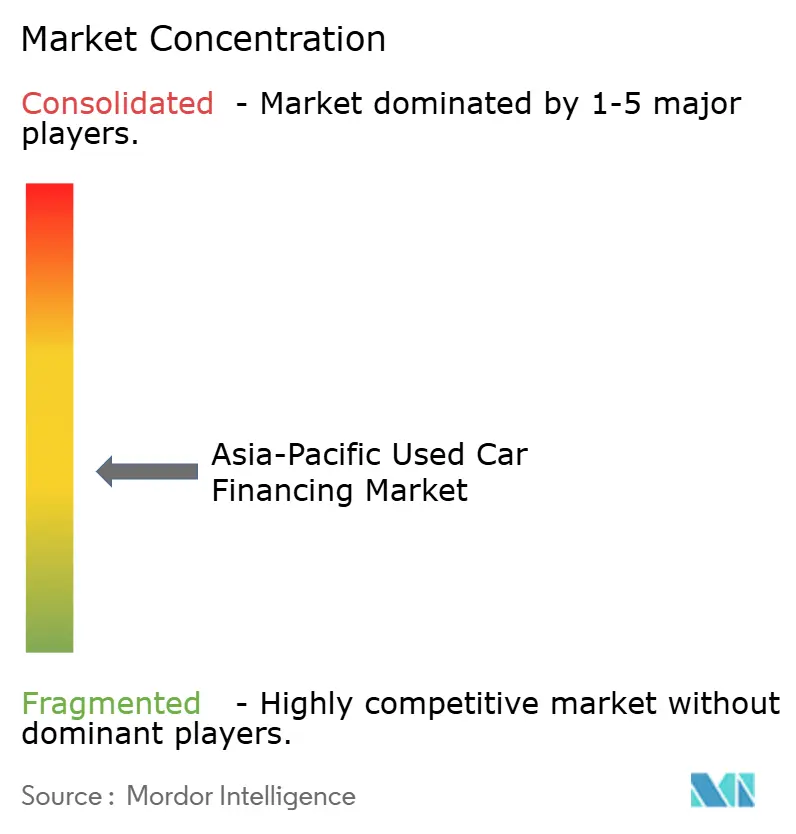
アジア太平洋中古車ファイナンス市場における競争は依然として中程度であり、主要プレイヤーが相当なシェアを保持しています。ユバーサルバンクは低コストの預金という優位性を持ちますが、fintechが即時審査プロセスを通じて金利に敏感な借り手を引き付けるにつれてマージン圧力に直面しています。OEMキャプティブファイナンス会社は、ファイナンスと保証・メンテナンスプランをバンドルすることでリスク管理と顧客ロイヤルティのバランスを取っています。インドでは、NBFCが高利回り・高リスクセグメントをターゲットとし、スプレッドを拡大するために高い不良債権(NPL)水準を受け入れています。
デジタルディスラプターは、車両調達、整備、ファイナンス、アフターサービスを統合することで市場を変革しています。この統合モデルは顧客獲得コストを削減し、顧客生涯価値を高めます。Cars24は相当な資金調達に支えられ、東南アジアの新市場へと拡大しています。同様に、Carroも強固な財務リソースを背景に地域内の複数の国で事業を展開しています。GrabやGoToを含むスーパーアプリは、ドライバー登録段階でクレジット提供を組み込み、独自の収益データを活用してアンダーライティングの精度を向上させています。制当局が監督を強化するにつれ、無認可の貸し手は市場から撤退しています。このシフトは新規参入者のコンプライアンスコストを増加させ、業界の統合を促進する可能性があります。
これらの動向にもかかわらず、フリートファイナンスおよび中古電気自動車(EV)の残存価値モデリングにはギャップが残っています。リスクベースの価格設定にテレマティクスを活用し、バッテリー検証にブロックチェーン技術を活用する貸し手は、差別化された市場ポジションを確立できます。しかし、適応しない従来の銀行は魅力的な成長機会へのアクセスを失う可能性があります。
アジア太平洋中古車ファイナンス産業のリーダー企業
-
Bajaj Finserv
-
The Bank of China
-
Sundaram Finance Ltd
-
Cholamandalam Investment and Finance Company Limited
-
HDFC Bank Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋中古車ファイナンス市場 このレポートでカバーされる企業
- HDFC Bank Ltd
- State Bank of India
- ICICI Bank
- Mahindra Finance
- Bajaj Finserv
- Toyota Financial Services
- Hyundai Capital
- Grab Financial
- Shriram Finance
- Bank Mandiri
- Maybank
- Maruti Suzuki Financial Services
- Tata Motors Finance
- Sundaram Finance Ltd
- The Bank of China
- SAIC Motor Finance
- JD Auto Finance
- Cholamandalam Investment and Finance Company Limited
- Ping An Auto Finance
- Yixin Group
- Uxin Ltd
- Cars24
- Carro
- OLX Autos
最近の産業開発事情 アジア太平洋中古車ファイナンス市場
- 2026年7月:グルガオンに本社を置くCars24は、高度なOpenAIを活用したエージェントを統合することでプラットフォーム機能を拡張しました。この導入により、カスタマーサポートの解決率が50%向上し、複雑な会話型セールスファネルが自動化され、ユーザーがローカライズされた中古車ファイナンスオプションをよりシームレスに利用できるようになりました。
- 2026年6月:シンガポールを拠点とするオンライン自動車会社Carroは、Autoleagueが運営するオーストラリアの主要中古車プラットフォームCarPlaceを買収しました。この買収によりCarroのプレゼンスはアジア太平洋地域の8番目の市場に拡大し、オーストラリアにおける独自のAI駆動fintechエコシステム、車両検査技術、および在庫ファイナンス構造の導入への足がかりとなりました。
- 2025年8月:東南アジア最大のオンライン中古車マーケットプレイスであるCarroは、香港上場のSY Holdingsと包括的なfintechパートナーシップを締結しました。このパートナーシップは、テクノロジー主導のAPIベースのアンダーライティングとサプライチェーンAI機能を導入し、車両フロアプランファイナンスの最適化、リスク管理の強化、および地域全体の中古車ディーラー向けクレジットスコアリングの自動化を実現します。
- 2025年2月:Cars24は新しいデジタルクレジット部門「Loans24」を発表しました。これは即時審査と車両の全費用をカバーする包括的なファイナンスオプションを提供し、幅広い顧客層に対応するための非常に競争力のある魅力的な金利を提供します。
アジア太平洋中古車ファイナンス市場レポートの範囲
レポートの範囲には、車種(ハッチバックなど)、融資機関(銀行など)、チャネル(オフラインディーラーシップおよびオンライン専用プラットフォーム)、エンドユーザー(個人購入者など)、車両年式(3年未満など)、および地域が含まれます。
セグメンテーション概要
車種別
| ハッチバック |
| セダン |
| SUV |
| MPV |
融資機関別
| 銀行 |
| OEMキャプティブファイナンス |
| NBFCおよび独立系貸し手 |
チャネル別
| オフラインディーラーシップ |
| オンライン専用プラットフォーム |
エンドユーザー別
| 個人購入者 |
| フリート/ライドヘイル事業者 |
車両年式別
| 3年未満 |
| 3〜5年 |
| 5年超 |
国別
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| ニュージーランド |
| インドネシア |
| マレーシア |
| フィリピン |
| ベトナム |
| その他のアジア太平洋地域 |
| 車種別 | ハッチバック |
| セダン | |
| SUV | |
| MPV | |
| 融資機関別 | 銀行 |
| OEMキャプティブファイナンス | |
| NBFCおよび独立系貸し手 | |
| チャネル別 | オフラインディーラーシップ |
| オンライン専用プラットフォーム | |
| エンドユーザー別 | 個人購入者 |
| フリート/ライドヘイル事業者 | |
| 車両年式別 | 3年未満 |
| 3〜5年 | |
| 5年超 | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| インドネシア | |
| マレーシア | |
| フィリピン | |
| ベトナム | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
2025年のアジア太平洋中古車ファイナンスの規模はどれくらいで、2031年までにどのような価値が見込まれますか?
未払いローンの合計は2031年に38.49 ビリオン 米ドルとなり、2031年までに35.61 ビリオン 米ドルに達すると予測されており、CAGR 8.11%を示しています。
レンディング面で最も急速に拡大している車両セグメントはどれですか?
電動SUVに紐づくファイナンスは2031年にかけてCAGR 9.13%で成長すると予測されており、他のすべての車種を上回っています。
fintechおよびオンライン専用銀行は新規ローン組成においてどのような役割を果たしていますか?
これらの貸し手は現在より小さな基盤を持っていますが、スーパーアプリ内にクレジットを組み込み、60秒未満で審査を提供することでCAGR 9.21%で拡大しています。
最も魅力的な地理的成長機会はどこにありますか?
インドは2031年にかけてCAGR 9.17%という最高の成長軌道を示しており、インドネシア、マレーシア、フィリピン、ベトナムは俊敏な貸し手にとって断片的ながらも高利回りのニッチ市場を提供しています。
クロスボーダー貸し手にとって最大の業務上の課題は何ですか?
東南アジアの大部分における断片的な担保評価基準と統一された車両履歴データベースの不在が、再取得損失を増加させ、証券化を遅らせています。
OEM認定中古車プログラムはローンリスクと価格設定にどのような影響を与えていますか?
保証付き点は情報の非対称性を低減し、貸し手がデフォルトパフォーマンスを損なうことなくローン・トゥ・バリュー比率を引き上げ、スプレッドを縮小することを可能にしています。