
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
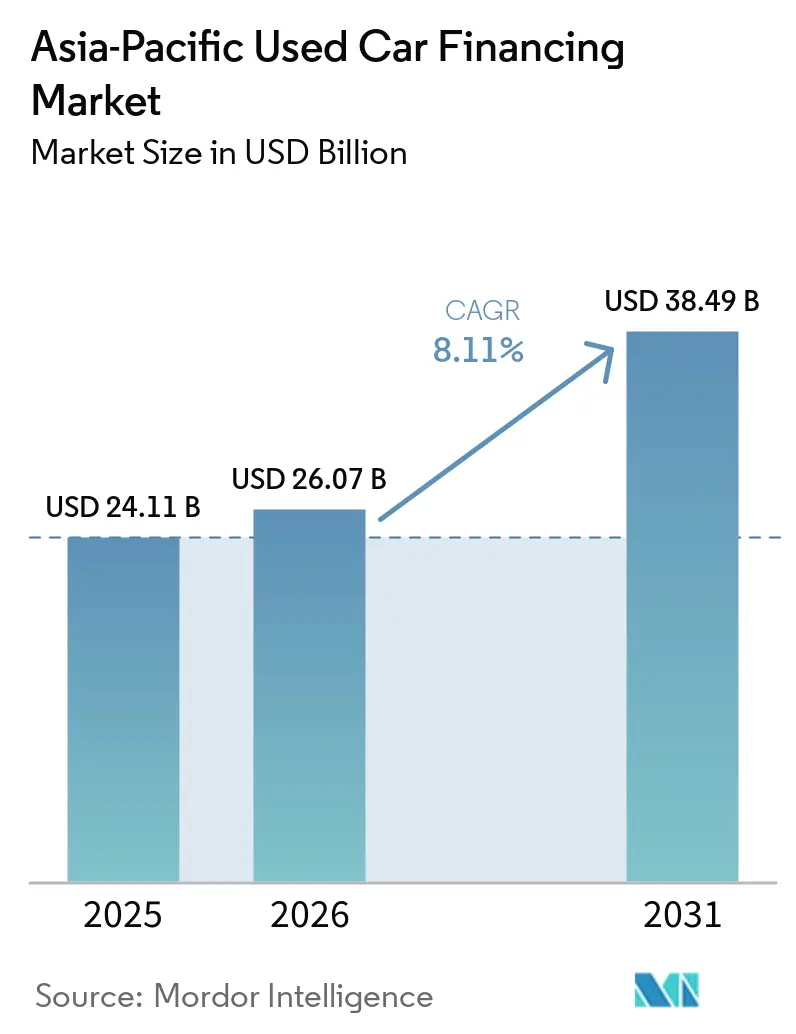
| Marktgröße im Basisjahr (2025) | 24.11 Milliarden US-Dollar |
| Marktgröße (2026) | 26.07 Milliarden US-Dollar |
| Marktgröße (2031) | 38.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.11 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Gebrauchtwagenfinanzierungsmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
Die Größe des Gebrauchtwagenfinanzierungsmarkts im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 24,11 Milliarden USD geschätzt, wird voraussichtlich im Jahr 2026 26,07 Milliarden USD erreichen und soll bis 2031 auf 38,49 Milliarden USD anwachsen, bei einem CAGR von 8,11 % während des Prognosezeitraums (2026–2031). Die Nachfrage verlagert sich auf zertifizierte Gebrauchtfahrzeuge, da die durch die Pandemie bedingten Erschwinglichkeitseinschränkungen anhalten, während sofortige digitale Genehmigungen, garantiebesicherte Sicherheiten und eingebettete Finanzierungen innerhalb von Super-Apps die Wirtschaftlichkeit der Kreditgeber neu gestalten. Traditionelle Banken vergeben nach wie vor den Großteil der erstklassigen Kredite, doch fintech-Herausforderer nutzen API-basiertes Underwriting und alternative Daten, um preissensible Kreditnehmer mit dünner Kreditakte zu gewinnen. OEM-gebundene Finanzierungsgesellschaften vertiefen die Kundenbindung, insbesondere dort, wo sie die Zertifizierung mit längeren Restwertgarantien verbinden. Die Wachstumsunterschiede zwischen den Ländern nehmen zu: Indien führt beim Volumenwachstum, China behält seinen Skalenvorteil, und Südostasien bietet fragmentierte, aber ertragstarke Nischen.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp führten Limousinen mit einem Marktanteil von 35,81 % am Gebrauchtwagenfinanzierungsmarkt im asiatisch-pazifischen Raum im Jahr 2025; SUVs werden voraussichtlich bis 2031 mit einem CAGR von 9,13 % wachsen.
- Nach Finanzierungsanbieter kontrollierten Banken im Jahr 2025 einen Anteil von 45,56 % am Gebrauchtwagenfinanzierungsmarkt im asiatisch-pazifischen Raum; OEM-Captive-Finance verzeichnete den schnellsten CAGR von 9,21 % bis 2031.
- Nach Kanal entfielen im Jahr 2025 73,37 % des Gebrauchtwagenfinanzierungsmarkts im asiatisch-pazifischen Raum auf Offline-Autohäuser, während reine Online-Plattformen mit einem CAGR von 10,22 % wachsen.
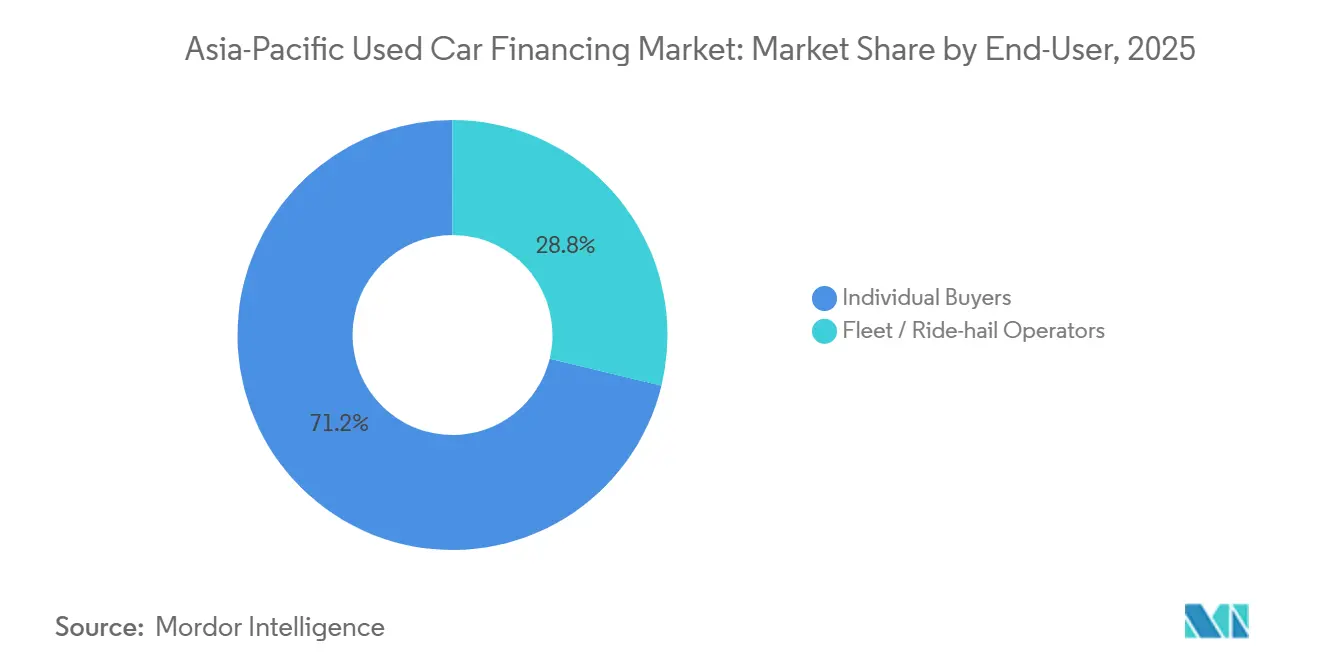
- Nach Endnutzer repräsentierten Privatkäufer im Jahr 2025 einen Anteil von 71,23 %, während Flotten- und Fahrdienstvermittler bis 2031 einen CAGR von 10,15 % verzeichneten.
- Nach Fahrzeugalter erfasste der Bestand von 3–5 Jahren im Jahr 2025 einen Anteil von 48,75 %; Fahrzeuge unter 3 Jahren verzeichnen aufgrund steigender OEM-Inzahlungnahmen einen CAGR von 10,18 %.
- Nach Land erfasste China im Jahr 2025 einen Anteil von 28,77 %; Indien verzeichnete bis 2031 einen CAGR von 9,17 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Digitalisierung und Online-Kreditgenehmigungen | +1.4% | Kernregion Südostasien (Malaysia, Philippinen, Singapur), Ausstrahlungseffekte auf Indien und China | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach persönlicher Mobilität aufgrund von Erschwinglichkeit nach Covid | +1.2% | Global, mit Schwerpunkt in Indien, Indonesien, Philippinen, Vietnam | Mittelfristig (2–4 Jahre) |
| Erschwinglichkeit und steigende verfügbare Einkommen | +1.1% | Indien, Vietnam, Philippinen, Indonesien | Langfristig (≥ 4 Jahre) |
| OEM-gestützte zertifizierte Gebrauchtfahrzeugprogramme | +1.0% | Indien, China, Südkorea, Thailand | Mittelfristig (2–4 Jahre) |
| Eingebettete Finanzierung über Super-Apps | +0.9% | Südostasien (Indonesien, Singapur, Malaysia, Philippinen, Vietnam, Thailand) | Kurzfristig (≤ 2 Jahre) |
| Anreizgesteuerte Finanzierung | +0.6% | China, Indien (staatliche Pilotprojekte), Australien, Neuseeland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Digitalisierung und Online-Kreditgenehmigungen
API-basiertes Underwriting verkürzt Entscheidungszyklen von Tagen auf Minuten und erhöht die Konversionsraten am Point of Sale im Autohaus. Plattformen, die mit Malaysias MyInfo, dem philippinischen E-KYC und Singapurs SingPass integriert sind, befüllen Einkommens- und Bonitätsdaten automatisch und drücken die Genehmigungszeiten auf unter 60 Sekunden. CIMB, BPI, UOB und OCBC haben sofortige Workflows eingeführt, die Kreditnehmer sichern, bevor diese konkurrierende Angebote vergleichen. Thailändische Kreditgeber SCB und Krungsri erproben KI-Modelle, die Strom- und Mobile-Wallet-Historien auswerten. Geschwindigkeit übertrifft marginale Zinsvorteile; Kreditgeber, die keine Genehmigungen in unter zwei Minuten erreichen, verlieren kaufbereite Interessenten an schnellere Wettbewerber [1].
Nachfrage nach persönlicher Mobilität aufgrund von Erschwinglichkeit nach COVID-19
Die Pandemie verschob die Verbraucherpräferenz hin zu privatem Transport, ein Trend, der auch nach der Lockerung der Beschränkungen anhielt. Haushalte mit niedrigerem Einkommen ersetzen Neuwagen durch zertifizierte Gebrauchtfahrzeuge, um steigende Kraftstoff- und Lebensmittelkosten abzufedern. Der Fahrzeugbestand Indiens wird bis 2050 voraussichtlich mehr als verdoppelt, wobei Gebrauchtfahrzeuge einen Großteil des inkrementellen Volumens ausmachen [2]. Gig-Economy-Arbeiter in Indonesien und Vietnam nutzen Mikrokredite, um Gebrauchtwagen und Motorräder für Fahrdienste und Lieferungen zu erwerben. Das regionale BIP-Wachstum ist im Jahr 2025 nahe dem Minimum und liefert makroökonomischen Rückenwind, obwohl die Inflation die Preissensibilität hoch hält.
OEM-gestützte zertifizierte Gebrauchtfahrzeugprogramme
Durch das Angebot von Herstellergarantien, die Durchführung von Mehrpunktinspektionen und die Bereitstellung von Rückkaufgarantien können Kreditgeber nun höhere Beleihungsquoten bei engeren Spreads anbieten und so die Informationsasymmetrie effektiv reduzieren. Kürzlich verzeichnete Hyundai Promise ein bemerkenswertes Wachstum bei der Finanzierung zertifizierter Fahrzeuge. Ebenso übernehmen Toyotas U Trust und Genesis CPO dieses Modell und verlagern das Restwertrisiko vom Kreditgeber auf den OEM. Captive-Finance-Gesellschaften monetarisieren das Ökosystem durch Versicherungspakete und Serviceverträge, während Kreditgeber von geringeren Ausfall- und Verwertungsverlusten profitieren [3].
Eingebettete Finanzierung über Super-Apps für Fahrer-Mikrokredite
Grab Financial steigerte die Auszahlungen von Fahrerkrediten erheblich, was ein starkes Wachstum widerspiegelt. Innerhalb der App ersetzen Verdiensthistorien traditionelle Kreditakten und ermöglichen Genehmigungsquoten über dem typischen Bankdurchschnitt. Ebenso verzeichnete Indonesiens GoTo einen erheblichen Anstieg der Transaktionsvolumina. Diese Super-Apps haben sich als primäre Kontaktpunkte für die Fahrzeugfinanzierung etabliert und Banken auf eine sekundäre Rolle verwiesen, sofern diese keine White-Label-Lösungen auf diesen Plattformen einsetzen. Kreditgeber, die über APIs integrieren, profitieren von diesem Modell, während diejenigen, die sich widersetzen, einer adversen Selektion ausgesetzt sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Kreditrisikowahrnehmung in Südostasien | -0.8% | Südostasien (Thailand, Philippinen, Indonesien, Vietnam) | Kurzfristig (≤ 2 Jahre) |
| Wertverlust von Gebrauchtwagen | -0.7% | Global, mit stärkeren Auswirkungen in Märkten mit höherem Durchschnittsalter des Fahrzeugbestands (Indien, Indonesien, Philippinen) | Mittelfristig (2–4 Jahre) |
| Fragmentierte Standards zur Sicherheitenbewertung | -0.6% | Global, mit akuten Herausforderungen in Indonesien, Philippinen, Vietnam | Mittelfristig (2–4 Jahre) |
| Strengere KYC-Anforderungen aufgrund von fintech-Betrug | -0.5% | Indonesien, Indien, China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Kreditrisikowahrnehmung in Südostasien
Sowohl die Philippinen als auch Indonesien melden weiterhin Ausfallkennzahlen, die im Vergleich zur Zeit vor der Pandemie erhöht bleiben, was auf anhaltenden Haushaltsverschuldungsdruck, eingeschränkte verfügbare Einkommen und unzureichende Sozialleistungen zurückzuführen ist. Diese Bedingungen beeinträchtigen weiterhin die Fähigkeit der Kreditnehmer, ihren Rückzahlungsverpflichtungen nachzukommen, insbesondere bei Haushalten mit niedrigem und mittlerem Einkommen, die anfällig für wirtschaftliche Volatilität und steigende Lebenshaltungskosten bleiben. Da Kreditgeber ihre Kreditstandards verschärfen, um Rückzahlungsrisiken zu steuern, haben Erstkäufer und Gig-Economy-Fahrer – wichtige Beitragende zum inkrementellen Volumen – größere Schwierigkeiten beim Zugang zu Finanzierungen. Der Ausschluss dieser Kreditnehmersegmente reduziert die gesamte adressierbare Nachfrage und könnte die Marktexpansion kurzfristig einschränken.
Wertverlust von Gebrauchtwagen
Da die Einführung von Elektrofahrzeugen zunimmt, erfahren ältere Fahrzeuge mit Verbrennungsmotor einen schnelleren Rückgang des Restwerts, was die den Kreditnehmern zur Verfügung stehenden Finanzierungskonditionen einschränkt. Dieser Abschreibungstrend begrenzt die Beleihungsquoten, da Kreditgeber angesichts der sich verändernden Verbraucherpräferenzen hin zur Elektromobilität vorsichtiger gegenüber dem Sicherheitenwert konventioneller Fahrzeuge werden. In Indien stellt die Asiatische Entwicklungsbank fest, dass gebrauchte Elektrofahrzeuge niedrigere Beleihungsquoten aufweisen als vergleichbare Benzinfahrzeuge, was die Bedenken der Kreditgeber hinsichtlich des Batteriezustands, der Wiederverkaufsnachfrage und der begrenzten historischen Daten zu gebrauchten Elektrofahrzeugwerten widerspiegelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Limousinen dominieren, elektrische SUVs beschleunigenLimousinen hielten im Jahr 2025 35,81 % des Gebrauchtwagenfinanzierungsmarkts im asiatisch-pazifischen Raum, angetrieben durch ihre kompakte Größe und Kraftstoffeffizienzvorteile in dicht besiedelten städtischen Korridoren. Schrägheckmodelle folgen, verlieren jedoch an Boden, da zertifizierte Limousinen mit verlängerten Laufzeiten erschwinglich werden. SUVs wachsen als Statussymbole bei aufstrebenden Haushalten, doch höhere Abschreibungen begrenzen die Beleihungsquoten. Elektrische SUVs verzeichnen den schnellsten CAGR von 9,13 % bis 2031, da China, Südkorea und ausgewählte indische Städte Ladenetze ausbauen. Der Wandel fordert Kreditgeber heraus, Batteriezustandsanalysen zu beherrschen, um adverse Selektion zu vermeiden.
Die Volumenverlagerung hin zu elektrischen SUVs erhöht die Marktgrößenchance im Gebrauchtwagenfinanzierungsmarkt im asiatisch-pazifischen Raum, belastet jedoch Underwriting-Modelle, die auf historischen Verbrennungsdaten basieren. Finanzierungsanbieter, die Telematik und Over-the-Air-Diagnosen einsetzen, können Genehmigungsquoten aufrechterhalten und gleichzeitig das Ausfallrisiko begrenzen. Wer sich nicht anpasst, könnte konservative Kreditgeber in schrumpfenden Limousinenpools gefangen halten, selbst wenn sich die Kreditnehmerpräferenzen weiterentwickeln.


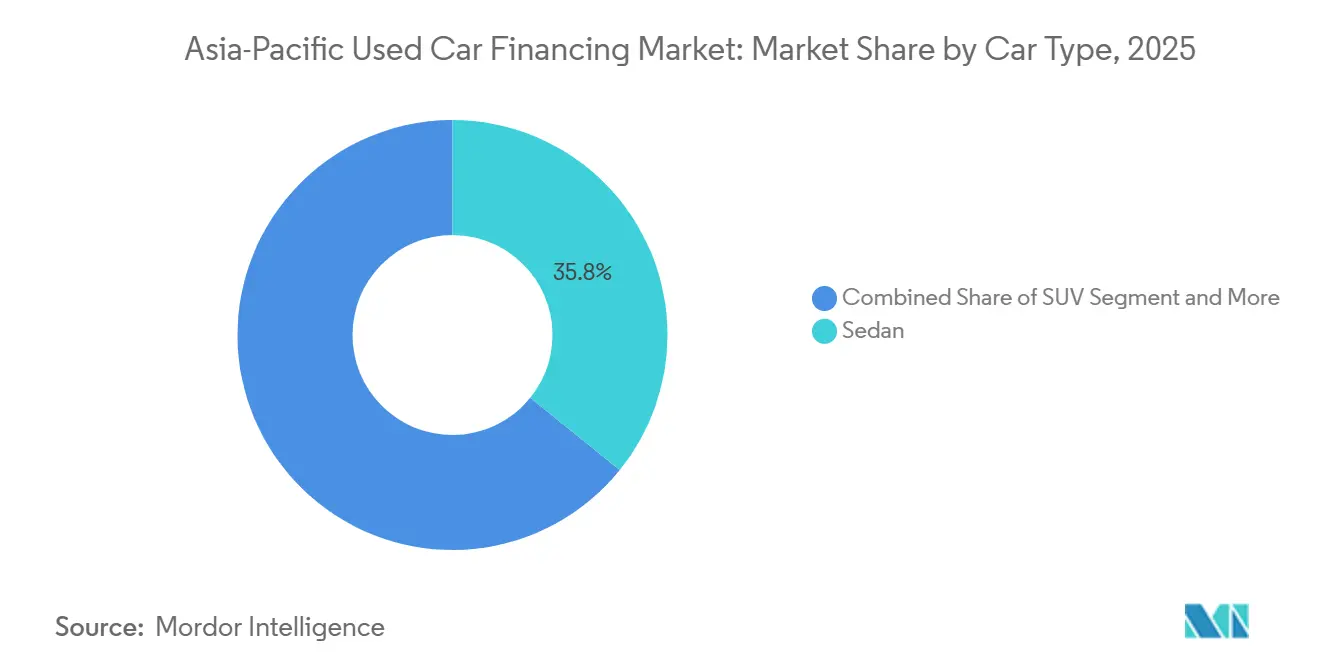
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Finanzierungsanbieter:
Banken führen, fintech-Herausforderer gewinnenBanken kontrollierten im Jahr 2025 45,56 % des Marktanteils im Gebrauchtwagenfinanzierungsmarkt im asiatisch-pazifischen Raum, was ihre durch Einlagenfinanzierung bedingten Kostenvorteile und ihre Filialreichweite widerspiegelt. Das Autokreditbuch der State Bank of India und das Privatkundenportfolio von ICICI unterstreichen die Skalierung. Dennoch verzeichnet OEM Captive Finance einen CAGR von 9,21 % und bettet Kredite in Super-Apps und Autohaus-Portale ein. Die Auszahlungen von Grab Financial verdeutlichen die Zugkraft bei Kreditnehmern mit dünner Kreditakte und hoher Transaktionsfrequenz.
OEM-Captive-Gesellschaften wie Hyundai Capital verbinden Wettbewerbsfähigkeit bei den Zinssätzen mit Treueprogrammen, während Nichtbanken-Finanzinstitute wie Mahindra Finance eine ertragstarke Kurve im halbstädtischen Indien bedienen. Wettbewerbslücken hängen nun von der Underwriting-Geschwindigkeit und der Datentiefe ab, nicht nur von der Preisgestaltung. Banken, die API-Entscheidungsmaschinen integrieren, können ihren Marktanteil verteidigen; Nachzügler riskieren eine allmähliche Abwanderung erstklassiger Kunden zu agilen Neueinsteigern.
Nach Kanal:
Offline-Autohäuser dominieren, digitale Plattformen wachsenOffline-Autohäuser machten im Jahr 2025 73,37 % des Gebrauchtwagenfinanzierungsmarkts im asiatisch-pazifischen Raum aus, da die physische Inspektion nach wie vor ein wesentlicher Bestandteil des Kaufvertrauens ist. Laufkundschaft sichert das Volumen, doch hohe Gemeinkosten drücken die Händlermargen. Reine Online-Plattformen wie Cars24, Carro und OLX Autos wachsen mit einem CAGR von 10,22 % auf der Grundlage von Risikokapital und integrierten Aufbereitungszentren. Hybride Click-and-Brick-Modelle entstehen, die Online-Entdeckung mit Offline-Probefahrten verbinden.
Kreditgeber nutzen Autohaus-Pipelines für stetige Kreditvergaben, schließen jedoch APIs an digitale Plattformen an, um datenreiche Leads und sofortige Genehmigungen zu erhalten. Die Marktgröße im Gebrauchtwagenfinanzierungsmarkt im asiatisch-pazifischen Raum, die mit reinen Online-Kanälen verbunden ist, soll sich bis 2030 verdoppeln, was traditionelle Händler dazu veranlasst, Partnerschaften einzugehen oder White-Label-Online-Shops zu starten. Wer die Digitalisierung versäumt, könnte Bestände verlieren, da jüngere Käufer Recherche und Finanzierung ins Internet verlagern.
Nach Endnutzer:
Privatkäufer dominieren, Flottenoperatoren wachsen starkPrivatkäufer generierten im Jahr 2025 71,23 % der Kredite, was tief verwurzelte kulturelle Bestrebungen nach privater Mobilität widerspiegelt. Steigende Mittelklasseeinkommen in Indien und Vietnam halten das Volumen trotz inflationsbedingter Reallohneinbußen aufrecht. Flotten- und Fahrdienstvermittler wachsen mit 10,15 %, da Gig-Plattformen professionalisieren und Fahrzeuge, Versicherungen und Wartung in Leasing-zu-Kauf-Verträge bündeln. Shriram Finance und andere Spezialisten passen kilometerbasierte Rückzahlungen für kleine Flottenbesitzer an und mindern so das hohe Nutzungsrisiko.
Das Wachstum bei der Flottenfinanzierung vergrößert den Gebrauchtwagenfinanzierungsmarkt im asiatisch-pazifischen Raum, führt jedoch bei Nachfrageschocks zu ungleichmäßiger Ausfallexposition. Kreditgeber verfeinern die Cashflow-Prognose mithilfe von Plattform-Fahrtdaten, um Anstiege bei notleidenden Krediten abzufedern. Konventionelle Banken, die solche Kennzahlen nur langsam übernehmen, könnten das Flottenengagement begrenzen und Marktanteile an Nichtbanken-Finanzinstitute und Super-App-Captives abgeben.

Nach Fahrzeugalter:
Bestand von 3–5 Jahren führt, unter 3 Jahren gewinntFahrzeuge im Alter von 3–5 Jahren erfassten im Jahr 2025 48,75 % des finanzierten Umsatzes und balancieren Erschwinglichkeit mit mechanischer Zuverlässigkeit. Fahrzeuge unter 3 Jahren wachsen mit 10,18 %, da OEM-Inzahlungnahmen den zertifizierten Bestand aufstocken und die Garantieabdeckung erhalten bleibt. Hyundai Promise veranschaulicht das Modell, indem frische Inzahlungnahmen in finanzierungsbereiten Bestand überführt werden. Fahrzeuge älter als 5 Jahre sehen sich aufgrund starker Abschreibungen und unsicherer Emissionszonenregelungen eingeschränkten Kreditbedingungen gegenüber.
Der Kreditgeber, der genaue Restwertprognosen für neuere Bestände beherrscht, wird risikoadjustierte Spreads ausweiten. Umgekehrt könnten diejenigen, die an generischen altersbasierten Heuristiken festhalten, sich schnell verändernde Abschreibungskurven falsch bepreisen, insbesondere dort, wo die Elektrofahrzeugpolitik die Ausstiegszeitpläne für Verbrennungsmotoren beschleunigt.
Geografische Analyse
China-Markt für Gebrauchtwagenfinanzierung
China hielt im Jahr 2025 einen Anteil von 28,77 % am Gebrauchtwagenfinanzierungsmarkt im asiatisch-pazifischen Raum, gestützt durch digitale Kreditgeber wie Yixin Group, die erhebliche Kreditvolumina vermittelten, sowie Uxin, das kürzlich ein profitables Quartal verzeichnete. Große Marktteilnehmer, darunter konzerneigene Finanzierungsgesellschaften wie SAIC Motor Finance, verfügen über umfangreiche Vermögensbasen. Angesichts einer sich auf ein moderates BIP-Wachstum abkühlenden makroökonomischen Lage bleibt die Gesamtexpansion jedoch gedämpft. Darüber hinaus schaffen Datenaustauschbeschränkungen der Volksbank von China Compliance-Herausforderungen, die unbeabsichtigt lizenzierte Banken gegenüber Fintech-Unternehmen begünstigen.
Indien-Markt für Gebrauchtwagenfinanzierung
Indien verzeichnet mit 9,17 % CAGR bis 2031 das stärkste Wachstum. Dieser Anstieg wird durch Nichtbanken-Finanzunternehmen (NBFCs) wie Mahindra Finance und Bajaj Finance angetrieben, die beide geschickt in ländliche Märkte und Subprime-Märkte vorgedrungen sind. Während die neuen Vorschriften der Reserve Bank of India für digitale Kreditvergabe die Governance-Standards anheben, wirken sie gleichzeitig als Abschreckung gegen unseriöse Akteure und stabilisieren dadurch den Markt. Das Fehlen einer zentralisierten Fahrzeughistoriendatenbank erhöht jedoch die Sicherheitenrisiken, auch wenn steigende Einkommen dazu beitragen, Zahlungsausfallbedenken zu mildern.
Japan, Südkorea und Australien – Markt für Gebrauchtwagenfinanzierung
In Japan, Südkorea und Australien ist der Markt durch Reife und hohe Durchdringung gekennzeichnet, wenngleich mit gedämpftem Wachstum. Hier dominieren konzerneigene Finanzierungsgesellschaften. So meldete Toyota Financial Services robuste Umsätze, während Hyundai Capital eine starke Vermögensbasis aufrechthält. In Australien begünstigen Steueranreize überwiegend neue Elektrofahrzeuge (EVs), was die Nachfrage nach Krediten für gebrauchte Elektrofahrzeuge einschränkt. Südostasien, das Länder wie Indonesien, Malaysia, die Philippinen und Vietnam umfasst, bietet unterdessen eine fragmentierte, aber vielversprechende Landschaft für agile Marktteilnehmer. Bank Mandiri und Maybank unterstreichen die Stärke etablierter Anbieter. Dennoch schaffen Inkonsistenzen bei der Compliance und unterschiedliche Know-your-Customer (KYC)-Protokolle Chancen für digitale Neueinsteiger, sofern diese bereit sind, in lokale Besonderheiten zu investieren.
Wettbewerbslandschaft
Marktkonzentration
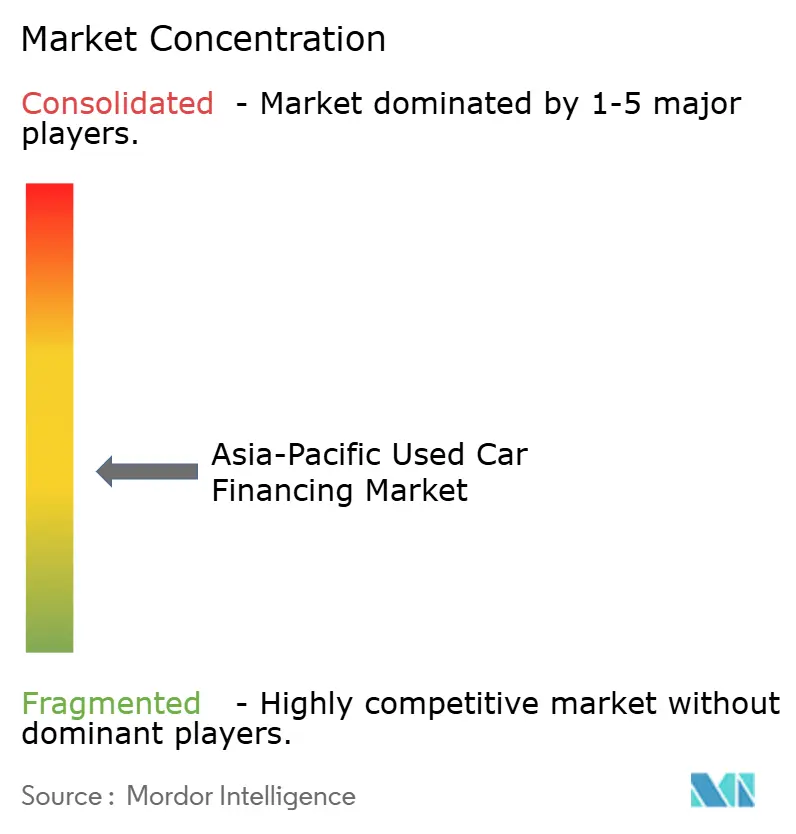
Der Wettbewerb im Gebrauchtwagenfinanzierungsmarkt im asiatisch-pazifischen Raum bleibt moderat, wobei führende Akteure bedeutende Marktanteile halten. Universalbanken profitieren von kostengünstigen Einlagen, stehen jedoch unter Margendruck, da fintech-Unternehmen zinssensible Kreditnehmer durch sofortige Genehmigungsprozesse anziehen. OEM-Captive-Finance-Gesellschaften balancieren Risikomanagement mit Kundenbindung, indem sie Finanzierungen mit Garantien und Wartungsplänen bündeln. In Indien zielen Nichtbanken-Finanzinstitute auf ertragstarke, risikoreichere Segmente ab und akzeptieren erhöhte Quoten notleidender Kredite (NPL), um Spreads auszuweiten.
Digitale Disruptoren transformieren den Markt, indem sie Fahrzeugbeschaffung, Aufbereitung, Finanzierung und Aftersales-Services integrieren. Dieses integrierte Modell reduziert die Kundenakquisitionskosten und erhöht den Kundenwert über die gesamte Lebensdauer. Cars24, unterstützt durch erhebliche Finanzierungsmittel, expandiert in neue südostasiatische Märkte. Ebenso ist Carro, gestützt durch starke finanzielle Ressourcen, in mehreren Ländern der Region tätig. Super-Apps, darunter Grab und GoTo, betten Kreditangebote bereits bei der Fahreranmeldung ein und nutzen proprietäre Verdienstdaten zur Verbesserung der Underwriting-Genauigkeit. Da Regulierungsbehörden die Aufsicht verschärfen, verlassen unlizenzierte Kreditgeber den Markt. Diese Verschiebung erhöht die Compliance-Kosten für Neueinsteiger und könnte eine Branchenkonsolidierung vorantreiben.
Trotz dieser Entwicklungen bestehen weiterhin Lücken bei der Flottenfinanzierung und der Restwertmodellierung für gebrauchte Elektrofahrzeuge. Kreditgeber, die Telematik für risikobasierte Preisgestaltung und Blockchain-Technologie zur Batterieüberprüfung einsetzen, können differenzierte Marktpositionen aufbauen. Traditionelle Banken, die sich nicht anpassen, könnten jedoch den Zugang zu attraktiven Wachstumschancen verlieren.
Marktführer in der Gebrauchtwagenfinanzierungsbranche im asiatisch-pazifischen Raum
-
Bajaj Finserv
-
The Bank of China
-
Sundaram Finance Ltd
-
Cholamandalam Investment and Finance Company Limited
-
HDFC Bank Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Gebrauchtwagenfinanzierung Unternehmen in diesem Bericht
- HDFC Bank Ltd
- State Bank of India
- ICICI Bank
- Mahindra Finance
- Bajaj Finserv
- Toyota Financial Services
- Hyundai Capital
- Grab Financial
- Shriram Finance
- Bank Mandiri
- Maybank
- Maruti Suzuki Financial Services
- Tata Motors Finance
- Sundaram Finance Ltd
- The Bank of China
- SAIC Motor Finance
- JD Auto Finance
- Cholamandalam Investment and Finance Company Limited
- Ping An Auto Finance
- Yixin Group
- Uxin Ltd
- Cars24
- Carro
- OLX Autos
Lesen Sie die Analyse der Asien-Pazifik-Markt für Gebrauchtwagenfinanzierung-Unternehmen
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Gebrauchtwagenfinanzierung
- Juli 2026: Das in Gurugram ansässige Unternehmen Cars24 erweiterte seine Plattformfähigkeiten durch die Integration fortschrittlicher OpenAI-gestützter Agenten. Der Einsatz verbesserte die Lösungsquoten im Kundensupport um 50 % und automatisierte komplexe, gesprächsgesteuerte Verkaufstrichter, sodass Nutzer lokalisierte Gebrauchtwagenfinanzierungsoptionen nahtloser navigieren können.
- Juni 2026: Das in Singapur ansässige Online-Automobilunternehmen Carro erwarb CarPlace, eine führende australische Gebrauchtwagenplattform, die von Autoleague betrieben wird. Die Übernahme erweiterte Carros Präsenz auf seinen achten APAC-Markt und schuf einen Einstiegspunkt für die Einführung seines proprietären KI-gesteuerten fintech-Ökosystems, seiner Fahrzeuginspektionstechnologie und seiner Bestandsfinanzierungsstrukturen in Australien.
- August 2025: Carro, Südostasiens größter Online-Marktplatz für Gebrauchtfahrzeuge, schloss eine umfassende fintech-Partnerschaft mit dem in Hongkong notierten Unternehmen SY Holdings. Die Partnerschaft führt technologiegetriebenes, API-basiertes Underwriting und KI-Fähigkeiten in der Lieferkette ein, um die Fahrzeugbestandsfinanzierung zu optimieren, Risikokontrollen zu stärken und die Kreditbewertung für Gebrauchtwagenhändler in der gesamten Region zu automatisieren.
- Februar 2025: Cars24 hat Loans24 vorgestellt, seine neue digitale Kreditabteilung, die sofortige Genehmigungen und umfassende Finanzierungsoptionen verspricht, die die Gesamtkosten des Fahrzeugs abdecken, sowie äußerst wettbewerbsfähige und attraktive Zinssätze für ein breites Kundenspektrum.
Berichtsumfang des Gebrauchtwagenfinanzierungsmarkts im asiatisch-pazifischen Raum
Der Umfang des Berichts umfasst Fahrzeugtyp (Schrägheck und weitere), Finanzierungsanbieter (Banken und weitere), Kanal (Offline-Autohäuser und reine Online-Plattformen), Endnutzer (Privatkäufer und weitere), Fahrzeugalter (weniger als 3 Jahre und weitere) sowie Geografie.
Segmentierungsübersicht
Nach Fahrzeugtyp
| Schrägheck |
| Limousine |
| SUV |
| MPV |
Nach Finanzierungsanbieter
| Banken |
| OEM Captive Finance |
| Nichtbanken-Finanzinstitute und unabhängige Kreditgeber |
Nach Kanal
| Offline-Autohäuser |
| Reine Online-Plattformen |
Nach Endnutzer
| Privatkäufer |
| Flotten- und Fahrdienstvermittler |
Nach Fahrzeugalter
| Weniger als 3 Jahre |
| 3–5 Jahre |
| Mehr als 5 Jahre |
Nach Land
| China |
| Indien |
| Japan |
| Südkorea |
| Australien |
| Neuseeland |
| Indonesien |
| Malaysia |
| Philippinen |
| Vietnam |
| Übriger asiatisch-pazifischer Raum |
| Nach Fahrzeugtyp | Schrägheck |
| Limousine | |
| SUV | |
| MPV | |
| Nach Finanzierungsanbieter | Banken |
| OEM Captive Finance | |
| Nichtbanken-Finanzinstitute und unabhängige Kreditgeber | |
| Nach Kanal | Offline-Autohäuser |
| Reine Online-Plattformen | |
| Nach Endnutzer | Privatkäufer |
| Flotten- und Fahrdienstvermittler | |
| Nach Fahrzeugalter | Weniger als 3 Jahre |
| 3–5 Jahre | |
| Mehr als 5 Jahre | |
| Nach Land | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Indonesien | |
| Malaysia | |
| Philippinen | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die Gebrauchtwagenfinanzierung im asiatisch-pazifischen Raum im Jahr 2025 und welcher Wert wird bis 2031 erwartet?
Die ausstehenden Kredite belaufen sich im Jahr 2031 auf insgesamt 38,49 Milliarden USD und sollen bis 2031 auf 35,61 Milliarden USD ansteigen, was einem CAGR von 8,11 % entspricht.
Welches Fahrzeugsegment wächst auf der Kreditseite am schnellsten?
Die Finanzierung von elektrischen SUVs wird voraussichtlich bis 2031 mit einem CAGR von 9,13 % wachsen und alle anderen Fahrzeugtypen übertreffen.
Welche Rolle spielen fintech-Unternehmen und reine Online-Banken bei der Neukreditvergabe?
Diese Kreditgeber halten derzeit eine kleinere Basis, wachsen jedoch mit einem CAGR von 9,21 %, indem sie Kredite in Super-Apps einbetten und Genehmigungen in unter 60 Sekunden liefern.
Wo liegen die attraktivsten geografischen Wachstumschancen?
Indien zeigt mit einem CAGR von 9,17 % bis 2031 die höchste Wachstumsdynamik, während Indonesien, Malaysia, die Philippinen und Vietnam fragmentierte, aber ertragstarke Nischen für agile Kreditgeber bieten.
Was ist die größte operative Herausforderung für grenzüberschreitende Kreditgeber?
Fragmentierte Standards zur Sicherheitenbewertung und das Fehlen einheitlicher Fahrzeughistoriendatenbanken in weiten Teilen Südostasiens erhöhen die Verwertungsverluste und verlangsamen die Verbriefung.
Wie beeinflussen OEM-zertifizierte Gebrauchtfahrzeugprogramme das Kreditrisiko und die Preisgestaltung?
Garantiegestützte Inspektionen reduzieren die Informationsasymmetrie und ermöglichen es Kreditgebern, Beleihungsquoten zu erhöhen und Spreads zu verringern, ohne die Ausfallperformance zu beeinträchtigen.