
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
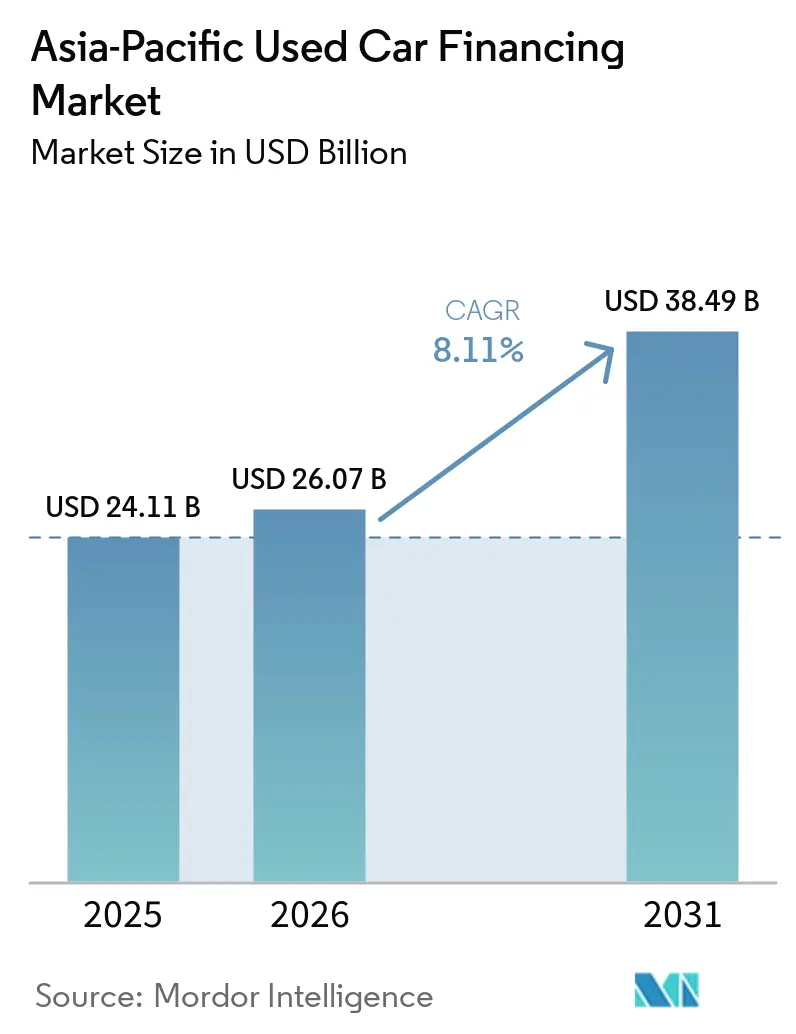
| Taille du marché de l'année de base (2025) | 24.11 Milliards de dollars |
| Taille du Marché (2026) | 26.07 Milliards de dollars |
| Taille du Marché (2031) | 38.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.11 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement des véhicules d'occasion en Asie-Pacifique par Mordor Intelligence
La taille du marché du financement des véhicules d'occasion en Asie-Pacifique était évaluée à 24,11 milliards USD en 2025, devrait atteindre 26,07 milliards USD en 2026, et est projetée à 38,49 milliards USD d'ici 2031, à un CAGR de 8,11 % durant la période de prévision (2026-2031). La demande s'oriente vers les véhicules d'occasion certifiés en raison des contraintes d'accessibilité persistantes post-pandémie, tandis que les approbations numériques instantanées, les garanties adossées à des sûretés et la finance intégrée dans les super-applications reconfigurent l'économie des prêteurs. Les banques traditionnelles originent encore la majorité des prêts de premier rang, mais les challengers fintech exploitent la souscription par API et les données alternatives pour conquérir les emprunteurs sensibles aux prix avec un historique de crédit limité. Les filiales de financement des constructeurs automobiles approfondissent la fidélisation, notamment lorsqu'elles associent la certification à des garanties de valeur résiduelle plus longues. Les différentiels de croissance entre pays se creusent : l'Inde est en tête en volume d'expansion, la Chine conserve son avantage d'échelle, et l'Asie du Sud-Est offre des niches fragmentées mais à haut rendement.
Principaux enseignements du rapport
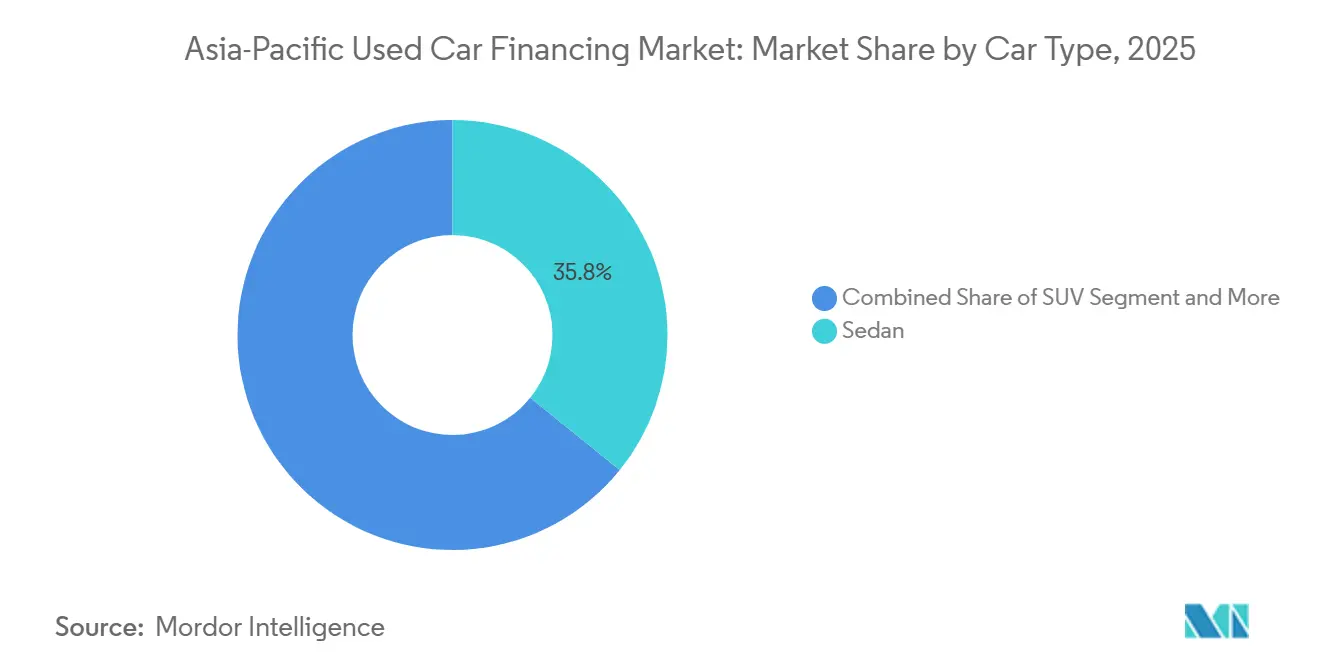
- Par type de véhicule, les berlines ont dominé avec 35,81 % de la part du marché du financement des véhicules d'occasion en Asie-Pacifique en 2025, tandis que les SUV devraient progresser à un CAGR de 9,13 % jusqu'en 2031.
- Par financeur, les banques contrôlaient 45,56 % de la taille du marché du financement des véhicules d'occasion en Asie-Pacifique en 2025 ; le financement captif des constructeurs automobiles a enregistré le CAGR le plus rapide à 9,21 % jusqu'en 2031.
- Par canal, les concessions hors ligne représentaient 73,37 % du marché du financement des véhicules d'occasion en Asie-Pacifique en 2025, mais les plateformes exclusivement en ligne progressent à un CAGR de 10,22 %.
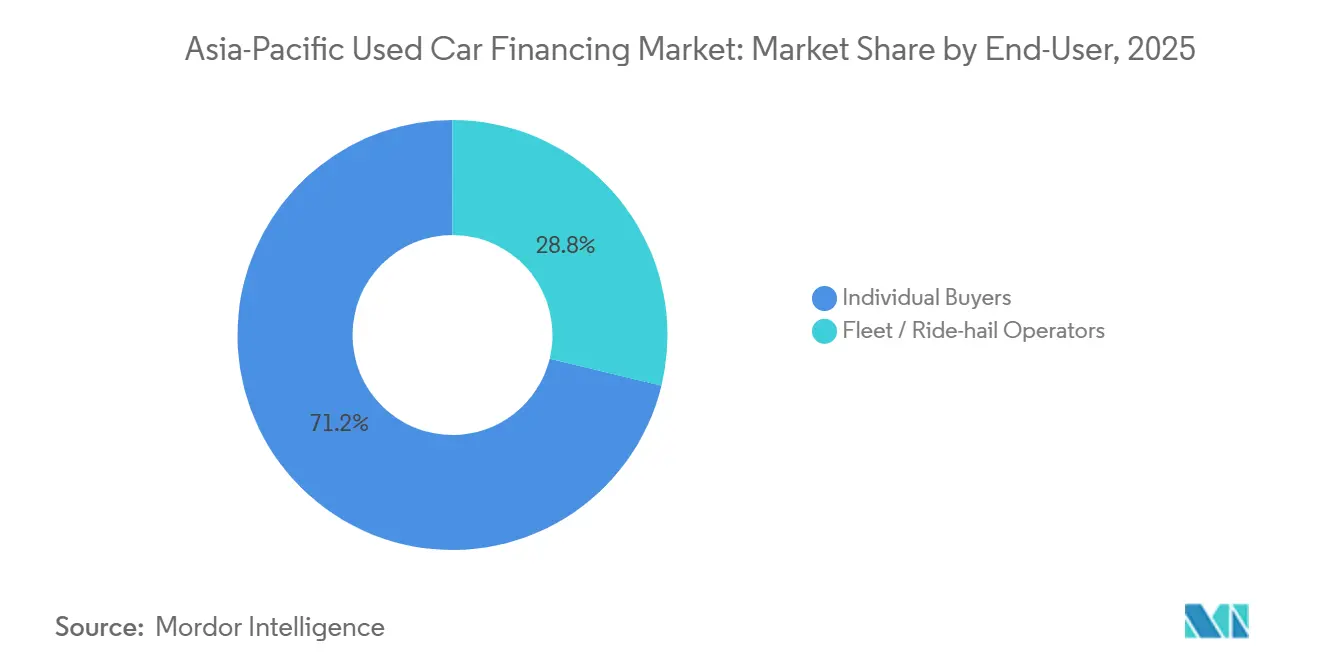
- Par utilisateur final, les acheteurs individuels représentaient une part de 71,23 % en 2025, tandis que les opérateurs de flottes et de covoiturage affichaient un CAGR de 10,15 % jusqu'en 2031.
- Par âge du véhicule, les stocks de 3 à 5 ans captaient 48,75 % de part en 2025 ; les unités de moins de 3 ans progressent à un CAGR de 10,18 % grâce à la hausse des reprises des constructeurs automobiles.
- Par pays, la Chine captait 28,77 % de part en 2025 ; l'Inde progressait à un CAGR de 9,17 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Numérisation croissante et approbations de prêts en ligne | +1.4% | Cœur de l'Asie du Sud-Est (Malaisie, Philippines, Singapour), avec répercussions sur l'Inde et la Chine | Court terme (≤ 2 ans) |
| Demande post-Covid axée sur l'accessibilité | +1.2% | Mondial, avec concentration en Inde, Indonésie, Philippines, Vietnam | Moyen terme (2-4 ans) |
| Accessibilité et hausse des revenus disponibles | +1.1% | Inde, Vietnam, Philippines, Indonésie | Long terme (≥ 4 ans) |
| Programmes de véhicules d'occasion certifiés soutenus par les constructeurs automobiles | +1.0% | Inde, Chine, Corée du Sud, Thaïlande | Moyen terme (2-4 ans) |
| Finance intégrée via les super-applications | +0.9% | Asie du Sud-Est (Indonésie, Singapour, Malaisie, Philippines, Vietnam, Thaïlande) | Court terme (≤ 2 ans) |
| Financement incitatif | +0.6% | Chine, Inde (projets pilotes au niveau des États), Australie, Nouvelle-Zélande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Numérisation croissante et approbations de prêts en ligne
La souscription basée sur les API compresse les cycles de décision de plusieurs jours à quelques minutes, augmentant les taux de conversion au point de vente des concessions. Les plateformes intégrées avec MyInfo en Malaisie, l'e-KYC aux Philippines et SingPass à Singapour renseignent désormais automatiquement les données de revenus et de bureau de crédit, ramenant les délais d'approbation à moins de 60 secondes. CIMB, BPI, UOB et OCBC ont déployé des flux de travail instantanés qui sécurisent les emprunteurs avant qu'ils ne comparent les offres concurrentes. Les prêteurs thaïlandais SCB et Krungsri pilotent des modèles d'intelligence artificielle qui intègrent les historiques de factures de services publics et de portefeuilles mobiles. La rapidité éclipse les avantages marginaux de taux ; les prêteurs incapables d'égaler des approbations en moins de deux minutes cèdent leurs prospects à fort potentiel à des concurrents plus rapides [1].
Demande post-COVID-19 axée sur l'accessibilité pour la mobilité personnelle
La pandémie a orienté les préférences des consommateurs vers les transports privés, une tendance qui a perduré même après la levée des restrictions. Les ménages à faibles revenus substituent les voitures neuves par des véhicules d'occasion certifiés pour faire face à la hausse des coûts du carburant et de l'alimentation. Le parc automobile indien devrait plus que doubler d'ici 2050, les véhicules d'occasion représentant une grande partie du volume incrémental [2]. Les travailleurs de l'économie des petits boulots en Indonésie et au Vietnam ont recours à des microcrédits pour acquérir des voitures et des motos d'occasion pour le covoiturage et la livraison. La croissance du PIB régional est proche du minimum en 2025, fournissant des vents porteurs macroéconomiques, bien que l'inflation maintienne une sensibilité aiguë aux prix.
Programmes de véhicules d'occasion certifiés soutenus par les constructeurs automobiles
En proposant des garanties constructeur, en effectuant des inspections multipoints et en fournissant des garanties de rachat, les prêteurs peuvent désormais offrir des ratios prêt/valeur plus élevés à des marges plus serrées, réduisant ainsi efficacement l'asymétrie d'information. Récemment, Hyundai Promise a connu une croissance notable dans le financement des unités certifiées. De même, U Trust de Toyota et Genesis CPO adoptent ce modèle, transférant le risque de valeur résiduelle des prêteurs au constructeur automobile. Les filiales de financement captif monétisent l'écosystème grâce à des offres groupées d'assurance et des contrats de service, tandis que les prêteurs bénéficient de pertes réduites sur défauts et reprises [3].
Finance intégrée via les super-applications pour les microcrédits des conducteurs
Grab Financial a considérablement augmenté les décaissements de prêts aux conducteurs, reflétant une forte croissance. Au sein de l'application, les historiques de revenus se substituent aux dossiers de crédit traditionnels, permettant des taux d'approbation supérieurs aux moyennes bancaires habituelles. De même, GoTo en Indonésie a enregistré une augmentation substantielle des volumes de transactions. Ces super-applications sont devenues les principaux points de contact pour le financement automobile, reléguant les banques à un rôle secondaire à moins qu'elles n'adoptent des solutions en marque blanche sur ces plateformes. Les prêteurs qui s'intègrent via des API bénéficient de ce modèle, tandis que ceux qui résistent font face à une sélection adverse.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Perception élevée du risque de crédit en Asie du Sud-Est | -0.8% | Asie du Sud-Est (Thaïlande, Philippines, Indonésie, Vietnam) | Court terme (≤ 2 ans) |
| Dépréciation des véhicules d'occasion | -0.7% | Mondial, avec un impact plus élevé sur les marchés à âge moyen de flotte plus élevé (Inde, Indonésie, Philippines) | Moyen terme (2-4 ans) |
| Normes fragmentées d'évaluation des garanties | -0.6% | Mondial, avec des défis aigus en Indonésie, aux Philippines et au Vietnam | Moyen terme (2-4 ans) |
| Exigences KYC plus strictes en raison de la fraude fintech | -0.5% | Indonésie, Inde, Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Perception élevée du risque de crédit en Asie du Sud-Est
Les Philippines et l'Indonésie continuent de signaler des indicateurs de défaut qui restent élevés par rapport à la période précédant la pandémie, reflétant un stress persistant de la dette des ménages, des revenus disponibles contraints et un soutien social insuffisant. Ces conditions continuent d'affecter la capacité des emprunteurs à honorer leurs obligations de remboursement, en particulier parmi les ménages à revenus faibles et moyens qui restent vulnérables à la volatilité économique et à la hausse du coût de la vie. Alors que les prêteurs resserrent les normes de crédit pour gérer les risques de remboursement, les primo-accédants et les conducteurs de l'économie des petits boulots — contributeurs clés au volume incrémental — rencontrent de plus grandes difficultés à accéder au financement. L'exclusion de ces segments d'emprunteurs réduit la demande totale adressable et pourrait contraindre l'expansion du marché à court terme.
Dépréciation des véhicules d'occasion
À mesure que l'adoption des véhicules électriques s'accélère, les véhicules à moteur à combustion interne plus anciens connaissent un déclin plus rapide de leur valeur résiduelle, ce qui contraint les conditions de financement disponibles pour les emprunteurs. Cette tendance à la dépréciation limite les ratios prêt/valeur, car les prêteurs deviennent plus prudents quant à la valeur des garanties des véhicules conventionnels face à l'évolution des préférences des consommateurs vers la mobilité électrique. En Inde, la Banque asiatique de développement note que les véhicules électriques d'occasion font face à des plafonds de ratio prêt/valeur inférieurs à ceux des véhicules à essence comparables, reflétant les préoccupations des prêteurs concernant l'état des batteries, la demande de revente et le manque de données historiques sur les valeurs des véhicules électriques d'occasion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les berlines dominent, les SUV électriques s'accélèrentLes berlines détenaient 35,81 % du marché du financement des véhicules d'occasion en Asie-Pacifique en 2025, portées par leur taille compacte et leurs avantages en matière d'économie de carburant dans les corridors urbains denses. Les berlines compactes suivent mais cèdent du terrain à mesure que les berlines certifiées deviennent accessibles avec des durées prolongées. Les SUV progressent en tant que symboles de statut parmi les ménages en ascension sociale, mais une dépréciation plus élevée freine les ratios de prêt. Les SUV électriques enregistrent le CAGR le plus rapide à 9,13 % jusqu'en 2031, alors que la Chine, la Corée du Sud et certaines villes indiennes développent leurs réseaux de recharge. Cette évolution met les prêteurs au défi de maîtriser l'analyse de l'état des batteries pour éviter la sélection adverse.
La migration des volumes vers les SUV électriques renforce l'opportunité de taille du marché du financement des véhicules d'occasion en Asie-Pacifique, mais alourdit les modèles de souscription qui reposent sur des données historiques de combustion. Les financeurs adoptant la télématique et les diagnostics à distance peuvent maintenir les taux d'approbation tout en contenant le risque de défaut. L'incapacité à s'adapter pourrait piéger les prêteurs conservateurs dans des pools de berlines en déclin, même si les préférences des emprunteurs évoluent.



Par financeur :
les banques en tête, les challengers fintech progressentLes banques contrôlaient 45,56 % de la part du marché du financement des véhicules d'occasion en Asie-Pacifique en 2025, reflétant les avantages de coût liés aux dépôts et la portée des agences. Le portefeuille automobile de State Bank of India et le portefeuille de détail d'ICICI soulignent cette échelle. Pourtant, le financement captif des constructeurs automobiles enregistre un CAGR de 9,21 %, intégrant le crédit dans les super-applications et les portails de concessions. Les décaissements de Grab Financial illustrent la traction auprès des emprunteurs à historique de crédit limité et à haute fréquence.
Les captives des constructeurs automobiles telles que Hyundai Capital combinent la compétitivité des taux avec des programmes de fidélisation, tandis que les NBFC comme Mahindra Finance surfent sur une courbe à haut rendement dans l'Inde semi-urbaine. Les écarts concurrentiels dépendent désormais de la vitesse de souscription et de la profondeur des données, et non plus seulement des prix. Les banques intégrant des moteurs de décision par API peuvent défendre leur part ; les retardataires risquent une dérive progressive de leurs clients de premier rang vers des nouveaux entrants agiles.
Par canal :
les concessions hors ligne prédominent, les plateformes numériques progressentLes concessions hors ligne représentaient 73,37 % du marché du financement des véhicules d'occasion en Asie-Pacifique en 2025, l'inspection physique restant essentielle à la confiance lors de l'achat. Le trafic en agence assure le volume, mais les frais généraux élevés compriment les marges des concessionnaires. Les plateformes exclusivement en ligne telles que Cars24, Carro et OLX Autos progressent à un CAGR de 10,22 % grâce au capital-risque et aux centres de remise en état intégrés. Des modèles hybrides combinant découverte en ligne et essais hors ligne émergent.
Les prêteurs exploitent les réseaux de concessions pour des originations régulières, mais connectent des API aux plateformes numériques pour des prospects riches en données et des approbations instantanées. La taille du marché du financement des véhicules d'occasion en Asie-Pacifique liée aux canaux purement en ligne devrait doubler d'ici 2030, incitant les concessionnaires traditionnels à s'associer ou à lancer des boutiques en ligne en marque blanche. L'incapacité à se numériser pourrait immobiliser les stocks à mesure que les jeunes acheteurs déplacent leur recherche et leur financement en ligne.
Par utilisateur final :
les acheteurs individuels dominent, les opérateurs de flottes progressent fortementLes acheteurs individuels ont généré 71,23 % des prêts en 2025, reflétant les aspirations culturelles enracinées pour la mobilité privée. La hausse des revenus de la classe moyenne en Inde et au Vietnam soutient le volume malgré les pressions sur les salaires réels liées à l'inflation. Les opérateurs de flottes et de covoiturage progressent à 10,15 % à mesure que les plateformes de petits boulots se professionnalisent, regroupant véhicules, assurance et entretien dans des contrats de location-vente. Shriram Finance et d'autres spécialistes adaptent les remboursements basés sur le kilométrage pour les propriétaires de petites flottes, atténuant le risque lié à une utilisation intensive.
La croissance du financement de flottes élargit le marché du financement des véhicules d'occasion en Asie-Pacifique, mais introduit une exposition aux défauts irréguliers lors des chocs de demande. Les prêteurs affinent les prévisions de flux de trésorerie en utilisant les données de trajets des plateformes pour amortir les pics de créances douteuses. Les banques conventionnelles lentes à adopter ces indicateurs pourraient plafonner leur exposition aux flottes, cédant des parts aux NBFC et aux captives des super-applications.

Par âge du véhicule :
les stocks de 3 à 5 ans en tête, les moins de 3 ans progressentLes véhicules âgés de 3 à 5 ans ont capté 48,75 % des revenus financés en 2025, équilibrant accessibilité et fiabilité mécanique. Les unités de moins de 3 ans progressent à 10,18 % à mesure que les reprises des constructeurs automobiles gonflent le pool de stocks certifiés et que la couverture de garantie reste intacte. Hyundai Promise illustre ce modèle, orientant les reprises récentes vers des stocks prêts au financement. Les véhicules de plus de 5 ans font face à un crédit contraint en raison d'une dépréciation importante et d'incertitudes réglementaires liées aux zones d'émissions.
Le prêteur qui maîtrise des prévisions précises de valeur résiduelle pour les stocks plus récents élargira ses marges ajustées au risque. À l'inverse, ceux qui s'accrochent à des heuristiques génériques basées sur l'âge risquent de mal évaluer des courbes de dépréciation en rapide évolution, notamment là où les politiques sur les véhicules électriques accélèrent les calendriers d'élimination progressive des moteurs à combustion.
Analyse géographique
Marché du Financement des Voitures d'Occasion en Chine
La Chine a conservé une part de 28,77 % du marché du financement des voitures d'occasion en Asie-Pacifique en 2025, soutenue par des prêteurs numériques tels que Yixin Group, qui ont facilité d'importants volumes de prêts, et Uxin, qui a récemment célébré un trimestre rentable. Les grands acteurs, notamment les filiales captives comme SAIC Motor Finance, maintiennent d'importantes bases d'actifs. Cependant, avec un contexte macroéconomique se refroidissant vers des perspectives de croissance du PIB modestes, l'expansion globale reste tempérée. Par ailleurs, les restrictions en matière de partage de données imposées par la Banque populaire de Chine créent des défis de conformité, favorisant indirectement les banques agréées au détriment des fintechs.
Marché du Financement des Voitures d'Occasion en Inde
L'Inde affiche le CAGR le plus rapide, à 9,17 %, jusqu'en 2031. Cette progression est portée par des sociétés financières non bancaires (SFNB) telles que Mahindra Finance et Bajaj Finance, qui ont toutes deux habilement pénétré les marchés ruraux et les segments à risque élevé. Si les nouvelles réglementations de la Banque de réserve de l'Inde en matière de prêt numérique élèvent les normes de gouvernance, elles constituent également un frein pour les acteurs peu scrupuleux, stabilisant ainsi le marché. Toutefois, l'absence d'un bureau centralisé d'historique des véhicules amplifie les risques liés aux garanties, même si la hausse des revenus contribue à atténuer les préoccupations relatives aux impayés.
Marché du Financement des Voitures d'Occasion au Japon, en Corée du Sud et en Australie
Au Japon, en Corée du Sud et en Australie, le marché se caractérise par sa maturité et un taux de pénétration élevé, bien que la croissance reste modérée. Les filiales de financement captives y dominent largement. À titre d'exemple, Toyota Financial Services a enregistré des revenus solides, tandis que Hyundai Capital maintient une base d'actifs importante. En Australie, les incitations fiscales favorisent principalement les nouveaux véhicules électriques (VE), ce qui freine la demande de prêts sur les véhicules électriques d'occasion. Par ailleurs, l'Asie du Sud-Est, qui englobe des pays tels que l'Indonésie, la Malaisie, les Philippines et le Vietnam, présente un paysage fragmenté mais prometteur pour les acteurs agiles. Bank Mandiri et Maybank illustrent la solidité des acteurs établis. Néanmoins, les incohérences en matière de conformité et la diversité des protocoles de connaissance du client (KYC) ouvrent des opportunités aux nouveaux entrants numériques, à condition qu'ils soient prêts à investir dans les spécificités locales.
Paysage concurrentiel
Concentration du Marché
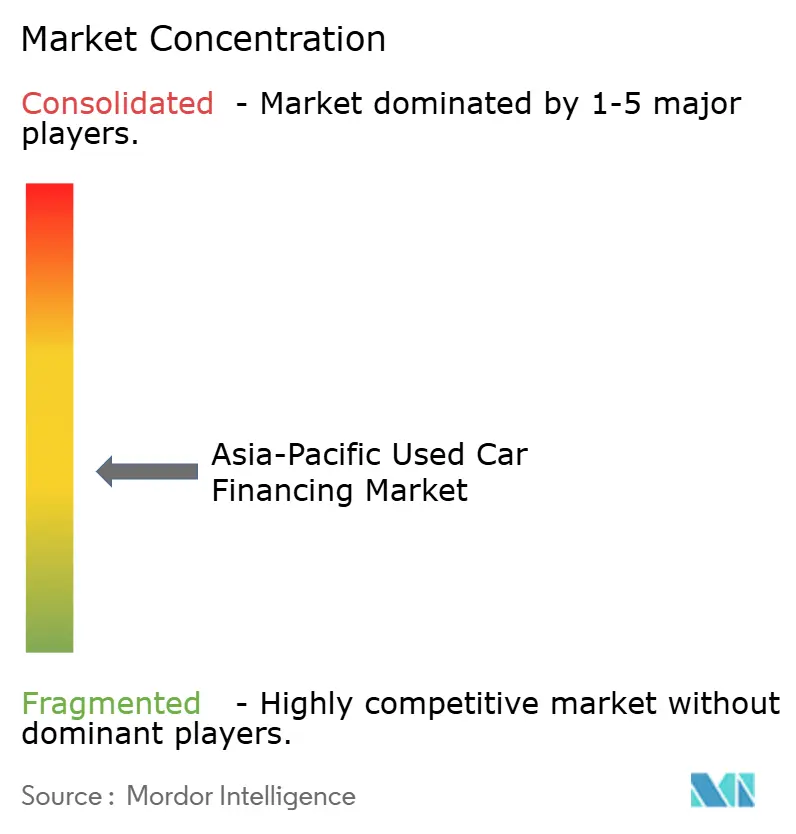
La concurrence sur le marché du financement des véhicules d'occasion en Asie-Pacifique reste modérée, les principaux acteurs détenant des parts de marché significatives. Les banques universelles bénéficient de dépôts à faible coût, mais font face à une pression sur les marges alors que les fintechs attirent les emprunteurs sensibles aux taux grâce à des processus d'approbation instantanée. Les sociétés de financement captif des constructeurs automobiles équilibrent la gestion des risques et la fidélisation des clients en associant le financement à des garanties et des plans d'entretien. En Inde, les NBFC ciblent les segments à haut rendement et à risque plus élevé, acceptant des niveaux élevés de prêts non performants (PNP) pour élargir leurs marges.
Les perturbateurs numériques transforment le marché en intégrant l'approvisionnement en véhicules, la remise en état, le financement et les services après-vente. Ce modèle intégré réduit les coûts d'acquisition de clients et augmente la valeur vie client. Cars24, soutenu par un financement substantiel, s'étend vers de nouveaux marchés en Asie du Sud-Est. De même, Carro, adossé à de solides ressources financières, opère dans plusieurs pays de la région. Les super-applications, dont Grab et GoTo, intègrent des offres de crédit dès l'étape d'inscription des conducteurs et utilisent des données de revenus propriétaires pour améliorer la précision de la souscription. À mesure que les régulateurs renforcent leur surveillance, les prêteurs non agréés quittent le marché. Ce changement augmente les coûts de conformité pour les nouveaux entrants et pourrait favoriser la consolidation du secteur.
Malgré ces évolutions, des lacunes subsistent dans le financement de flottes et la modélisation de la valeur résiduelle pour les véhicules électriques (VE) d'occasion. Les prêteurs qui utilisent la télématique pour une tarification basée sur le risque et la technologie blockchain pour la vérification des batteries peuvent établir des positions de marché différenciées. Cependant, les banques traditionnelles qui ne s'adaptent pas risquent de perdre l'accès à des opportunités de croissance attractives.
Leaders du secteur du financement des véhicules d'occasion en Asie-Pacifique
-
Bajaj Finserv
-
The Bank of China
-
Sundaram Finance Ltd
-
Cholamandalam Investment and Finance Company Limited
-
HDFC Bank Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Financement des Voitures d'Occasion en Asie-Pacifique Entreprises couvertes dans ce rapport
- HDFC Bank Ltd
- State Bank of India
- ICICI Bank
- Mahindra Finance
- Bajaj Finserv
- Toyota Financial Services
- Hyundai Capital
- Grab Financial
- Shriram Finance
- Bank Mandiri
- Maybank
- Maruti Suzuki Financial Services
- Tata Motors Finance
- Sundaram Finance Ltd
- The Bank of China
- SAIC Motor Finance
- JD Auto Finance
- Cholamandalam Investment and Finance Company Limited
- Ping An Auto Finance
- Yixin Group
- Uxin Ltd
- Cars24
- Carro
- OLX Autos
Lire l’analyse des entreprises de financement des voitures d'occasion en asie-pacifique
Développements industriels récents dans Marché du Financement des Voitures d'Occasion en Asie-Pacifique
- Juillet 2026 : Cars24, dont le siège est à Gurugram, a étendu les capacités de sa plateforme en intégrant des agents avancés propulsés par OpenAI. Le déploiement a amélioré les taux de résolution du service client de 50 % et a automatisé des entonnoirs de vente complexes basés sur la conversation, permettant aux utilisateurs de naviguer plus facilement dans les options de financement de véhicules d'occasion localisées.
- Juin 2026 : Carro, société automobile en ligne basée à Singapour, a acquis CarPlace, une plateforme australienne de premier plan pour les véhicules d'occasion exploitée par Autoleague. L'acquisition a étendu la présence de Carro à son huitième marché en Asie-Pacifique et a fourni un point d'entrée pour introduire son écosystème fintech propriétaire piloté par l'intelligence artificielle, sa technologie d'inspection de véhicules et ses structures de financement de stocks en Australie.
- Août 2025 : Carro, la plus grande place de marché en ligne de véhicules d'occasion d'Asie du Sud-Est, a conclu un partenariat fintech complet avec SY Holdings, cotée à Hong Kong. Ce partenariat introduit des capacités de souscription basées sur les API et d'intelligence artificielle pour la chaîne d'approvisionnement afin d'optimiser le financement des stocks de véhicules, de renforcer les contrôles des risques et d'automatiser la notation de crédit pour les concessionnaires de véhicules d'occasion dans toute la région.
- Février 2025 : Cars24 a dévoilé Loans24, sa nouvelle division de crédit numérique, qui promet des approbations instantanées et des options de financement complètes couvrant le coût total du véhicule, ainsi que des taux d'intérêt très compétitifs et attractifs pour répondre à un large éventail de clients.
Périmètre du rapport sur le marché du financement des véhicules d'occasion en Asie-Pacifique
Le périmètre du rapport comprend le type de véhicule (berline compacte et autres), le financeur (banques et autres), le canal (concessions hors ligne et plateformes exclusivement en ligne), l'utilisateur final (acheteurs individuels et autres), l'âge du véhicule (moins de 3 ans et autres) et la géographie.
Aperçu de la segmentation
Par type de véhicule
| Berline compacte |
| Berline |
| SUV |
| MPV |
Par financeur
| Banques |
| Financement captif des constructeurs automobiles |
| NBFC et prêteurs indépendants |
Par canal
| Concessions hors ligne |
| Plateformes exclusivement en ligne |
Par utilisateur final
| Acheteurs individuels |
| Opérateurs de flottes et de covoiturage |
Par âge du véhicule
| Moins de 3 ans |
| 3 à 5 ans |
| Plus de 5 ans |
Par pays
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Australie |
| Nouvelle-Zélande |
| Indonésie |
| Malaisie |
| Philippines |
| Vietnam |
| Reste de l'Asie-Pacifique |
| Par type de véhicule | Berline compacte |
| Berline | |
| SUV | |
| MPV | |
| Par financeur | Banques |
| Financement captif des constructeurs automobiles | |
| NBFC et prêteurs indépendants | |
| Par canal | Concessions hors ligne |
| Plateformes exclusivement en ligne | |
| Par utilisateur final | Acheteurs individuels |
| Opérateurs de flottes et de covoiturage | |
| Par âge du véhicule | Moins de 3 ans |
| 3 à 5 ans | |
| Plus de 5 ans | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Indonésie | |
| Malaisie | |
| Philippines | |
| Vietnam | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du financement des véhicules d'occasion en Asie-Pacifique en 2025 et quelle valeur est attendue d'ici 2031 ?
L'encours des prêts s'élève à 38,49 milliards USD en 2031 et devrait atteindre 35,61 milliards USD d'ici 2031, impliquant un CAGR de 8,11 %.
Quel segment de véhicule connaît la croissance la plus rapide du côté du financement ?
Le financement lié aux SUV électriques devrait croître à un CAGR de 9,13 % jusqu'en 2031, dépassant tous les autres types de véhicules.
Quel rôle jouent les fintechs et les banques exclusivement en ligne dans l'origination de nouveaux prêts ?
Ces prêteurs détiennent actuellement une base plus modeste, mais progressent à un CAGR de 9,21 % en intégrant le crédit dans les super-applications et en délivrant des approbations en moins de 60 secondes.
Où se trouvent les opportunités de croissance géographique les plus attractives ?
L'Inde affiche la trajectoire la plus élevée avec un CAGR de 9,17 % jusqu'en 2031, tandis que l'Indonésie, la Malaisie, les Philippines et le Vietnam offrent des niches fragmentées mais à haut rendement pour les prêteurs agiles.
Quel est le principal défi opérationnel pour les prêteurs transfrontaliers ?
Les normes fragmentées d'évaluation des garanties et l'absence de bases de données unifiées d'historique des véhicules dans une grande partie de l'Asie du Sud-Est augmentent les pertes sur reprises et ralentissent la titrisation.
Comment les programmes de véhicules d'occasion certifiés des constructeurs automobiles influencent-ils le risque et la tarification des prêts ?
Les inspections adossées à des garanties réduisent l'asymétrie d'information, permettant aux prêteurs d'augmenter les ratios prêt/valeur et de resserrer les marges sans compromettre les performances en matière de défaut.