
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
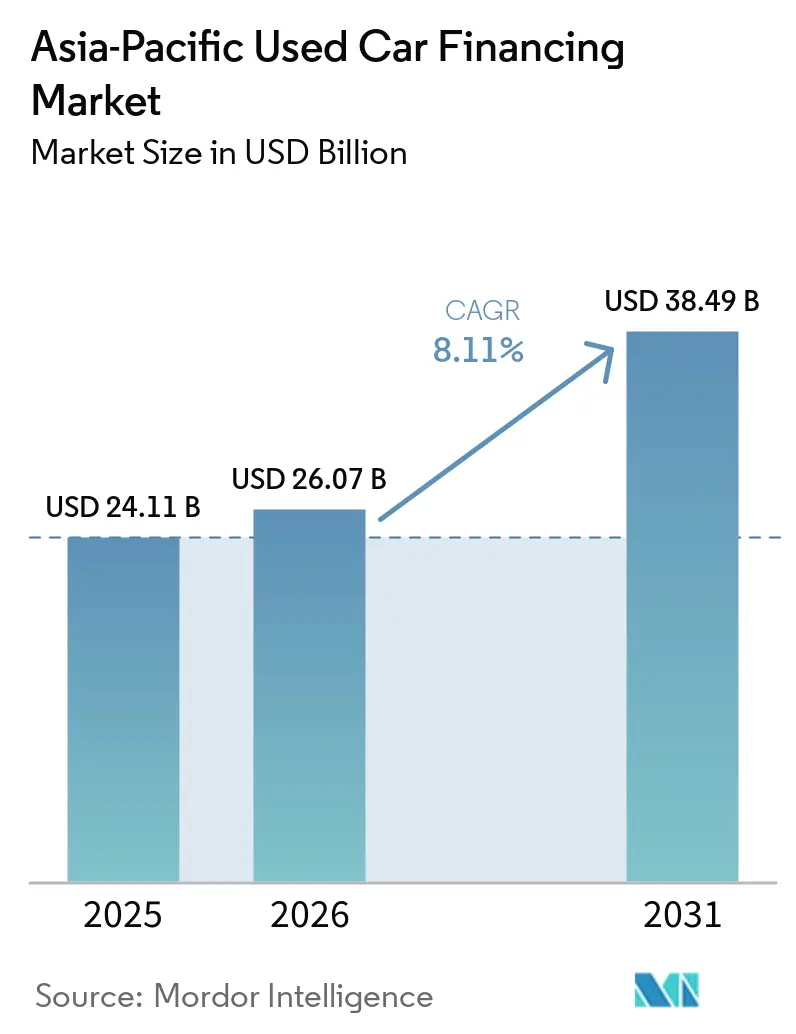
| Tamaño del mercado en el año base (2025) | 24.11 Mil millones de dólares |
| Tamaño del Mercado (2026) | 26.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 38.49 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.11 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Financiamiento de Autos Usados en Asia-Pacífico por Mordor Intelligence
El tamaño del Mercado de Financiamiento de Autos Usados en Asia-Pacífico fue valorado en 24,11 mil millones de USD en 2025, se espera que alcance los 26,07 mil millones de USD en 2026 y se proyecta que llegue a los 38,49 mil millones de USD en 2031, a una CAGR del 8,11% durante el período de previsión (2026-2031). La demanda se orienta hacia vehículos usados certificados a medida que persisten las restricciones de asequibilidad pospandemia, mientras que las aprobaciones digitales instantáneas, las garantías respaldadas por colateral y las finanzas integradas dentro de las superaplicaciones reconfiguran la economía de los prestamistas. Los bancos tradicionales aún originan la mayor parte de los préstamos prime, aunque los competidores fintech aprovechan la suscripción mediante API y datos alternativos para captar prestatarios sensibles al precio con historial crediticio limitado. Los brazos de financiamiento vinculados a los fabricantes de equipos originales (OEM) profundizan la fidelización, especialmente donde combinan la certificación con garantías de valor residual más prolongadas. Los diferenciales de crecimiento entre países se están ampliando: India lidera en expansión de volumen, China mantiene ventaja de escala y el Sudeste Asiático ofrece nichos fragmentados pero de alto rendimiento.
Conclusiones Clave del Informe
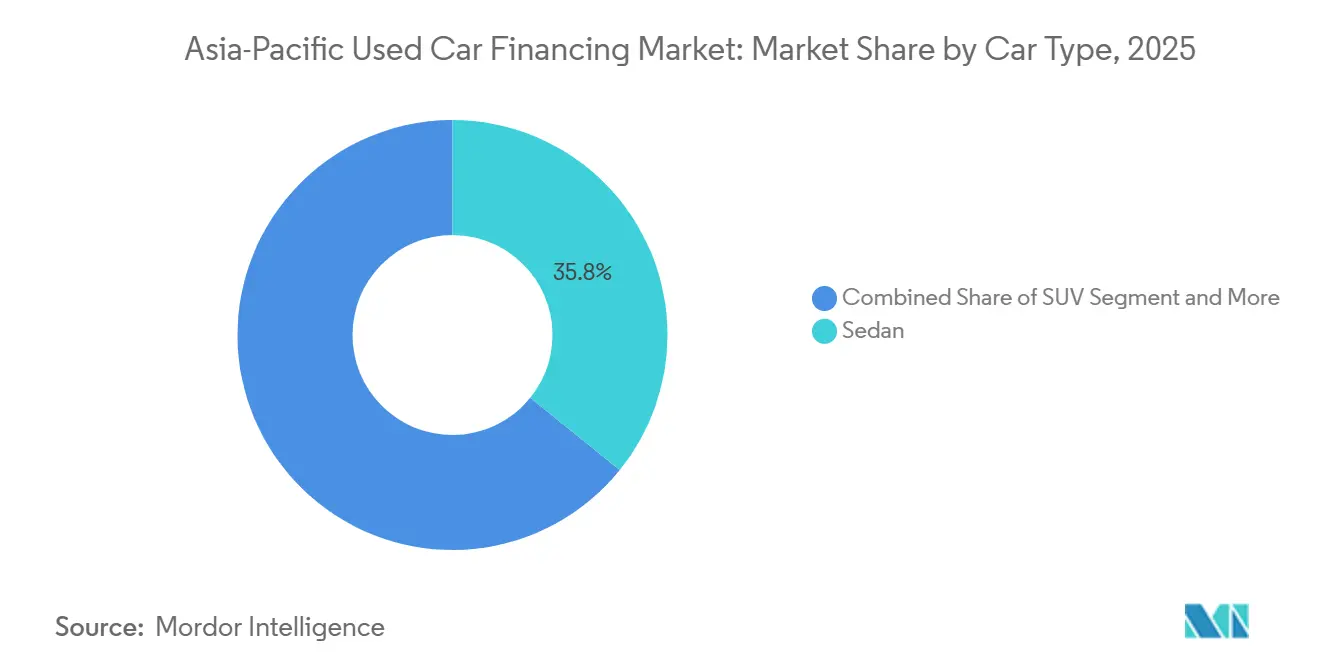
- Por tipo de automóvil, los sedanes lideraron con el 35,81% de la participación del mercado de financiamiento de autos usados en Asia-Pacífico en 2025, mientras que se proyecta que los SUV se expandan a una CAGR del 9,13% hasta 2031.
- Por financiador, los bancos controlaron el 45,56% de la participación del tamaño del mercado de financiamiento de autos usados en Asia-Pacífico en 2025; el Financiamiento Cautivo OEM registró la CAGR más rápida del 9,21% hasta 2031.
- Por canal, los concesionarios fuera de línea representaron el 73,37% del mercado de financiamiento de autos usados en Asia-Pacífico en 2025, aunque las plataformas exclusivamente en línea escalan a una CAGR del 10,22%.
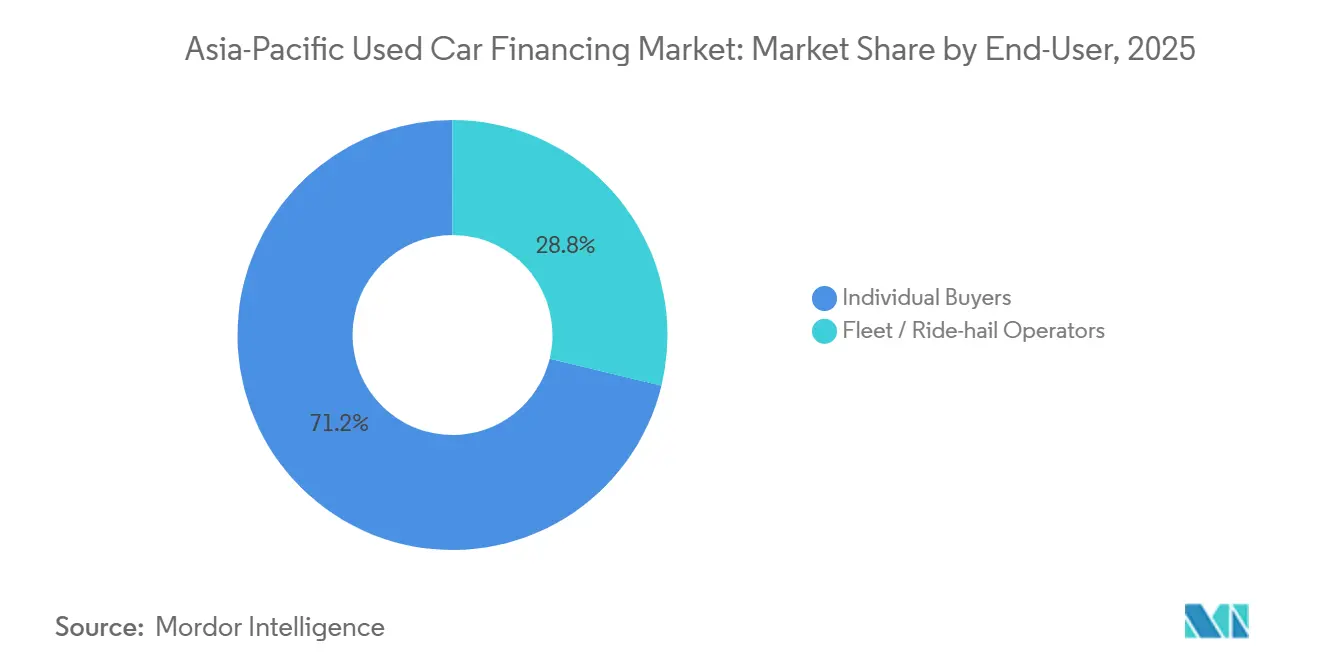
- Por usuario final, los compradores individuales representaron una participación del 71,23% en 2025, mientras que los operadores de flotas y transporte por aplicación registraron una CAGR del 10,15% hasta 2031.
- Por antigüedad del vehículo, el inventario de 3 a 5 años capturó el 48,75% de participación en 2025; las unidades de menos de 3 años avanzan a una CAGR del 10,18% impulsadas por el aumento de intercambios de vehículos OEM.
- Por país, China capturó el 28,77% de participación en 2025; India avanzó a una CAGR del 9,17% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Digitalización y Aprobaciones de Préstamos en Línea | +1.4% | Núcleo del Sudeste Asiático (Malasia, Filipinas, Singapur), con extensión a India y China | Corto plazo (≤ 2 años) |
| Demanda Impulsada por la Asequibilidad Pospandemia | +1.2% | Global, con concentración en India, Indonesia, Filipinas y Vietnam | Mediano plazo (2-4 años) |
| Asequibilidad e Incremento de los Ingresos Disponibles | +1.1% | India, Vietnam, Filipinas, Indonesia | Largo plazo (≥ 4 años) |
| Programas de Vehículos Usados Certificados Respaldados por OEM | +1.0% | India, China, Corea del Sur, Tailandia | Mediano plazo (2-4 años) |
| Finanzas Integradas a través de Superaplicaciones | +0.9% | Sudeste Asiático (Indonesia, Singapur, Malasia, Filipinas, Vietnam, Tailandia) | Corto plazo (≤ 2 años) |
| Financiamiento con Incentivos | +0.6% | China, India (proyectos piloto a nivel estatal), Australia, Nueva Zelanda | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Digitalización y Aprobaciones de Préstamos en Línea
La suscripción basada en API comprime los ciclos de decisión de días a minutos, elevando las tasas de conversión en el punto de venta del concesionario. Las plataformas integradas con MyInfo de Malasia, el KYC electrónico de Filipinas y SingPass de Singapur ahora autocompletan datos de ingresos y de burós crediticios, reduciendo los tiempos de aprobación a menos de 60 segundos. CIMB, BPI, UOB y OCBC han implementado flujos de trabajo instantáneos que aseguran a los prestatarios antes de que comparen ofertas de la competencia. Los prestamistas tailandeses SCB y Krungsri pilotan modelos de inteligencia artificial que incorporan historiales de facturas de servicios públicos y monederos móviles. La velocidad está eclipsando las ventajas marginales de tasa; los prestamistas que no logren igualar aprobaciones en menos de dos minutos ceden prospectos de alta intención a rivales más ágiles [1].
Demanda de Movilidad Personal Impulsada por la Asequibilidad Pospandemia de COVID-19
La pandemia inclinó la preferencia del consumidor hacia el transporte privado, una tendencia que persistió incluso después de que se levantaron las restricciones. Los hogares de menores ingresos sustituyen los autos nuevos por unidades usadas certificadas para hacer frente al aumento de los costos de combustible y alimentos. Se proyecta que el parque vehicular de India se más que duplique para 2050, con los vehículos usados representando gran parte del volumen incremental [2]. Los trabajadores de la economía colaborativa en Indonesia y Vietnam recurren a microcréditos para adquirir autos y motocicletas de segunda mano para servicios de transporte por aplicación y entrega. El crecimiento del PIB regional es mínimo en 2025, proporcionando vientos de cola macroeconómicos, aunque la inflación mantiene aguda la sensibilidad al precio.
Programas de Vehículos Usados Certificados Respaldados por OEM
Al ofrecer garantías del fabricante, realizar inspecciones multipunto y proporcionar garantías de recompra, los prestamistas ahora pueden ofrecer mayores ratios préstamo-valor a diferenciales más ajustados, reduciendo efectivamente la asimetría de información. Recientemente, Hyundai Promise experimentó un crecimiento notable en el financiamiento de unidades certificadas. De manera similar, U Trust de Toyota y Genesis CPO adoptan este modelo, transfiriendo el riesgo del valor residual de los prestamistas al OEM. Los brazos de financiamiento cautivo monetizan el ecosistema a través de paquetes de seguros y contratos de servicio, mientras que los prestamistas disfrutan de menores pérdidas por incumplimiento y recuperación de vehículos [3].
Finanzas Integradas a través de Superaplicaciones para Microcréditos a Conductores
Grab Financial incrementó significativamente los desembolsos de préstamos a conductores, reflejando un fuerte crecimiento. Dentro de la aplicación, los historiales de ingresos sustituyen a los expedientes crediticios tradicionales, permitiendo tasas de aprobación superiores a los promedios bancarios típicos. De manera similar, GoTo de Indonesia impulsó un aumento sustancial en los volúmenes de transacciones. Estas superaplicaciones han emergido como los principales puntos de contacto para el financiamiento automotriz, relegando a los bancos a un papel secundario a menos que adopten soluciones de marca blanca en estas plataformas. Los prestamistas que se integran a través de API se benefician de este modelo, mientras que quienes se resisten enfrentan una selección adversa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevada Percepción del Riesgo Crediticio en el Sudeste Asiático | -0.8% | Sudeste Asiático (Tailandia, Filipinas, Indonesia, Vietnam) | Corto plazo (≤ 2 años) |
| Depreciación de Autos Usados | -0.7% | Global, con mayor impacto en mercados con antigüedad promedio de flota más elevada (India, Indonesia, Filipinas) | Mediano plazo (2-4 años) |
| Estándares Fragmentados de Valoración de Garantías | -0.6% | Global, con desafíos agudos en Indonesia, Filipinas y Vietnam | Mediano plazo (2-4 años) |
| KYC Más Estricto Debido al Fraude Fintech | -0.5% | Indonesia, India, China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevada Percepción del Riesgo Crediticio en el Sudeste Asiático
Tanto Filipinas como Indonesia continúan reportando métricas de incumplimiento que se mantienen elevadas en relación con el período anterior a la pandemia, lo que refleja el persistente estrés de la deuda de los hogares, los ingresos disponibles restringidos y el apoyo social insuficiente. Estas condiciones continúan afectando la capacidad de los prestatarios para cumplir con sus obligaciones de pago, particularmente entre los hogares de ingresos bajos y medios que siguen siendo vulnerables a la volatilidad económica y al aumento del costo de vida. A medida que los prestamistas endurecen los estándares crediticios para gestionar los riesgos de pago, los compradores primerizos y los conductores de la economía colaborativa —contribuyentes clave al volumen incremental— enfrentan mayores dificultades para acceder al financiamiento. La exclusión de estos segmentos de prestatarios reduce la demanda total direccionable y puede limitar la expansión del mercado en el corto plazo.
Depreciación de Autos Usados
A medida que se acelera la adopción de vehículos eléctricos, los vehículos de combustión interna más antiguos experimentan una caída más rápida en su valor residual, lo que restringe las condiciones de financiamiento disponibles para los prestatarios. Esta tendencia de depreciación limita los ratios préstamo-valor, ya que los prestamistas se vuelven más cautelosos respecto al valor de la garantía de los vehículos convencionales ante el cambio en las preferencias del consumidor hacia la movilidad eléctrica. En India, el Banco Asiático de Desarrollo señala que los vehículos eléctricos usados enfrentan límites de ratio préstamo-valor más bajos que los vehículos de gasolina comparables, lo que refleja las preocupaciones de los prestamistas sobre el estado de la batería, la demanda de reventa y los datos históricos limitados sobre los valores de los vehículos eléctricos usados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Automóvil:
Los Sedanes Dominan, los SUV Eléctricos se AceleranLos sedanes representaron el 35,81% del mercado de financiamiento de autos usados en Asia-Pacífico en 2025, impulsados por su tamaño compacto y las ventajas en eficiencia de combustible en corredores urbanos densos. Los hatchbacks les siguen, pero ceden terreno a medida que los sedanes certificados se vuelven asequibles con plazos extendidos. Los SUV crecen como símbolos de estatus entre los hogares con movilidad social ascendente, aunque la mayor depreciación restringe los ratios de préstamo. Los SUV eléctricos registran la CAGR más rápida del 9,13% hasta 2031, a medida que China, Corea del Sur y algunas ciudades de India amplían las redes de carga. El cambio desafía a los prestamistas a dominar el análisis del estado de la batería para evitar la selección adversa.
La migración de volumen hacia los SUV eléctricos amplía la oportunidad de tamaño del mercado de financiamiento de autos usados en Asia-Pacífico, pero sobrecarga los modelos de suscripción que dependen de datos históricos de combustión. Los financiadores que adopten telemática y diagnósticos inalámbricos pueden mantener las tasas de aprobación mientras contienen el riesgo de incumplimiento. No adaptarse puede atrapar a los prestamistas conservadores en grupos de sedanes en contracción, incluso a medida que evolucionan las preferencias de los prestatarios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Financiador:
Los Bancos Lideran, los Competidores Fintech Ganan TerrenoLos bancos controlaron el 45,56% de la participación del mercado de financiamiento de autos usados en Asia-Pacífico en 2025, lo que refleja las ventajas de costo financiadas por depósitos y el alcance de las sucursales. La cartera de autos de State Bank of India y el portafolio minorista de ICICI subrayan la escala. Sin embargo, el Financiamiento Cautivo OEM registra una CAGR del 9,21%, integrando el crédito en superaplicaciones y portales de concesionarios. El desembolso de Grab Financial ejemplifica la tracción entre prestatarios con historial crediticio limitado y alta frecuencia de transacciones.
Los cautivos OEM como Hyundai Capital combinan competitividad en tasas con programas de fidelización, mientras que las NBFC como Mahindra Finance aprovechan una curva de alto rendimiento en la India semiurbana. Las brechas competitivas ahora dependen de la velocidad de suscripción y la profundidad de los datos, no solo del precio. Los bancos que integren motores de decisión por API pueden defender su participación; los rezagados arriesgan una deriva gradual de clientes prime hacia nuevos competidores ágiles.
Por Canal:
Los Concesionarios Fuera de Línea Prevalecen, las Plataformas Digitales EscalanLos concesionarios fuera de línea representaron el 73,37% del mercado de financiamiento de autos usados en Asia-Pacífico en 2025, ya que la inspección física sigue siendo fundamental para la confianza en la compra. El tráfico presencial asegura el volumen, aunque los altos costos operativos comprimen los márgenes del concesionario. Las plataformas exclusivamente en línea como Cars24, Carro y OLX Autos se expanden a una CAGR del 10,22% respaldadas por capital de riesgo y centros de reacondicionamiento integrados. Emergen modelos híbridos de clic y ladrillo, combinando el descubrimiento en línea con pruebas de manejo fuera de línea.
Los prestamistas aprovechan los canales de los concesionarios para originar préstamos de manera constante, pero conectan API a plataformas digitales para obtener clientes potenciales ricos en datos y aprobaciones instantáneas. El tamaño del mercado de financiamiento de autos usados en Asia-Pacífico vinculado a canales puramente en línea está destinado a duplicarse para 2030, lo que lleva a los concesionarios tradicionales a asociarse o lanzar tiendas electrónicas de marca blanca. No digitalizarse podría dejar inventario estancado a medida que los compradores más jóvenes trasladan su investigación y financiamiento a internet.
Por Usuario Final:
Los Compradores Individuales Dominan, los Operadores de Flotas Crecen con FuerzaLos compradores individuales generaron el 71,23% de los préstamos en 2025, lo que refleja las arraigadas aspiraciones culturales de movilidad privada. El aumento de los ingresos de la clase media en India y Vietnam sostiene el volumen a pesar de las presiones sobre los salarios reales vinculadas a la inflación. Los operadores de flotas y transporte por aplicación se expanden al 10,15% a medida que las plataformas de trabajo colaborativo se profesionalizan, agrupando vehículos, seguros y mantenimiento en contratos de arrendamiento con opción a compra. Shriram Finance y otros especialistas adaptan el pago basado en kilometraje para propietarios de flotas pequeñas, mitigando el alto riesgo de uso.
El crecimiento en el financiamiento de flotas amplía el mercado de financiamiento de autos usados en Asia-Pacífico, pero introduce una exposición irregular al incumplimiento durante las perturbaciones de la demanda. Los prestamistas refinan las previsiones de flujo de caja utilizando datos de viajes de la plataforma para amortiguar los picos de préstamos en mora. Los bancos convencionales lentos en adoptar dichas métricas pueden limitar su exposición a flotas, cediendo participación a las NBFC y a los cautivos de superaplicaciones.

Por Antigüedad del Vehículo:
El Inventario de 3 a 5 Años Lidera, los de Menos de 3 Años Ganan TerrenoLos autos de 3 a 5 años capturaron el 48,75% de los ingresos financiados en 2025, equilibrando la asequibilidad con la fiabilidad mecánica. Las unidades de menos de 3 años crecen al 10,18% a medida que los intercambios de vehículos OEM amplían el grupo de inventario certificado y la cobertura de garantía permanece intacta. Hyundai Promise ejemplifica el modelo, canalizando intercambios recientes hacia inventario listo para financiamiento. Los vehículos de más de 5 años ven crédito restringido debido a la pronunciada depreciación y las inciertas regulaciones de zonas de emisiones.
El prestamista que logre previsiones precisas del valor residual para el inventario más nuevo ampliará los diferenciales ajustados al riesgo. Por el contrario, quienes se aferren a heurísticas genéricas basadas en la antigüedad pueden fijar incorrectamente el precio de las curvas de depreciación que cambian rápidamente, especialmente donde la política de vehículos eléctricos acelera los plazos de eliminación gradual de la combustión.
Análisis Geográfico
Mercado de Financiamiento de Autos Usados en China
China retuvo una participación del 28,77% en el mercado de financiamiento de autos usados de Asia-Pacífico en 2025, impulsada por prestamistas digitales como Yixin Group, que facilitó volúmenes sustanciales de préstamos, y Uxin, que recientemente celebró un trimestre rentable. Los principales actores, incluidos los brazos cautivos como SAIC Motor Finance, mantienen grandes bases de activos. Sin embargo, con el panorama macroeconómico enfriándose hacia una perspectiva de crecimiento del PIB modesta, la expansión general sigue siendo moderada. Además, las restricciones para el intercambio de datos del Banco Popular de China generan desafíos de cumplimiento normativo, favoreciendo inadvertidamente a los bancos con licencia sobre las fintech.
Mercado de Financiamiento de Autos Usados en India
India registra la CAGR más rápida del 9,17% hasta 2031. Este auge está impulsado por compañías financieras no bancarias (NBFC) como Mahindra Finance y Bajaj Finance, ambas con una hábil penetración en los mercados rurales y de alto riesgo crediticio. Si bien las nuevas regulaciones de préstamos digitales del Banco de la Reserva de India elevan los estándares de gobernanza, también actúan como elemento disuasorio contra los actores sin escrúpulos, estabilizando así el mercado. Sin embargo, la ausencia de un registro centralizado de historial vehicular amplifica los riesgos de garantía, incluso cuando el aumento de los ingresos contribuye a mitigar las preocupaciones por la morosidad.
Mercado de Financiamiento de Autos Usados en Japón, Corea del Sur y Australia
En Japón, Corea del Sur y Australia, el mercado se caracteriza por su madurez y alta penetración, aunque con un crecimiento moderado. Aquí, los brazos de financiamiento cautivo dominan de manera absoluta. Por ejemplo, Toyota Financial Services reportó ingresos sólidos, mientras que Hyundai Capital mantiene una sólida base de activos. En Australia, los incentivos fiscales favorecen predominantemente a los vehículos eléctricos (VE) nuevos, lo que limita la demanda de préstamos sobre vehículos eléctricos usados. Mientras tanto, el Sudeste Asiático, que abarca naciones como Indonesia, Malasia, Filipinas y Vietnam, presenta un panorama fragmentado pero prometedor para los actores ágiles. Bank Mandiri y Maybank subrayan la fortaleza de los actores establecidos. Sin embargo, las inconsistencias en el cumplimiento normativo y los variados protocolos de verificación de identidad del cliente (KYC) abren oportunidades para los nuevos participantes digitales, siempre que estén dispuestos a invertir en las particularidades locales.
Panorama Competitivo
Concentración del Mercado
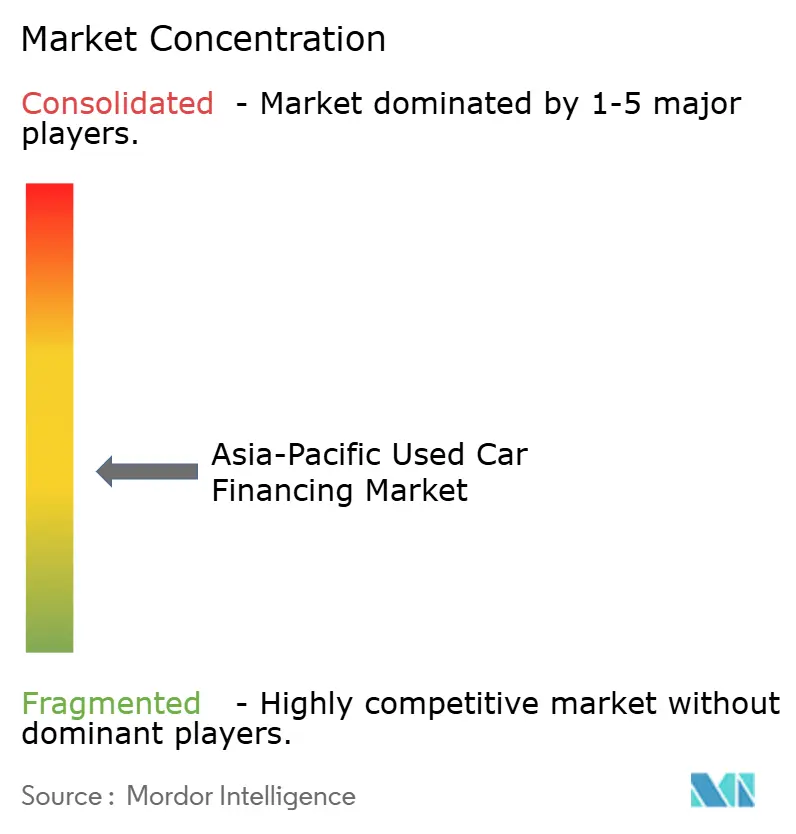
La competencia en el mercado de financiamiento de autos usados en Asia-Pacífico sigue siendo moderada, con los principales actores manteniendo participaciones de mercado significativas. Los bancos universales se benefician de los depósitos de bajo costo, pero enfrentan presión sobre los márgenes a medida que las fintech atraen a prestatarios sensibles a las tasas mediante procesos de aprobación instantánea. Las compañías de financiamiento cautivo OEM equilibran la gestión del riesgo con la fidelización del cliente al combinar el financiamiento con garantías y planes de mantenimiento. En India, las NBFC apuntan a segmentos de alto rendimiento y mayor riesgo, y aceptan niveles elevados de préstamos en mora para ampliar los diferenciales.
Los disruptores digitales están transformando el mercado al integrar la adquisición de vehículos, el reacondicionamiento, el financiamiento y los servicios posventa. Este modelo integrado reduce los costos de adquisición de clientes y aumenta el valor de vida del cliente. Cars24, respaldada por financiamiento sustancial, se está expandiendo hacia nuevos mercados del Sudeste Asiático. De manera similar, Carro, respaldada por sólidos recursos financieros, opera en varios países de la región. Las superaplicaciones, incluidas Grab y GoTo, integran ofertas de crédito en la etapa de incorporación del conductor y utilizan datos de ingresos propios para mejorar la precisión de la suscripción. A medida que los reguladores refuerzan la supervisión, los prestamistas sin licencia están saliendo del mercado. Este cambio aumenta los costos de cumplimiento para los nuevos participantes y puede impulsar la consolidación del sector.
A pesar de estos desarrollos, persisten brechas en el financiamiento de flotas y en el modelado del valor residual para vehículos eléctricos usados. Los prestamistas que utilicen telemática para la fijación de precios basada en riesgo y tecnología blockchain para la verificación de baterías pueden establecer posiciones de mercado diferenciadas. Sin embargo, los bancos tradicionales que no se adapten pueden perder acceso a atractivas oportunidades de crecimiento.
Líderes de la Industria de Financiamiento de Autos Usados en Asia-Pacífico
-
Bajaj Finserv
-
The Bank of China
-
Sundaram Finance Ltd
-
Cholamandalam Investment and Finance Company Limited
-
HDFC Bank Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Financiamiento de Autos Usados en Asia-Pacífico Empresas cubiertas en este informe
- HDFC Bank Ltd
- State Bank of India
- ICICI Bank
- Mahindra Finance
- Bajaj Finserv
- Toyota Financial Services
- Hyundai Capital
- Grab Financial
- Shriram Finance
- Bank Mandiri
- Maybank
- Maruti Suzuki Financial Services
- Tata Motors Finance
- Sundaram Finance Ltd
- The Bank of China
- SAIC Motor Finance
- JD Auto Finance
- Cholamandalam Investment and Finance Company Limited
- Ping An Auto Finance
- Yixin Group
- Uxin Ltd
- Cars24
- Carro
- OLX Autos
Lea el análisis de las empresas de Mercado de Financiamiento de Autos Usados en Asia-Pacífico
Desarrollos recientes de la industria en Mercado de Financiamiento de Autos Usados en Asia-Pacífico
- Julio de 2026: Cars24, con sede en Gurugram, amplió las capacidades de su plataforma integrando agentes avanzados impulsados por OpenAI. La implementación mejoró las tasas de resolución de atención al cliente en un 50% y automatizó embudos de ventas complejos basados en conversación, permitiendo a los usuarios navegar de manera más fluida por las opciones de financiamiento de autos usados localizadas.
- Junio de 2026: Carro, empresa automotriz en línea con sede en Singapur, adquirió CarPlace, una plataforma líder de autos usados en Australia operada por Autoleague. La adquisición amplió la presencia de Carro a su octavo mercado en la región Asia-Pacífico y proporcionó un punto de entrada para introducir su ecosistema fintech propio impulsado por inteligencia artificial, tecnología de inspección de vehículos y estructuras de financiamiento de inventario en Australia.
- Agosto de 2025: Carro, el mayor mercado en línea de autos usados del Sudeste Asiático, estableció una asociación fintech integral con SY Holdings, cotizada en Hong Kong. La asociación introduce capacidades de suscripción basada en tecnología y API, así como inteligencia artificial para la cadena de suministro, con el fin de optimizar el financiamiento de inventario de vehículos, fortalecer los controles de riesgo y automatizar la calificación crediticia para concesionarios de autos usados en toda la región.
- Febrero de 2025: Cars24 presentó Loans24, su nueva división de crédito digital, que promete aprobaciones instantáneas y opciones de financiamiento integral que cubren el costo total del vehículo, junto con tasas de interés altamente competitivas y atractivas para atender a una amplia gama de clientes.
Alcance del Informe del Mercado de Financiamiento de Autos Usados en Asia-Pacífico
El alcance del informe incluye el tipo de automóvil (hatchback y más), financiador (bancos y más), canal (concesionarios fuera de línea y plataformas exclusivamente en línea), usuario final (compradores individuales y más), antigüedad del vehículo (menos de 3 años y más) y geografía.
Resumen de la segmentación
Por Tipo de Automóvil
| Hatchback |
| Sedán |
| SUV |
| MPV |
Por Financiador
| Bancos |
| Financiamiento Cautivo OEM |
| NBFC y Prestamistas Independientes |
Por Canal
| Concesionarios Fuera de Línea |
| Plataformas Exclusivamente en Línea |
Por Usuario Final
| Compradores Individuales |
| Operadores de Flotas y Transporte por Aplicación |
Por Antigüedad del Vehículo
| Menos de 3 Años |
| 3-5 Años |
| Más de 5 Años |
Por País
| China |
| India |
| Japón |
| Corea del Sur |
| Australia |
| Nueva Zelanda |
| Indonesia |
| Malasia |
| Filipinas |
| Vietnam |
| Resto de Asia-Pacífico |
| Por Tipo de Automóvil | Hatchback |
| Sedán | |
| SUV | |
| MPV | |
| Por Financiador | Bancos |
| Financiamiento Cautivo OEM | |
| NBFC y Prestamistas Independientes | |
| Por Canal | Concesionarios Fuera de Línea |
| Plataformas Exclusivamente en Línea | |
| Por Usuario Final | Compradores Individuales |
| Operadores de Flotas y Transporte por Aplicación | |
| Por Antigüedad del Vehículo | Menos de 3 Años |
| 3-5 Años | |
| Más de 5 Años | |
| Por País | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Nueva Zelanda | |
| Indonesia | |
| Malasia | |
| Filipinas | |
| Vietnam | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del financiamiento de autos usados en Asia-Pacífico en 2025 y qué valor se espera para 2031?
Los préstamos pendientes totalizan 38,49 mil millones de USD en 2031 y se proyecta que asciendan a 35,61 mil millones de USD para 2031, lo que implica una CAGR del 8,11%.
¿Qué segmento de vehículos se expande más rápidamente en el lado del financiamiento?
Se prevé que el financiamiento vinculado a los SUV eléctricos crezca a una CAGR del 9,13% hasta 2031, superando a todos los demás tipos de automóviles.
¿Qué papel desempeñan las fintech y los bancos exclusivamente en línea en la originación de nuevos préstamos?
Estos prestamistas actualmente tienen una base más pequeña, pero escalan a una CAGR del 9,21% al integrar el crédito dentro de las superaplicaciones y entregar aprobaciones en menos de 60 segundos.
¿Dónde se encuentran las oportunidades de crecimiento geográfico más atractivas?
India muestra la trayectoria más alta con una CAGR del 9,17% hasta 2031, mientras que Indonesia, Malasia, Filipinas y Vietnam ofrecen nichos fragmentados pero de alto rendimiento para prestamistas ágiles.
¿Cuál es el mayor desafío operativo para los prestamistas transfronterizos?
Los estándares fragmentados de valoración de garantías y la ausencia de bases de datos unificadas de historial vehicular en gran parte del Sudeste Asiático elevan las pérdidas por recuperación de vehículos y ralentizan la titulización.
¿Cómo influyen los programas de vehículos usados certificados OEM en el riesgo y la fijación de precios de los préstamos?
Las inspecciones respaldadas por garantía reducen la asimetría de información, lo que permite a los prestamistas elevar los ratios préstamo-valor y ajustar los diferenciales sin comprometer el desempeño en materia de incumplimientos.