
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
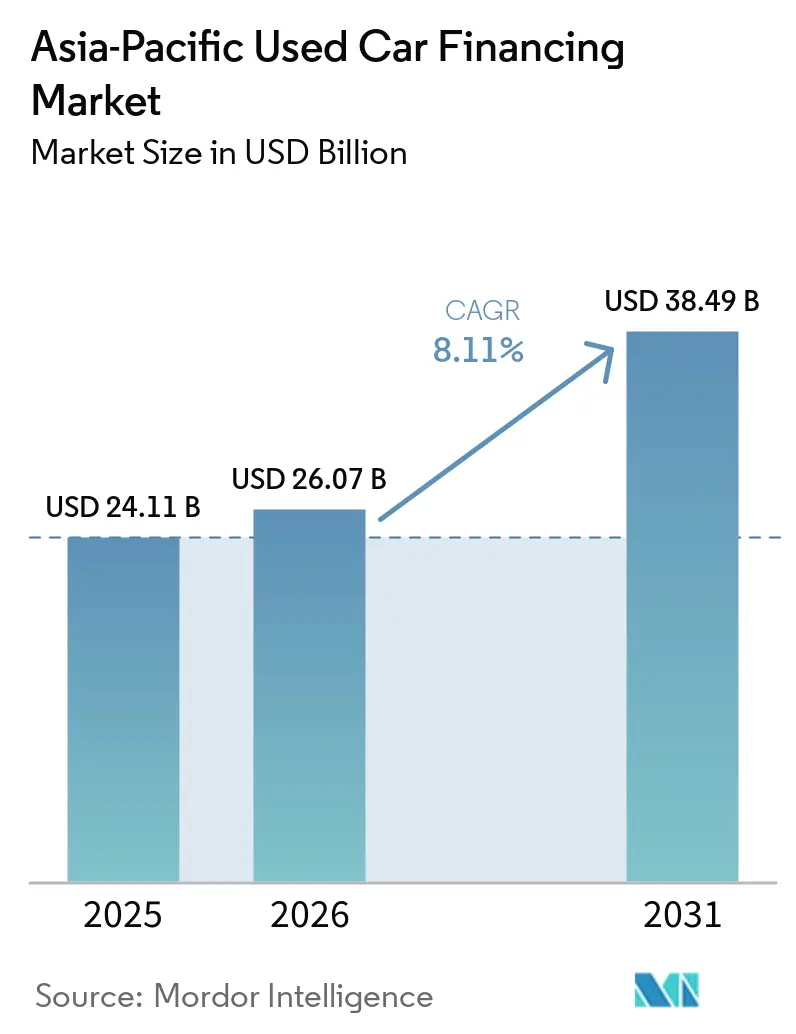
| Tamanho do mercado no ano base (2025) | 24.11 Bilhões de dólares |
| Tamanho do Mercado (2026) | 26.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 38.49 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.11 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Financiamento de Veículos Usados da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Financiamento de Veículos Usados da Ásia-Pacífico foi avaliado em 24,11 bilhões de USD em 2025, com expectativa de atingir 26,07 bilhões de USD em 2026, e projeção de alcançar 38,49 bilhões de USD até 2031, a um CAGR de 8,11% durante o período de previsão (2026-2031). A demanda está se voltando para veículos usados certificados à medida que as restrições de acessibilidade pós-pandemia persistem, enquanto aprovações digitais instantâneas, garantias lastreadas em colateral e finanças incorporadas em super-aplicativos reformulam a economia dos credores. Os bancos tradicionais ainda originam a maior parte dos empréstimos prime, mas os desafiantes fintech aproveitam a subscrição via API e dados alternativos para conquistar tomadores sensíveis ao preço com histórico de crédito limitado. Os braços de financiamento vinculados às montadoras aprofundam a fidelidade, especialmente onde combinam certificação com garantias de valor residual mais longas. Os diferenciais de crescimento entre países estão se ampliando: a Índia lidera na expansão de volume, a China mantém vantagem de escala e o Sudeste Asiático oferece nichos fragmentados, mas de alto rendimento.
Principais Conclusões do Relatório
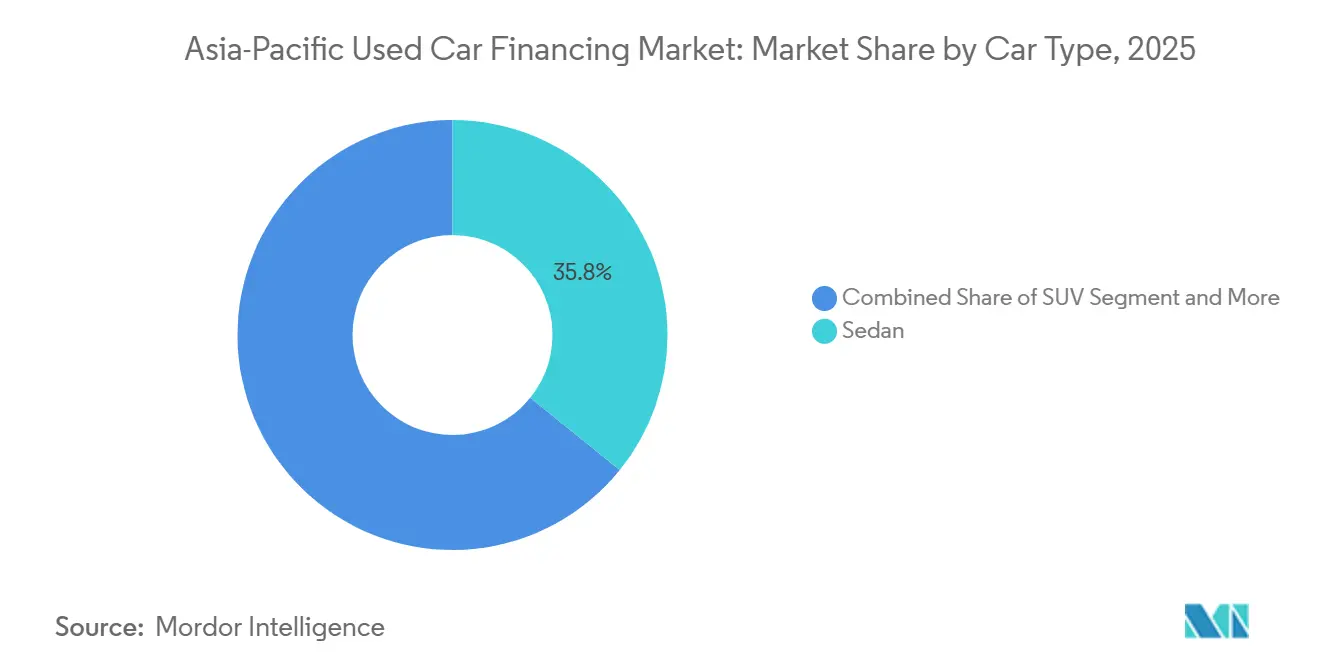
- Por tipo de veículo, os sedãs lideraram com 35,81% da participação do mercado de financiamento de veículos usados da Ásia-Pacífico em 2025, enquanto os SUVs devem se expandir a um CAGR de 9,13% até 2031.
- Por financiador, os bancos controlaram 45,56% da participação do tamanho do mercado de financiamento de veículos usados da Ásia-Pacífico em 2025; o Financiamento Cativo de Montadoras registrou o CAGR mais rápido de 9,21% até 2031.
- Por canal, as concessionárias físicas responderam por 73,37% do mercado de financiamento de veículos usados da Ásia-Pacífico em 2025, mas as plataformas exclusivamente online estão crescendo a um CAGR de 10,22%.
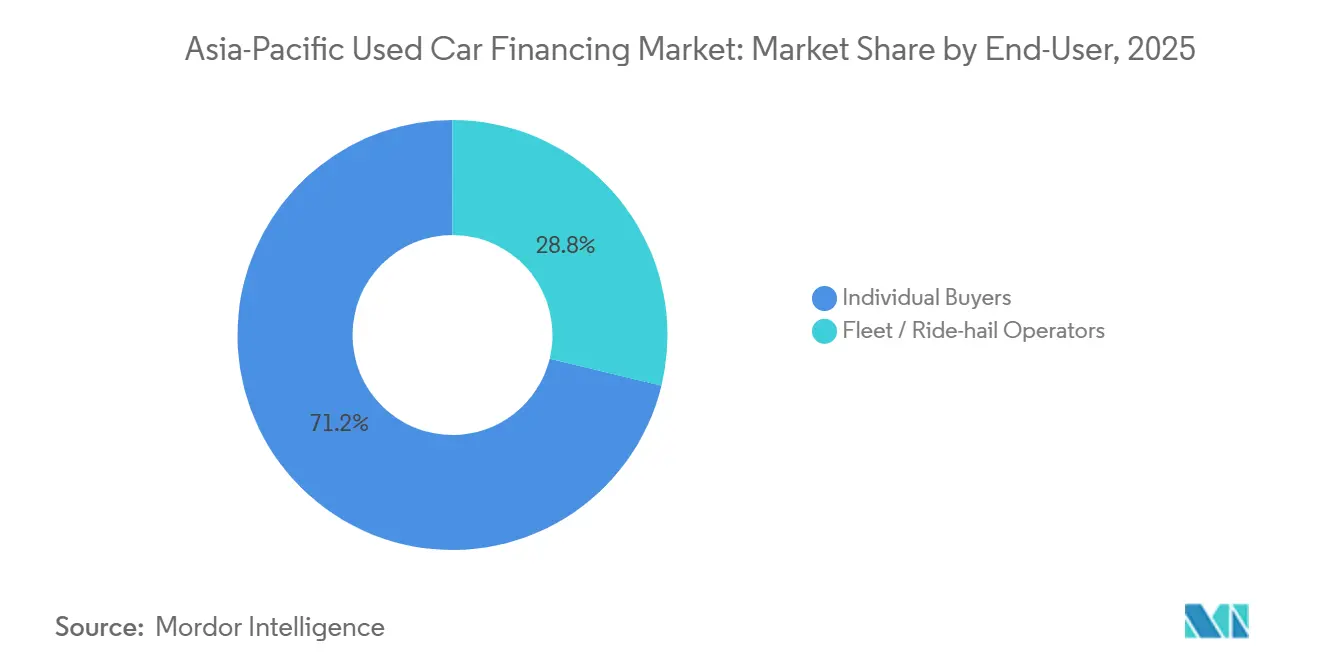
- Por usuário final, os compradores individuais representaram uma participação de 71,23% em 2025, enquanto os operadores de frotas e transporte por aplicativo registraram um CAGR de 10,15% até 2031.
- Por idade do veículo, o estoque de 3 a 5 anos capturou 48,75% de participação em 2025; os veículos com menos de 3 anos avançam a um CAGR de 10,18% com o aumento das trocas de veículos das montadoras.
- Por país, a China capturou 28,77% de participação em 2025; a Índia avançou a um CAGR de 9,17% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Digitalização e Aprovações de Empréstimos Online | +1.4% | Núcleo do Sudeste Asiático (Malásia, Filipinas, Singapura), com expansão para Índia e China | Curto prazo (≤ 2 anos) |
| Demanda Impulsionada pela Acessibilidade Pós-Covid | +1.2% | Global, com concentração na Índia, Indonésia, Filipinas e Vietnã | Médio prazo (2-4 anos) |
| Acessibilidade e Aumento da Renda Disponível | +1.1% | Índia, Vietnã, Filipinas, Indonésia | Longo prazo (≥ 4 anos) |
| Programas de Veículos Usados Certificados Apoiados pelas Montadoras | +1.0% | Índia, China, Coreia do Sul, Tailândia | Médio prazo (2-4 anos) |
| Finanças Incorporadas via Super-Aplicativos | +0.9% | Sudeste Asiático (Indonésia, Singapura, Malásia, Filipinas, Vietnã, Tailândia) | Curto prazo (≤ 2 anos) |
| Financiamento com Incentivos | +0.6% | China, Índia (projetos-piloto estaduais), Austrália, Nova Zelândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Digitalização e Aprovações de Empréstimos Online
A subscrição baseada em API comprime os ciclos de decisão de dias para minutos, aumentando as taxas de conversão no ponto de venda das concessionárias. Plataformas integradas ao MyInfo da Malásia, ao e-KYC das Filipinas e ao SingPass de Singapura agora preenchem automaticamente dados de renda e de bureaus de crédito, reduzindo os tempos de aprovação para menos de 60 segundos. CIMB, BPI, UOB e OCBC implementaram fluxos de trabalho instantâneos que garantem os tomadores antes que eles comparem ofertas de concorrentes. Os credores tailandeses SCB e Krungsri testam modelos de inteligência artificial que incorporam históricos de contas de serviços públicos e carteiras digitais. A velocidade está eclipsando as vantagens marginais de taxa; credores que não conseguem igualar aprovações em menos de dois minutos perdem clientes de alta intenção para concorrentes mais ágeis [1].
Demanda por Mobilidade Individual Impulsionada pela Acessibilidade Pós-COVID-19
A pandemia distorceu a preferência do consumidor para o transporte privado, uma tendência que persistiu mesmo após o relaxamento das restrições. Famílias de baixa renda substituem carros novos por veículos usados certificados para se proteger dos custos crescentes de combustível e alimentação. Estima-se que a frota de veículos da Índia mais do que dobre até 2050, com os veículos usados respondendo por grande parte do volume incremental [2]. Trabalhadores da economia gig na Indonésia e no Vietnã recorrem a microempréstimos para adquirir carros e motocicletas de segunda mão para transporte por aplicativo e entregas. O crescimento do PIB regional está próximo do mínimo em 2025, fornecendo ventos favoráveis macroeconômicos, embora a inflação mantenha a sensibilidade ao preço elevada.
Programas de Veículos Usados Certificados Apoiados pelas Montadoras
Ao oferecer garantias do fabricante, realizar inspeções multiponto e fornecer garantias de recompra, os credores agora podem oferecer índices mais altos de financiamento em relação ao valor com spreads mais estreitos, reduzindo efetivamente a assimetria de informação. Recentemente, o Hyundai Promise registrou crescimento notável no financiamento de unidades certificadas. Da mesma forma, o U Trust da Toyota e o Genesis CPO adotam esse modelo, transferindo o risco de valor residual dos credores para a montadora. Os braços de financiamento cativo monetizam o ecossistema por meio de pacotes de seguros e contratos de serviço, enquanto os credores desfrutam de menores perdas por inadimplência e reintegração de posse [3].
Finanças Incorporadas via Super-Aplicativos para Microempréstimos a Motoristas
A Grab Financial aumentou significativamente os desembolsos de empréstimos a motoristas, refletindo forte crescimento. Dentro do aplicativo, os históricos de ganhos substituem os arquivos de crédito tradicionais, permitindo taxas de aprovação acima das médias bancárias típicas. Da mesma forma, a GoTo da Indonésia impulsionou um aumento substancial nos volumes de transações. Esses super-aplicativos emergiram como os principais pontos de contato para o financiamento automotivo, relegando os bancos a um papel secundário, a menos que adotem soluções de marca branca nessas plataformas. Os credores que se integram por meio de APIs se beneficiam desse modelo, enquanto os que resistem enfrentam seleção adversa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevada Percepção de Risco de Crédito no Sudeste Asiático | -0.8% | Sudeste Asiático (Tailândia, Filipinas, Indonésia, Vietnã) | Curto prazo (≤ 2 anos) |
| Depreciação de Veículos Usados | -0.7% | Global, com maior impacto em mercados com idade média de frota mais elevada (Índia, Indonésia, Filipinas) | Médio prazo (2-4 anos) |
| Padrões Fragmentados de Avaliação de Garantias | -0.6% | Global, com desafios agudos na Indonésia, Filipinas e Vietnã | Médio prazo (2-4 anos) |
| KYC Mais Rigoroso Devido a Fraudes fintech | -0.5% | Indonésia, Índia, China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevada Percepção de Risco de Crédito no Sudeste Asiático
Tanto as Filipinas quanto a Indonésia continuam a registrar métricas de inadimplência que permanecem elevadas em relação ao período anterior à pandemia, refletindo o estresse persistente da dívida das famílias, renda disponível restrita e suporte social inadequado. Essas condições continuam a afetar a capacidade dos tomadores de cumprir as obrigações de pagamento, particularmente entre as famílias de renda baixa e média que permanecem vulneráveis à volatilidade econômica e ao aumento do custo de vida. À medida que os credores endurecem os padrões de crédito para gerenciar os riscos de pagamento, os compradores de primeira viagem e os motoristas da economia gig — principais contribuintes para o volume incremental — enfrentam maior dificuldade para acessar financiamento. A exclusão desses segmentos de tomadores reduz a demanda total endereçável e pode restringir a expansão do mercado no curto prazo.
Depreciação de Veículos Usados
À medida que a adoção de veículos elétricos acelera, os veículos mais antigos com motor de combustão interna experimentam um declínio mais rápido no valor residual, o que restringe as condições de financiamento disponíveis para os tomadores. Essa tendência de depreciação limita os índices de financiamento em relação ao valor, pois os credores se tornam mais cautelosos quanto ao valor das garantias de veículos convencionais em meio à mudança das preferências dos consumidores em direção à mobilidade elétrica. Na Índia, o Banco Asiático de Desenvolvimento observa que os veículos elétricos usados enfrentam limites de financiamento em relação ao valor mais baixos do que veículos a gasolina comparáveis, refletindo as preocupações dos credores com a condição da bateria, a demanda de revenda e os dados históricos limitados sobre os valores de veículos elétricos usados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Sedãs Dominam, SUVs Elétricos AceleramOs sedãs detinham 35,81% do mercado de financiamento de veículos usados da Ásia-Pacífico em 2025, impulsionados por suas vantagens de tamanho compacto e economia de combustível em corredores urbanos densos. Os hatchbacks seguem, mas cedem terreno à medida que os sedãs certificados se tornam acessíveis com prazos estendidos. Os SUVs crescem como símbolos de status entre as famílias em ascensão social, mas a depreciação mais elevada restringe os índices de empréstimo. Os SUVs elétricos registram o CAGR mais rápido de 9,13% até 2031, à medida que a China, a Coreia do Sul e algumas cidades indianas expandem as redes de recarga. A mudança desafia os credores a dominar a análise de saúde da bateria para evitar a seleção adversa.
A migração de volume em direção aos SUVs elétricos amplia a oportunidade de tamanho do mercado de financiamento de veículos usados da Ásia-Pacífico, mas sobrecarrega os modelos de subscrição que dependem de dados históricos de combustão. Os financiadores que adotam telemática e diagnósticos over-the-air podem manter as taxas de aprovação enquanto contêm o risco de inadimplência. A falha em se adaptar pode aprisionar os credores conservadores em pools de sedãs em encolhimento, mesmo à medida que as preferências dos tomadores evoluem.



Por Financiador:
Bancos Lideram, Desafiantes fintech Ganham EspaçoOs bancos controlaram 45,56% da participação do mercado de financiamento de veículos usados da Ásia-Pacífico em 2025, refletindo as vantagens de custo financiadas por depósitos e o alcance das agências. A carteira automotiva do State Bank of India e o portfólio de varejo do ICICI sublinham a escala. No entanto, o Financiamento Cativo de Montadoras registra um CAGR de 9,21%, incorporando crédito em super-aplicativos e portais de concessionárias. O desembolso da Grab Financial exemplifica a tração entre tomadores com histórico de crédito limitado e alta frequência de transações.
Os cativos de montadoras como a Hyundai Capital combinam competitividade de taxas com programas de fidelidade, enquanto as NBFCs como a Mahindra Finance aproveitam uma curva de alto rendimento no interior da Índia. As lacunas competitivas agora dependem da velocidade de subscrição e da profundidade dos dados, não apenas dos preços. Os bancos que integram mecanismos de decisão via API podem defender sua participação; os retardatários arriscam uma deriva gradual de clientes prime para novos entrantes ágeis.
Por Canal:
Concessionárias Físicas Prevalecem, Plataformas Digitais CrescemAs concessionárias físicas responderam por 73,37% do mercado de financiamento de veículos usados da Ásia-Pacífico em 2025, pois a inspeção física permanece essencial para a confiança na compra. O tráfego presencial garante volume, mas os altos custos operacionais comprimem as margens dos revendedores. Plataformas exclusivamente online como Cars24, Carro e OLX Autos expandem-se a um CAGR de 10,22% com o apoio de capital de risco e centros integrados de recondicionamento. Modelos híbridos de descoberta online com test-drive presencial emergem, combinando pesquisa online com avaliações físicas.
Os credores exploram os canais das concessionárias para originações constantes, mas conectam APIs a plataformas digitais para leads ricos em dados e aprovações instantâneas. O tamanho do mercado de financiamento de veículos usados da Ásia-Pacífico vinculado a canais puramente online deve dobrar até 2030, levando os revendedores tradicionais a fazer parcerias ou lançar lojas eletrônicas de marca branca. A falha em digitalizar pode deixar o estoque encalhado à medida que os compradores mais jovens migram a pesquisa e o financiamento para o ambiente online.
Por Usuário Final:
Compradores Individuais Dominam, Operadores de Frotas CrescemOs compradores individuais geraram 71,23% dos empréstimos em 2025, refletindo as aspirações culturais arraigadas por mobilidade privada. O aumento da renda da classe média na Índia e no Vietnã sustenta o volume apesar das pressões sobre os salários reais ligadas à inflação. Os operadores de frotas e de transporte por aplicativo expandem-se a 10,15% à medida que as plataformas gig se profissionalizam, agrupando veículos, seguros e manutenção em contratos de arrendamento com opção de compra. A Shriram Finance e outros especialistas adaptam o pagamento baseado em quilometragem para pequenos proprietários de frotas, mitigando o risco de alto uso.
O crescimento no financiamento de frotas amplia o mercado de financiamento de veículos usados da Ásia-Pacífico, mas introduz exposição a inadimplências concentradas durante choques de demanda. Os credores refinam as previsões de fluxo de caixa usando dados de viagens das plataformas para amortecer os picos de empréstimos não produtivos. Os bancos convencionais lentos em adotar tais métricas podem limitar a exposição a frotas, cedendo participação a NBFCs e cativos de super-aplicativos.

Por Idade do Veículo:
Estoque de 3 a 5 Anos Lidera, Menos de 3 Anos Ganha EspaçoOs veículos com 3 a 5 anos capturaram 48,75% da receita financiada em 2025, equilibrando acessibilidade com confiabilidade mecânica. Os veículos com menos de 3 anos crescem a 10,18% à medida que as trocas de veículos das montadoras ampliam o pool de estoque certificado e a cobertura de garantia permanece intacta. O Hyundai Promise exemplifica o modelo, canalizando trocas recentes para estoque pronto para financiamento. Os veículos com mais de 5 anos enfrentam crédito restrito devido à depreciação acentuada e às incertezas sobre regulamentações de zonas de emissão.
O credor que acertar as previsões precisas de valor residual para estoque mais novo ampliará os spreads ajustados ao risco. Por outro lado, aqueles que se apegam a heurísticas genéricas baseadas em idade podem precificar incorretamente as curvas de depreciação em rápida mudança, especialmente onde as políticas de veículos elétricos aceleram os cronogramas de eliminação gradual da combustão.
Análise Geográfica
Mercado de Financiamento de Veículos Usados na China
A China reteve uma participação de 28,77% no mercado de financiamento de veículos usados da Ásia-Pacífico em 2025, impulsionada por credores digitais como Yixin Group, que facilitou volumes substanciais de empréstimos, e Uxin, que recentemente celebrou um trimestre lucrativo. Os principais players, incluindo braços cativos como SAIC Motor Finance, mantêm grandes bases de ativos. No entanto, com o cenário macroeconômico esfriando para uma perspectiva modesta de crescimento do PIB, a expansão geral permanece contida. Além disso, as restrições ao compartilhamento de dados do Banco Popular da China criam desafios de conformidade, favorecendo inadvertidamente os bancos licenciados em detrimento das fintechs.
Mercado de Financiamento de Veículos Usados na Índia
A Índia registra o CAGR mais rápido de 9,17% até 2031. Esse crescimento é impulsionado por empresas financeiras não bancárias (NBFCs) como Mahindra Finance e Bajaj Finance, ambas com atuação hábil nos mercados rurais e subprime. Embora as novas regulamentações de crédito digital do Banco de Reserva da Índia elevem os padrões de governança, elas também atuam como um fator dissuasivo contra agentes inescrupulosos, estabilizando assim o mercado. No entanto, a ausência de um bureau centralizado de histórico de veículos amplifica os riscos de garantia, mesmo que o aumento da renda ajude a mitigar as preocupações com inadimplência.
Mercado de Financiamento de Veículos Usados no Japão, Coreia do Sul e Austrália
No Japão, na Coreia do Sul e na Austrália, o mercado é caracterizado pela maturidade e alta penetração, embora com crescimento moderado. Aqui, os braços de financiamento cativos dominam. Por exemplo, Toyota Financial Services reportou receitas robustas, enquanto Hyundai Capital mantém uma forte base de ativos. Na Austrália, os incentivos fiscais favorecem predominantemente os veículos elétricos (VEs) novos, reduzindo a demanda por empréstimos para VEs usados. Enquanto isso, o Sudeste Asiático, abrangendo países como Indonésia, Malásia, Filipinas e Vietnã, apresenta um cenário fragmentado, porém promissor para players ágeis. Bank Mandiri e Maybank ressaltam a força dos incumbentes. No entanto, inconsistências na conformidade e variados protocolos de conheça seu cliente (KYC) abrem oportunidades para novos entrantes digitais, desde que estejam prontos para investir nas particularidades locais.
Cenário Competitivo
Concentração do Mercado
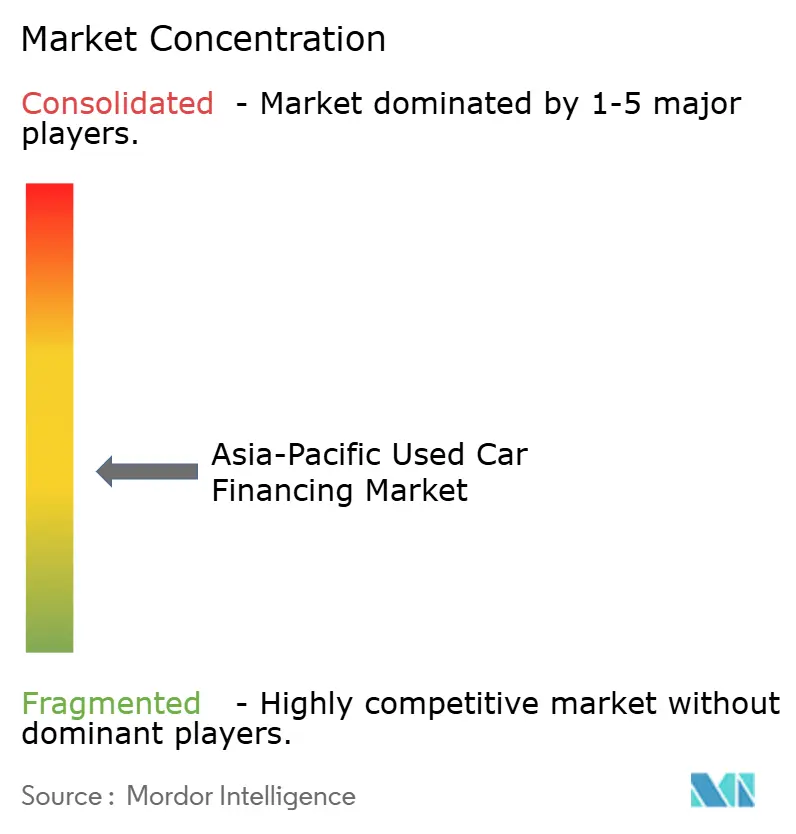
A concorrência no mercado de financiamento de veículos usados da Ásia-Pacífico permanece moderada, com os principais participantes detendo participações de mercado significativas. Os bancos universais se beneficiam de depósitos de baixo custo, mas enfrentam pressão sobre as margens à medida que as fintechs atraem tomadores sensíveis a taxas por meio de processos de aprovação instantânea. As empresas de financiamento cativo das montadoras equilibram a gestão de riscos com a fidelidade do cliente ao agrupar financiamento com garantias e planos de manutenção. Na Índia, as NBFCs visam segmentos de alto rendimento e maior risco e aceitam níveis elevados de empréstimos não produtivos para ampliar os spreads.
Os disruptores digitais estão transformando o mercado ao integrar sourcing de veículos, recondicionamento, financiamento e serviços pós-venda. Esse modelo integrado reduz os custos de aquisição de clientes e aumenta o valor do ciclo de vida do cliente. A Cars24, apoiada por financiamento substancial, está se expandindo para novos mercados do Sudeste Asiático. Da mesma forma, a Carro, respaldada por fortes recursos financeiros, opera em vários países da região. Os super-aplicativos, incluindo Grab e GoTo, incorporam ofertas de crédito na fase de cadastro de motoristas e usam dados proprietários de ganhos para melhorar a precisão da subscrição. À medida que os reguladores fortalecem a supervisão, os credores não licenciados estão saindo do mercado. Essa mudança aumenta os custos de conformidade para novos entrantes e pode impulsionar a consolidação do setor.
Apesar desses desenvolvimentos, lacunas permanecem no financiamento de frotas e na modelagem de valor residual para veículos elétricos usados. Os credores que utilizam telemática para precificação baseada em risco e tecnologia blockchain para verificação de baterias podem estabelecer posições de mercado diferenciadas. No entanto, os bancos tradicionais que não se adaptam podem perder o acesso a oportunidades de crescimento atraentes.
Líderes do Setor de Financiamento de Veículos Usados da Ásia-Pacífico
-
Bajaj Finserv
-
The Bank of China
-
Sundaram Finance Ltd
-
Cholamandalam Investment and Finance Company Limited
-
HDFC Bank Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Financiamento de Veículos Usados na Ásia-Pacífico Empresas cobertas neste relatório
- HDFC Bank Ltd
- State Bank of India
- ICICI Bank
- Mahindra Finance
- Bajaj Finserv
- Toyota Financial Services
- Hyundai Capital
- Grab Financial
- Shriram Finance
- Bank Mandiri
- Maybank
- Maruti Suzuki Financial Services
- Tata Motors Finance
- Sundaram Finance Ltd
- The Bank of China
- SAIC Motor Finance
- JD Auto Finance
- Cholamandalam Investment and Finance Company Limited
- Ping An Auto Finance
- Yixin Group
- Uxin Ltd
- Cars24
- Carro
- OLX Autos
Desenvolvimentos industriais recentes em Mercado de Financiamento de Veículos Usados na Ásia-Pacífico
- Julho de 2026: A Cars24, com sede em Gurugram, expandiu as capacidades de sua plataforma ao integrar agentes avançados com tecnologia OpenAI. A implantação melhorou as taxas de resolução do suporte ao cliente em 50% e automatizou funis de vendas complexos baseados em conversação, permitindo que os usuários naveguem pelas opções de financiamento de veículos usados localizadas de forma mais fluida.
- Junho de 2026: A Carro, empresa automotiva online com sede em Singapura, adquiriu a CarPlace, uma das principais plataformas australianas de veículos usados operada pela Autoleague. A aquisição expandiu a presença da Carro para seu oitavo mercado na região Ásia-Pacífico e forneceu um ponto de entrada para a introdução de seu ecossistema fintech proprietário baseado em inteligência artificial, tecnologia de inspeção de veículos e estruturas de financiamento de estoque na Austrália.
- Agosto de 2025: A Carro, o maior marketplace online de veículos usados do Sudeste Asiático, firmou uma parceria fintech abrangente com a SY Holdings, listada em Hong Kong. A parceria introduz subscrição baseada em tecnologia via API e capacidades de inteligência artificial para cadeia de suprimentos, a fim de otimizar o financiamento de plano de piso de veículos, fortalecer os controles de risco e automatizar a pontuação de crédito para revendedores de veículos usados em toda a região.
- Fevereiro de 2025: A Cars24 lançou a Loans24, sua nova divisão de crédito digital, que promete aprovações instantâneas e opções de financiamento abrangentes cobrindo o custo total do veículo, juntamente com taxas de juros altamente competitivas e atraentes para atender a uma ampla gama de clientes.
Escopo do Relatório do Mercado de Financiamento de Veículos Usados da Ásia-Pacífico
O escopo do relatório inclui Tipo de Veículo (Hatchback e Outros), Financiador (Bancos e Outros), Canal (Concessionárias Físicas e Plataformas Exclusivamente Online), Usuário Final (Compradores Individuais e Outros), Idade do Veículo (Menos de 3 Anos e Outros) e Geografia.
Visão geral da segmentação
Por Tipo de Veículo
| Hatchback |
| Sedã |
| SUV |
| MPV |
Por Financiador
| Bancos |
| Financiamento Cativo de Montadoras |
| NBFCs e Credores Independentes |
Por Canal
| Concessionárias Físicas |
| Plataformas Exclusivamente Online |
Por Usuário Final
| Compradores Individuais |
| Operadores de Frotas e Transporte por Aplicativo |
Por Idade do Veículo
| Menos de 3 Anos |
| 3 a 5 Anos |
| Mais de 5 Anos |
Por País
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Austrália |
| Nova Zelândia |
| Indonésia |
| Malásia |
| Filipinas |
| Vietnã |
| Restante da Ásia-Pacífico |
| Por Tipo de Veículo | Hatchback |
| Sedã | |
| SUV | |
| MPV | |
| Por Financiador | Bancos |
| Financiamento Cativo de Montadoras | |
| NBFCs e Credores Independentes | |
| Por Canal | Concessionárias Físicas |
| Plataformas Exclusivamente Online | |
| Por Usuário Final | Compradores Individuais |
| Operadores de Frotas e Transporte por Aplicativo | |
| Por Idade do Veículo | Menos de 3 Anos |
| 3 a 5 Anos | |
| Mais de 5 Anos | |
| Por País | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Nova Zelândia | |
| Indonésia | |
| Malásia | |
| Filipinas | |
| Vietnã | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de financiamento de veículos usados da Ásia-Pacífico em 2025 e qual valor é esperado até 2031?
O total de empréstimos em aberto atinge 38,49 bilhões de USD em 2031 e está projetado para crescer até 35,61 bilhões de USD até 2031, implicando um CAGR de 8,11%.
Qual segmento de veículos está se expandindo mais rapidamente no lado do financiamento?
O financiamento vinculado a SUVs elétricos está previsto para crescer a um CAGR de 9,13% até 2031, superando todos os outros tipos de veículos.
Qual é o papel das fintechs e dos bancos exclusivamente online na originação de novos empréstimos?
Esses credores atualmente detêm uma base menor, mas estão crescendo a um CAGR de 9,21% ao incorporar crédito em super-aplicativos e entregar aprovações em menos de 60 segundos.
Onde estão as oportunidades de crescimento geográfico mais atraentes?
A Índia apresenta a trajetória mais alta com um CAGR de 9,17% até 2031, enquanto Indonésia, Malásia, Filipinas e Vietnã oferecem nichos fragmentados, mas de alto rendimento para credores ágeis.
Qual é o maior desafio operacional para credores transfronteiriços?
Os padrões fragmentados de avaliação de garantias e a ausência de bases de dados unificadas de histórico de veículos em grande parte do Sudeste Asiático aumentam as perdas por reintegração de posse e retardam a securitização.
Como os programas de veículos usados certificados das montadoras influenciam o risco e a precificação dos empréstimos?
As inspeções lastreadas em garantia reduzem a assimetria de informação, permitindo que os credores aumentem os índices de financiamento em relação ao valor e estreitem os spreads sem comprometer o desempenho de inadimplência.