
アジア太平洋石油・ガスCAPEX市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 191.01 十億米ドル |
| 市場規模 (2026) | 199.21 十億米ドル |
| 市場規模 (2031) | 245.67 十億米ドル |
| 成長率 (2026 - 2031) | 4.29 % |
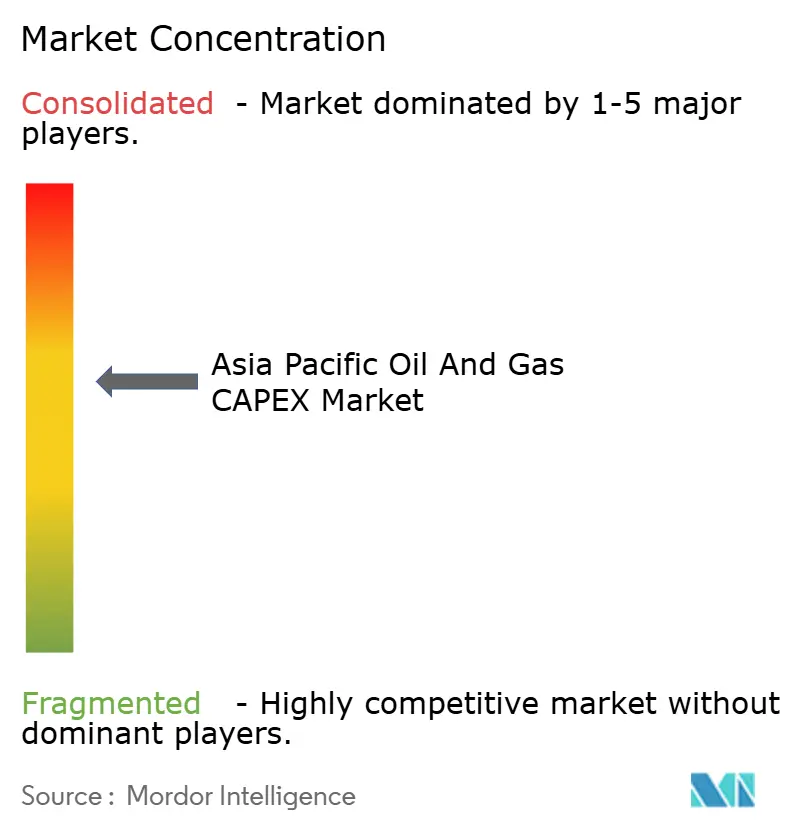
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋石油・ガスCAPEX市場分析
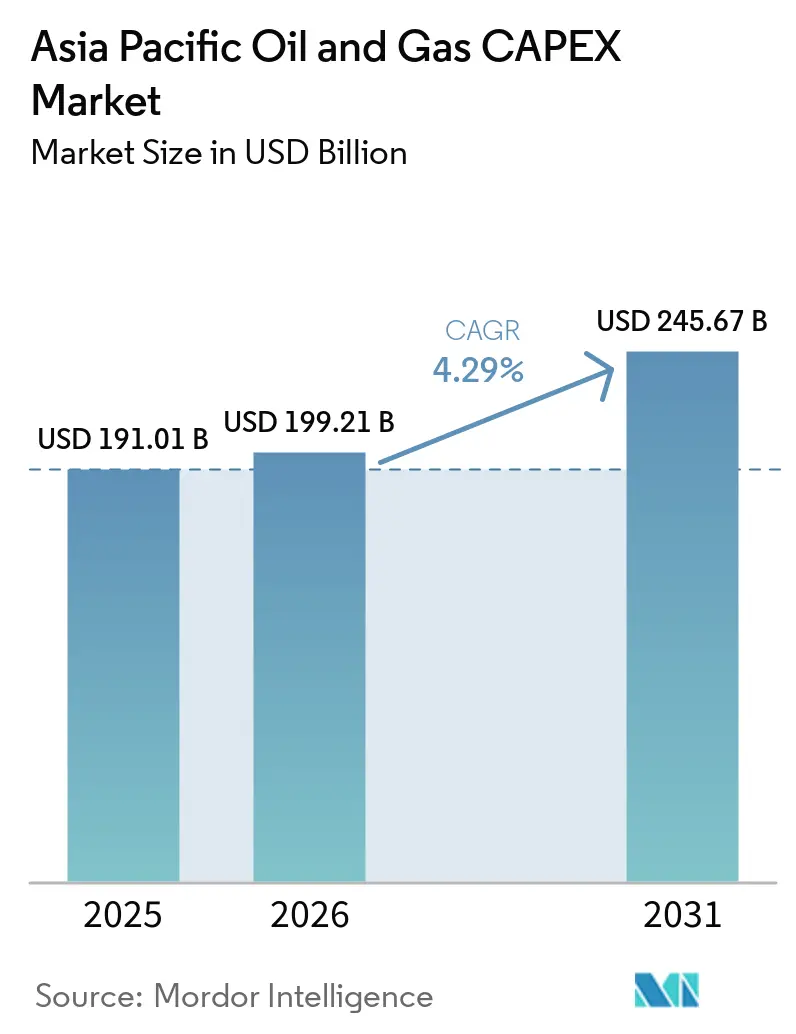
アジア太平洋石油・ガス設備投資市場は2025年に1,910億1,000万USDと評価され、2026年の1,992億1,000万USDから2031年には2,456億7,000万USDに達し、予測期間(2026年〜2031年)中にCAGR 4.29%で成長すると推計されています。
地域エネルギー需要の持続的な高まり、国内資源ポテンシャルの大きさ、および移行インフラの加速が、グリーンファイナンス規制の厳格化にもかかわらず、支出を上昇軌道に維持しています。各国政府は新規LNG、水素、およびCCUS資産に向けて資本を投下し、エネルギー安全保障を確保する一方、国営石油会社は移行期間中のエネルギー安全保障を守るべく、在来型上流プログラムを維持しています。国際オペレーターは、いくつかの中東管轄区域よりも規制の枠組みが明確であり、深海・LNGプロジェクトが世界競争力のある損益分岐点を達成しているとして、ポートフォリオをこの地域へシフトしています。デジタルオイルフィールドプログラムが資産寿命を延ばし、モジュール式製油所プロジェクトがインドおよび中国全体で製品構成の柔軟性を高めるため、技術支出も増加しています。
主要レポートポイント
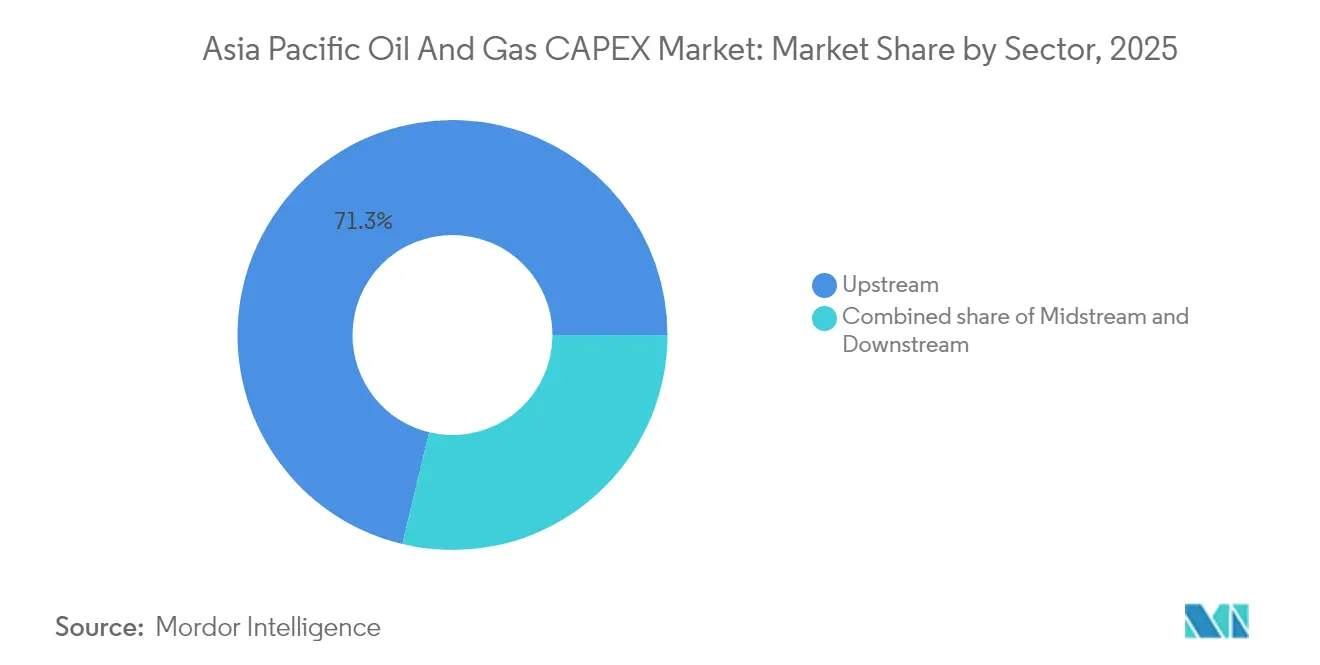
- セクター別では、上流が2025年のアジア太平洋石油・ガス設備投資市場シェアの71.25%を占め、下流セグメントは2031年に向けてCAGR 4.98%で最も急成長しています。
- 場所別では、陸上プロジェクトが2025年のアジア太平洋石油・ガス設備投資市場規模の65.25%を占め、海上支出は同期間においてCAGR 6.84%で拡大する見込みです。
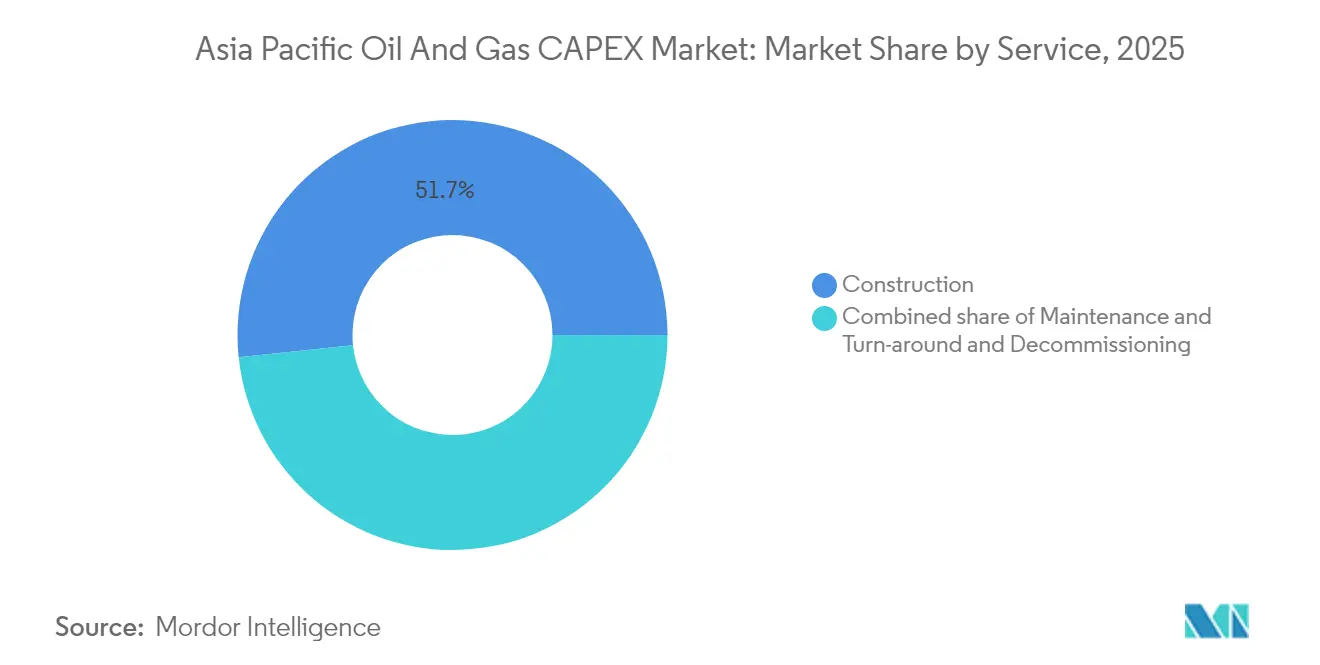
- サービス別では、建設活動が2025年のアジア太平洋石油・ガス設備投資市場規模の51.65%のシェアをリードし、廃止措置は2031年にかけてCAGR 7.58%と最高の成長率を記録すると予測されています。
- 地域別では、中国が2025年のアジア太平洋石油・ガス設備投資市場において56.15%の圧倒的なシェアを保持し、マレーシアは2031年までにCAGR 5.28%と最速の成長を示すと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (概算)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 東南アジア全体でのLNGインフラ投資の急増 | +1.20% | インドネシア、マレーシア、タイ、ベトナム | 中期(2〜4年) |
| オーストラリアおよび日本における政府主導の水素・CCUS設備投資コミットメント | +0.80% | オーストラリア、日本 | 長期(4年以上) |
| 中国・マレーシアにおける国営石油会社の深海ガスプロジェクト推進 | +1.00% | 中国、マレーシア | 中期(2〜4年) |
| 中東リスクを背景とした国際石油会社による低コストアジア太平洋案件へのポートフォリオ再配分 | +0.60% | 地域全体、特にオーストラリア、マレーシアに集中 | 短期(2年以内) |
| 資産寿命延長のためのデジタルオイルフィールド設備投資の急速な成長 | +0.40% | 中国、オーストラリア、インドネシア | 中期(2〜4年) |
| インドでの石油化学輸入代替を目指すモジュール式製油所プロジェクト | +0.50% | インド(バングラデシュ、スリランカへの波及効果あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
東南アジア全体でのLNGインフラ投資の急増
インドネシアの国営主要企業Pertaminaは2028年まで続くLNG容量増強に200億USDを充当し、Petronasは10年半ばまでにマレーシアの輸出可能ガスを増加させる3基の浮体式LNGユニットに150億USDのコミットメントを表明しました。貯蔵、再ガス化、および輸送資産がこれら上流建設に伴い整備されることで、建設・エンジニアリング企業に複数年にわたる契約機会をもたらしています。この投資波は、東南アジアの輸出国が2030年までに世界LNG貿易の15〜20%を取り込む立場に置き、石油価格変動からの保護とともに外貨収入の押し上げに貢献しています。(1) 国内市場もパイプラインガスから、断続的な再生可能エネルギーを補完する柔軟なLNG輸入へのシフトを進めています。これらの取り組みの勢いはアジア太平洋石油・ガス設備投資市場に直接流入し、中期にわたって堅固な需要底支えを確保しています。
オーストラリアおよび日本における政府主導の水素・CCUS設備投資コミットメント
日本のグリーンイノベーション基金は水素バリューチェーンプロジェクトに2兆円(150億USD)を充当しており、これはオーストラリアが生産拠点、輸送回廊、および地下貯留に向けて割り当てた700億オーストラリアドル(470億USD)の配分と軌を一にしています。(2) 二国間の枠組みは、オーストラリアの資源賦存量と日本の購入需要を結びつけ、長期資産に対する銀行融資可能な引取契約を確保しています。公的資本が初期技術リスクを吸収し、民間参加を触媒として、資本加重平均コストを低下させることで、従来型炭化水素が横ばいになっても、アジア太平洋石油・ガス設備投資市場を持続させています。すでに交渉中の長期引取契約は、プロジェクトパイプラインが現在の予測期間をはるかに超えて延びることを示しています。
中国・マレーシアにおける国営石油会社の深海ガスプロジェクト推進
CNOOCは2027年までに複数の深海開発に150億USDを充当し、運用コストを削減し海面設置面積を最小化する次世代海底システムを展開しています。Petronas南シナ海においても同様の取り組みを進め、水深や安全保障上の懸念からかつてはアクセスが困難だった鉱区を商業化する浮体式生産・貯蔵・積出設備を追加しています。これらのプログラムは7〜10年にわたり、アジア太平洋石油・ガス設備投資市場を支える安定したEPCのバックログをもたらしています。深海ガスがLNG輸入を代替するため、各国政府は海洋紛争の最中にあっても認可を支援し、中期的にプラスの需要影響を確実なものとしています。
中東リスクを背景とした国際石油会社による低コストアジア太平洋案件へのポートフォリオ再配分
湾岸地域の地政学的不確実性が高まる中、ShellはオーストラリアのLNGトレインに120億USDのコミットメントを表明し、BPはインドネシアの国営石油会社と複数鉱区のガスプロジェクトでパートナーシップを組みました。このシフトは、透明性の高い規制、契約の遵守、および既存の輸出インフラを持つ管轄区域を優遇しています。短サイクルのタイバックがキャッシュフローのリスクをさらに低減し、国際石油会社の資本回転を速め、アジア太平洋石油・ガス設備投資市場においてサービスセクターの稼働率を維持しています。リスク分散が主な動機ですが、炭素強度の削減も考慮に入れられており、アジア太平洋の比較的若い資産ベースをデジタル最適化とメタン排出管理プログラムの魅力的なプラットフォームとしています。
制約要因影響分析*
| 制約要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 化石燃料プロジェクト融資を制限する厳格化されたグリーンファイナンス規制 | -0.80% | グローバル(特にオーストラリア、日本に影響) | 短期(2年以内) |
| 建設コストを押し上げるEPCインフレの上昇と現地調達義務 | -0.60% | 地域全体(特にインドネシア、インド、マレーシアに集中) | 中期(2〜4年) |
| 長期的な精製品需要を抑制するEV普及の加速 | -0.40% | 中国、インド | 長期(4年以上) |
| 海上最終投資決定を遅らせる南シナ海の海洋安全保障リスク | -0.30% | 中国、マレーシア、ベトナム | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
化石燃料プロジェクト融資を制限する厳格化されたグリーンファイナンス規制
シンガポール通貨庁は2024年に化石燃料融資適格性を60%削減し、オーストラリアの銀行もこれに追随し、中規模上流事業の借入コストを200〜300ベーシスポイント引き上げました。(3). 開発業者は輸出信用機関への転換やメザニントランシェの調達を余儀なくされ、最終投資決定が遅延し、アジア太平洋石油・ガス設備投資市場での近期支出が減少しています。移行経路が明確な短サイクルプロジェクトは依然としてファイナンシャルクローズに達していますが、高炭素バレルには明確な資金調達上のペナルティが課せられています。
建設コストを押し上げるEPCインフレの上昇と現地調達義務
インドネシアは上流プロジェクトに40%の現地調達要件を課し、マレーシアも同様の基準を設けており、国際請負業者に合弁会社の設立と現地サプライチェーンの育成を強いることで、総設置コストが15〜25%増加しています。資材・労働価格の急騰がその影響を増幅させ、内部収益率を圧迫し、オペレーターが作業範囲を段階的に実施せざるを得なくなっています。タイムラインが延長されると、立ち上げ期間中のアジア太平洋石油・ガス設備投資市場への年間キャッシュ投入が減少しますが、調達パイプラインが成熟すると生涯支出総額は最終的に回復します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
上流の優位性がエネルギー安全保障への取り組みを支える上流は2025年のアジア太平洋石油・ガス設備投資市場の71.25%を占めており、輸入価格の変動が激しい中で国内供給を強化するという国家指令を反映しています。国営石油会社は深海ガス、シェールブロック、炭層メタンへの支出を主導し、デジタル掘削とリアルタイム貯留層イメージングを活用して採収率を向上させています。これらの支出は現地コンテンツ工場を稼働させ続け、サービス専門企業への継続的な契約フローを生み出しています。中流支出はブラウンフィールドのパイプラインループおよびLNG貯蔵を中心とし、上流開発と組み合わせて輸送能力を確保しています。
下流支出は2025年に28.75%という相対的に小さいシェアを占めているものの、2031年にかけてCAGR 4.98%で加速すると予測されています。石油化学統合が、単純な燃料をより高マージンのオレフィンおよびアロマティクスに替えるリバンプ(改修)プログラムを推進しています。インドのジャムナガル・コンプレックスと中国の福建ハブがこのシフトの典型例であり、かつてはガソリン中心だったサイトが、スチームクラッカーおよびPDH(プロパン脱水素)ユニットに向けた増分投資を集中させるようになっています。各改修には圧縮機、反応器、および自動化設備が必要なため、燃料需要が横ばいになっても、下流はアジア太平洋石油・ガス設備投資市場規模の集計に引き続き実質的な量をもたらし続けています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
場所別:
海上の成長が陸上の成熟を上回る陸上活動は2025年のアジア太平洋石油・ガス設備投資市場規模の65.25%を維持しており、中国のシェール、オーストラリアのコールシームガス、インドのラジャスタン州タイトオイルプレイに支えられています。陸上プロジェクトは承認が迅速で水深の複雑性も小さいため、国営石油会社は単一の予算サイクル内で複数のパッドを認可することができます。幹線パイプラインやガス集積ネットワークなどのインフラがバンドルされ、圧縮機やメタリングスキッドプロバイダーに並行した機会を確保しています。
海上設備投資はCAGR 6.84%とより速い成長を示しており、マレーシアの深海ガス急増、インドネシアの浮体式LNGフリート、ならびにオーストラリアのブラウズ・スカーバラ鉱区が牽引しています。次世代FPSOはCCSモジュールを統合し、排出規制を満たしつつ限界的な貯留層を解禁しています。したがって、専門的な海底請負業者がアジア太平洋石油・ガス設備投資市場でシェアを拡大し、設備OEMは2030年代までバックログを延ばすフレーム契約を確保しています。
サービス別:
建設がリードし廃止措置が急速に拡大建設は、6つの主要経済圏でLNGトレイン、パイプライン、および統合製油所・石油化学コンプレックスが着工されたことから、2025年の支出の51.65%を占めました。EPCプレーヤーは、厳しいコミッショニング(試運転)期限に間に合わせるため、大規模な労働力、重量物運搬資産、および高度なプロジェクト管理を調整しています。メンテナンスおよびターンアラウンドは、中国とオーストラリアの成熟資産フリートに対応し、安定したインフレ連動成長を記録しました。
廃止措置は絶対値では比較的小さいながらも、サービス部門の中で最速のCAGR 7.58%で拡大しています。規制当局は現在、エスクロー積立の撤去引当金を要求し、掘削後の海底清浄を厳格に執行しており、オペレーターが複数年の解体契約を発注せざるを得なくなっています。北海で培われたスキルがアジア太平洋に移転し、専門請負業者に利益をもたらし、サービス部門におけるアジア太平洋石油・ガス設備投資市場シェアにおいてニッチな機会を生き続けさせています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
中国石油・ガス設備投資市場
2025年における中国の56.15%のシェアは、Lingshui 17-2およびShenhai-1などの上流メガプロジェクトに起因しており、それぞれの開発支出は20億米ドルを超えています。国家機関はパイプラインルート、港湾アップグレード、および貯蔵施設の建設を同期させることで、実行タイムラインを短縮し、国内乗数効果を高めています。この戦略は地域のサプライチェーンを安定させ、アジア太平洋石油・ガス設備投資市場における機器需要を支えています。
インド石油・ガス設備投資市場
インドの石油化学自給自足に向けた取り組みが、その設備投資プロファイルを形成しています。ラジャスタン州およびグジャラート州におけるモジュール式製油所パッケージは、従来のメガプロジェクトと比較して投資規模が小さく(10億〜20億米ドル)、しかし複数の州にわたってこのモデルが繰り返されるため、総支出は依然として高水準を維持しています。ダヘジから南方へのガスグリッド拡張は、肥料および都市ガス計画を支え、2030年代初頭にかけて中流部門の設備投資の裾野を広げています。
オーストラリア石油・ガス設備投資市場
オーストラリアは金額ベースで第3位に位置しますが、技術面では先頭を走っています。GorgonおよびWheatstoneにおけるブラウンフィールドLNG圧縮のデボトルネック化およびCCSレトロフィットはサービス企業の継続的な関与を維持しており、一方でピルバラ水素スパインは電解槽、貯蔵、および港湾インフラに150億米ドルの投資を見込んでいます。政府補助金がファーストムーバーリスクを低減し、オーストラリアを将来の燃料コストカーブにとって重要な存在にしています。
マレーシア石油・ガス設備投資市場
レーシアの5.28%のCAGRは、Petronasの3系統浮体式LNGロードマップに加え、東南アジア最大の建設中炭素回収施設であるKasawari CCSによるものです。補助的なパイプラインおよび陸上設備の強化により、ジョホールおよびサラワク全体で乗数効果が増幅され、サプライヤーベースのローカライゼーションが50%を超えています。
アジア太平洋石油・ガス設備投資市場
インドネシア、タイ、およびベトナムがコアを構成し、それぞれが国内ガスのマネタイゼーションおよび再ガス化ターミナルの追加に向けたニッチな設備投資を行っています。アジア太平洋その他に分類されるバングラデシュおよびフィリピンは、ソブリン信用格付けの改善により輸入ターミナルおよび貯蔵空洞向けの優遇融資が解禁されることで、期間後半に加速しています。
規制環境
アジア太平洋地域全体で、資本規律、輸出収益管理、エネルギー安全保障をめぐる規制枠組みの引き締めが続いており、炭化水素関連および移行関連の設備投資の両方に影響を与えている。インドネシアでは、2026年政令第2号および第21号が天然資源輸出収益の留保に関する規則を強化し(2026年2月26日および2026年6月1日発効)、一方で2026年政令第24号(2026年6月1日発効)は戦略的天然資源商品の輸出を規定しており、LNGおよび上流輸出企業にとってコンプライアンスおよび財務計画の複雑性を増している。
インドでは、2025年石油・天然ガス規則(2025年12月9日公布)が単一化リースまたは統合リース、およびインフラ共有に関する枠組みを定め、油田開発計画や中流連携に反映される統合開発の概念を強化した。ベトナムでは、決定第363/QĐ-BCT号(2026年2月28日)が国家エネルギーマスタープランを改定し、戦略的石油備蓄要件を2030年までに純輸入量の90日分に引き上げ、貯蔵および物流投資を後押しする一方、下流および中流プログラム全体で計画、許認可、供給保証に関する要件を高めている。
競合環境
国営石油会社は、国家的権限と国家支援ファイナンスへの容易なアクセスにより、支出を支配しています。CNPC、CNOOC、およびSinopecは合計で年間設備投資600億USDを超え、国際的な競合他社をはるかに凌駕し、中国の設備エコシステムを固めています。PetronasとONGCがこれに続き、それぞれが統合オペレーションを活用して国家エネルギー安全保障アジェンダに沿ったプロジェクトを加速させています。
国際的な主要企業は、技術的優位性と現地市場への精通を融合するパートナーシップモデルを採用しています。ShellはPetronasと浮体式LNG(FLNG)、LNGバンカリング、および水素パイロットで共同運営し、TotalEnergiesはLNGとCCSの複合開発で連携し、BPは地政学的リスクをヘッジするためインドネシアの国営石油会社インフラを活用しています。炭素管理ノウハウとデジタル最適化スイートが主要な差別化要因として台頭し、国際的なプレーヤーがアジア太平洋石油・ガス設備投資市場における継続的な存在感を維持しています。
廃止措置とCCSのニッチが開くにつれ、サービスセクターの競争が激化しています。Saipem、Subsea 7、およびTechnip Energiesは、坑井閉塞、トップサイド撤去、および炭素貯留サイト準備を組み込んだターンキースコープに向けて自社を位置づけています。中国、インドネシア、マレーシアの国内造船所は有利な現地調達政策を通じてシェアを獲得しつつありますが、複雑な海底ハードウェアは依然として西側OEMから供給されており、均衡の取れたサプライヤーフィールドを維持しています。
アジア太平洋石油・ガスCAPEX業界リーダー
-
Exxon Mobil Corporation.
-
Shell plc
-
Pacific Oil & Gas Ltd
-
Chevron Corporation
-
BP plc
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋石油・ガス設備投資市場 このレポートでカバーされる企業
- BP plc
- Exxon Mobil Corporation
- Shell plc
- Pacific Oil & Gas Ltd
- Chevron Corporation
- TotalEnergies SE
- Oil & Natural Gas Corporation (ONGC)
- China National Petroleum Corporation (CNPC)
- Cairn Oil & Gas (Vedanta Ltd)
- Equinor ASA
- Sinopec (CNPC)
- CNOOC Limited
- Petronas
- Woodside Energy Group Ltd
- Santos Ltd
- Inpex Corporation
- PTTEP
- Reliance Industries Ltd
- Adani Total Gas Ltd
- Saipem SpA
市場機会と将来展望
東南アジア全域における大規模で実行可能なLNGおよび沖合ガスプログラムは、特にプロジェクトが計画段階から建設・初期作業段階へ移行するにつれ、EPC、海底、LNGサプライチェーン業務に対してより明確な契約獲得の機会を生み出している。具体的な兆候として、インドネシアのアバディ・マセラLNGプロジェクトが挙げられ、2026年7月16日の起工式(Inpex、Pertamina、Petronas)は、210億米ドル規模の開発案件の建設フェーズ入りを示し、地域全体で製造、海上物流、長納期機器への需要を後押ししている。さらなる例として、2026年7月20日に開始されたEni-Petronas Searah合弁事業があり、5年間で約200億米ドルの投資計画を打ち出しており、複数資産にわたる上流投資意欲を強化するとともに、近隣インフラ資源に関連する掘削、既存設備統合、ボトルネック解消の業務範囲の余地を生み出している。
事業者がプロジェクト構想にCCS要素を加える中、炭素管理の統合は設備投資の差別化と資金調達アクセスを引き続き支えている。インドネシアおよびマレーシアにおけるエクソンモービルのCCS関連の取り組みは、従来型の上流事業やLNG建設と並んで、圧縮、脱水、計測、地下サービスに関する調達機会を示している。同時に、グリーンファイナンス条件の厳格化と継続的なコストインフレは、モジュール化、デジタル監視、共有インフラの枠組み(インドの2025年石油・天然ガス規則の共有規定を含む)の価値を高めており、これによりオンショールとオフショールの両開発において実行リスクを低減し、サイクルタイムを短縮できる可能性がある。
最近の産業開発事情 アジア太平洋石油・ガス設備投資市場
- 2026年7月:Inpexがインドネシアでアバディ LNGプロジェクトの建設を開始。この発表は上流LNG能力を拡大し、地域のガス供給安全保障を強化することで、APACにおける設備投資の勢いに寄与している。
- 2026年5月:エクソンモービルは、スマトラおよびジャワ沖での26億米ドル規模のCCSプロジェクトの可能性についてPertaminaと基本合意書を締結。この協業は炭素回収を新規開発と結び付け、APACのガスプロジェクトにおける脱炭素志向の成長を浮き彫りにしている。
- 2026年5月:BPはインドネシアでBintuni、Drawa、Barongの各鉱区を対象とする3件の新たな生産分与契約を締結。これらの契約により、BPのインドネシア上流生産へのエクスポージャーが拡大し、地域の設備投資活動の規模が拡大している。
アジア太平洋石油・ガス設備投資市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、アジア太平洋地域における石油・ガスプロジェクトの年間設備投資(CAPEX)を測定するものであり、バリューチェーン全体にわたる資産の建設・拡張・維持に関連する支出を対象とし、米ドルで報告されます。
スコープの除外事項:定常的な運営費用、プロジクトに紐づかない本社管理費、および資産投資を伴わない下流の小売活動は除外します。
セグメンテーション概要
- セクター別
- 上流
- 中流
- 下流
- 場所別
- 陸上
- 海上
- サービス別
- 建設
- メンテナンスおよびターンアラウンド
- 廃止措置
- 地域別
- 中国
- インド
- オーストラリア
- インドネシア
- マレーシア
- タイ
- ベトナム
- アジア太平洋その他
データソース、市場規模算定、および検証
デスクリサーチ
まず、石油・ガス投資活動の国別・セクター別の全体像を構築し、公開エネルギー統計およびプロジェクト開示情報から観察可能なデータをモデルの起点としました。IEAデータセット、OPEC刊行物、主要APAC諸国の政府エネルギー省庁・規制当局、国家統計局、および大規模建設における機器・資材の調達に関連する貿易統計(税関データ)などが有用なインプットとして活用されました。
活動を支出に換算するにあたり、上場企業の年次報告書、投資家向けプレゼンテーション、および主要プロジェクトの発表資料も精査し、予算サイクルおよび最終投資決定のタイミングを確認しました。クロスチェックには、企業財務・インテリジェンスの有料サブスクリプション、および大規模建設における調達強度の検証に役立つ出荷レベルの貿易データを活用しました。ここに記載したソースはあくまで例示であり、データポイントの収集・検証・明確のために多数の公開・有料資料が追加的に使用されています。
一次インタビューおよびサーベイ
一次調査は、CAPEXとして実際に計上される支出とメンテナンス予算との区別、およびオフショアのタイムラインの変化について、デスクモデルを検証するために活用されました。主要APACマーケットにおけるオペレーター、EPC・サービス側の専門家、および機器関連のステークホルダーと幅広く対話し、コストインフレ、プロジェクトのフェージング、および承認率に関する前提条件を必要に応じて調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:13% |
| 中位層:53% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:21% | マネージャー:57% |
市場規模算定と予測
規模算定は、国別およびバリューチェーン領域別のCAPEXプールをトップダウンで再構築することを基盤とし、プロジェクトパイプラインおよび公開投資シグナルを現実的なフェージングパターンに基づいて年間支出に変換しました。これらの合計値は、サンプリンされたプロジェクト予算の積み上げ、サプライヤー・請負業者のチャネルチェック、および陸上・海上作業における支出強度のスポット検証など、選択的なボトムアップチェックによって裏付けられました。
主要インプットには、上流およびLNGプロジェクトの承認ペース、EPCおよびサービスコストインフレの指標、オフショア掘削・開発の勢い、中流パイプラインおよびガス処理拡張計画、ならびに下流予算に明確な影響を与える製油所・石油化学アップグレードサイクルが含まれます。タイミングや予算配分についてデスク記録に空白がある場合は、プロジェクト単位の完全な積み上げを強制するのではなく、インタビューのガイダンスを用いて保守的なフェージングを選択しました。
予測にあたっては、国別支出の短期系列スムージングに支えられたシナリオ分析を用い、通常の投資サイクルと一時的な大型プロジェクトの急増を分離しました。将来見通しは、主要APACマーケットにおける承認見込み、コスト正常化、および政策主導のエネルギー安全保障推進に関するインタビューのコンセンサスを用いて調整されました。
データ検証と更新サイクル
アウトプットは、集計された企業CAPEXガイダンス、可視化されたプロジェクト稼働スケジュール、および公的機関による国レベルの投資コメンタリーなど、独立したシグナルと照合され、最終承認前に差異が調査されました。外れ値が発生した場合は、タイミング、通貨換算、またはプロジェクトカテゴリ間の重複に起因する要因を追跡し、文書化された前提条件に基づいて修正しました。
計算ロジック、単位換算、および国別配分がデータセット全体で一貫していることを確認するため、多段階の内部レビューを実施しました。レポートは年次で更新され、制裁の遅延、大規模なコスト増加、または投資計画を大幅に変更する政策変更など、支出パターンに重大な影響を与える事象が発生した場合には中間更新が行われます。納品前には最終的なアナリストによる確認が完了し、クライアントはその時点で入手可能な最新の見解を受け取ります。
Mordor Intelligenceのアジア太平洋石油・ガスCAPEX市場規模と他の公表推計値との比較
アジア太平洋地域の公表CAPEXマーケット値は、テーマが類似していても差異が生じることがあります。これは、計上する支出の種類、対象国、またはプロジェクト予算のタイミングが各社で異なるためです。また、オフショアと陸上の強度の扱い方、および発表済み予算のみを使用するか承認済み支出のみを使用するかによっても差異が生じます。
プロジェクト承認状況の追跡、コストインフレのリセット、および通貨タイミングのチェックを通じて、Mordor IntelligenceはAPAC CAPEX合計を、より広範な運営予算や限定的な企業パネルを混在させることなく、上流・中流・下流にわたる投資可能なプロジェクトに紐づいた支出に焦点を当てています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 191.01 ビリオン 米ドル(2025年) | |
| 業界ニュースレターA | 136.40 ビリオン 米ドル(2024年) | 監視対象企業パネルが限定的で単年度ビューを使用しているため、追跡対象外の企業が支出を主導する国やセグメントを過小評価する可能性があり、下流および一部の中流投資が除外される場合があります |
| コンサルタンシーブリーフB | 209.16 ビリオン 米ドル(2026年) | より長い期間の将来予算に依拠しているため、より迅速な承認、よりスムーズなコストカーブ、または石油・ガスCAPEX内の隣接エネルギー・新エネルギー項目のより広範な包含を前提とした場合、近期支出を過大評価する可能性があります。 |
数値の差異は、算術的な問題だけでなく、CAPEXとして計上される内容およびプロジェクトタイミングの扱い方によって主に説明されます。国別カバレッジ、セクター境界、および適格投資の定義を明示することで、推計値は再現可能なステップと具体的なインプットに遡ることが容易になります。
レポートで回答される主要な質問
2026年のアジア太平洋石油・ガス設備投資支出はどれくらいですか?
アジア太平洋石油・ガス設備投資市場規模は2026年に1,992億1,000万USDに達しており、今後10年間で見込まれるCAGR 4.29%を追跡しています。
最も急速に成長が見込まれるロケーションセグメントはどれか?
海上開発が最も高い成長を示しており、深海ガスおよび浮体式LNGプロジェクトの普及に伴いCAGR 6.84%で拡大しています。
なぜマレーシアが新規投資のホットスポットと見なされているのですか?
Petronas の浮体式LNGプログラム、深海ガス鉱区、およびCCSイニシアティブがマレーシアの支出をCAGR 5.28%—地域内最速のペース—で押し上げています。
グリーンファイナンス規制は設備投資にどのような影響を与えていますか?
融資基準の厳格化により借入コストが最大300ベーシスポイント上昇し、一部の中規模プロジェクトが遅延していますが、水素やCCSといった低炭素投資の加速を促しています。
サービス企業にはどのような機会がありますか?
建設が最大のウォレットシェアを維持している一方、廃止措置とデジタルオイルフィールドのアップグレードが最も急速に成長しており、専門請負業者に高マージンのニッチを提供しています。
最も需要の高い技術は何ですか?
海底生産システム、浮体式LNG、炭素回収、および予測分析プラットフォームが、今後のプロジェクト全体にわたる調達パイプラインを支配しています。