
アジア太平洋地域LEDエピタキシャルウェーハ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
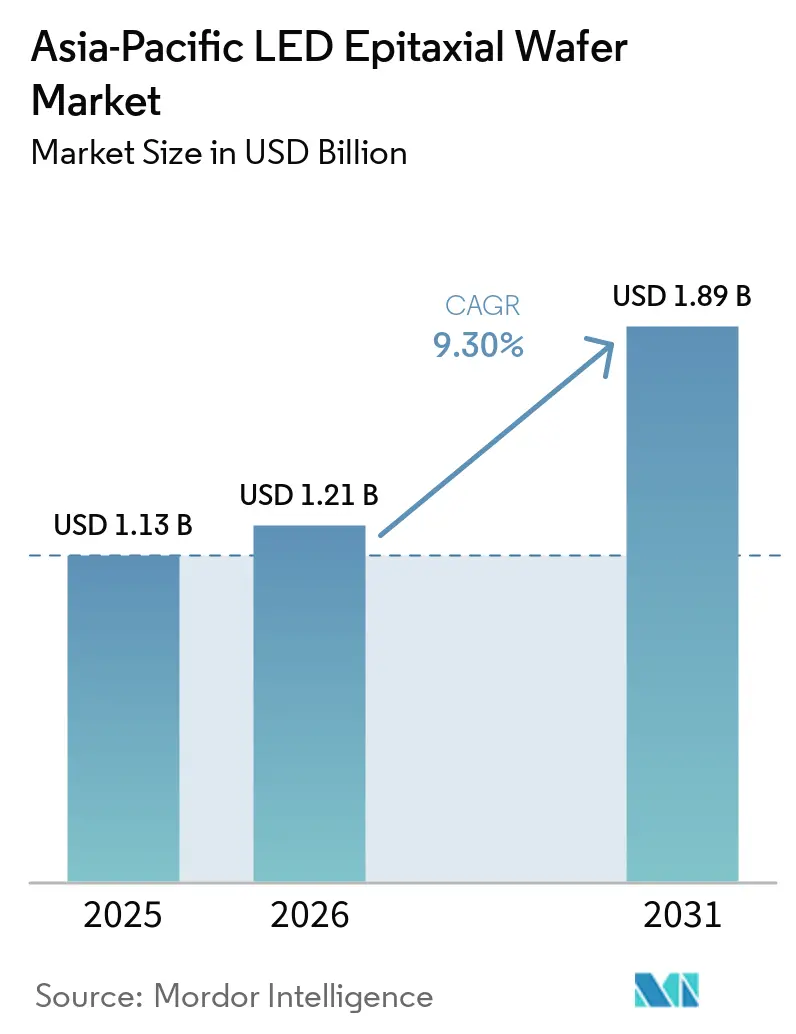
| 基準年の市場規模 (2025) | 1.13 十億米ドル |
| 市場規模 (2026) | 1.21 十億米ドル |
| 市場規模 (2031) | 1.89 十億米ドル |
| 成長率 (2026 - 2031) | 9.30 % |
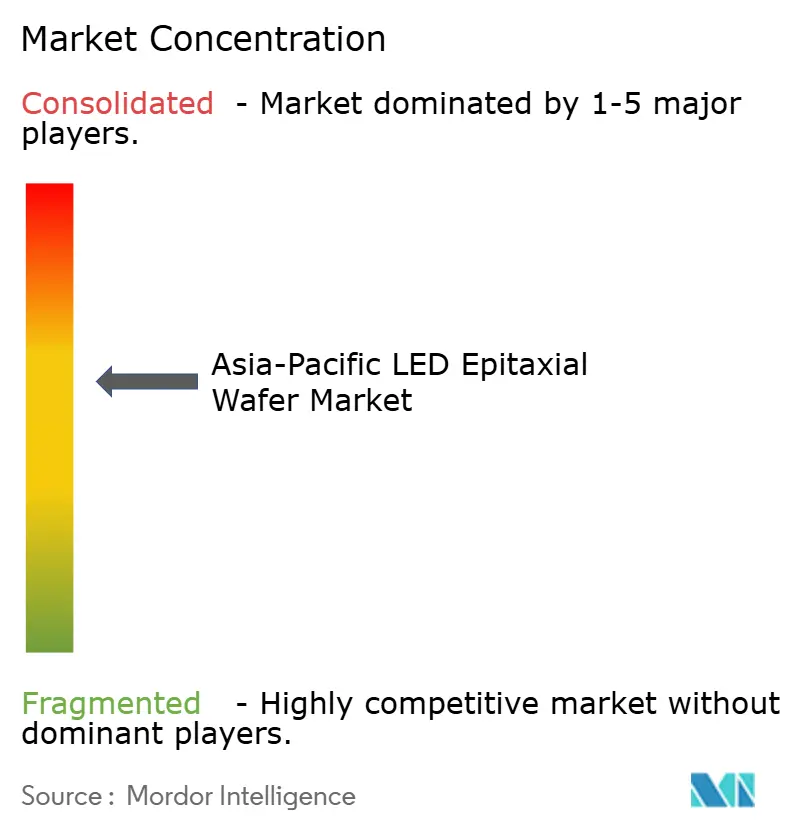
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域LEDエピタキシャルウェーハ市場分析
アジア太平洋地域LEDエピタキシャルウェーハ市場規模は、2025年の11億3,000万米ドルから2026年には12億1,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率9.3%で推移し、2031年までに18億9,000万米ドルに達すると予測されています。強力な政策的インセンティブ、ミニLEDおよびマイクロLED需要の急増、ならびに自動車向け認定パイプラインの拡大が相まって、コモディティ照明から高付加価値・高性能用途へと市場の重心を移しています。垂直統合型サプライヤーは、自社保有のサファイア基板設備を活用して原材料コストの変動を抑制し続けていますが、200mmリアクターの成熟に伴いシリコン基板の普及率も上昇しています。受注の視界はディスプレイおよび自動車向けの付帯率に左右されるため、メーカーは多様な材料レシピと長期基板契約によってリスクを分散しています。12〜18か月に及ぶ設備機器のリードタイムは依然としてボトルネックとなっており、早期のリアクター予約と共同調達の枠組みが戦略的に重要性を増しています。
レポートの主要ポイント
- 材料システム別では、GaNウェーハが2025年に68.4%のシェアを占めてトップとなり、AlGaNは2031年にかけて年平均成長率12.87%で拡大する見込みです。
- 基板タイプ別では、サファイアが2025年のアジア太平洋地域LEDエピタキシャルウェーハ市場シェアの55.67%を占め、シリコン基板は2031年にかけて年平均成長率13.58%と最も高い成長を記録しました。
- ウェーハ径別では、150mmセグメントが2025年のアジア太平洋地域LEDエピタキシャルウェーハ市場の42.5%を占め、200mm以上のカテゴリーは年平均成長率13.16%で拡大しています。
- 用途別では、一般照明が2025年の売上高の42.34%を占めましたが、ディスプレイおよびバックライトは2031年にかけて年平均成長率15.62%を記録すると予測されています。
- 国別では、中国が2025年に52.54%の市場シェアを獲得し、インドは主要経済国の中で最高の年平均成長率(約12.89%)を達成する軌道にあります。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域半導体製造に対する政府補助金 | +2.10% | 中国、インド、日本、韓国 | 中期(2〜4年) |
| マイクロLEDおよびミニLEDアプリケーションの拡大 | +2.40% | 中国、韓国、日本、インド | 中期(2〜4年) |
| 高輝度自動車用ヘッドランプへの需要増加 | +1.80% | 中国、日本、韓国、アジア太平洋地域その他 | 長期(4年以上) |
| 急速な都市スマート照明イニシアチブ | +1.50% | インド、中国 | 短期(2年以内) |
| GaN-on-SiCウェーハ歩留まりの向上 | +1.20% | 日本、韓国、中国 | 長期(4年以上) |
| UV-C LED殺菌システムへの投資拡大 | +0.90% | 日本、中国、インド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
マイクロLEDおよびミニLEDアプリケーションの拡大
アクティブマトリクス型ミニLEDテレビは2026年に世界出荷台数の10%普及率に達し、HDR条件下での色ずれアーティファクトを回避するため、ウェーハメーカーは6インチ基板全体で±2nm以内の波長ビニングを実現することを余儀なくされています。大手自動車メーカーはハイエンドのインストルメントクラスターにミニLEDバックライトを採用し始めており、低欠陥GaNエピタキシーへの需要を強化しています。Samsung DisplayおよびLG Displayはウェアラブル向けマイクロLEDパイロットラインに資金を投じており、パネル1平方メートルあたりのウェーハ使用面積は従来のLEDの最大10倍に達し、必要量が飛躍的に増大しています。[5]小米(シャオミ)の163インチプロトタイプはスケーラビリティを実証しましたが、これはマストランスファーの歩留まりが100万分の1以下の欠陥率を達成することを条件としています。これらのプロジェクトは、性能のずれが下流のトランスファープロセスにおける手直しを招くため、平均販売価格を押し上げています。
高輝度自動車用ヘッドランプへの需要増加
国連欧州経済委員会(UNECE)および改訂された中国GB規制は、グレアを制御しながら3,000ルーメンを超えるアダプティブドライビングビームモジュールを許可するようになりました。NichiaのDominoPLSデバイスはモジュールあたり16個のアドレス可能なセグメントを統合し、UNECEおよびGB測光試験要件の両方を満たしています。インドのAIS-199規格草案は国際基準に準拠しており、マトリクスヘッドランプの新たな地域的ルートを開いています。自動車OEMは450nm±5nmのピーク波長と1×10^8 cm-2以下の転位密度を規定しており、エピタキシャルメーカーは高度なバッファスタックを備えた大口径サファイアまたはSiC基板へと移行しています。
急速な都市スマート照明イニシアチブ
デリー、ハイデラバード、その他の自治体は、交通センサーおよび大気質センサーを内蔵したネットワーク接続型LEDポールへの置き換えを進めています。デリーの31万2,000基の改修工事は電力使用量を55%削減し、国内のMOCVD設備が稼働すれば国内ファブへの予測可能なウェーハ需要を生み出します。上海の浦東パイロットプロジェクトは2025年に5万本のポールに5G小型基地局を追加し、通信と照明を融合した投資モデルを示しました。こうしたプロジェクトは、85℃接合温度において180 lm/W以上の発光効率を実現するエピタキシャルウェーハを優先します。
地域半導体製造に対する政府補助金
国家インセンティブプログラムにより、新規エピタキシャルリアクターの投資回収期間が約8年から5年未満に短縮されており、エンドマーケット需要が循環的であっても積極的な設備増強が促されています。[1]インドのSemicon Indiaプログラムはファブ支出の最大半額を補助し、サプライチェーン支出を国内企業に誘導するローカル調達目標を義務付けています。日本の数十億ドル規模の補助金プールは、輸入サファイア基板への依存を低減するため窒化ガリウムおよび紫外線デバイスを優遇しています。[2]韓国の10年間にわたる大規模クラスター計画は、LEDエピタキシーをマイクロLEDディスプレイラインの上流供給源として位置付けています。[3]中国では「中国製造2025」がSanan OptoelectronicsおよびHC Semitekの拡張に資金を提供し、大口径ツールへの移行を加速しています。[4]
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| MOCVDツールの高い設備投資 | -1.40% | 中国、インド、アジア太平洋地域その他 | 短期(2年以内) |
| サファイア基板のサプライチェーンの不安定性 | -1.10% | 世界全体、特にインドおよびアジア太平洋地域その他 | 中期(2〜4年) |
| 大口径シリコンウェーハにおける熱膨張係数不整合の課題 | -0.80% | 中国、日本、韓国 | 長期(4年以上) |
| 新興企業に対する知的財産ライセンスの障壁 | -0.60% | インド、アジア太平洋地域その他 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サファイア基板のサプライチェーンの不安定性
中国は2026年までに世界のサファイアインゴットの40%以上を供給する見込みですが、輸出規制や物流上の混乱が生じた場合、アジア太平洋地域のファブに即座に波及します。スマートフォンカメラカバー向け需要がディスプレイのピーク需要と重なるとリードタイムが延び、4インチウェーハ価格は1枚あたり15〜25米ドルの間で変動します。インドの生産連動型インセンティブ(PLI)規則は3年以内に基板価値の25%を国内調達することを求めていますが、国内インゴットメーカーが存在しないため、ファブは補助金の恩恵を希薄化させる複数年の輸入契約を締結せざるを得ない状況です。
MOCVDツールの高い設備投資
バッチリアクターはグリーンフィールドファブの予算のほぼ半分を占め、単一ツールの価格は300〜800万米ドルの範囲に及びます。VeecoのLumina+プラットフォームは200mm GaN-on-シリコンにおいて15%高いスループットを実現しますが、垂直統合企業または政府支援コンソーシアムにしか手が届きません。AIXTRONの2025年受注残は、顧客がミニLED需要の明確化を待つ中で遅延が生じたことを示しています。インドは設備に20%の輸入関税が課され、ソブリン保証に関する煩雑な手続きが伴うため、プロジェクト承認が遅延しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料システム別:
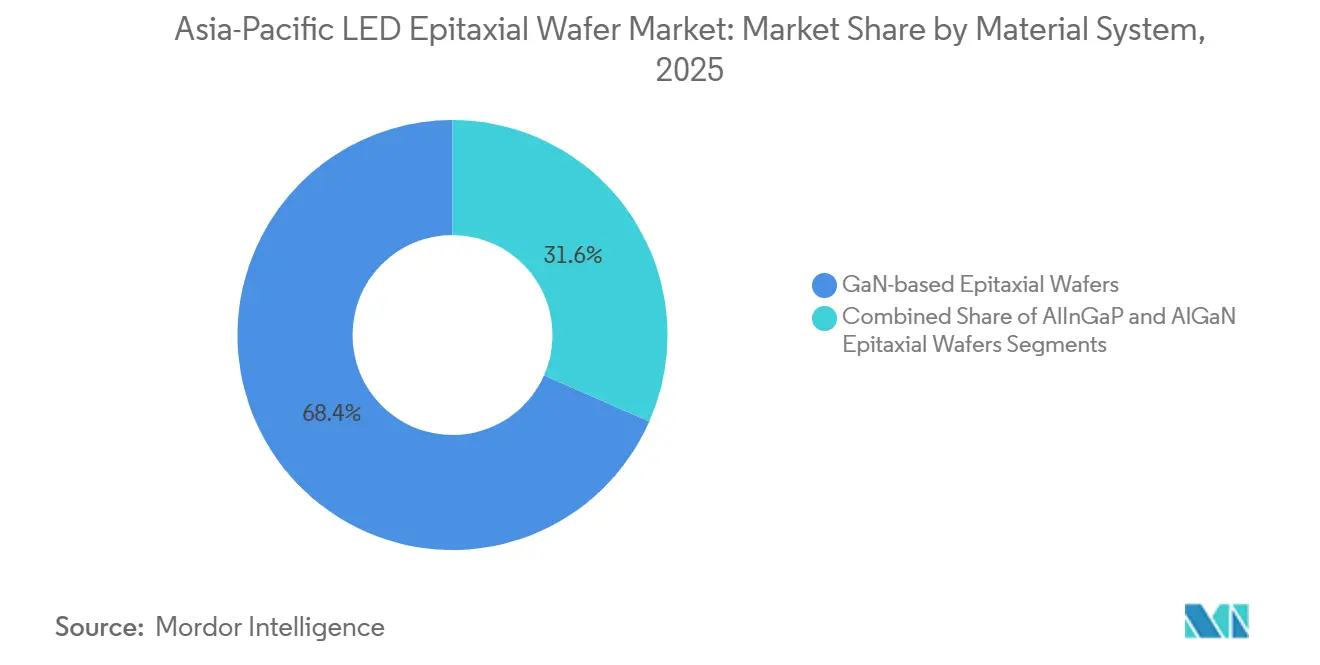
AlGaNウェーハがUVプレミアムを獲得GaNウェーハは2025年の出荷量の68.40%を占め、一般照明、自動車、ディスプレイバックライト向け需要に支えられてトップを維持しました。アジア太平洋地域LEDエピタキシャルウェーハ市場におけるAlGaNの市場規模は、自治体が水銀フリーUV-C消毒を採用するにつれ、2031年にかけて年平均成長率12.87%で拡大する見込みです。Nichiaの280nmデバイスは7.4%の壁面プラグ効率を実現し、商業的実行可能性を実証して水道事業者からの調達を促しました。
価格は現在、電球向けコモディティGaNと、±2nm波長均一性および1 cm-2以下の欠陥仕様を満たすプレミアムGaNまたはAlGaNウェーハとに二極化しています。AlGaNにおけるアルミニウム比率の上昇はクラッキングリスクを高めるため、メーカーは窒化アルミニウムバッファ層とパルス横方向過成長の実験を進めています。材料選択は、スループット、エピタキシャルストレス、および特に医療用殺菌向けの新興UV需要のバランスを取ることに依存しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
基板タイプ別:
シリコンのスケーリングが勢いを増すサファイアは2025年に55.67%のシェアを維持しました。これは有利な格子整合と成熟したリアクター化学によるものです。年平均成長率13.58%で成長するシリコン基板は、200mmウェーハの入手可能性と半導体グレードの計測技術を活用してダイあたりのコストを削減しています。Innoscienceは、傾斜AlGaNバッファとリアルタイム応力モニタリングを実装した後、8インチGaN-on-シリコンウェーハで97%の歩留まりを実証しました。
炭化ケイ素は3〜5倍のコストプレミアムのためニッチな位置付けにとどまっていますが、大電流LEDに対して比類のない熱伝導率を提供します。ヒ化ガリウムは赤色・琥珀色のAlInGaP向けに使用されますが、口径に制限があります。したがって、アジア太平洋地域LEDエピタキシャルウェーハ市場のシェアバランスは、ディスプレイおよび自動車向けクライアントがコストと熱的余裕のどちらを優先するかに依存します。
ウェーハ径別:
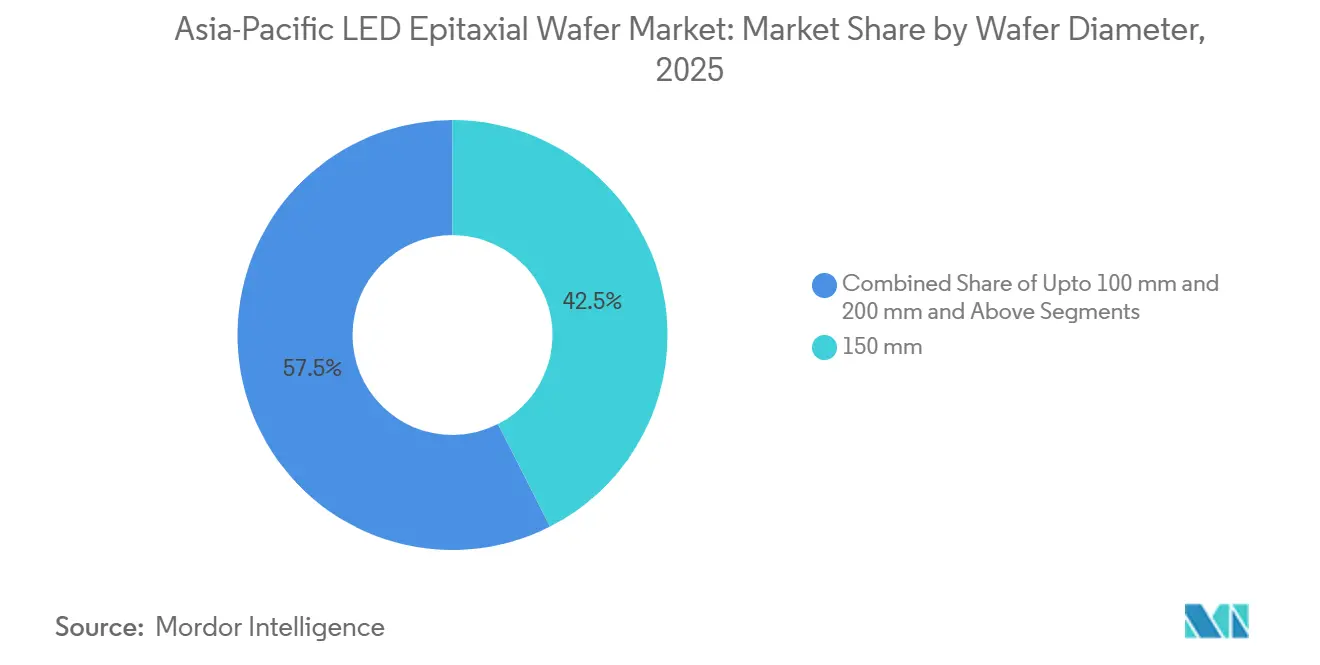
200mmセグメントが効率競争をリード従来の150mmフォーマットは、設備ベースの慣性により2025年の出荷量の42.5%を維持しましたが、リアクターサプライヤーがチャンバー設計を標準化するにつれ、200mm以上のウェーハは年平均成長率13.16%の軌道にあります。VeecoのTurboDiscアーキテクチャは8インチシリコン全体に前駆体フローを均一に分散させ、下流のトランスファープロセスが求める低欠陥密度を実現します。
ただし、径のスケールアップはバッファ勾配を調整しない限り50µmを超えるウェーハの反りという課題をもたらします。クローズドループ曲率制御は急速に認定ゲートとなりつつあります。200mmウェーハ1枚あたりのダイ数は150mmウェーハの約1.8倍であるため、材料コストの削減よりも歩留まりの向上が採用を促進しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
ディスプレイが性能ベンチマークを再定義一般照明は公共部門の改修工事に支えられ2025年に42.34%のシェアを維持しましたが、スマートフォンおよびテレビブランドが1万ゾーン以上のミニLEDローカルディミングを展開するにつれ、ディスプレイおよびバックライトは年平均成長率15.62%を達成する見込みです。自動車用クラスターは現在、1,000,000:1のコントラスト比に対応したミニLEDバックライトを規定しており、エピタキシャル波長均一性への要求が高まっています。
UV殺菌は規模こそ小さいものの、水俣条約に基づく病院および水処理の義務化により加速しています。園芸などの産業・特殊照明は安定した基礎需要を提供しています。これらのユースケース全体にわたり、アジア太平洋地域LEDエピタキシャルウェーハ市場はルーメンあたりコストと平方ミリメートルあたり性能という価値提案に基づいてセグメント化され続けています。
地域分析
中国LEDエピタキシャルウェハ市場
中国のサファイアインゴットからパッケージチップに至る垂直統合は、52.54%の市場シェアを支え、積極的な価格設定を可能にする一方、海外バイヤーを単一国リスクにさらしている。SananによるLumiledsの2億3,900万米ドルの買収は、中国国内での自動車認定分野への展開を拡大し、調達レバレッジを向上させた。MOCVDの高稼働率により、2025年12月から2026年1月にかけてウェーハ価格は最大15%上昇し、供給弾力性の課題が浮き彫りとなった。
インドLEDエピタキシャルウェーハ市場
インドの成長シナリオは、設備投資リスクを軽減し、地域コンテンツにインセンティブを結びつける4兆ルピーの補助金枠組みに依拠している。デリーの31万2,000本のスマートポールに代表される初期の自治体案件は、国内ファブがリアクター導入後に取り込みを目指す潜在的なウェーハ需要を示している。しかし、国内サファイア生産能力の欠如と20%の設備関税により、コスト競争力の実現は今十年後半のランプアップまで遅れる可能性がある。
アジア太平洋地域LEDエピタキシャルウェーハ市場
日本の戦略プレミアム特化である。Nichia Corporationの効率7.4%の280 nm UV-C LEDおよびアダプティブドライビングビームモジュールは、研究開発の深さを示している。2025年10月のams Osramとのクロスライセンス契約により、訴訟リスクが低減され、技術的な競争優位が強固となったが、高い人件費により大量市場向けの生産量は限定的にとどまっている。韓国はディスプレイ大手を活用しており、Seoul Semiconductor Co., Ltd.のパッケージレスミニLEDが自動車およびテレビの両サプライチェーンに供給されている。東南アジア諸国連合の小規模国は税額控除を導入しているものの、インドの規模や中国の垂直統合の深さには及んでいない。
競争環境
Nichia、Epistar、Sanan Optoelectronics、Seoul Semiconductor、Osram Optoの5社が設置済みリアクターの約55〜65%を占めており、アジア太平洋地域LEDエピタキシャルウェーハ市場において中程度の集中度を示しています。垂直統合が最も好まれるヘッジ手段であり、Sananは自社サファイア成長と下流パッケージングを組み合わせて前駆体価格の変動を緩衝しています。Nichiaの深紫外線ブレークスルーは、7%以上の効率を匹敵できる競合他社がほとんどいない殺菌分野での収益源を開拓しました。
特許ポートフォリオは盾であり通貨でもあります。Nichia-Osramのクロスライセンスは参入障壁を高め、新興企業はコストのかかるアクセス交渉を行うか、競合の少ない波長ニッチに限定されることを余儀なくされています。Seoul SemiconductorのWICOPアーキテクチャは組み立て工程数を半減させ、総コストを削減しながらユニットあたりのエピタキシャルウェーハ需要を増加させています。
インドの今後のファブは、国内リアクターが歩留まりの同等性を達成すれば低コスト層を混乱させる可能性があります。一方、Wolfspeedの300mm SiCへの移行は超大電流LED向けの新たな基板クラスをもたらす可能性がありますが、価格は依然として障壁となっています。自動車およびディスプレイクライアントが欠陥密度と波長一貫性に関する認定基準を引き上げるにつれ、競争の激しさはさらに増す見込みです。
アジア太平洋地域LED エピタキシャルウェーハ産業リーダー
-
Sanan Optoelectronics Co., Ltd.
-
HC Semitek Corporation
-
Nichia Corporation
-
Seoul Semiconductor Co., Ltd.
-
Ennostar Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域LEDエピタキシャルウェーハ市場 このレポートでカバーされる企業
- Nichia Corporation
- Epistar Corporation
- Sanan Optoelectronics Co., Ltd.
- Osram Opto Semiconductors GmbH
- Seoul Semiconductor Co., Ltd.
- Wolfspeed, Inc.
- HC Semitek Corporation
- Genesis Photonics Inc.
- Opto Tech Corporation
- Bridgelux, Inc.
- Lumileds Holding B.V.
- Lextar Electronics Corporation
- Showa Denko K.K.
- Unistars Corporation
- Everlight Electronics Co., Ltd.
- Tyntek Corporation
- Epileds Technologies Inc.
- Focus Lightings Tech Co., Ltd.
- Sino-American Silicon Products Inc.
最近の産業開発事情 アジア太平洋地域LEDエピタキシャルウェーハ市場
- 2026年3月:Wolfspeedは300mm SiCウェーハの立ち上げ加速に向けて4億7,590万米ドルの資金調達を確保し、高出力LED向けの基板選択肢を拡大しました。
- 2026年1月:Wolfspeedはモホークバレーサイトにて300mm SiCウェーハの生産を開始しました。
- 2026年1月:Nichiaは深紫外LEDポートフォリオを核とした水銀フリーイニシアチブを開始しました。
- 2025年12月:MOCVDの高稼働率と有機金属前駆体コストの上昇を背景に、地域のウェーハ価格が3〜15%上昇しました。
アジア太平洋地域LEDエピタキシャルウェーハ市場レポートの調査範囲
アジア太平洋地域LEDエピタキシャルウェーハ市場レポートは、材料システム(GaNベースエピタキシャルウェーハ、AlInGaPエピタキシャルウェーハ、AlGaNエピタキシャルウェーハ)、基板タイプ(サファイア、シリコン、炭化ケイ素(SiC)、ヒ化ガリウム(GaAs))、ウェーハ径(100mm以下、150mm、200mm以上)、用途(一般照明、自動車照明、ディスプレイおよびバックライト、UV殺菌、産業・特殊照明)、国(中国、インド、日本、韓国、アジア太平洋地域その他)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| GaNベースエピタキシャルウェーハ |
| AlInGaPエピタキシャルウェーハ |
| AlGaNエピタキシャルウェーハ |
| サファイア |
| シリコン |
| 炭化ケイ素(SiC) |
| ヒ化ガリウム(GaAs) |
| 100mm以下 |
| 150mm |
| 200mm以上 |
| 一般照明 |
| 自動車照明 |
| ディスプレイおよびバックライト |
| UV殺菌 |
| 産業・特殊照明 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| アジア太平洋地域その他 |
| 材料システム別 | GaNベースエピタキシャルウェーハ |
| AlInGaPエピタキシャルウェーハ | |
| AlGaNエピタキシャルウェーハ | |
| 基板タイプ別 | サファイア |
| シリコン | |
| 炭化ケイ素(SiC) | |
| ヒ化ガリウム(GaAs) | |
| ウェーハ径別 | 100mm以下 |
| 150mm | |
| 200mm以上 | |
| 用途別 | 一般照明 |
| 自動車照明 | |
| ディスプレイおよびバックライト | |
| UV殺菌 | |
| 産業・特殊照明 | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋地域その他 |
レポートで回答される主要な質問
アジア太平洋地域LEDエピタキシャルウェーハ市場の現在および予測市場規模はどのくらいですか?
市場規模は2025年に11億3,000万米ドル、2026年には12億1,000万米ドルに増加し、2031年までに18億9,000万米ドルに達すると予測されています。
シリコン基板はどのくらいの速さでシェアを拡大していますか?
シリコンウェーハは200mmリアクタープラットフォームの成熟と歩留まりの向上に伴い、年平均成長率約13.58%で拡大しています。
新規自動車プログラムにおいて150mmよりも200mmウェーハが好まれる理由は何ですか?
大口径化により既知良品ダイあたりのコストが削減され、より厳密な波長ビニングが実現します。これらはいずれもアダプティブビームヘッドランプにとって重要な要素です。
2031年までに中国の優位性に挑戦する可能性が高い国はどこですか?
インドは大規模な財政的インセンティブとスマート照明需要に支えられ、予測期間内に注目すべき地域市場シェアの獲得を目指しています。