
Marktgröße und Marktanteil des asiatisch-pazifischen LED-Epitaxialwafer-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.13 Milliarden US-Dollar |
| Marktgröße (2026) | 1.21 Milliarden US-Dollar |
| Marktgröße (2031) | 1.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.30 % |
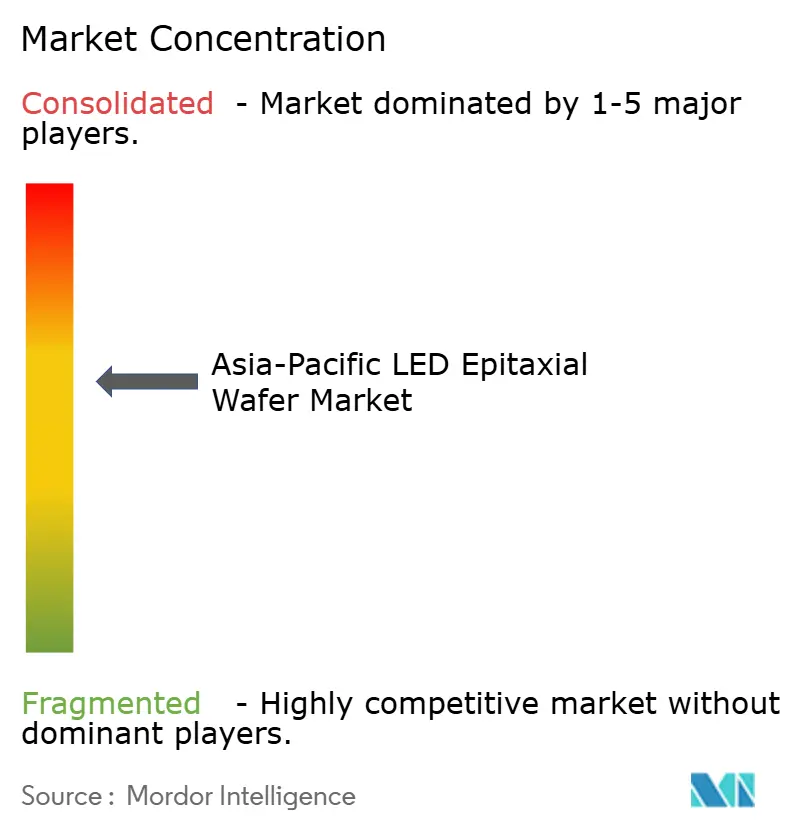
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen LED-Epitaxialwafer-Marktes von Mordor Intelligence
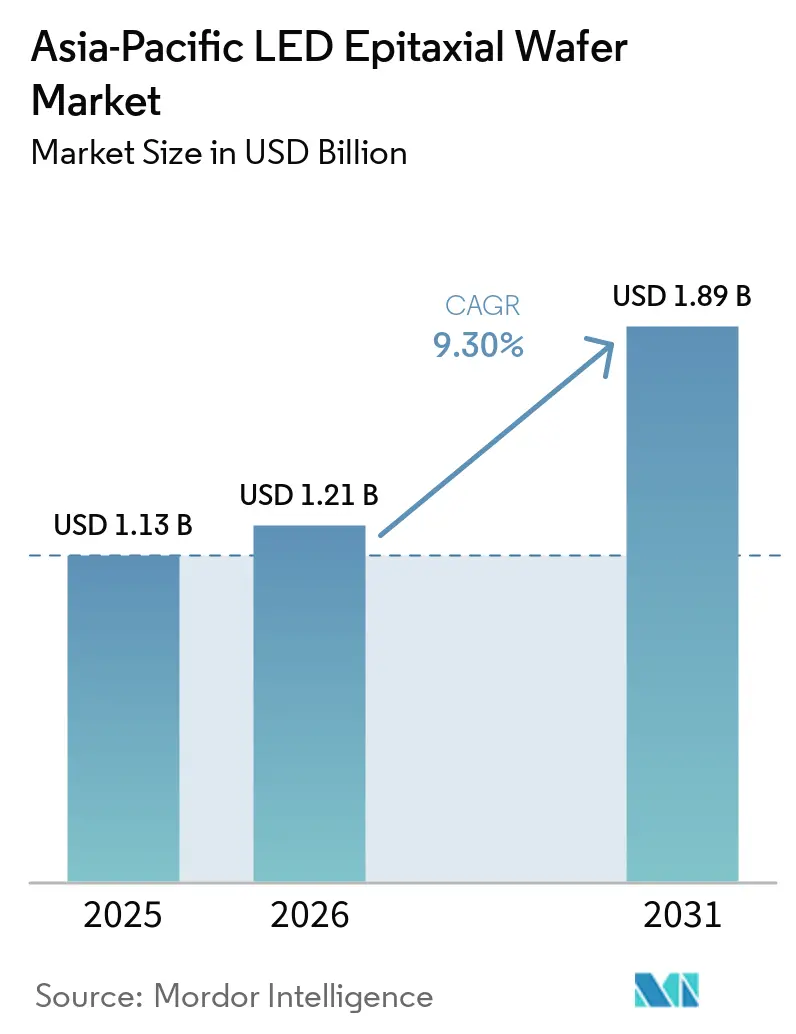
Die Marktgröße des asiatisch-pazifischen LED-Epitaxialwafer-Marktes wird voraussichtlich von 1,13 Milliarden USD im Jahr 2025 auf 1,21 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 9,3 % über den Zeitraum 2026–2031 einen Wert von 1,89 Milliarden USD erreichen. Starke politische Anreize, eine steigende Nachfrage nach Mini-LED und Mikro-LED sowie wachsende Qualifizierungspipelines im Automobilbereich lenken den Wert gemeinsam von der Massenbeleuchtung hin zu hochwertigen, leistungsintensiven Anwendungen. Vertikal integrierte Lieferanten nutzen weiterhin ihre eigene Saphirsubstratkapazität, um die Volatilität der Inputkosten zu dämpfen, während die Durchdringung von Siliziumsubstraten mit der Reifung von 200-mm-Reaktoren zunimmt. Die Auftragstransparenz bleibt an die Anschlussraten im Display- und Automobilbereich gebunden, weshalb die Hersteller das Risiko durch diversifizierte Materialrezepturen und längerfristige Substratverträge ausbalancieren. Vorlaufzeiten für Investitionsgüter von 12–18 Monaten sind nach wie vor ein Engpass, was die strategische Bedeutung frühzeitiger Reaktorreservierungen und gemeinsamer Beschaffungsrahmen erhöht.
Wichtigste Erkenntnisse des Berichts
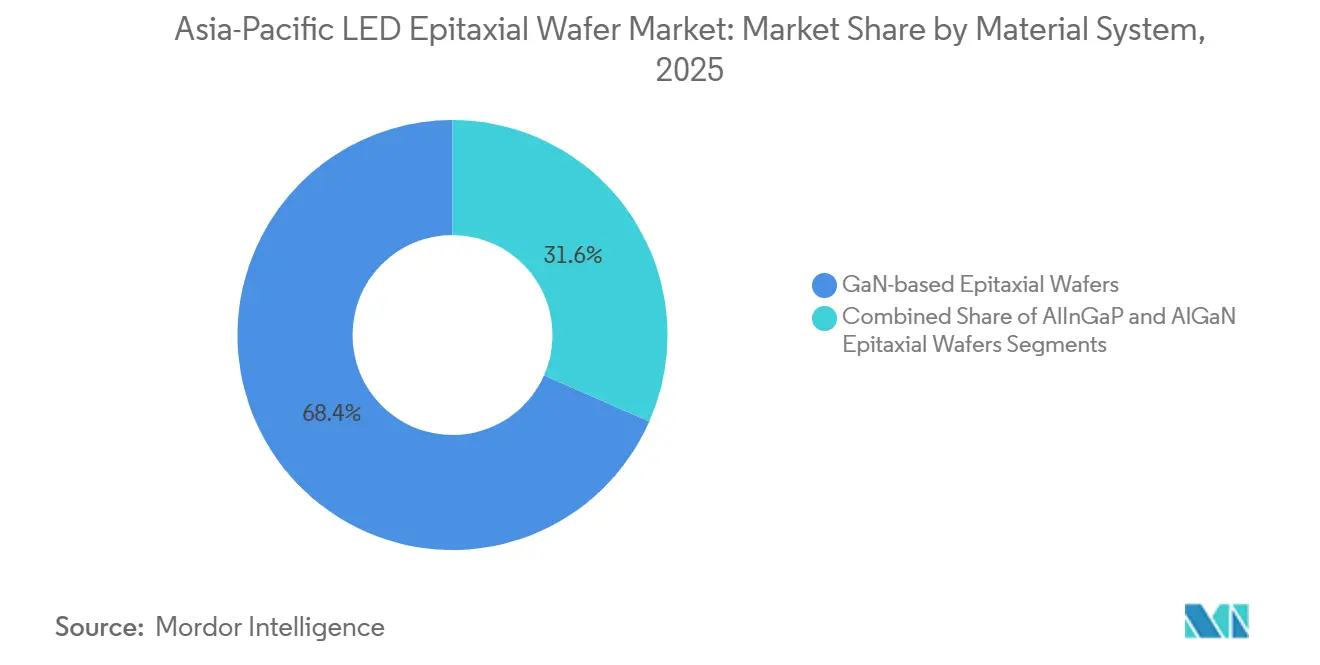
- Nach Materialsystem führten GaN-Wafer im Jahr 2025 mit einem Anteil von 68,4 %, während AlGaN bis 2031 voraussichtlich mit einem CAGR von 12,87 % wachsen wird.
- Nach Substrattyp entfiel im Jahr 2025 ein Anteil von 55,67 % des asiatisch-pazifischen LED-Epitaxialwafer-Marktes auf Saphir; Siliziumsubstrate verzeichneten das stärkste Wachstum mit einem CAGR von 13,58 % bis 2031.
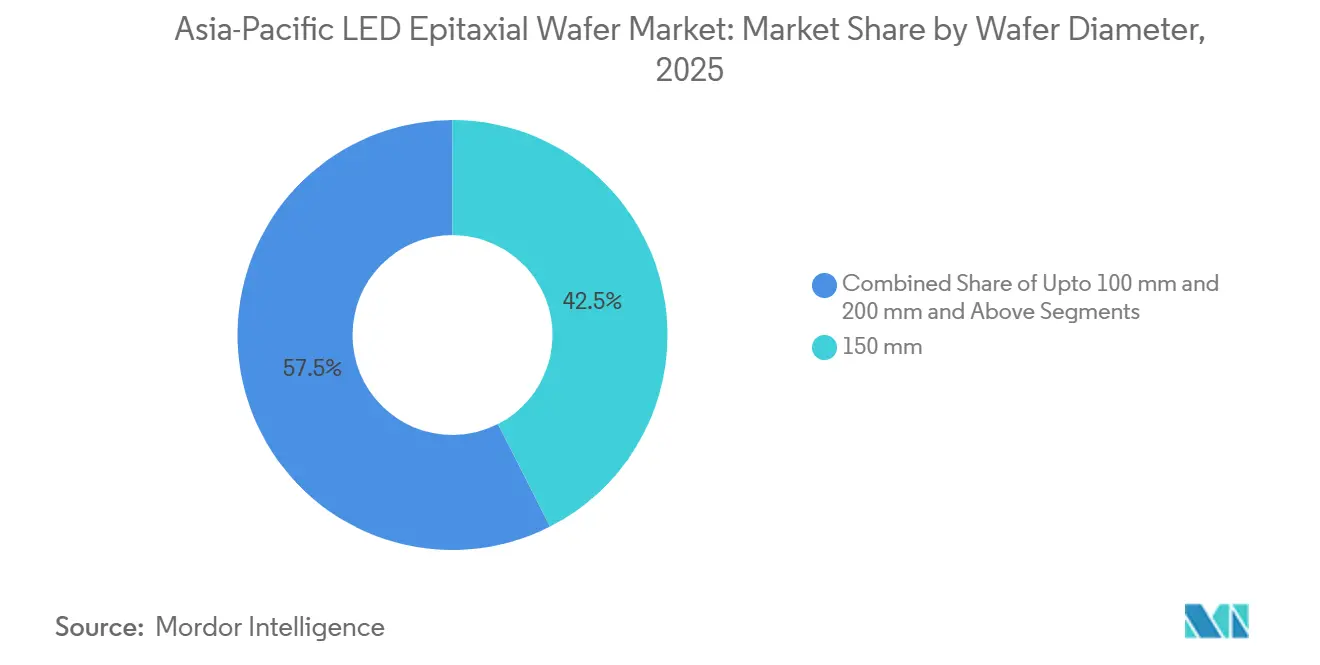
- Nach Waferdurchmesser entfiel im Jahr 2025 ein Anteil von 42,5 % des asiatisch-pazifischen LED-Epitaxialwafer-Marktes auf das 150-mm-Segment, während die Kategorie 200 mm und darüber mit einem CAGR von 13,16 % wächst.
- Nach Anwendung entfielen im Jahr 2025 42,34 % des Umsatzes auf die Allgemeinbeleuchtung, während für Displays und Hintergrundbeleuchtung bis 2031 ein CAGR von 15,62 % prognostiziert wird.
- Nach Land erfasste China im Jahr 2025 einen Marktanteil von 52,54 %; Indien liegt auf Kurs für den höchsten CAGR unter den großen Volkswirtschaften von etwa 12,89 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Staatliche Subventionen für die regionale Halbleiterfertigung | +2.10% | China, Indien, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Expansion von Mikro-LED- und Mini-LED-Anwendungen | +2.40% | China, Südkorea, Japan, Indien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Hochleistungs-Automobilscheinwerfern | +1.80% | China, Japan, Südkorea, übriger asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Rasche städtische Smart-Lighting-Initiativen | +1.50% | Indien, China | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei GaN-auf-SiC-Waferausbeuten | +1.20% | Japan, Südkorea, China | Langfristig (≥ 4 Jahre) |
| Wachsende Investitionen in UV-C-LED-Sterilisationssysteme | +0.90% | Japan, China, Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Mikro-LED- und Mini-LED-Anwendungen
Aktivmatrix-Mini-LED-Fernseher erreichten im Jahr 2026 eine Durchdringungsrate von 10 % bei den weltweiten Auslieferungen, was Waferhersteller dazu zwingt, ein Wellenlängenbinning von weniger als ±2 nm über 6-Zoll-Substrate hinweg zu erreichen, um Farbverschiebungsartefakte unter HDR-Bedingungen zu vermeiden. Erstausrüster im Automobilbereich haben begonnen, hochwertige Instrumentencluster mit Mini-LED-Hintergrundbeleuchtung auszustatten, was die Nachfrage nach fehlerarmer GaN-Epitaxie stärkt. Samsung Display und LG Display finanzieren Mikro-LED-Pilotlinien für Wearables, bei denen jeder Quadratmeter Panelfläche bis zu zehnmal mehr Waferfläche benötigt als herkömmliche LEDs, was den Volumenbedarf vervielfacht.[5] Xiaomis 163-Zoll-Prototyp bestätigte die Skalierbarkeit, abhängig von Massentransferausbeuten unterhalb einer Fehlerrate von einem ppm. Diese Projekte erhöhen die durchschnittlichen Verkaufspreise, da jede Leistungsabweichung Nacharbeiten in nachgelagerten Transferprozessen verursacht.
Steigende Nachfrage nach Hochleistungs-Automobilscheinwerfern
Die UNECE und aktualisierte chinesische GB-Vorschriften erlauben nun adaptive Fernlichtmodule, die 3.000 Lumen überschreiten und gleichzeitig Blendung kontrollieren. Nichias DominoPLS-Geräte integrieren 16 adressierbare Segmente pro Modul und erfüllen sowohl die fotometrischen Prüfanforderungen der UNECE als auch der GB-Norm. Indiens Entwurf des AIS-199-Standards orientiert sich an globalen Normen und eröffnet einen neuen regionalen Weg für Matrixscheinwerfer. Automobil-OEMs schreiben Spitzenwellenlängen von 450 nm ±5 nm und Versetzungsdichten unter 1 × 10^8 cm-2 vor, was Epitaxialbetriebe zu größeren Saphir- oder SiC-Substraten mit fortschrittlichen Pufferstapeln drängt.
Rasche städtische Smart-Lighting-Initiativen
Delhi, Hyderabad und andere Kommunen ersetzen veraltete Natriumleuchten durch vernetzte LED-Masten mit integrierten Verkehrs- und Luftqualitätssensoren. Delhis Nachrüstung von 312.000 Einheiten reduziert den Stromverbrauch um 55 % und schafft einen vorhersehbaren Waferbedarf für inländische Fertigungsbetriebe, sobald lokale MOCVD-Anlagen in Betrieb genommen werden. Shanghais Pudong-Pilotprojekt fügte im Jahr 2025 50.000 Masten 5G-Kleinzellen hinzu und demonstrierte damit gemischte Investitionsmodelle aus Telekommunikation und Beleuchtung. Solche Projekte bevorzugen Epitaxialwafer, die bei einer Sperrschichttemperatur von 85 °C eine Effizienz von über 180 lm/W liefern.
Staatliche Subventionen für die regionale Halbleiterfertigung
Nationale Anreizprogramme verkürzen die Amortisationszeiten für neue Epitaxialreaktoren von etwa 8 Jahren auf weniger als 5 Jahre, was zu aggressiven Kapazitätserweiterungen führt, selbst wenn die Endmarktnachfrage zyklisch ist.[1] Indiens Semicon-India-Programm deckt bis zur Hälfte der Fabrikausgaben ab und schreibt lokale Beschaffungsziele vor, die die Ausgaben der Lieferkette in inländische Unternehmen umlenken. Japans milliardenschwerer Subventionspool bevorzugt Galliumnitrid- und Ultraviolettgeräte, um die Abhängigkeit von importierten Saphirsubstraten zu verringern.[2] Südkoreas jahrzehntelanger Megacluster-Plan positioniert LED-Epitaxie als vorgelagerten Zulieferer für Mikro-LED-Displaylinien.[3] In China finanziert „Made in China 2025” die Expansion bei Sanan Optoelectronics und HC Semitek und beschleunigt den Übergang zu Werkzeugen mit größerem Durchmesser.[4]
Analyse der Hemmnisauswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Investitionsausgaben für MOCVD-Anlagen | -1.40% | China, Indien, übriger asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenvolatilität bei Saphirsubstraten | -1.10% | Global, akut in Indien und im übrigen asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Thermische Fehlanpassungsprobleme bei großformatigen Siliziumwafern | -0.80% | China, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Lizenzierungshürden beim geistigen Eigentum für Start-ups | -0.60% | Indien, übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferkettenvolatilität bei Saphirsubstraten
China wird bis 2026 mehr als 40 % der weltweiten Saphirbarren liefern, doch jegliche Exportkontrollen oder logistische Störungen werden sich sofort auf die Fertigungsbetriebe im asiatisch-pazifischen Raum auswirken. Die Vorlaufzeiten verlängern sich, wenn die Nachfrage nach Smartphone-Kameraabdeckungen mit Display-Spitzenzeiten zusammenfällt, was die Preise für 4-Zoll-Wafer zwischen 15 und 25 USD pro Stück schwanken lässt. Indiens PLI-Regeln verlangen innerhalb von drei Jahren einen lokalen Substratanteil von 25 %, doch es gibt keinen inländischen Barrenhersteller, was Fertigungsbetriebe dazu zwingt, mehrjährige Importverträge abzuschließen, die die Subventionsvorteile schmälern.
Hohe Investitionsausgaben für MOCVD-Anlagen
Chargenreaktoren machen fast die Hälfte des Budgets einer Greenfield-Fabrik aus, wobei die Preise für einzelne Anlagen zwischen 3 und 8 Millionen USD liegen. Veecos Lumina+-Plattform verspricht einen um 15 % höheren Durchsatz bei 200-mm-GaN-auf-Silizium, bleibt jedoch nur für vertikal integrierte Unternehmen oder staatlich geförderte Konsortien erschwinglich. AIXTRONs Auftragsbuch für 2025 zeigte Verzögerungen, da Kunden auf klarere Mini-LED-Nachfragesignale warteten. Indien sieht sich mit 20 % Importzöllen auf Ausrüstung und langwierigen Genehmigungsverfahren im Rahmen staatlicher Garantien konfrontiert, was die Projektgenehmigungen verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialsystem:
AlGaN-Wafer erschließen UV-PremiumsegmentGaN-Wafer dominierten im Jahr 2025 mit 68,40 % der Auslieferungen, gestützt durch Allgemeinbeleuchtung, Automobil und Display-Hintergrundbeleuchtung. Die Marktgröße des asiatisch-pazifischen LED-Epitaxialwafer-Marktes für AlGaN wird bis 2031 voraussichtlich mit einem CAGR von 12,87 % wachsen, da Kommunen auf quecksilberfreie UV-C-Desinfektion umsteigen. Nichias 280-nm-Geräte mit einer Wandsteckdoseneffizienz von 7,4 % bestätigten die kommerzielle Tragfähigkeit und lösten Beschaffungsaufträge von Wasserversorgungsunternehmen aus.
Die Preisgestaltung spaltet sich nun zwischen handelsüblichem GaN für Glühbirnen und Premium-GaN- oder AlGaN-Wafern auf, die eine Wellenlängengleichmäßigkeit von ±2 nm und Defektspezifikationen unter 1 cm-2 erfüllen. Erhöhte Aluminiumanteile in AlGaN erhöhen das Rissrisiko, weshalb Hersteller mit Aluminiumnitrid-Pufferschichten und gepulstem lateralem Überwachstum experimentieren. Die Materialauswahl hängt daher von der Balance zwischen Durchsatz, epitaxialer Spannung und der wachsenden UV-Nachfrage ab, insbesondere für die Sterilisation im Gesundheitswesen.

Nach Substrattyp:
Siliziumskalierung gewinnt an DynamikSaphir hielt im Jahr 2025 einen Anteil von 55,67 %, bedingt durch günstige Gitteranpassung und ausgereifte Reaktorchemien. Siliziumsubstrate, die mit einem CAGR von 13,58 % wachsen, nutzen die Verfügbarkeit von 200-mm-Wafern und Metrologie in Halbleiterqualität, um die Kosten pro Chip zu senken. Innoscience demonstrierte eine Ausbeute von 97 % bei 8-Zoll-GaN-auf-Silizium-Wafern nach der Implementierung von abgestuften AlGaN-Puffern und Echtzeit-Spannungsüberwachung.
Siliziumkarbid bleibt aufgrund eines 3- bis 5-fachen Kostenaufschlags eine Nische, bietet jedoch eine unübertroffene Wärmeleitfähigkeit für Hochstrom-LEDs. Galliumarsenid dient roten und bernsteinfarbenen AlInGaP-Anwendungen, ist jedoch im Durchmesser begrenzt. Das Marktanteilsgleichgewicht des asiatisch-pazifischen LED-Epitaxialwafer-Marktes hängt daher davon ab, ob Display- und Automobilkunden Kosten oder thermischen Spielraum priorisieren.
Nach Waferdurchmesser:
Das 200-mm-Segment führt das Effizienzrennen anDas herkömmliche 150-mm-Format behielt im Jahr 2025 dank der Trägheit der installierten Basis ein Volumen von 42,5 %, aber Wafer mit 200 mm und mehr befinden sich auf einem CAGR-Kurs von 13,16 %, da Reaktorlieferanten Kammerdesigns standardisieren. Veecos TurboDisc-Architektur verteilt den Vorläuferfluss gleichmäßig über 8-Zoll-Silizium und unterstützt niedrigere Defektdichten, die nachgelagerte Transferprozesse erfordern.
Die Durchmesserskalierung führt jedoch zu Waferverbiegungsproblemen von mehr als 50 µm, sofern keine Puffergradienten abgestimmt werden; eine geschlossene Krümmungsregelung wird schnell zu einem Qualifizierungstor. Da jeder 200-mm-Wafer etwa 1,8-mal so viele Chips trägt wie ein 150-mm-Wafer, treibt die Ausbeuteverbesserung und nicht die Materialeinsparung die Einführung voran.
Nach Anwendung:
Displays definieren Leistungsmaßstäbe neuDie Allgemeinbeleuchtung behielt im Jahr 2025 einen Anteil von 42,34 %, gestützt durch Nachrüstungen im öffentlichen Sektor, doch Displays und Hintergrundbeleuchtung sind auf einen CAGR von 15,62 % eingestellt, da Smartphone- und Fernsehmarken Mini-LED-Local-Dimming mit mehr als 10.000 Zonen einführen. Automobilcluster schreiben nun Mini-LED-Hintergrundbeleuchtungen mit einem Kontrastverhältnis von 1.000.000:1 vor, was die Anforderungen an die epitaxiale Wellenlängengleichmäßigkeit erhöht.
Die UV-Sterilisation ist zwar kleiner, beschleunigt sich jedoch mit Krankenhaus- und Wasseraufbereitungsmandaten im Rahmen des Minamata-Übereinkommens. Industrie- und Spezialbeleuchtung, wie etwa Gartenbau, bietet eine stabile Grundlast. In all diesen Anwendungsfällen segmentiert sich der asiatisch-pazifische LED-Epitaxialwafer-Markt weiterhin in Wertversprechen von Kosten pro Lumen gegenüber Leistung pro Quadratmillimeter.
Geografische Analyse
China-Markt für LED-Epitaxialwafer
Chinas vertikale Integration von Saphirbarren bis hin zu verpackten Chips untermauert seinen Marktanteil von 52,54 % und ermöglicht aggressive Preisgestaltung, setzt Käufer aus dem Ausland jedoch einem Einzelländerrisiko aus. Sanans Akquisition von Lumileds im Wert von 239 Millionen USD erweiterte seine chinesische Reichweite in die Automobilqualifizierung und verbesserte die Beschaffungsverhandlungsposition. Eine hohe MOCVD-Auslastung trieb die Waferpreise zwischen Dezember 2025 und Januar 2026 um bis zu 15 % in die Höhe, was die Herausforderungen bei der Angebotselastizität unterstreicht.
Indien-Markt für LED-Epitaxialwafer
Indiens Wachstumsgeschichte hängt von dem Subventionsrahmen in Höhe von 40.000 Crore INR ab, der Investitionsausgaben risikoärmer gestaltet und Anreize an lokale Inhalte knüpft. Frühe kommunale Erfolge, wie etwa Delhis 312.000 intelligente Lichtmasten, verdeutlichen die latente Wafernachfrage, die inländische Fertigungsstätten zu erschließen beabsichtigen, sobald die Reaktoren eintreffen. Das Fehlen lokaler Saphirkapazitäten und Gerätezölle von 20 % könnten die Kostenwettbewerbsfähigkeit jedoch bis zu den Hochlaufphasen gegen Ende des Jahrzehnts verzögern.
APAC-Markt für LED-Epitaxialwafer
Japans Strategie ist die Premiumspezialisierung. Nichias UV-C-LEDs mit 280 nm und 7,4 % Effizienz sowie adaptive Fernlichtmodule verdeutlichen die Tiefe der Forschung und Entwicklung. Die Kreuzlizenzierung mit ams Osram im Oktober 2025 reduzierte das Prozessrisiko und festigte technologische Wettbewerbsvorteile, doch hohe Arbeitskosten halten die Massenmarktvolumina bescheiden. Südkorea nutzt die großen Displayhersteller, wobei Seoul Semiconductors gehäusefreie Mini-LEDs sowohl die Automobil- als auch die Fernsehproduktionskette bedienen. Kleinere ASEAN-Länder setzen Steuervergünstigungen ein, haben jedoch weder Indiens Größenordnung noch Chinas vertikale Tiefe erreicht.
Wettbewerbslandschaft
Fünf Anbieter – Nichia, Epistar, Sanan Optoelectronics, Seoul Semiconductor und Osram Opto – kontrollieren etwa 55–65 % der installierten Reaktoren, was auf eine moderate Konzentration im asiatisch-pazifischen LED-Epitaxialwafer-Markt hindeutet. Vertikale Integration ist die bevorzugte Absicherung: Sanan kombiniert internes Saphirwachstum mit nachgelagerter Verpackung, um die Volatilität bei Vorläuferpreisen abzupuffern. Nichias Durchbruch bei Tief-UV eröffnete Sterilisationsumsatzströme, bei denen nur wenige Wettbewerber eine Effizienz von über 7 % erreichen können.
Patentportfolios dienen sowohl als Schutzschild als auch als Währung. Die Kreuzvergabe von Lizenzen zwischen Nichia und Osram erhöhte die Markteintrittsbarrieren und zwingt Start-ups dazu, kostspieligen Zugang auszuhandeln oder sich auf wenig besetzte Wellenlängennischen zu beschränken. Seoul Semiconductors WICOP-Architektur halbiert die Anzahl der Montageschritte, senkt die Gesamtkosten und erhöht gleichzeitig den Epitaxialwaferbedarf pro Einheit.
Indiens bevorstehende Fertigungsbetriebe könnten kostengünstige Segmente stören, wenn lokale Reaktoren Ausbeitegleichheit erreichen. Inzwischen könnte Wolfspeed's Übergang zu 300-mm-SiC eine neue Substratklasse für Ultrahochstrom-LEDs einführen, obwohl der Preis eine Hürde bleibt. Die Wettbewerbsintensität wird sich voraussichtlich verschärfen, da Automobil- und Displaykunden die Qualifizierungsschwellen für Defektdichte und Wellenlängenkonsistenz anheben.
Marktführer der asiatisch-pazifischen LED-Epitaxialwafer-Branche
-
Sanan Optoelectronics Co., Ltd.
-
HC Semitek Corporation
-
Nichia Corporation
-
Seoul Semiconductor Co., Ltd.
-
Ennostar Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für LED-Epitaxialwafer Unternehmen in diesem Bericht
- Nichia Corporation
- Epistar Corporation
- Sanan Optoelectronics Co., Ltd.
- Osram Opto Semiconductors GmbH
- Seoul Semiconductor Co., Ltd.
- Wolfspeed, Inc.
- HC Semitek Corporation
- Genesis Photonics Inc.
- Opto Tech Corporation
- Bridgelux, Inc.
- Lumileds Holding B.V.
- Lextar Electronics Corporation
- Showa Denko K.K.
- Unistars Corporation
- Everlight Electronics Co., Ltd.
- Tyntek Corporation
- Epileds Technologies Inc.
- Focus Lightings Tech Co., Ltd.
- Sino-American Silicon Products Inc.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für LED-Epitaxialwafer
- März 2026: Wolfspeed sicherte sich eine Finanzierung in Höhe von 475,9 Millionen USD, um den Hochlauf von 300-mm-SiC-Wafern zu beschleunigen und die Substratoptionen für Hochleistungs-LEDs zu erweitern.
- Januar 2026: Wolfspeed begann mit der Produktion von 300-mm-SiC-Wafern an seinem Standort im Mohawk Valley.
- Januar 2026: Nichia startete eine quecksilberfreie Initiative, die auf seinem Tief-UV-LED-Portfolio basiert.
- Dezember 2025: Die regionalen Waferpreise stiegen um 3–15 % infolge hoher MOCVD-Auslastung und gestiegener Kosten für metallorganische Vorläufer.
Berichtsumfang des asiatisch-pazifischen LED-Epitaxialwafer-Marktes
Der Bericht über den asiatisch-pazifischen LED-Epitaxialwafer-Markt ist segmentiert nach Materialsystem (GaN-basierte Epitaxialwafer, AlInGaP-Epitaxialwafer und AlGaN-Epitaxialwafer), Substrattyp (Saphir, Silizium, Siliziumkarbid (SiC) und Galliumarsenid (GaAs)), Waferdurchmesser (bis zu 100 mm, 150 mm sowie 200 mm und darüber), Anwendung (Allgemeinbeleuchtung, Automobilbeleuchtung, Displays und Hintergrundbeleuchtung, UV-Sterilisation sowie Industrie- und Spezialbeleuchtung) und Land (China, Indien, Japan, Südkorea und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| GaN-basierte Epitaxialwafer |
| AlInGaP-Epitaxialwafer |
| AlGaN-Epitaxialwafer |
| Saphir |
| Silizium |
| Siliziumkarbid (SiC) |
| Galliumarsenid (GaAs) |
| Bis zu 100 mm |
| 150 mm |
| 200 mm und darüber |
| Allgemeinbeleuchtung |
| Automobilbeleuchtung |
| Displays und Hintergrundbeleuchtung |
| UV-Sterilisation |
| Industrie- und Spezialbeleuchtung |
| China |
| Indien |
| Japan |
| Südkorea |
| Übriger asiatisch-pazifischer Raum |
| Nach Materialsystem | GaN-basierte Epitaxialwafer |
| AlInGaP-Epitaxialwafer | |
| AlGaN-Epitaxialwafer | |
| Nach Substrattyp | Saphir |
| Silizium | |
| Siliziumkarbid (SiC) | |
| Galliumarsenid (GaAs) | |
| Nach Waferdurchmesser | Bis zu 100 mm |
| 150 mm | |
| 200 mm und darüber | |
| Nach Anwendung | Allgemeinbeleuchtung |
| Automobilbeleuchtung | |
| Displays und Hintergrundbeleuchtung | |
| UV-Sterilisation | |
| Industrie- und Spezialbeleuchtung | |
| Nach Land | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle und prognostizierte Wert des asiatisch-pazifischen LED-Epitaxialwafer-Marktes?
Der Markt wird im Jahr 2025 auf 1,13 Milliarden USD geschätzt, steigt im Jahr 2026 auf 1,21 Milliarden USD und wird bis 2031 voraussichtlich 1,89 Milliarden USD erreichen.
Wie schnell gewinnen Siliziumsubstrate an Marktanteil?
Siliziumwafer expandieren mit einem CAGR von etwa 13,58 %, da 200-mm-Reaktorplattformen reifen und die Ausbeuten sich verbessern.
Warum werden 200-mm-Wafer in neuen Automobilprogrammen gegenüber 150-mm-Wafern bevorzugt?
Größere Durchmesser senken die Kosten pro bekannt-gutem Chip und ermöglichen ein engeres Wellenlängenbinning, beides entscheidend für adaptive Fernlichtscheinwerfer.
Welches Land wird Chinas Dominanz bis 2031 voraussichtlich herausfordern?
Indien, unterstützt durch umfangreiche Fiskalanreize und Smart-Lighting-Nachfrage, strebt an, innerhalb des Prognosezeitraums einen nennenswerten regionalen Marktanteil zu erreichen.