
北米ゲーングGPU市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
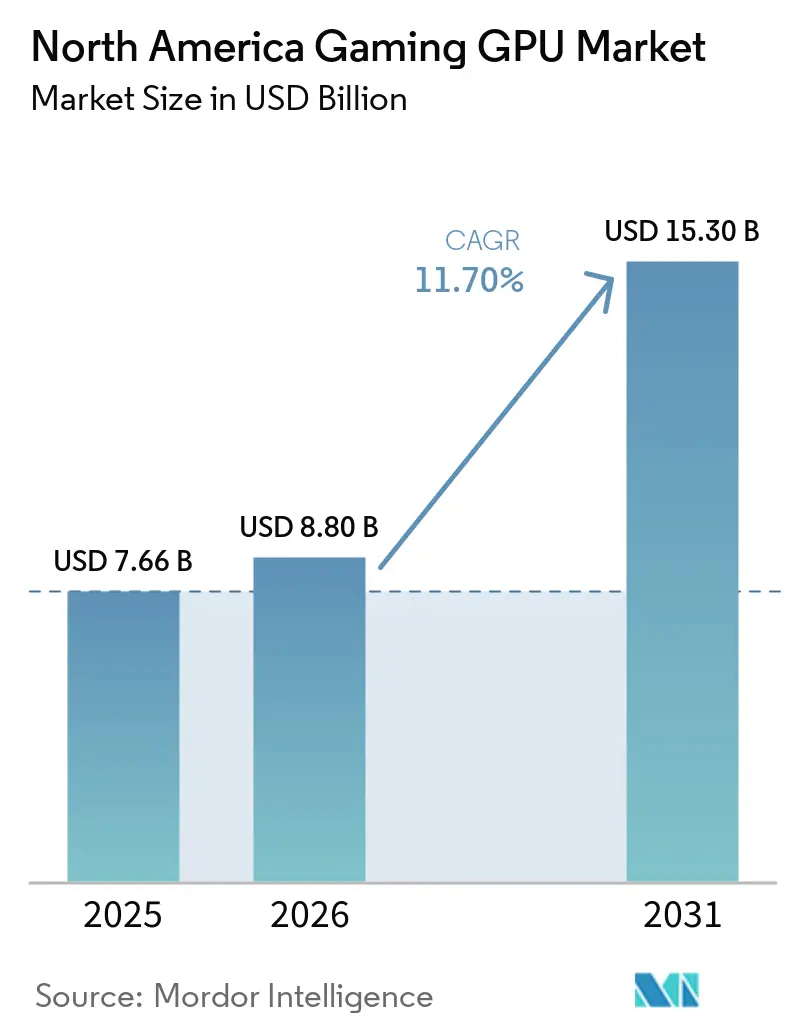
| 基準年の市場規模 (2025) | 7.66 十億米ドル |
| 市場規模 (2026) | 8.80 十億米ドル |
| 市場規模 (2031) | 15.30 十億米ドル |
| 成長率 (2026 - 2031) | 11.70 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ゲーミングGPU市場分析
北米ゲーミングGPU市場規模は、2025年の76.6 ビリオン 米ドルおよび2026年の88.0 ビリオン 米ドルから、2031年までに153.0 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 11.70%を記録する見込みです。北米ゲーミングGPU市場は、AIアップスケーリング、ニューラルレンダリング、レイトレーシングコンテンツの普及により、純粋なラスタライズ性能が使用不能になる前から旧世代ハードウェアの能力不足が顕在化し、買い替えサイクルの短縮化によって支えられています。米国におけるビデオゲーム、ハードウェア、アクセサリへの消費者支出は増加しており、新たなグラフィックス製品の発売に対する堅調な需要基盤を形成しています。暗号資産の変動に左右されていた以前の時期とは異なり、現在の北米ゲーミングGPU市場における需要パターンは、AIを活用したゲーミング、プレミアム画像再構成、およびデスクトップとラップトップ全体にわたる幅広い更新サイクルとより密接に連動しています。関税、メモリの供給制約、ゲームリリース時期のばらつきが近期のユニット成長を鈍化させる可能性がありますが、同時に平均販売価格を堅調に維持し、価値成長を下支えします。したがって、北米ゲーミングGPU市場における競争活動は、ソフトウェア主導の差別化、より緻密な製品セグメンテーション、およびより多くの価格帯にわたる高度な機能へのアクセス拡大に集中しています。
主要レポートのポイント
- GPUタイプ別では、ディスクリートGPUが2025年の北米ゲーミングGPU市場において86.67%の収益シェアを占め、同セグメントは2031年にかけてCAGR 12.12%で拡大する見込みです。
- デバイスタイプ別では、ゲーミングデスクトップが2025年の北米ゲーミングGPU市場規模の54.31%のシェアを占め、ゲーミングラップトップは2031年にかけてCAGR 12.67%で拡大する見込みです。
- エンドユーザータイプ別では、エンスージアストおよびプロフェッショナルゲーマーが2025年の北米ゲーミングGPU市場規模の68.88%を占め、このセグメントは2031年にかけてCAGR 13.01%で最も速く成長する見込みです。
- メモリタイプ別では、GDDR6Xが2025年の北米ゲーミングGPU市場の63.16%のシェアを獲得し、このセグメントは2031年にかけてCAGR 12.44%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIアップスケーリングとニューラルレンダリングがアップグレードサイクルを刷新 | +2.8% | 米国が主導、カナダへの波及効果あり | 中期(2~4年) |
| AAAタイトルとレイトレーシングがGPUの基本要件を引き上げる | +2.3% | 米国、カナダ | 中期(2~4年) |
| eスポーツ、ストリーミング、クリエイター需要がプレミアムGPU支出を持続させる | +1.8% | 米国、カナダ、メキシコにおけるeスポーツインフラの拡大 | 長期(4年以上) |
| モバイルAAAパイプラインがゲーミングGPU需要を拡大 | +1.3% | 北米、米国が主導、メキシコのモバイルベースが急成長 | 長期(4年以上) |
| ベーパーチャンバー設計がより薄型の高性能ゲーミングラップトップを実現 | +1.0% | 米国、カナダ | 短期(2年以内) |
| Unreal Engine 5モバイルツールチェーンがプレミアムスマートフォンGPUの収益化を改善 | +0.7% | グローバル、北米が主要収益化地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIアップスケーリングとニューラルレンダリングがアップグレードサイクルを刷新
北米ゲーミングGPU市場において、AIフレーム生成は最新の視覚的向上が最新のハードウェアプラットフォームに結びついているため、純粋なレンダリング性能と同様に重要になっています。NVIDIAはCES 2026において、超解像向けの第2世代トランスフォーマーモデルと新しいダイナミックマルチフレーム生成機能を備えたDLSS 4.5を発表しましたが、これらの機能はRTX 50シリーズBlackwell GPUに限定されていました。[1] このハードウェアによる制限は購買行動を変化させます。旧世代のカードでもゲームを動作させることはできますが、新しいモデルと同じ画像再構成、レイテンシ処理、フレーム配信体験を提供することはできないからです。AMDもML支援レンダリングへの取り組みを強化しており、FSR SDK 2.2ではRDNA 4向けにMLを活用したFSRアップスケーリング4.1とレイリジェネレーション1.1を追加しつつ、旧世代ハードウェア向けの解析的フォールバックモードも維持しています。より多くの主要タイトルがこれらの技術に最適化されるにつれ、北米ゲーミングGPU市場はより短いアップグレード期間と、完全な視覚スタックを解放できるカードへの強い需要へとシフトしています。これにより、ハードウェア発売と強力なソフトウェアエコシステム、および各製品ティア間の明確な機能差別化を組み合わせることができるベンダーが優位に立ちます。
AAAタイトルとレイトレーシングがGPUの基本要件を引き上げる
北米ゲーミングGPU市場はまた、現在のハイエンドゲームがレイトレーシングとAI支援レンダリングをオプションの追加機能としてではなく基本的な期待として扱うため、上方向への移行が進んでいます。NVIDIAはBlackwell GeForce RTX 50ファミリーを第5世代テンソルコア、第4世代RTコア、PCIe Gen 5、GDDR7サポートを中心に構築しており、プレミアムゲーミングワークロードがどのように進化しているかを示しています。同社はその後、2026年4月のRTX 5060の発売により、そのフィーチャーセットをメインストリーム層にまで拡張し、DLSS 4とマルチフレーム生成を299米ドルの製品レベルで提供しました。AMDはComputex 2025においてRadeon RX 9060 XTとFSR 4サポートで応答し、メインストリームの競争が従来のグラフィックススループットと同様にニューラルレンダリング能力に依存するようになったことを確認しました。[2] これにより、高リフレッシュレートディスプレイでのスムーズなプレイが専用のAIおよびレイトレーシングブロックに依存するようになり、純粋なシェーダー数だけでは不十分になるため、より多くの購買者がアッパーミッドレンジおよびエンスージアスト構成へと向かいます。その結果、主要なゲームリリースは北米ゲーミングGPU市場においてより高性能なカードへの支出を促す能力が高まっています。
eスポーツ、ストリーミング、クリエイター需要がプレミアムGPU支出を持続させる
競技ゲーミングは、真剣なプレイヤーが単なるヘッドラインフレームレートだけでなく、低レイテンシ、安定したフレームペーシング、マルチタスクのヘッドルームのために購入するため、プレミアムグラフィックス需要の持続的な支えとなっています。北米は2025年のグローバルeスポーツ価値の42.49%を占め、競技ゲーミングインフラの主要な商業センターとしての地位を確認しています。Circanaは、米国のビデオゲーム、ハードウェア、アクセサリへの消費者支出が2025年に607.0億米ドルに達し、2026年には628.0億米ドルに増加すると予測されており、幅広い支出基盤がプレミアムハードウェア購入を引き続き支えていることを示しています。これは北米ゲーミングGPU市場において重要であり、ストリーマー、クリエイター、プロフェッショナルプレイヤーはグラフィックスカードを裁量的なアクセサリではなく業務に関連した購入として扱う傾向があるからです。彼らの需要はまた、カジュアル支出が軟化した際にOEMおよびボードパートナーに安定した収益源を提供し、サイクル全体にわたるプレミアム製品の発売を支援します。このパターンにより、北米ゲーミングGPU市場の高性能端は低価格帯よりも回復力が高くなっています。
モバイルAAAパイプラインがゲーミングGPU需要を拡大
スマートフォンとタブレットが依然としてデスクトップやラップトップよりも収益シェアが小さいものの、モバイルグラフィックスの進歩は北米ゲーミングGPU市場を取り巻くアドレス可能なパフォーマンスベースを拡大しています。QualcommはAdreno 840 GPU、23%のパフォーマンス向上、20%の消費電力削減、18 MBの専用オンチップキャッシュ、Unreal Engine 5フルサポートを備えたSnapdragon 8 Elite Gen 5を2025年9月に発売しました。[3] MediaTekもArm Mali G1-Ultra GPU、第2世代ハードウェアレイトレーシング、33%のピークパフォーマンス向上、Unreal Engine 5.6機能によるレイトレーシングモバイルゲーミング120 FPSサポートを備えたDimensity 9500を2025年9月に発売しました。これらの進歩は、ポータブルゲーミング品質に対する消費者の期待を高め、モバイルプレイからより高価値なグラフィックスハードウェア購入への明確な橋渡しを生み出すため重要です。この効果は、スマートフォンゲーミングがプレミアムゲーミングエコシステムへの最初のステップとなる市場で最も強く、北米ゲーミングGPU市場に追加の長期的な需要経路を提供します。また、モバイルシリコンメーカーゲーミングビジュアルのパフォーマンスフロアを引き上げ続けることで、GPUに関連するR&Dがもはやパソコンだけによって推進されないことも意味します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 関税と貿易措置が輸入コストを引き上げる | -1.6% | 米国が主要、カナダとメキシコへの連鎖的な価格影響 | 短期(2年以内) |
| GDDR価格の上昇がGPUの手頃さを圧迫する | -1.3% | グローバル、北米小売が不均衡な負担を負う | 中期(2~4年) |
| 統合グラフィックスの強化がエントリーレベルのディスクリート需要を侵食する | -0.9% | 米国、カナダ | 長期(4年以上) |
| ノートブックの熱的制限が実際のパフォーマンス向上を制約する | -0.5% | 米国、カナダ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
関税と貿易措置が輸入コストを引き上げる
第232条は、2026年1月15日から特定の輸入半導体および派生製品に25%の関税を課すことで、北米ゲーミングGPU市場の価格条件を変化させました。アドインボード供給の大部分が米国外で組み立てられているため、追加関税は小売マージン、物流コスト、チャネルマークアップが適用される前に着地コストを引き上げます。これはエントリー価格帯で最も吸収しにくく、購買者が価格変動に敏感で、ボードパートナーが他の部分で増加分を相殺する柔軟性が低い層です。この政策はまた、サプライチェーンに地域組立の選択肢をより詳しく見直すよう促しており、近期の店頭価格が高止まりする中でも長期的な製造シフトを支援する可能性があります。カナダとメキシコも、地域の価格決定が米国チャネルから始まり隣接市場に広がることが多いため、その圧力の一部を感じています。その結果、新しい製品発売への関心が堅調であっても、北米ゲーミングGPU市場のユニット回復経路は遅くなっています。
GDDR価格の上昇がGPUの手頃さを圧迫する
メモリの入手可能性は北米ゲーミングGPU市場において明確な手頃さの制約となっており、特にフラッグシップ製品が最新規格を必要とし、メインストリームカードが依然としてプレミアムメモリ構成に依存している場合に顕著です。NVIDIAは2025年1月にRTX 5090とRTX 5080にGDDR7を導入し、その後RTX 5060などの製品はGDDR6Xに留まりましたが、これはメモリの選択が価格設定と製品セグメンテーションの両方において中心的な役割を果たすようになったことを示しています。AMDはRadeon RX 9060 XTをGDDR6で299米ドルから349米ドルの範囲に維持し、ベンダーがミッドレンジにおける部品コスト圧力に対して帯域幅目標をどのようにバランスさせているかを示しています。これらの調整にもかかわらず、2026年初頭も小売価格は圧力下に置かれ、ハイエンドカードは主要チャネルでMSRPを大幅に上回る価格で取引され続けました。メモリ状況が逼迫したままであると、ボードパートナーはプロモーションの余地を失い、価値重視の購買者は購入を延期し、中古市場がより魅力的になります。この組み合わせにより、製品への関心が強くても、北米ゲーミングGPU市場において手頃さが持続的な足かせとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
GPUタイプ別:
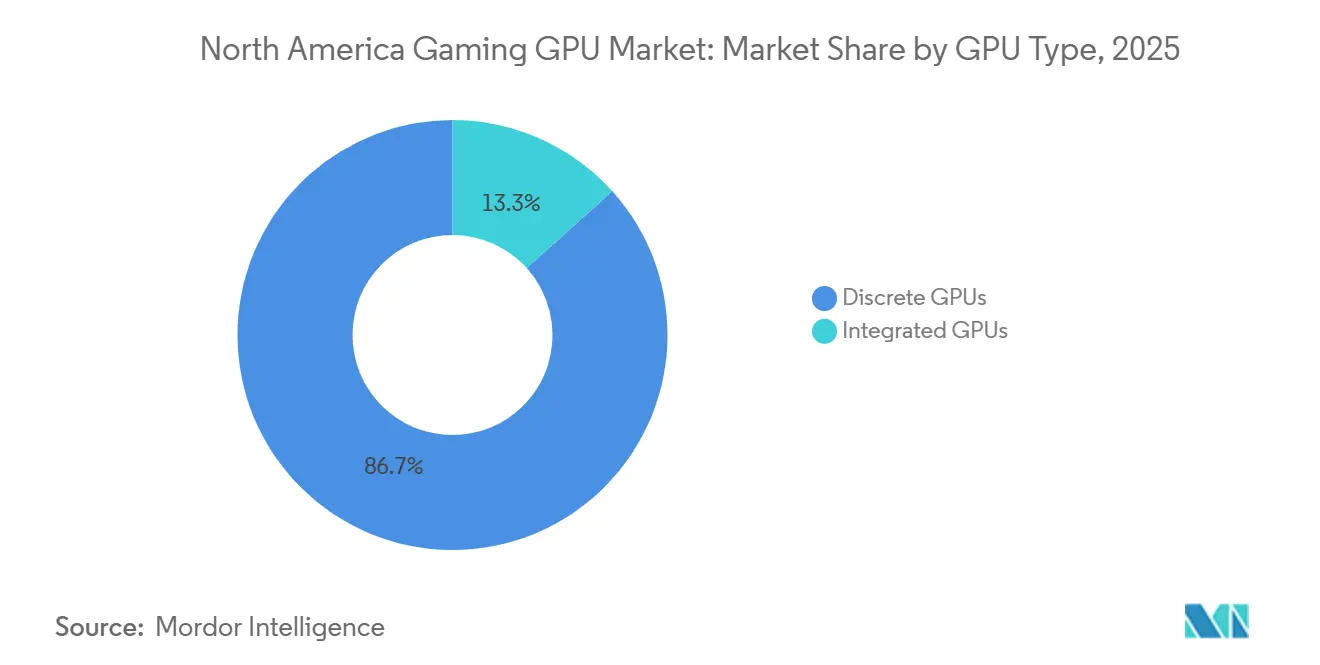
ディスクリートGPUが揺るぎないハードウェア層を維持ディスクリートGPUは2025年の北米ゲーミンググラフィックスプロセッシングユニット(GPU)市場シェアの86.67%を占め、このセグメントは2031年にかけてCAGR 12.12%で拡大する見込みです。この規模と速度の組み合わせは、北米ーミングGPU産業が共有シリコンソリューションではなく専用グラフィックスハードウェアによって定義され続けていることを示しています。NVIDIAのRTX 50シリーズBlackwellアーキテクチャは第5世代テンソルコアと第4世代RTコアによってパフォーマンスフロアを引き上げ、2025年および2026年の発売にわたってディスクリートゲーミング製品の魅力を強化しました。RTX 5060および関連するBlackwell製品もより低い価格帯でこれらの機能へのアクセスを拡大し、アドレス可能な購買者ベースをトップエンドだけでなく広げるのに貢献しました。
統合型GPUは北米ゲーミングGPU市場において引き続き小さな層に留まりましたが、そのパフォーマンスは軽いプレイや価値重視のシステムにとって信頼できる選択肢となるほど向上しました。IntelのPanther Lake Arc B390は、エントリーレベルのタイトルにおいて以前のAMD 890M iGPUを上回り、RTX 4050ラップトップクラスの結果に近いベンチマーク結果を示しており、統合グラフィックスのベースラインがいかに急速に上昇しているかを示しています。それでも、共有メモリ帯域幅、より厳しい電力制限、重いレイトレーシング負荷下での弱いパフォーマンスにより、統合型オプションは要求の高いプレイシナリオではディスクリートカードに及びません。そのため、北米ゲーミングGPU市場の予測期間全体にわたって、専用グラフィックスが収益、収益性、製品差別化を牽引し続けるべきです。
デバイスタイプ別:
デスクトップが収益を支え、ラップトップが成長をリードゲーミングデスクトップは2025年の北米ゲーミンググラフィックスプロセッシングユニット(GPU)市場規模の54.31%のシェアを占めました。このリードは、フルパワーのディスクリートカード、より大きな電力バジェット、より広いアップグレードの柔軟性、および薄型モバイルシステムでは利用できないカスタム冷却を依然として好むエンスージアストビルダーの強さを反映しています。Blackwellジェネレーションはまた、PCIe Gen 5を中心に構築された最初のコンシューマーGPUラインであったため、純粋なパフォーマンス向上を超えたプラットフォーム更新の互換性上の理由を追加し、新しいデスクトップビルドを促進しました。北米ゲーミングGPU市場において、デスクトップはプレミアム仕様とアドインボードの多様性が最も収益化しやすいコア収益基盤であり続けています。
ゲーミングラップトップは2031年にかけてCAGR 12.67%で成長する見込みであり、北米ゲーミングGPU市場において最も急速に拡大するデバイスタイプとなっています。この成長は、より優れた熱設計、より広いOEMサポート、プレミアムゲーミングパフォーマンスを犠牲にすることなく高度なAI支援レンダリングを提供できるポータブルシステムに対する消費者の受容の高まりを反映しています。NVIDIAのRTX 50ファミリーのラップトップ展開(ASUS、Lenovo、HP、MSI、その他のブランドにわたる広範なOEM提供と予約注文を含む)は、地域全体でプレミアムノートブックゲーミングを標準化するのに貢献しました。スマートフォンとタブレットは2031年まで最小のデバイスセグメントに留まりますが、QualcommとMediaTekがフラッグシップモバイルチップにコンソールライクなレンダリング機能を搭載するにつれ、そのグラフィックス能力は急速に向上しています。
エンドユーザータイプ別:
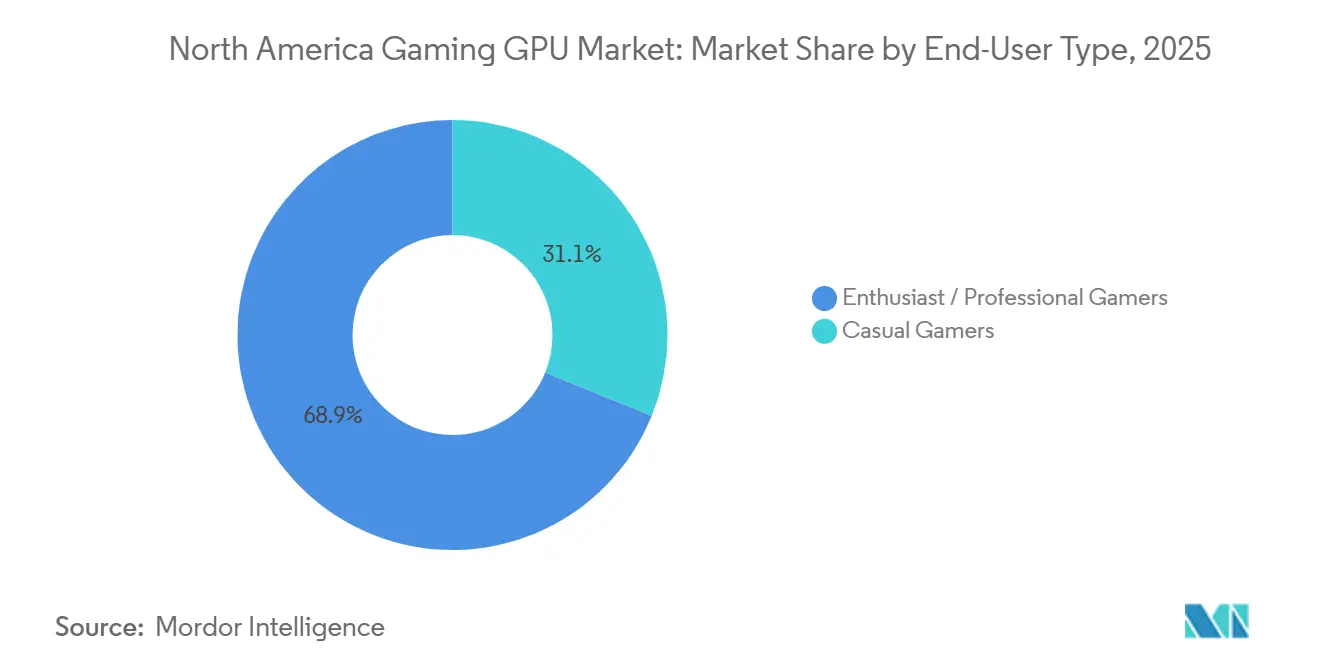
エンスージアストとプロフェッショナルの購買者がマージンと成長を定義エンスージアストおよびプロフェッショナルゲーマーは2025年の北米ゲーミンググラフィックスプロセッシングユニット(GPU)市場規模の68.88%を占め、このセグメントは2031年にかけてCAGR 13.01%で成長する見込みです。この構造は重要であり、最大の購買者グループが最も急速に成長しているグループでもあるため、プレミアムパフォーマンスが北米ゲーミングGPU産業の周辺ではなく中心に位置づけられているからです。このグループには、レンダリングのヘッドルーム、強力なエンコーィングサポート、重いマルチタスク下での安定したパフォーマンスを重視する競技プレイヤー、ストリーマー、デジタルクリエイターが含まれます。プレミアム需要はまた、2026年初頭に主要小売チャネルでハイエンドカードがMSRPを上回る価格で販売され続けたことから、より高い店頭価格にもかかわらず堅調を維持しました。
カジュアルゲーマーは引き続き小さなエンドユーザー層であり、関税、メモリ関連コストの上昇、プレミアム価格を吸収する意欲の低下から最大の圧力を受けました。Circanaは、米国のゲーマーの3分の1以上が2026年にフルプライスのゲームの購入を減らすか、割引を待つ期間を長くする計画であると述べており、ハードウェア購入に波及する可能性のある裁量支出における広範な慎重さを示しています。AMDは依然として2026年第1四半期のゲーミングセグメント収益を7.2億米ドルと報告し、前年比11%増となっており、より厳しい手頃さの環境においてもプレミアムゲーミングハードウェア支出が拡大し続けたことを示しています。[4] パフォーマンス重視の購買者と価格に敏感な購買者の間の分断は、北米ゲーミングGPU市場全体でより明確になっており、プレミアム層が価値の増大するシェアを担っています。
メモリタイプ別:
GDDR6Xがパフォーマンスベンチマークを設定し、ユニファイドメモリが地位を確立GDDR6Xは2025年の北米ゲーミンググラフィックスプロセッシングユニット(GPU)市場規模の63.16%を占め、このセグメントは2031年にかけてCAGR 12.44%で拡大する見込みです。そのリードは、NVIDIAの最近のゲーミング世代に結びついた大規模なインストールベースと、AI支援レンダリングおよびレイトレーシングワークロードにおける高帯域幅メモリの継続的な関連性を反映しています。NVIDIAのRTX 5060の発売は、同社がGDDR7をスタックの最上位に移行させた後も、GDDR6Xが現在のサイクルの一部であり続けることを確認しました。これにより、GDDR6Xはパフォーマンス需要とコスト規律がまだ交わる地点に位置するため、北米ゲーミングGPU市場において重要であり続けています。
GDDR6は第2位のメモリ層に留まり、特にAMDのRX 9000シリーズのメインストリームカードにおいて価値重視の製品を引き続き支えました。AMDのComputex 2025でのRX 9060 XTの発売は、価格感度が高いものの購買者が依然として最新のアップスケーリングと競争力のあるフレームレートを期待するミッドレンジにおいて、GDDR6が依然として強い役割を持つことを示しました。ユニファイドメモリおよびその他のメモリタイプは収益面では小さいままですが、モバイルおよび緊密に統合されたプラットフォームがゲーミングパフォーマンスと開発者サポートを向上させるにつれ、その関連性が高まっています。実際の効果は、北米ゲーミングGPU市場が帯域幅の重い専用カードを引き続き優遇しながら、統合型およびモバイルアーキテクチャのユースケースを徐々に拡大するという、より層状のメモリ環境です。
地理的分析
米国ゲーミングGPU市場
米国は2025年の北米ゲーミングGPU市場において、国別の収益シェアで最大を占めた。その優位性は、広範なゲーミングPCの普及基盤、強固な小売流通網、大規模なクリエイターエコノミー、そしてプレミアムGPU構成を支えられる高い消費水準に起因している。Circanaの報告によると、米国の消費者によるビデオゲーム、ハードウェア、およびアクセサリーへの支出は2025年に600.7 ミリオン 米ドルに達し、2026年には628 ミリオン 米ドルに達すると予測されており、これにより連続するGPUの新製品投入に対する需要環境は引き続き良好に保たれている。米国向けの在庫はまた、セクション232関税遵守の影響を最初に受けることになるため、同国は2026年および2027年を通じて地域全体の主要な価格基準点であり続けるだろう。
カナダゲーミングGPU市場
カナダは北米ゲーミングGPU市場において2番目に大きな地域であり、2031年までのCAGR 15.05%という成長率で、より広域な地域ゲーミングハードウェアエコシステムの中で最も成長が速い国でもある。この成長は、より小規模な既存導入基盤のキャッチアップ、プレミアムラップトップ層の拡大、そしてトロント、バンクーバー、モントリオールを中心としたeスポーツの存在感の高まりを反映している。OEMのサポートは米国と密接に連動しており、GeForce RTX 50シリーズのラップトップは北米全体のロールアウトと並行してカナダのチャネルにも展開されている。輸入およびチャネル構造の多くが同一の地域サプライパスを経由しているため、カナダは依然として米国の価格動向と連動している。これは、米国における関税主導の価格下限が、一方の市場に孤立したままにはならず、通常は時間差を伴ってカナダにも現れることを意味している。
メキシコゲーミングGPU市場
メキシコは、総価値において米国およびカナダより規模が小さいものの、北米ゲーミングGPU市場において最も急速に需要が拡大している中心地となってる。拡大する中間層、モバイルファーストのゲーマー層、そしてストリーミングや高品質なゲームプレイへの関心の高まりが、より高性能なグラフィックスハードウェアに対するアドレサブルオーディエンスを広げている。このダイナミクスは、QualcommおよびMediaTekのフラッグシップモバイルプラットフォームによって後押しされており、これらは北米全域で販売されるプレミアムスマートフォンに、より強力なグラフィックス性能とアンリアルエンジン5のサポートをもたらしている。北米のその他の地域は貢献度が低く、通常は米国の製品投入タイミングおよび価格動向をわずかな遅延で追随している。
競争環境
北米ゲーミングGPU市場は、最終的なボードおよびシステムエコシステムがより広範であったにもかかわらず、2025年においてチップ設計層で高度に集中したままでした。NVIDIAは2025年第4四半期のディスクリートアドインボードGPU出荷の94%を支配し、AMDは約5%に低下し、コンシューマーゲーミンググラフィックスにおいてスケールのある第3のプレイヤーの余地はほとんど残っていませんでした。このリードはソフトウェアの優位性、AIレンダリングの独占性、Blackwellスタック全体でゲーミング製品とコンピューティング指向製品を分離する能力によって強化されています。その結果、北米ゲーミングGPU市場は1つのサプライヤーが価格設定のトーン、機能のケイデンス、競争ベンチマークの多くを設定する市場となっています。
AMDはRadeon RX 9060 XTをRDNA 4とFSR 4サポートで299米ドルから349米ドルの範囲に投入することで関連性を維持し、価値重視の購買者に対して実行可能なメインストリームの代替品を提供しました。NVIDIAは2026年4月のRTX 5060と2026年5月のRTX 5050でより広い価格帯にわたって応答し、DLSS 4とBlackwell機能をボリューム市場のより深い部分にまで拡張しました。パートナーレベルでは、ASUS、MSI、GIGABYTE、PNY、ZOTACは冷却設計、ボードサイズ、電力供給、ローカル入手可能性がチップベンダー選択後の最終購入決定を形成するため、引き続き重要でした。CES 2026はまた、ボードメーカーがコンパクトカード、ハイブリッド冷却、ディスプレイ統合、より薄型のノートブックプラットフォームを通じていかに積極的に差別化しているかを示しました。GIGABYTEは2026年1月にAMDとの協力をさらに深め、ゲーミングラップトップ、マザーボード、モニター全体でオンデバイスAIを推進しており、パートナーがスタンドアロンGPUハードウェアを超えたプラットフォームポジショニングを構築しようとしていることを示しています。
Intelは北米ゲーミングGPU市場においてフルスケールの挑戦者というよりも境界条件となっており、その最も強い現在の影響力はローエンドにおける統合グラフィックスの向上から来ています。Panther Lakeの結果は、統合グラフィックスが軽いゲーミングシナリオにおいてエントリーレベルのディスクリート需要を圧迫するほど改善されていることを示しています。ホワイトスペースの機会はモバイルゲーミングGPUおよびハンドヘルド指向のグラフィックスにおいてより強く、QualcommとMediaTek、Intelはすべてより強力なグラフィックスブロックをより持続的なゲーミング使用とより良いコンテンツサポートに変えようとしています。そのエッジにおける新興の圧力があっても、北米ゲーミングGPU市場の競争の重心は依然としてNVIDIAと少数の大規模ボードパートナーにあります。
北米ゲーミングGPU産業のリーダー
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Qualcomm Incorporated
-
Apple Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米ゲーミングGPU市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Qualcomm Incorporated
- Apple Inc.
- MediaTek Inc.
- Palit Microsystems Ltd.
- ASUSTeK Computer Inc.
- Acer Inc.
- Lenovo Group Limited
- Dell Technologies Inc.
- HP Inc.
- Micro-Star International Co., Ltd.
- GIGABYTE Technology Co., Ltd.
- ASRock Inc.
- ZOTAC Technology Limited
- PNY Technologies, Inc.
- SAPPHIRE Technology Limited
- TUL Corporation
- Pine Technology Holdings Limited
最近の産業開発事情 北米ゲーミングGPU市場
- 2026年5月:NVIDIAはGeForce RTX 5050デスクトップおよびラップトップGPUラインナップを発表し、Blackwell RTXアーキテクチャをデスクトップ249米ドル、ラップトップ999米ドルのエントリー層に提供しました。この発売はRTX 50シリーズの最後の価格ギャップを埋め、予算を意識するゲーマーにDLSS 4マルチフレーム生成へのアクセスを拡大し、NVIDIA独自のAIレンダリング機能のトータルアドレス可能市場を広げました。
- 2026年4月:NVIDIAはGeForce RTX 5060デスクトップGPUファミリーを299米ドルで発売し、DLSS 4とマルチフレーム生成、Blackwellニューラルレンダリング機能を初めてメインストリーム価格帯で提供しました。ストッククロックおよびオーバークロックモデルがASUS、GIGABYTE、MSI、PNY、ZOTACから入手可能となり、RTX 50エコシステム全体でボードパートナーの製造活動が加速しました。
- 2026年3月:NVIDIAはLumentum Holdingsとの複数年にわたる戦略的合意を発表し、AIワークロードがスタンドアロンチップ構成を超えてスケールするにつれてGPUクラスターインフラに不可欠な次世代光インターコネクト技術を確保するため、Lumentumへの20.0億米ドルの投資を含む先進レーザーコンポーネントの研究開発および米国内製造を支援しました。
- 2026年2月:NVIDIAは2026年度第4四半期の記録的な収益681.0億米ドルを報告し、前年比73%増となりました。ゲーミングGPUの勢いはRTX 50シリーズのラップトップ展開から来ており、ASUS、Gigabyte、HP、Lenovo、MSIからの予約注文が2026年2月25日に開始され、3月の小売入手可能性に先立ち、RTX 5090ラップトップは4,299米ドルから、RTX 5080ラップトップは2,499米ドルからとなっています。
北米ゲーミングGPU市場レポートの範囲
北米ゲーミングGPU市場とは、米国、カナダ、メキシコ全体のゲーミングデバイスおよびシステムで使用されるグラフィックスプロセッシングユニットの市場を指します。これには、大量のデータを並列処理することでフレームレンダリング、視覚品質、リアルタイムゲーミングパフォーマンスを向上させるディスクリートおよび統合型ゲーミングGPUが含まれます。
北米ゲーミングGPU市場レポートは、GPUタイプ(ディスクリートGPU、統合型GPU)、デバイスタイプ(ゲーミングデスクトップ、ゲーミングラップトップ、スマートフォン・タブレット(モバイルゲーミング))、エンドユーザータイプ(カジュアルゲーマー、エンスージアスト・プロフェッショナルゲーマー)、メモリタイプ(GDDR6、GDDR6X、レガシーグラフィックスメモリ、ユニファイドメモリ)、および国別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ディスクリートGPU |
| 統合型GPU |
| ゲーミングデスクトップ |
| ゲーミングラップトップ |
| スマートフォンとタブレット |
| カジュアルゲーマー |
| エンスージアストおよびプロフェッショナルゲーマー |
| GDDR6 |
| GDDR6X |
| レガシーグラフィックスメモリ |
| ユニファイドメモリ |
| 米国 |
| カナダ |
| メキシコ |
| GPUタイプ別 | ディスクリートGPU |
| 統合型GPU | |
| デバイスタイプ別 | ゲーミングデスクトップ |
| ゲーミングラップトップ | |
| スマートフォンとタブレット | |
| エンドユーザータイプ別 | カジュアルゲーマー |
| エンスージアストおよびプロフェッショナルゲーマー | |
| メモリタイプ別 | GDDR6 |
| GDDR6X | |
| レガシーグラフィックスメモリ | |
| ユニファイドメモリ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米ゲーミングGPU市場の規模はどのくらいですか?
北米ゲーミングGPU市場は2025年に76.6億米ドルと評価され、2026年には88.0億米ドルと予測され、CAGR 11.70%で2031年までに153.0億米ドルに達すると予測されています。
北米ゲーミングシステムにおいてどのGPUタイプが需要をリードしていますか?
ディスクリートGPUが大差でリードしており、2025年の収益の86.67%を占め、2031年にかけて最も急速に成長するGPUタイプでもあります。
なぜゲーマーはより速くグラフィックスカードをアップグレードするようになっているのですか?
AIアップスケーリング、ニューラルレンダリング、レイトレーシングゲーミングにより、多くの高度な機能が最新のハードウェア世代に結びついているため、新しいGPUがより価値あるものになっています。
ゲーミンググラフィックス需要において最も急速に成長しているデバイスカテゴリはどれですか?
ゲーミングラップトップが最も急速に成長するデバイスセグメントであり、2031年にかけてCAGR 12.67%で拡大する見込みですが、デスクトップは依然として現在の収益をリードしています。
この分野で最も価値を生み出している購買者グループはどれですか?
エンスージアストおよびプロフェッショナルゲーマーが最大かつ最も急速に成長するエンドユーザーグループであり、2025年に68.88%のシェアを保持し、CAGR 13.01%で拡大しています。
関税は北米のGPU価格にどのような影響を与えていますか?
米国の第232条関税は2026年1月から輸入半導体コストを引き上げており、着地価格を上昇させ、エントリーレベルのカードの競争力ある価格設定を困難にしています。