
アルゼンチン農業機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
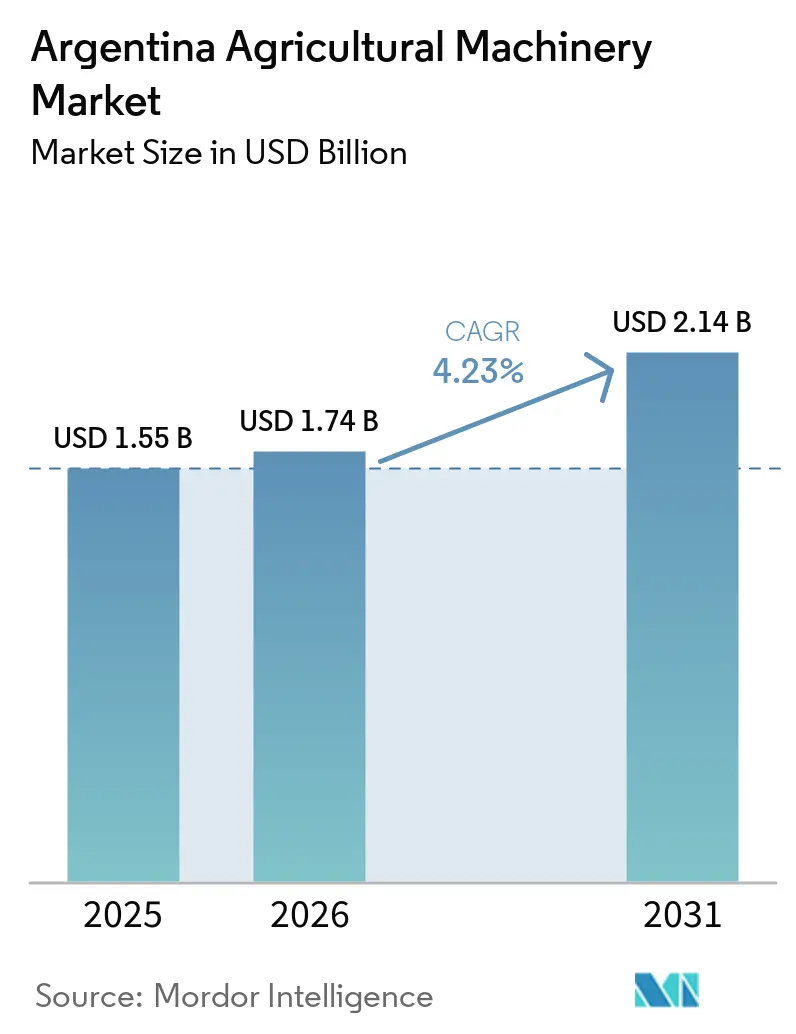
| 基準年の市場規模 (2025) | 1.55 十億米ドル |
| 市場規模 (2026) | 1.74 十億米ドル |
| 市場規模 (2031) | 2.14 十億米ドル |
| 成長率 (2026 - 2031) | 4.23 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルゼンチン農業機械市場分析
アルゼンチン農業機械市場規模は、2025年の15億5,000万米ドルから2026年には17億4,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率4.23%で2031年までに21億4,000万米ドルに達すると予測されています。この回復は、農業生産を大幅に落とし機械販売を急激に落ち込ませた2023年から2024年の深刻な干ばつの後に続くものであり、輸出および輸入資本財双方に対する大幅な関税引き下げが現在購買サイクルを刺激しています。米国農務省の海外農業局(FAS)によると、2025年には小麦2,750万メートルトン、トウモロコシ5,800万メートルトン(予測)を筆頭に穀物・油糧種子が記録的な収穫量を達成し、生産者の流動性が回復するとともに、老朽化した機械群を精密農業対応のトラクター、コンバイン、播種機に更新する動きが急加速しています [1]。中国の低コストトラクターが非伝統的な流通経路を通じて参入し、価格を圧迫するとともに、長年のリーダー企業による技術バンドルを加速させています。一方、気候ファイナンスの流入とカーボンクレジットプログラムにより、センサーを豊富に搭載した農業機器や低耕起機械が水不足地域でも手の届く価格となり、アルゼンチン農業機械市場に構造的な需要を加えています。
レポートの主要ポイント
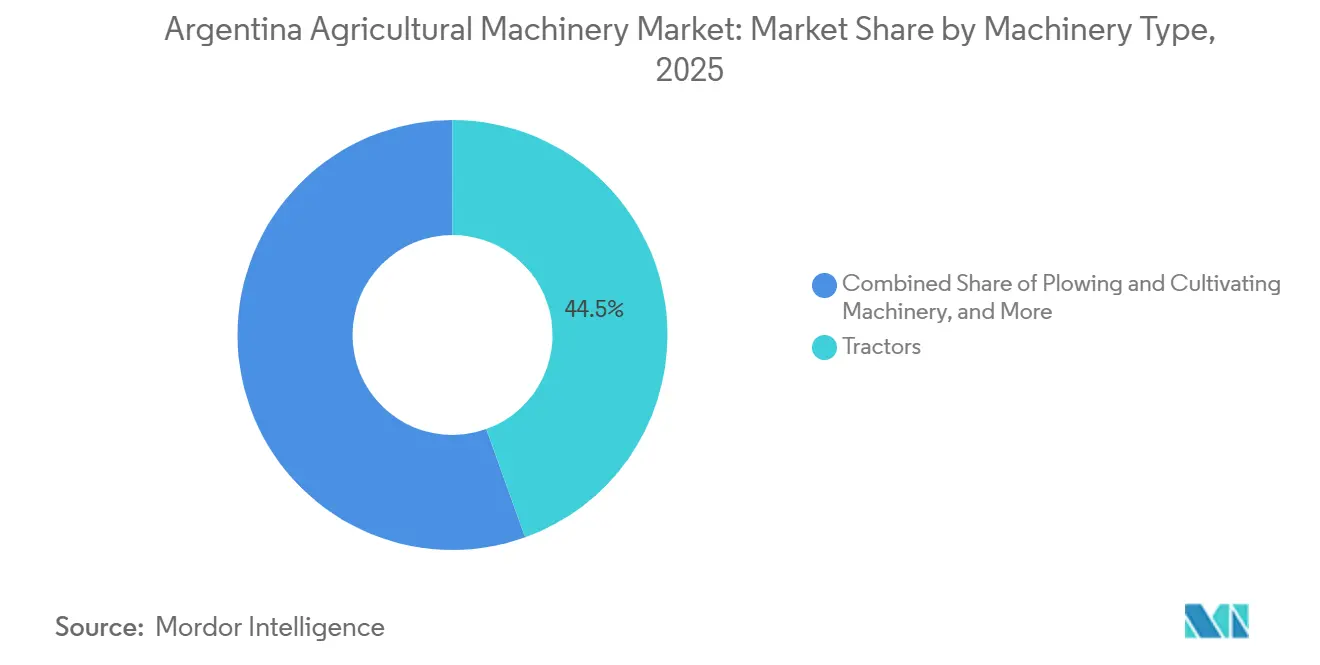
- 機械タイプ別では、トラクターが2025年のアルゼンチン農業機械市場シェアの44.5%を占めてトップとなり、灌漑機械は2031年にかけて年平均成長率5.4%で拡大すると予測されており、クヨ地方および北西部における慢性的な水不足を反映して全製品セグメントの中で最も速い成長ペースとなっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働コストのインフレが機械化の普及を加速 | +0.8% | 全国規模、パンパ・ウメダ穀物地帯に集中 | 中期(2〜4年) |
| 農業技術高度化のための多国間気候ファイナンスへのアクセス | +0.6% | 全国規模、干ばつが多発するクヨ地方および北西部を優先 | 中期(2〜4年) |
| 5G接続がリアルタイムの機械間農業を可能に | +0.5% | ブエノスアイレス、コルドバ、サンタフェの周辺地域 | 長期(4年以上) |
| 低耕起機械に対するカーボンクレジットプレミアム | +0.6% | 全国規模、不耕起農業90%普及を活用 | 中期(2〜4年) |
| センサー豊富な農業機器を促進する農場データの収益化 | +0.4% | パンパ・ウメダの1,000ヘクタール超の農場 | 長期(4年以上) |
| 果樹園・ぶどう園用特殊トラクターの電動化 | +0.2% | メンドサのワイン産地およびパタゴニアの果樹園 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
労働コストのインフレが機械化の普及を加速
農業賃金はペソ建てで2024年に上昇しましたが、同時期の通貨下落によりドル建て労働コストが上昇し、日々の収穫費用が増大しました。農村部における労働力の減少により、ブエノスアイレスおよびコルドバの穀物生産者は自律型スプレーヤーやGPS誘導型播種機の導入を進めており、これらは3作物サイクル以内に投資回収が可能です。これらの技術は労働力不足に対応するだけでなく、農業における作業効率と精密性も向上させます。2025年7月に実施された関税引き下げにより精密機器の輸入コストが低下し、中規模農場でも機械の更新がより容易になりました。この政策変更により農家の機械更新が促進され、生産性がさらに向上しています。500ヘクタールの農場では、自律型トラクター1台で季節労働者4〜6人分の作業を代替でき、可変施用機は投入材をより正確に施用することで肥料の無駄を最小化します。これらの複合的な要因が、農家がコスト最適化と収量向上を目指す中でアルゼンチン市場における農業機械の需要増加を牽引しています。
農業技術高度化のための多国間気候ファイナンスへのアクセス
世界銀行、米州開発銀行、ラテンアメリカ・カリブ開発銀行は、気候スマート農業技術の支援を共同で誓約しています。これらの資金は、現地ペソローン金利よりも大幅に低い金利で提供されています [2]。この資金は、農地の灌漑率が限られているメンドサや半乾燥地帯の北西部などの地域における点滴灌漑システムや低耕起播種機などの取り組みに向けられています。生産者は優遇融資とカーボンクレジットの収益を組み合わせることで、機械コストを実質的に補助することができます。この手頃な資金調達と追加収益源の組み合わせが、協同組合や小規模農家の間での普及拡大を促進し、アルゼンチン農業機械市場の着実な成長に貢献しています。
5G接続がリアルタイムの機械間農業を可能に
アルゼンチンの商用5G展開は2024年に開始され、2025年末までに通信事業者が農村部の基地局を稼働させました。しかし、カバレッジは依然として限定的であり、国内の農地面積には及んでいません。50ミリ秒未満の低遅延により、自律型トラクターがリアルタイムで播種量や散布量を調整できるようになり、パイロットプロジェクトでの収量が向上しています。この技術は、より精密かつ効率的な農業を可能にし、廃棄物を削減し、資源利用を最適化することで農業慣行に革命をもたらす可能性を持っています。衛星通信の取り組みは、2028年までに農村家庭へのブロードバンドアクセス拡大を目指しています。それまでの間、多くの農場はデータを後でアップロードするオフライン型精密機械に依存しており、即時的な恩恵は限定的です。それでも、長期的な接続性の向上はデジタル統合を促進し、アルゼンチンの農業機械市場に大きな影響を与えると予測されています。これらの改善により、生産性の向上、運営コストの削減、および同地域における持続可能な農業慣行の支援が期待されています。
果樹園・ぶどう園用特殊トラクターの電動化
電動トラクターは現在、アルゼンチンの特殊作物向け機械群のごく一部を占めるにすぎません。しかし、メンドサおよびパタゴニアでのパイロットプログラムにより、運転エネルギーコストが大幅に低下し、排気ガスが排出されないことが実証されています。これらの特性は、厳格な炭素・残留物基準を適用する欧州連合の小売業者を対象とする輸出業者から特に高く評価されています。初期コストがディーゼル車に比べて大幅に高く、農村部の充電インフラが限られているにもかかわらず、電池価格の低下と気候重視の融資により、長期的には電動トラクターの経済的実行可能性が向上すると予測されています。ぶどう園や果樹園がこれらの機器を採用するにつれ、アルゼンチンの農業機械市場においてニッチながら急速に成長するセグメントが形成されると見込まれています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農業機械ローンに対する通貨連動信用リスク | −0.8% | 全国規模、小規模農場が多い地方で深刻 | 短期(2年以内) |
| 自律型機器制御におけるサイバー脆弱性 | −0.5% | 都市中心部から200km超の地域 | 中期(2〜4年) |
| 農村部における超高速ブロードバンドバックホールの不足 | −0.4% | 北西部およびパタゴニア | 長期(4年以上) |
| 高度なパワートレイン向け認定技術者の不足 | −0.3% | 自律型機械群を導入している農場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農村部における超高速ブロードバンドバックホールの不足
農村部における超高速ブロードバンドバックホールの限られた可用性は、現代のデータ集約型農業機械の普及に対する重大な課題をもたらしています。農業が自律型またはスマートトラクター、IoTセンサー、ドローンからのリアルタイムデータによって実現される精密農業にますます依存するようになる中、これらの地域における高速・信頼性・費用対効果の高いインターネット接続の欠如が近代化、生産性、持続可能性への取り組みを妨げています。低密度地域における高い展開コストと通貨変動が相まって大きな投資障壁となり、接続性を主に都市中心部に限定しています。農地のごく一部しか毎秒25メガビットのサービスを受けられないため、多くの農家は自律運転に必要なリアルタイムのテレマティクスを活用できません [3]。衛星通信の取り組みによりカバレッジが改善されると予測されているものの、高遅延という根本的な問題がサブフィールドロジスティクスを引き続き妨げています。サンタフェの「より接続された」プログラムの下での光ファイバー拡張は大きな可能性を秘めていますが、完成まで数年かかると予測されており、アルゼンチンにおけるスマート農業機械の普及に対する継続的な中期的障害として接続性の問題が残っています。
自律型機器制御におけるサイバー脆弱性
他国でのGPSスプーフィングやランサムウェアの事例は、アルゼンチンで拡大するスマート機械群に関連するリスクを浮き彫りにしています。これらの事例は、接続されたシステムの脆弱性を示しており、業務の中断や財務的損失につながる可能性があります。ISO 15998などの規格がこうしたリスクを軽減するために利用可能ですが、その採用は任意であり、ネットワークセグメンテーションや侵入検知プロトコルを実装しているディーラーはごく少数にとどまっています。これらの対策の広範な実施の欠如により、スマート機械ネットワークは潜在的なサイバー脅威にさらされたままとなっています。サイバー障害に対応する保険商品はまだ初期段階にあり、アルゼンチン農業機械市場における完全自律型展開に対する投資家の慎重姿勢の一因となっています。この慎重なアプローチは、市場がサイバーセキュリティの課題に効果的に対処する準備が整っているかどうかへの懸念を反映しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
トラクターが精密化アップグレードの中で市場価値を牽引トラクターは最大の機械セグメントであり、2025年のアルゼンチン農業機械市場シェアの44.5%を占めた。これは、穀物地帯における耕起、播種、物流において不可欠な役割を果たしていることに支えられている。40〜99馬力のユニットが登録台数の約55%を占めており、典型的な500〜2,000ヘクタール規模の農場に対応している。2025年1月から9月にかけて、Deere & Companyは全トラクター登録台数の38.5%を占め、1,561台を記録した。この実績は、合計4,057台の市場において達成されたものであり、前年同期比8.2%増を反映している。国家統計国勢調査院(INDEC)によると、2024年の機械販売総台数は16,103台であり、前年比4%減、過去5年間の平均比17%減となった。2024年の信用収縮期にトラクター登録台数を含む機械全体が落ち込んだにもかかわらず、2025年の輸出税引き下げにより受注が20%回復すると予測されており、アルゼンチン農業機械市場においてトラクターが中核的存在であることが改めて確認されている。
灌漑システムは現時点では規模の小さいセグメントであるが、最も成長速度の速いセグメントであり、アルゼンチン農業機械市場において2031年までに5.4%のCAGRで拡大すると予測されている。Valmont Industries, Inc.とLindsay Corporationは大規模穀物農場向けのセンターピボット型プロジェクトで市場を主導しており、Netafim Limitedはブドウや果樹園向けの点滴灌漑技術に強みを持つ。多国間気候基金は、ブレンデッドファイナンスのパッケージを組成することで精密灌漑を支援しており、現行の水道料金水準においてもシステムの回収期間を7年以内に収めることを可能にしている。揚水排出量削減によるカーボンクレジット収入がさらに収益性を向上させ、小規模農家の導入を促進している。灌漑分野におけるアルゼンチン農業機械市場規模は成長が予測されており、気候変動への耐性強化に向けた構造的な転換が浮き彫りになっている。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ブエノスアイレス、コルドバ、サンタフェ、エントレ・リオスのパンパ・ウメダ各州は、アルゼンチンの国内穀物生産および農業機械支出の大きなシェアを占めており、同国の農業機械市場の経済的中心地となっています。ブエノスアイレスは、大規模農場が多く自律型機械群の導入が正当化されることから、トラクターおよびコンバインの登録台数でトップとなっています。コルドバは、CNH Industrial N.V.の製造施設への近接性と熟練したディーラー網の恩恵を受けており、高度な誘導システムの普及を促進しています。サンタフェの「より接続された」光ファイバープログラムはデジタルデバイドを縮小し、リアルタイムの機械群管理を可能にしています。一方、平均農場規模が小さいエントレ・リオスは、自動化レベルが低い中程度の馬力機器に重点を置いています。
穀物地帯の外では、メンドサ、サン・フアン、ラ・リオハからなるクヨ地方がアルゼンチン農業機械市場の価値に大きく貢献しています。持続的な干ばつ状況とぶどう園の拡大により、点滴灌漑システムおよびコンパクトな特殊トラクターへの需要が高まっています。サルタ、トゥクマン、フフイの北西部各州では、機械化を促進する労働コストの上昇を背景に、サトウキビ、柑橘類、タバコの収穫機械への支出が集中しています。パタゴニアは国内販売のごく一部を占めるにすぎませんが、果物輸出に対する欧州小売業者の厳格な基準を満たすことを目的とした電動トラクターの試験場として台頭しています。
信用、ブロードバンド、技術サポートへのアクセスにおける地域格差が将来の発展に影響を与えています。コルドバは精密機能に連動した機械税控除を提供し、サンタフェはクラウドベースのプラットフォームを支援する光ファイバーバックホールへの補助金を提供しています。ブエノスアイレスは農村部のブロードバンド整備が遅れており、首都から100キロメートル圏外でのライブデータ共有が制限されています。北西部の遠隔地やパタゴニアではサービスセンターまで500キロメートルの移動が必要であり、ダウンタイムが長くなり複雑な電子機器の導入に対するビジネスケースが弱まっています。これらの格差は、アルゼンチン農業機械市場が水不足地域や技術的に積極的な州でより速い成長を見せる一方、周辺地域での機械普及は信用と接続性の同時改善にかかっていることを示唆しています。
規制環境
アルゼンチンは経済省の技術規制フレームワークを通じて農業機械を規制しており、国家技術規制局(DNRT)が国内で販売される機械・機器に適用される要件を監督している。その要となるのが決議17/2025(経済省)であり、これはアルゼンチン市場に投入される機械の基本的な品質・安全要件を定める技術規制を承認し、国内生産品と輸入機器の両方に対する適合性の期待値を定めている。
貿易および隣接分野の規則も、機器の入手可能性や技術選択に影響を与えている。2026年6月、政令483/2026により、自動検証や行政上の期限といった仕組みを導入して中古生産ラインの輸入制度が改正され、同時に中古品輸入を国内購買要件(輸入機器のFOB価値の10%相当の新規国内製造品)と結び付けた。並行して、SENASAによる決議458/2025(植物防疫製品チェーン全体の認可手続き、輸入・ラベリング要件を含む)や決議199/2026(人および動物の消費向けGMOの食品安全性評価の枠組み)などの措置は、バイオインプット、作物テクノロジー・パッケージ、および最新の機械にますます組み込まれる広範な精密農業エコシステムの導入ペースに影響を与えている。INTIは農業機械観測所を通じて政策・業界動向のモニタリングを支援しており、メーカーおよび購入者に関連する技術トレンド、法制度の更新、資金調達枠に関する情報を統合している。
競合環境
アルゼンチンの農業機械分野は中程度の集中度を示しています。Deere & Company、CNH Industrial N.V.、AGCO Corporation、Kubota Corporation、およびMahindra & Mahindra Limitedが2025年の市場収益において大きなシェアを占めました。Deere & Companyは、Operations Centerデータプラットフォームをハードウェアとバンドルし、すべての取引にサブスクリプション収益を組み込むことで、トラクターおよびコンバインにおける大きなシェアを維持しています。CNH Industrial N.V.はコルドバでの国内組立を活用してペソ建てで見積もりを提示し、納期を短縮することで、通貨変動時に優位性を発揮しています。AGCO Corporationは、カーボンクレジットからすでに利益を得ており自律型パワートレインを必要とする大規模農場向けにプレミアムのFendtラインを推進していますが、高価格設定がアルゼンチン農業機械市場における中間層への普及を制限しています。
市場の混乱が進んでいます。2024年には約4,000台の中国製トラクターが非公式輸入業者を通じて参入し、価格を最大40%下回る一方で精密機能は限定的です。CrucianelliやMetalforなどの国内農業機器専門メーカーは、グローバル大手が見落としている500〜1,000ヘクタールの農場向けに低コストで現地サービスが可能な機器を提供することで、この中間市場を開拓しています。精密灌漑のリーダーであるNetafim Limited、Lindsay Corporation、Valmont Industries, Inc.は、トラクター大手のコアスキルセットとは大きく異なる分野で競争し、耕起機械よりも速く成長するセグメントを獲得しています。技術的な賭けは高まっています。AGCO Corporationによる2024年4月のPTx Trimbleジョイントベンチャーの20億米ドルでの買収は、2028年以降に鉄製品のマージンを超える可能性のあるデータエコシステムと分析マージンの獲得競争を浮き彫りにしています。
政策変更が市場競争に影響を与えています。明確なサイバーセキュリティやデータ主権に関する規制の欠如は、免責条項を作成し社内法務チームを維持するリソースを持つ既存プレーヤーに有利に働いています。主要企業はこれに対応するため、機械、ソフトウェア、資金調達、農業コンサルティングを組み合わせた統合ソリューションを提供することで顧客依存度を高めていますが、同時に資本要件も引き上げています。その結果、アルゼンチンの農業機械市場はセグメント化が進んでいます。パンパ・ウメダ地域では精密農業対応の機械群が普及している一方、周辺地域のコスト重視の購買者は国内機器や並行輸入品を好む傾向があります。
アルゼンチン農業機械産業のリーダー企業
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Mahindra & Mahindra Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アルゼンチン農業機械市場 このレポートでカバーされる企業
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Limited
- Agrale S.A.
- CLAAS KGaA mbH
- Yanmar Holdings Co., Ltd.
- Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
- Weichai Lovol Heavy Industry Co., Ltd.
- Lindsay Corporation
- Same Deutz-Fahr Italia S.p.A. (SDF Group S.p.A.)
- Valmont Industries, Inc.
- Carraro S.p.A.
市場機会と将来展望
アルゼンチンにおける機会は、優勢なトラクターおよびコンバイン基盤における車両更新の加速と精密農業の普及拡大を中心とし、信用条件やサービス網の状況に左右されやすい中規模・小規模農場にも近代的な機械化を拡大することに焦点がある。レポートの文脈は活発な販売動向を示しており、2025年に報告された17,049台の農業機械(2024年比+5.9%)、および2026年第1四半期に販売された3,330台(前年同期比減少)は、購買サイクルの不均一さを示唆しており、より強固な資金調達、サービス、技術パッケージを提供するサプライヤーが有利になる傾向がある。需要面では、2023~2024年の干ばつによる低迷からの回復が続いており、精密機器の到着コストを引き下げた関税変更がこれを補強し、精密対応のトラクター、コンバイン、播種機への注目を高めている。
短期的なギャップは、水不足に悩む地域とデジタル対応の面で最も顕著である。灌漑機械は依然として規模が小さいものの、本レポートの対象範囲において最も成長が速い製品セグメントであり、レポートで言及されている多国間気候金融チャネルや、Netafim、Lindsay、Valmontといった既存サプライヤー(農学的サポートと機器をパッケージ化できる)によって支えられている。並行する導入経路として、投資・税制/資金調達の促進策があり、2026年7月の貿易報道で引用された中規模投資インセンティブ制度(RIMI)は、中小企業の資本財購入に対する加速償却およびVAT回収を提供し、レポートで説明されている気候金融およびカーボンクレジットの仕組みと組み合わせることで、センサー搭載機器や低耕起機器の経済性を改善する可能性がある。2024年の商用5G展開および2025年末までに確認された段階的な農村部の通信塔稼働開始による接続性の向上に伴い、OEMおよび現地の実装メーカーは、パンパ・ウメダの最も接続性の高い地域を超えて、テレマティクス、可変レート施用、自動誘導の提供を拡大する余地があるが、その際には技術者の確保やコネクテッド車両のサイバーセキュリティ対策にも対応する必要がある。
最近の産業開発事情 アルゼンチン農業機械市場
- 2026年6月:国家政府は政令483/2026を発令し、自動検証と定められた行政期限を伴う中古生産ライン輸入制度を改正した。この変更により、アルゼンチンに流入する低コスト機器の裾野が広がる可能性がある一方で、輸入機器のFOB価値の10%に相当する新規国内製造品の購入を連動的に義務付けており、現地組立機械および新規輸入機械への競争圧力を再編している。
- 2025年11月:Case IHは、Axial-Flowハーベスターの現地生産を強化するため、コルドバ州フェレイラ工場の拡張を発表した。生産能力の増加により、地域全体での製品供給とアフターサービス対応が改善され、競合OEM間での技術ベンチマーキングも高まっている。
- 2024年4月:John Deereは、サンタフェ州ラス・ロサスにあるPLA by John Deere工場の拡張を発表し、播種・散布機器の生産能力を50%増加させることを目指した。これにより、播種機および散布機の現地供給が強化され、国内製造網とディーラー網を通じた精密対応構成の普及が加速する。
アルゼンチン農業機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、土地準備、播種、収穫、牧草作業、灌漑などの中核的な農場作業を目的として、アルゼンチンで販売・使用される農業機械の価値を対象としており、査対象年度においてUSDで計上される。
対象外事項:本市場規模の算定には、中古機械の再販価値、定期的な修理費用、農場用途を目的としない汎用産業機械は含まれない。
セグメンテーション概要
- 機械タイプ別
- トラクター
- 40馬力未満
- 40〜99馬力
- 100馬力超
- 耕起・耕耘機械
- プラウ
- ハロー
- カルチベーターおよびティラー
- その他の耕起・耕耘機械
- 播種機械
- シードドリル
- プランター
- スプレッダー
- その他の播種機械
- 収穫機械
- コンバインハーベスター
- 飼料収穫機
- その他の収穫機械
- 牧草・飼料機械
- モーア
- ベーラー
- その他の牧草・飼料機械
- 灌漑機械
- スプリンクラー灌漑
- 点滴灌漑
- その他の灌漑機械
- その他の機械タイプ
- トラクター
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデル実行前に需要および価格設定の前提を支える事実基盤を構築するために活用された。機械の販売台数および売上高に関する公的統計発表、ならびに干ばつ後の年や信用収縮期における購買サイクルを説明するのに役立つ農業活動指標を参照した。
主な情報源には、農業機械に関するアルゼンチン国家統計発表、機械輸入に関する税関貿易データ、FAOの農業生産・面積データ、為替レートおよびインフレの文脈を把握するための中央銀行・政府のマクロ系列データ、機械化および灌漑導入の動向を追跡する技術論文などの公的統計および技術刊行物が含まれる。また、製品ミックスの変化やチャネルシグナルを把握するため、企業の開示資料や投資家向け資料、業界団体のウェブサイト、農業専門誌の報道も参照した。さらに、企業務情報の有料サブスクリプションおよび出荷レベルの貿易データを活用し、ユニットフローと価格水準の検証を行った。これらの例は網羅的なものではなく、データ収集、前提の検証、未解決事項の明確化のために他にも多数の情報源を参照した。
一次インタビューおよびサーベイ
一次調査は、アルゼンチンで実際に購入されている製品と価格形成の実態を検証することに重点を置いた。特に、通貨変動によって表示価格が急速に変化する状況下での検証を重視した。OEM向けチャネル、ディーラーおよびディストリビューターネットワーク、大規模・中規模農場経営者、サービスパートナーなどのステークホルダーと対話し、製品ミックス、更新タイミング、輸入品と国内組立品の比率を確認した。
インタビューのフィードバックは、稼働率、資金調達の利用可能性、播種・収穫期を中心とした季節的な発注パターン、および収益が圧迫された際に農家が機械カテゴリーを切り替える動向に関するデスクリサーチの前提をストレステストするためにも活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:18% |
| 中位層:47% | 部門・ユニットリーダー:24% |
| 中小規模プレーヤー:22% | マネージャー:58% |
市場規模算定と予測
市場規模の算定は、トップダウンおよびボトムアップのアプローチを組み合わせて実施した。まず、アルゼンチンの機械販売シグナルおよび輸入フローから需要プールを再構築し、次にサプライヤーおよびチャネルからの選択的な積み上げデータと照合した。実務上は、対象範囲に含まれる機械カテゴリーを起点とし、作物カレンダーに基づいてカテゴリー別の推定ユニット数量をマッピングし、現地通貨のパススルーを反映したカテゴリーレベルの平均販売価格を適用する。
モデルで使用した主要インプットには、主要畑作物の作付面積と作物ミックス、公的機関が報告する四半期ごとの機械販売動向、輸入品と国内産品の比率、農業向け融資の利用可能性と金利の方向性、機械価格に影響を与える為替レートおよびインフレ動向が含まれる。天候の回復、信用条件、輸入政策が同一年に変動した場合、購買タミングが大きく変わる可能性があるため、予測はシナリオ分析を用いて構築した。
ボトムアップのインプットが不完全な場合、類似カテゴリーからの保守的な補間およびディーラーが報告したミックスデータを用いてギャップを補完した。調整は、複数の一次回答者が変化の方向性と規模を確認した場合にのみ実施した。
データ検証と更新サイクル
アウトプットは独立したシグナルと照合して検証される。具体的には、推定ユニット数量が報告された機械販売動向と整合しているか、モデル化された価格が貿易単価および公表された表示価格の動向と一致しているかを確認する。乖離が大きいと判断された場合は、前提を再検討し、基礎となるソース系列を再確認し、必要に応じて回答者に再連絡して変化の内容(例:短期的な輸入急増や購買シーズンの遅延)を確認する。
最終承認前に、アナリストとシニアレビュアーが段階的にモデルをレビューし、計算、ユニットロジック、スコープマッピングがカテゴリー全体で一貫していることを確認する。レポートは年次で更新され、大幅な為変動、輸入に影響する政策変更、農業所得の急激な変化などの重要事象が発生した場合には中間更新が実施される。最終的なデリバリー前の確認作業を経て、最新のデータポイントが反映される。
Mordor Intelligenceのアルゼンチン農業機械市場規模と他の公表推計値との比較
アルゼンチン農業機械の公表市場規模がしばしば一致しない理由は、含まれる製品バスケット、基準年として選択された年、価格をUSDに換算する方法が大きく異なるためである。場合によっては、一方の推計が農業機械のみに近い内容であるのに対し、もう一方が隣接カテゴリーや農場内アプリケーションのより広範なセットを含んでいるにもかかわらず、同一の市場ラベルが使用されることがある。
表に示された大きな乖離は、主にスコープと価格設定の選択から生じている。これには、灌漑機器や牧草機器がトラクターや収穫機と合算されているかどうか、および価値が年間平均為替レートを用いて換算された現地インフレ価格を反映しているか、それとも特定時点の通貨レートを反映しているかが含まれる。また、高い械化導入率を前提としながらアルゼンチンの実際の販売サイクルと照合していない場合、積極的な成長前提が出発点を押し上げる可能性があることも示している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.55 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 3.70 ビリオン 米ドル(2024年) | より広範な製品・アプリケーションの視点を採用しており、カテゴリー全体でより高い想定価格水準を適用している可能性があり、異なる基準年のUSDに換算した場合に価値が膨らむことがある。 |
| 地域コンサルタントB | 1.90 ビリオン 米ドル(2025年) | より高い平均販売価格の上昇率を適用し、回復年後の更新購買の加速を前提としている可能性があり、四半期販売シグナルや輸入価値ベンチマークとの照合が不十分である。 |
この表は、スコープと価格設定がギャップの最大の要因であることを示している。Mordor Intelligenceのモデルでは、合計値は定義された農業機械カテゴリーのみから構築され、ユニットおよび貿易価値シグナルによってストレステストされているた、USD価値は現実的な購買行動に紐付けられている。この構造により、結果の再現性が高まり、販売、為替、または信用条件が変化した際に更新可能な明確なインプットへの追跡可能性が維持される。
レポートで回答される主要な質問
2031年のアルゼンチン農業機械市場の予測規模はいくらですか?
2026年から年平均成長率4.23%で成長し、2031年までに21億4,000万米ドルに達すると予測されています。
現在最大の販売シェアを持つ機器カテゴリーはどれですか?
トラクターが2025年の市場価値の44.5%を占め、支出の最大シェアとなっています。
灌漑機械が最も成長の速いセグメントである理由は何ですか?
クヨ地方および北西部における慢性的な干ばつと優遇気候ファイナンスにより、2031年にかけて年平均成長率5.4%でシステムの普及が促進されています。
カーボンクレジットが機械購入にどのような影響を与えていますか?
不耕起農場は二酸化炭素換算1メートルトン当たり15〜25米ドルを獲得でき、5年間で機械コストの30〜40%を相殺することができます。