
Marktgröße und Marktanteil für Krankentragen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
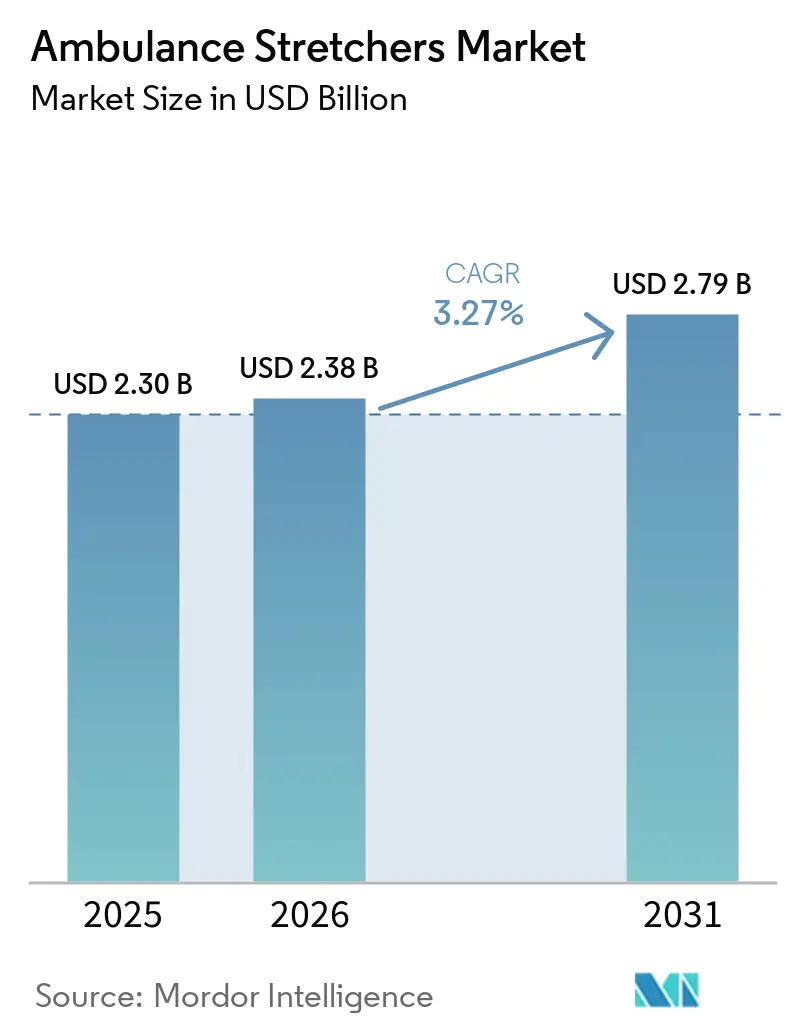
| Marktgröße (2026) | 2.38 Milliarden US-Dollar |
| Marktgröße (2031) | 2.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Krankentragen durch Mordor Intelligence
Die Marktgröße für Krankentragen wird im Jahr 2026 auf 2,38 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 2,30 Milliarden USD, mit Projektionen für 2031 von 2,79 Milliarden USD, was einem Wachstum von 3,27 % CAGR im Zeitraum 2026–2031 entspricht. Die Nachfrage steigt, da alternde Bevölkerungen Ausrüstungen benötigen, die mehrere chronische Erkrankungen berücksichtigen, und da einkommensschwache und mittlere Länder ihre Traumaversorgungskapazitäten ausbauen. Arbeitsschutzvorschriften in entwickelten Volkswirtschaften beschleunigen den Wechsel von manuellen zu elektrisch betriebenen Modellen, während Straßenverkehrsunfälle in aufstrebenden Regionen das Basisvolumenwachstum aufrechterhalten. Der doppelte Fokus auf bariatrische Kapazität und schnelle Patientenverlegungen verändert die Beschaffungsprioritäten und eröffnet Weißflächen für plattformbasierte Produkte, die mit verschiedenen Krankenwagentypen kompatibel sind. Lieferkettenunterbrechungen während der Pandemie haben auch die Markteintrittsbarriere für regionale Anbieter gesenkt, die kostensensible Käufer mit konformen, aber erschwinglichen Designs ansprechen möchten.
Wichtigste Erkenntnisse des Berichts
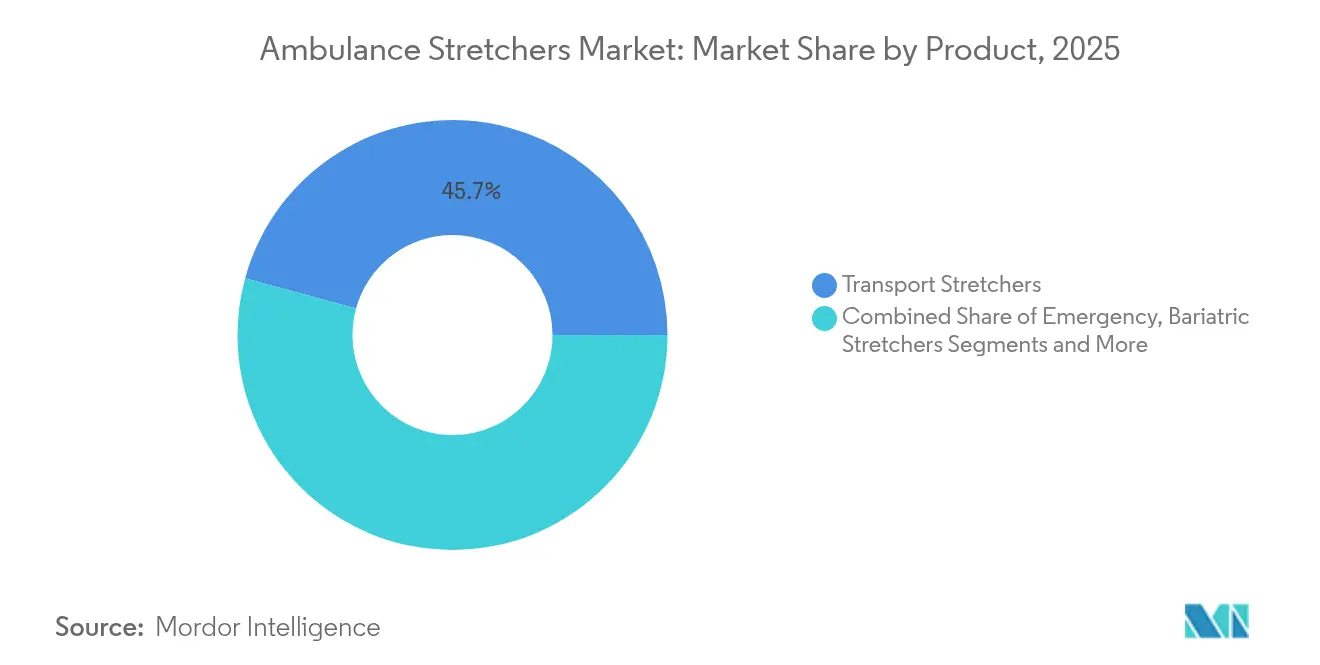
- Nach Produkttyp hielten Transporttragen im Jahr 2025 einen Marktanteil von 45,74 % am Markt für Krankentragen, während bariatrische Tragen bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen werden.
- Nach Technologie behielt das manuelle Segment im Jahr 2025 einen Marktanteil von 60,62 % am Markt für Krankentragen, während elektrische Systeme mit einer CAGR von 10,02 % bis 2031 voranschreiten.
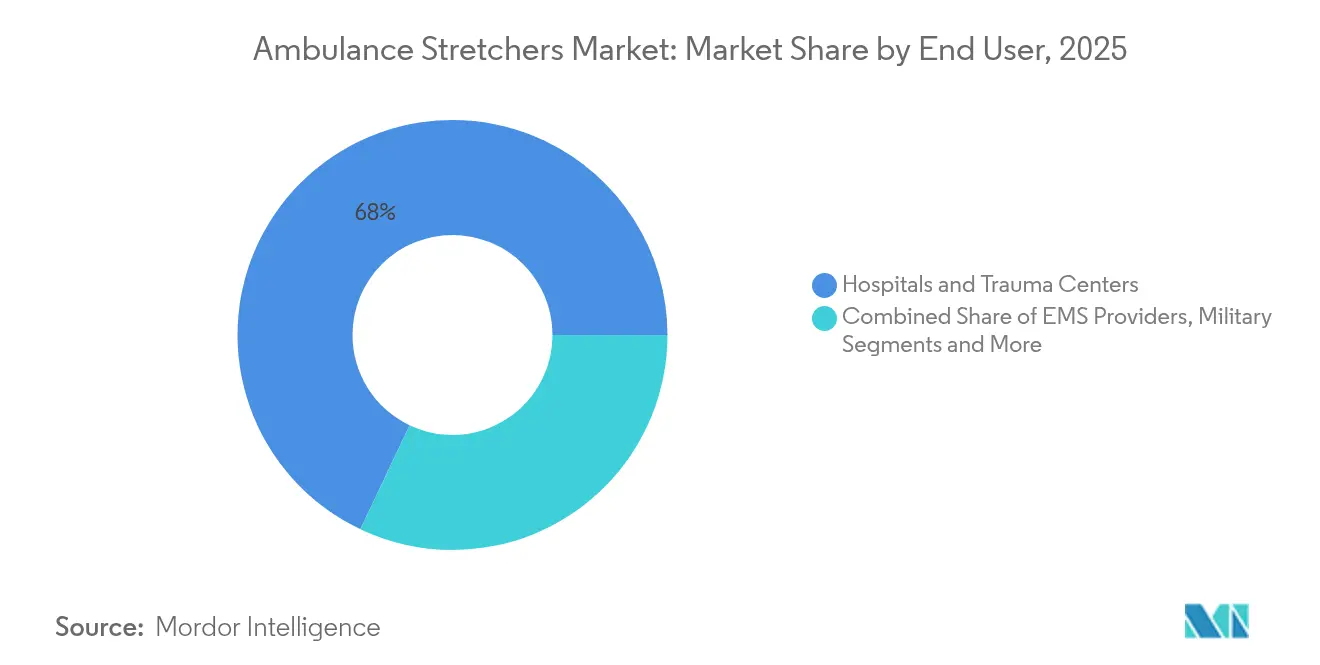
- Nach Endnutzer entfielen im Jahr 2025 67,95 % der Marktgröße für Krankentragen auf Krankenhäuser und Traumazentren; für Militär- und Katastrophenschutzbehörden wird ein Wachstum mit einer CAGR von 8,18 % prognostiziert.
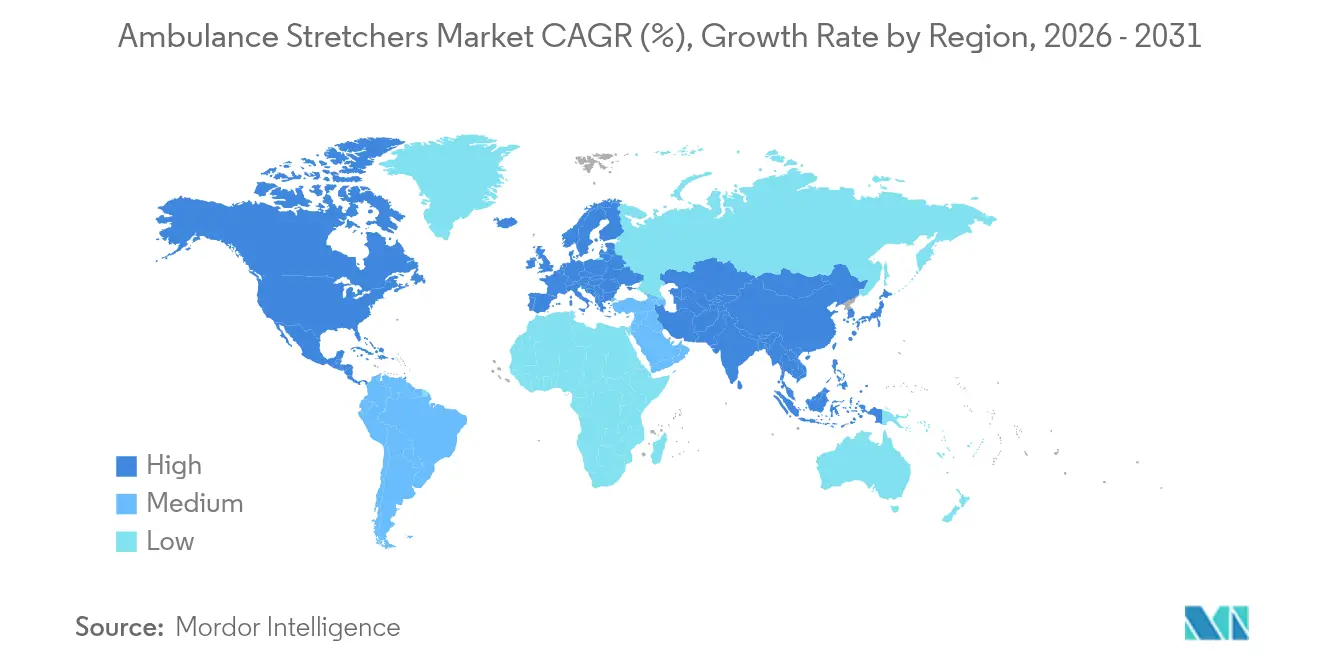
- Nach Geografie führte Nordamerika mit einem Umsatzanteil von 35,34 % im Jahr 2025, während die Region Naher Osten und Afrika mit der höchsten CAGR von 7,33 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Chronische Krankheitslast durch Alterung | +0.80% | Global, mit Konzentration in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachstum von Straßenverkehrstraumata in Schwellenländern und einkommensschwachen Ländern | +0.60% | Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Weltweite Umrüstung auf Typ-III- und modulare Krankenwagen | +0.40% | Nordamerika, Europa, entwickelte Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung der Erstattung für Rettungsdienste in Asien-Pazifik | +0.30% | Kernmärkte Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verbundstofftragen für extreme Temperaturbedingungen | +0.20% | Global, mit Schwerpunkt auf Regionen mit extremen Klimabedingungen | Langfristig (≥ 4 Jahre) |
| OEM-unabhängige IoT-Sensor-Nachrüstungen als Antrieb für den Aftermarket | +0.20% | Entwickelte Märkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronische Krankheitslast durch Alterung
Bis 2030 wird jeder fünfte US-amerikanische Einwohner mindestens 65 Jahre alt sein, was die Nachfrage nach Tragen mit Mehrpositionsfunktionen, breiteren Rahmen und verbesserten Druckentlastungsflächen verstärkt.[1]D. Jones, „Die alternde US-amerikanische Bevölkerung und die Gesundheitsinfrastruktur”, Nature, nature.com Gesundheitsdienstleister, die mit Ärztemangel konfrontiert sind, setzen auf ergonomische Geräte, um komplexe Fälle sicher mit weniger Personal zu transportieren, wodurch das Tragendesign zu einem Instrument zur Mitarbeiterbindung anstatt zu einer Routineanschaffung wird. Bariatrische Geräte fungieren nun auch als Mobilitätsplattformen in Notaufnahmen und verkürzen die Übergabezeiten sowie das Sturzrisiko. Beschaffungsteams spezifizieren zunehmend Gewichtseinstufungen über 300 kg und integrierte Überwachungsschienen als Basisanforderungen. Diese Veränderungen steigern gemeinsam den Umsatz im Premiumsegment und erweitern den adressierbaren Markt für elektrische Hubmodelle.
Wachstum von Straßenverkehrstraumata in Schwellenländern und einkommensschwachen Ländern
Straßenverkehrsunfälle machen 37,3 % der Traumafälle in Addis Abeba und ähnliche Anteile in anderen Zentren südlich der Sahara aus, doch erhalten in Ländern wie Tansania nur 13,6 % der Opfer eine angemessene Stabilisierung vor dem Krankenhaustransport. Dieses Missverhältnis treibt die Nachfrage nach robusten Tragen an, die sowohl Bergung als auch Transport unter ressourcenlimitierten Bedingungen erfüllen können. Internationale Spenderprogramme bündeln nun Tragenkäufe mit Krankenwagenförderungen und beschleunigen so Erstgenerationsaufrüstungen in Regionalflotten. Hersteller, die mit kostenreduzierten Versionen reagieren, die dennoch die Anforderungen der EN 1789 und der FDA-Klasse I erfüllen, erweitern ihre Reichweite ohne Kompromisse bei der Sicherheit. Da Regierungen die WHO-Richtlinien für Traumasysteme übernehmen, verlagern sich die Ausgaben für Transport- und Schaufeltragen von sporadischen Ausschreibungen zu mehrjährigen Budgets, was die Basisvolumina in Afrika und Südasien steigert.
Weltweite Umrüstung auf Typ-III- und modulare Krankenwagen
Fortschrittliche Fahrgestelle ermöglichen es Pflegekräften, Fahrzeuginnenräume zwischen Trauma-, Herz- und Neugeborenenversorgung umzurüsten, was die Bedeutung von Tragen erhöht, die an mehrere Bodenführungsschienen andocken und die Kompatibilität mit Geräten des Marktes für Krankenhaustragen gewährleisten. Verbundrahmen, die gegen Biofluide korrosionsbeständig sind und RFID-Tags für die vorausschauende Wartung enthalten, entwickeln sich vom Premium- zum Standardsegment. Herstellerunabhängige Tragenmontagesysteme verkürzen die Fahrzeugaufbauzeiten und senken die Gesamtbetriebskosten – ein entscheidendes Verkaufsargument für Flottenoperatoren unter Festpreis-Rettungsdienstverträgen. Die Integration von Mehrpunkt-Rückhaltesystemen verbessert die Crashsicherheit und unterstützt nationale Verkehrssicherheitsziele. Der Nettoeffekt ist eine anhaltende Ersatznachfrage in reifen Märkten, selbst wenn die Flottengrößen stagnieren.
Ausweitung der Erstattung für Rettungsdienste in Asien-Pazifik
Japans Erhöhung der Zahlungen für den Krankentransport verbesserte die Krankenhausaufnahmequoten und veranlasste benachbarte Länder, ähnliche Regelungen zu erproben.[2]H. Tekle, „Städtische Traumabelastung in Addis Abeba”, QScience, qscience.com Höhere Tarife setzen Betriebskapital für Geräte frei, die die Entladezeiten verkürzen, wie z. B. motorisierte Tragen mit Einknopf-Hubfunktion. Singapurs Prototyp einer motorisierten Trage, die für den Einzelbetrieb konzipiert ist, veranschaulicht, wie Gebührenreformen lokale Forschung und Entwicklung für dicht besiedelte urbane Umgebungen fördern.[3]P. Tan, „Motorisierte Trage für die SCDF”, HTX Pressestelle, htx.gov.sg Private Krankenhausgruppen in Südostasien replizieren diesen Ansatz, um die Servicequalität zu differenzieren und Medizintouristen anzuziehen. Da die Erstattungsobergrenzen steigen, verlagern sich Beschaffungsentscheidungen vom niedrigsten Anschaffungspreis zu den Gesamtbetriebskosten, was die Einführung von Tragen mit Telematikfunktion fördert, die Wartungsbedarf automatisch signalisieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Gerätebedingte Muskel-Skelett-Verletzungen beim Rettungsdienstpersonal | -0.40% | Global, mit stärkster Auswirkung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Kapitalintensive Hubsysteme für einkommensschwache Flotten | -0.30% | Einkommensschwache Länder, ländliche Gesundheitssysteme weltweit | Mittelfristig (2–4 Jahre) |
| Strengere Biokontaminationsnormen verlängern Zulassungszyklen | -0.20% | Global, mit Schwerpunkt auf FDA- und EU-regulierten Märkten | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffpreise | -0.20% | Global, mit stärkster Auswirkung auf kostensensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gerätebedingte Muskel-Skelett-Verletzungen beim Rettungsdienstpersonal
Rettungsdienstmitarbeiter verzeichnen Verletzungsraten, die die von Bauarbeitern übertreffen, wobei das manuelle Heben von Tragen als Hauptursache identifiziert wurde. Forschungen der Universität Waterloo ergaben einen Rückgang der Verletzungen bei Sanitätern um 78 % nach der Einführung motorisierter Tragen. Trotz des klaren Return on Investment durch reduzierte Entschädigungsansprüche verschieben einige kommunale Dienststellen Aufrüstungen aufgrund von Beschaffungszyklen und Tarifverhandlungen. Arbeitnehmer-Schutzorganisationen setzen nun bei Regulierungsbehörden für verbindliche Kraftausübungsschwellenwerte ein, was die elektrische Einführung möglicherweise beschleunigt, aber kurzfristige Compliance-Kosten erhöht. Anhaltender Personalmangel verstärkt die betrieblichen Auswirkungen jeder Verletzung und veranlasst Flotten, die Ersatzzeitpläne zu beschleunigen, sobald die Finanzierung passt.
Kapitalintensive Hubsysteme für einkommensschwache Flotten
Eine motorisierte Trage mit kompatiblen Ladeschienen kann 40.000 USD übersteigen – ein Betrag, der über den jährlichen Gerätebudgets vieler Bezirkskrankenhäuser liegt. Wartungskomplexität und lückenhafte Stromversorgung verursachen versteckte Kosten, die ländliche Käufer abschrecken, selbst wenn Fördermittel den Kaufpreis ausgleichen. Infolgedessen spaltet sich der Markt für Krankentragen in Premium-Angebote mit reichhaltigem Automatisierungsgrad für entwickelte Umgebungen und robuste manuelle Designs für mittelarme Betreiber auf. Nichtstaatliche Hilfsorganisationen beschaffen oft gebrauchte Tragen, um begrenzte Mittel zu strecken, aber bevorstehende FDA-Vorschriften zur Wiederaufbereitung könnten diese Lösung durch strengere Rückverfolgbarkeitsanforderungen einschränken. Sofern sich Finanzierungsmodelle nicht weiterentwickeln, wird die Durchdringung von Hubsystemen in unterversorgten Regionen stagnieren und das globale Volumenwachstumspotenzial begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Dominanz von Transporttragen verbirgt bariatrische ChancenTransporttragen erwirtschafteten den bedeutendsten Umsatzanteil und machten 2025 45,74 % der Marktgröße für Krankentragen aus. Ihre Allgegenwart in Notfallflotten gewährleistet vorhersehbare Ersatzzyklen, aber der Preisdruck verringert die Margen, da sich die Spezifikationen standardisieren. Bariatrische Modelle hingegen steigen mit einer CAGR von 9,1 % an, da die Prävalenz von Adipositas in entwickelten Volkswirtschaften zunimmt. Schaufel- und Korbzüge bedienen weiterhin Rettungen in beengten Räumen, bleiben aber eine Nische. Neonatale Varianten verzeichnen eine stetige Nachfrage, die mit den Geburtszahlen in Krankenhäusern zusammenhängt, während traumaspezifische Designs ein moderates Wachstum verzeichnen, da modulare Krankenwageninnenräume mehr Aufgaben übernehmen.
Die Nachfrage nach bariatrischen Geräten wird durch Vorschriften verstärkt, die Mindesttraglasten über 300 kg vorschreiben und Vierpunktgurte für übergewichtigere Patienten erfordern. Diese Normen treiben die Beschaffung von Tragen mit größeren Plattformen und motorischer Höhenverstellung voran. Im Gegenzug integrieren Hersteller antimikrobielle Beschichtungen und Schnellwechselmatratzensysteme, um die Umrüstzeiten in stark ausgelasteten Abteilungen zu minimieren. Infolgedessen wechselt die bariatrische Linie von optionalem Inventar zu unverzichtbarem Bestand in tertiären Versorgungseinrichtungen und erweitert ihren Umsatzbeitrag im breiteren Markt für Krankentragen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
Elektrische Transition beschleunigt sich trotz manueller DominanzManuelle Designs werden im Jahr 2025 noch immer 60,62 % des Marktes für Krankentragen beherrschen, unterstützt durch niedrigere Anschaffungskosten und minimalen Wartungsaufwand. Dennoch weisen elektrische Einheiten eine CAGR von 10,02 % auf, da Gesundheitsdienstleister die Lebenseinsparungen durch Vermeidung von Verletzungen und schnellere Umlaufzeiten quantifizieren. Pneumatische und hydraulische Plattformen bedienen ländliche oder militärische Nutzer, bei denen die Zuverlässigkeit von Batterien unsicher ist, aber ihr Anteil schrumpft, da Lithium-Eisenphosphat-Zellen die Leistung bei Kälte verbessern.
Anwender elektrischer Modelle bündeln oft automatisierte Ladeschienen, die die Patientenbeladezeit um bis zu 30 Sekunden verkürzen und die Krafteinwirkung unter die Schwellenwerte des Arbeitsschutzes senken. In Motorsteuergeräten eingebettete Echtzeitdiagnosen lösen Servicewarnungen aus, bevor Fehler Fahrzeuge immobilisieren, was die Flottenverfügbarkeit erhöht. In Kombination mit IoT-Telemetrie positionieren diese Funktionen elektrische Tragen als datengenierende Vermögenswerte, die mit den digitalen Zwillinitiativen von Krankenhäusern übereinstimmen. Folglich ist die Technologieverschiebung bereit, den Markt für Krankentragen zu verändern, da ausgereifte Käufer veraltete Ausrüstungen in Fünf- bis Sieben-Jahres-Zyklen ersetzen.
Nach Endnutzer:
Militärwachstum übertrifft traditionelles GesundheitswesenKrankenhäuser und Traumazentren tragen mit 67,95 % den größten Marktanteil im Markt für Krankentragen bei und spiegeln ihre zentrale Rolle bei der Patientenstabilisierung und innerbetrieblichen Verlegungen wider. Die Beschaffungsvolumina entsprechen den Aufnahmeraten und den gesetzlichen Anforderungen zum Arbeitsschutz. Militär- und Katastrophenschutzbehörden hingegen wachsen mit einer CAGR von 8,18 %, beflügelt durch Modernisierungsprogramme, die eine schnelle Evakuierung von Verletzten priorisieren. Der Trend erstreckt sich sowohl auf NATO- als auch auf blockfreie Nationen, angetrieben durch erhöhte geopolitische Risiken und klimabedingte Naturkatastrophen.
Verteidigungskäufer spezifizieren Tragen, die mit Drehflüglern kompatibel sind und aus CBRN-resistenten Materialien bestehen, was Anbieter in Nischeningenieurwesen drängt. Katastrophenschutzbehörden benötigen zusammenklappbare, leichte Rahmen, die unter schwierigen Bedingungen einsetzbar sind, oft mit integrierten Thermodecken zur Hypothermieprävention. Diese unterschiedlichen Anforderungen treiben Produktlinienerweiterungen an, die anschließend in zivile Krankenwagensflotten einfließen, die nach Mehrzweckfähigkeit suchen, und schaffen Spillover-Effekte, die der gesamten Branche für Krankentragen zugutekommen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Krankenwagentragen in Nordamerika
Nordamerika hält einen Umsatzanteil von 35,34 % und gibt das Tempo bei regulatorischen und technologischen Trends vor. Arbeitsschutzgesetze und hohe Lohnkosten begünstigen motorisierte Systeme und stützen die Premiumpreisgestaltung. Die Kapitalzuweisungen im Rahmen des U.S. CARES Act ermöglichten es kommunalen Rettungsdiensten, ihre Fahrzeugflotten nach der Pandemie zu erneuern, während kanadische Provinzen ähnliche Konjunkturprogramme verabschiedeten. Die laufende Angleichung der FDA-Qualitätssystemverordnung an ISO 13485 erhöht die Compliance-Kosten, stabilisiert jedoch die Produktqualität und stärkt die Marktposition kapitalstarker etablierter Anbieter.
Markt für Krankenwagentragen im Nahen Osten und Afrika
Die Region Naher Osten und Afrika verzeichnet mit 7,33 % bis 2031 die höchste CAGR. Regierungen leiten Öleinnahmen in Tertiärkrankenhäuser und Traumazentren, wobei Saudi-Arabien allein im Jahr 2023 50,4 Milliarden USD für die Entwicklung des Gesundheitssektors eingeplant hat. Private Betreiber, die im Golfraum Medizintourismus-Zentren aufbauen, importieren amerikanische und europäische Tragenmarken, um die Akkreditierung der Joint Commission International zu erfüllen. Gleichzeitig subventionieren Programme der Afrikanischen Union grundlegende Rettungsdienstflotten und öffnen damit Türen für kostenoptimierte Modelle. Diese zweigeteilte Nachfragelandschaft veranlasst multinationale Anbieter, die Montage zu lokalisieren, um Importzölle zu umgehen und sich für öffentliche Ausschreibungen zu qualifizieren.
Markt für Krankenwagentragen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das vielfältigste Territorium. Japan und Singapur schreiben fortschrittliche Sicherheitsmerkmale vor und fördern damit die frühzeitige Einführung motorisierter Tragen und Telematik. Bevölkerungsreiche Länder wie Indonesien hingegen konzentrieren sich auf den Ausbau der Flottenanzahl mit robusten manuellen Einheiten. Inländische Fertigungsanreize im Rahmen von Programmen wie Indiens produktionsgebundenem Anreizprogramm fördern Joint Ventures, erleichtern den Technologietransfer und halten gleichzeitig die Kosten im Rahmen. Mit steigender Finanzierung im Bereich der digitalen Gesundheit erproben Krankenhäuser in Südkorea und Australien Tragen mit integriertem RFID zur Optimierung der Anlagenverfolgung und setzen damit Maßstäbe, die die gesamte Region übernehmen könnte.

Regulatorisches Umfeld
Krankentragen für Rettungswagen und zugehörige Patiententransportgeräte fallen unter Medizinprodukterahmenwerke, die sich auch mit Sicherheitsanforderungen für Rettungsfahrzeuge überschneiden. In den Vereinigten Staaten werden fahrbare Krankentragen, die in Rettungswagen eingesetzt werden, von der US Food and Drug Administration gemäß 21 CFR 880.6910 als Class II (special controls) Geräte reguliert, mit einer Ausnahme vom 510(k)-Verfahren. Infolgedessen konzentriert sich der Markteintritt auf die Erfüllung der besonderen Kontrollen, Kennzeichnungs- und Qualitätsanforderungen und nicht auf die Zeitpläne für die Zulassung vor dem Markteintritt.
In Europa wird der Marktzugang durch die EU-Medizinprodukteverordnung (MDR) 2017/745 geregelt, mit einer risikobasierten Klassifizierung, die für nicht-invasive Geräte gemäß Anhang VIII Regel 1 üblicherweise Klasse I ist. Die Konformität wird durch Nachweise zur Einhaltung relevanter Normen unterstützt, die von Rettungsdiensten und Herstellern für die technische Dokumentation und Beschaffungsspezifikationen genutzt werden. Ein Ankerpunkt für 2026 ist die im Juni 2026 von DIN veröffentlichte aktualisierte Übernahme der EN 1865-Serie, einschließlich DIN EN 1865-1:2026 (allgemeine Trage-Systeme und Patiententransportgeräte) und zugehöriger Teile, die Schwerlasttragen und Transportstühle abdecken. Dies dürfte sich in aktualisierten Prüfnachweisen, Dokumentationsanforderungen und Beschaffungsspezifikationen für Crashsicherheit und Interoperabilität mit Trageverriegelungssystemen in Rettungswagen niederschlagen.
Wertschöpfungskettenanalyse
Vorgelagert stützt sich die Wertschöpfungskette auf hochfestes Aluminium und Stahl, medizinische Polymere und Schaumstoffe, Verbundwerkstoffe sowie bei angetriebenen Plattformen auf Elektromotoren, Aktuatoren, Batterien und elektronische Steuermodule. Die OEM-Fertigung wandelt diese Inputs anschließend durch Metallverarbeitung (einschließlich CNC-Bearbeitung und Schweißen), Deck- und Chassismontage sowie die Integration angetriebener Hub- und Antriebssysteme sowie Befestigungsschnittstellen in fertige Tragenkonstruktionen um. Die letzten Phasen umfassen Last-, Stabilitäts- und Sicherheitstests im Einklang mit Normen für den Rettungswageneinsatz, einschließlich Trageverriegelung und dynamischer Testanforderungen im Zusammenhang mit EN 1789 und der EN 1865-Familie.
Auf der nachgelagerten Seite erreichen Lieferanten Käufer durch Direktvertrieb an Krankenhaus- und Rettungsdienstflotten, öffentliche Ausschreibungen und regionale Vertriebsnetze. Rettungswagenausstatter treiben die Nachfrage zusätzlich an, indem sie Tragen mit Fahrzeuginnenausstattungen und Verriegelungs- oder Befestigungssystemen bündeln. Kosten- und Zeitengpässe zeigen sich bei der Zoll- und grenzüberschreitenden Versandanfälligkeit wichtiger Komponenten, längeren Lieferzeiten für Elektronik und Aktuatoren sowie der Abhängigkeit von geschlossenen Tragen-Befestigungs-Ökosystemen, die die Flottenstandardisierung einschränken können. Auf der Lokalisierungsseite zeigen Beispiele wie indische Anbieter, die ihre Produkte an AIS-125-zertifizierte Rettungswagenanforderungen anpassen, wie inländische Beschaffung und Servicefähigkeit genutzt werden, um in kostensensiblen Ausschreibungen zu konkurrieren und dabei gleichzeitig die Compliance-Schwellenwerte zu erfüllen.
Wettbewerbslandschaft
Der Markt für Krankentragen weist eine mäßig konsolidierte Struktur auf, verankert durch Stryker, Ferno-Washington und Hill-Rom. Diese Akteure nutzen gemeinsam globale Distribution, breite Produktportfolios und Zertifizierungskompetenz, um ihren Marktanteil gegenüber preisfokussierten Neueinsteigern zu verteidigen. Ihre Innovationspipelines konzentrieren sich auf Technologien zur Verletzungsreduzierung, IoT-Integration und modulare Komponentenplattformen, die neue Produktzyklen verkürzen. Strykers MedSurg-Sparte verzeichnete 2024 ein Wachstum von 10,6 % aufgrund der Nachfrage nach motorisierten Tragen, was die Rentabilität des Premium-Positionierungsansatzes unterstreicht.
Regionale Hersteller in China, der Türkei und Polen nutzen Bedenken hinsichtlich der Lieferkettenresilienz, indem sie lokale Beschaffung und schnellere Lieferzeiten hervorheben. Einige kooperieren mit Krankenwagen-OEMs, um Eigenmarkentragen als Teil schlüsselfertiger Fahrzeuge zu liefern, was die Markensichtbarkeit der etablierten Anbieter in kostensensiblen Märkten untergräbt. Die regulatorische Konvergenz rund um ISO 13485 erleichtert die grenzüberschreitende Expansion für konforme mittelständische Unternehmen und verstärkt den Wettbewerb in Lateinamerika und Osteuropa.
Strategische Maßnahmen drehen sich zunehmend um Datendienste. Führende Anbieter integrieren Sensorpakete, die Lastzyklen, Akkuzustand und Reinigungskonformität verfolgen, und bieten Abonnementanalysen an, die wiederkehrende Einnahmen generieren. Partnerschaften mit Flottenmanagementsoftware-Anbietern integrieren den Tragenstatus in Einsatz-Dashboards und verbessern so die Wertversprechen über Hardware hinaus. Gleichzeitig gewinnt die Aufarbeitung im Aftermarket an Bedeutung, da Krankenhäuser nach Kreislaufwirtschaftsnachweisen suchen, obwohl die bevorstehenden FDA-Leitlinien zur Wiederaufbereitung das Feld wahrscheinlich auf Betreiber mit robusten Qualitätssystemen begrenzen werden.
Marktführer der Branche für Krankentragen
Stryker Corporation
Ferno-Washington Inc.
Narang Medical Limited
Fu Shun Hsing Technology Co. Ltd
Hill-Rom Services Inc. (Baxter)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Krankenwagentragen
- Stryker
- Ferno-Washington
- Hill-Rom
- Medline Industries
- Arjo AB
- GF Health Products
- Spencer Italia S.r.l.
- Dragon Industry (ZJG) Co. Ltd.
- Fu Shun Hsing Technology Co. Ltd.
- Jiangsu Rixin Medical Equipment Co. Ltd.
- ROYAX s.r.o.
- Narang Medical Ltd.
- Zhangjiagang New Fellow Med Co. Ltd.
- Allied Healthcare Products
- Dragerwerk
- Promeba SL
- MeBer s.r.l.
- EMSRUN Technology Co. Ltd.
- Junkin Safety Appliance Co.
- Laerdal Medical AS
- Ambulanz Mobile GmbH

Marktchancen und Zukunftsaussichten
Aktualisierungen von Normen und Programme zur Flottensicherheit schaffen Raum für Anbieter, die Compliance nachweisen können und gleichzeitig die Hebekräfte für Pflegekräfte reduzieren. Die Veröffentlichung von DIN EN 1865-3:2026-06 für Schwerlasttragen im Juni 2026, zusammen mit der breiteren Betonung der EN 1865-Familie auf angetriebene Unterstützung und Patiententransportleistung, unterstützt die Nachfrage in bariatrischen und schweren Transportkonfigurationen. Sie stärkt zudem die Argumentation für kompatible Befestigungs-Ökosysteme, die Nachrüstungen von Rettungswagen in gemischten Flotten vereinfachen.
Kapazitätserweiterungen und Lokalisierungsbemühungen sind ein weiterer Weg, um Aufträge dort zu gewinnen, wo Lieferzeiten und Aftersales-Abdeckung die Kaufentscheidungen beeinflussen. In Nordamerika schloss Horton Emergency Vehicles, ein Unternehmen der REV Group, im November 2025 einen Erweiterungsschritt seiner Anlage durch den Kauf eines 20.000 Quadratfuß großen Gebäudes in Grove City, Ohio, für die Endmontage und Auslieferung mit Betriebsbeginn Anfang 2026 ab. Dies unterstreicht, wie die Koordination zwischen Trageherstellung, Montagesystemen und Fahrzeugintegration Zeitplan und Wettbewerbsfähigkeit beeinflussen kann. Getrennt davon deuten inländische Fertigungsprogramme in Märkten wie Indien, wo Anbieter AIS-125-konforme Trage-Linien positionieren, die durch lokale Lieferketten unterstützt werden, auf Chancen für wertoptimierte manuelle und hybride Plattformen hin, die außerhalb der großen Ballungszentren wartbar bleiben.
Recent Industry Developments in Markt für Krankenwagentragen
- März 2026: Das United States Patent and Trademark Office veröffentlichte ein Patent, das Stryker zugeordnet ist, für ein Rettungswagen-Fahrgestell mit Lade- und Entladesystem (angemeldet im Juni 2025). Die Veröffentlichung signalisiert laufende F&E-Aktivitäten rund um integrierte Fahrgestell- und Befestigungs-Workflows und unterstützt die Differenzierung durch Automatisierung, Ergonomie und Systemkompatibilität.
- April 2025: Ferno stellte das Power F2 Fastening System mit Cross-Drive-Technologie und das Power X2 Ambulance Cot auf der FDIC International 2025 vor. Die gepaarte Markteinführung unterstreicht den Wandel hin zu angetriebenen Fahrgestell-Ökosystemen, bei denen Befestigung, Beladung und Fahrgestelldesign gemeinsam entwickelt werden, um die Sicherheit zu verbessern und die Handhabungszeit zu verkürzen.
- August 2024: Road Rescue stellte die RediMedic Type I und Type III Rettungswagenplattform mit Verbundwerkstoff-Karosserieplatten und Per4Max-Rückhalteintegration vor. Durch die Verknüpfung von Innensicherheitssystemen und Fahrzeugkonfiguration mit Rettungsdienst-Workflows erhöht die Markteinführung der Plattform die Bedeutung von Trage-Montageschnittstellen und Rückhaltekompatibilität bei der Rettungswagenbeschaffung.


Markt für Krankenwagentragen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Krankentragen, die zur Beförderung von Patienten in der prähospitalen Versorgung und im Transportbereich eingesetzt werden, einschließlich manueller und motorisierter Systeme sowie wichtiger Zubehörteile, die typischerweise zusammen mit der Trage verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen stationäre Krankenhaustragen, die nicht für das Beladen von Krankenwagen konzipiert sind, sowie den Verkauf von Krankenwagen und allgemeine Verbrauchsmaterialien des Rettungsdienstes aus.
Segmentierungsübersicht
- Nach Produkt
- Transporttragen
- Notfalltragen
- Bariatrische Tragen
- Neonatale und pädiatrische Tragen
- Schaufel- und Korbzüge
- Nach Technologie
- Manuell
- Elektrisch betrieben
- Hydraulisch/Pneumatisch
- Automatisierte Ladesysteme
- Nach Endnutzer
- Krankenhäuser und Traumazentren
- Anbieter von Rettungsdiensten
- Militär- und Katastrophenschutzbehörden
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Restliches Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Restlicher Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Restlicher Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, zu erfassen, was beschafft wird, wer es kauft und wie häufig Ersatzbeschaffungen stattfinden, und gleichen diese Eingaben dann mit Gesundheitsaktivitäten und Sicherheitsanforderungen ab. Zur Fundierung beziehen wir uns auf öffentliche Quellen wie die Weltgesundheitsorganisation, OECD-Gesundheitsstatistiken, die US-amerikanischen CDC- und NHTSA-Datensätze zur Straßenverkehrssicherheit sowie nationale Beschaffungsportale und Ausschreibungsarchive, in denen Gerätespezifikationen und Beschaffungszyklen einsehbar sind.
Anschließend gleichen wir Nachfragesignale mit Angaben der Anbieter und Produktdokumentation ab. Jahresberichte von Unternehmen, Investorenpräsentationen sowie regulatorische und normative Referenzen, die das Design von Rettungsdienstgeräten beeinflussen, helfen dabei, Akzeptanztreiber zu bestätigen, wie etwa die Reduzierung von Mitarbeiterverletzungen und die Bereitschaft zum bariatrischen Transport. Wo verfügbar, werden kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten und -informationen zusammen mit Patenten sowie Import-Export-Sendungsverfolgung auf Einzelsendungsebene genutzt, um die Richtung bei Volumen, Preisspannen und Handelsströmen zu bestätigen. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend; wir haben weitere öffentliche Referenzen gesichtet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Um Unsicherheiten in Bereichen zu reduzieren, in denen öffentliche Datensätze dünn sind, führen wir Experteninterviews und strukturierte Umfragen mit Rettungsdienstleistern, Krankenwagenbetreibern, Krankenhausbeschaffungspersonal, Distributoren und Servicetechnikern durch und gleichen diese Eingaben dann mit der Desk Research ab. Da Nachfragemuster von der Finanzierung des Notfallrettungswesens und dem Tempo der Flottenmodernisierung abhängen, sammeln wir Rückmeldungen aus APAC, EMEA und Amerika, um Annahmen zu Ersatzzyklen, dem Anteil motorisierter Tragen und den Serviceanbindungsraten anhand der Beschreibungen von Käufern und Technikern aus dem Tagesgeschäft zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 16 % | APAC: 39 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 27 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 57 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einer Top-down- und Bottom-up-Logik, beginnend mit einem Nachfragepool, der aus Krankenwagen-Flottenbeständen, Einsatzvolumina des Rettungsdienstes und dem Ersatzbeschaffungsverhalten rekonstruiert wird, und wird dann in jährlichen Einheitenbedarf und Wert umgerechnet. Wir bestätigen die Gesamtwerte durch selektive Bottom-up-Prüfungen, wie etwa Stichproben von Preispunkten nach Tragenklasse und Rückmeldungen aus den Vertriebskanälen zur Sendungszusammensetzung, und passen an, wenn lokale Beschaffungsmuster abweichen.
Einige praktische Eingaben prägen das Modell, darunter der Anteil motorisierter gegenüber manuellen Tragen, typische Ersatzzyklen nach Flottenreife, die Durchdringung automatisierter Belade- und ergonomischer Funktionen, die Entwicklung der durchschnittlichen Verkaufspreise nach Technologie sowie der Anteil der Nachfrage nach bariatrisch geeigneten Einheiten. Wenn Einheitendaten für kleinere Märkte begrenzt sind, verwenden wir Proxy-Indikatoren wie die versorgte Bevölkerung, Trends bei Notfallereignissen und die Richtung der öffentlichen Ausgaben, um die Gesamtwerte konsistent mit dem beobachteten Beschaffungsverhalten zu halten.
Für die Prognose wird eine Szenarioanalyse verwendet, da politische Finanzierungsniveaus, Prioritäten bei der Arbeitssicherheit und Verschiebungen im Produktmix die Akzeptanz schneller oder langsamer verändern können als eine einfache Trendlinie. Annahmen zur Technologiezusammensetzung und Preisgestaltung werden mit primären Rückmeldungen einem Stresstest unterzogen, und die endgültige Prognose wird erst erstellt, nachdem die Treiber über Regionen und Endnutzer hinweg kohärent sind.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir Marktgesamtwerte mit unabhängigen Signalen wie Ankündigungen zur Flottenemeuerung, Ausschreibungsvolumina und der impliziten Einheiten-pro-Krankenwagen-Beziehung abgleichen und dann jede Abweichung überprüfen, die außerhalb des erwarteten Bereichs liegt. Wenn sich ein Ländertotal stark verschiebt oder die Preiskurve nicht mehr zur aktuellen Beschaffungsrealität passt, überprüfen die Analysten die zugrunde liegenden Eingaben und nehmen bei Bedarf erneut Kontakt mit den Befragten auf, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige interne Überprüfung, um die Berechnungslogik und die Konsistenz des Umfangs zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zum Zeitpunkt der Veröffentlichung erhalten.
Vergleich der Marktgröße für Krankentragen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Krankentragen können stark variieren, da Forscher nicht immer dieselben Produkte, Geografien oder Vertriebskanäle berücksichtigen und möglicherweise unterschiedliche Basisjahre und Inflationsannahmen verwenden. Die Unterschiede sind oft deutlicher sichtbar, wenn motorisierte Systeme und Beladehilfen entweder in den erfassten Wert einbezogen oder separat gehalten werden.
Die größten Abweichungstreiber entstehen in der Regel dadurch, ob die ausschließlich krankenhausbezogene Tragennachfrage mit der Krankenwagennachfrage vermischt wird, wie Zubehör und Serviceverträge im Umsatz behandelt werden und ob die Preisumrechnung mit einem einzigen Kassakurs oder einer jahresdurchschnittlichen Währungsannahme erfolgt. Ein weiterer häufiger Faktor ist der Aktualisierungszeitpunkt, da sich die Beschaffung nach Finanzierungsänderungen schnell bewegen kann und einige Modelle die Ersatzzyklen nicht häufig genug mit Käufern und Technikern abgleichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,38 Milliarden USD (2026) | |
| Branchenforschungsunternehmen A | 2,62 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und scheint die Endnutzerabdeckung breiter zu fassen (einschließlich eines weiteren Einrichtungsbeschaffungskreises), was den Wert erhöhen kann, bevor eine Anpassung an den ausschließlich krankenwagenbezogenen Nachfragepool erfolgt. |
| Forschungsplattform B | 0,85 Milliarden USD (2025) | Weist eine deutlich engere Umsatzerfassung aus, die eher auf die reine Tragenhardware ausgerichtet zu sein scheint, mit begrenzter Einbeziehung von Aufpreisen für motorisierte Funktionen und gebündeltem Zubehör, was den ausgewiesenen Gesamtwert reduziert. |
Die Streuung zwischen den Quellen weist hauptsächlich auf Probleme bei der Umfangsabgrenzung hin, insbesondere darauf, was mit der Trage mitgezählt wird und wie Endnutzungsumgebungen gefiltert werden; diese Umfangsdisziplin wird im von Mordor Intelligence verwendeten Modell konsequent angewendet.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Krankentragen?
Der Markt für Krankentragen hat im Jahr 2026 einen Wert von 2,38 Milliarden USD.
Wie schnell wird der Markt für Krankentragen voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 3,27 % wächst und bis 2031 einen Wert von 2,79 Milliarden USD erreicht.
Welches Produktsegment wächst am schnellsten?
Bariatrische Tragen wachsen mit einer CAGR von 9,1 % aufgrund steigender Adipositasraten und aktualisierter Vorschriften zur sicheren Handhabung.
Warum gewinnen elektrische Krankentragen an Bedeutung?
Sie reduzieren Verletzungen bei Pflegekräften und beschleunigen die Patientenbeladung, was trotz höherer Anfangsinvestitionen zu einer CAGR von 10,02 % führt.
Welche Region bietet das höchste Wachstumspotenzial?
Die Region Naher Osten und Afrika führt das Wachstum mit einer CAGR von 7,33 % an, dank umfangreicher Investitionen in die Gesundheitsinfrastruktur.
Seite zuletzt aktualisiert am:



